
Материалы по тегу: i
|
05.02.2026 [17:58], Сергей Карасёв
Из-за дефицита памяти у Raspberry Pi 4 появился версия со «сдвоенной» RAM, а 16-Гбайт версия Raspberry Pi 5 существенно подорожалаКомпания Raspberry Pi, по сообщению ресурса CNX Software, из-за дефицита чипов памяти, сформировавшегося на фоне бума ИИ, продолжает поднимать цены на свои одноплатные компьютеры. А в конструкцию отдельных моделей даже внесены изменения с целью обеспечения гибкости в цепочке поставок DRAM. Напомним, в конце прошлого года повысились цены на изделия Raspberry Pi 4 и Raspberry Pi 5: прирост составил от $5 до $25 в зависимости от модификации. Очередное изменение стоимости затронуло названные одноплатные компьютеры, а также вычислительные модули Raspberry Pi Compute Module 4 и Raspberry Pi Compute Module 5, несущие на борту 2 Гбайт оперативной памяти и более (модификации с 1 Гбайт ОЗУ предлагаются по прежней цене). Прибавка выглядит следующим образом:
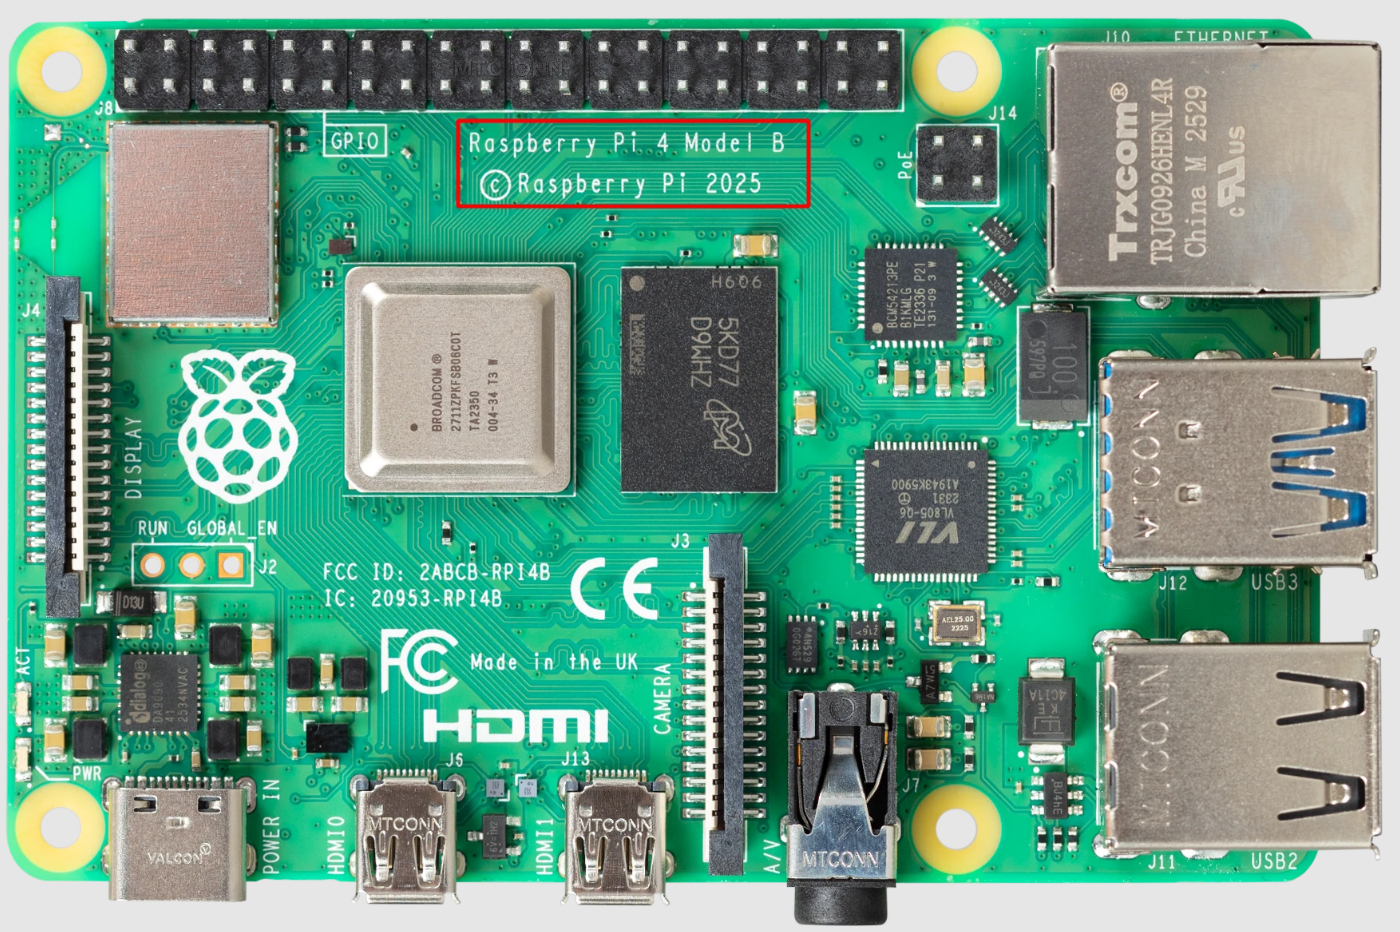
Источник изображений: CNX Software Вместе с тем выпущен новый вариант Raspberry Pi 4 — изделие Raspberry Pi 4 v1.5 Dual RAM (маркировка «Raspberry Pi 4 Model B © Raspberry Pi 2025»). У такого одноплатного компьютера вместо одного чипа LPDDR4 используются два, которые расположены на лицевой и обратной сторонах. CNX Software отмечает, что на фоне нехватки компонентов DRAM может сложиться ситуация, когда два чипа памяти на 4 Гбайт будут стоить дешевле одного на 8 Гбайт. Кроме того, такая компоновка позволит решить проблему недоступности модулей LPDDR4 большой ёмкости: производитель сможет заменять их парой чипов вдвое меньшего объема. 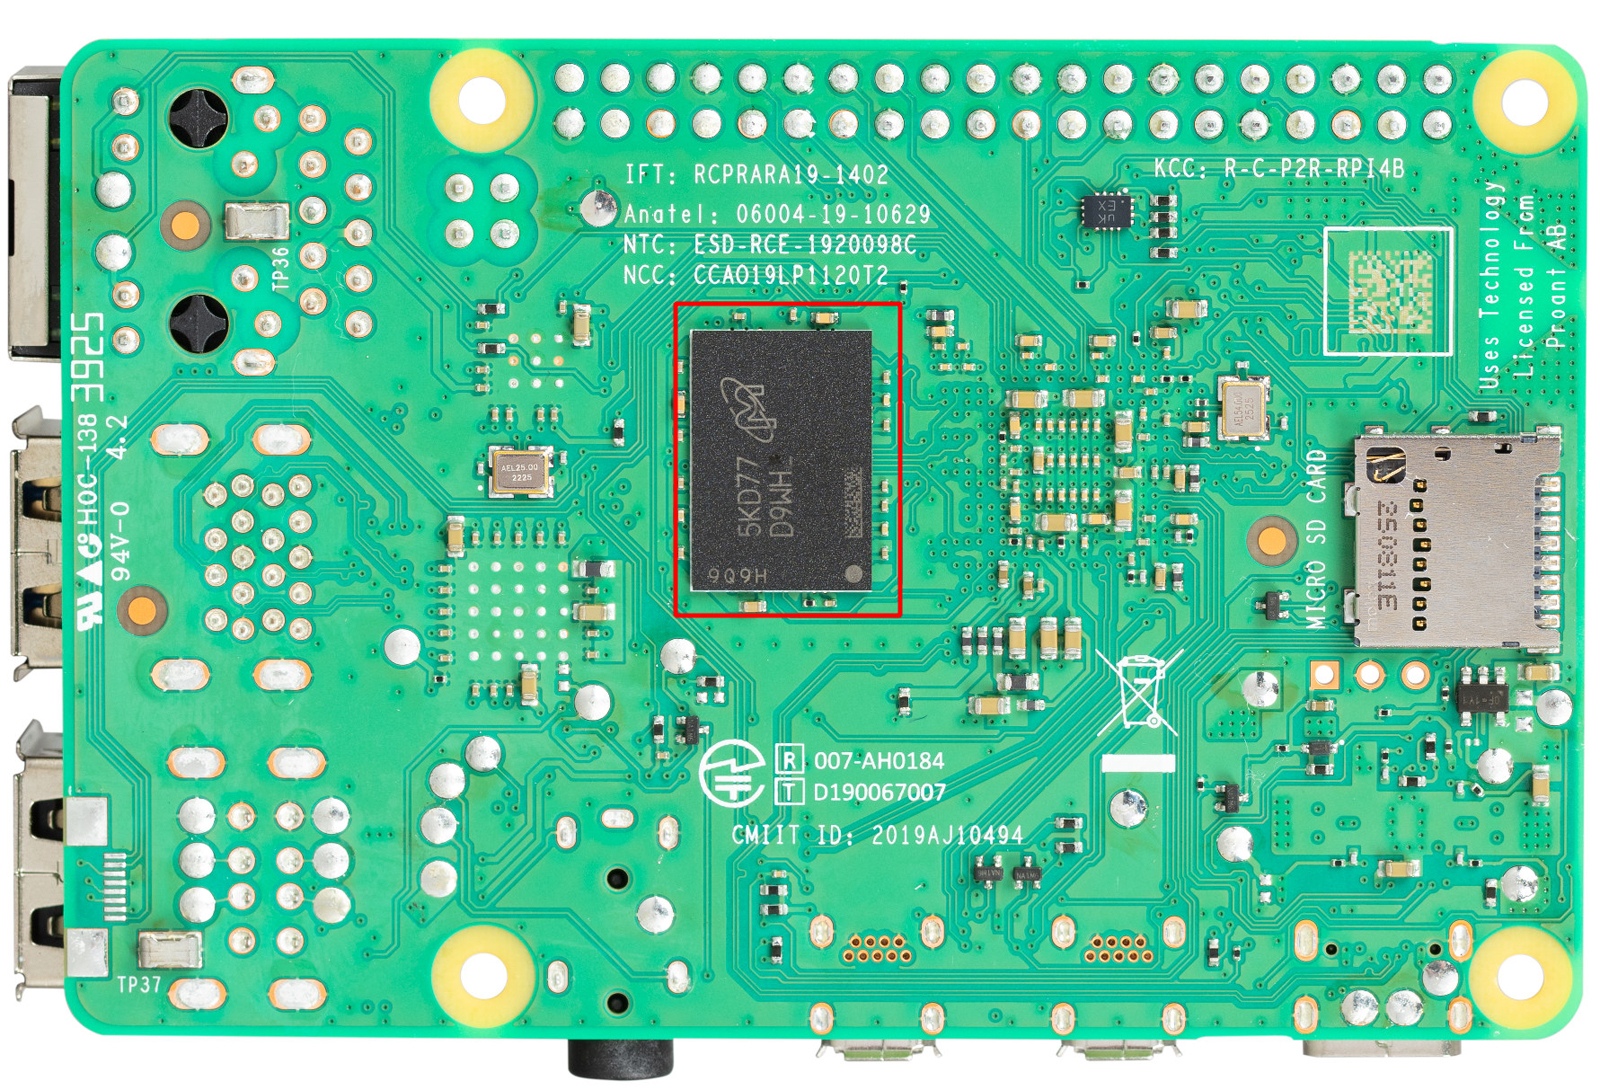
05.02.2026 [09:16], Руслан Авдеев
ICE — не айс: французская Capgemini продаст подразделение CGS, обслуживающее власти СШАФранцузская группа Capgemini, специализирующаяся на технологических проектах, намерена продать подразделение Capgemini Government Solutions (CGS). Оно выполняет некоторые работы по заказу правительства США, в т.ч. в рамках проекта оказания помощи Службе иммиграции и таможенного контроля (ICE), вызывающей немало критики, сообщает The Register. Головная компания уже заявила, что правовые ограничения, касающиеся контрактов с федеральными ведомствами, осуществляющими секретную деятельность в США, не позволяют руководству группы осуществлять надлежащий контроль над некоторыми аспектами деятельности дочерней структуры, чтобы та действовала в соответствии с целями группы. Отдельные представители французских властей также выразили недовольство тем, что Capgemini участвует в делах Министерства внутренней безопасности США и ICE, заявив, что это неприемлемо. Capgemini пообещала немедленно инициировать процесс продажи активов, что не должно вызвать значительных затрат — CGS приносила лишь 0,4 % от выручки группы в мире и менее 2 % — в США. При этом главное руководство Capgemini не слишком довольно выигранным CGS контрактом на «услуги по расследованию и проверке личных данных» с подразделением «Контроля за соблюдением условий содержания под стражей и депортациями» (Detention Compliance And Removals). 
Источник изображения: Megan Watson / Unsplash Контракт с Capgemini, судя по всему, способствует выполнению задач ICE, поэтому глава компании Айман Эззат (Aiman Ezzat) усомнился, что характер и масштаб работы CGS соответствуют тому, чем обычно занимается компания, работающая в сфере бизнеса и технологий. Также он подчеркнул, что в рамках специального соглашения о безопасности, дающего возможность выполнять засекреченные работы для правительства США, требуется отделение деятельности CGS от деятельности Capgemini в целом. Эззат подчеркнул, что это создаёт множество ограничений, поскольку группа Capgemini не имеет доступа к секретной информации, связанной с техническими операциями CGS в США в соответствии с американским законодательством. Пока нет данных о том, означает ли продажа CGS то, что организация не будет пользоваться интеллектуальной собственностью и другими активами Capgemini. Нет данных и о том, имеются ли покупатели на CGS и когда может состояться продажа. В 2024 финансовом году выручка Capgemini составила €22 млрд, поэтому, исходя из общедоступных данных, выручка CGS может составлять около €88 млн ($104 млн).
03.02.2026 [17:15], Руслан Авдеев
OpenAI не устроили чипы NVIDIA для инференса, теперь она ищет альтернативыПо данным многочисленных отраслевых источников, компания OpenAI недовольна некоторыми ИИ-чипами NVIDIA и с прошлого года ищет им альтернативы. Потенциально это усложнит отношения между крупнейшими игроками рынка на фоне бума ИИ, сообщает Reuters. Изменения стратегии OpenAI связаны с усилением акцента на инференсе. NVIDIA доминирует в нише ускорителей для обучения ИИ-моделей, но теперь инференс стал отдельным рынком с сильной конкуренцией. Решение OpenAI — вызов доминированию NVIDIA в сфере ИИ и препятствие $100-млрд сделки между компаниями, обеспечивающей разработчику чипов долю в ИИ-стартапе в обмен на доступ к передовым ускорителям. Предполагалось, что сделка будет закрыта за недели, но вместо этого переговоры ведутся месяцами. В то же время OpenAI заключила соглашение с AMD и Cerebras (её в своё время даже хотели купить) для получения «альтернативных» чипов, а также разрабатывает собственный ИИ-ускоритель при участии Broadcom. Amazon тоже не прочь предоставить OpenAI собственные ускорители, равно как и Google. Изменение планов OpenAI изменило и потребности в вычислительных мощностях и замедлило переговоры с NVIDIA. 
Источник изображения: Robin Jonathan Deutsch / Unsplash В минувшую субботу глава NVIDIA Дженсен Хуанг (Jensen Huang) опроверг слухи о проблемах с OpenAI, назвав их «чепухой» и подчеркнув, что клиенты продолжают выбирать NVIDIA для инференса, поскольку компания обеспечивает наилучшее соотношение производительности и совокупной стоимости владения, причём в больших масштабах. Отдельно представитель OpenAI заявлял, что компания полагается на NVIDIA для поставок большинства чипов для инференса, причём именно NVIDIA обеспечивает наилучшую производительность на каждый вложенный доллар. Глава OpenAI Сэм Альтман (Sam Altman) отметил, что NVIDIA выпускает «лучшие чипы в мире» и есть надежда, что OpenAI останется её «гигантским» клиентом очень долгое время. При этом, как сообщает Reuters со ссылкой на семь источников, OpenAI не удовлетворена производительностью инференса, на которую способны чипы NVIDIA. В частности, речь идёт о специализированных задачах вроде разработки ПО с помощью ИИ и коммуникаций ИИ с другим ПО. По данным одного из источников, компании понадобится новое аппаратное обеспечение, которое в конечном счёте обеспечит в будущем порядка 10 % вычислительных мощностей для инференса. 
Источник изображения: OpenAI OpenAI обсуждала возможности работы с ИИ-стартапами, включая Cerebras и Groq для обеспечения чипов с более быстрым инференсом, но NVIDIA фактически поглотила Groq на $20 млрд, что привело к прекращению переговоров с компанией. Хотя формально речь идёт неэксклюзивном лицензировании технологий Groq, что в теории позволяет сторонним компаниям получить доступ к решениям Groq, фактически все разработчики перешли в NVIDIA, а оставшаяся небольшая команда отвечает за выполнение облачных контрактов с имеющимися заказчиками. Чипы NVIDIA хорошо подходят для обработки больших объёмов данных при обучении больших ИИ-моделей вроде тех, что стоят за ChatGPT. Тем не менее прогресс требует массового использования уже обученных моделей для дальнейшего инференса и ИИ-рассуждений. Как сообщается, OpenAI с 2025 года ищет альтернативы ускорителям NVIDIA с упором на компании, создающие чипы с большими объёмами интегрированной SRAM. Maia 200 от Microsoft, по-видимому, компании не очень подходит. 
Источник изображения: Hermann Wittekopf - kmkb / Unsplash Инференс моделей более требователен к памяти, чем обучение, а вычислительная нагрузка, наоборот, не так велика. В тоге нередко на доступ к данным уходит больше времени, чем на расчёты. NVIDIA и AMD полагаются на внешнюю память, что замедляет соответствующие процессы общения с чат-ботами. В OpenAI проблемы отметили при эксплуатации системы Codex, активно продвигаемой компанией для создания кода. В компании считают, что некоторые слабости системы связаны именно с оборудованием NVIDIA. Конкуренты OpenAI полагаются на альтернативное оборудование. Anthropic активно использует AWS Trainium и Google TPU, а Google уже много лет использует свои TPU, которые с недавних пор готова отдавать на сторону. TPU оптимизированы в том числе для инференса и в некоторых отношениях более производительны, чем GPU общего назначения AMD и NVIDIA. Когда OpenAI недвусмысленно выразила отношение к технологиям NVIDIA, та предложила компаниям, создающим ускорители с упором на SRAM, включая Cerebras и Groq, купить их бизнес. Cerebras отказалась и заключила прямую сделку с OpenAI. Groq вела переговоры с OpenAI о предоставлении вычислительных мощностей, что вызвало интерес у инвесторов, оценивших капитализацию компании на уровне $14 млрд.
03.02.2026 [15:41], Владимир Мироненко
Snowflake теперь будет сотрудничать с OpenAI напрямую, минуя MicrosoftКомпания Snowflake, специализирующаяся на облачных решениях для обработки данных с использованием ИИ, объявила о заключении партнёрского соглашения с OpenAI на сумму $200 млн с целью разработки и внедрения специализированных ИИ-решений для общих корпоративных клиентов. Сделка знаменует переход от прежнего доступа клиентов Snowflake к OpenAI при посредничестве Microsoft к прямым отношениям Snowflake с OpenAI. В рамках партнёрства модели OpenAI будут доступны в управляемом сервисе Snowflake Cortex AI и Snowflake Intelligence, что позволит 12,6 тыс. клиентов Snowflake создавать и развёртывать приложения и ИИ-агентов непосредственно на управляемых корпоративных данных во всех трёх основных публичных облаках. Эта сделка позиционирует OpenAI как одного из основных поставщиков моделей на платформе Snowflake, наряду с Anthropic, Meta✴ и Mistral AI, отметил ресурс SiliconANGLE. 
Источник изображения: Snowflake Как указано в пресс-релизе, основные преимущества партнёрства включают:
Партнёрство также распространяется на взаимное использование технологий внутри компаний. В Snowflake заявили, что OpenAI использует Snowflake в качестве платформы данных для отслеживания экспериментов и аналитики, а Snowflake задействует ChatGPT Enterprise для повышения производительности труда своих сотрудников и принятия решений. Сообщается, что несколько клиентов, включая платформу для дизайна Canva и производителя фитнес-браслетов WHOOP, уже используют совместное предложение для ускорения исследований, аналитики и принятия внутренних решений. Напомним, что в начале декабря Snowflake объявила о сделке с ИИ-лабораторией Anthropic на сумму $200 млн с целью обеспечения доступа клиентов к агентному ИИ в дополнение к их существующим данным. Объявление о сделке Snowflake и OpenAI сделано на фоне усиления конкуренции на рынке данных и ИИ, отметило агентство Reuters. Конкурент Snowflake — компания Databricks продолжает агрессивно масштабироваться. Недавно она привлекла $4 млрд инвестиций при оценке рыночной стоимости в $134 млрд для финансирования развития своей платформы Agent Bricks и растущего набора продуктов ИИ.
03.02.2026 [15:23], Руслан Авдеев
Сделка на триллион с четвертью: SpaceX приобрела xAIКомпания SpaceX Илона Маска (Elon Musk) приобрела основанный им же ИИ-стартап xAI. Рекордная сделка позволит реализовать амбиции мультимиллиардера в сфере освоения космоса и искусственного интеллекта. По данным Reuters, это одно из самых амбициозных слияний в технологическом секторе. По словам Маска, речь идёт не просто об очередной главе, а об очередном томе в истории SpaceX и xAI: «создать разумное солнце, чтобы понять Вселенную и распространить свет сознания до звёзд». По словам источника Reuters, в ходе сделки стоимость SpaceX оценивалась в $1 трлн, а xAI — $250 млрд. Сообщается, что инвесторы xAI получат акции SpaceX в обмен на акции xAI, по 0,1433 акции за каждую. Не исключается, что некоторые топ-менеджеры предпочтут обменять имеющиеся у них ценные бумаги на наличные, по $75,46 за акцию. Сделка ставит новый рекорд на рынке слияний и поглощений. Прежний более 25 лет удерживала Vodafone, в 2000 году купившая Mannesmann, тогда поглощение оценивалось в $203 млрд. Акции объединённой компании, согласно ожиданиям некоторых источников, будут оценены в $527/шт. Последние оценки капитализации SpaceX и xAI до сделки составляли $800 млрд и $230 млрд соответственно. По словам источников, знакомых с ситуацией, в этом году объединённая компания планирует IPO, и её оценка может составить по его результатам $1,5 трлн. 
Источник изображения: xAI Сделка — очередной шаг Маска на пути создания мегакорпорации-экосистемы, также включающей Tesla, Neuralink и Boring Company. У Маска уже есть опыт объединения подконтрольных ему предприятий: в 2025 году xAI поглотила социальную сеть X, в результате ИИ-стартап получил доступ к данным и медиаресурсам социальной платформы. В 2016 году акции Tesla использовались для покупки компании SolarCity, занимавшейся солнечной энергетикой. Конечно, сделка может привлечь пристальное внимание регуляторов и инвесторов, учитывая то, что Маск занимает руководящие роли в нескольких связанных компаниях. Кроме того, не исключено перемещение из компании в компанию специалистов, патентованных технологий и даже контрактов. SpaceX имеет контракты на миллиарды долларов с NASA, Министерством обороны США и другими американскими спецслужбами, которые в той или иной мере имеют полномочия по проверке подобных сделок на предмет угрозы национальной безопасности и других рисков. Стоит отметить, что слияние SpaceX и xAI происходит весьма своевременно. На днях появилась новость, что SpaceX попросила разрешение на запуск до 1 млн спутников для формирования космических ЦОД мощностью в сотни гигаватт. Компетенции xAI в этой сфере окажутся весьма кстати.
02.02.2026 [15:05], Руслан Авдеев
Oracle намерена взять в долг ещё $50 млрд на строительство ИИ ЦОД и уже выпустила новые облигации на $25 млрдУ инвесторов Oracle появился новый повод для беспокойства. Компания объявила о плане по привлечению $45–$50 млрд в 2026 году для расширения мощностей ИИ ЦОД, сообщает Silicon Angle. Облачный гигант объявил, что привлечёт заёмные средства и продаст часть акций. Это поможет удовлетворить спрос на вычислительные ресурсы со стороны OpenAI, Meta✴, AMD, NVIDIA, xAI, TikTok и др. Тем временем инвесторы всё настороженнее относятся к планам компаний осуществлять масштабные инвестиции в ИИ-инфраструктуру. Особенное беспокойство вызывает Oracle, взявшая немало кредитов для финансирования проектов ЦОД. После достижения рекордного максимума 10 сентября 2025 года акции компании показали рекордное же падение, упав более чем на 50 %. Это уже привело к сокращению рыночной капитализации компании более чем на $460 млрд. В минувшее воскресенье Oracle сообщила, что привлечёт половину необходимых средств за счёт выпуска ценных бумаг, обеспеченных акциями, а также обыкновенных акций, в т.ч. конвертируемых привилегированных акций, а также программы размещения акций на рынке. Вторую половину привлекут благодаря единовременному выпуску облигаций в начале 2026 года. В 2025 году компания уже привлекла $18 млрд за счёт выпуска корпоративных облигаций. 
Источник изображения: Aneta Pawlik/unsplash.com Одна из проблем отношений инвесторов с Oracle в том, что способность компании гасить долги, вероятно, будет зависеть от успехов OpenAI, обязавшейся потратить $300 млрд на облачную инфраструктуру Oracle. Впрочем, несмотря на рыночную капитализацию в $500 млрд, OpenAI пока лишь теряет миллиарды долларов ежегодно и не обнародовала чёткого плана по получению прибыли в долгосрочной перспективе. Всё зависит от возможностей привлекать частное финансирование. Именно это стало причиной того, что многие инвесторы скептически относятся к планам Oracle. Ранее в январе 2025 года на компанию подала в суд группа держателей облигаций, утверждающих, что понесла значительные убытки из-за сокрытия Oracle факта необходимости продажи дополнительных долговых обязательств для развития парка ЦОД, уже на $38 млрд. Пока цена акций Oracle стремительно падает, инвесторы в панике скупают кредитные дефолтные свопы (CDS), т.е. фактически страховку от невыполнения компанией долговых обязательств. В результате стоимость страховки от дефолта компании стала самой дорогой за более чем пять лет — имеющие средства на финансирование этого бизнеса сомневаются в кредитоспособности компании. Впрочем, эксперты рынка не настолько обеспокоены расходами компании на инфраструктуру, поскольку рассчитывают на жизнеспособность её долгосрочных инвестиций независимо от дальнейшей судьбы OpenAI. В январе 2026 года, на фоне слухов о том, что один из ключевых инвесторов Blue Owl не стал финансировать ЦОД за $10 млрд в Мичигане, компания Constellation Research заявила, что Oracle, вероятно, сможет найти альтернативных инвесторов. Даже если случится худшее и OpenAI не справится с выполнением своих обязательств перед Oracle, вместо неё найдутся много покупателей мощностей из числа корпоративных клиентов. Заявляется, что корпоративные траты на ИИ больше не будут конкурировать с пользовательскими тратами на ИИ, цены на токены значительно снизятся, поэтому ИИ станет гораздо доступнее для всех. Корпоративные клиенты и облачные провайдеры только выиграют от роста бизнеса, это будет выгодно и для долгосрочных инвесторов. UPD 03.02.2026: в двух отдельных документах, поданных в Комиссию по ценным бумагам и биржам США (SEC), Oracle объявила о заключении соглашения о распределении акций на сумму $20 млрд и выпуске облигаций на сумму $25 млрд со сроком погашения в 2029 году. Попутно она публично прокомментировала слухи о возможных проблемах с OpenAI: «Сделка между NVIDIA и OpenAI никак не повлияет на наши финансовые отношения с OpenAI. Мы по-прежнему абсолютно уверены в способности OpenAI привлекать средства и выполнять свои обязательства».
02.02.2026 [15:00], Руслан Авдеев
Корпорация XxX: Илон Маск задумал объединить X, xAI и SpaceXНа минувшей неделе заключение сделок в сфере ИИ резко ускорилось. Судя по всему, речь может идти о начале периода высокой активности на соответствующем рынке и одним из ключевых игроков выступит Илон Маск (Elon Musk), строящий настоящую технологическую империю, сообщает Silicon Angle. Один из самых обсуждаемых сюжетов — возможное создание мультимиллиардером мегакорпорации из своих компаний. По данным нескольких СМИ, Маск раздумывает над возможностью объединения xAI, которой уже принадлежит соцсеть X, с космической компанией SpaceX с последующим выходом на IPO. Сама SpaceX намерена получить разрешение на размещение в космосе до миллиона дата-центров. В общую структуру может попасть и Tesla. По словам одного из инвесторов, потенциальная структура может считаться «Berkshire Hathaway XXI века». Тем временем Anthropic ищет всё новые источники финансирования. Компания обсуждает инвестиции на $20 млрд с Sequoia Capital, Coatue и, возможно, NVIDIA и Microsoft. OpenAI тоже ведёт переговоры с Amazon, NVIDIA, SoftBank и Microsoft о привлечении $60 млрд и больше, обсуждается и возможность выхода на IPO ближе к концу 2026 года. При этом The Wall Street Journal сообщает, что вероятное финансирование OpenAI компанией NVIDIA на $100 млрд приостановлено, хотя сам глава NVIDIA Дженсен Хуанг (Jensen Huang) это опровергает. Активное участие в связанных с искусственным интеллектом сделках начала принимать и компания Apple. Не так давно она приобрела израильский ИИ-стартап Q.ai приблизительно за $2 млрд — довольно крупное для её бизнес-концепции приобретение. Это косвенно свидетельствует об интересе Apple к ИИ-разработкам для носимых устройств, в чём нет ничего неожиданного. 
Источник изображения: Rita Morais/unsplash.com Впрочем, эксперты и участники рынка не устают предупреждать о рисках ИИ. Глава Anthropic Дарио Амодеи (Dario Amodei) выпустил длинное эссе, в котором пришёл к выводу, что человечество, вероятно, не готово к наступлению эры ИИ. Что касается более приземлённых прогнозов, аналитики IT-рынка Дэйв Велланте (Dave Vellante) и Эрик Брэдли (Erik Bradley) предполагают, что в 2026 году вложения в ИИ могут начать реально окупаться. При этом, по их мнению, традиционные модели SaaS, возможно, ожидают сложности, хотя некоторые компании вроде Snowflake могут стать исключениями. Наконец, ещё одна неутешительная новость — по их мнению, цены на оборудование, вероятно, продолжат расти. Главными бенефициарами гонки ИИ являются не столько разработчики систем искусственного интеллекта, сколько компании, поставляющие инструменты для них — Samsung, Sandisk, Western Digital, Seagate, ASML и др. отмечают высокий спрос на свои комплектующие, оборудование и сопутствующие технологии и чувствуют себя весьма уверенно. Про NVIDIA и говорить нечего. В то же время инвесторы охладели к акциям крупных поставщиков ПО корпоративного уровня. Ценные бумаги ServiceNow, SAP и Microsoft подешевели, несмотря на неплохие отчёты. В основном это происходит из-за инвесторов, которые опасаются, что ИИ заменит часть программных продуктов. Впрочем, Велланте предполагает, что крупные игроки смогут адаптироваться благодаря востребованности своих программ. Например, IBM сумела превзойти прогнозы Уолл-Стрит благодаря росту продаж ПО и инструментов для ИИ. С другой стороны, Amazon (AWS) объявила о намерении сократить ещё тысячи сотрудников. Предполагается, что такие меры будут приниматься не на поквартальной основе, но прекратится ли серия увольнений, можно будет увидеть уже через несколько месяцев. Oracle, несколько потерявшей доверие инвесторов, предлагается уволить 20–30 тыс. сотрудников и продать непрофильные активы. UPD: Маск подтвердил переговоры о слиянии SpaceX и xAI.
02.02.2026 [09:19], Сергей Карасёв
Карта на прибавление «ума»: M5Stack выпустила для Raspberry Pi 5 ИИ-ускоритель с 8 Гбайт RAMКомпания M5Stack, по сообщению CNX Software, выпустила комплект AI-88502 LLM Accelerator M.2 Kit — это ИИ-ускоритель для одноплатного компьютера Raspberry Pi 5, предназначенный для работы с большими языковыми моделями (LLM) и приложениями машинного зрения. Новинка представляет собой альтернативу изделию Raspberry Pi AI HAT+ 2. Основой анонсированного решения служит модуль M5Stack LLM-8850 формата M.2 M-Key 2242 с интерфейсом PCIe 2.0 x2. Он оснащён чипом Axera AX8850 с восемью ядрами Cortex-A55 с частотой 1,7 ГГц и нейропроцессорным узлом (NPU), обеспечивающим ИИ-производительность до 24 TOPS на операциях INT8. Встроенный VPU-блок предоставляет возможность кодирования и декодирования видеоматериалов H.264/H.265 в формате 8К со скоростью соответственно 30 и 60 к/с. В оснащение входят 8 Гбайт LPDDR4x-4266. Модуль имеет размеры 42,6 × 24,0 × 9,7 мм и весит 14,7 г. Максимальное энергопотребление — 7 Вт. 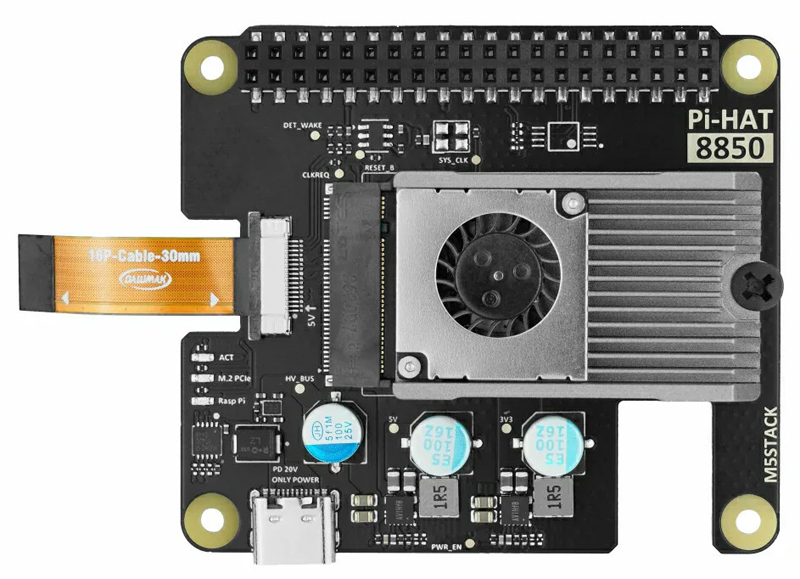
Источник изображений: CNX Software Изделие M5Stack LLM-8850 устанавливается на плату-адаптер Pi HAT 8850. Она оснащена 16-контактным коннектором FFC PCIe 2.0/3.0 x1 и 40-контактной колодкой GPIO. Питание 9/12/20 В подаётся через разъём USB Type-C PD 3.0. Габариты платы составляют 65,0 × 58,0 × 12,7 мм, масса — 31,9 г. Диапазон рабочих температур простирается от 0 до +60 °C. В комплект также входят кулер с вентилятором и радиатором для охлаждения модуля М.2 и крепёж для монтажа на одноплатный компьютер Raspberry Pi 5. 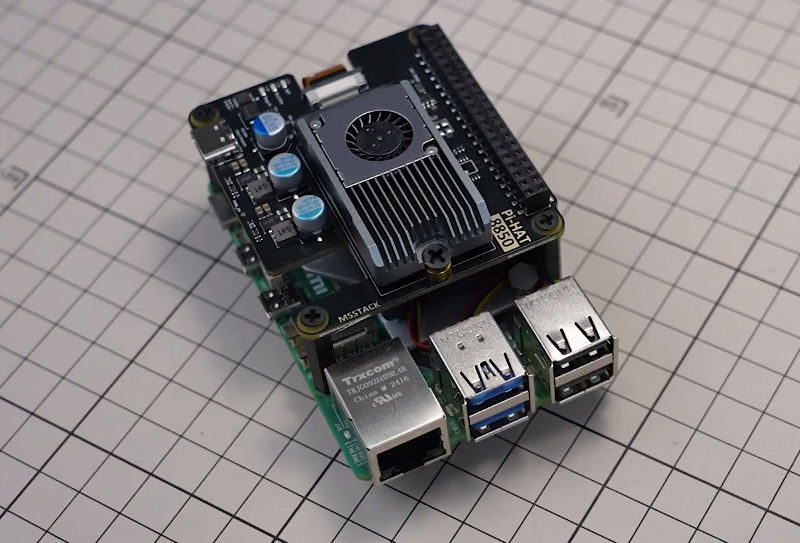 Набор M5Stack AI-88502 LLM Accelerator M.2 Kit предлагается по цене $215. Заявлена возможность использования следующих ИИ-моделей:
01.02.2026 [11:55], Сергей Карасёв
Южнокорейский стартап FuriosaAI начал массовое производство ИИ-ускорителей RNGDЮжнокорейский стартап FuriosaAI объявил о начале серийного выпуска ИИ-ускорителей RNGD и серверов NXT RNGD на их основе. Отмечается, что благодаря тесному партнёрству с TSMC, SK hynix и другими отраслевыми игроками, включая ASUS, сформирована стабильная производственная и логистическая цепочка, а новые продукты доступны корпоративным заказчикам по всему миру. ИИ-ускоритель RNGD выполнен в виде карты расширения PCIe 5.0 x16: он оснащён 48 Гбайт HBM3 с пропускной способностью до 1,5 Тбайт/с и 256 Мбайт SRAM с пропускной способностью 384 Тбайт/с. Показатель TDP не превышает 180 Вт. Заявленная производительность достигает 512 Тфлопс на операциях INT8. В свою очередь, система NXT RNGD формата 4U несёт на борту восемь карт RNGD. Энергопотребление находится на уровне 3 кВт. Утверждается, что в стандартную серверную стойку с воздушным охлаждением можно установить пять экземпляров NXT RNGD, что обеспечит ИИ-быстродействие до 20 Пфлопс (INT8). 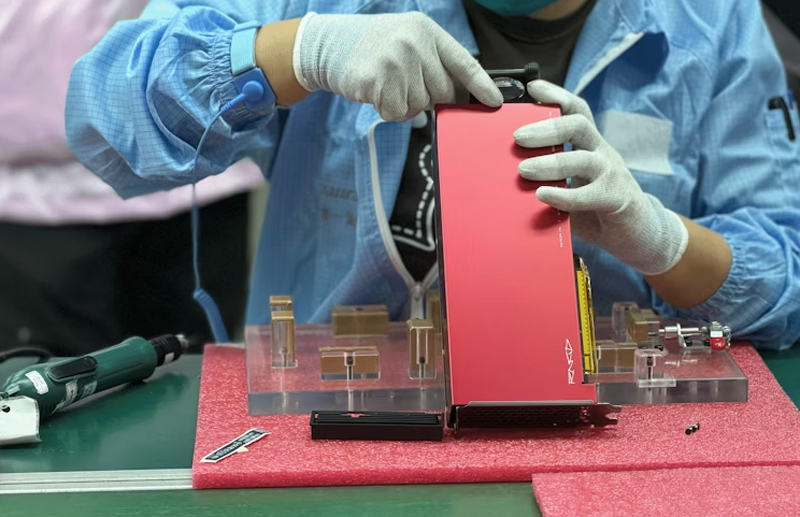
Источник изображений: FuriosaAI Как подчёркивает FuriosaAI, современные ИИ-модели требуют колоссальных вычислительных мощностей, но подавляющее большинство корпоративных дата-центров имеют воздушное охлаждение, а их мощность ограничена 15 кВт на стойку. Поэтому для использования огромного количества GPU-ускорителей с показателем TDP до 600 Вт и более требуется дорогостоящая и трудоёмкая модернизация инфраструктуры. Применение изделий RNGD позволяет решить проблему. По заявлениям FuriosaAI, её решения обеспечивает в 3,5 раза большую вычислительную плотность, чем системы на базе NVIDIA H100 в стандартных средах.  Для ускорителей RNGD доступен полнофункциональный комплект разработки SDK. Говорится о поддержке популярных ИИ-моделей, таких как Qwen 2 и Qwen 2.5. Объём первой изготовленной партии изделий составил 4000 единиц.
29.01.2026 [16:38], Владимир Мироненко
Microsoft превысила прогнозы Уолл-стрит, но её акции упали из-за замедления роста облачных сервисовMicrosoft объявила результаты за II квартал 2026 финансового года, закончившийся 31 декабря 2025 года. Несмотря на то, что результаты компании превысили прогнозы Уолл-стрит, её акции упали на 7 % на внебиржевых торгах в среду после сообщения о замедлении роста облачных сервисов, пишет ресурс CNBC. Скорректированная прибыль (Non-GAAP) Microsoft на разводнённую акцию составила $4,14 при объёме продаж в $81,27 млрд, в то время как аналитики, опрошенные LSEG, ожидали $3,97 скорректированной прибыли при выручке в размере $80,27 млрд. Microsoft уточнила, что скорректированная прибыль не включает влияние инвестиций компании в OpenAI. Согласно отчёту Microsoft, её выручка за второй финансовый квартал выросла на 16,7 % по сравнению с аналогичным периодом предыдущего финансового года. Чистая прибыль (GAAP) составила $38,46 млрд или $5,16 на акцию, что на 60 % выше показателя годом ранее в $24,11 млрд или $3,23 на акцию. Валовая маржа компании была самой низкой за три года, составив чуть более 68 %. 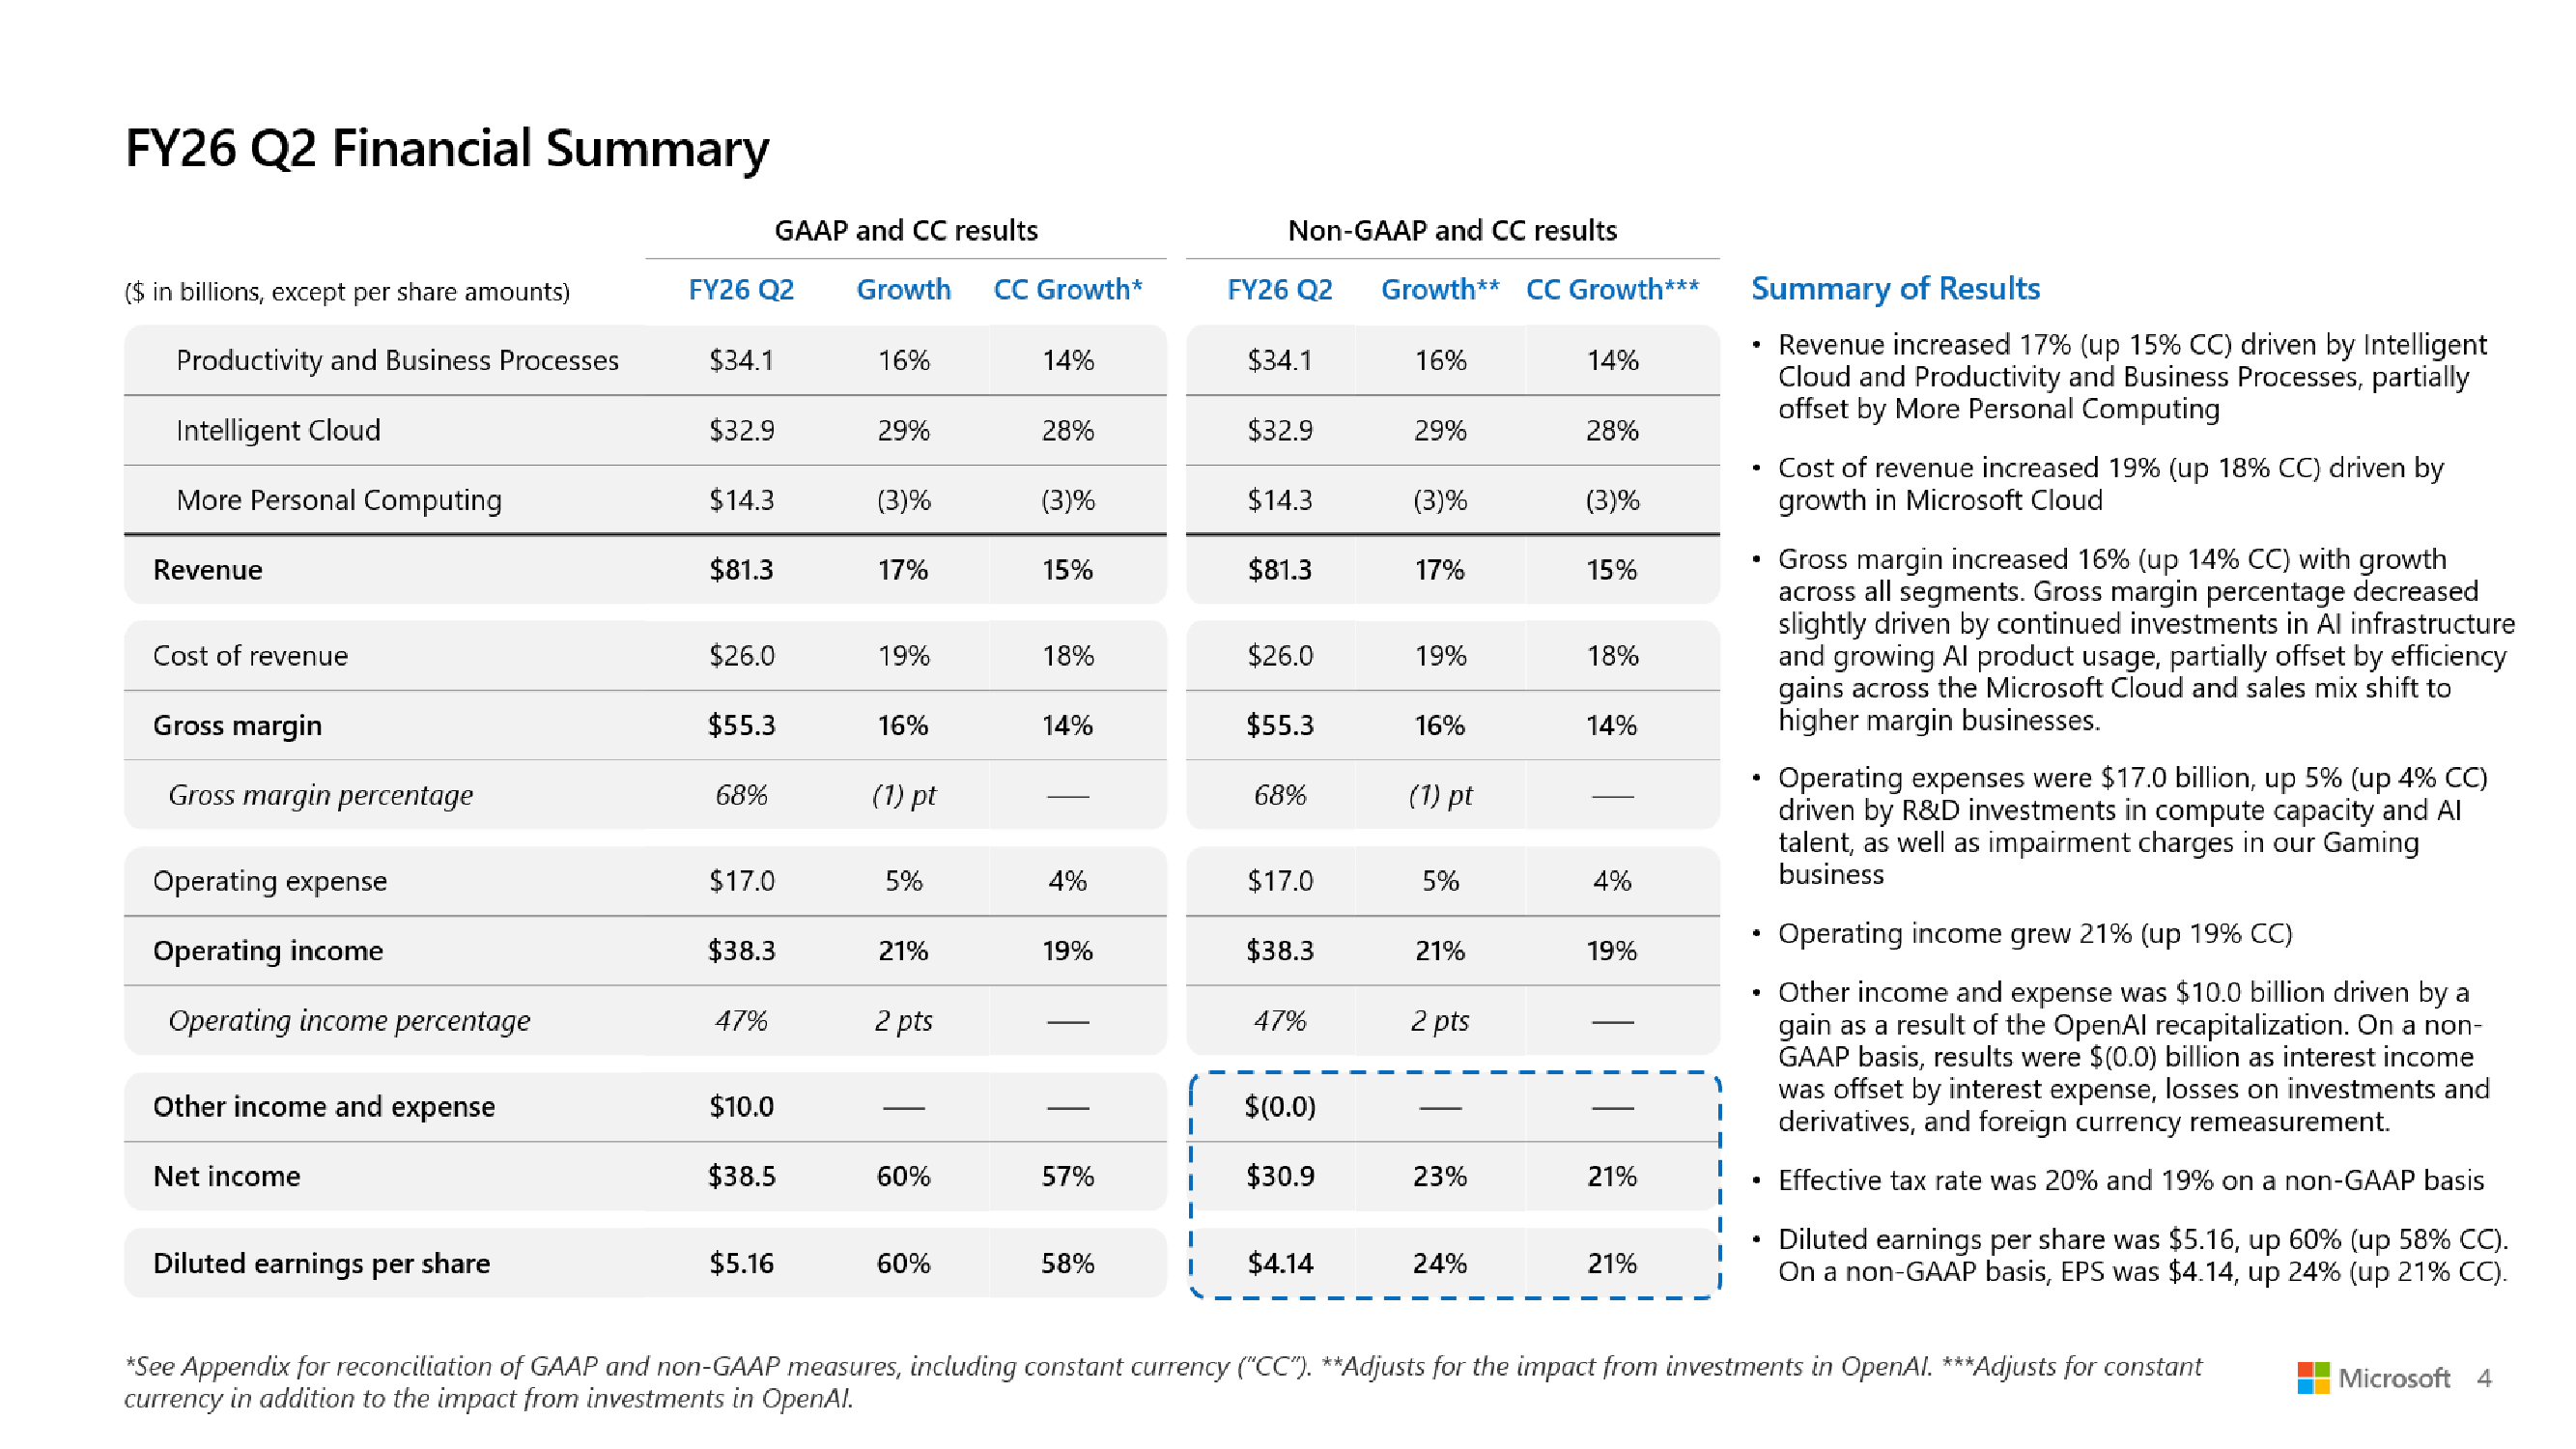
Источник изображений: Microsoft «Выручка Microsoft Cloud в этом квартале превысила $50 млрд, что отражает высокий спрос на наш портфель услуг», — сообщила Эми Худ (Amy Hood), исполнительный вице-президент и главный финансовый директор Microsoft, добавив, что компания превзошла ожидания по выручке, операционной прибыли и прибыли на акцию. Выручка Microsoft Cloud выросла на 26 % до $51,5 млрд, а оставшиеся коммерческие обязательства компании по исполнению контрактов, представляющие собой незаработанную выручку и суммы, которые будут признаны в качестве выручки позже, выросли на 110 % до $625 млрд. Это стало возможным благодаря оставшимся коммерческим обязательствам OpenAI перед Microsoft в области облачных сервисов на сумму $250 млрд в течение квартала. Microsoft заявила, что 45 % оставшихся коммерческих обязательств связаны с OpenAI, а оставшаяся часть суммы выросла на 28 %. 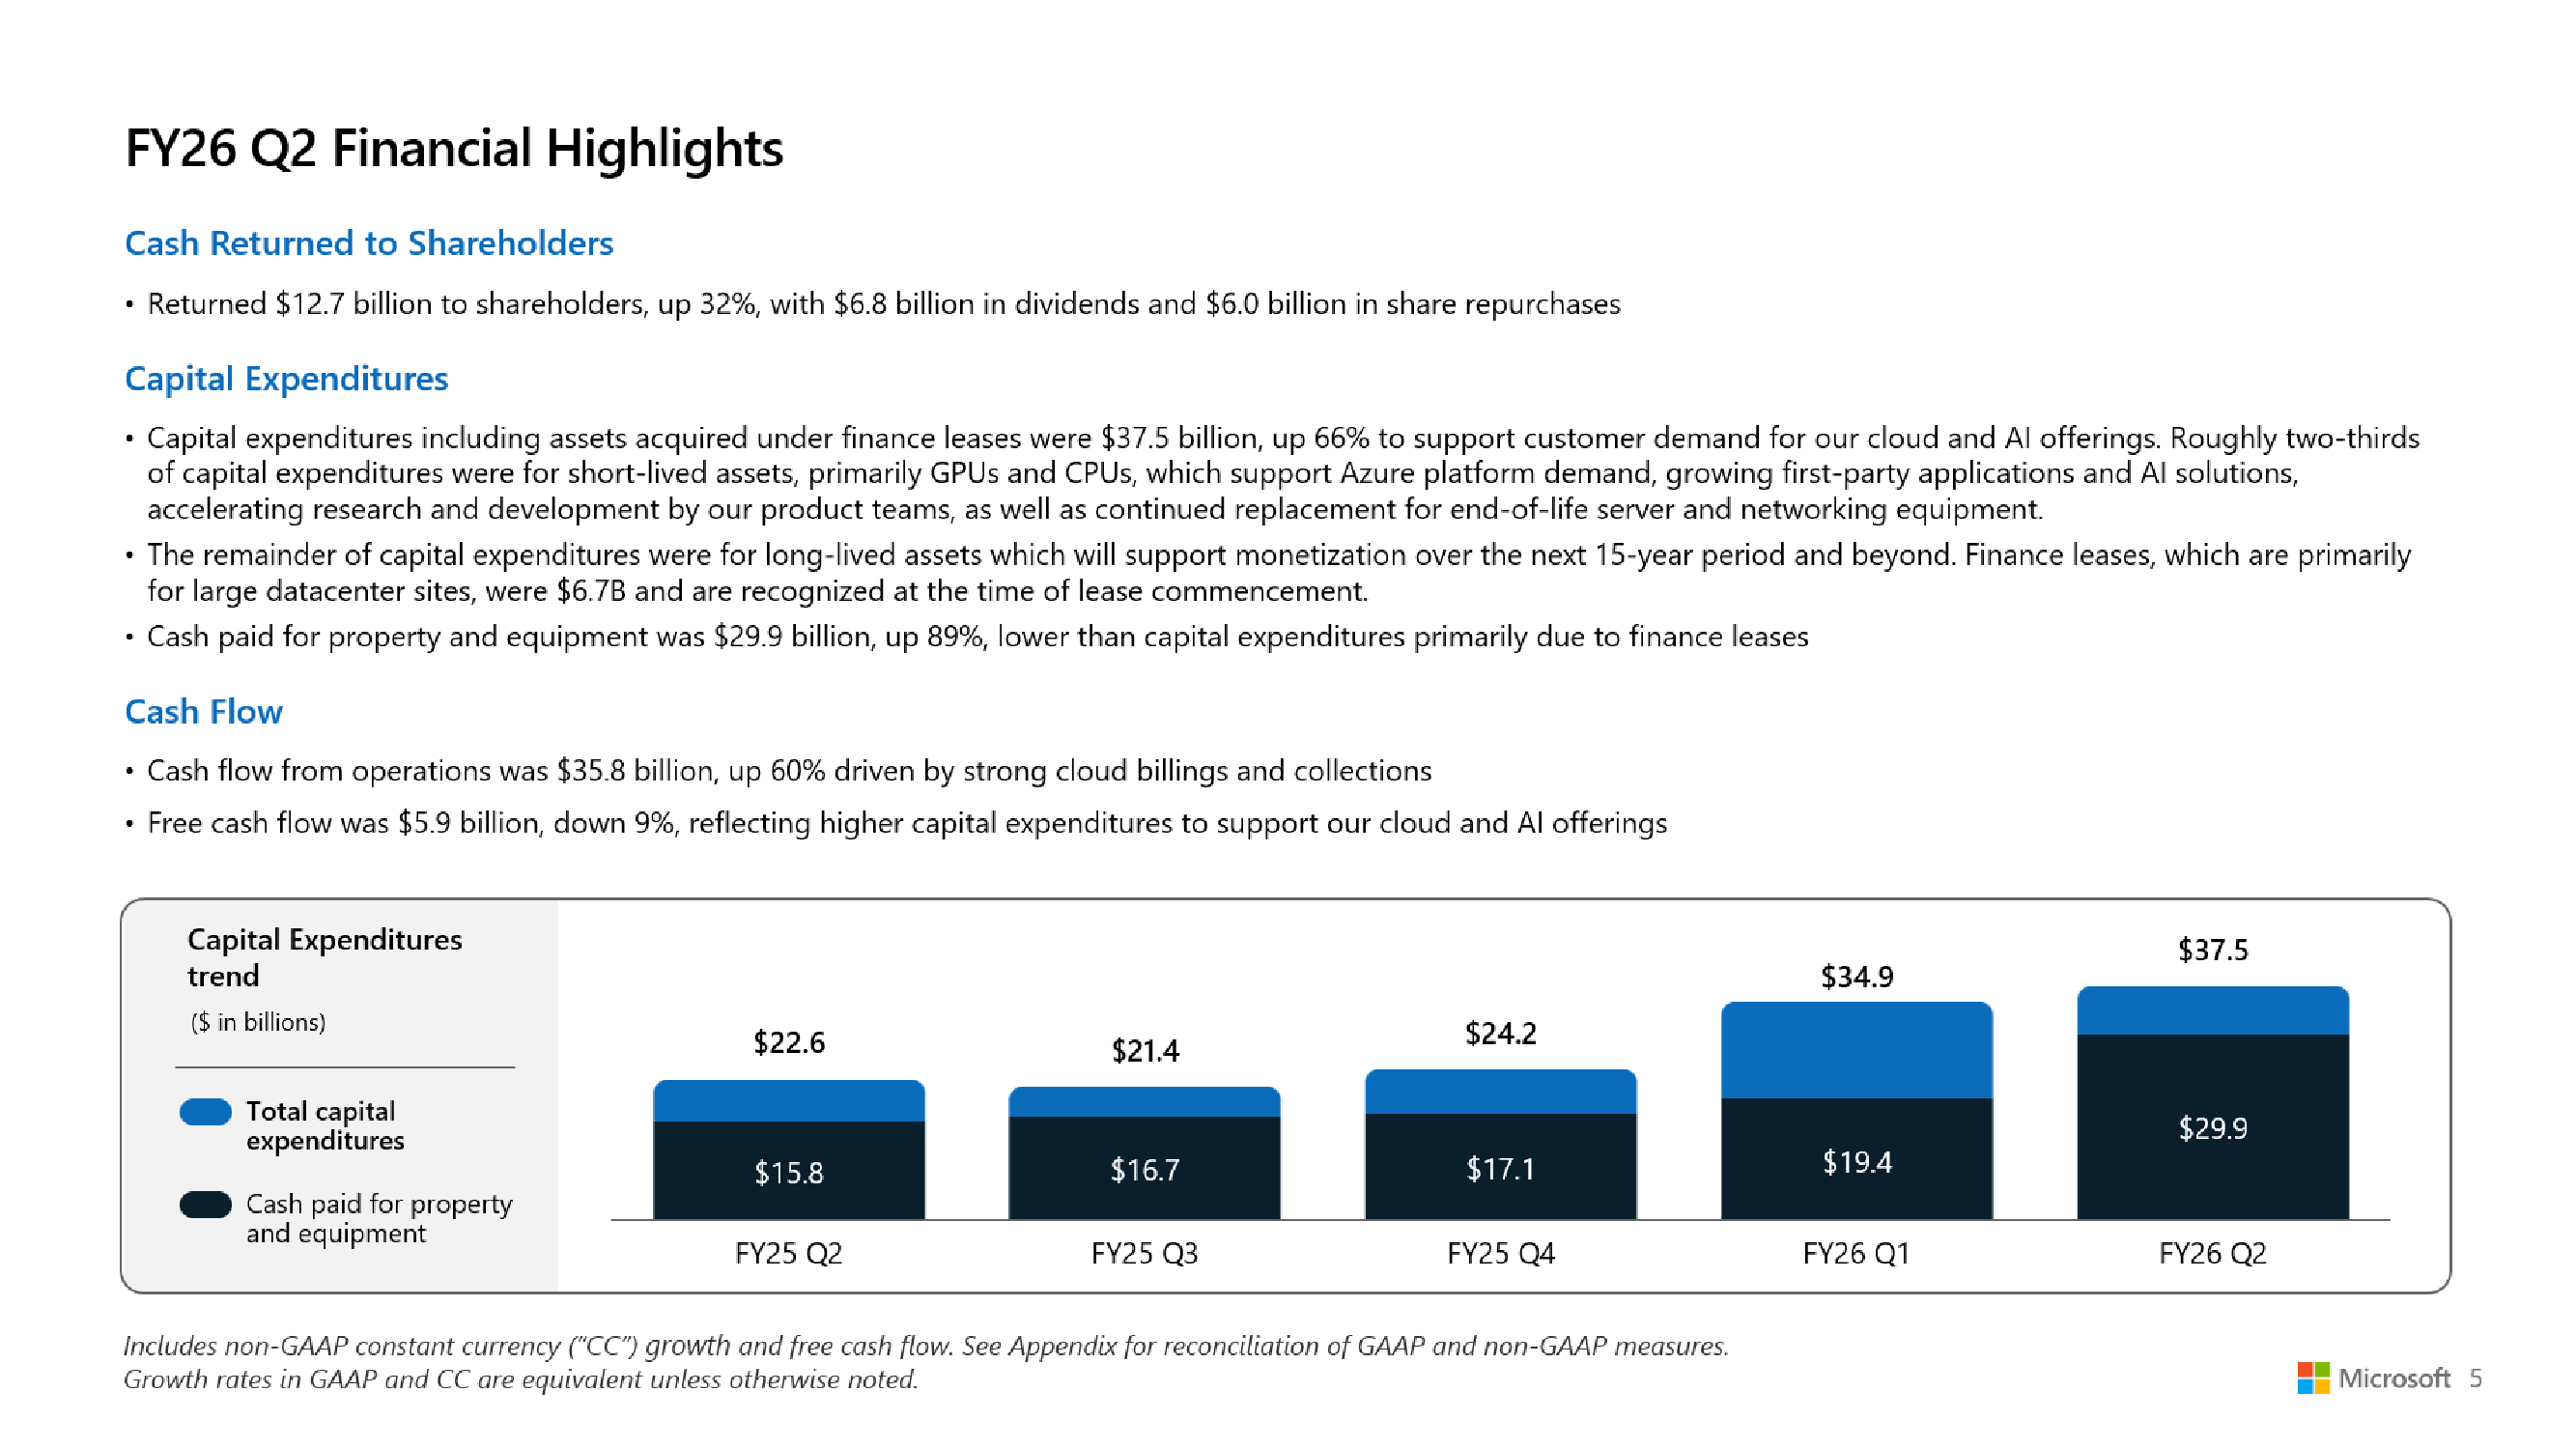 «Портфель заказов действительно хорош, но информация о том, что OpenAI составляет 45 % от их портфеля, возвращает нас к вопросу: сможет ли OpenAI достичь этих финансовых целей, чтобы расплатиться с Oracle, Microsoft и многими другими поставщиками?» — задался вопросом аналитик Jefferies Брент Тилл (Brent Thill) в программе Closing Bell Overtime на CNBC. Остальная часть оставшихся обязательств по коммерческому выполнению контрактов «больше, чем у большинства конкурентов, более диверсифицирована, чем у большинства конкурентов, и, честно говоря, я думаю, что мы очень уверены в этом», — сказала Эми Худ. Она отметила, что Microsoft остаётся «мастштабным поставщиком» для OpenAI. Microsoft сообщила, что чистые убытки от инвестиций в OpenAI составила $7,58 млрд, или $1,02 на акцию. Компания также отметила, что её прочие доходы во II финансовом квартале составили $9,97 млрд, что обусловлено рекапитализацией OpenAI, пишет ресурс Constellationr. 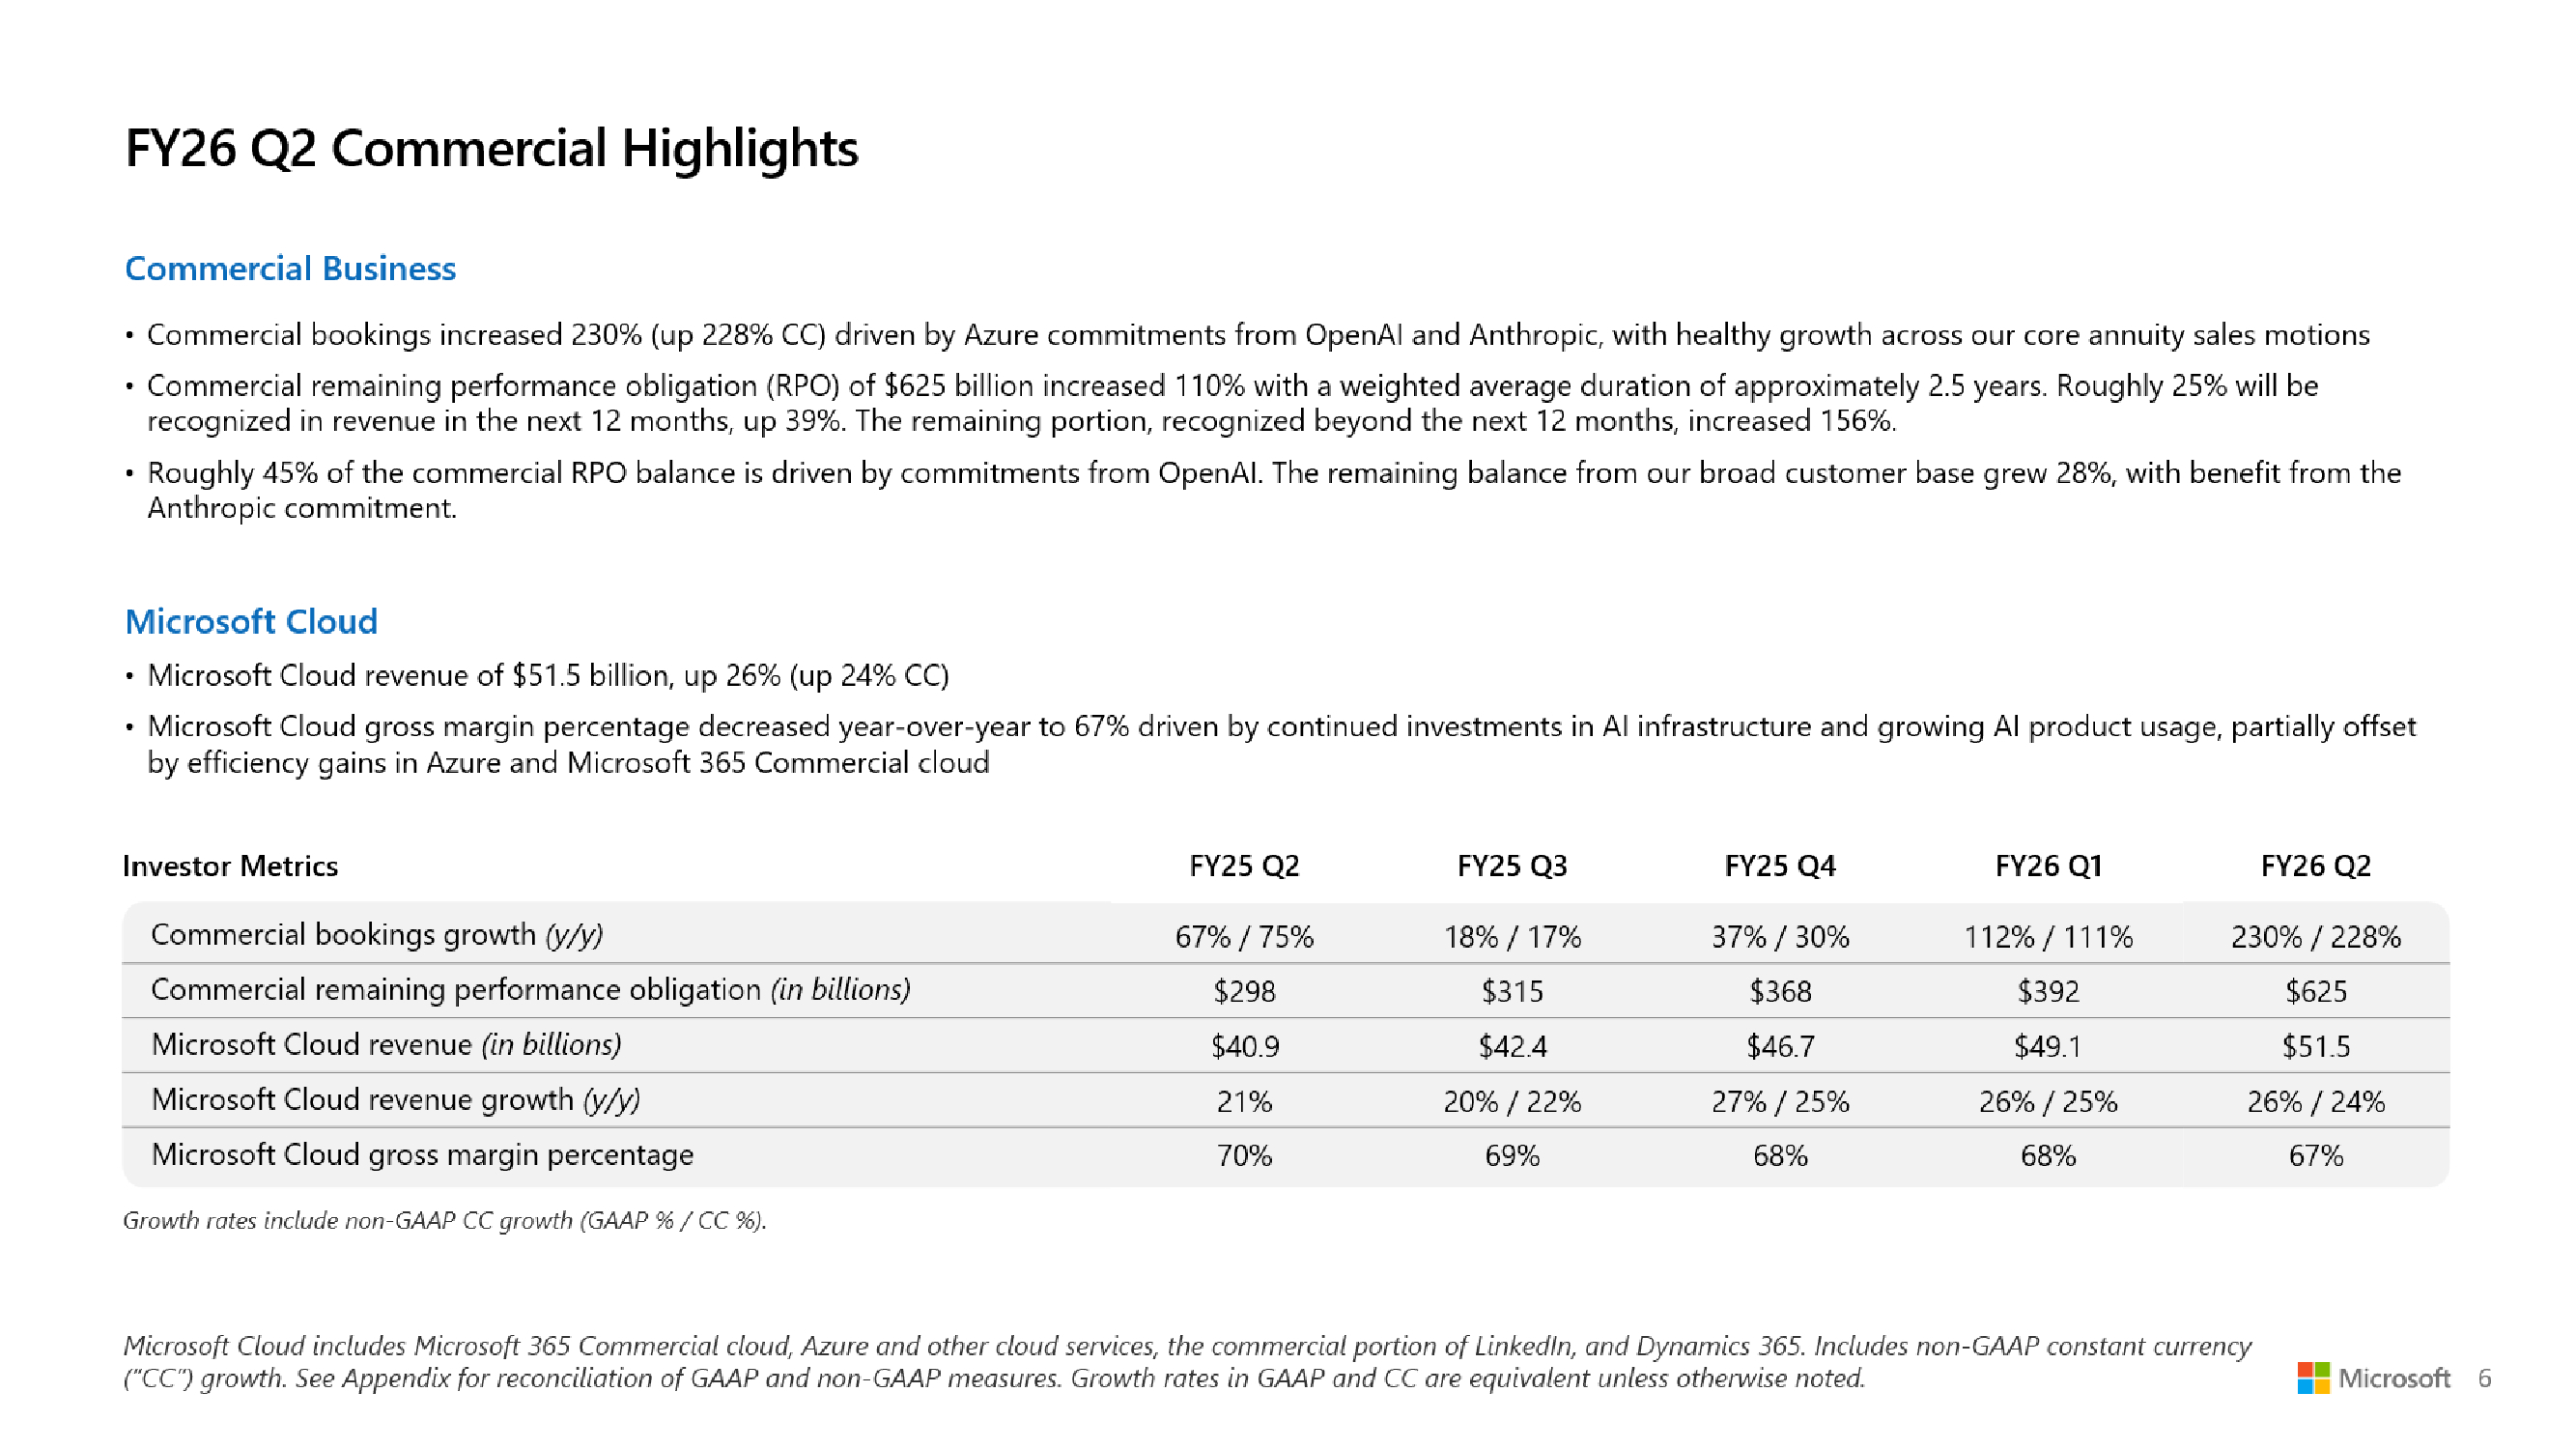 Сегмент Microsoft Intelligent Cloud, включающий облачную инфраструктуру Azure, принес $32,91 млрд выручки (рост 29 %), что больше консенсус-прогноза StreetAccount в размере $32,40 млрд. Рост Azure и других облачных сервисов составил 39 % по сравнению с 40-% ростом в I финансовом квартале. Аналитики, опрошенные StreetAccount и CNBC, ожидали рост на 39,4 и 38,9 % соответственно. Выручка в сегменте «Производительность и бизнес-процессы» (Microsoft Productivity and Business Processes) выросла на 16 % до $34,12 млрд, что выше консенсус-прогноза в $33,48 млрд аналитиков, опрошенных StreetAccount. Доход от облачного сервиса Microsoft 365 увеличился на 17 %, от потребительского облачного сервиса Microsoft 365 — на 29 %, от LinkedIn — на 11 %, от Dynamics 365 — на 19 %. 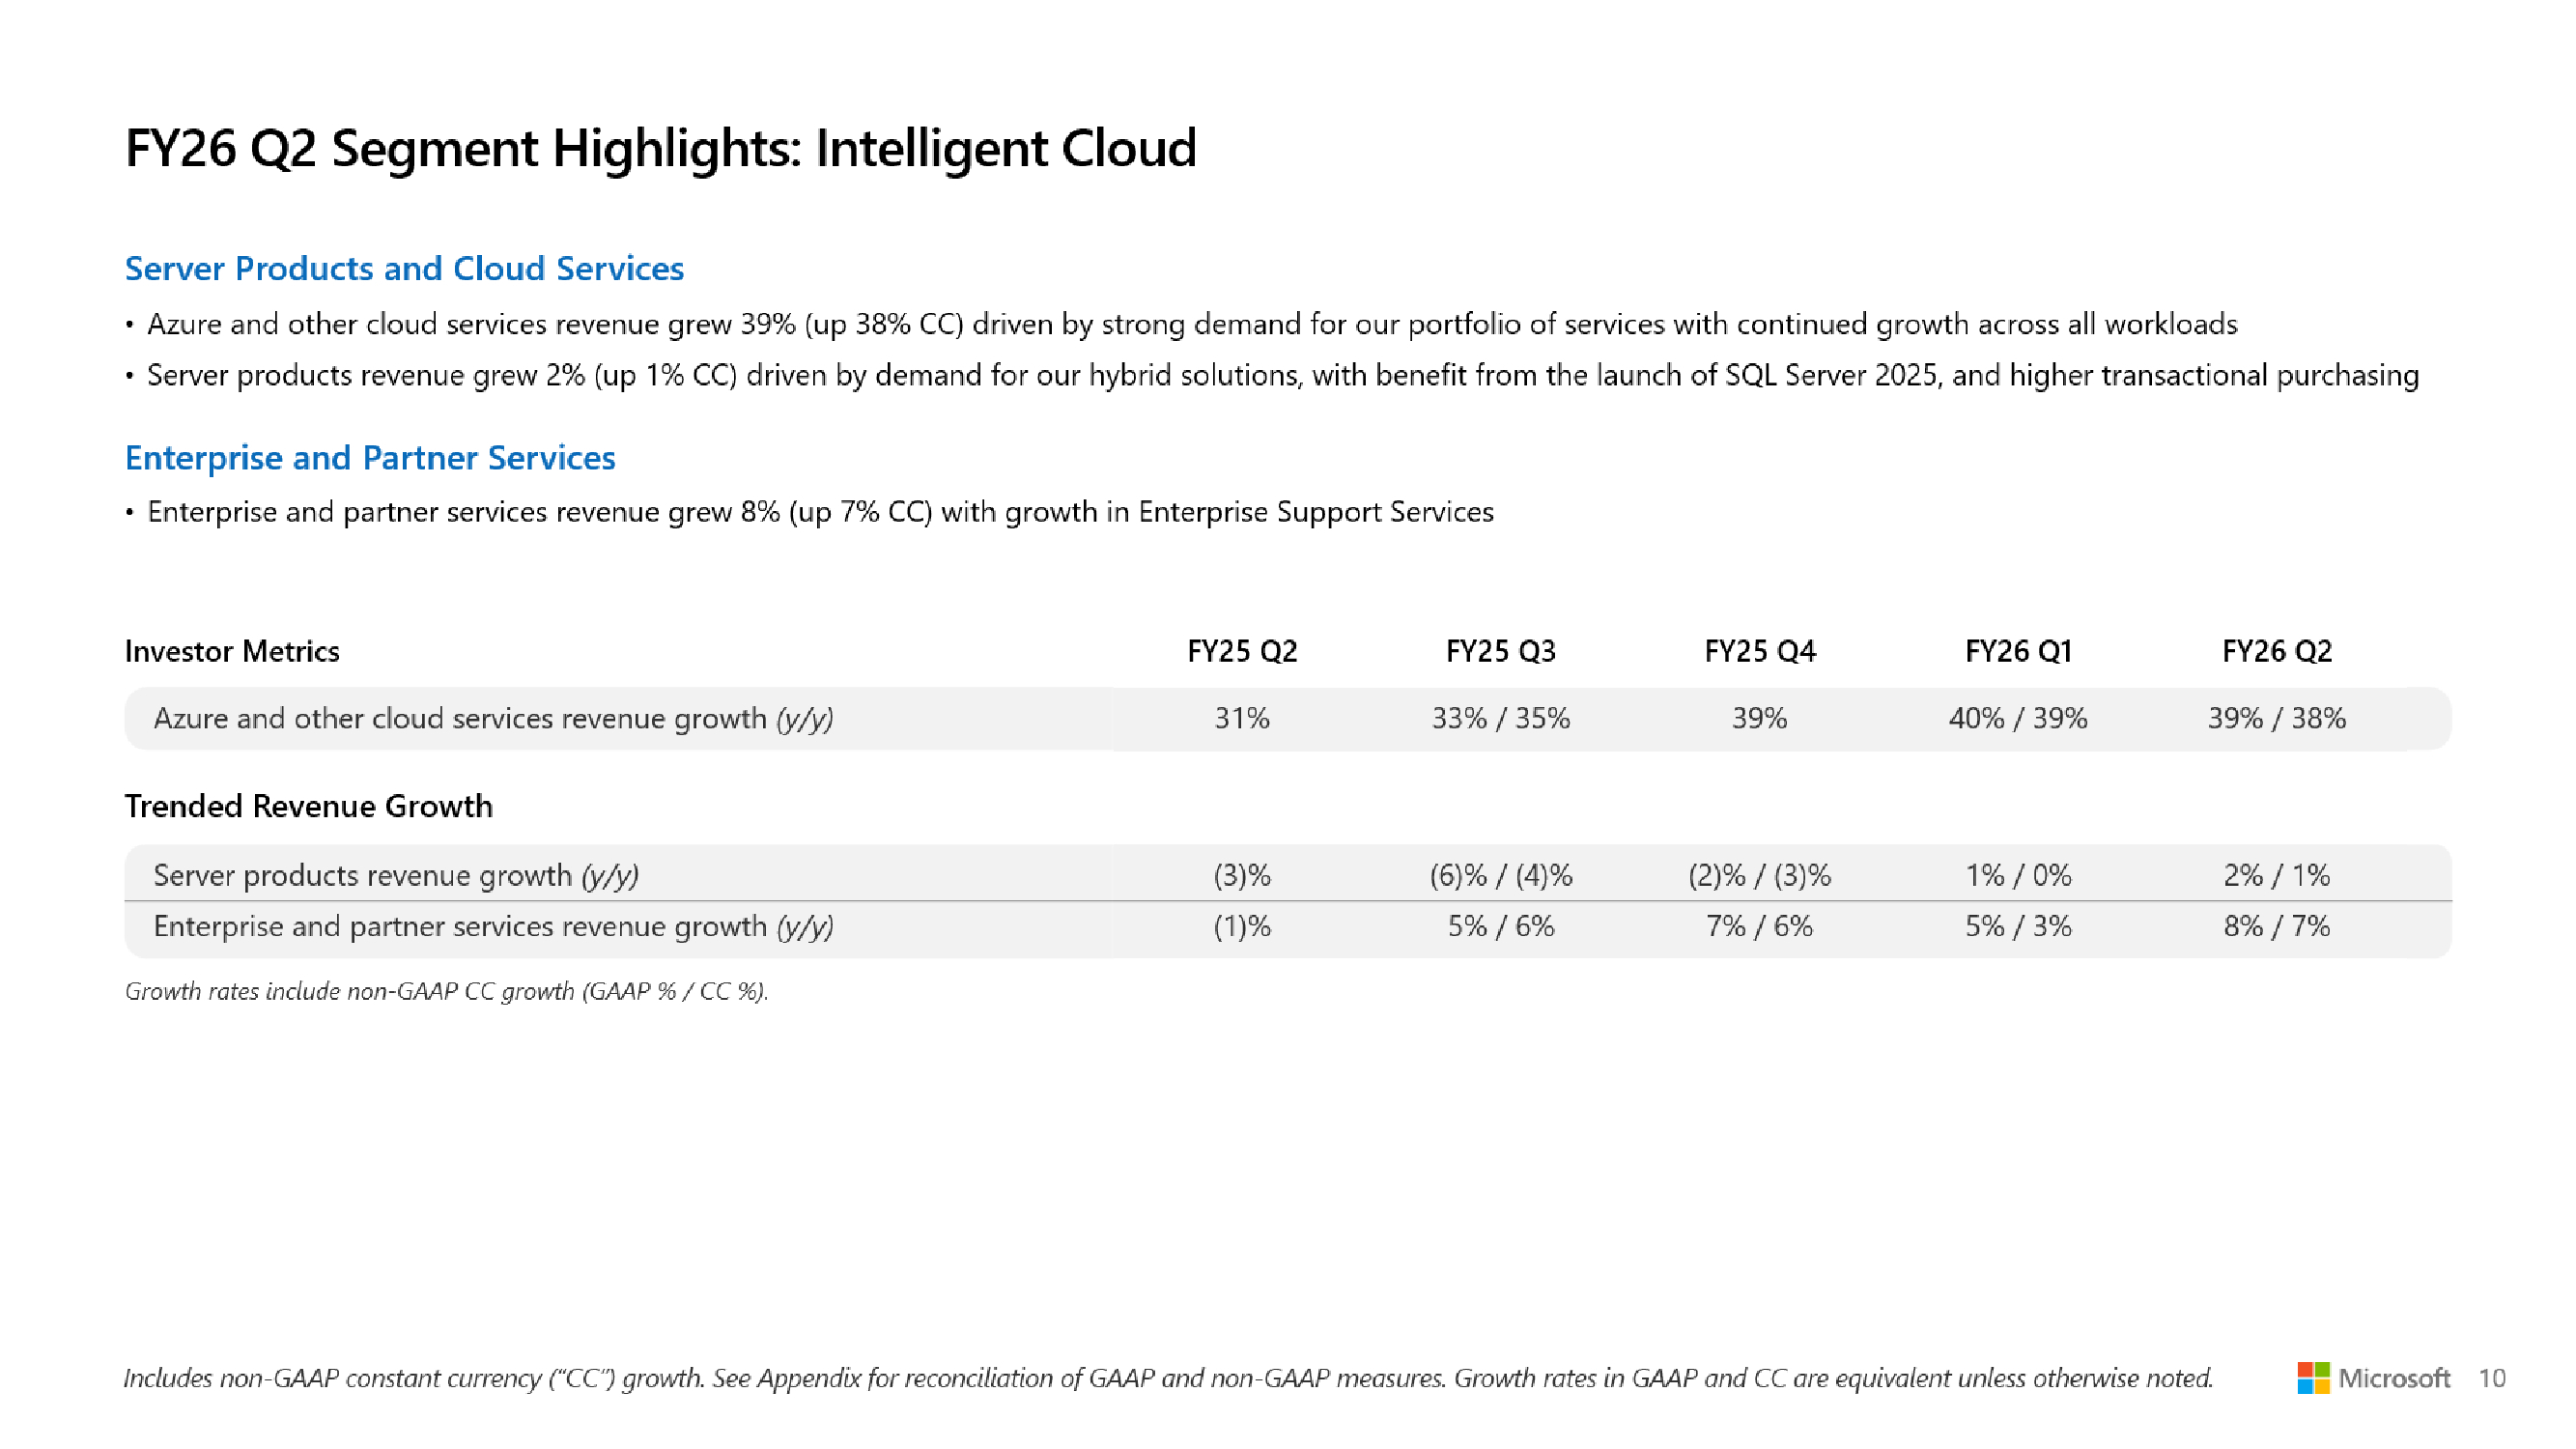 В настоящее время у компании 15 млн коммерческих подписчиков Microsoft 365 Copilot. До этого момента Microsoft не сообщала о количестве пользователей, имеющих доступ к Copilot. У Copilot есть потенциал роста. В настоящее время Microsoft располагает более чем 450 млн платных коммерческих пользователей Microsoft 365. Сегмент More Personal Computing, включающий Windows, Xbox, Surface и Bing, принес $14,25 млрд выручки (падение год к году на 3 %), что ниже консенсус-прогноза аналитиков StreetAccount в $14,38 млрд. 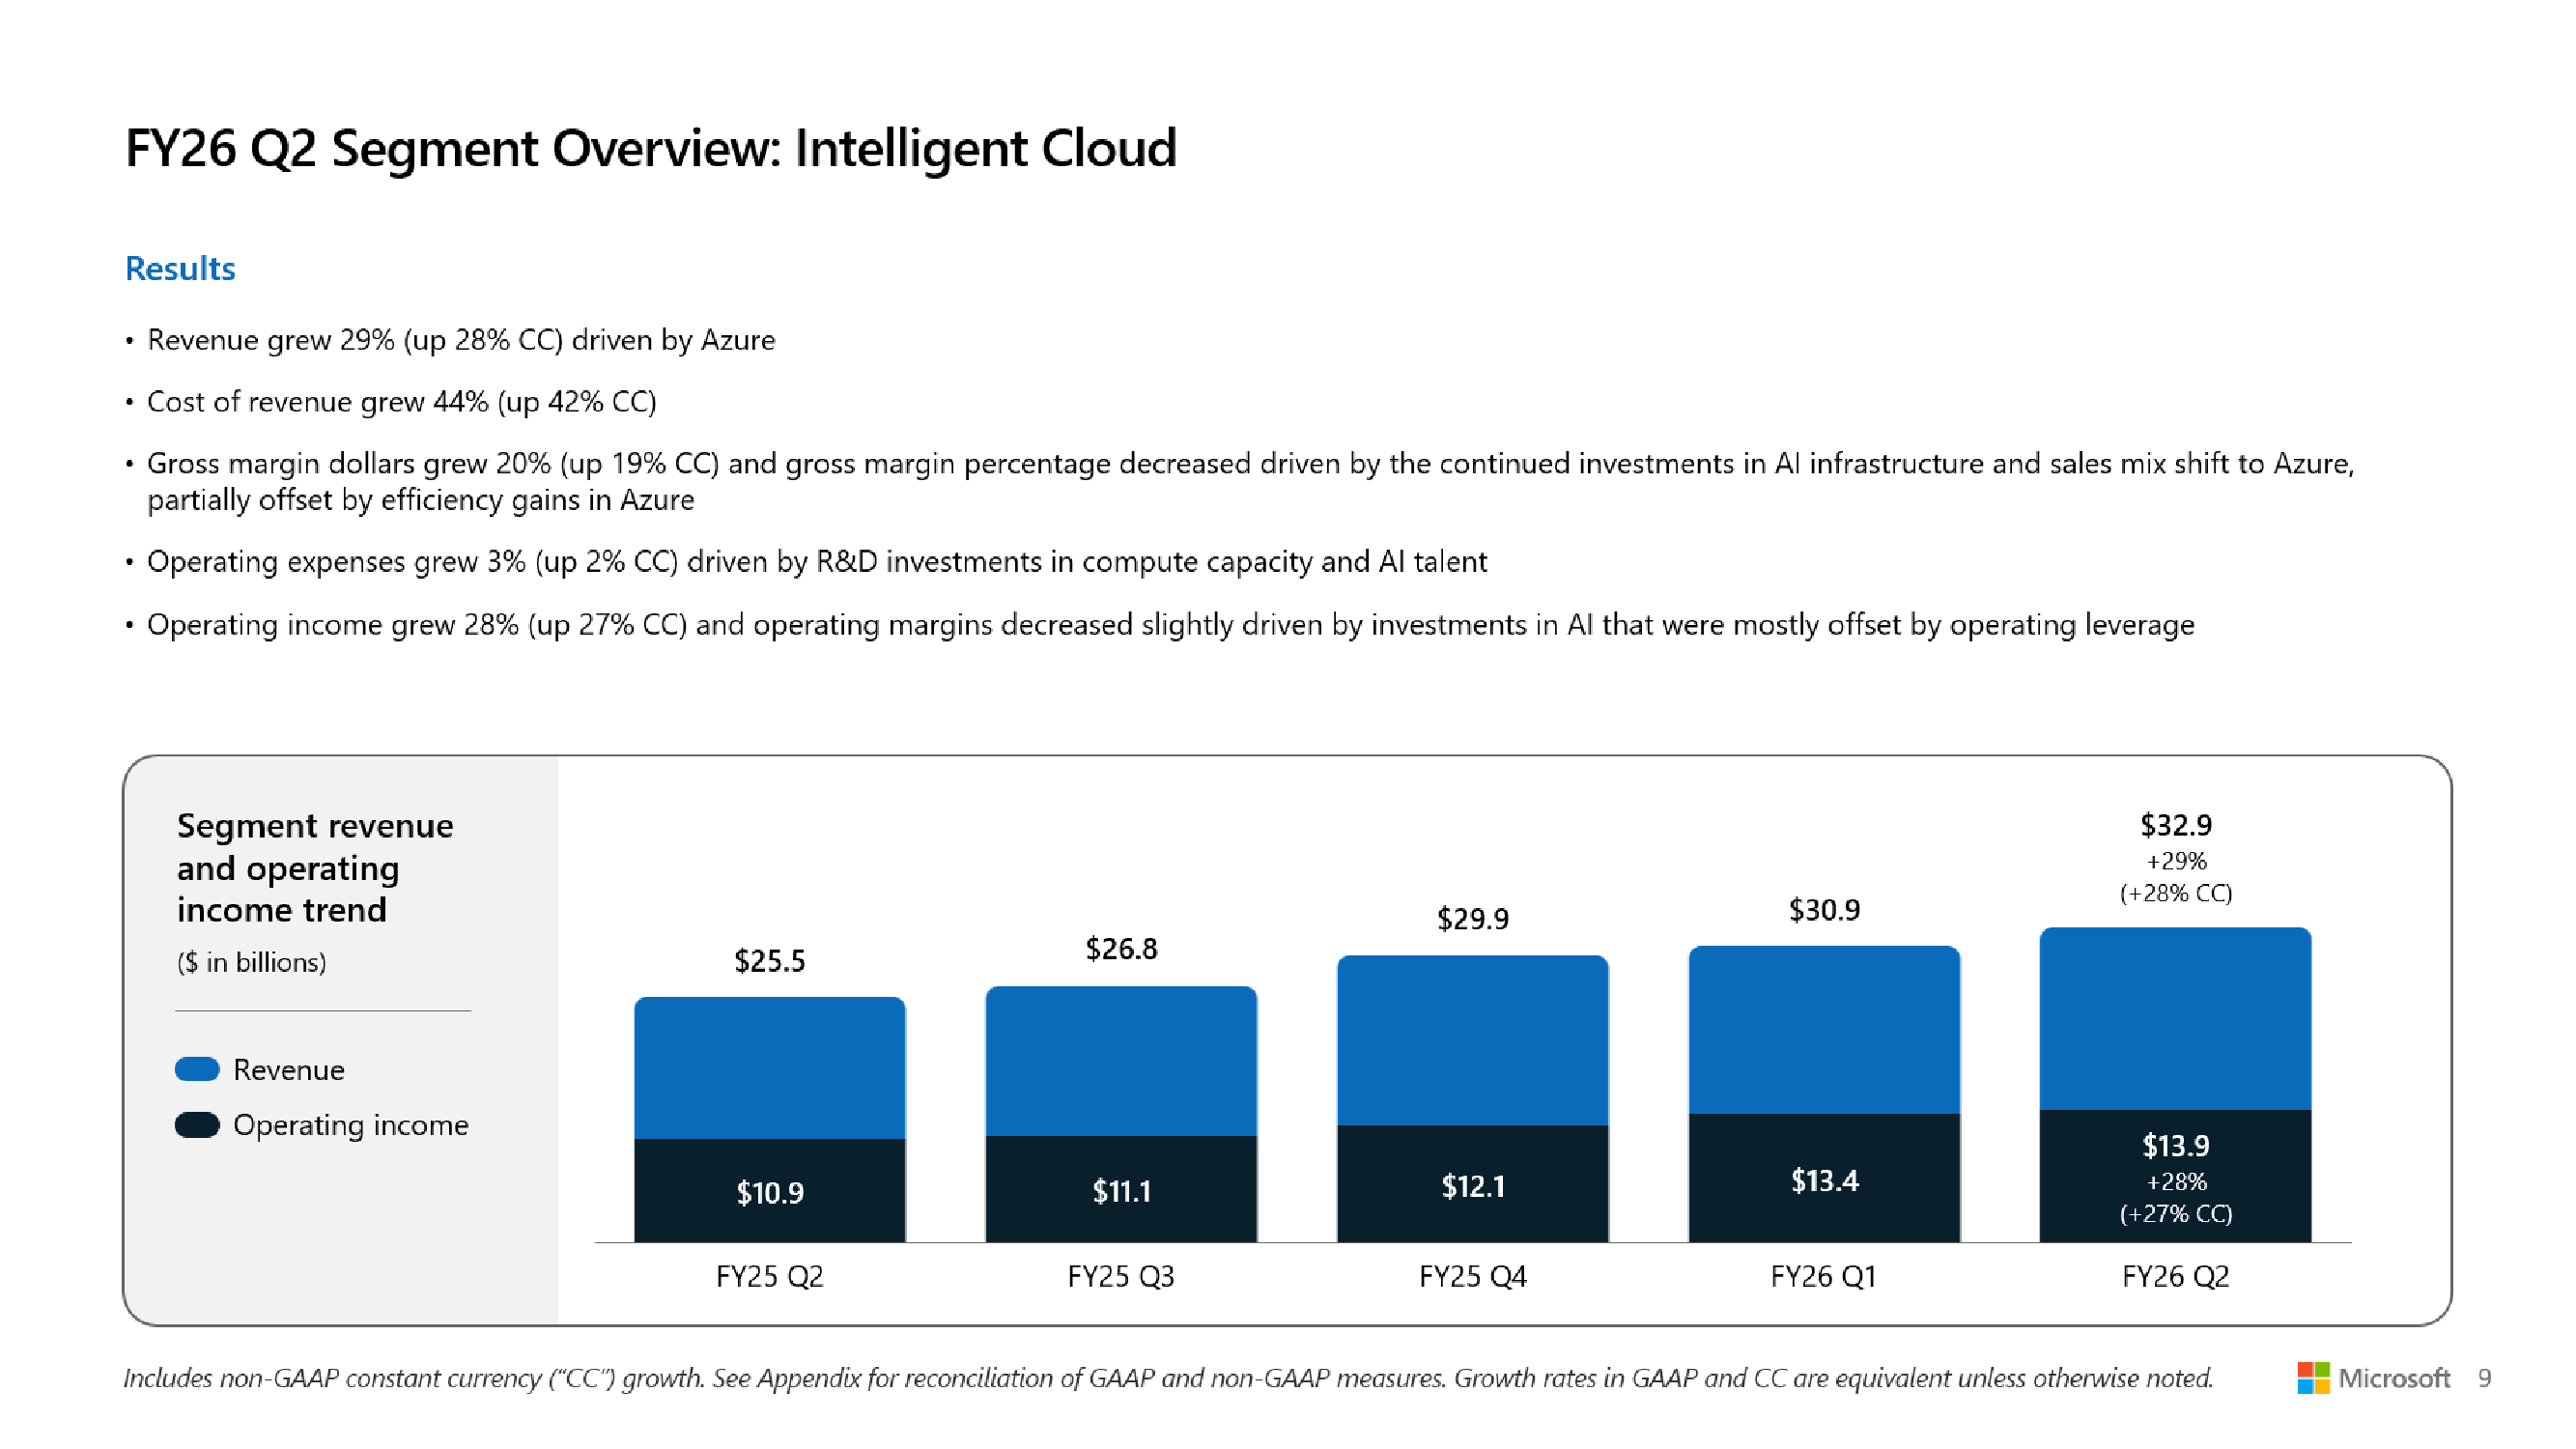 В отчётном квартале капитальные затраты и финансовая аренда Microsoft составили $37,5 млрд, что на 66 % больше в годичном исчислении и выше прогноза аналитиков, опрошенных Visible Alpha, в $34,31 млрд. Худ сообщила, что примерно две трети из них приходится на краткосрочные активы, такие как GPU и CPU (согласно MarketBeat). Microsoft активно инвестирует в ЦОД для удовлетворения спроса на ИИ и другие облачные вычислительные услуги. Однако компания ожидает снижения капитальных затрат в третьем финансовом квартале, подчеркнул ресурс Investors. 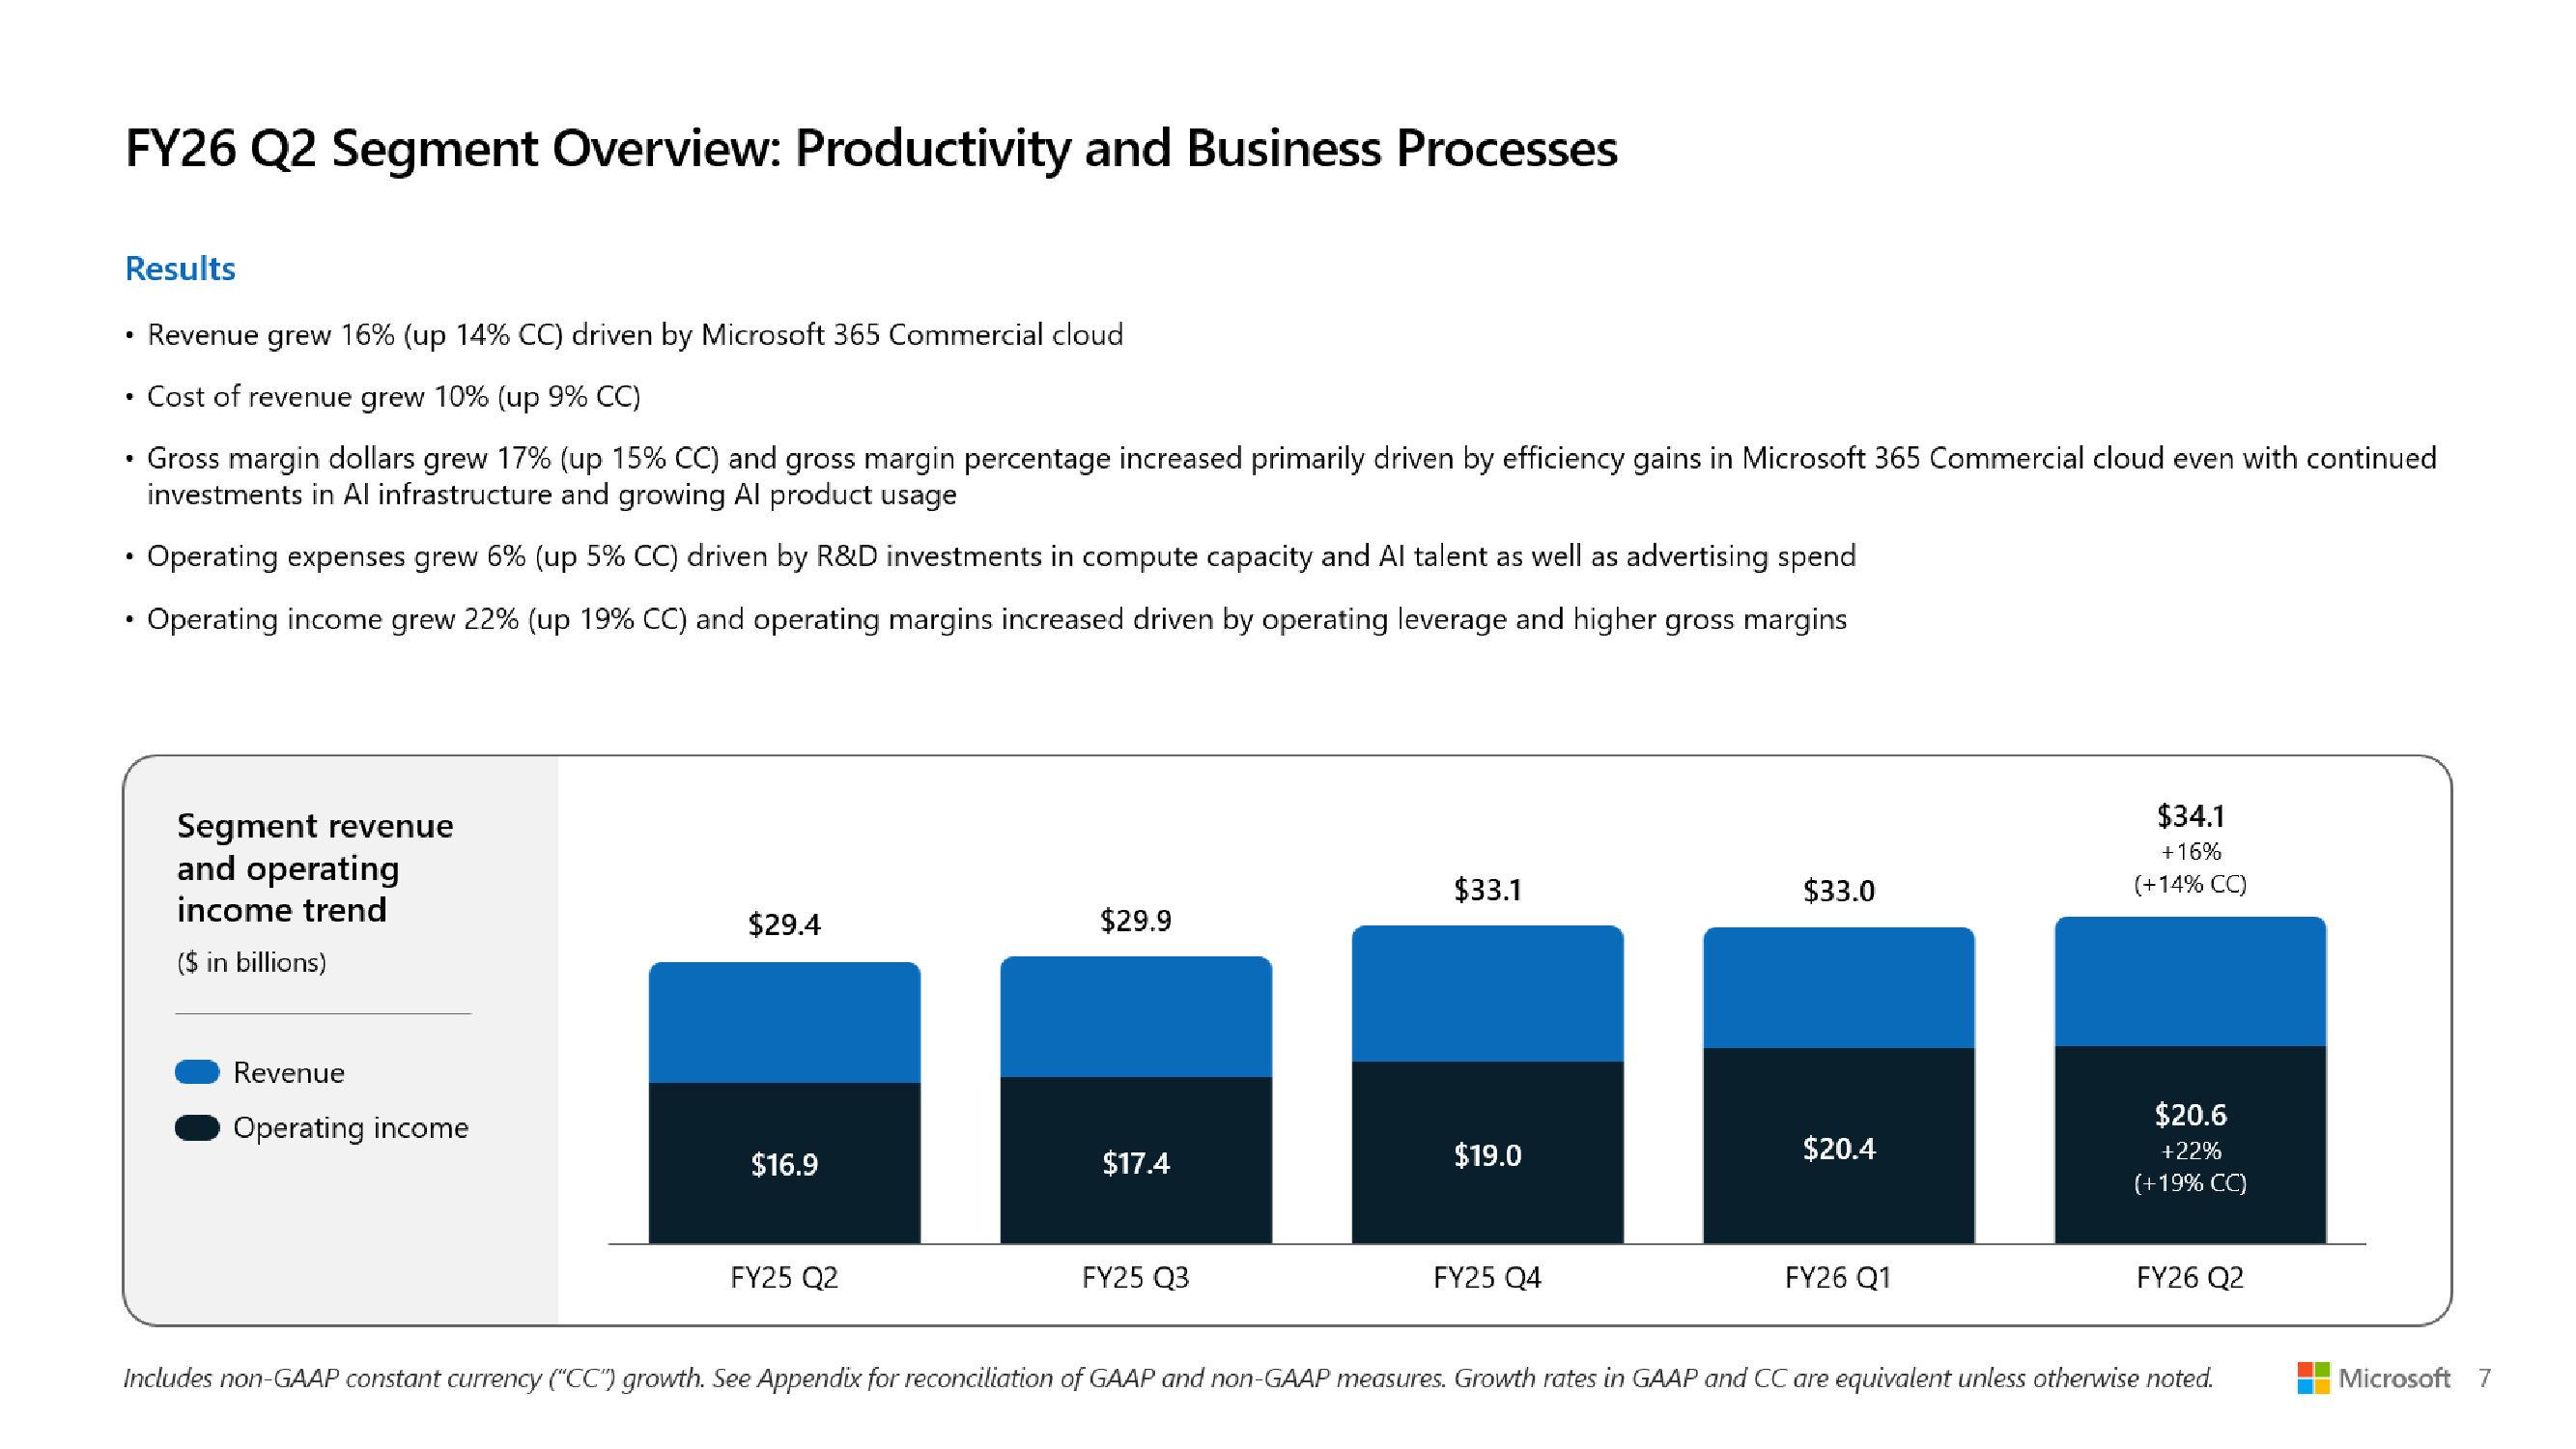 «Мы находимся только на начальных этапах распространения ИИ, и Microsoft уже построила бизнес в сфере ИИ», — заявил генеральный директор Microsoft Сатья Надела (Satya Nadella). «В общей сложности за этот квартал мы добавили почти один гигаватт вычислительных мощностей», — сообщил он во время телефонной конференции. Наделла подчеркнул необходимость создания решений для «гетерогенных и распределённых» рабочих нагрузок ИИ и заявил, что Microsoft оптимизирует свои решения, ориентируясь на «токены на ватт на доллар», что, по его словам, способствует повышению эффективности использования и снижению общей стоимости владения за счет полупроводниковых компонентов, систем и ПО. Он отметил «50-% увеличение пропускной способности» для рабочих нагрузок инференса OpenAI, обеспечивающих работу Copilot, и сказал, что Microsoft соединила площадки ЦОД через AI WAN, создав, по его словам, «первую в своем роде суперфабрику ИИ» для ЦОД Fairwater. В III финансовом квартале Microsoft прогнозирует выручку в размере от $80,65 до $81,75 млрд. Средний показатель составил $81,2 млрд, что соответствует консенсус-прогнозу LSEG в $81,19 млрд. Прогноз компании по квартальному росту облачных сервисов Azure составил от 37 до 38 % при консенсус-прогнозе StreetAccount в размере 37,1 %. Ожидаемая операционная маржа компании в III квартале 2026 финансового года равна 45,1 %, что ниже консенсус-прогноза StreetAccount в 45,5 %. Операционные расходы будут включать инвестиции в вычислительные мощности и персонал для ИИ. |
|

