
Материалы по тегу: прогноз
|
22.10.2026 [00:33], Руслан Авдеев
К 2030 году доходы рынка малых ЦОД в России достигнут 14,2 млрд рублейСогласно новому отчёту аналитической группы J’son & Partners Consulting, посвящённому динамике развития российского рынка малых ЦОД вместимостью до 50 стоек, доходы этого рынка к 2030 году достигнут 14,2 млрд руб. при среднегодовых темпах роста 26,8 %. Малые ЦОД активно используются государственными структурами, крупными корпорациями, а также средним и малым бизнесом. Такие объекты подходят как для построения геораспределённых сетей, так и для реализации приложений в отдельных локациях удалённых регионов России. По оценкам экспертов, в 2025 году объём мирового рынка малых ЦОД составил $7,8 млрд, а к 2035 году достигнет $53,6 млрд при среднегодовых темпах роста 21,8 %. На такие дата-центры будет приходиться 6,6 % общемировых доходов от ЦОД (в 2025 году этот показатель составлял лишь 2,6 %). Сегодня в России насчитывается более 450 действующих малых ЦОД. Доходы российского рынка малых ЦОД в 2025 году составили 4,4 млрд руб., а к 2030 году, как ожидается, вырастут до 14,2 млрд руб. При этом около 40 % объёма рынка приходится на дополнительные услуги, включая проектно-изыскательские и строительно-монтажные работы, транспортировку, поддержку и сервис. Другими словами, в цепочке продаж значительную роль играют интеграторы, выступающие непрямым каналом сбыта для производителей малых ЦОД и их собственных фронт-офисов. 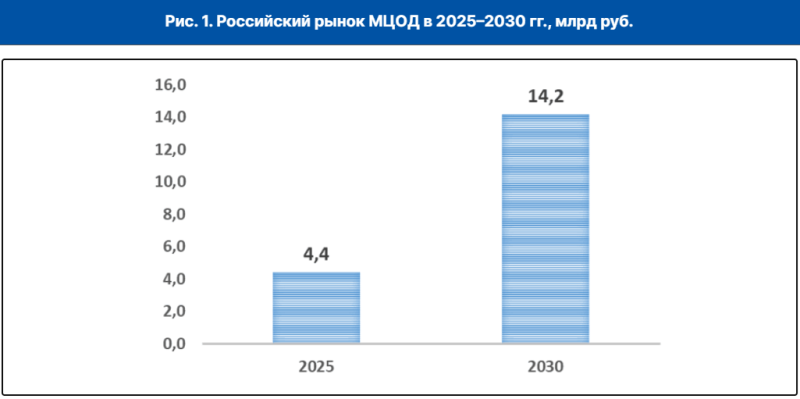
Источник изображения: J’son & Partners Consulting Крупнейшими потребительскими сегментами по числу малых ЦОД являются:
К преимуществам малых ЦОД относится универсальность базовых решений, подходящих для удалённых подразделений крупных компаний, малого и среднего бизнеса, государственных учреждений, систем здравоохранения и образования, а также городских служб. В формате малых ЦОД обычно предлагаются модульные решения, позволяющие последовательно наращивать вычислительные ресурсы и объём инвестиций по мере роста потребностей. Также малые дата-центры, по словам авторов доклада, можно подключать «в любой точке магистральных, региональных и локальных сетей ВОЛС», формируя геораспределённые системы передачи и обработки данных как национального, так и местного масштаба с возможностью интеграции с крупными дата-центрами головных офисов компаний. Наконец, в России реализуется национальный проект «Экономика данных и цифровая трансформация государства», рассчитанный на 2025–2030 гг. Кроме того, в стране действуют отраслевые программы цифровизации в различных сферах. Например, как заявила «Ростелеком», в нынешних условиях российским компаниям необходимы резервные ЦОД «судного дня» для быстрого восстановления сервисов.
19.10.2026 [11:23], Андрей Крупин
Российский рынок промышленного ИИ достигнет 134 млрд рублей к 2030 годуК 2030 году мировой рынок систем промышленного искусственного интеллекта вырастет почти втрое, а российский — более чем в три раза. Об этом свидетельствует подготовленное при участии «Газпромбанка», «Газпром нефти», ПАО «Северсталь» и ООО «Газинформсервис» исследование, посвящённое анализу состояния и перспектив отрасли индустриального ИИ в России и мире, основным технологическим направлениям, инвестициям, барьерам внедрения, вопросам регулирования и кибербезопасности. Согласно представленным в исследовании данным, отечественный рынок промышленного искусственного интеллекта может вырасти с 40 млрд руб. в 2025 году до 134 млрд руб. к 2030 году при среднегодовом темпе роста в 27,4 %. При этом мировой рынок промышленного ИИ увеличится с $53,8 млрд в 2025 году до $153,9 млрд к 2030 году при среднегодовом темпе роста 23,4 %. На мировом рынке сложился выраженный дисбаланс между созданием технологий и их внедрением. Более 75 % глобальной выручки вендоров контролируют технологические гиганты из США (около 50 %) и Евросоюза (25%), где разрабатываются алгоритмы и ИИ-платформы. При этом главным потребителем и полигоном для внедрения выступает Азиатско-Тихоокеанский регион во главе с Китаем: его доля вырастет с 40 % в 2025 году до 46–48 % к 2030 году. 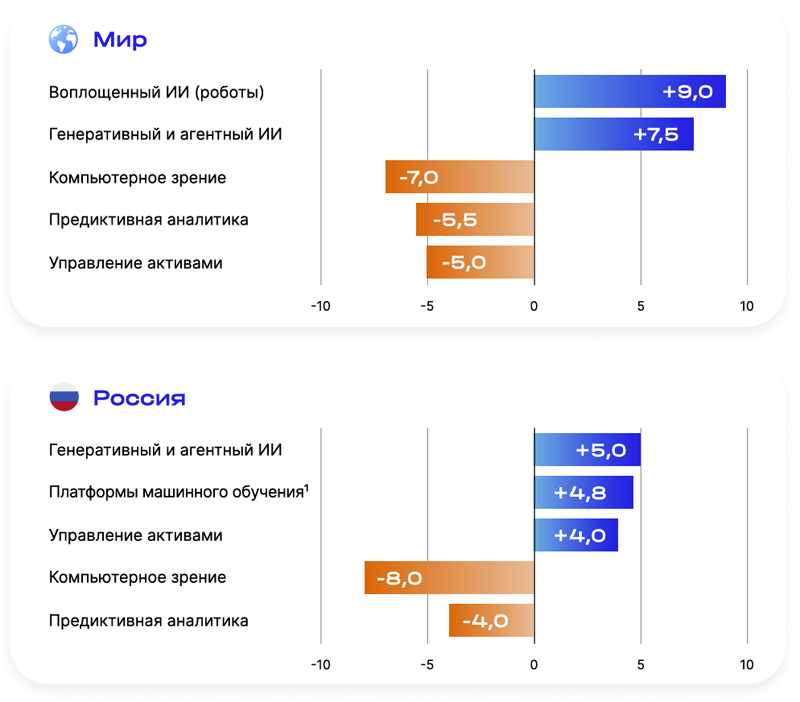
Источник изображения: аналитическое исследование «Промышленный искусственный интеллект» / gazprombank.ru В 2025 году крупнейшими сегментами в деньгах стали предиктивная аналитика ($12,2 млрд, или 23 % рынка) и компьютерное зрение ($10,8 млрд, или 20 %) за счёт наличия типовых решений с быстрой отдачей. Однако к 2030 году максимальный прирост доли рынка покажут совершенно новые направления — воплощённый ИИ для роботов-гуманоидов (рост с 0 % до 9 % рынка, или $13,9 млрд) и мультиагентные генеративные системы (рост доли на 7,5 п.п., до $17,7 млрд). При этом классические промышленные NLP-решения к 2030 году будут полностью поглощены генеративным ИИ. Что касается отечественного рынка индустриального ИИ, то он развивается в условиях внешних ограничений и курса на технологический суверенитет, что формирует его уникальную архитектуру. Основными заказчиками в данной сфере и двигателями рынка выступают госкорпорации и крупнейшие холдинги из нефтегазового сектора, металлургии, энергетики и химии. Если в мире концерны активно используют публичные облака гиперскейлеров, то в РФ из-за санкционных рисков и требований к защите критической информационной инфраструктуры компании разворачивают ИИ-решения внутри закрытого физического периметра. Это делает проекты более дорогими и сложными в интеграции, но стимулирует спрос на периферийные вычисления (Edge AI) и компактные отраслевые языковые модели, не требующие гигантских мощностей. 
Иллюстрация сгенерирована ИИ Google Gemini По оценкам аналитиков, к началу 2026 года парк оборудования для промышленного ИИ в РФ на 45 % состоял из ранее установленных западных систем, на 35 % — из китайского оборудования (серверы, графические ускорители, камеры) и на 20 % — из российских решений (датчики, ПЛК, серверы). Вместо дорогостоящей полной замены производственных линий предприятия делают ставку на точечную ИИ-модернизацию действующего оборудования. Главным тормозом внедрения промышленного ИИ в России выступает неготовность базовой IT-инфраструктуры — на эту проблему указывают 93 % компаний, а полная автоматизация сбора данных есть лишь у 7 % предприятий. Кроме того, только 9 % отечественных организаций обеспечены достаточными вычислительными мощностями (GPU). Среди других острых проблем: риски кибербезопасности (53 %), нехватка публичных успешных кейсов (46 %), кадровый голод (38 %), дефицит бюджетов (30 %) и отсутствие чёткого правового регулирования ответственности за аварии, спровоцированные ошибками искусственного интеллекта.
16.10.2026 [16:42], Руслан Авдеев
BlackRock: приостановка строительства ИИ ЦОД в США может привести к рецессииПо словам главы инвестиционной группы BlackRock Ларри Финка (Larry Fink), приостановка строительства ЦОД в США может вызвать рецессию, от которой, как считают некоторые, спасают именно инвестиции в ИИ. Выступая перед журналистами, бизнесмен напомнил, что экономика страны в значительной степени основана именно на развитии ИИ-инфрастурктуры, в которую за последние годы вложили колоссальные средства, сообщает Datacenter Dynamics. Компания JLL, специализирующаяся на недвижимости, завила, что прогнозируемая мощность запланированных до 2030 года ЦОД требует порядка $3 трлн инвестиций. При этом заполняемость в мировом масштабе сегодня составляет 97 %, из ЦОД, находящихся на стадии строительства или планирования, арендаторами зарезервированы 77 % мощностей. В одних США спрос сегодня впятеро выше уровня двухлетней давности, три года подряд доля свободных мощностей составляет всего 1 %. По данным JLL, инвесторы всё ещё уверены в перспективах отрасли, темпы строительства нарастают для удовлетворения растущего спроса. Тем временем в США растёт сопротивление строительству новых дата-центров — со стороны местных жителей, чиновников и СМИ. Моратории на строительство или подключение ЦОД на местах вводятся всё чаще. Самый короткий из мораториев действовал неделю, а самый длинный должен длиться полтора года. Даже в регионах вроде Вирджинии, традиционно благоприятных для строительства дата-центров, местное руководство изучает воздействие объектов подобного типа на местную инфраструктуру и население. В сентябре округ Лаудон (Loudoun) — одна из ключевых локаций для размещения ЦОД в штате, проголосовал за приостановку приёма новых заявок на строительство ЦОД. 
Источник изображения: Austin Distel/unsplash.com По словам Финка, рост противодействия ЦОД в США в основном стал результатом «дезинформации», поскольку дата-центры создают больше новых рабочих мест, чем когда-либо раньше. Впрочем, осложняют ситуацию не только моратории. Так, большое внимание общественность уделяет вопросам стоимости энергии и модернизации электросетей, до решения связанных вопросов пока далеко. Важно отметить, что подобные призывы к вливанию средств в ИИ находятся в интересах самой Blackrock, которая активно инвестирует в ИИ ЦОД и связанную инфраструктуру. Стремительное развитие отрасли привело к дефициту оборудования, сырья и кадров, что ведёт к задержкам реализации проектов по всему миру. Более того, эксперты и бизнес всё более беспокоятся последствиями формирования пузыря на рынке ЦОД. 14 октября обрушилась цена акций CoreWeave, Oracle и многих других ИИ-компаний. По оценкам Gartner, к 2030 году закрыться могут около 80 % неооблачных бизнесов, а МВФ допускает, что ИИ-пузырь может лопнуть, попутно нанеся огромный ущерб всей мировой экономике.
15.10.2026 [18:20], Руслан Авдеев
МВФ: ИИ-пузырь может лопнуть, попутно нанеся огромный ущерб всей мировой экономикеМеждународный валютный фонд (IMF) предупредил о рисках, связанных с возможным схлопыванием ИИ-пузыря, вызванного огромными финансовыми вливаниями. Последствия, как ожидается, могут распространиться далеко за пределы технологического сектора, сообщает The Register. В новейшем докладе Global Financial Stability Report, опубликованном на днях, МВФ предупредил, что финансовые рынки всё более уязвимы к возможной коррекции, драйвером которой выступает развитие ИИ. Особенно это вероятно, если колоссальные инвестиции в отрасль не принесут ожидаемой инвесторами финансовой отдачи. Инвестиции в ИИ обеспечивают экономический рост и активность на финансовых рынках, но МВФ опасается, что вместо бума рынки ожидает спад, если обещанная прибыль не появится. Техногиганты привлекают взаймы миллиарды долларов, а инвесторы вливают деньги в очень небольшую группу компаний. Если случится массовая распродажа акций, последствия ощутят далеко за пределами довольно узкой рыночной ниши. Также МВФ обеспокоен схемой кругового финансирования, в которой ИИ-компании выступают инвесторами, кредиторами и клиентами друг друга. Хотя это стимулирует развитие рынка, в случае финансовых проблем одного из игроков пострадать могут многочисленные компании. В Jeffries тоже предупредили, что масштабные траты на ИИ в США могут вызвать «масштабное уничтожение капитала» (massive capital destruction), а дополнительную угрозу представляют китайские игроки, предлагающие дешёвые модели с открытым исходным кодом. 
Источник изображения: Rudolf-Peter Bakker/unsplash.com Похожие прогнозы давал и Банк международных расчётов (BIS), который предупредил в июне, что ИИ-бум похож на финансовые пузыри прошлого. Значительная часть инвестиций приходится на небольшое число технологических компаний, и если доверие инвесторов к отрасли будет утеряно, это может вызвать потрясения на мировых финансовых рынках. Финансовой стабильности, по прогнозам МВФ, угрожает не только риск обвала рынков, но и рост доходности государственных облигаций (это увеличивает стоимость заимствований) и кибератаки, способные парализовать работу финансовых сервисов. При этом банки всё сильнее зависят от группы облачных провайдеров и поставщиков ПО, поэтому сбой даже одной компании может сказаться сразу на нескольких финансовых структурах. Готовиться к новым угрозам следует и поставщикам ПО. По статистике МВФ, более 70 % уязвимостей, отслеженных в 2026 году и уже использованных злоумышленниками, эксплуатировались либо в день обнародования, либо ещё раньше, поэтому у специалистов по информационной безопасности всё меньше времени для реагирования на угрозы. ИИ может усугубить проблему, поскольку всё более совершенные ИИ-модели дают киберпреступникам всё более мощные инструменты, потенциально упрощая поиск уязвимостей и их использование для атак. Впрочем, МВФ не предрекает скорого финансового коллапса, утверждая, что глобальные финансовые рынки остаются устойчивыми, а стресс-тесты демонстрируют готовность банковской системы выдержать даже серьёзный экономический спад — хотя слабые финансовые структуры могут пострадать больше других. Тем не менее, организация призывает регуляторов более внимательно контролировать избыточные займы, концентрацию инвестиций и следить за устойчивостью к кибератакам во избежание масштабного кризиса. Не так давно Bain & Company также опубликовала доклад, согласно которому ИИ-индустрии необходимо $6 трлн ежегодной выручки к 2031 году, чтобы обеспечить финансирование ИИ-инфраструктуры для удовлетворения ожидаемого спроса. Если отрасль не представит новые продукты и сценарии использования ИИ, ожидается дефицит выручки.
15.10.2026 [15:22], Руслан Авдеев
Цена суверенитета: американские техногиганты предупредили Европу, что отказ от их услуг обойдётся в €115 млрдНекоторые из крупнейших технобизнесов США предупредили Европу, что сокращение зависимости от американских облачных сервисов может дорого обойтись. По некоторым оценкам, стоимость отказа составит более €100 млрд, сообщает The Register. Вывод содержится в новом исследовании, проведённом по заказу лоббистской группы CCIA Europe, членами которой являются Amazon, Google и Meta✴, заинтересованные в том, чтобы продолжать активно вести дела на европейском рынке. Доля европейских облачных провайдеров на местном рынке снизилась до 15 % и остаётся на этом уровне годами, даже несмотря на неоднократные попытки импортозамещения. В исследовании указывается, что предложенный Еврокомиссией закон Cloud and AI Development Act (CADA), посвящённый развитию облачных технологий и искусственного интеллекта, в следующие десять лет может обойтись Европе в €115 млрд, хотя в Еврокомиссии рассчитывают «отделаться» в худшем случае €18 млрд. Еврокомиссия уже начала поддержку облачных провайдеров из ЕС. В докладе подчёркивается, что ограничения, обеспечивающие приоритетные контракты европейским облачным провайдерам, заставят государственные структуры и бизнесы потратить немало средств на перенос рабочих нагрузок и переписывание ПО. Прямые государственные издержки составят €33,3 млрд, а ещё €80 млрд, вероятно, придётся на частные компании в банковской сфере, здравоохранении, энергетике и сфере транспорта. Правда, в эти €80 млрд включён переход к цифровому суверенитету не только госсектора, но и четверти облачных нагрузок в ключевых для частного сектора отраслях, чего Брюссель делать пока не собирается. 
Источник изображения: Jakub Żerdzicki/unsplash.com Стоит учитывать, что CCIA представляет интересы техногигантов вроде Amazon и Google, которые десятилетиями предоставляли европейским клиентам свои облачные услуги, а в последние годы — предлагают и развёртывание суверенных облаков, чтобы развеять опасения относительно принадлежности инфраструктуры, доступа к данным и контроля со стороны регуляторов. Так, в марте 2025 года Microsoft завершила проект EU Data Boundary по созданию суверенного облака для пользователей из Евросоюза, хотя позже признала, что по законам США не может обеспечить настоящую конфиденциальность данных. Сейчас Amazon развивает проект AWS European Sovereign Cloud, а Google предлагает ряд суверенных облачных решений. Хотя Meta✴ не предоставляет коммерческих облачных сервисов в масштабах AWS или Google Cloud, у неё есть собственные интересы в развитии европейской ИИ-инфраструктуры. Предоставляя европейским клиентам больший контроль над данными, AWS и Google рассчитывают также удержать клиентов от ухода к европейским облачным провайдерам. Особое внимание в докладе уделили ст. 31 законопроекта, в котором прямо указывается, что Еврокомиссия может распространить требования по обеспечению суверенитета на ключевые сегменты частного сектора. CCIA утверждает, что заставляя бизнес отказываться от имеющейся облачной инфраструктуры, еврочиновники могут инициировать дорогостоящие процессы переработки ПО с изменением кода и архитектуры — на это придётся 69 % ожидаемых расходов. Хуже всего, вероятно, придётся Люксембургу, в котором за десять лет придётся потратить по €1711 на каждого работника. Большие расходы ожидают и Данию (€905), Австрию (€900) и Финляндию (€864), а также Ирландию (€856), в последней находятся европейские штаб-квартиры некоторых американских IT-гигантов. CCIA призывает правительства ЕС пересмотреть положения законопроекта, ограничить требования к обеспечению суверенитета для критически важных рабочих нагрузок и отказаться от требований, касающихся страны происхождения компании или гражданства её сотрудников. Организация предложила использовать технические механизмы защиты исходя из конкретных рисков. Утверждается, что официальная оценка не учитывает 70 % реальных последствий принятия CADA.
15.10.2026 [14:54], Руслан Авдеев
Gartner: 80 % неооблаков могут испариться к 2030 году, не окупив затраты на ИИ-инфраструктуруЭксперты пророчат неооблакам непростое будущее. Вполне вероятно, что прогнозируемые капитальные затраты на ИИ-инфраструктуру в период до 2030 года окажутся выше выручки провайдеров, в результате чего большинство неооблачных компаний будут вынуждены уйти с рынка или будут поглощены конкурентами, сообщает The Register. К соответствующему выводу пришли эксперты Gartner, сравнившие прогнозируемые инвестиции в ИИ ЦОД в следующие несколько лет с ожидаемой выручкой от ИИ-приложений за тот же период. Данные представлены в докладе «Подготовка к консолидации рынка ИИ: списания капитальных активов к 2032 году могут превысить $4 трлн» (Prepare for AI Market Consolidation: Capital Write-Downs Could Exceed $4 Trillion by 2032). В нём утверждается, что выручки для обеспечения рентабельности ИИ будет недостаточно как минимум до 2032 года. По прогнозам Gartner, в 2026 году ИИ-провайдеры потратят на соответствующую инфраструктуру около $1 трлн, с 2027 по 2030 гг. они намерены инвестировать в отрасль ещё $6 трлн. При этом совокупной выручки от ИИ-сервисов для частных и корпоративных пользователей не хватит для обеспечения прибыльности от всех капиталовложений за этот период. Эксперты исходили из нормы рентабельности инвестированного капитала (ROIC) в 12 %, которую многие компании рассматривают её как минимально приемлемую. 
Источник изображения: Efe Kekikciler/unsplash.com По оценкам Gartner, совокупная выручка операторов ЦОД должна составить $8,5 трлн, что дало бы возможность компенсировать капитальные затраты и расходы на финансирование, и обеспечить указанную норму доходности. При этом, совокупная выручка ИИ-сервисов, связанная с ИИ ЦОД, составит не более $3,6 трлн. Низкая доходность может заставить операторов списывать активы, стоимость которых невозможно будет возместить. И всё это будет происходить на фоне замещения старых ИИ-ускорителей новыми. В результате на рынке провайдеров ИИ-инфрастурктуры ожидается масштабная консолидация, которая сильнее всего коснётся неооблачных компаний, представляющих услуги в формате GPUaaS и специализирующихся на ИИ-вычислениях. Прогнозируется, что 80 % подобных компаний не смогут сохранить независимость после 2030 года. Впрочем, проблемы будут не у всех. Эксперты ожидают, что некоторые компании преуспеют. Gartner рассчитывает, что гиперскейлерам «встряски» на рынке перенесут менее болезненно, поскольку их бизнес не ограничен ИИ-сервисами. В 2025 году McKinsey & Company предупреждала, что неооблачным компаниям стоит перейти от простой сдачи ускорителей в аренду к более комплексным сервисам, например, к предложению инструментов разработки и развёртывания ИИ, включая готовые платформы для обучения моделей. Также им необходимо диверсифицировать бизнес, чтобы их услуги не превратились в массовый продукт с пониженной маржинальностью. На финансовых рынках всё больше игроков обеспокоены масштабами капиталовложений в ИИ, а некоторые кредиторы начинают прохладнее относиться к инвестициям в подобные проекты. 
Источник изображения: Melinda Gimpel/unsplash.com В сентябре SoftBank Group столкнулась с увеличением стоимости заимствования при попытках получить средства для финансирования OpenAI. На днях финансовая группа Jefferies выпустила отчёт, в котором рентабельность бизнесов OpenAI и Anthropic поставлена под вопрос, поскольку им угрожают open source модели и более дешёвые китайские ИИ-продукты. В сентябре Bain & Company также опубликовала доклад, согласно которому ИИ-индустрии необходимо $6 трлн ежегодной выручки к 2031 году, чтобы обеспечить финансирование ИИ-инфраструктуры для удовлетворения ожидаемого спроса. Если отрасль не представит новые продукты и сценарии использования ИИ, ожидается дефицит выручки. Наконец, Международный валютный фонд (IMF) и Банк международных расчётов (Bank for International Settlements) выразили обеспокоенность возможным крахом ИИ-пузыря, а также тем, как это может сказаться на мировой экономике. В августе Gartner сообщала, что к 2030 году на долю неооблачных провайдеров будет приходиться пятая часть (20 %) рынка ИИ-облаков, общий объём которого составит $267 млрд. При этом есть данные, что операторы ЦОД всё чаще отказывают неооблакам, предпочитая большой выгоде финансовую устойчивость.
15.10.2026 [10:14], Руслан Авдеев
IDC: расходы на OCP-инфраструктуру вырастут в 2030 году до $892 млрдСогласно результатам последнего исследования, заказанного у IDC фондом Open Compute Project Foundation (OCP), актуальный прогноз расходов на OCP-совместимую инфраструктуру резко вырос. Это происходит на фоне роста вложений в ИИ-проекты и расширение применения искусственного интеллекта. OCP Foundation объявил о повышении прогноза IDC, касающимся расходов на IT-оборудование. В исследовании 2026 IDC Market Impact Study отмечается, что годовые расходы на OCP-инфраструктуру в 2029 году составят $800 млрд, тогда как ранее прогнозировалось, что они будут на уровне $295 млрд. Разница почти трёхкратная. Для сравнения, В 2025 году расходы составили $154 млрд. Ожидаемый среднегодовой прирост в течение следующих пяти лет составит приблизительно 42 %. В 2030 году, согласно новому прогнозу, расходы на OCP-системы вырастут до $892 млрд, что составит более половины всего рынка (около 51 %). Из них на серверы, в основном с ИИ-ускорителями, придётся $814 млрд. Всего, по оценкам, на связанные с ИИ OCP-решения придётся около $628 млрд, т.е. примерно 70 % мирового рынка в целом. 
Источник изображения: OCP По оценкам IDC, распространению OCP-совместимых решений способствует расширение экосистемы поставщиков и доступность открытых разработок. IT-оборудование, соответствующее требованиям OCP, используют не только организации-участники фонда — оно применяется по всему миру. Результаты исследования косвенно подтверждают актуальность расширенной концепции Open Data Center Ecosystem Vision, посвящённой развитию открытой инфраструктуры ЦОД, продвигаемой OCP. Концепция учитывает взаимосвязанные потребности ИИ-инфраструктуры в масштабах всей экосистемы, от чипа до энергосети. За последний год в рамках OCP значительно продвинулась разработка стоек повышенной мощности, СЖО, сетевые решение для ИИ на основе Ethernet и открытые спецификации чиплетов. В числе прочего идёт работа над решениями для распределения постоянного тока, накопления энергии и координации взаимодействия ЦОД с электросетями. Инициатива Open Data Center for AI объединяет направления работы, охватывая электроснабжение, системы охлаждения и управления инфраструктурой. OCP Energy Project расширяет взаимодействие в сфере генерации и хранения энергии, а AI Computing Continuum поддерживает внедрение решений за пределами ЦОД гиперскейлеров.
14.10.2026 [13:32], Алексей Разин
Капитальные затраты гиперскейлеров уже в следующем году превысят $1,5 трлнБум ИИ задаёт высокие темпы строительства вычислительной инфраструктуры. В следующем году лидеры рынка облачных услуг сообща направят на эти цели более $1,5 трлн, но даже в этом соответствующая сумма более чем удвоится. На покупку серверных систем в 2027 году будет потрачено более $1,1 трлн. Такими прогнозами делится TrendForce, учитывая в своей статистике данные о капитальных расходах девяти крупнейших провайдеров облачных услуг (CSP). В текущем году эти затраты они увеличат сразу на 106 % до $957 млрд, лишь немного недотянув до психологически важной отметки в $1 трлн. В следующем году темпы роста капитальных затрат девяти крупнейших CSP вырастут ещё на 60 % и превысят $1,5 трлн, хотя сам прирост будет более скромным по сравнению с текущим годом. TrendForce к лидерам облачного сегмента относит компании Google, Amazon, Meta✴, Microsoft, Oracle, ByteDance, Tencent, Alibaba и Baidu, которые представляют США и Китай. Ранее аналитики ожидали, что в следующем году перечисленные компании свои совокупные капитальные затраты увеличат только на 50 %, но в силу ряда причин текущий прогноз пересмотрен в сторону прироста на 60 %. 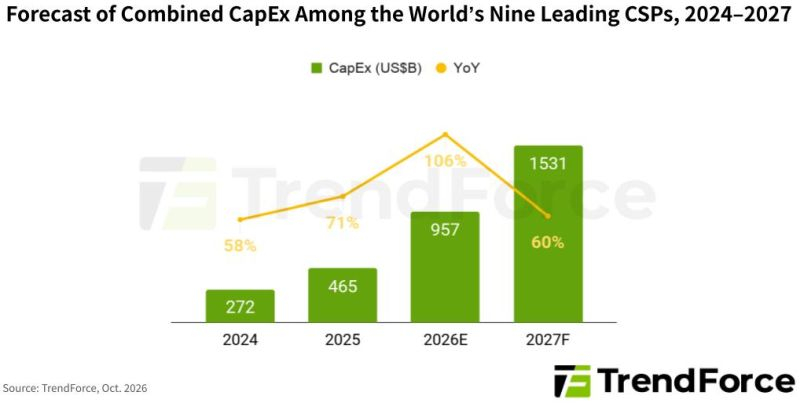
Источник изображения: TrendForce Три главных фактора способствуют росту расходов этих компаний. Во-первых, цены на готовые серверные системы продолжают расти. Во-вторых, закупки компонентов в условиях дефицита осуществляются в больших объёмах, чем планировалось бы в нормальной ситуации. В-третьих, некоторые поставщики требуют от CSP крупных авансовых платежей в счёт будущих партий продукции. В сегменте серверов для инфраструктуры ИИ объёмы поставок в текущем году вырастут на 32,2 %, по прогнозам TrendForce. В следующем году темпы роста даже увеличатся до 36 %, поскольку признаков насыщения спроса наблюдаться не будет. В денежном выражении ИИ-серверы сформируют $479 млрд выручки или почти 75 % ёмкости всего рынка серверов в текущем году, которая достигнет $639,2 млрд, по версии TrendForce. 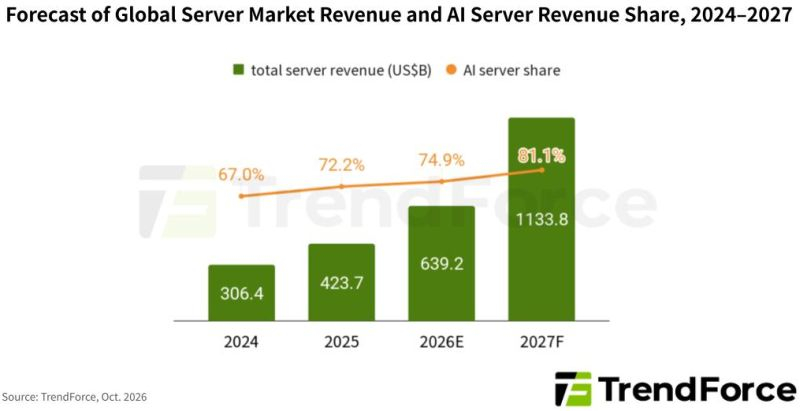
Источник изображения: TrendForce В следующем году облачные гиганты сосредоточатся на закупках стоечных систем на базе NVIDIA GB300 и VR200, а также AMD Helios. Средняя цена их реализации неизбежно вырастет в условиях дефицита и высокой стоимости микросхем памяти. По прогнозу TrendForce, выручка от реализации серверного оборудования на мировом рынке впервые превысит $1 трлн в 2027 году, причём из этой суммы $920 млрд придутся на выручку от реализации ИИ-серверов. Она вырастет по сравнению с 2026 годом более чем на 90 %. Доля ИИ-серверов на рынке в денежном выражении увеличится примерно до 81 %.
09.10.2026 [21:59], Владимир Мироненко
Apple Hills Digital: предобученные модели и интеграция с данными для заказчиков важнее стоимости ИИ-нагрузкиАналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года. Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %). Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов. 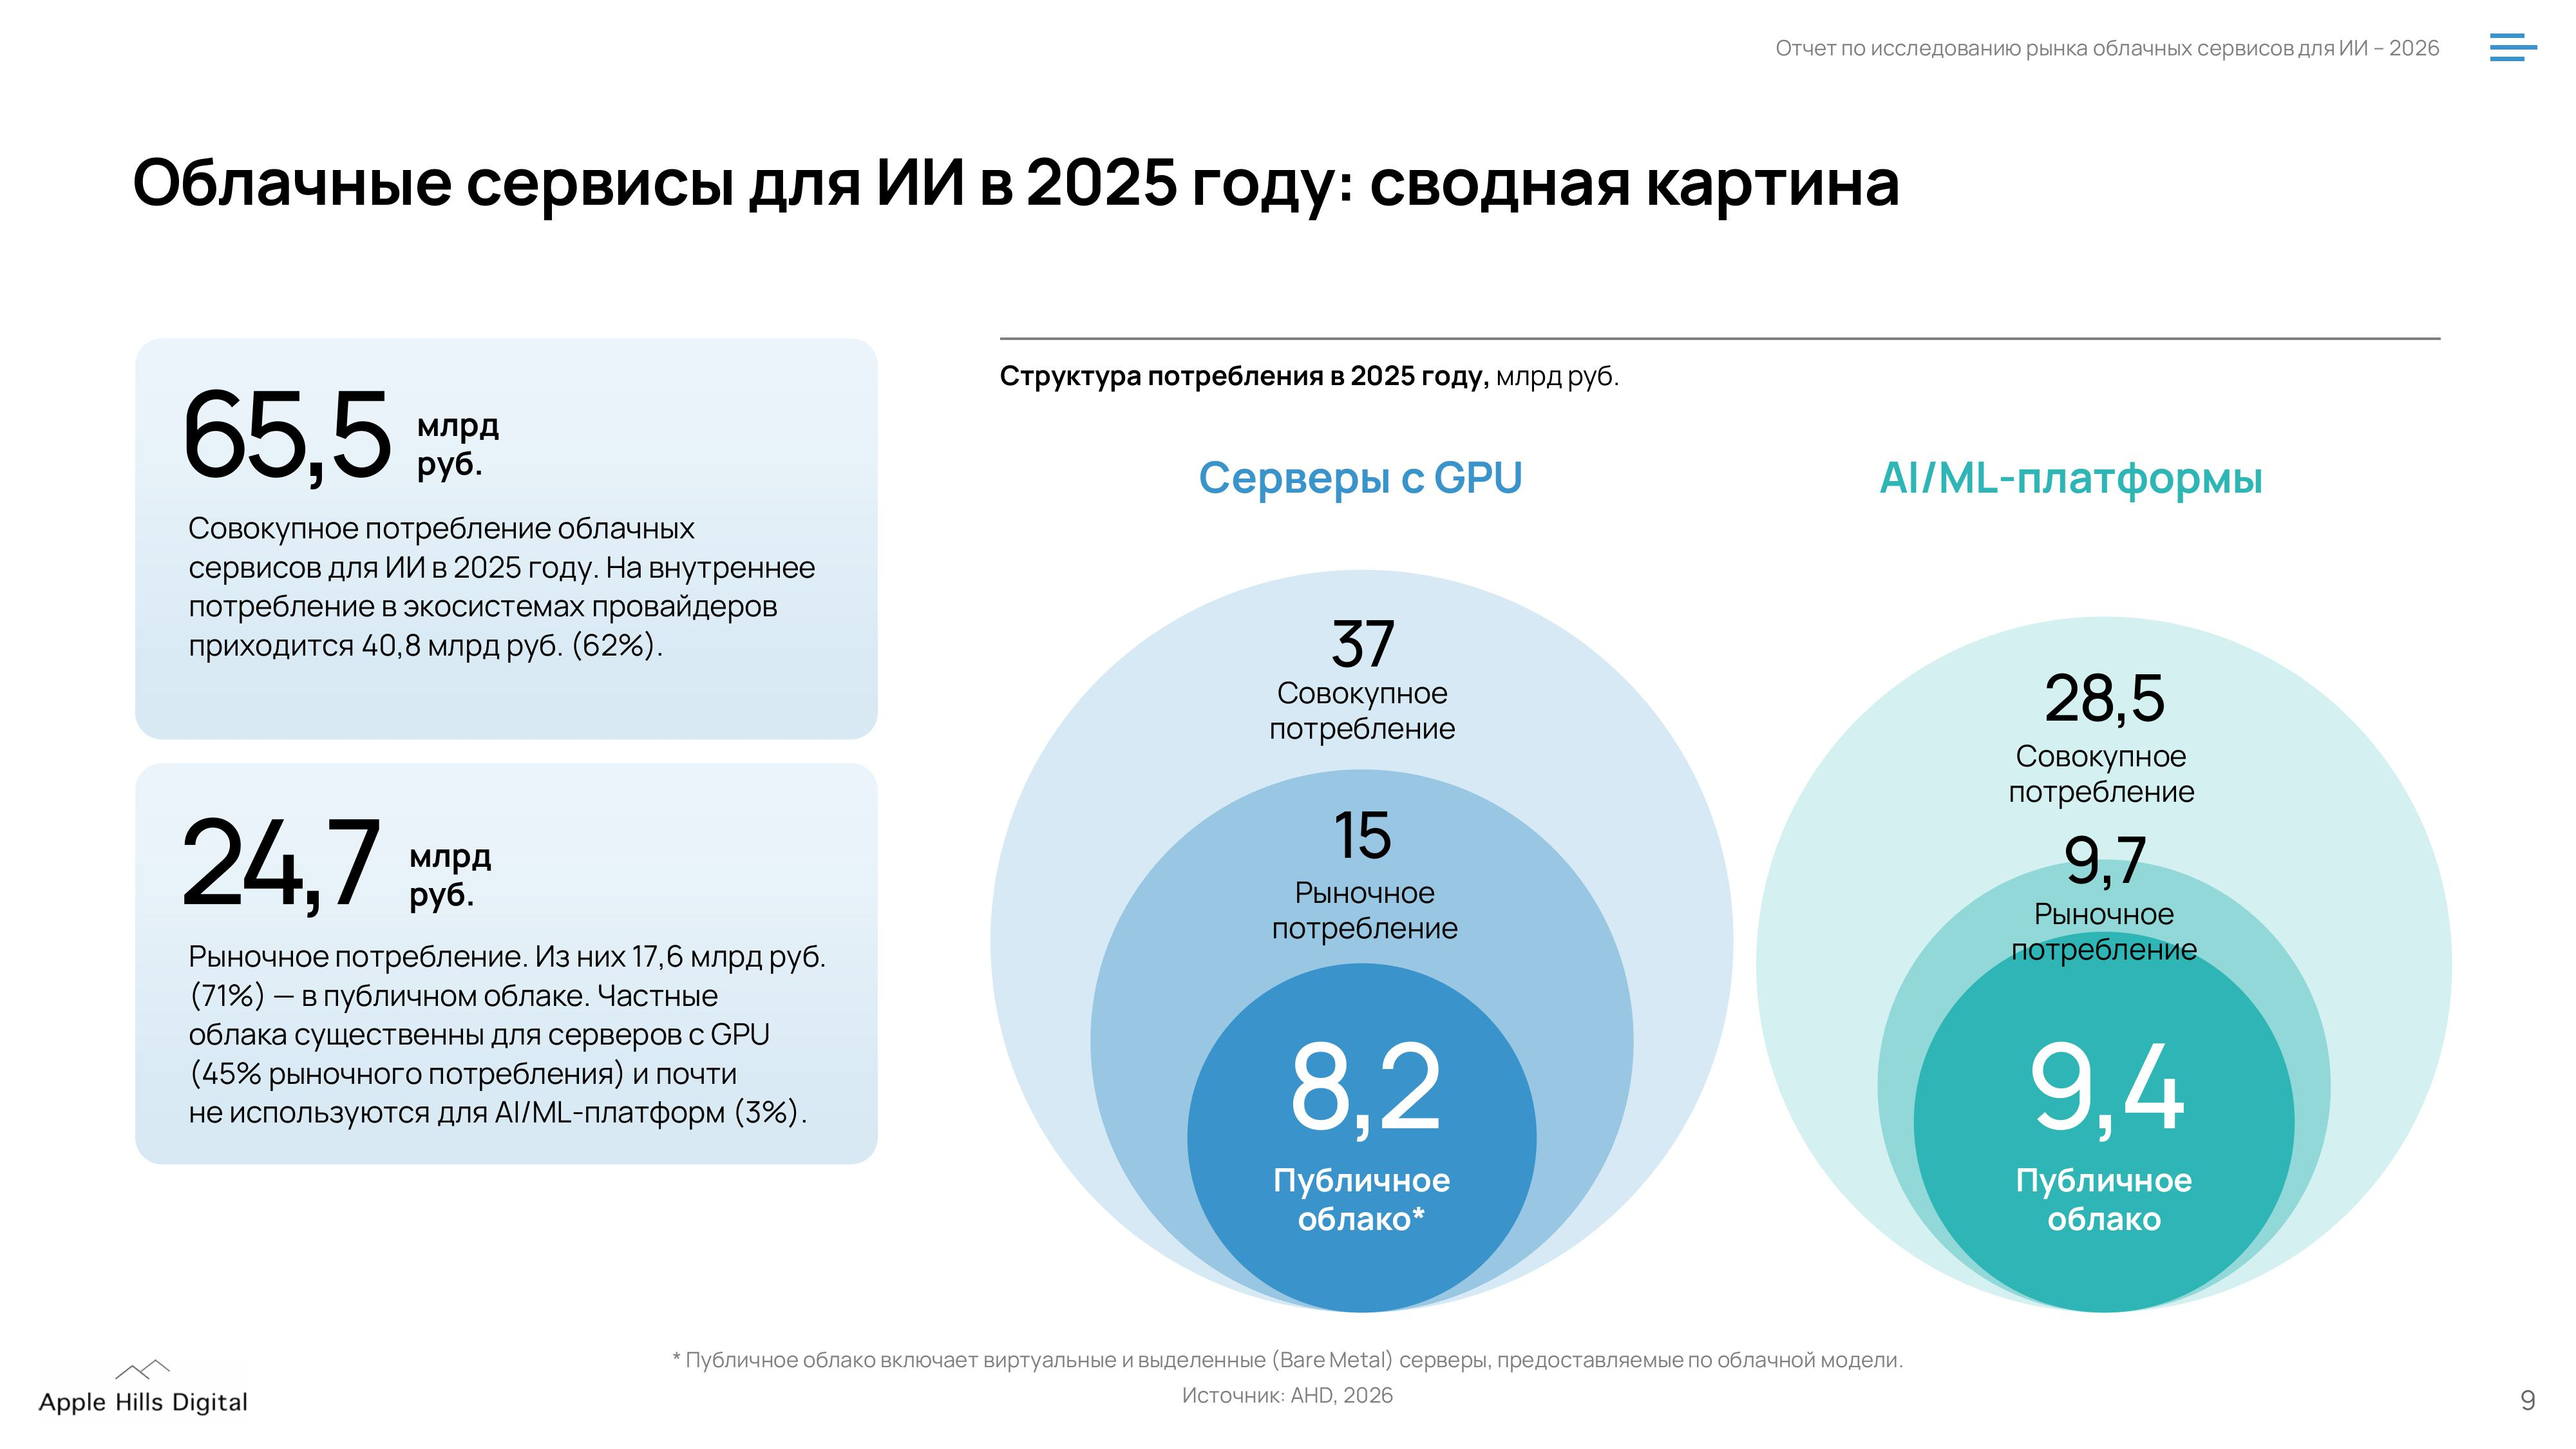
Источник изображений: Apple Hills Digital Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %). 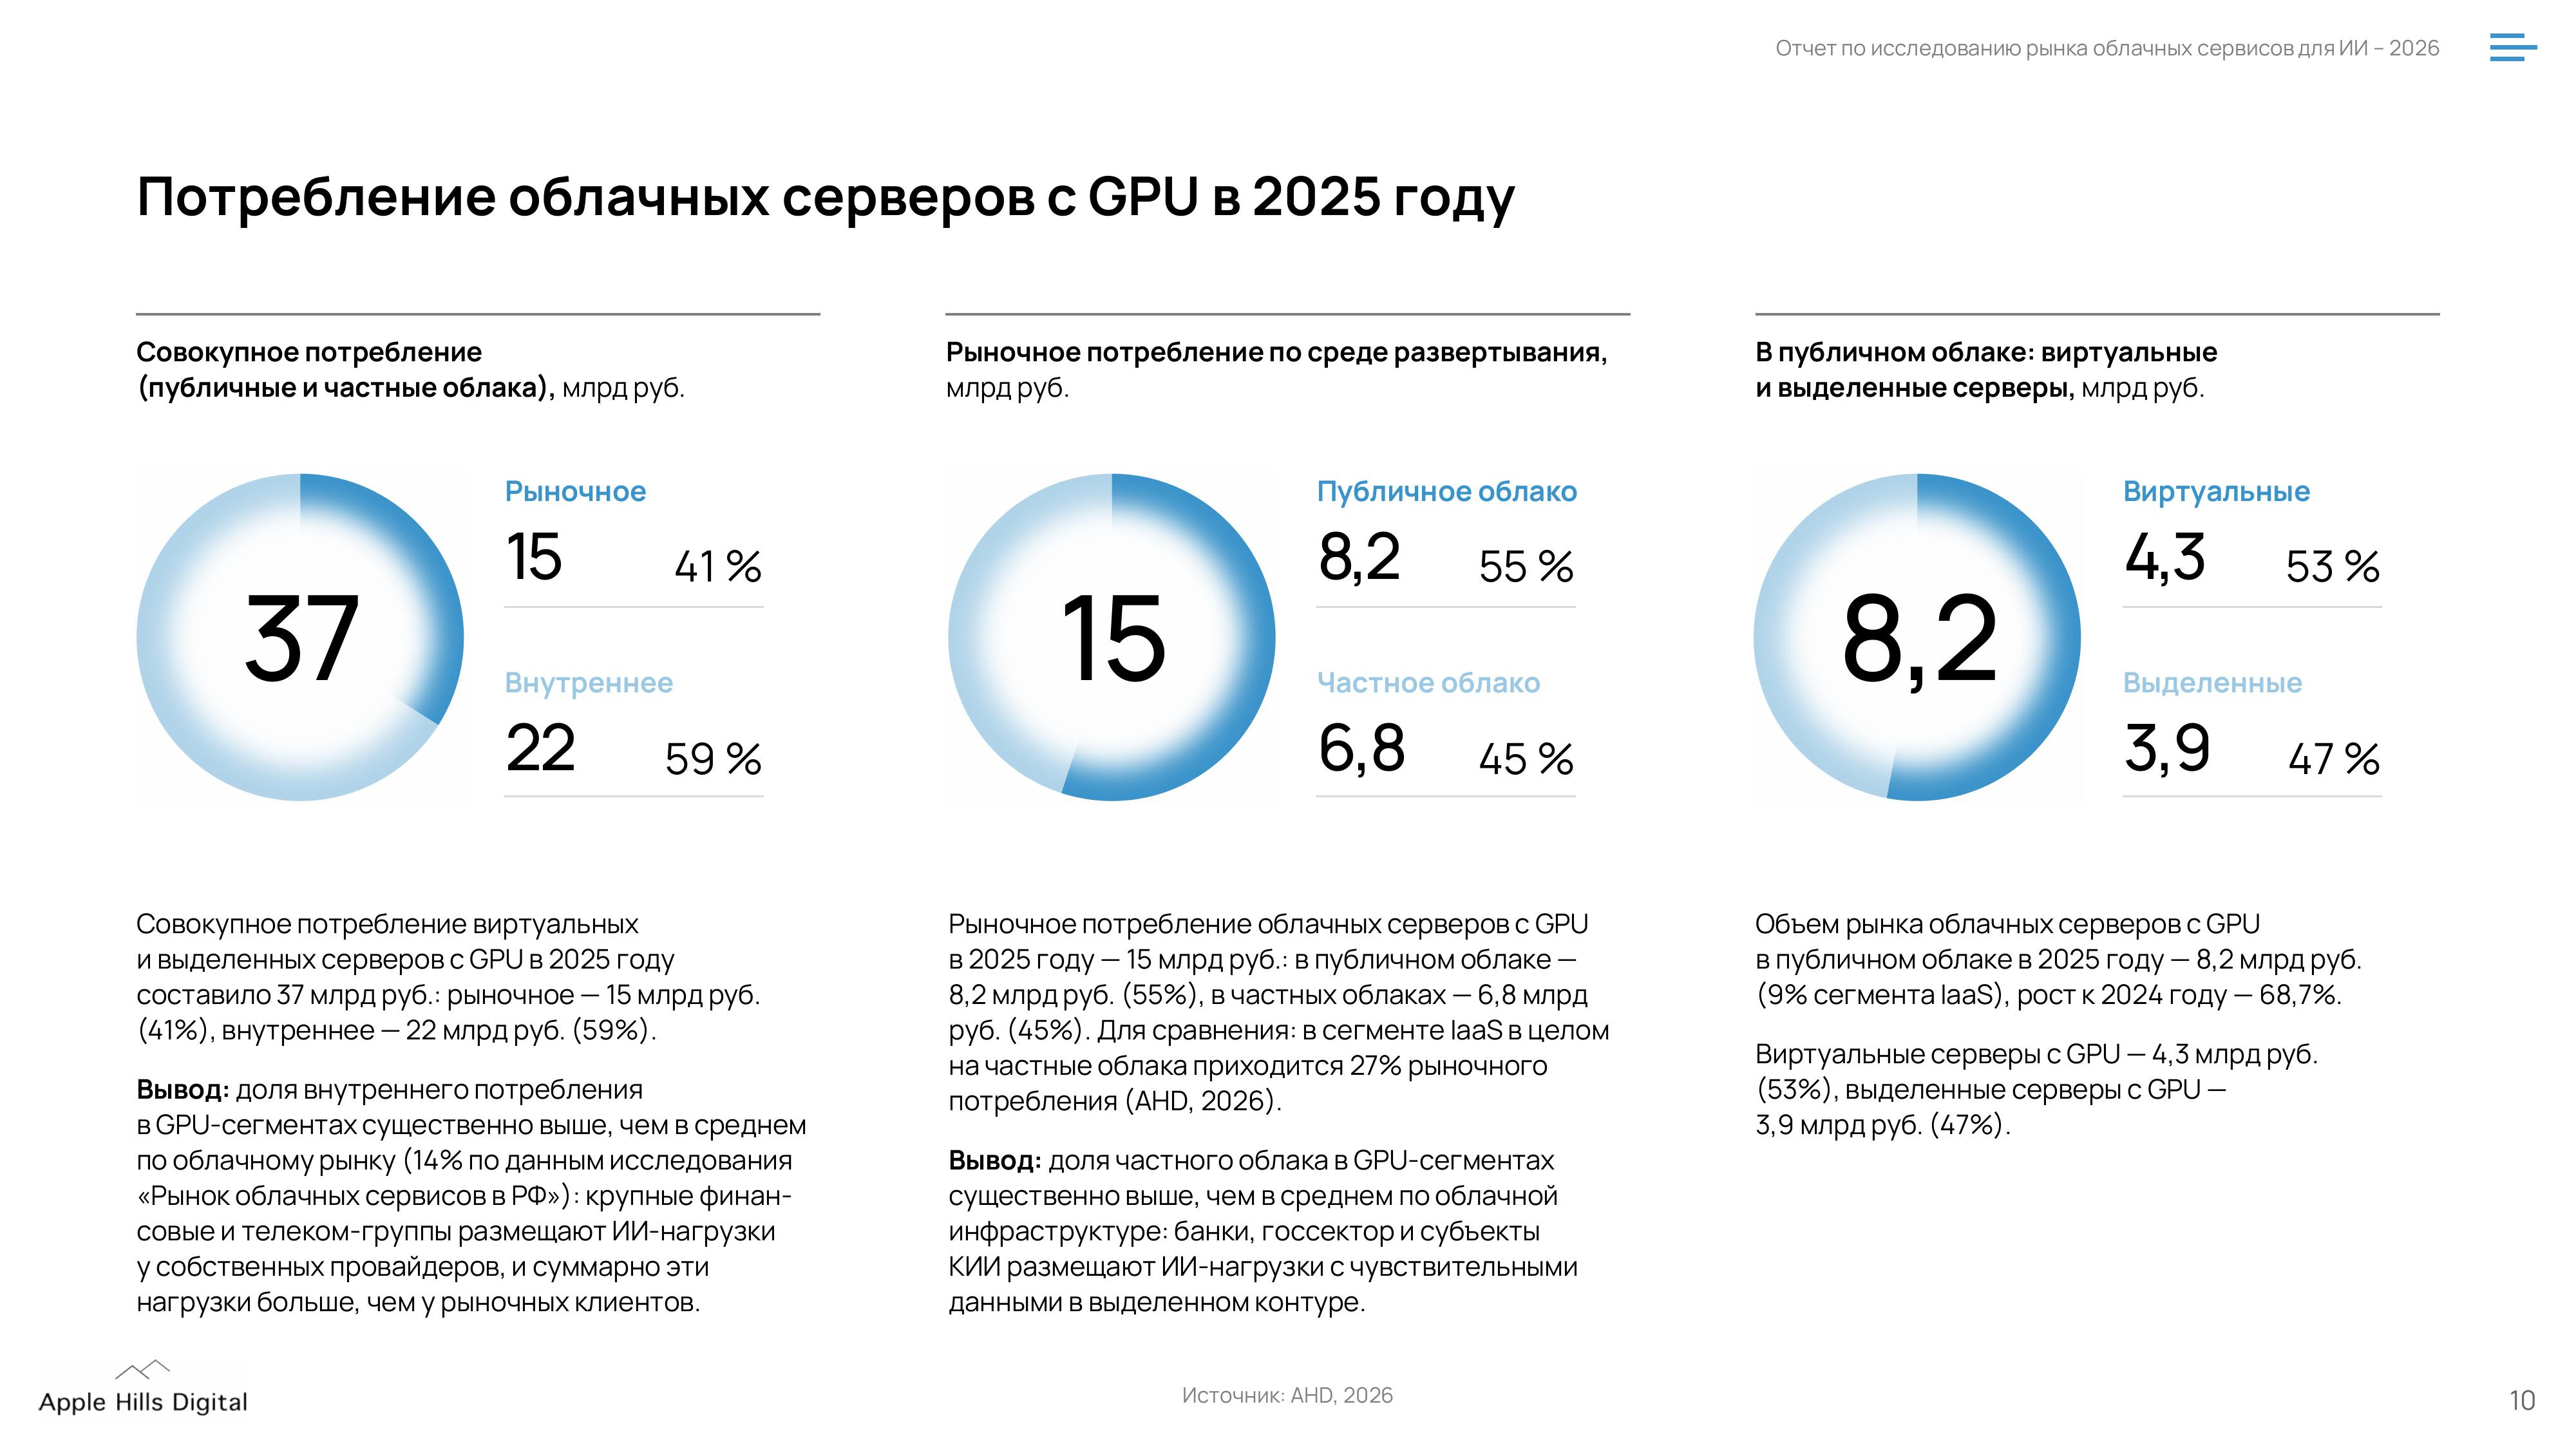 Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов. В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %). 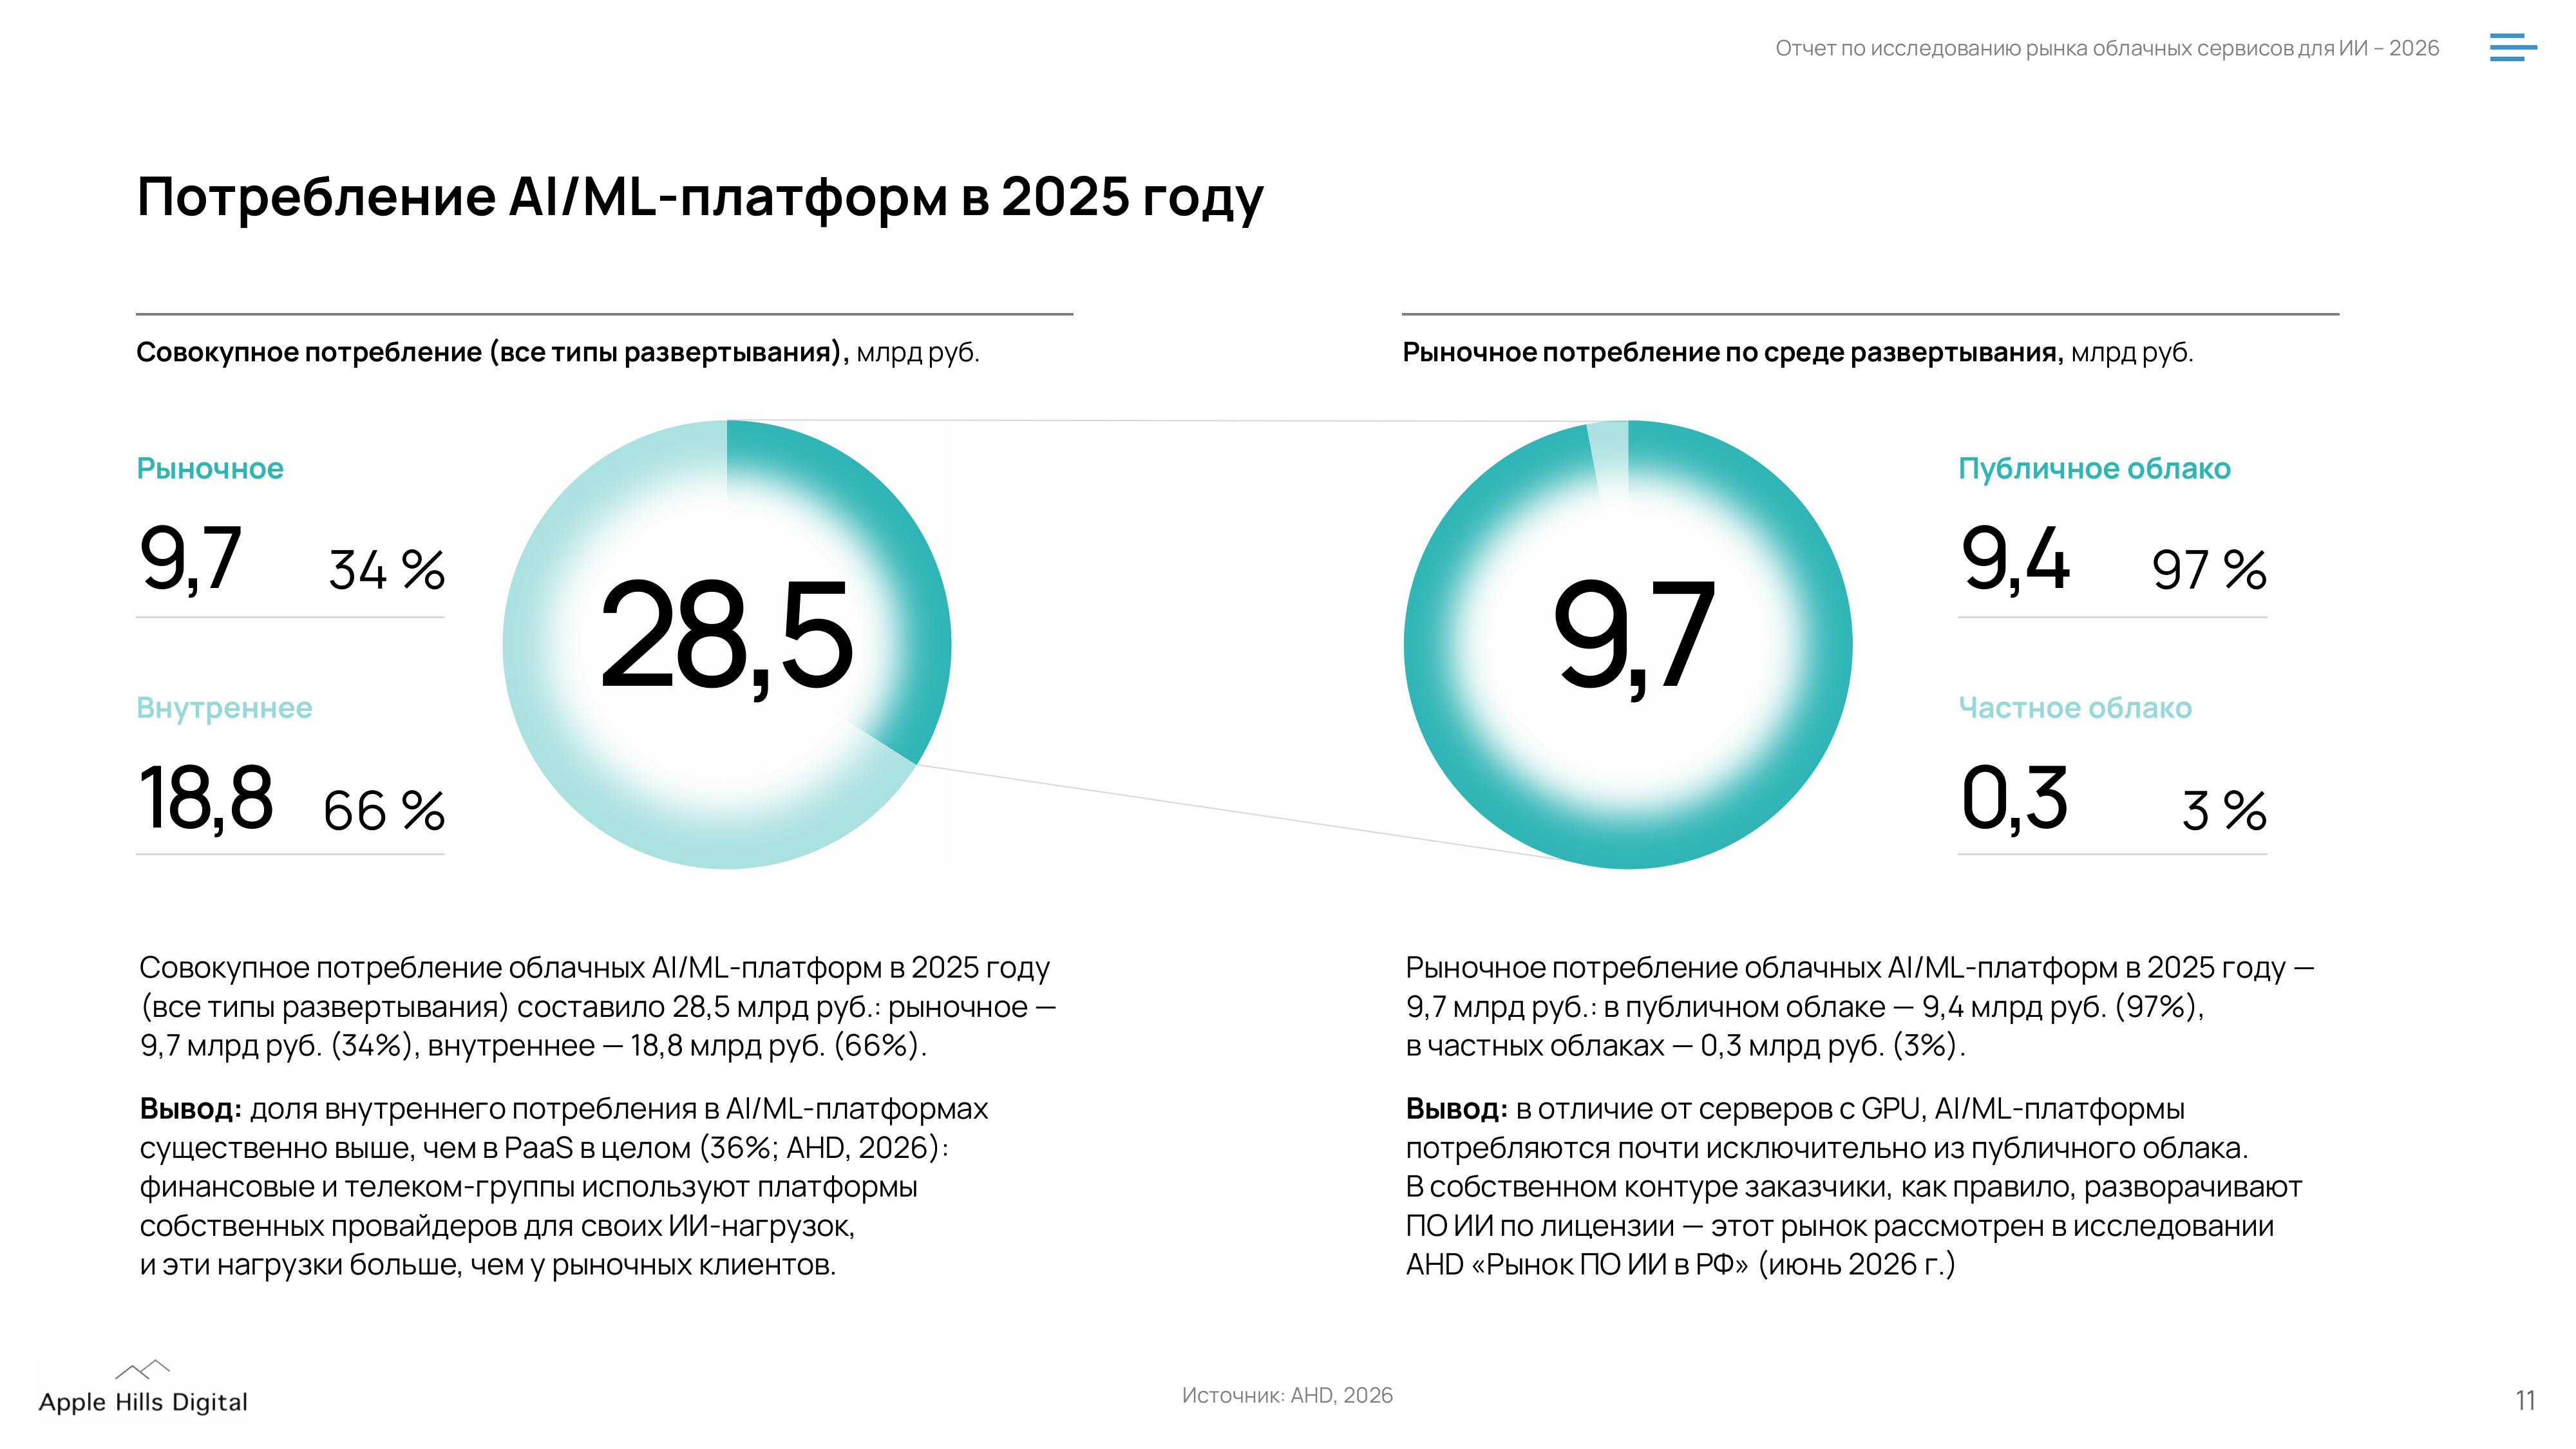 С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %). В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году. 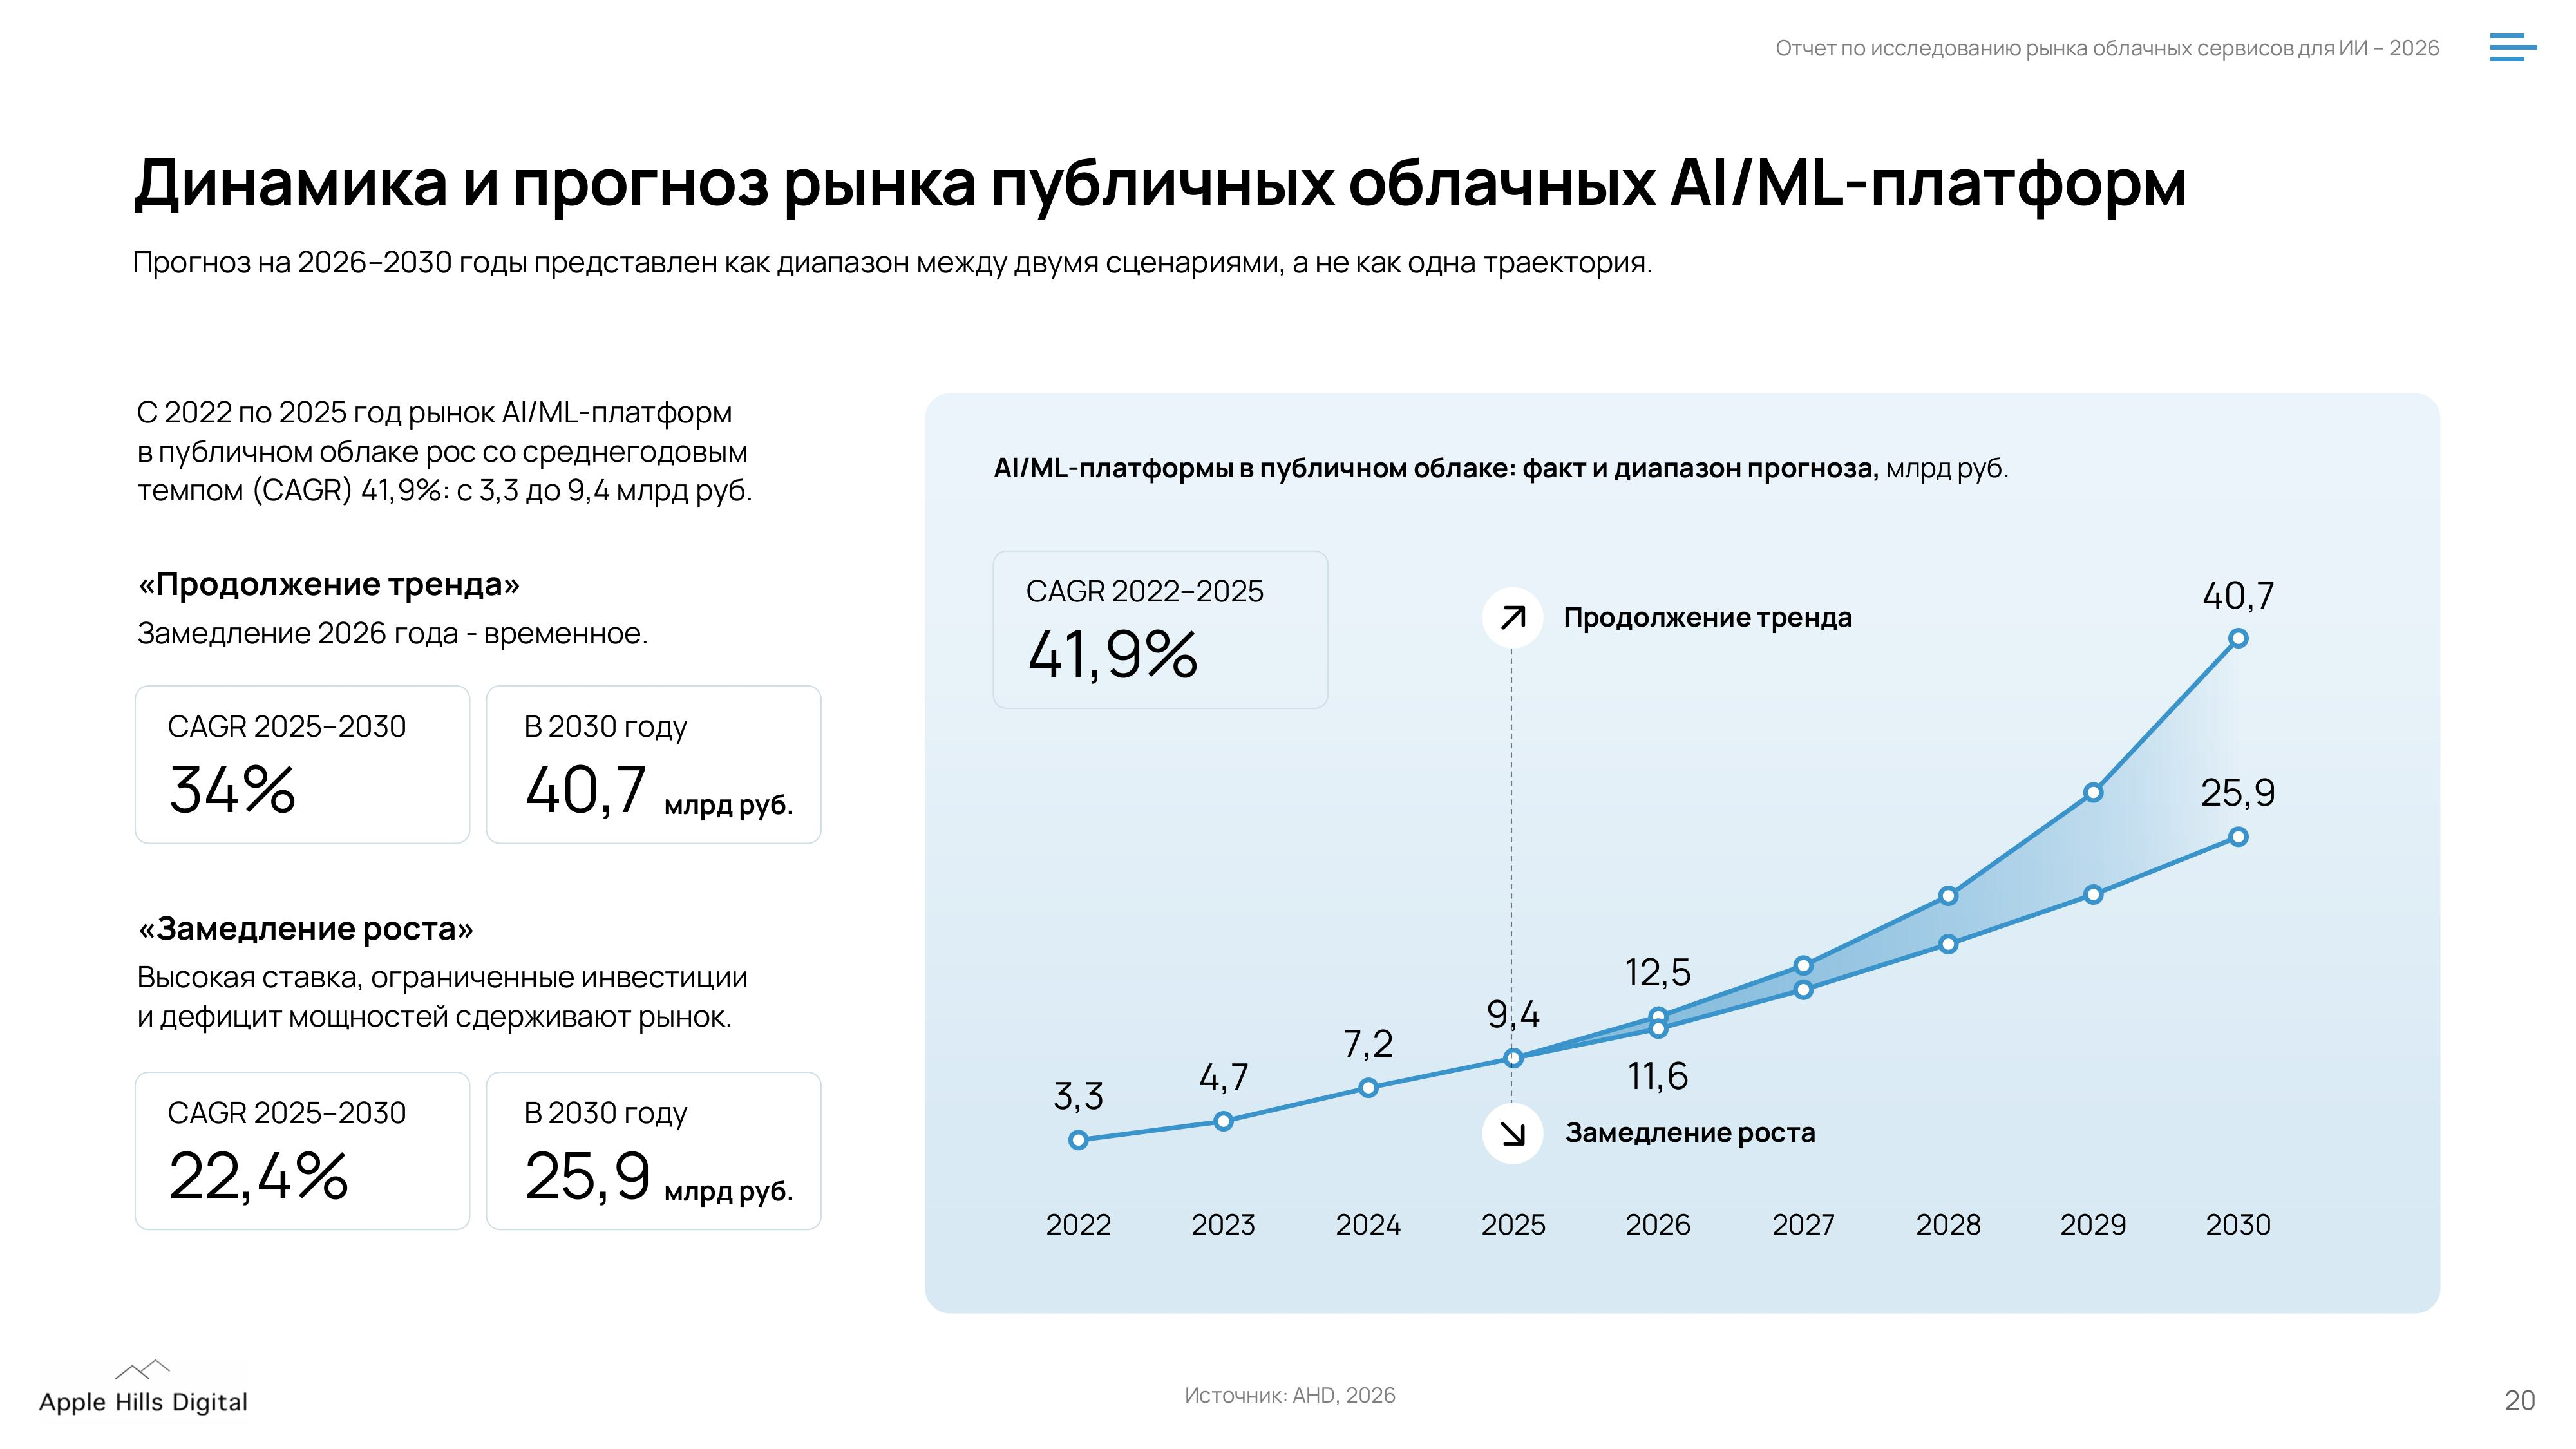 Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой. Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи. 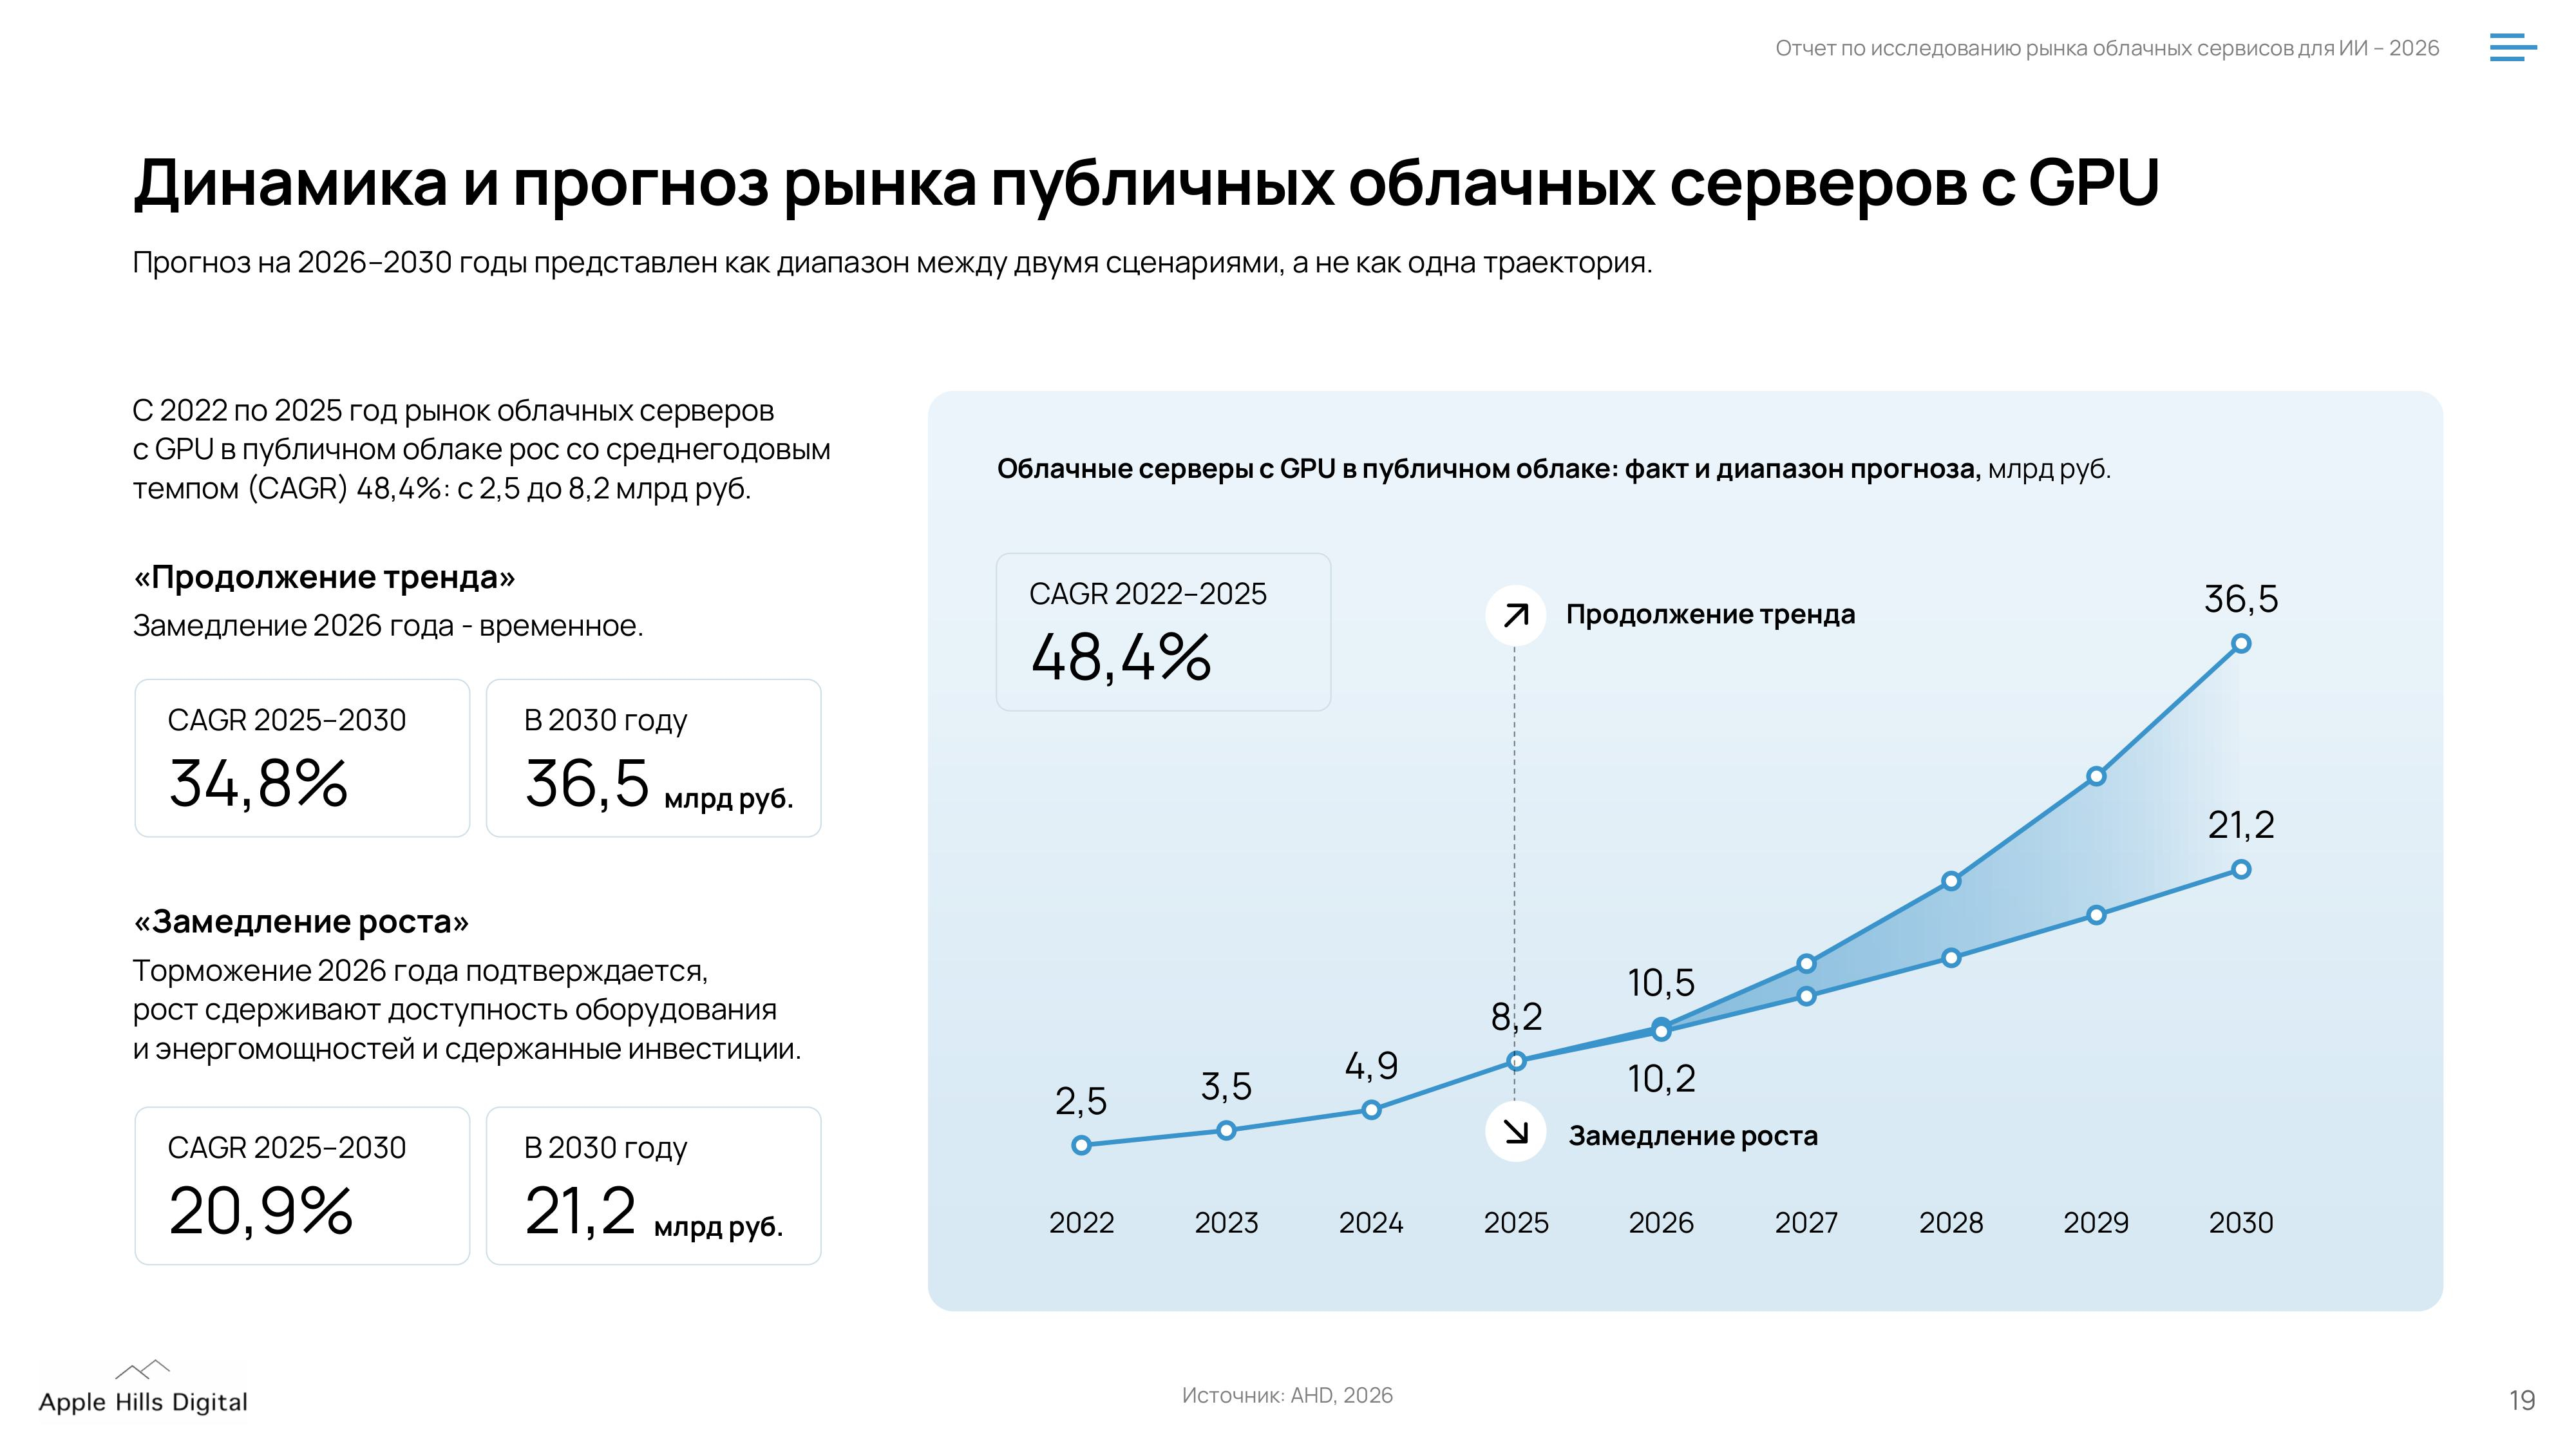 Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %). 41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.
07.10.2026 [08:32], Руслан Авдеев
Банк Англии призвал не ждать скорой экономической выгоды от ИИПо словам главы Банка Англии Эндрю Бейли (Andrew Bailey), в отрасль ИИ направляется немало средств, и искусственный интеллект способен внести значительный вклад в британскую и мировую экономику, но эффект может оказаться ниже ожиданий финансовых рынков. При этом дожидаться экономической выгоды, возможно, придётся дольше, чем предполагалось, сообщает Computer Weekly Согласно протоколу заседания Комитета по финансовой политике (Financial Policy Committee, FPC) Банка Англии от 25 сентября, развитие ИИ может повлиять на широкий круг инвесторов и финансовых рынков. Отмечено, что всё больше инвестиций привлекается за счёт выпуска долговых обязательств. Как предупредили в FPC, рост долговой нагрузки ИИ-бизнесов в комбинации с их непрозрачностью и всё более частыми «циклическими» схемами финансирования могут осложнить оценку рисков и увеличить потери, если ожидания не оправдаются. Комитет также подчеркнул, что оценка перспектив роста и финансовые прогнозы отчасти зависят от ожиданий того, что развитие и внедрение ИИ обеспечит значительный рост производительности труда. Поэтому пересмотр ожиданий способен сказаться не только на стоимости связанных с ИИ активов, но и на рынках государственного долга. 
Источник изображения: Francais a Londres/unsplash.com Дополнительно в FPC обсудили сложившуюся ситуацию сокращающегося разрыва между ИИ-моделями с открытыми и закрытыми весами. Предполагается, что это обеспечит широкий доступ к передовым ИИ-возможностям. При этом возникают и риски для IT-безопасности, поскольку открытыми моделями могут пользоваться, например, киберпреступники. Впрочем, это также означает, что современные ИИ-возможности станут доступны всем без необходимости платить за доступ к лучшим закрытым моделям. Если open source модели обеспечат передовые ИИ-возможности, покупатели могут предпочесть более дешёвые открытые варианты решениям, предлагаемым компаниями вроде OpenAI и Anthropic. Кроме того, для использования открытых моделей обычно требуется менее производительное оборудование. По прогнозам Gartner, инвесторам в ИИ-бизнесы, возможно, придётся ожидать измеримой экономической отдачи более пяти лет. В компании полагают, что совокупные инвестиции в ИИ не обеспечат необходимую для рентабельности доходность инвестированного капитала (ROIC) на уровне 12 % ранее 2032 года. С точки зрения покупателей IT-продуктов и руководителей, отвечающих за IT-стратегию компаний, имеются вполне реальные риски того, что к тому времени некоторые бизнесы, у которых они приобрели ИИ-продукты, уже прекратят существование. Кроме того, не исключён рост стоимости инференса и машинного обучения, поскольку ИИ-бизнесы намерены как поднимать стоимость компании, так и продолжить инвестиции в дорогое ИИ-оборудование. Ранее Gartner прогнозировала, что большинство кастомных ИИ-моделей и проектов генеративного ИИ ожидает провал, а Банк Англии намеревался проверить кредитование ЦОД на фоне возможного пузыря на рынке ИИ. На днях компания Bain & Company опубликовала доклад, согласно которому к 2031 году ИИ-индустрия должна приносить $6 трлн ежегодно, чтобы отбить затраты на инфраструктуру. |
|

