
Материалы по тегу: прогноз
|
12.11.2026 [12:32], Руслан Авдеев
Энергопотребление ЦОД в США растёт в 10 раз быстрее, чем мощности электросетейПотребление электричества дата-центрами в США растёт приблизительно в десять раз быстрее, чем мощность местных электросетей. Это значит, что в ближайшем будущем операторы ЦОД, возможно, вынуждены будут сами обеспечивать себя энергией из альтернативных источников, сообщает The Register. Стремительный рост спроса на ИИ-инфраструктуру стимулирует строительство новых крупных дата-центров в США, но в процессе выявилась проблема недостаточного финансирования электросетей в течение многих лет. Как свидетельствуют данные страхового брокера Howden, уже к 2030 году ЦОД потребуется брать до 58 % электроэнергии из источников помимо общей электросети только для того, чтобы доля ЦОД в общей мощности энергосистемы не увеличивалась. В июне агентство Gartner предупреждало, что потребление энергии ИИ ЦОД в 2026 году может вырасти на 26 %, к концу десятилетия возможностей энергосистемы может оказаться недостаточно, чтобы удовлетворить спрос. Компания Howden проанализировала данные Управления энергетической информации США (EIA) и S&P Global. Выяснилось, что с 2000 года объёмы энергопотребления ЦОД росли в среднем на 19 % ежегодно, а мощность сети увеличивалась лишь на 2 %/год. В 2025 году на ЦОД приходилось около 5 % от общей мощности электросетей в США, тогда как в 2000 году речь шла о 0,1 %. 
Источник изображения: Documerica/unsplash.com Два года назад консалтинговая Bain & Company выпустила доклад, в котором предупреждала энергокомпании о необходимости пересмотреть подходы и ускорить наращивание инвестиций, поскольку энергопотребление ЦОД к 2030 году, вероятно, более чем удвоится. По оценкам Howden, для сохранения доли ЦОД в общей мощности энергосистемы на уровне 5 %, к 2030 году необходимо создать 110 ГВт собственных генерирующих мощностей «за счётчиком». При этом брокер считает такой масштаб расширения маловероятным и ожидает, что ЦОД всё больше будут зависеть от общей электросети, строительство объектов в районах с дефицитом электричества должно замедлиться, а использование альтернативных источников энергии — вырасти. Для крупнейших проектов, больше всего ощущающих дефицит энергии, задержки с подключением к электросети могут составить от двух до шести лет, а недополученная выручка будет на уровне от $800 млн до $2,4 млрд. Поскольку Howden специализируется на страховании, компания также подчёркивает, что собственная генерация электричества создаёт новые операционные, а также финансовые риски, поскольку операторам ЦОД приходится брать на себя всё больше ответственности за эксплуатацию собственной энергетической инфраструктуры. Согласно прогнозам Министерства энергетики США, в 2028 году на дата-центры США может прийтись уже 12 % энергопотребления всей страны. Проблемы роста не заставили себя ждать. Например, в августе сообщалось, что Техас ввёл мораторий на подключение к энергосети новых ЦОД, а ещё в 2025 году Bloom Energy прогнозировала, что к 2030 году более четверти ЦОД в США обзаведутся собственными электростанциями.
08.11.2026 [23:57], Сергей Карасёв
Nokia: к 2035 году на долю ИИ придётся почти половина мирового сетевого трафикаКомпания Nokia прогнозирует масштабные изменения в структуре глобального сетевого трафика под влиянием ИИ. Наблюдающаяся тенденция создаст серьёзные технологические вызовы из-за специфики работы нейросетевых систем, включая высокую нагрузку на восходящие каналы связи. Финский технологический гигант ожидает, что вплоть до 2035-го ежегодный рост глобального трафика составит около 28 %. В результате, к середине следующего десятилетия объём передаваемых данных увеличится почти в четыре раза и достигнет 3789 Эбайт/мес. На долю трафика, связанного с ИИ, придется 44 % от этого значения, что эквивалентно примерно 1681 Эбайт/мес. Оставшаяся часть сетевой нагрузки сохранит традиционный характер и не будет иметь отношения к интеллектуальным системам. 
Источник изображения: unsplash.com / Roman Budnikov Основным драйвером трансформации станут рабочие процессы и приложения ИИ, чей трафик вырастет в 60 раз по сравнению с текущими показателями. Данный сегмент продемонстрирует совокупный среднегодовой темп роста (CAGR) на уровне 58 %, достигнув 987 Эбайт/мес., или 26 % от общемирового объёма. Ещё 18 % трафика, или 694 Эбайт, составит так называемое опосредованное влияние ИИ, выраженное в увеличении потребления видеоконтента или повышении активности в сфере онлайн-покупок. В корпоративном секторе рост будет происходить быстрее, чем в потребительском сегменте, — со среднегодовым темпом около 59 %. При этом 70 % корпоративного ИИ-трафика к 2035 году начнут генерировать промышленные приложения IoT, включая камеры, беспилотные автомобили, дроны и различные датчики. Ожидается стремительное увеличение объёмов передаваемых данных в области физического ИИ: трафик от человекоподобных роботов, роботакси и других подобных систем увеличится в 105 раз при среднегодовом темпе 68 %, достигнув к 2035 году 67 Эбайт в месяц. Наиболее динамично развивающейся категорией станет агентный ИИ: в этой сфере объём трафика взлетит в 160 раз (CAGR на уровне 76 %) — до 585 Эбайт/мес. к середине следующего десятилетия. Nokia также ожидает, что около 1134 Эбайт всего ИИ-трафика в месяц к 2035-му будет поступать непосредственно в сети доступа. При этом периферийные и городские опорные сети возьмут на себя обслуживание 36 % данных интеллектуальных систем: на долю периферийного сегмента придется 9 %, на городское ядро — 27 %. Оставшаяся нагрузка ляжет на региональные опорные сети или центральное облако.
31.10.2026 [23:22], Владимир Мироненко
Прогноз Kioxia разочаровал инвесторов — компания отметила снижение темпов роста стоимости флеш-памятиКомпания Kioxia Holdings объявила итоги II квартала 2026 финансового года, завершившегося 30 сентября. Благодаря высокому спросу на её продукцию со стороны провайдеров ИИ ЦОД выручка и прибыль компании значительно выросли, однако акции упали из-за слабого прогноза на текущий квартал. Выручка Kioxia достигла ¥2,48 трлн ($15,7 млрд), показав рост год к году на 453,2 % — годом ранее выручка составила ¥448,3 млрд ($2,85 млрд). В предыдущем квартале этот показатель равнялся ¥1,77 трлн ($11,2 млрд, +40,3 % г/г). Совокупная выручка компании за предыдущий, 2025 финансовый год составила ¥2,34 трлн ($14,9 млрд). Тот факт, что Kioxia заработала за один квартал сумму, сопоставимую с своим годовым доходом, наглядно свидетельствует о мощном подъёме индустрии памяти. Ещё более значительный рост показала прибыль Kioxia. По МСФО операционная прибыль компании за отчётный период составила ¥1,9947 трлн ($12,7 млрд), а скорректированная операционная прибыль (без учёта разовых статей) — ¥1,9883 трлн ($12,6 млрд). Это соответствует росту на 2181,1 % в годовом выражении и на 49,9 % по сравнению с предыдущим кварталом, что также превышает ранее озвученный прогноз в ¥1,9 трлн ($12,1 млрд). Скорректированная операционная маржа увеличилась с 75 % в предыдущем квартале до 80,2 %, что подчеркивает дальнейшее укрепление высокодоходного цикла в индустрии флеш-памяти. 
Источник изображений: Kioxia Выручка сегмента SSD и СХД составила ¥1,616 трлн ($10,3 млрд, +37,6 % к предыдущему кварталу), что соответствует примерно 65 % от общего объёма выручки. При этом 65 % выручки сегмента обеспечили поставки для ЦОД и корпоративного сектора, а остальную часть — сегмент ПК и другие потребительские решения. Выручка в сегменте интеллектуальных устройств достигла ¥788,9 млрд (около $5,0 млрд), показав квартальный рост на 50,1 %. По заявлению компании, рост показателей обусловлен увеличением средних отпускных цен — следствием высокого спроса со стороны клиентов, развивающих технологии генеративного ИИ, — а также ростом объёма поставок продукции (в пересчёте на биты). Вместе с тем в периоде с октября по декабрь Kioxia ожидает выручку на уровне ¥2,5 трлн ($15,9 млрд) и скорректированную операционную прибыль около ¥2 трлн ($12,7 млрд), что означает рост всего лишь на 1 % по сравнению с предыдущим кварталом по обоим показателям. Также ожидаемая операционная прибыль на 15 % ниже консенсус-прогноза аналитиков в размере ¥2,35 трлн ($14,9 млрд), что сразу вызвало на рынке опасения в том, что пик цикла роста цен на рынке памяти уже пройден.  Kioxia сообщила, что в период с апреля по июнь средние цены реализации (в долларовом выражении) выросли последовательно примерно на 70 %. Однако в период с июля по сентябрь темпы роста средних цен замедлились до уровня «около 20–25 %», а для сопоставимых продуктов (с идентичными техническими характеристиками) рост составил лишь немногим более 30 %. Столь резкое замедление роста цен вызвало сомнения в устойчивости тренда на повышение стоимости памяти. Финансовый директор Kioxia Акира Маусу (Akira Mausu) заявил: «Учитывая, что цены реализации уже значительно выросли, пока неясно, смогут ли они продолжить рост в 2027 финансовом году — пусть даже медленными темпами». Его заявление резко контрастирует с оценкой самой компании, согласно которой на рынке сохраняется жёсткий баланс спроса и предложения. В Kioxia также сообщили, что производственные мощности на весь 2027 финансовый год уже полностью законтрактованы в рамках долгосрочных соглашений, а на 2028 финансовый год долгосрочными контрактами охвачено более 50 % объёма поставок.  Для инвесторов ситуация в Kioxia — сочетание законтрактованных мощностей с осторожным прогнозом относительно дальнейшего повышения цен — вызывает вопросы по поводу того, как долго ещё продлится текущий цикл роста цен на рынке памяти. В масштабах отрасли рынок NAND вступает в период разнонаправленных тенденций. Спрос со стороны корпоративного сектора из-за ИИ остаётся стабильно высоким; долгосрочные контракты охватили большую часть производственных мощностей на ближайшие два года, а фундаментальный баланс спроса и предложения остаётся устойчивым. В то же время замедление темпов роста краткосрочных цен в сочетании с прогнозами, оказавшимися ниже ожиданий рынка, может свидетельствовать о том, что повсеместный и однонаправленный рост цен на чипы памяти подходит к концу. Дальнейшая динамика будет зависеть от темпов закупок оборудования для ИИ ЦОД, а также от того, насколько уверенным окажется восстановление спроса в сегменте потребительской электроники. При этом рост цен, вероятно, сменится структурной дифференциацией.  Между тем компания продолжает расширять производственные мощности. Ожидается, что во II полугодии текущего финансового года её капитальные затраты составят около ¥330 млрд (примерно $2,1 млрд) — это примерно в 2,4 раза больше, чем ¥137 млрд (около $869,7 млн), фактически инвестированных в I полугодии. Таким образом, совокупные капитальные вложения за год достигнут примерно ¥470 млрд (около $3,0 млрд). Основная часть этих средств будет направлена на расширение производственных линий для выпуска флеш-памяти BiCS Flash 8, а также на внедрение и наращивание мощностей по производству 3D-флеш-памяти десятого поколения.
28.10.2026 [13:56], Руслан Авдеев
SK hynix: дефицит памяти сохранится до 2030 года, а HBM4 станет мейнстримом в ближайшее времяЮжнокорейский производитель памяти SK hynix прогнозирует сохранение дефицита памяти на мировом рынке как минимум до 2030 года. По мнению компании, это обеспечит рост уже исключительно высоких доходов и прибыли, сообщает The Register. Одновременно с публикацией квартальной отчётности компания подчеркнула, что на рынке сформировался «благоприятный цикл»: повышение производительности благодаря ИИ, появление новых источников дохода в сферах разработки ПО, поиска информации и обслуживания клиентов стимулируют рост инвестиций в инфраструктуру. По данным SK hynix, в результате на рынок ИИ-инфраструктуры выходит всё больше покупателей. В ближайшие годы ожидается ещё больший рост спроса на память со стороны сегментов автономного транспорта и робототехники. Сама компания активно строит заводы по выпуску памяти, но руководство констатировало, что наращивать производство достаточно быстро, чтобы удовлетворить спрос, не удаётся. 
Источник изображения: SK hynix В компании утверждают, что предложение не успевает за ростом рынка. С учётом технической сложности передовых техпроцессов и длительных сроков строительства новых производств ожидается, что дефицит сохранится до 2030 года. При этом SK hynix уже заключила 14 долгосрочных соглашений с 14 крупными компаниями, которые вместе купят больше памяти, чем производитель выпустит в 2027 и 2028 годах. При этом некоторые из них намерены расширить соглашения. Впрочем, соглашения с SK hynix включают механизм, учитывающий рыночные условия в пределах согласованного с клиентами ценового диапазона. Это обеспечивает стабильную прибыль и в то же время позволяет гибко реагировать на изменения рынка. Благодаря заключённым соглашениям компания зарегистрировала рекордную квартальную выручку в размере ₩104,6 трлн ($78,1 млрд), что на 328 % выше показателя за аналогичный период прошлого года и на 32 % выше показателя предшествовавшего квартала. Операционная прибыль выросла на 486 % год к году. Инвесторам сообщили, что производство будет расширяться, а больше внимания будет уделяться высокорентабельной продукции. Однако компания констатирует, что поставки памяти для ПК и мобильных устройств на этом фоне, вероятно, сократятся. Также компания сообщила, что намерена наращивать производство памяти HBM4, уже в IV квартале по объёмам поставок этот тип памяти обойдёт HBM3E, как в количественном, так и в денежном выражении и станет массовым продуктом. Предусмотрен рост доли продукции, выпускаемой по техпроцессу шестого поколения (10-нм), предполагается расширение продаж памяти DDR5 и LPDDR5 SOCAMM для ИИ-серверов. Кроме того, планируется развитие технологий HBF. Инвесторы приняли заявления компании весьма положительно, а некоторые, похоже, расценили выкладки компании, как косвенное свидетельство того, что бум ИИ в ближайшее время не пойдёт на спад. Летом сообщалось, что SK Group и NVIDIA объявили о совместных инициативах в Южной Корее на $500 млрд.
27.10.2026 [13:23], Руслан Авдеев
SpaceX заняла $40 млрд на ускорители для ИИ, а Маск пророчит неооблакам проблемы с финансированиемПо словам мультимиллиардера Илона Маска (Elon Musk), его компания SpaceXAI привлекла $40 млрд заёмного финансирования для покупки ИИ-ускорителей. Бизнесмен подтвердил слухи о том, что компания ищет средства, чтобы инвестировать в ЦОД и прочую ИИ-инфраструктуру, сообщает Datacenter Dynamics. Ранее в этом месяце издание The Financial Times сообщало, что сделку по привлечению заёмных средств возглавляет компания Apollo и эта сделка должна быть закрыта в 2027 году. В своей социальной сети X Маск не только подтвердил сделку, но и рассказал, что неооблачные провайдеры могут столкнуться с трудностями при получении кредитов на ИИ-инфраструктуру, поскольку рынки заёмного капитала для компаний, не имеющих других источников доходов за пределами сегмента ИИ ЦОД, «полностью пересохли» в последние недели. По словам бизнесмена, в результате около 200 неооблачных компаний могут просто погибнуть «на уровне мальков». При этом SpaceXAI самого Маска тоже предлагает собственные неооблачные сервисы и уже заключила крупные сделки с Anthropic и Google об аренде мощностей его компании. Опасения того, что осторожные инвесторы могут затормозить развитие ИИ-инфраструктуры, усиливаются в последние недели. 
Источник изображения: Kelly Sikkema/unsplash.com Так, акции одного из крупнейших неооблачных провайдеров — компании CoreWeave — значительно упали в цене с начала октября. Двузначное процентное снижение на фондовом рынке пережили и другие компании из этого сегмента, включая Iren и Nebius. Инвесторы обеспокоены объёмом средств, привлекаемых для развития ИИ-инфраструктуры. По некоторым данным, они покупают кредитно-дефолтные свопы (CDS), защищающие от дефолтов партнёров. Предполагается, что это позволит защитить их инвестиционные портфели в случае, если вложения в ИИ не оправдают ожиданий. Неооблачные компании исторически полагались на выпуск облигаций для финансирования своих инфраструктурных ИИ-проектов. Если этот источник средств иссякнет, им, возможно, придётся сократить капитальные затраты, что может создать проблемы для поставщиков полупроводниковых решений. После комментариев Маска акции CoreWeave, Nebius, Iren и других компаний упали в цене более чем на 4 %. Ранее с неутешительным для неооблачных компаний прогнозом выступило агентство Gartner. Эксперты считают вполне вероятным, что прогнозируемые капитальные затраты на ИИ-инфраструктуру в период до 2030 года окажутся выше выручки провайдеров, в результате чего большинство неооблачных компаний будут вынуждены уйти с рынка или будут поглощены конкурентами. Предполагается, что независимость не смогут сохранить 80 % таких бизнесов. Ранее Gartner прогнозировала, что к 2030 году на долю неооблачных провайдеров будет приходиться пятая часть рынка ИИ-облаков, общий объём которого составит $267 млрд. При этом есть данные, что операторы ЦОД всё чаще отказывают неооблакам в сотрудничестве, предпочитая большой выгоде финансовую устойчивость.
26.10.2026 [10:44], Руслан Авдеев
Китай обходит санкции США через облака: к 2027 году он получит мощности 2,8 млн NVIDIA H100Наращивая ИИ-мощности, Китай во многом зависит от зарубежных чипов и облачных вычислений. Только за счёт удалённого доступа к иностранным облачным ресурсам Поднебесная к концу 2027 года получит мощности, эквивалентные 2,8 млн ИИ-ускорителей NVIDIA H100. Для сравнения — в текущем году речь идёт об эквиваленте 1 млн чипов, сообщает SCMP. Как свидетельствует исследование вашингтонского Института прогресса (Institute for Progress, IFP), в 2027 году доступ Китая к ресурсам для ИИ-вычислений вырастет почти вдвое, причём около 65 % этих мощностей будут приходиться на разработанные в США чипы. Это свидетельствует о сохранении зависимости страны от вычислительного оборудования иностранного производства. Всего вычислительные мощности в 2027 году должны вырасти с эквивалента 4,6 млн H100 сегодня до 8,8 млн. При составлении прогноза учитывались как чипы китайского производства, так и легальный импорт, контрабанда и вычислительные ресурсы, доступные благодаря зарубежным облачным платформам. При этом, хотя США имеют приблизительно 16-кратное преимущество над Китаем по вычислительным мощностям для обучения ИИ, отставание передовых китайских ИИ-моделей от американских аналогов составляет приблизительно 6,5 мес. IFP называет одним из ключевых факторов успеха Китая, позволяющих сократить отставание, так называемую дистилляцию — использование результатов работы более крупных и сложных ИИ-моделей, в том числе чужих, для обучения более компактных и быстрых. Ранее КНР отвергла обвинения со стороны США в том, что китайские разработчики «агрессивно и злонамеренно» занимаются дистилляцией. 
Источник изображения: K ZHAO/unsplash.com На фоне этих данных IFP призвал американских политиков ужесточить ограничения на доступ Китая к зарубежным облачным ресурсам, а также дополнительно затруднить контрабанду чипов и легальные поставки ускорителей. В недавно опубликованном докладе американского Института политики и стратегии в области ИИ (Institute for AI Policy and Strategy) отмечалось, что иностранные организации, которым запрещено приобретать американское вычислительное оборудование, всё ещё могут пользоваться облачными сервисами с удалённым доступом к таким чипам. Этот институт также призвал ввести новые ограничения на доступ к технологиям, в том числе усилить проверку личности клиентов и структуры собственности компаний, арендующих подобные мощности. Хотя экспорт чипов в Китай ограничен обязательным лицензированием таких поставок, с января Вашингтон позволил рассматривать заявки на покупку ускорителей NVIDIA H200, AMD MI325X и сопоставимых моделей при соблюдении определённых мер безопасности. В частности, американские компании-экспортёры должны доказать, что поставки осуществляются не в ущерб американским покупателям, а их китайские клиенты должны ввести специальные процедуры, поддерживающие соблюдение экспортных ограничений, а также предоставлять покупаемые чипы для независимого тестирования в США. Тем временем китайские компании наращивают компетенции в сфере собственных разработок альтернативных ускорителей. В прошлом месяце Huawei Technologies заявила, что её ускоритель Ascend 960DT, разработанный для обучения ИИ-моделей, будет доступен в I квартале 2027 года, на три квартала раньше, чем планировалось. Компания сообщила, что ввела в эксплуатацию более 1 тыс. вычислительных систем Atlas 900 A3 SuperPoD, а система Atlas 950 уже нашла масштабное коммерческое применение. Подобные кластерные архитектуры объединяют тысячи ИИ-ускорителей. Тем не менее масштабировать собственное производство Китаю пока довольно трудно. По данным группы Epoch AI из Сан-Франциско, главным препятствием для эффективного наращивания выпуска остаётся дефицит микросхем памяти HBM, применяемых в передовых вычислительных системах. По оценкам Epoch AI, в текущем году совокупная вычислительная мощность выпущенных Huawei чипов составит менее 4 % от мощности ускорителей, поставленных на глобальный рынок NVIDIA. В феврале Huawei заявляла, что её ускорители Ascend уже обошли решения NVIDIA по продажам в Китае. Впрочем, в последнем случае речь идёт о доле на рынке, а не совокупной мощности.
24.10.2026 [07:15], Алексей Разин
Мировые затраты на строительство ЦОД уже в этом году достигнут $1 трлн, а в 2028 году более чем удвоятся до $2,1 трлнВ период с 2025 по 2030 годы расходы на ЦОД будут в среднем расти на 37 % в год. Если в 2022 году они ограничивались $275 млрд, то к 2030 году вырастут до $2,93 трлн. В этом году будет преодолён рубеж в $1 трлн, расходы на каждый мегаватт мощности варьируются от $49 до $57 млн. ИИ-бум выражается в бурном строительстве дата-центров, в котором заинтересованы разработчики ИИ-моделей и провайдеры облачных услуг. Деньги на эти нужды уже начали собирать буквально «всем миром», а потому нет ничего удивительного, что эксперты Bank of America Global Research прогнозируют увеличение расходов на ЦОД до $1 трлн по итогам текущего года. 
Источник изображения: Oracle Более того, в последующие два года, по их мнению, тенденция не особо изменится, поскольку по итогам 2028 года на соответствующие нужды будет потрачено уже $2,1 трлн. Бум строительства ЦОД становится «золотой жилой» для поставщиков строительного оборудования, резервных генераторов, электротехнических изделий широкого ассортимента и систем охлаждения. Ёмкость рынка ЦОД, по словам Bank of America Global Research, ещё в 2022 году оценивалась в $275 млрд, но к 2030 году она может достичь $2,93 трлн. Драйвером роста в данном случае выступает бум ИИ, в период с 2025 по 2030 годы он будет способствовать росту всего рынка ЦОД в среднем на 37 % в год. Главными выгодоприобретателями этого бума становятся поставщики чипов и производители серверных систем, особенно в США. Удельные расходы на строительство ЦОД составляют $49 млн/МВт, из них 78 % приходятся на расходы, связанные с информационными технологиями. В сегменте так называемой «неооблачной» инфраструктуры расходы выше — около $57 млн/МВт, но соответствующие проекты требуют меньших площадей по сравнению с традиционными решениями. В структуре этих расходов по $31,4 млн/МВт приходится на закупку серверного оборудования, второй по величине статьёй является сетевое оборудование — $4,8 млн/МВт вычислительной мощности. Силовое оборудование, резервное питание, генераторы и системы охлаждения требуют ещё от $0,1–$1,1 млн/МВт.
23.10.2026 [16:33], Руслан Авдеев
ИИ-компании испугались биржи: Anthropic осталась последним претендентом на IPO этой осеньюНасыщенный график выхода на публичные торги технологических компаний в последнее время значительно изменился. В очереди на IPO осенью неожиданно осталась только Anthropic, сообщает Reuters. ИИ-компания готовится провести публичное размещение акций, по данным источников, знакомых с ситуацией — в середине ноября. Проспект эмиссии могут опубликовать до конца текущего месяца. Правда, источники предупреждают, что планы и сроки выхода могут измениться. IPO Anthropic позволит оценить, насколько её положение в ИИ-бизнесе позволяет преодолеть неблагоприятную рыночную конъюнктуру. Обычно в такой ситуации юристы и банкиры рекомендуют отложить IPO. По словам некоторых инвесторов, потенциально оправданной оценкой компании при выходе на биржу может считаться $1,5 трлн. По некоторым данным, предлагать акции потенциальным инвесторам начнут с 9 ноября. При этом другие компании в сфере ИИ-инфраструктуры и ЦОД уже отложили выход на биржу. Это связано с ростом процентных ставок, который способствовал распродаже ценных бумаг операторов ИИ-инфраструктуры, таких как CoreWeave, привёл к падению их стоимости и усилил сомнения в надёжности инвестиций в ИИ. Намерение Anthropic продолжить подготовку к IPO свидетельствует о привлекательности компании для инвесторов — даже на фоне опасений, связанных с конкуренцией с открытыми ИИ-моделями и проблемами с безопасностью ИИ, оказывающими давление на весь сектор. Недавно Anthropic по секрету сообщила инвесторам о росте выручки на 45 % и выходе на прибыль. Хотя в сегменте ЦОД сохраняется рыночная турбулентность, многие инвесторы по-прежнему оптимистично оценивают перспективы Anthropic. Акции компании рассматривают как одну из перспективных возможностей для вложений в технологический сектор, привлекательную для долгосрочных инвесторов. Важно, что возможное IPO Anthropic влияет на ситуацию на рынке в целом, поскольку другие компании, желающие выйти на биржу, опасаются конкуренции за капитал институциональных инвесторов с таким сильным игроком. 
Источник изображения: Brecht Corbeel/unsplash.com Спад в сегменте ИИ отмечается после серии отмен IPO, начавшейся в сентябре. Компании утратили возможность получить привлекательную оценку стоимости перед выходом на биржу. Так, оператор ЦОД Switch и британская Nscale перенесли IPO. Также некоторые источники сообщают, что Nscale пришлось отложить IPO, поскольку необходимо дать ответ на замечания Комиссии по ценным бумагам и биржам США (SEC). Выход на биржу отложила и поддерживаемая SoftBank компания SB Energy. Заявки приостановили поддерживаемый BlackStone фонд AirTrunk REIT и поддерживаемое NVIDIA неооблако Firmus. Ранее сообщалось, что Nscale подала заявку на IPO публично в сентябре, а Switch — конфиденциально. Такая форма позволяет согласовывать регистрационное заявление с регуляторами до публичного раскрытия финансовых и деловых данных. Обычно подробная информация публикуется перед презентационными турами для инвесторов, в ходе которых компании ещё до старта IPO начинают предлагать акции потенциальным покупателям. После относительно неудачного недавнего IPO компании Oura опасения усилились: её ценными бумагами заинтересовалось мало инвесторов, ориентированных на долгосрочное владение акциями. В целом это вызывает сомнения в достаточности спроса со стороны институциональных инвесторов, которые обычно обеспечивают компаниям, недавно вышедшим на IPO, стабильную базу акционеров. Во многом отказ компаний от выхода на биржу вызван сомнениями в том, оправдают ли будущий спрос и доходы огромные инвестиции. По оценкам Gartner, к 2030 году закрыться могут около 80 % неооблачных компаний. Инвесторы сомневаются не столько в спросе на ИИ, сколько в том, окупятся ли колоссальные вложения и смогут ли ИИ-бизнесы обслуживать свои долги. При этом подчёркивается, что проблемы CoreWeave не обязательно означают, что от финансового кризиса пострадает вся ИИ-отрасль. В сентябре Bain & Company также опубликовала доклад, согласно которому ИИ-индустрии необходимо $6 трлн ежегодной выручки к 2031 году, чтобы обеспечить финансирование ИИ-инфраструктуры для удовлетворения ожидаемого спроса. Если отрасль не представит новые продукты и сценарии использования ИИ, ожидается дефицит выручки. Наконец, МВФ допускает, что ИИ-пузырь может лопнуть, попутно нанеся огромный ущерб всей мировой экономике.
22.10.2026 [17:27], Сергей Карасёв
TrendForce: поставки серверных CPU в 2026 году вырастут на третьАналитики TrendForce подготовили свежий прогноз по мировому рынку серверных процессоров на текущий и следующий годы. Спрос на такие изделия стремительно растет на фоне продолжающегося расширения глобальной инфраструктуры дата-центров для задач ИИ и НРС. Ожидается, что поставки серверных CPU в 2026-м увеличатся практически на треть по сравнению с предыдущим годом — на 31 %. При этом на долю Intel придётся около 50 % отгрузок. Ещё 27 % составят чипы AMD, примерно 12 % — решения NVIDIA. Вклад AWS и Google прогнозируется в размере 4 % и 3 % соответственно. Суммарная доля всех прочих игроков вместе взятых окажется на уровне 4 %. В 2027 году, по мнению экспертов TrendForce, ситуация существенно изменится. В целом, отгрузки серверных CPU поднимутся на 40 % по отношению к предыдущему году. Доля Intel при этом сократится до 42 %, а AMD — вырастет до 28 %. NVIDIA продолжит контролировать около 12 % сектора. Позиции Google укрепятся до 6 %, AWS — до 5 %. На остальных поставщиков придётся 7 % отгрузок. 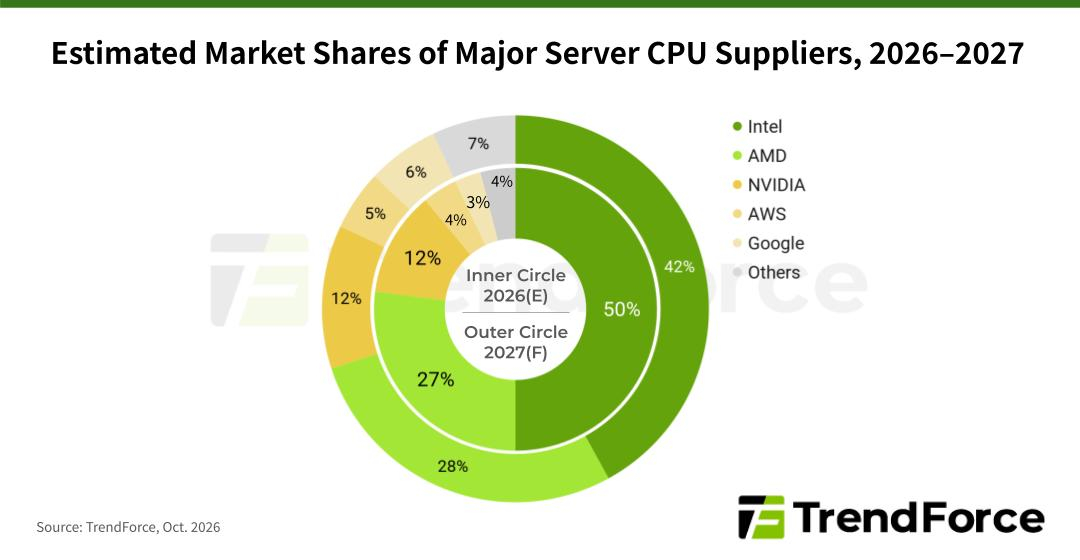
Источник изображения: TrendForce Аналитики говорятся о резком увеличении продаж серверных чипов с архитектурой Arm. Если в 2025 году на них приходилось только около 10 % отгрузок, то в 2027-м показатель может увеличиться до 30 %. Рост будет обусловлен главным образом существенным увеличением поставок изделий NVIDIA Vera, а также массовым производством новых чипов Google, AWS, Microsoft, OpenAI и Huawei. Отмечается также, что на фоне быстрого внедрения агентного ИИ изменится соотношение CPU и GPU/ASIC в серверах. Если сейчас этот показатель преимущественно равен 1:8, то в обозримом будущем он составит 1:2 или даже 1:1. Это станет дополнительным фактором роста поставок серверных CPU.
22.10.2026 [10:56], Сергей Карасёв
Gartner: мировые затраты на дата-центры в 2026 году взлетят более чем на 70 %Компания Gartner опубликовала свежий прогноз по глобальному IT-рынку на текущий и следующий годы. Отрасль демонстрирует быстрый рост, а ключевым драйвером остается ИИ, который стимулирует инвестиции в вычислительные инфраструктуры, облачные платформы и передовые программные экосистемы. По оценкам, в 2026-м объём рынка достигнет $6,39 трлн, увеличившись на 14,5 % по отношению к предыдущему году. В эту сумму включены расходы на дата-центры, электронные устройства, ПО корпоративного класса, IT-сервисы, телекоммуникационные сервисы и решения IaaS. Наибольший рост ожидается в области ЦОД — плюс 73,8 % в годовом исчислении с итоговым результатом около $879 млрд в 2026-м. Аналитики подчёркивают, что за последние 12 мес. огромный спрос на оборудование со стороны операторов дата-центров привёл к более чем двукратному росту цен на память: это вызвало цепную реакцию в каналах поставок СХД, серверов, сетевого оборудования, ПК и прочих устройств. Как следствие, цены пошли вверх. Эксперты полагают, что наблюдающаяся тенденция сохранится до 2027 года, после чего стоимость оборудования начнёт стабилизироваться. 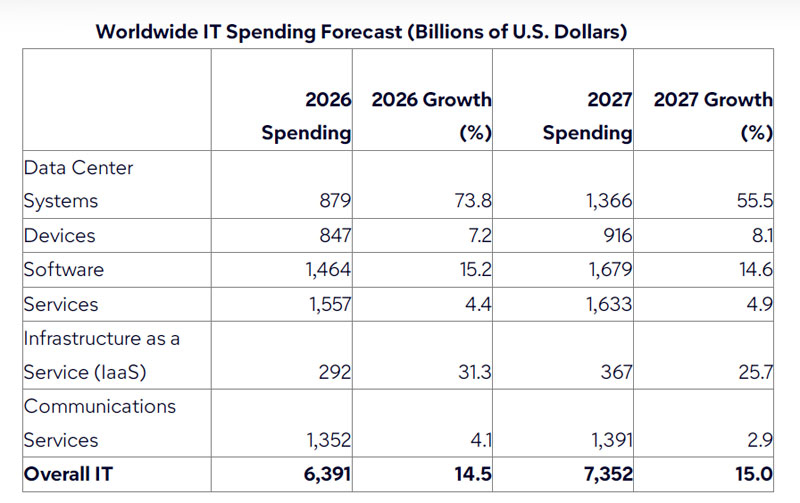
Источник изображения: Gartner Самый существенный вклад в общий объём рынка вносят IT-сервисы с прогнозируемым результатом $1,56 трлн в 2026 году и ростом на 4,4 %. Программные продукты, по оценкам, обеспечат $1,46 трлн (плюс 15,2 % по отношению к 2025-му), телекоммуникационные сервисы — $1,35 трлн (плюс 4,1 %). Ещё $847 млрд придётся на электронные устройств (плюс 7,2 %), $292 млрд — на платформы IaaS (плюс 31,3 %). В 2027 году объём глобального IT-рынка, по мнению экспертов Gartner, впервые в истории превысит отметку в $7 трлн, составив $7,35 трлн. Это будет соответствовать росту на 15 % по сравнению с предыдущим годом. В сегменте дата-центров затраты поднимутся на 55,5 % — до $1,37 трлн. Софт корпоративного класса принесёт $1,68 трлн, IT-сервисы — $1,63 трлн, телекоммуникационные сервисы — $1,39 трлн, электронные устройства — $916 млрд, решения IaaS — $367 млрд. |
|

