Материалы по тегу: прогноз
|
22.09.2026 [23:59], Руслан Авдеев
К 2050 году из-за ИИ контейнеры с электронными отходами смогут шесть раз опоясать ЗемлюСогласно докладу, представленному НКО Basel Action Network (BAN), к 2050 году электронными отходами от ИИ-инфраструктуры можно будет заполнить цепочку морских контейнеров, способную шесть раз опоясать Землю, сообщает The Register. Хотя эти отходы, как ожидается, будут направлены на утилизацию, авторы отмечают тот факт, что существующие оценки в десятки раз занижают масштаб проблемы. Ранее при оценках внимание уделялось в основном серверам и ускорителям, на которые по массе приходится всего 13 % оборудования ЦОД. Если учитывать системы распределения энергии, резервные источники питания, охлаждение, сетевое оборудование и прочую инфраструктуру, отходов может и вовсе оказаться в 40–60 раз больше, чем прогнозируют сегодня известные эксперты. Всего речь идёт о 7 тыс. т отходов для условного ИИ ЦОД мощностью 100 МВт — при модернизации объекта значительная часть оборудования подлежит замене. В докладе How Big Is the AI Waste Wave? Исходят из заявленных отраслью планов строительства новых объектов. На основе этих планов рассчитывается потенциальный объём отходов, который, вероятно, возникнет благодаря ИИ-буму. С 2025 по 2050 гг. на ИИ-инфраструктуру придётся 395–617 млн т электронных отходов, которыми можно заполнить 15–23 млн морских контейнеров. Даже 20 млн поставленных друг за другом контейнеров растянутся на 244 тыс. км, что примерно в шесть раз больше длины окружности Земли. 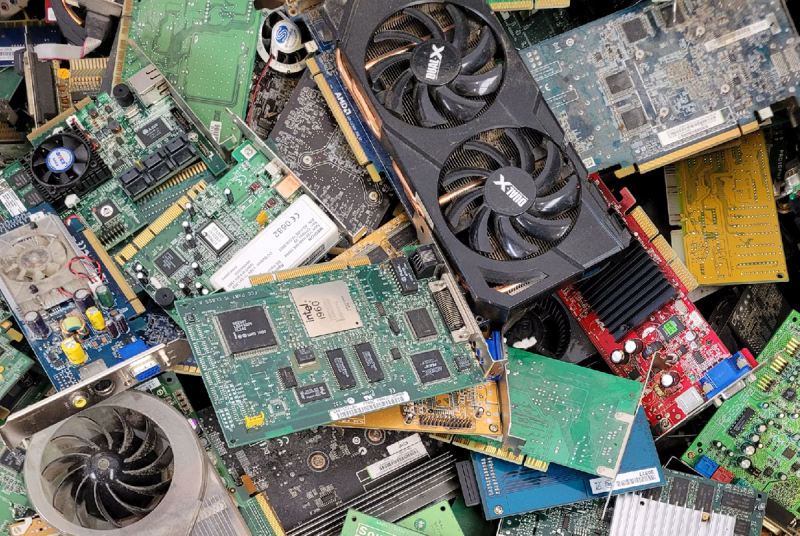
Источник изображения: Nathan Cima Оценка учитывает несколько допущений. Предполагается, что медь, сталь, охлаждающее и электрораспределительное, а также сетевое оборудование и вычислительные модули в современных ЦОД будут работать по несколько лет, а не десятилетиями — поскольку технологии будут морально устаревать. Так, при замене стоек мощностью 5–15 кВт на стойки 50–140 кВт, поддерживающие ИИ-нагрузки, придётся заменить и большую часть силовой инфраструктуры. Только в кабелях и шинопроводах ЦОД на 100 МВт содержится 2,7 тыс. т меди. ИИ-ускорители, по оценкам BAN, приходится менять каждые два-три года, тогда как у «классических» серверов жизненный цикл составляет порядка в 5–7 лет. Модель предполагает, что владельцы меняют серверы целиком, поскольку OEM-производители обычно поставляют полностью собранное и предварительно сконфигурированное системы. Для прочего оборудования циклы обновления разнятся. Так, для сетевой инфраструктуры цикл составляет 3–4 года, системы распределения электропитания меняют раз в восемь лет, а резервного электропитания — раз в пять лет, как и системы охлаждения. Это лишь первый доклад из серии исследований. Второй, как ожидается, позволит оценить возможности переработки и повторного использования компонентов для снижения электронных отходов. Третий посвятят потенциальной токсичности таких компонентов, включая загрязнение PFAS-химикатами, а четвёртый — способам снижения связанных рисков. Пока что ни один гиперскейлер или международная структура не публиковали планов переработки и использования электронных отходов в прогнозируемых НКО масштабах. Подчёркивается, что существующей инфраструктуры не хватает даже для безопасной переработки отходов в нынешних объёмах. По словам BAN, до сих пор связанные с ИИ дискуссии уделяли основное внимание электроснабжению, углеродным выбросам и водопользованию, в основном, не рассматривая вопрос того, что происходит непосредственно с оборудованием. В организации подчёркивают, что масштабное строительство ИИ-инфраструктуры может привести к катастрофическому кризису, если бизнес и власти не будут планировать действий в отношении «цунами отходов».
17.09.2026 [16:31], Руслан Авдеев
Дата-центры США будут потреблять больше газа, чем большинство странСогласно экспертным прогнозам, в ближайшие десять лет на дата-центры в США будет уходить больше природного газа, чем у большинства стран в целом, сообщает Bloomberg. Потребление газа для генерации электричества для ЦОД, как ожидается, увеличится на 424,75 млн м3/день к концу 2035 году, даже с учётом того, что многие проекты могут «не дойти до финиша» вовсе. По данным Управления энергетической информации США (US Energy Information Administration), такие объёмы превышают текущее потребление газа всех стран, за исключением России, Китая, США и Ирана. Новый прогноз BloombergNEF вдвое превышает предыдущие данные агентства, опубликованные в декабре 2025 года, тогда речь шла о 195,38 млн м3/день. Энергетический сектор становится вторым по масштабу драйвером спроса на газ в США, уступая новым экспортным терминалам для СПГ на побережье Мексиканского залива. По прогнозу BloombergNEF, на природный газ будет приходиться 69 % энергии, необходимой для подключенных к магистральным сетям объектов ЦОД. Изобилие этого топлива и относительно низкая стоимость в США, а также способность газовых электростанций быстро адаптировать генерацию в соответствии с потребностями ЦОД в течение суточного цикла косвенно свидетельствуют в пользу этого прогноза. 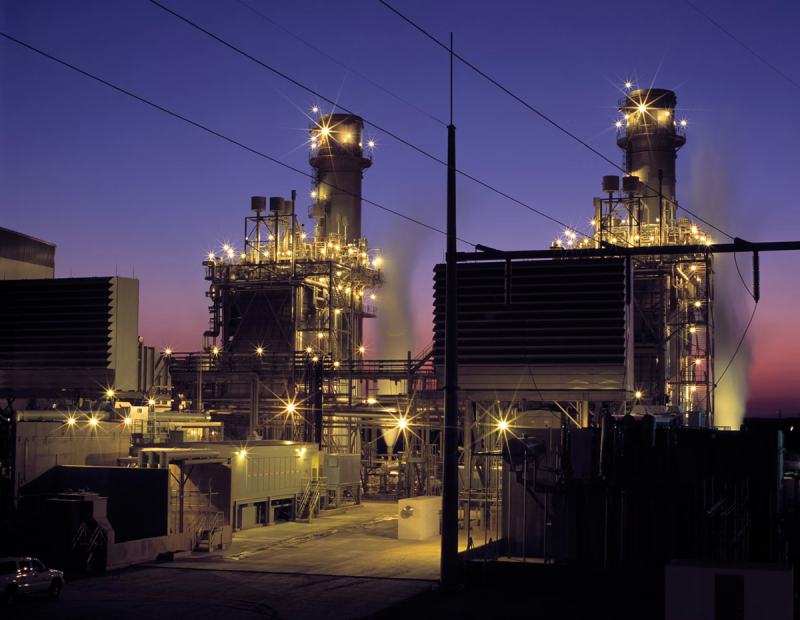
Источник изображения: American Public Power Association/unsplash.com Потребление газа энергосектором должно составить около 1,53 млрд м3 в сутки к 2035 году. В сравнении с 2025 годом рост составит 509,70 млн м3 в сутки. При этом экспорт СПГ вырастет почти на 595 млн м3 ежесуточно. По словам BloombergNEF, прогноз имеет большую погрешность как в большую, так и в меньшую стороны. Объём общих потребностей ИИ ЦОД и экспортёров СПГ обеспечивают сложную задачу газодобытчикам США. Современные прогнозы позволяют предположить, что с 2025 по 2035 гг. они нарастят поставки газа на 991 млн м3 в сутки, но для того, чтобы удовлетворить прогнозируемый спрос, необходимо будет поставлять на 311,48 млн м3 больше. Ещё в октябре 2024 года S&P Global сообщало, что стремительный рост дата-центров в США, связанный с ИИ, ведёт и к увеличению спроса на природный газ в США. В сентябре 2025 года BloombergNEF сообщало, что ИИ ЦОД способствуют ускорению роста спроса на электричество, который, вероятно, придётся покрывать за счёт ископаемого топлива. Наконец, в феврале 2026 года сообщалось, что ЦОД используют всё больше турбин на природном газу, а в июле появилась новость о планах Oracle и OpenAI, где упоминалось, что рост потребностей ЦОД в газе уже приводит к реальным ограничениям поставок.
14.09.2026 [22:18], Владимир Мироненко
Gartner: ИИ и ИИ-компании всё ещё не созрели для корпоративного использованияИИ и его основные разработчики пока не готовы к корпоративному использованию этой технологии, считают в аналитической фирме Gartner. Об этом сообщили на ежегодном симпозиуме Gartner IT Symposium ведущие аналитики и вице-президенты компании Дэрил Пламмер (Daryl Plummer) и Кристин Мойер (Kristin Moyer). Они выразили мнение, что ИИ-индустрия и её ключевые игроки пока не достигли необходимой для корпоративного сектора зрелости, пишет The Register. Говоря о сотрудничестве с ведущими ИИ-лабораториями, Пламмер заявил, что доверять им пока рано. По его словам, они «не соответствуют корпоративным стандартам, не понимают корпоративных условий и правил, не осознают вопросов ответственности и не имеют представления о таких понятиях, как стабильность и непрерывность бизнес-процессов». Пламмер указал на характерную для ИИ-компаний практику частой смены моделей без оглядки на то, как эти обновления могут отразиться на работе приложений, зависящих от результатов их систем, и на то, что это может нарушить функционирование ПО. 
Источник изображения: Look Studio / Unsplash «Темпы инноваций вышли из-под контроля, и самое печальное, что игнорировать их невозможно», — отметил Пламмер. По его словам, проблема усугубляется тем, что разработчики ИИ не готовы поддерживать устаревшие версии ИИ-моделей, хотя их жизненный цикл составляет всего около шести месяцев. «Если вы решите остаться на первой версии модели, вам не будут уделять особого внимания. Уже одно это говорит о том, что они не готовы к работе с корпоративным сектором», — подчеркнул он. Кристин Мойер сослалась на исследование Gartner, согласно которому 86 % ИТ-директоров (CIO) считают, что риски, связанные с ИИ, растут быстрее приносимой ими пользы. В частности, первые успехи внедрения ИИ порождают спрос, который ИТ-отделы не могут удовлетворить без ущерба для безопасности и стабильности систем. Часть этого спроса Мойер связывает с «безответственным потреблением», когда сотрудники используют ИИ без реальной необходимости или неуместно. Согласно исследованию, 40 % работников сталкивались с низкокачественным контентом, сгенерированным ИИ (AI slop). На его разбор и осмысление уходит порядка двух часов, что для организации с персоналом около тысячи человек может обойтись в $9 млн в год. Предотвратить такое «безответственное потребление» крайне сложно, поскольку «трудно даже отследить, сколько именно агентов ИИ у вас задействовано. ИИ проникает в вашу компанию через продукты, которыми вы уже пользуетесь», говорит Мойер. Она отметила, что предприятиям потребовалось целое десятилетие, чтобы отучить разработчиков выбирать самые мощные и дорогостоящие облачные инстансы из имеющегося набора. 
Источник изображения: Nahrizul Kadri / Unsplash Пламмер считает, что для контроля использования ИИ можно задействовать проверенные временем технологии автоматизации. По его словам, создавать агента для взаимодействия с базой данных неразумно, поскольку с этой задачей прекрасно справится старый добрый вызов функции. Часть вины в безответственном использовании ИИ лежит на вендорах, которые «любой ценой стремятся монетизировать ИИ», продавая продукты с его поддержкой или просто вынуждая клиентов покупать больше токенов. «Вендоры хотят, чтобы вы использовали агентов повсеместно», — утверждает Пламмер. Говоря об эффективности AIOps — подхода, при котором вендоры используют агентов для выявления источников проблем и предложения решений, активируемых одним нажатием кнопки, Пламмер заявил, что вендоры следуют в верном направлении, но ими движут порочные мотивы. «Их цель — продать вам свои продукты, а не внедрить действительно подходящее решение; ведь их продукты, скорее всего, таковыми не являются», — считает аналитик. По его словам, такое поведение типично для цикла продаж новых технологий; это наблюдается и сейчас, когда вендоры создают инструменты управления, якобы позволяющие безопасно использовать ИИ. Пламмер охарактеризовал рынок таких решений как «один из самых фрагментированных, что нам когда-либо доводилось видеть». Аналитики предложили несколько мер по «обузданию» ИИ, одна из которых — создание «центрального банка ИИ». Эта структура будет отвечать за контроль использования ИИ во всей организации и обеспечение её стабильной работы с учётом системного влияния ИИ. Её ключевая задача — обеспечение подотчётности. Это можно реализовать с помощью традиционных ERP- или CRM-систем, которые фиксируют историю действий (кто их выполнил или санкционировал). ИИ не всегда оставляет такие следы, добавила Мойер. 
Источник изображения: Francis Ledger / Unsplash Также для нейтрализации вышедшей из-под контроля системы потребуются «агенты-хранители» — ИИ, задача которого заключается исключительно в наблюдении за другими агентами и обеспечении того, чтобы их поведение оставалось в заданных рамках. Его также следует наделить правом «уничтожать» агентов, вышедших из-под контроля. Кроме того, эксперты предлагают создать группы быстрого реагирования для устранения последствий сбоев или проблем, вызванных ИИ. «Если вам придётся держать ответ за случившееся, и вы скажете: “Это сделал ИИ”, у вас возникнут серьёзные неприятности, — заявил Пламмер. — Именно ИТ-директора будут нести ответственность за сбои в работе систем ИИ».
07.09.2026 [14:51], Владимир Мироненко
Рост облачного рынка России резко замедлился — не хватает «железа» и «дешёвых» денегВ 2026 году темпы роста облачного рынка России существенно замедлились. Как сообщают «Ведомости» со ссылкой на исследование iKS-Consulting, в первом полугодии выручка компаний, предоставляющих облачные услуги, выросла год к году на 13,6 % до 123 млрд руб. и может за 2026 год достичь 500 млрд руб. (+19,4 %), тогда как в 2025 и 2024 гг. темпы роста рынка составили 39 % (до 418,6 млрд руб.) и 42 % (324,5 млрд руб.) соответственно. Эксперты iKS-Consulting проанализировали облачный рынок по трём сегментам: IaaS, PaaS и SaaS. Наиболее стремительно развивался в 2019–2025 гг. сегмент PaaS (рост в диапазоне от 37 до 59 % г/г). Темпы роста сегмента IaaS составили 30,5–56,3 %, сегмента аSaaS — 13–36 %. Почти половину облачного рынка в 2025 году занимал сегмент SaaS (45,6 %), 43,7 % было у IaaS и 10,8 % — у PaaS. В связи с замедлением темпов роста в I полугодии аналитики iKS-Consulting скорректировали прогноз для основных сегментов на 2026 год: по сегменту IaaS рост, как ожидается, составит 18,2 % (до 216 млрд руб.) вместо ранее ожидавшихся 27%, по PaaS — 20 % (до 53 млрд руб.) вместо 32 %, SaaS — 21,1 % (до 231 млрд руб.). Аналитики объясняют замедление роста рынка зависимостью провайдеров от «железа» с GPU и высокой учётной ставкой ЦБ РФ. 
Источник изображения: Joshua Sortino/unsplash.com В iKS-Consulting также отметили, что в сегменте IaaS одним из наиболее быстрорастущих направлений в прошлом году была аренда серверов с GPU (рост выручки на 39 %). Виртуальные публичные ЦОД увеличили выручку на 24 %, частные облачные решения на инфраструктуре провайдера — 18 %, а серверы Bare Metal — на 12 %. В сегменте PaaS быстрее всего росла выручка платформ для машинного обучения (MLOps) — на 29 %, платформы баз данных показали рост на 23 %, сервисы управления контейнерами — на 22 %.
02.09.2026 [14:00], Руслан Авдеев
PwC: глобальные инвестиции в ИИ-инфраструктуру составят $31,6 трлн к 2050 годуСогласно прогнозам аудиторской и консалтинговой группы PwC, мировые инвестиции в ИИ-инфраструктуру к 2050 году составят рекордные $31,6 трлн. Компания изложила основные прогнозы в отчёте Global Data Centre Outlook. В годовом выражении капитальные затраты на дата-центры вырастут с приблизительно $800 млрд в 2026 году до $1,8 трлн к 2050 году. Роль лидера, вероятно, будет играть США, играющие ключевую роль в экосистеме передовых полупроводниковых решений. Ожидается, что доля страны в этих затратах составит 48 % или $15,1 трлн. Второе место займёт Азиатско-Тихоокеанский регион с совокупными капитальными издержками $8,2 трлн, лидерами в котором станут Китай и Индия. В то же время стратегии обретения ИИ-суверенитета будут способствовать росту инвестиций в Европе и на Ближнем Востоке. В отличие от регулярно начинающихся и замедляющихся инфраструктурных «бумов», инвестиции в ИИ будут только ускоряться в обозримой перспективе. Одна из основных причин в том, что ИИ-ускорители и вспомогательное ИИ-оборудование необходимо обновлять каждые несколько лет, доля оборудования в инвестициях будет постоянно расти — с 70 % сейчас до 93 % к 2050 году. 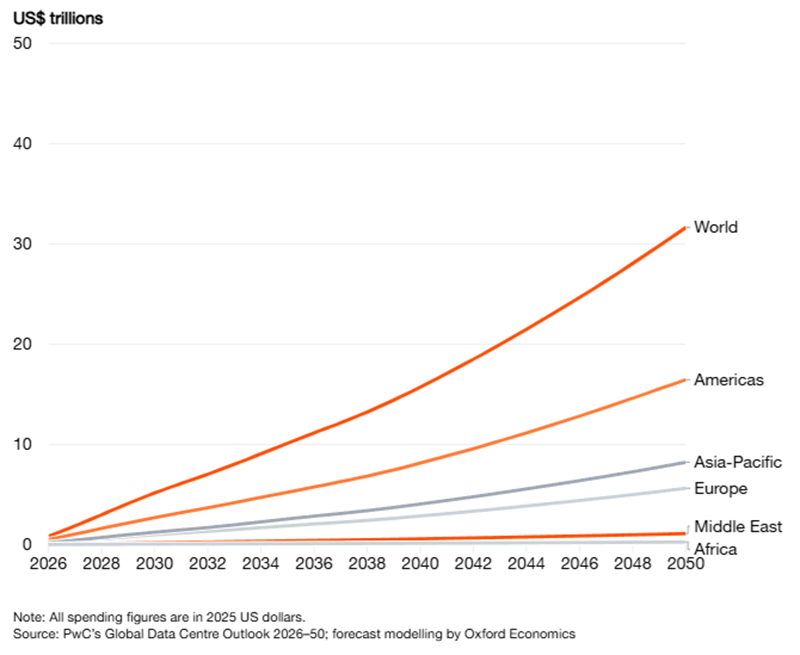
Источник изображения: PwC Отмечены пять факторов, которые определят направление мировых инвестиций. Ключевым является доступ к электроэнергии — на многих рынках весьма трудно получить доступную, надёжную и низкоуглеродную электроэнергию в требуемых объёмах. Качество связи, безопасность, предсказуемость государственной политики, согласие на строительство ЦОД со стороны местных жителей и доступность ИИ-ускорителей также будут влиять на распределение инвестиций. В рамках подробного анализа рассмотрены сценарии, позволяющие оценить, как могут повлиять на мировые инвестиции и ИИ-инфраструктуру изменения торговой политики, экспортных ограничений и требований к цифровому суверенитету. В первом случае ужесточение экспортных нормативов нарушит мировые цепочки поставок полупроводников. Уже к 2030 году ежегодные инвестиции сократятся приблизительно на 50 % от базового прогнозируемого уровня, после чего последует постепенное восстановление по мере адаптации цепочек. Впрочем, даже после этого мировой объём инвестиций в ИИ составит «всего» $25,5 трлн, на $6 трлн меньше базового прогноза. Второй сценарий предполагает, что усиление внимания к обеспечению цифрового суверенитета и надёжной национальной инфраструктуры не приведёт к значительному сокращению инвестиций, хотя распределение по регионам несколько изменится. Общемировые расходы незначительно сократятся, но инвестиции сместятся в страны с высоким внутренним спросом и относительно неразвитой инфраструктурой ЦОД. Это будет происходить потому, что правительство и регулируемые отрасли будут отдавать приоритет местной инфраструктуре. 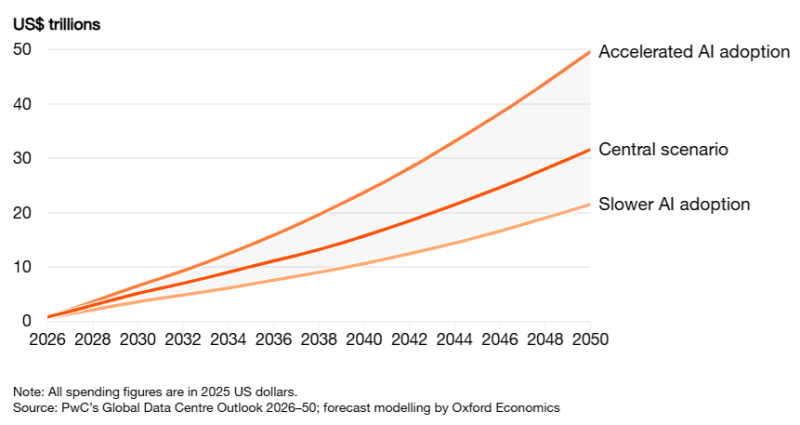
Источник изображения: PwC По словам PwC, «развитие ИИ-инфраструктуры — не прилив, который автоматически поднимет все лодки», поскольку для привлечения инвестиций необходимо активно занимать выгодные позиции, а инвесторам стоит рассматривать ЦОД как гибридные активы со сложным профилем рисков. Отчёт стал первым исследованием подобного рода, с долгосрочным прогнозом капитальных затрат до 2050 года. В нём рассматриваются показатели 46 стран и территорий, учитывается как строительство зданий ЦОД, так и размещение в них оборудования. В конце августа американская аналитическая компания Dell’Oro Group существенно повысила прогноз по объёму капитальных затрат на мировом рынке дата-центров. Предполагалось, что к 2030 году капитальные затраты в области ЦОД превысят «всего» $3 трлн. При этом такие показатели вдвое выше тех, что компания приводила в январе 2026 года.
23.08.2026 [15:50], Сергей Карасёв
Капитальные затраты на дата-центры превысят $3 трлн к 2030 годуАмериканская аналитическая компания Dell’Oro Group существенно повысила прогноз по объёму капитальных затрат на мировом рынке дата-центров. Это связано с большим спросом на дорогостоящие ускорители для ИИ-задач, а также с удорожанием компонентов для серверов (прежде всего чипов оперативной и флеш-памяти) на фоне сформировавшегося дефицита. По мнению Dell’Oro Group, к 2030 году капитальные затраты в области ЦОД превысят $3 трлн. Это практически в два раза больше по сравнению с оценкой, которую аналитики приводили в январе 2026-го. Ожидается, что основная часть расходов придётся именно на ИИ-ускорители. Эксперты говорят о быстром расширении сегмента облачных сервисов, ориентированных на нагрузки ИИ: речь идёт о поставщиках неооблачных услуг и разработчиках больших языковых моделей. Согласно прогнозам, этот сектор будет расти со среднегодовым темпом около 60 %, опережая прочие направления. В сфере серверов общего назначения спрос будет поддерживаться благодаря развитию рабочих нагрузок, связанных с инференсом, агентным ИИ и хранением больших массивов информации. 
Источник изображения: unsplash.com / Taylor Vick В целом, как отмечается в отчёте Dell’Oro Group, четыре ведущих американских гиперскейлера (AWS, Microsoft Azure, Google Cloud и Meta✴) могут обеспечить примерно половину от общемировых капитальных затрат на рынке дата-центров до 2030 года. В то же время корпоративные инвестиции сдерживаются неопределённостью в отношении окупаемости ИИ-проектов. Темпы роста будут зависеть от устойчивости инвестиционной активности, доступности энергоресурсов и состояния цепочек поставок.
21.08.2026 [15:10], Руслан Авдеев
Synergy Research: США снова поднялись в рейтинге ЦОД гиперскейл-уровняИсследователи Synergy Research Group обновила оценку крупнейших в мире рынков ЦОД гиперскейл-класса. Всего на 20 штатов и городских агломераций в мире приходится 60 % мощностей ЦОД гиперскейл-уровня. Только на Северную Вирджинию в США и «Большой Пекин» в КНР совокупно приходится 17 %, за ними следуют американские штаты Орегон, Айова и Огайо, агломерация Даллас/Форт-Уэрт (Dallas-Fort Worth) в Техасе, Дублин в Ирландии и Шанхай в Китае. На вторую двадцатку регионов приходится всего 19 % рынка, в эту группу входит заметно больше площадок за пределами США. Важно, что сегодня за пределами США в первой двадцатке осталось всего пять площадок, тогда как год назад речь шла о шести площадках, а два года назад — о семи. С прошлого года из списка лидеров выбыли Токио, Сидней и Южная Каролина, их заменили Индиана и Теннесси в США и Гуандун в Китае. Преобладание американских рынков в лидерах определяется в основном двумя факторами — штаб-квартиры в США находятся у 62 % операторов-гиперскейлеров, включая крупнейших, и на страну приходится почти половина всей облачной выручки в нескольких ключевых сегментах. Предполагается, что по масштабу инфраструктуры в будущем продолжат доминировать США и Китай, хотя в рейтинге всё активнее пытаются подняться отдельные быстроразвивающиеся рынки. Прогнозы Synergy о дальнейшем росте во многом основаны на мониторинге перспективных проектов ЦОД гиперскейлеров. На сегодня компании известно о 915 таких объектах на разных стадиях планирования, строительства или оснащения оборудованием. По данным Synergy, на выбор локаций гиперскейлерами для размещения ЦОД влияет близость к клиентам, доступность и цена земельных участков и энергии, условия для ведения бизнеса, наличие местных финансовых стимулов, а также политическая стабильность и минимальные риски ущерба от природных угроз. Подчёркивается, что на фоне стремительного роста спроса на технологии и ИИ-инфраструктуру всё важнее становится доступность энергии и способность преодолевать противодействие местных жителей, выступающих против строительства дата-центров. Это сильно влияет на географию распределения инфраструктурных проектов. 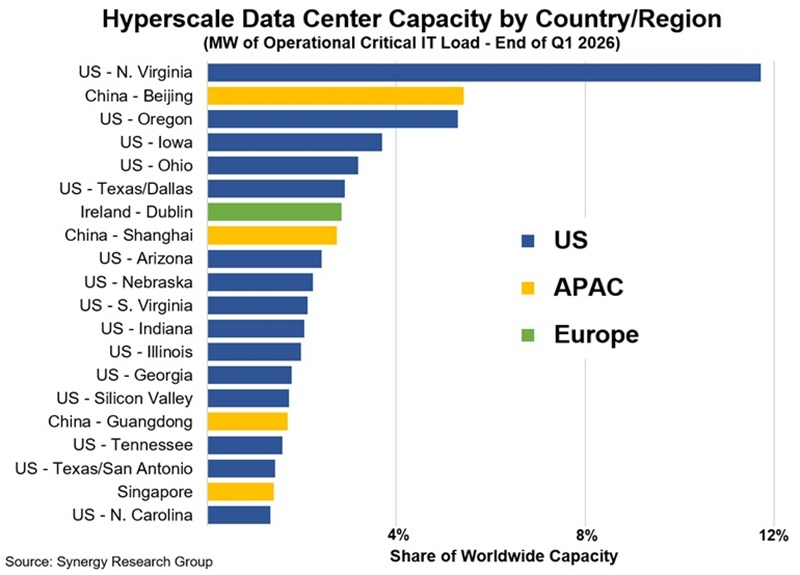
Источник изображения: Synergy Research Group Рынки Дублина, Амстердама и Сингапура в последние два года опустились в рейтинге из-за локальных ограничений, и даже Северная Вирджиния частично утратила свои позиции. Тем временем Техас стал одним из наиболее быстро растущих рынков, его гиперскейл-мощности за год выросли на 71 % при среднемировом росте 36 %. Также быстро растут в США Индиана, Теннесси и Южная Вирджиния, Шанхай в Китае, Джохор в Малайзии, Джакарта в Индонезии. Исследование принимало в расчёт данные об инфраструктуре ЦОД 21 крупнейшей облачной и интернет-компании, включая ключевых операторов на рынках SaaS, IaaS, PaaS, поиска, социальных медиа, электронной коммерции и игровой индустрии. Самые крупные сети ЦОД имеют облачные Amazon, Microsoft и Google. Они располагают не только ЦОД в США, но и множеством объектов в других странах. В совокупности на три эти компании приходится 57 % мировой мощности ЦОД гиперскел-уровня. За лидерами занимают позиции Meta✴, Alibaba, Tencent, Oracle, Apple, ByteDance, CoreWeave и прочие, относительно «более мелкие операторы-гиперскейлеры». В апреле Synergy сообщала, что более половины всех мощностей ЦОД в мире приходится на гиперскейлеров, а к 2031 году они займут ⅔ рынка. На тот момент на долю крупных облачных провайдеров сейчас приходилось 48 % мировых мощностей ЦОД, из них 60 % — на собственные дата-центры, самостоятельно построенные или находящиеся в собственности гиперскейлеров. На колокейшн-ЦОД, не связанные с гиперскейлерами, приходилось всего 20 % мощности, а ещё 32 % — на корпоративные объекты, расположенные на собственных территориях бизнесов различного профиля.
12.08.2026 [14:22], Руслан Авдеев
Да вы стройте, стройте: даже если ИИ-пузырь лопнет, расширение энергосистемы США будет не напрасным, говорит McKinseyАмериканским энергетическим компаниям приходится строить новые мощности даже с учётом того, что некоторые запланированные ЦОД могут так и не появиться. Тем не менее, в McKinsey & Company считают, что в ближайшей перспективе намного опаснее построить слишком мало, а не слишком много, сообщает The Register. В текущем году бум строительства ИИ ЦОД может привести к росту потребления энергии соответствующими объектами на 26 %. По оценкам McKinsey, на ЦОД придётся около 75 % прироста спроса на электричества в США в следующем десятилетии. С нынешними темпами строительства будет требоваться по 30 ГВт новых энергомощностей ежегодно — порядка 20 ГВт уйдёт на IT-оборудования, остальное придётся потратить на охлаждение, распределение энергии и обеспечение устойчивости инфраструктуры. Сбудутся ли прогнозы, зависит от того, сохранится ли спрос на ИИ-вычисления. По мнению экспертов, интерес к ИИ-компаниям по-прежнему высок, но 71 % организаций говорят о «негативных» результатах внедрения, а в некоторых сегментах ИИ-экосистемы отмечаются признаки возникновения пузыря. Но даже если рост ИИ-вычислений замедлится, в McKinsey считают, что построенная энергетическая инфраструктура всё равно будет востребована — её можно будет использовать на другие цели, она повысит надёжность и устойчивость энергосистемы. 
Источник изображения: Nopparuj Lamaikul/unsplash.com Спрос наращивают не только дата-центры. Немалую роль играет развитие рынка электромобилей и электрификация промышленных процессов. В докладе подчёркивается, что в США есть до 40 ГВт резервных генерирующих мощностей, которые можно использовать для удовлетворения растущего спроса в краткосрочной перспективе. Кроме того, о создании ещё 100 ГВт мощностей имеются определённые обязательства. При этом в скором будущем из эксплуатации планируют вывести 50–75 ГВт мощностей угольных и газовых электростанций, а прогнозируемый рост спроса составляет порядка 120 ГВт. В результате, к 2030 году дефицит генерирующих мощностей в США может составить 30–55 ГВт. Для компенсации вероятного дефицита и сохранения надёжности энергосистемы энергокомпании возобновляют работу электростанций, уже выведенных из эксплуатации, а для действующих угольных и газовых объектов сроки работы продлеваются. Тем не менее, таких мер может оказаться недостаточно. Тем временем в отчёте подчёркивается, что многие девелоперы и операторы ЦОД планируют кампусы с собственной генерацией энергии на территории самих дата-центров из-за задержек подключения к магистральным электросетям. В опросе McKinsey, проведённом среди лидеров энергетического сектора, около 60 % респондентов ожидают, что ЦОД к 2030 году сохранят собственные генерирующие мощности, даже после присоединения к энергосистеме. Среди намеренных использовать собственную генерацию 64 % будут использовать мощности на природном газе. 
Источник изображения: McKinsey & Company После 2030 года ожидается укрепление позиций солнечной энергетики с использованием аккумуляторных систем хранения, поскольку солнечные системы конкурентоспособны и сравнительно легко развёртываются. Также продолжится использование газа. Правда, это может зависеть от дальнейшей политики государства в сфере энергетики и того, будет ли цена энергохранилищ снижаться и дальше. Также солнечная энергетика, вероятно, будет комбинироваться с другими источниками. Относительно АЭС McKinsey рассчитывает на значительный рост соответствующего сегмента в следующем десятилетии. Правда, в этот период будут, в основном, продлевать сроки эксплуатации уже действующих атомных станций, а не строить новые. Технологии вроде малых модульных реакторов (SMR) и геотермальной энергетики нового поколения привлекают всё больше средств инвесторов, но до середины 2030-х гг. они, вероятно, не окажут значительного влияния на совокупную мощность энергосистемы. В McKinsey пришли к выводу, что в ближайшие годы энергетический сектор США, вероятно, столкнётся с дефицитом электричества, поэтому построить недостаточно новых мощностей весьма рискованно. Гораздо рискованнее, чем возможный избыток таких мощностей. Предлагаются и самые необычные проекты. Так, Sunrun, Renew Home и Tesla заключили соглашение, позволяющее задействовать более 16 ГВт энергии, в норме доступной домохозяйствам на территории США за счёт ресурсов уже используемых домашних аккумуляторных энергосистем, возможностей умных термостатов и электромобилей, способных отдавать электроэнергию обратно в сеть (V2G).
28.07.2026 [09:14], Владимир Мироненко
Расходы технологических компаний на ИИ уже превысили $1 трлн, и в итоге они лягут на плечи клиентовПо данным Gartner, собственные расходы технологических компаний на ИИ-технологии уже достигли около $1 трлн и, как ожидается, вырастут в 2026 году на 34,7 %. Значительный рост затрат стимулирует глобальные продажи, что побудило Gartner в очередной раз повысить прогноз по ним на 2026 год до $6,37 трлн, что на 14,2 % больше год к году. Это выше апрельского прогноза Gartner в размере $6,31 трлн и февральского в $6,15 трлн. Джон-Дэвид Лавлок (John-David Lovelock), ведущий вице-президент-аналитик Gartner, сообщил изданию The Register, что рост затрат ускоряется, хотя и по-разному в разных сегментах. Рынок устройств, включая потребительские гаджеты, а также бизнес-ноутбуки, вырастет на 9,8 %, хотя в данном случае этот процесс обусловлен повышением цен на ту же память и микросхемы. В секторах сервисов и телекоммуникаций рост будет ниже — на 5,3 % и 4,4 % соответственно. Сегмент облачных IaaS в этом году, как ожидается, вырастет на 29,3 % до $287 млрд. В 2025 году, по данным Gartner, рост составил 25,3 %. В значительной степени ускорение роста обусловлено тем, что технологические компании оборудуют ЦОД для обеспечения мощностями ожидаемого бума ИИ. Данные Gartner по расходам не включают сами здания и их системы охлаждения. «Развитие инфраструктуры ИИ — это крупнейший инфраструктурный проект, когда-либо предпринятый человечеством. Он больше, чем американские автомагистрали, больше, чем европейские железные дороги, больше, чем Великая Китайская стена и МКС вместе взятые», — заявил Лавлок. По его словам, это — трансформация. Мы переходим от мира, где тратят деньги на информационные технологии, к миру, где будут тратить деньги на интеллектуальные технологии. 
Источник изображения: Steve A Johnson/unsplash.com По мере внедрения ИИ в программные продукты цены на них растут, что вызывает беспокойство у организаций, приобретающих IT-решения. «Руководители ИТ-отделов крайне обеспокоены ростом цен со стороны всех своих поставщиков и оказывают решительное сопротивление во всех возможных областях. Но единственное место, где они добиваются успеха, — это сфера ИТ-услуг, где, когда поставщик услуг добавляет ИИ в своё предложение, он получает вознаграждение в виде более низкой цены от своих клиентов», — говорит Лавлок. Остаётся неясным, сможет ли рынок выдержать этот рост цен, или же их повышение является защитной реакцией поставщиков, пытающихся сохранить свою долю рынка. Например, можно говорить, что, добавляя ИИ-модель Gemini в поисковую систему, Google защищает своё доминирующее положение на рынке от угрозы ИИ, а не получает новый доход. Также существует проблема управления затратами на ИИ в ответ на повышение цен со стороны разработчиков моделей, многие из которых перешли от подписки с ограничением объёма к оплате по факту использования. Китай предлагает более дешевые ИИ-модели, и разработчики стремятся использовать open source модели, где возможно, чтобы ограничить использование проприетарных базовых моделей. По словам Лавлока, пока нет ответа на вопрос, сможет технологическая индустрии в условиях кризиса цен продолжать оплачивать свою программу создания ИИ-инфраструктуры? По оценкам Nikkei, cкрытая задолженность Google (Alphabet), Microsoft, Amazon, Meta✴ и Oracle достигла на фоне резкого роста инвестиций в ИИ $1,65 трлн.
14.07.2026 [13:18], Руслан Авдеев
Gartner: неооблачные провайдеры отъедят 20 % от $267-млрд рынка ИИ-облаков к 2030 годуСогласно прогнозам аналитиков группы Gartner, 2030 году на долю неооблачных провайдеров будет приходиться пятая часть (20 %) рынка ИИ-облаков, общий объём которого составит $267 млн, сообщает HPC Wire. Быстрый рост систем генеративного ИИ формирует беспрецедентный спрос на вычисления, основанные на использовании ИИ-ускорителей. Это ускоряет инвестиции в локальную, высокопроизводительную инфраструктуру и позволяет избежать ограничений, характерных для традиционных облачных моделей. Неооблачные компании бросают вызов доминированию гиперскейлеров, сосредоточившись именно на инфраструктуре, оптимизированной для ИИ-задач. По словам экспертов, неооблачные компании отличаются не только ориентацией на ИИ и HPC, некоторые из них специализируются на предложении суверенных облаков, обеспечивающих сохранение данных и операций в отдельных юрисдикциях — они гарантируют, что информация не будет покидать национальных границ, в их пределах будет осуществляться и управление. Это позволит защитить данные и операции от вмешательства или доступа извне. Всё более жёсткие требования к обеспечению суверенитета данных вынуждают облачных провайдеров добиваться большего контроля над хранением, обработкой и управлением данными. Требования опираются на уже сформировавшиеся нормы регламента GDPR, действующего в Евросоюзе, и вступающих в силу в августе 2026 года обязательств по обеспечению прозрачности в рамках т.н. Закона ЕС об ИИ (EU AI Act). Наряду с ростом геополитической напряжённости регуляторное давление стимулирует бизнес к систематическому пересмотру своих архитектур для того, чтобы обеспечить локальную цифровую стабильность. 
Источник изображения: Bernd 📷 Dittrich/unsplash.com По словам экспертов, неооблачные провайдеры выступают в качестве альтернативы ключевым облакам благодаря повышенной производительности для ИИ-задач, гибким моделям развёртывания и специализации инфраструктуры. При этом строго соблюдается суверенитет данных, а цены нередко даже лучше, чем у гиперскейлеров. Согласно экспертным оценкам, рынок ИИ-технологий выходит на новый этап, где бизнес принимает решения исходя из способности провайдера обеспечить суверенитет ИИ-инфраструктуры и узкую специализацию. Спрос на выполнение ИИ-задач, нуждающихся в ИИ-ускорителях, растёт, а традиционные облачные модели с трудом справляются с новыми темпами развития, формируются условия для нового класса провайдеров, с самого начала основанных для масштабирования именно ИИ-инфраструктуры. Усиление позиций неооблачных провайдеров и суверенной ИИ-инфраструктуры переформатирует корпоративные облачные стратегии. Теперь организациям и компаниям требуется отказаться от централизованных, глобальных моделей в пользу более локализованных гибридных архитектур. Для того, чтобы заработать на таких изменениях, крупные потребители IT-услуг должны диверсифицировать модели использования облачных мощностей, рассматривая облачных провайдеров для доступа к высокопроизводительной ИИ-инфраструктуре и относительно небольшим объёмам ИИ-ускорителей. В то же время организации должны адаптировать стратегии управления финансами и рисками, одновременно внедряя более жёсткий технологический контроль для обеспечения суверенитета данных, операционной надёжности и др. При этом облачные провайдеры могут быстрее внедрять инновации, обеспечивая более гибкий доступ к инфраструктуре, оптимизированной для ИИ-задач. В январе Backblaze сообщала, что неооблака «засасывают» данные, меняя всю структуру и «поведение» Сети. В апреле Synergy Research Group прогнозировала, что к 2031 году объём рынка неооблаков достигнет $400 млрд. |
|

