
Материалы по тегу: гиперскейлер
|
25.10.2026 [12:01], Алексей Разин
Основные облачные вычислительные мощности Amazon забронированы на весь 2027 годВсе облачные мощности Amazon в этом году уже распроданы, значительная часть квоты 2027 года также забронирована, и часть мощностей 2028 года тоже распределена по заказам. Руководство считает, что идея увеличить капитальные расходы сверх заложенных на этот год $220 млрд вполне разумна. Производители памяти и литографического оборудования уже не раз отмечали, что по ряду направлений деятельности они обеспечены заказами не только на весь 2027 год, но и некоторые последующие. Эта тенденция обусловлена высоким спросом на вычислительную инфраструктуру для ИИ, гиперскейлеры тоже не остаются в стороне. Крупнейший представитель сегмента в лице Amazon (AWS) признался, что почти все облачные вычислительные мощности компании забронированы на следующий год, и захвачена даже значительная часть 2028 года. 
Источник изображения: Amazon Соответствующие заявления прозвучали из уст генерального директора Amazon Энди Джесси (Andy Jassy) во время подкаста с участием представителей Andreessen Horowitz, когда речь зашла о трудностях, которая компания испытывает с точки зрения способности успевать за ненасытным спросом со стороны ИИ-лабораторий и предприятий. Капитальные затраты Amazon в 2026 году должны составить около $220 млрд, как руководство гиперскейлера отметило ранее. По словам Джесси, компания могла бы инвестировать значительно больше, и это не было бы плохим использованием капитала, поскольку все облачные вычислительные мощности на 2026 год уже распроданы. Более того, почти полностью распродана квота на 2027 год. AWS всегда оставляет в резерве небольшую часть мощностей по запросу, для сервиса EC2 по запуску приложений в облаке или платформы Bedrock для инференса, но основная часть больших блоков уже распродана. Немалая часть мощностей распродана и в случае с 2028 годом, добавил Энди Джесси. Подробный квартальный отчёт Amazon опубликует 29 октября, и тогда о планах компании в облачной сфере станет известно больше.
15.10.2026 [15:08], Павел Котов
Jefferies: китайский ИИ грозит устроить «перезагрузку» отрасли с триллионными оборотамиАналитики Jefferies задались вопросом, приведёт ли падение затрат на искусственный интеллект из-за появления дешёвых открытых китайских моделей к «перезагрузке» всей отрасли ИИ, в то время как поставщики облачных услуг стремятся окупить триллионные капитальные затраты, пишет The Register. Около половины из резервов по контрактам Microsoft, Alphabet, Amazon и Oracle в общей сложности на $2,3 трлн связаны с OpenAI и Anthropic, говорится в недавней исследовательской заметке Jefferies, посвящённой азиатским рынкам. При этом китайские модели ИИ, открытые модели и малые языковые модели грозят обрушением ценовой политики, которую устанавливают два лидера отрасли из США, что ставит под сомнение их будущие доходы. На агрегаторе OpenRouter за неделю, завершившуюся 27 сентября, китайские модели обработали 76,12 трлн токенов — в конце апреля этот показатель составлял 4,37 трлн. На модели четырёх крупнейших американских разработчиков пришлись 14,2 трлн токенов. В авангарде китайская Moonshot AI Kimi K3, которая состязается напрямую с Anthropic Claude Fable 5. В этом году крупнейшие гиперскейлеры в общей сложности потратят от $600 млрд до $800 млрд на строительство ИИ ЦОД, финансируя эти проекты всё больше за счёт долговых обязательств, а не собственных средств. И в Jefferies пытаются понять, откуда будут поступать будущие доходы этих компаний: «Больше нельзя исходить из того, особенно с появлением таких систем как Kimi K3, что LLM когда-либо будут прибыльными, учитывая связанный с этим обвал цен на токены. Для гиперскейлеров это чрезвычайно актуально, потому что они вложились в мощности ЦОД, рассчитывая, что их закупят такие компании как Anthropic и OpenAI». 
Источник изображения: BoliviaInteligente / unsplash.com В долгосрочной перспективе ставка на ИИ может представляться целесообразной, но в среднесрочной неопределённость очень велика. «В какой-то момент не столь отдалённого будущего история ИИ должна подвергнуться большой перезагрузке. Действительно ли капзатраты четырёх гиперскейлеров в 2027 году составят $993 млрд?» — задают вопрос аналитики. Важным оказывается и вопрос о том, какая часть заявленной прибыли гиперскейлеров зависит от их инвестиций в разработчиков моделей ИИ, от которых будут также зависеть доходы. Особую важность в отчётности приобретает статья «Прочие доходы и расходы», в которую входит прибыль от вложений. И эти вложения, указывают в Jefferies, «вероятно, будут включать позиции в неторгуемых акциях, связанных с ИИ». За четыре квартала до II квартала 2026 года приведённая годовая прибыль четырёх крупнейших гиперскейлеров выросла на $222 млрд и достигла $581 млрд, но весь этот рост объясняется статьёй «Прочие внеоперационные доходы/расходы» — показатели по ней выросли на $224 млрд г/г, достигнув $237 млрд, то есть именно на них пришёлся «весь рост прибыли». Другое исследование показало, какой объём доходов и займов может потребоваться облачным провайдерам для финансирования планов по строительству ЦОД: к 2031 году отрасль ИИ должна генерировать $6 трлн в год, чтобы продолжать финансировать инфраструктуру, необходимую для удовлетворения ожидаемого спроса. То есть отрасли потребуются новые сценарии применения, помимо повышения производительности труда сотрудников. Уже в следующем году капзатраты гиперскейлеров превысят $1,5 трлн, подсчитали в TrendForce. Google, Meta✴ и Microsoft поддержали обязательство по полной оплате расходов на энергетическую инфраструктуру для ЦОД. В Банке Англии, однако, уверены, что скорой экономической выгоды от ИИ ждать не следует.
14.10.2026 [13:32], Алексей Разин
Капитальные затраты гиперскейлеров уже в следующем году превысят $1,5 трлнБум ИИ задаёт высокие темпы строительства вычислительной инфраструктуры. В следующем году лидеры рынка облачных услуг сообща направят на эти цели более $1,5 трлн, но даже в этом соответствующая сумма более чем удвоится. На покупку серверных систем в 2027 году будет потрачено более $1,1 трлн. Такими прогнозами делится TrendForce, учитывая в своей статистике данные о капитальных расходах девяти крупнейших провайдеров облачных услуг (CSP). В текущем году эти затраты они увеличат сразу на 106 % до $957 млрд, лишь немного недотянув до психологически важной отметки в $1 трлн. В следующем году темпы роста капитальных затрат девяти крупнейших CSP вырастут ещё на 60 % и превысят $1,5 трлн, хотя сам прирост будет более скромным по сравнению с текущим годом. TrendForce к лидерам облачного сегмента относит компании Google, Amazon, Meta✴, Microsoft, Oracle, ByteDance, Tencent, Alibaba и Baidu, которые представляют США и Китай. Ранее аналитики ожидали, что в следующем году перечисленные компании свои совокупные капитальные затраты увеличат только на 50 %, но в силу ряда причин текущий прогноз пересмотрен в сторону прироста на 60 %. 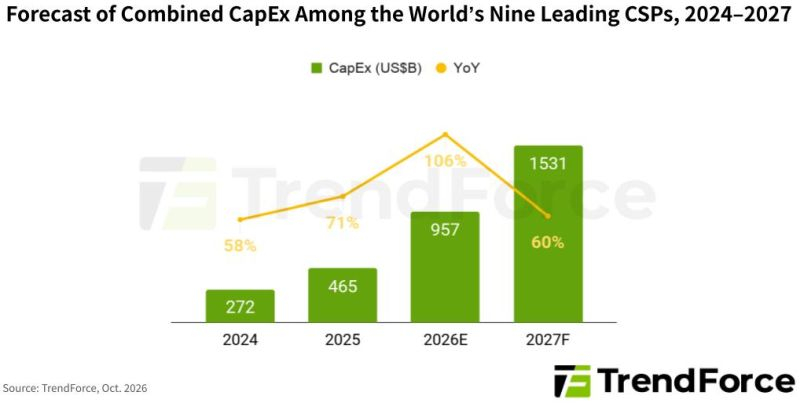
Источник изображения: TrendForce Три главных фактора способствуют росту расходов этих компаний. Во-первых, цены на готовые серверные системы продолжают расти. Во-вторых, закупки компонентов в условиях дефицита осуществляются в больших объёмах, чем планировалось бы в нормальной ситуации. В-третьих, некоторые поставщики требуют от CSP крупных авансовых платежей в счёт будущих партий продукции. В сегменте серверов для инфраструктуры ИИ объёмы поставок в текущем году вырастут на 32,2 %, по прогнозам TrendForce. В следующем году темпы роста даже увеличатся до 36 %, поскольку признаков насыщения спроса наблюдаться не будет. В денежном выражении ИИ-серверы сформируют $479 млрд выручки или почти 75 % ёмкости всего рынка серверов в текущем году, которая достигнет $639,2 млрд, по версии TrendForce. 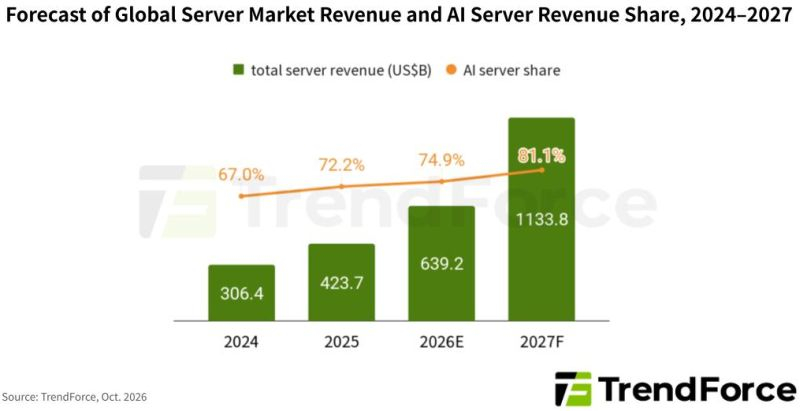
Источник изображения: TrendForce В следующем году облачные гиганты сосредоточатся на закупках стоечных систем на базе NVIDIA GB300 и VR200, а также AMD Helios. Средняя цена их реализации неизбежно вырастет в условиях дефицита и высокой стоимости микросхем памяти. По прогнозу TrendForce, выручка от реализации серверного оборудования на мировом рынке впервые превысит $1 трлн в 2027 году, причём из этой суммы $920 млрд придутся на выручку от реализации ИИ-серверов. Она вырастет по сравнению с 2026 годом более чем на 90 %. Доля ИИ-серверов на рынке в денежном выражении увеличится примерно до 81 %.
07.10.2026 [14:35], Руслан Авдеев
ByteDance заняла пятую часть мощностей дата-центров в КНР, большая их часть арендована у сторонних операторов ЦОДByteDance занимает приблизительно 20 % всех мощностей ЦОД в КНР. По данным SemiAnalysis, оценившего информацию о тысяче ЦОД и 60 провайдерах в стране, объём рынка ЦОД в Китае составляет более 24 ГВт. 20 ГВт находятся в стадии реализации, и ещё 30 ГВт приходится на прочие анонсированные проекты, сообщает Datacenter Dynamics. Китайские гиперскейлеры арендуют мощности и за пределами КНР — всего порядка 4 ГВт за рубежом, но к 2029 г. этот показатель должен удвоиться. Из этих 24 ГВт на долю ByteDance приходится пятая часть, но в основном речь идёт об арендованных мощностях. Точные данные о парке ЦОД ByteDance отсутствуют, поскольку компания частная. Тем не менее анализ показывает, что по объёму используемых мощностей ЦОД она впереди Alibaba Cloud, Tencent, Baidu и Huawei. Если Huawei полагается в основном на собственную инфраструктуру ЦОД в Китае, то Alibaba, Tencent и Baidu используют комбинированный подход. 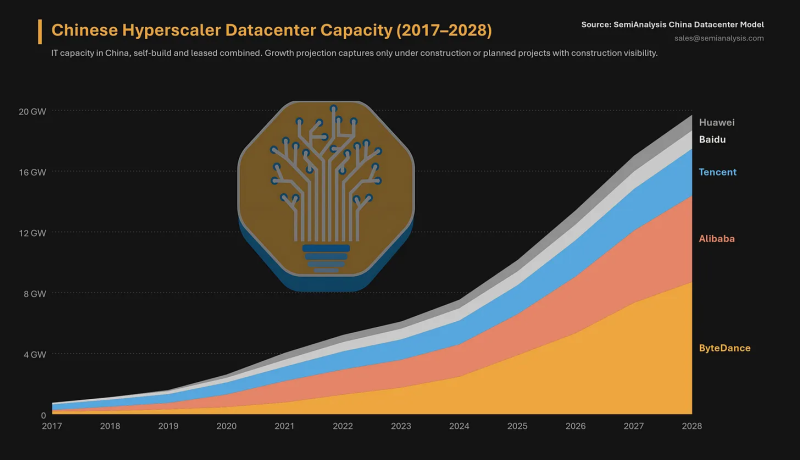
Источник изображения: SemiAnalysis Не так давно ByteDance, по неподтверждённым данным, подписала соглашение с Vnet на 500 МВт мощностей в Китае. Также компания строит ЦОД в китайской провинции Шаньси (Shanxi), в технопарке Economic Development Zone Big Data Park в городе Датун (Datong) уезда Гуанлин (Guangling). В сентябре текущего года китайские СМИ сообщали, что ByteDance вела переговоры с операторами ЦОД о том, чтобы добавить ещё 5–6 ГВт вычислительных мощностей в городе Уланчаб (Ulanqab) во Внутренней Монголии. Также ByteDance является клиентом ЦОД ChinData в технопарке Taihang Mountain Energy and Information Technology Industrial Campus близ Датуна (Datong) в провинции Шаньси (Shanxi) на севере Китая. Вне КНР ByteDance — якорный арендатор объекта Bridge Data Centres в Джохоре (Johor, Малайзия). Также она взаимодействует с DayOne в Сингапуре и нацелена на реализацию проектов в Таиланде, Бразилии и Австралии. В США мощности TikTok размещены в ЦОД Oracle в Техасе, а в Европе арендуются ЦОД у Green Mountain в Норвегии. Также компания ведёт дела с Hyperco и DayOne в Финляндии. Помимо TikTok компания предлагает и собственные облачные сервисы под брендом Volcano Engine.
25.08.2026 [17:21], Руслан Авдеев
За 10 лет ЦОД США утроили потребление воды — а теперь ситуация может быть ещё хужеЗа 2023 год американские дата-центры использовали более 64,35 млн м3 воды. По статистике Исследовательской службы Конгресса США (CRS) это втрое больше, чем они потребляли в 2014 году, сообщает The Register. CRS подчеркнула, что федеральные власти не оценивают использование воды индустрией ЦОД на постоянной основе. Проблема ещё и в том, что данные о потреблении воды нередко собираются лишь органами власти на уровне штатов, а предоставляться могут и вовсе через суд. В отчёте, недавно опубликованном Библиотекой Конгресса США, CRS рассказала о затратах воды ЦОД, способах сократить её потребление воды и о том, какую роль в контроле данного вопроса играют федеральные власти, отвечающие за регулирование использование воды операторами ЦОД. Бум ИИ, согласно докладу, привёл к значительному росту объёмов строительства ЦОД с тех пор, как OpenAI представила ChatGPT в конце 2022 года, что вызвало стремительный рост спроса на генеративный ИИ и ИИ-модели. Многие новые дата-центры оптимизированы для ИИ-оборудования, потребляющего больше энергии и требующего более интенсивного охлаждения. Именно в 2023 году начался бум строительства ИИ-инфраструктуры, поэтому темпы потребления воды утроились в сравнении с 2014 годом. Впрочем, непосредственное потребление воды ЦОД, не связанное, например, с генерацией энергии, составляет всего около 2 % от общего водопотребления в США. На косвенное потребление при этом приходится более 80 % всей используемой ЦОД воды. 
Источник изображения: Chamika Jayasri/unsplash.com CRS не рассказывает подробности о конкретных системах охлаждения, поскольку разные ЦОД могут использовать разные технологии с учётом размера и местоположения объектов, а также требований оборудования к терморегулированию. Хотя СЖО могут оказаться эффективнее воздушных технически, экономически они могут быть менее эффективными. Нередко приходится идти на компромиссы, ищя баланс между потреблением воды и энергии. Испарительные системы охлаждения в целом более энергоэффективнее, чем воздушные, но они потребляют намного больше воды. Источники воды тоже могут быть разными. Обычно речь идёт об использовании муниципальных систем водоснабжения (97 %), но применяются и очищенные сточные воды, и грунтовые, и получаемые из артезианских скважин. Подчёркивается, что стоимость воды для операторов ЦОД нередко определяется соглашением с местным муниципалитетом и может храниться в секрете. Доступность отраслевых или конкретных данных по отдельным ЦОД нередко ограничена. Информацию, если этого требует закон, могут собирать коммунальные службы, но пока федеральное правительство вообще не проводило оценки потребления воды ЦОД. В норме обеспечение водой предприятий и населения находится в компетенции отдельных штатов. 
Источник изображения: Genessa Panainte/unsplash.com Не так давно одним из учёных был подан иск против Amazon, в котором утверждалось, что компания публиковала ложные данные об использовании водных ресурсов Северной Вирджинии, с доказательствами, включающими счета и данные о потреблении воды, полученные в соответствии с Законом о свободе информации (FOIA), запросы о которых были направлены в коммунальные службы ключевого для ЦОД США региона. В целом гиперскейлеры крайне неохотно делятся соответствующими сведениями. Тем не менее Amazon наконец сообщила, что её дата-центры «выпили» почти 9,5 млн м3 в 2025 году, а Microsoft в июне объявила о достижении положительного водного баланса, но не раскрыла объёмы потребления воды. Google тоже пообещала стать водноположительной. Федеральное финансирование помогло исследователям создать базу данных об использовании водных ресурсов (United States Water Withdrawals Database), в которой имеется статистика по 42 штатам. В неё входит информация о коммунальном, промышленном и коммерческом потреблении, а потребители обязаны предоставлять сведения в соответствии с законами штатов. CRS также изучила связанные с водопользованием ЦОД законопроекты: одни предусматривают улучшение доступности информации о водопотреблении, другие предлагают стимулировать повторное использование воды, но большинство так и осталось на стадии проекта. В Евросоюзе недавний закон требует от операторов ЦОД указывать ежегодный объём потребления пресной воды, помимо других показателей объектов. В ответ отраслевое объединение CISPE в 2025 году предупредило, что чрезмерно жёсткие требования к контролю расходов воды могут подтолкнуть операторов перенести вычислительную инфраструктуру за пределы Евросоюза. Недавно появились данные о том, что Еврокомиссия смягчает предложенную систему экологической оценки энергоэффективности и водопользования воды ЦОД в ответ на давление отраслевых лоббистов. В апреле появилась новость, что инвесторы требуют от Amazon, Microsoft и Google прозрачности отчётов о расходах воды и электроэнергии в ЦОД США. И немудрено — согласно мартовским данным, в жаркие дни ИИ ЦОД способны потреблять воды как весь Нью-Йорк за день. Впрочем, заботой об экологии такие требования объясняются далеко не всегда
21.08.2026 [15:10], Руслан Авдеев
Synergy Research: США снова поднялись в рейтинге ЦОД гиперскейл-уровняИсследователи Synergy Research Group обновила оценку крупнейших в мире рынков ЦОД гиперскейл-класса. Всего на 20 штатов и городских агломераций в мире приходится 60 % мощностей ЦОД гиперскейл-уровня. Только на Северную Вирджинию в США и «Большой Пекин» в КНР совокупно приходится 17 %, за ними следуют американские штаты Орегон, Айова и Огайо, агломерация Даллас/Форт-Уэрт (Dallas-Fort Worth) в Техасе, Дублин в Ирландии и Шанхай в Китае. На вторую двадцатку регионов приходится всего 19 % рынка, в эту группу входит заметно больше площадок за пределами США. Важно, что сегодня за пределами США в первой двадцатке осталось всего пять площадок, тогда как год назад речь шла о шести площадках, а два года назад — о семи. С прошлого года из списка лидеров выбыли Токио, Сидней и Южная Каролина, их заменили Индиана и Теннесси в США и Гуандун в Китае. Преобладание американских рынков в лидерах определяется в основном двумя факторами — штаб-квартиры в США находятся у 62 % операторов-гиперскейлеров, включая крупнейших, и на страну приходится почти половина всей облачной выручки в нескольких ключевых сегментах. Предполагается, что по масштабу инфраструктуры в будущем продолжат доминировать США и Китай, хотя в рейтинге всё активнее пытаются подняться отдельные быстроразвивающиеся рынки. Прогнозы Synergy о дальнейшем росте во многом основаны на мониторинге перспективных проектов ЦОД гиперскейлеров. На сегодня компании известно о 915 таких объектах на разных стадиях планирования, строительства или оснащения оборудованием. По данным Synergy, на выбор локаций гиперскейлерами для размещения ЦОД влияет близость к клиентам, доступность и цена земельных участков и энергии, условия для ведения бизнеса, наличие местных финансовых стимулов, а также политическая стабильность и минимальные риски ущерба от природных угроз. Подчёркивается, что на фоне стремительного роста спроса на технологии и ИИ-инфраструктуру всё важнее становится доступность энергии и способность преодолевать противодействие местных жителей, выступающих против строительства дата-центров. Это сильно влияет на географию распределения инфраструктурных проектов. 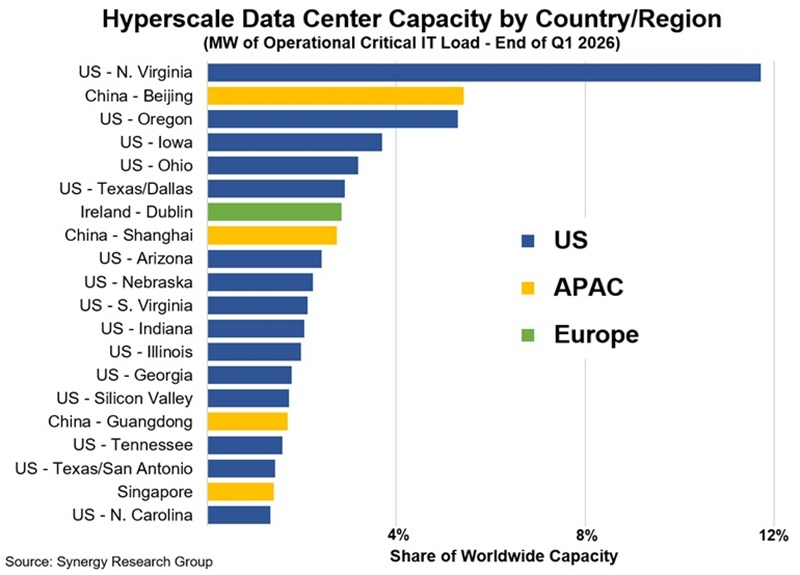
Источник изображения: Synergy Research Group Рынки Дублина, Амстердама и Сингапура в последние два года опустились в рейтинге из-за локальных ограничений, и даже Северная Вирджиния частично утратила свои позиции. Тем временем Техас стал одним из наиболее быстро растущих рынков, его гиперскейл-мощности за год выросли на 71 % при среднемировом росте 36 %. Также быстро растут в США Индиана, Теннесси и Южная Вирджиния, Шанхай в Китае, Джохор в Малайзии, Джакарта в Индонезии. Исследование принимало в расчёт данные об инфраструктуре ЦОД 21 крупнейшей облачной и интернет-компании, включая ключевых операторов на рынках SaaS, IaaS, PaaS, поиска, социальных медиа, электронной коммерции и игровой индустрии. Самые крупные сети ЦОД имеют облачные Amazon, Microsoft и Google. Они располагают не только ЦОД в США, но и множеством объектов в других странах. В совокупности на три эти компании приходится 57 % мировой мощности ЦОД гиперскел-уровня. За лидерами занимают позиции Meta✴, Alibaba, Tencent, Oracle, Apple, ByteDance, CoreWeave и прочие, относительно «более мелкие операторы-гиперскейлеры». В апреле Synergy сообщала, что более половины всех мощностей ЦОД в мире приходится на гиперскейлеров, а к 2031 году они займут ⅔ рынка. На тот момент на долю крупных облачных провайдеров сейчас приходилось 48 % мировых мощностей ЦОД, из них 60 % — на собственные дата-центры, самостоятельно построенные или находящиеся в собственности гиперскейлеров. На колокейшн-ЦОД, не связанные с гиперскейлерами, приходилось всего 20 % мощности, а ещё 32 % — на корпоративные объекты, расположенные на собственных территориях бизнесов различного профиля.
19.08.2026 [09:16], Владимир Мироненко
Everpure заключила контракт с ещё одним гиперскейлером, но снова не признаётся, с кем именноEverpure (ранее Pure Storage) объявила о победе в тендере на проектирование и поставку решения для «второго из пяти крупнейших гиперскейлеров». Первым клиентом Everpure из числа гиперскейлеров стала Meta✴, с которой она заключила контракт в конце 2024 года. Everpure не стала раскрывать имя нового клиента, отметив, что более важным является то, что теперь две крупнейшие в мире инфраструктурные среды будут использовать технологию Everpure. Ресурс Blocks & Files указал на то, что в пятёрку крупнейших провайдеров входят AWS, Azure, Google, Meta✴ и Alibaba или Oracle, поэтому, возможно, это один из них. Everpure также сообщила, что значительная часть доходов от нового контракта начнёт поступать, начиная с 2028 финансового года с нарастанием в дальнейшем. Технология Everpure DirectFlash (DFM) позволяет гиперскейлерам развёртывать согласованную и унифицированную архитектуру на нескольких уровнях производительности в своей иерархии хранения данных. Благодаря высокой плотности, производительности и надёжности она позволяет значительно снизить эксплуатационные расходы, одновременно высвобождая жизненно важные ресурсы — электроэнергию и место в стойках — для рабочих ИИ-нагрузок, заявляет Everpure. Аналитик William Blair Джейсон Адер (Jason Ader) отметил, что новый контракт является ещё одним важным подтверждением эффективности архитектуры DirectFlash и программно-ориентированного подхода к хранилищам гиперскейлеров: «Дифференцированная архитектура Everpure продолжает завоёвывать доверие как альтернатива традиционным конструкциям на основе SSD и HDD, при этом руководство постоянно подчёркивает преимущества DirectFlash в плане плотности, эффективности и совокупной стоимости владения по сравнению с устаревшей инфраструктурой хранения данных». 
Источник изображения: Everpure Контракт оформлен как генеральное соглашение о поставках (Master Supply Agreement), включающее ПО и компоненты, отличные от NAND. Гиперскейлер будет закупать собственные аппаратные модули, включая NAND, через свою собственную цепочку поставок. Это важный пункт, поскольку ранее Everpure как раз критиковали за невозможность контроля цен и доступности NAND, что отражается на стоимости её СХД в условиях дефицита. Кроме того, у компании есть платформа FlashBlade//EXA для ИИ/HPC-нагрузок, которая лишь частично полагается на фирменные DFM-накопители и позволяет задействовать для хранения обычные x86-узлы с традиционными SSD. Остальные поставщики массивов All-Flash на основе SSD, за исключением IBM, используют стандартные SSD. Технология DFM от Everpure обладает большей ёмкостью, чем SSD-накопители, теперь до 300 Тбайт на модуль, и управляется на уровне системы, а не на уровне накопителя, что означает меньшую потребность в избыточной ёмкости. Для достижения целевых показателей ёмкости или пропускной способности требуется меньшее количество накопителей DFM, что означает меньшую потребность в электроэнергии. У IBM есть собственная разработка — накопители Flash Core Module (FCM), теперь уже пятого поколения, которые используются в средах IBM FlashSystem, Elastic Storage System (ESS) и Storage Scale System (SSS). Однако их «сырая» ёмкость составляет 106,6 Тбайт на основе 176-слойной 3D NAND QLC, в то время как ёмкость обычных SSD сейчас достигает 256 Тбайт.
14.08.2026 [09:55], Руслан Авдеев
В I полугодии 2026 года ЦОД в Северной Америке освоили рекордные 25 ГВтСогласно статистике специалиста по коммерческой недвижимости — компании JLL, в I полугодии 2026 года подогреваемый гиперскейлерами спрос на мощности дата-центров превысил ожидания экспертов. За указанный период освоены рекордные 25 ГВт мощностей, сообщает Datacenter Dynamics. В отчёте North America Data Center Report Midyear 2026 аналитики заявили, что спрос на ЦОД в I полугодии 2026 года в Северной Америке удвоился г/г, поскольку компании конкурируют за мощности дата-центров. Согласно данным аналитиков, спрос на ЦОД сегодня уже впятеро выше, чем был два года назад, свободные мощности в регионе третий год держатся на уровне порядка 1 %, хотя строительство идёт в беспрецедентных масштабах. Арендные ставки с 2020 года выросли приблизительно на 70 %, в среднем стоимость аренды росла на 9 % ежегодно. Эксперты ожидают, что тенденция сохранится до 2030 года. В Северной Америке в данное время строится 66 ГВт мощностей ЦОД, из которых 95 % уже обеспечены предварительными контрактами. По словам JLL, драйверами спроса, обеспечившими «поглощение» 25 ГВт, стали гиперскейлеры, неооблачные и просто ИИ-компании, агрессивно конкурирующие за доступные вычислительные мощности. При этом главную роль сегодня играет неприятие новых ЦОД местными сообществами, это стало ключевым препятствием для роста. 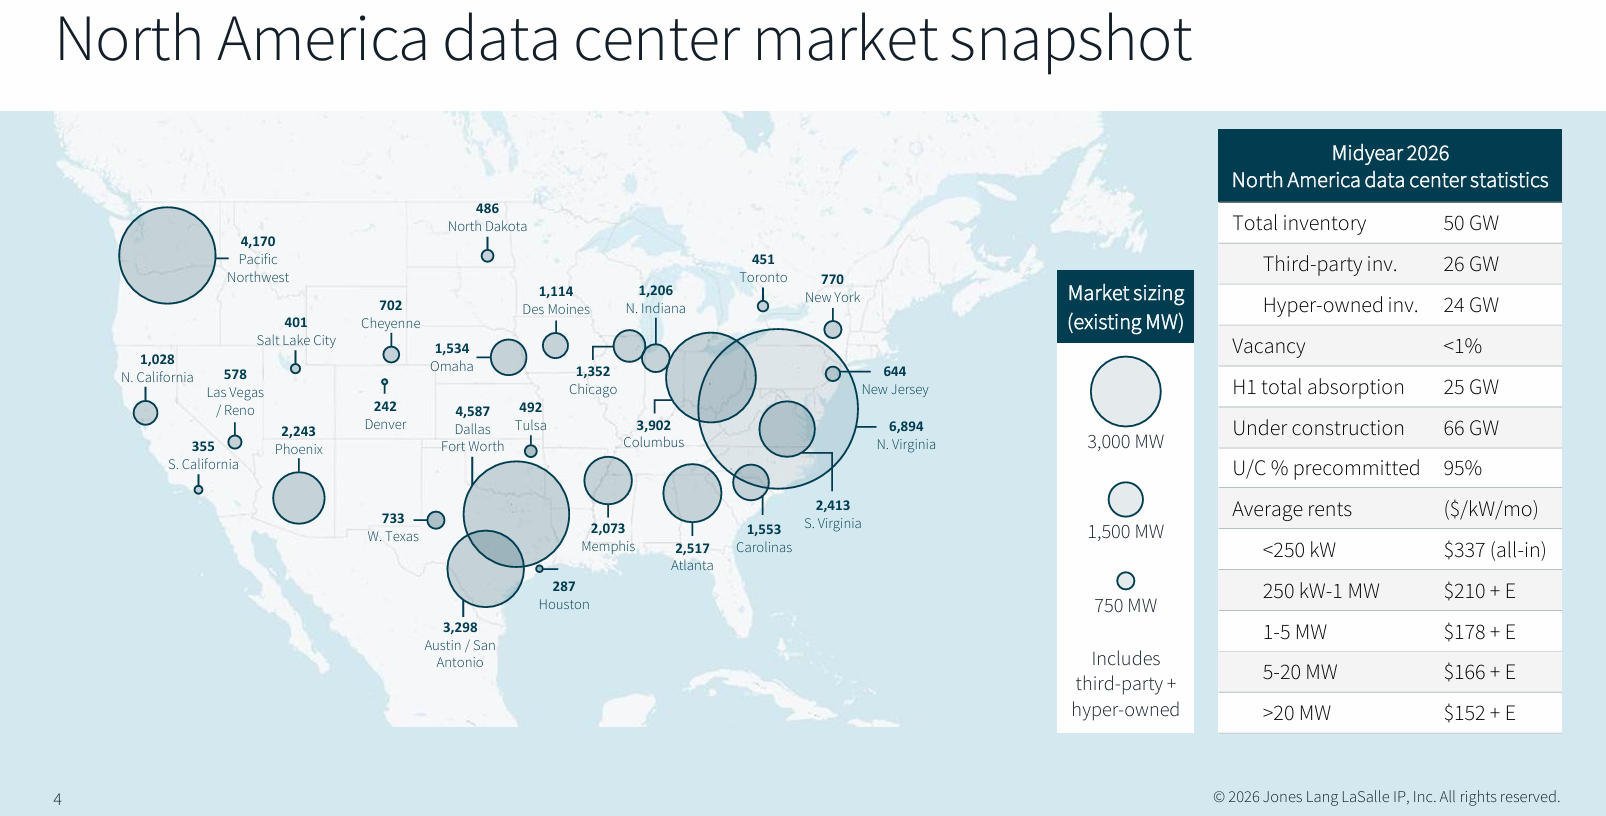
Источник изображений: JLL Состояние отрасли в первую очередь определяют гиперскейлеры, на их долю приходится 59 % спроса на аренду ЦОД в 2026 году. Кроме того, для получения доступа к любым инфраструктурным мощностям формируются альянсы из компаний самого разного толка. Так, ИИ-компании арендуют мощности у гиперскейлеров, а неооблачные компании предоставляют последним свои объекты. 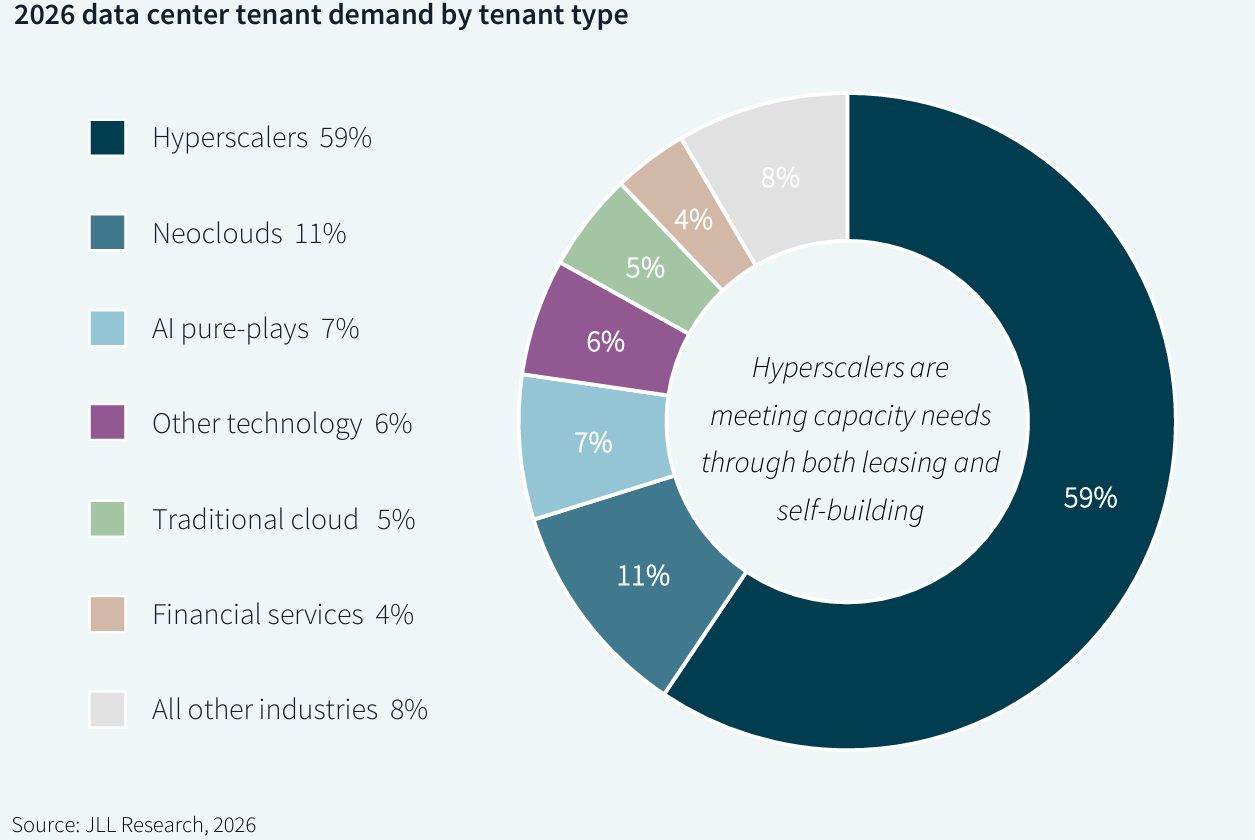 Огромный спрос со стороны гиперскейлеров сказывается и на корпоративных пользователях, которым всё труднее получить мощности для «индивидуального» развития бизнеса. Корпоративным клиентам обычно требуется относительно немного, от 500 кВт до 3 МВт, а гиперскейлерам нужны гигаватты, но именно они «перетягивают одеяло» на себя. 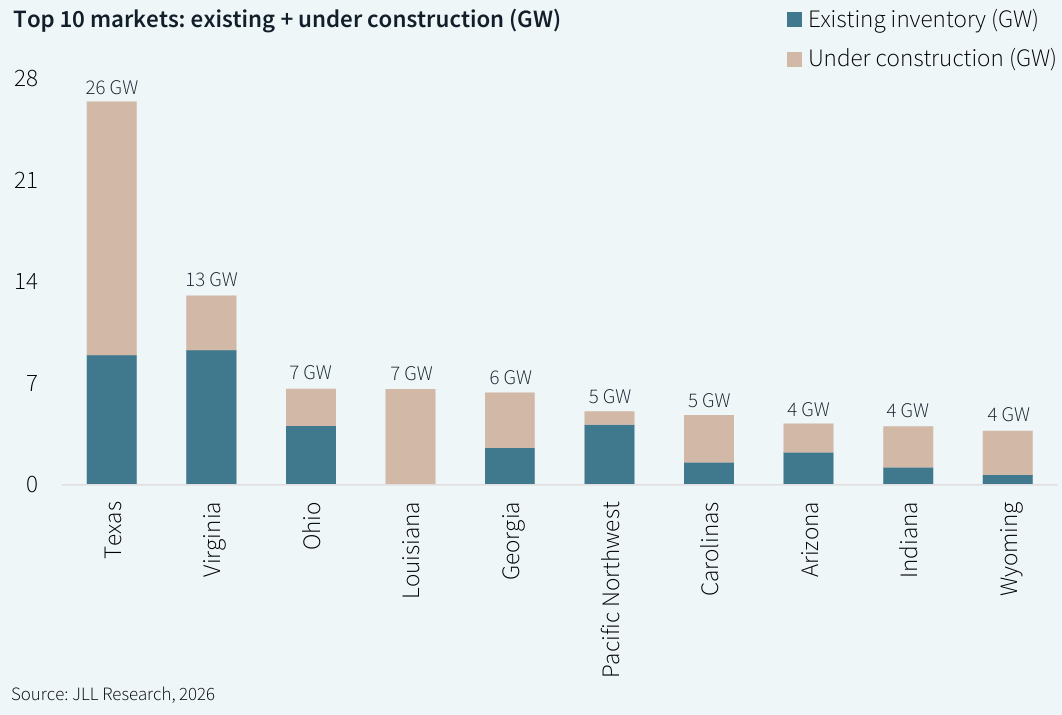 По данным JLL, 79 % американцев поддерживают обеспечение лидерство США в сфере ИИ, но лишь 14 % готовы предоставить для этого земли собственных сообществ. По словам экспертов, такая позиция способна помешать дальнейшему строительству инфраструктуры, необходимой для сохранения конкурентоспособности США в сфере ИИ. По имеющейся статистике, сейчас 77 % проектов строительства ЦОД в регионе приходятся на «пограничные рынки» (frontier markets), где раньше строительство дата-центров практически не велось. 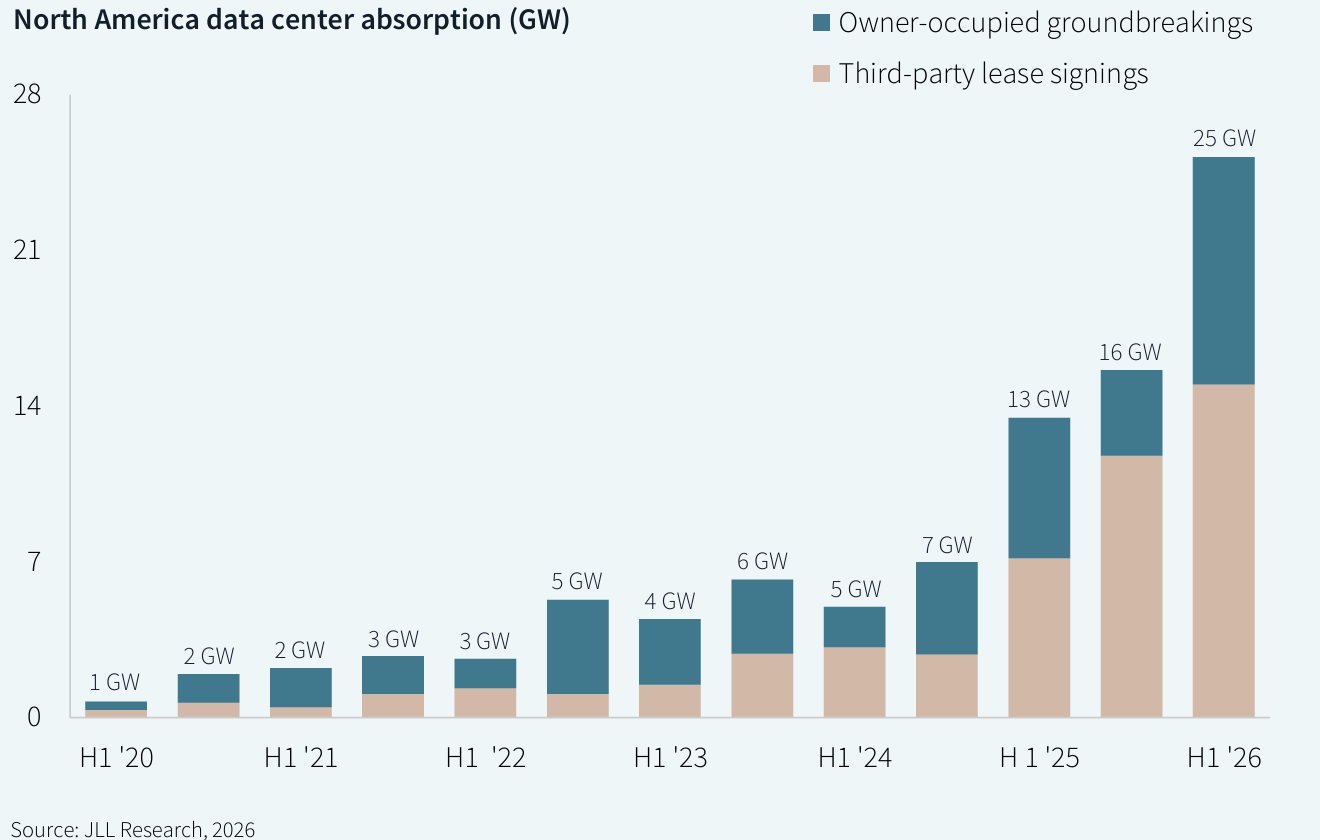 В последнее время огромные инвестиции получили богатые ресурсами и благоприятные для строительства рынки вроде Западного Техаса, Огайо, Луизианы, а также Северной и Южной Каролины. По мере ускорения строительства девелоперы пытаются наладить диалог с местными сообществами, создавая рабочие места, обеспечивая налоговые поступления и инвестиции в местную инфраструктуру для долгосрочного экономического роста. 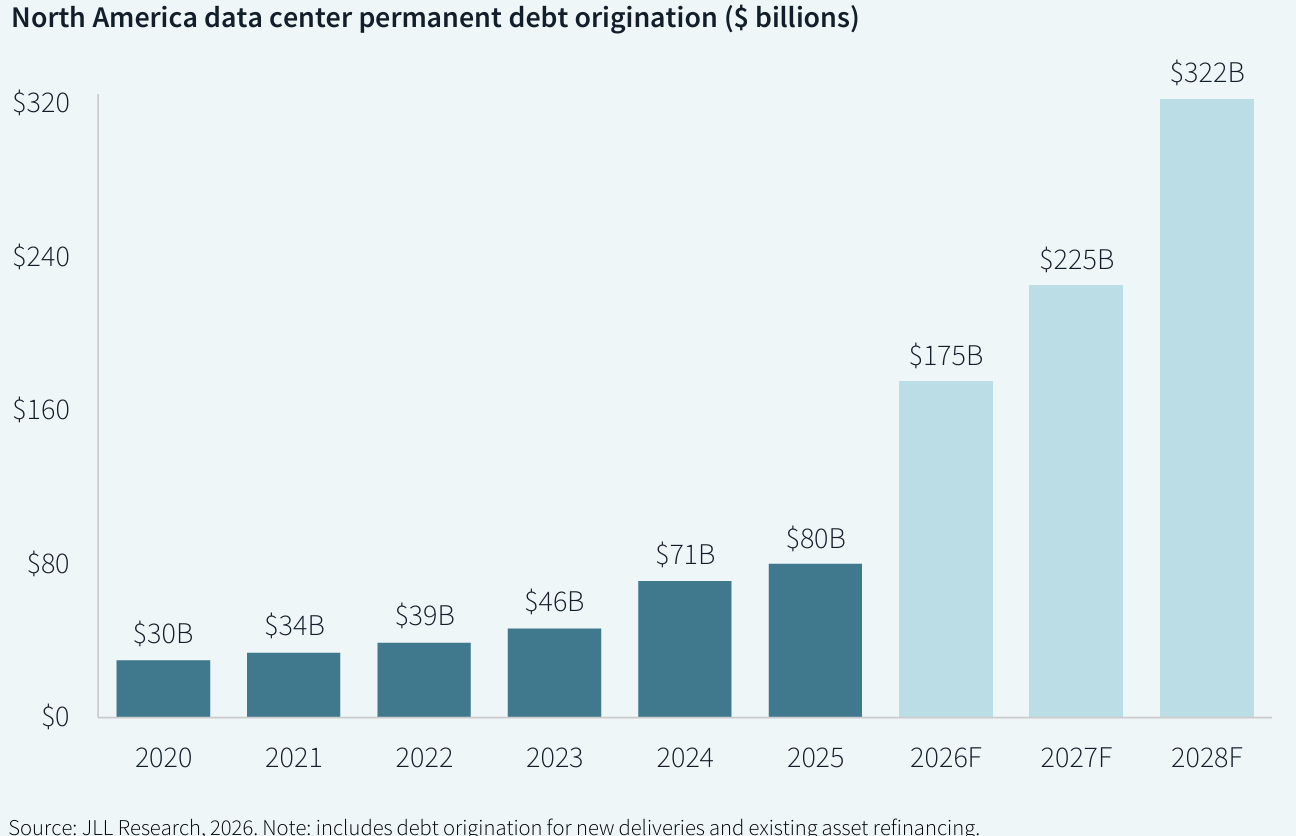 Одновременно JLL отметила высокий уровень доверия к отрасли инвесторов. Постоянное финансирование проектов ЦОД ожидается до 2028 года, только в I полугодии 2026 года выпущено связанных с ИИ облигаций на $250 млрд. При этом сохраняется высокая ликвидность финансирования, а в течение следующих двух с половиной лет строительство должно обеспечить более $700 млрд нового долгосрочного долгового финансирования. Вместе с тем McKinsey утверждает, что строить слишком мало энергетических мощностей намного опаснее, чем слишком много — даже если далеко не все запланированные ЦОД вообще появятся.
21.07.2026 [18:55], Владимир Мироненко
Американские ИИ-гиганты задолжали гораздо больше, чем отражено в их отчётности — обязательств набралось уже на $1,65 трлнСкрытая задолженность пяти американских технологических гигантов — Google (Alphabet), Microsoft, Amazon, Meta✴ и Oracle — за четыре года выросла в восемь раз, достигнув на фоне резкого роста инвестиций в ИИ $1,65 трлн, в то время как на их балансах отражено лишь $1,35 трлн, сообщил ресурс Nikkei со ссылкой на финансовые отчёты и другие материалы. С учётом того, что четыре из них объявят в среду результаты II квартала, эти цифры могут быть ещё больше. Согласно правилам бухучёта, затраты на ИИ-чипы и серверы по долгосрочным контрактам, которые еще не поставлены, а также по договорам аренды ЦОД, которые ещё не введены в эксплуатацию, рассматриваются как внебалансовые расходы. Информация о такой будущей задолженности отражается в примечаниях к квартальной отчётности. Эта проблема общеизвестна, хотя такая отчётность затрудняет инвесторам анализ текущего состояния дел. Morgan Stanley провела анализ этого вопроса в отчёте для инвесторов, а рейтинговое агентство Moody's сообщило в феврале, что объёмы обязательств по аренде, которая ещё не началась, стремительно растут. Например, Oracle продвигает крупномасштабный проект ИИ ЦОД Stargate совместно с OpenAI, используя договоры аренды с внешними операторами. По состоянию на конец мая её скрытая задолженность достигла $273,3 млрд, увеличившись более чем в 30 раз за четыре года. 
Источник изображения: Julio Lopez / Unsplash Особенно велик разрыв в показателях у Meta✴, чья задолженность составляет $420 млрд, что в три раза превышает отражённую в балансе. В 2025 году заявленная стоимость ИИ ЦОД Hyperion в Луизиане составляла $27 млрд, но на днях компания объявила, что её общие инвестиции в объект, как ожидается, превысят $50 млрд. Кампус управляется СП с участием Blue Owl, в котором Meta✴ имеет долю 20 %. Однако Meta✴ формально лишь арендует дата-центр, что лишь увеличивает её скрытую задолженность. При этом она подписала контракт, гарантирующий инвесторам возмещение убытков в случае, если ЦОД станет ненужным и договор аренды будет расторгнут. В связи с тем, что инвестиционные расходы превышают прибыль, компании начали выпуск корпоративных облигаций и новых акций для пополнения оборотных средств. В конечном итоге, когда ЦОД запустят в эксплуатацию, скрытая задолженность станет реальной, и если темпы роста спроса на ИИ окажутся ниже ожидаемых, а коэффициенты использования упадут, стоимость активов ЦОД тоже снизится, что приведёт к убыткам. Сейчас спрос на ИИ частично поддерживается за счёт циклических сделок, практикуемых NVIDIA и другими технологическими гигантами, когда те инвестируют в операторов ЦОД и компании в сфере ИИ, и эти средства возвращаются им в качестве платы за поставляемые GPU и использование облачных сервисов. Есть печальный пример такой трансформации. Из-за внебалансового долга, скрытого за множеством фиктивных компаний, в 2001 году обанкротилась американская энергетическая компания Enron.
07.05.2026 [15:36], Руслан Авдеев
Евросоюз хочет отрезать американские облака от конфиденциальных госданных
software
гиперскейлер
госзакупки
евросоюз
импортозамещение
информационная безопасность
конфиденциальность
облако
сша
Евросоюз рассматривает правовые нормы, ограничивающие обработку конфиденциальных данных ЕС американскими облачными провайдерами. В частности, 27 мая Еврокомиссия должна представить «пакет мер», укрепляющих стратегическую автономию блока государств в ключевых цифровых сферах, сообщает CNBC. Речь идёт о т.н. Tech Sovereignty Package. Еврокомиссия обсуждает ограничение доступа к конфиденциальным государственным сведениям с использованием облачных платформ, предлагаемых компаниями, базирующимися за пределами ЕС. По данным источником, обострение отношений евробюрократов с президентом США инспирирует призывы к «диверсификации» с отказом от услуг американских облачных провайдеров, доминирующих на европейском рынке. Так, Microsoft сама признавала невозможность обеспечить полный суверенитет данных. В Европе предлагают перейти к использованию собственных решений для критически важных рабочих нагрузок, хотя у этого есть в ЕС и свои противники. По данным источников, власти намерены определить, какие именно данные следует размещать в европейских облаках. Впрочем, предлагаемые меры не предусматривают полного запрета на использование зарубежных облаков в государственных структурах. Предполагается лишь ограничить их использование для обработки конфиденциальных данных с учётом их уровня «чувствительности». 
Источник изображения: Christian Lue/unspalsh.com Обсуждается предложение ввести требование о наличии высокоуровневой суверенной облачной инфраструктуры для работы правительственных и государственных организаций с финансовыми, судебными и медицинскими данными. Инициатива не коснётся частного сектора. Представленный пакет мер должны одобрить все 27 государств — членов ЕС. Он будет включать «Закон о развитии облачных технологий и ИИ» (Cloud and AI Development Act, CADA), а также «Закон о чипах 2.0» (Chips Act 2.0), поощряющие суверенные решения и продукты европейского происхождения в соответствующих сферах. Источники сообщают, что пакет расширит возможности предоставления суверенных облачных сервисов, в том числе посредством госзакупок. Также будет поддерживаться выход на рынок большего количества облачных и ИИ-провайдеров. Сегодня государственные ведомства Евросоюза могут пользоваться зарубежными облачными платформами, зачастую базирующимися в США, поскольку страна доминирует в этом секторе. При этом в облаках обрабатываются медицинские и финансовые данные при соблюдении некоторых нормативных требований. По мере ухудшения отношений между ЕС и США теме зависимости от чужих облаков стали уделять всё больше внимания, поскольку в соответствии с законом 2018 года американские правоохранительные органы могут запрашивать данные пользователей у американских компаний и те не вправе им отказать независимо от того, где эти данные хранятся. 
Источник изображения: Stefano Ghezzi/unsplash.com В феврале 2026 года появилась новость об обсуждении в ЕС создания собственных, а также открытых альтернатив американским платформам. Планируется и увеличить бюджеты на обеспечение цифрового суверенитета. В январе же Евросоюз прямо объявил, что столкнулся с серьёзной проблемой зависимости в цифровой сфере от стран, не входящих в ЕС — потенциально это создаёт уязвимости, а том числе в критически важных секторах. В апреле Еврокомиссия объявила тендер на €180 млн для реализации четырёх европейских проектов в сфере суверенных облачных вычислений. Один из них предполагает партнёрство при реализации с совместным предприятием французской аэрокосмической компании Thales и Google Cloud. Отдельные страны уже взялись за импортозамещение в госсекторе, например, Франция. Похожие настроения заметны и в соседней Великобритании. Однако на практике ситуация такова, что американские гиперскейлеры годами доминируют на европейском облачном рынке. Более того, по оценкам аналитиков, особенно надеяться на изменение ситуации и не стоит — многие уже смирились с текущим положением дел. |
|

