
Материалы по тегу: финансы
|
03.11.2026 [15:44], Руслан Авдеев
Портфолио заказаов GE Vernova достигло $197 млрд на фоне роста продаж газовых турбин для ИИ ЦОДGE Vernova объявила о росте портфолио заказов на 96 % г/г — основным драйвером спроса стал стремительно растущий интерес со стороны рынка ЦОД. По данным компании, портфолио её заказов достигло $197 млрд, сообщает Datacenter Dynamics. По итогам III квартала компания сообщила, что из общей суммы на заказы оборудования приходится $104 млрд, это на 92 % больше в сравнении с аналогичным периодом предыдущего года. $93 млрд составляют заказы на обслуживание, рост составил 14 %. На сегодня в 25 странах мира насчитывается около 100 покупателей газового генерирующего оборудования, 20 % из них — операторы ЦОД. С начала года компания подписала новые соглашения о поставке газовых турбин на 52 ГВт, руководство рассчитывает, что к концу года совокупная мощность охваченных контрактами турбин составит не менее 130 ГВт, на 83 ГВт больше в сравнении с началом прошлого года. Из-за высокого спроса цены на оборудование увеличились, в сравнении с IV кварталом 2025 года стоимость заказов на газовое оборудование компании выросла более чем на 20 %, а по итогам 2026 года, как ожидается, средняя цена в расчёте на киловатт мощности окажется почти на 50 % выше, чем в 2025 году. Выручка компании значительно выросла г/г, в III квартале она оказалась на 18 % выше, чем годом ранее. 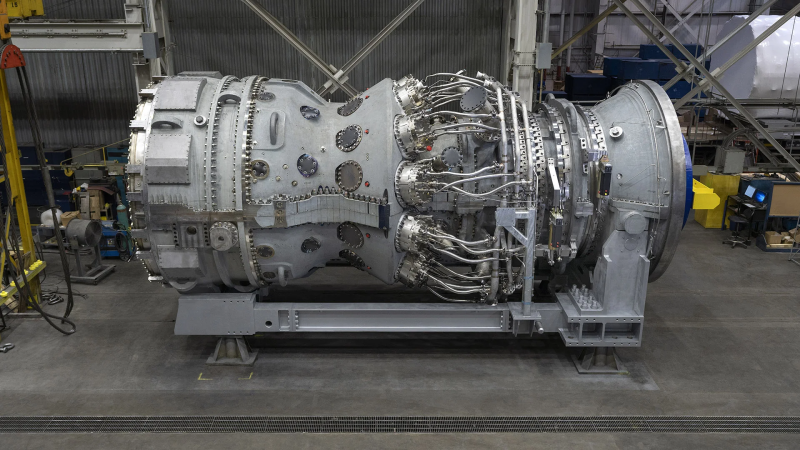
Источник изображения: GE Vernova Из-за высокого спроса со стороны рынка ЦОД заказы на газовые турбины расписаны на годы вперёд, до 2030-х гг. Это вызвало опасения по поводу возможного дефицита турбин. Также компания сообщила о подписании с неназванным гиперскейлером первого соглашения о внедрении ИБП среднего напряжения. От ещё одного гиперскейлера получен заказ на поставку твердотельного трансформатора наружной установки мощностью 6 МВт. Кроме того, анонсирована покупка компании Trench — производителя компонентов для высоковольтных сетей. По некоторым данным, объём сделки составит $9 млрд, закрытие ожидается в конце 2027 года. Наконец, GE Vernova инвестирует в ИИ-системы для автоматизации своих бизнес-процессов. В среднесрочной перспективе это должно увеличить рентабельность. GE Vernova создана в 2024 году в результате слияния энергетических бизнесов General Electric с последующим образованием самостоятельной компании. Она выпускает различное энергетическое оборудование, включая ветряные турбины, а также газовые генераторы. На рынке ЦОД активно действуют и другие производители. Весной появилась информация, что Mitsubishi Heavy Industries модернизирует производство газовых турбин, чтобы удовлетворить спрос операторов ИИ ЦОД.
03.11.2026 [14:29], Руслан Авдеев
TC Austin Acquisitions приобрела 250 га земли в Айове, в тот же день втридорога перепродав её под ЦОД MicrosoftКомпания Microsoft приобрела в Айове 250 га земли в округе Даллас (Dallas) штата Айова у TC Austin Acquisitions. Новый участок обошёлся IT-гиганту в $95,5 млн — значительно дороже, чем участок достался в тот же день самому продавцу, сообщает Datacenter Dynamics. Сообщается, что на участке будет построен кампус ЦОД. Земля находится неподалёку от Вудворда (Woodward), расположенного приблизительно в 48 км от Де-Мойна (Des Moines) — столицы Айовы. Новости о том, что Microsoft планирует купить там землю, появились ещё в прошлом месяце. Участок купила TC Austin Acquisitions LLC — специальной структура для покупки недвижимости, созданная компанией Trammel Crow, в свою очередь, являющейся дочерней структурой CBRE Group. Примечательно, что в день сделки с Microsoft компания TC Austin Acquisitions сама приобрела землю за $30,7 млн. При этом пока не уточняется, включает ли сумма в $95 млн, выплаченная Microsoft, только оплату земли или также и услуги, связанные с её подготовкой к строительству. 
Источник изображения: Anival Torres/unsplash.com Так или иначе, до старта строительства ещё далеко. На встрече с местными жителями Microsoft сообщила, что проект кампуса пока не готов и компания ещё не решила, сколько именно зданий появится на территории нового кампуса. По оценкам Microsoft, ей понадобится 2–3 года на проектирование, а на возведение первого здания уйдёт ещё около двух лет. Microsoft активно занимается реализацией проектов в районе Де-Мойна. В 2024 году она приобрела около 45 га под т.н. Project Ruthenium. Также имеются и другие площадки компании в регионе — на разных стадиях строительства и эксплуатации: Project Ginger West, Project Ginger East, а также Project Mountain и Project Alluvion. Реализация проектов идёт и в других локациях. Так, в июне Microsoft запустила свой самый мощный ИИ ЦОД Fairwater в Висконсине — через два года после анонса.
03.11.2026 [14:02], Руслан Авдеев
Oracle исчерпала многомиллиардный лимит на привлечение заёмных средств через неделю после объявления о нёмВсего через неделю после того, как Oracle обещала ограничить привлечение новых заёмных средств $20 млрд до конца 2030 финансового года, компания объявила о плане получить их единовременно, сообщает The Register. В уведомлениях для инвесторов, опубликованных в минувший понедельник, компания заявила о намерении разместить на рынке облигации на сумму $10 млрд, а также провести эмиссию обыкновенных акций ещё на $10 млрд. Полученные средства можно будет потратить на оборотный капитал, капитальные затраты, исполнение контрактных обязательств, выплату дивидендов, обратный выкуп акций, а также погашение уже имеющихся задолженностей и прочие цели. Вероятнее всего, значительную часть средств направят на финансирование строительства ЦОД — Oracle активно наращивает капитальные затраты. В завершившемся в мае 2026 финансовом году они составили $55,7 млрд. В 2027 финансовом году компания рассчитывает потратить на эти цели $90–95 млрд. На прошлой неделе Oracle заявила инвесторам, что ограничит заимствования до $20 млрд до конца 2030 финансового года, пообещав получить от клиентов больше выручки, введя плату за использование ИИ помимо тарифа за каждое пользовательское место. Компания также сообщила аналитикам, что намерена привлечь эти $20 млрд до конца 2027 финансового года. Другими словами, в последующие два года новых заимствований не предполагается. 
Источник изображения: Jakub Żerdzicki/unsplash.com При этом утверждалось, что компания действительно не намерена использовать другие формы структурированного финансирования или другие инструменты, предполагающие привлечение кредитных ресурсов Oracle на рынке. В июле Oracle заявляла, что расходы на обеспечение гарантий по обязательствам в сфере энергоснабжения могут составить более $100 млн ежегодно. Обязательства касаются ЦОД мощностью около 1 ГВт, строящегося в Висконсине при участии Vantage и OpenAI. В октябре Oracle, по слухам, отправила уведомление о форс-мажорных обстоятельствах дочерней структуре компании Blue Owl Capital, занимающейся строительством в Нью-Мексико кампуса в рамках инициативы Project Jupiter. Сообщалось о стремлении Oracle добиться отсрочки платежей в случае, если кампус не введут в эксплуатацию в запланированные сроки, не выходя из проекта. В самой Oracle утверждают, что строительные работы ведутся по графику. В сентябре 2025 года оценочная стоимость компании стремительно выросла после объявления о наличии гарантированной будущей выручки по RPO — оставшимся обязательствам по исполнению договоров в объёме $455 млрд. Из них $300 млрд приходятся на договорённости с OpenAI. В основном речь идёт об аренде мощностей ЦОД для ИИ-вычислений.
02.11.2026 [14:55], Руслан Авдеев
Google купила ещё 56 га земли в Финляндии для расширения ЦОД, хотя уже попала под внимание местной полицииКомпания Google приобрела новый участок земли в Хамине (Hamina, Финляндия). Это позволит компании расширить уже имеющийся кампус ЦОД. Тем временем у компании нарастают проблемы, связанные с возможным нарушением природоохранного законодательства, сообщает Datacenter Dynamics. В конце октября власти города сообщили, что компания приобрела дополнительную землю для расширения действующего кампуса в Хамине. Это сделано для возможного расширения инфраструктуры ЦОД для удовлетворения растущего спроса на услуги гиперскейлера. 56 га земли куплены за €10,7 млн ($11,95 млн). По словам мэрии, сотрудничество с Google началось ещё в 2009 году и продолжает успешно развиваться. Тогда компания приобрела бывшую бумажную фабрику в Хамине, которую переоборудовала в дата-центр, охлаждаемый морской водой. За прошедшие годы ЦОД многократно модернизировался, в 2022 году компания приобрела участок площадью около 20 га для дальнейшего расширения своего комплекса. Также она владеет землёй в Каяани (Kajaani), Мухосе (Muhos) и Ваале (Vaala), а недавно она пообещала инвестировать €13 млрд ($15,3 млрд) в цифровую инфраструктуру Финляндии в 2027–2028 гг., против чего высказался президент США. 
Источник изображения: Kristaps Grundsteins/unsplash.com Покупка земли состоялась в непростое для Google время. На участке в Мухосе компания вырубила около 250 тыс. деревьев без надлежащего разрешения. При этом утверждается, что всё проводилось в соответствии с законом. Тем не менее, работы на участке приостановлены, а полиция занялась уголовным расследованием. Тем временем финская компания Tekova Corporation зарезервировала участок площадью 41 тыс. м2 в муниципалитете Перхо (Perho) в рамках плана строительства 50-МВт двухэтажного ЦОД. Заявку на строительство подали чуть более недели назад. Строительство может начаться уже в 2027 году и закончиться в 2029-м. В настоящее время именно она отвечает за расширение кампуса ЦОД Nebius в Мянтсяля (Mäntsälä), площадь нового объекта составляет 20 тыс. м2. Параллельно строительная компания SRV Rakennus отказалась от резервирования земельного участка для ЦОД в Кауттуа (Kauttua, муниципалитет Эура на западе Финляндии), о чём она уже уведомила власти муниципалитета. SRV планировала построить ЦОД мощностью 30–40 МВт на участке площадью 5–10 га в районе Тапола (посёлок Кауттуа). SRV является строительным подрядчиком CSC в новейшем проекте строительства ЦОД Lumi в Каяани (Kajaani) и участвует в проекте строительства объекта компании DayOne в Лахти (Lahti).
02.11.2026 [14:49], Сергей Карасёв
Южнокорейский разработчик ИИ-ускорителей FuriosaAI привлёк $620 млн при оценке $2,9 млрдЮжнокорейский стартап FuriosaAI, разрабатывающий ИИ-ускорители RNGD, объявил о проведении раунда финансирования Series D, в ходе которого на дальнейшее развитие получено $620 млн. При этом оценка компании достигла $2,9 млрд. Изделия RNGD в виде карты расширения PCIe 5.0 x16 несут на борту 48 Гбайт HBM3 с пропускной способностью до 1,5 Тбайт/с и 256 Мбайт SRAM с пропускной способностью 384 Тбайт/с. Производительность на операциях INT8 достигает 512 Тфлопс. Решения RNGD предназначены для работы с большими языковыми моделями (LLM) и мультимодальным ИИ. 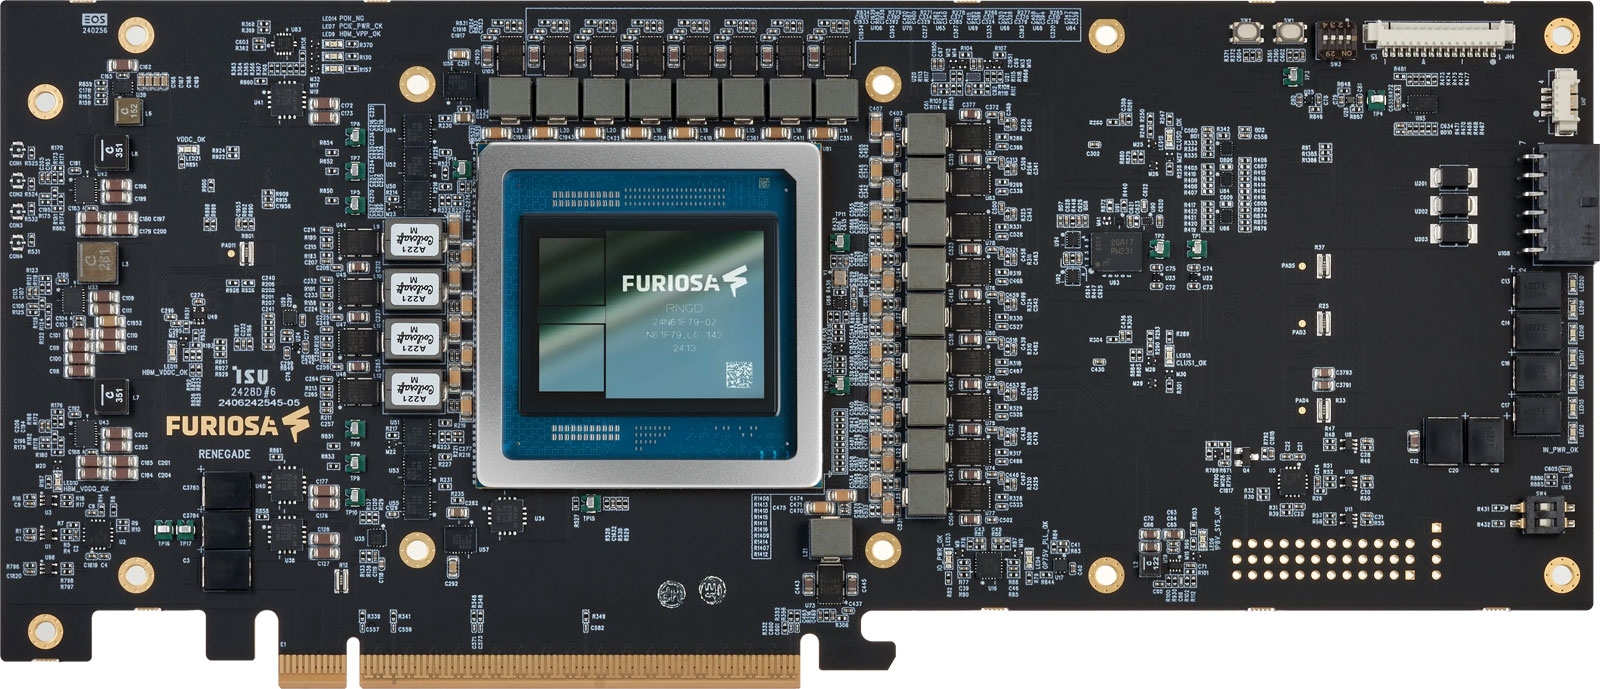
Источник изображения: FuriosaAI Сообщается, что в рамках раунда Series D международные инвесторы вложили в общей сложности $110 млн. В частности, средства предоставили американские инвестиционные фирмы Infinitum, Jericho Capital и Worldline Capital, Cisco Investments (Cisco Systems), сингапурская QUDA Capital Partners и базирующаяся в Абу-Даби компания NeoFort Holding. Национальный фонд экономического роста Южной Кореи предоставил $280 млн, а существующие акционеры — $125 млн. В частности, Корейский банк развития (KDB) инвестировал $22 млн. В раунде также приняли участие Nextrans и Kakao Investment, которые стали акционерами FuriosaAI в рамках промежуточной программы Series C в прошлом году. Среди других инвесторов упомянуты Корейский экспортно-импортный банк, United Asset Management Company (UAMCO) и Hanwha Asset Management. Полученные средства FuriosaAI намерена направить на расширение производства RNGD, развитие сопутствующей программной экосистемы и на форсирование разработки ИИ-ускорителей третьего поколения. Объём выпуска изделий RNGD в текущем году, как ожидается, составит около 20 тыс. штук. В 2027-м выпуск планируется нарастить более чем два раза, отгрузив свыше 40 тыс. экземпляров.
31.10.2026 [23:22], Владимир Мироненко
Прогноз Kioxia разочаровал инвесторов — компания отметила снижение темпов роста стоимости флеш-памятиКомпания Kioxia Holdings объявила итоги II квартала 2026 финансового года, завершившегося 30 сентября. Благодаря высокому спросу на её продукцию со стороны провайдеров ИИ ЦОД выручка и прибыль компании значительно выросли, однако акции упали из-за слабого прогноза на текущий квартал. Выручка Kioxia достигла ¥2,48 трлн ($15,7 млрд), показав рост год к году на 453,2 % — годом ранее выручка составила ¥448,3 млрд ($2,85 млрд). В предыдущем квартале этот показатель равнялся ¥1,77 трлн ($11,2 млрд, +40,3 % г/г). Совокупная выручка компании за предыдущий, 2025 финансовый год составила ¥2,34 трлн ($14,9 млрд). Тот факт, что Kioxia заработала за один квартал сумму, сопоставимую с своим годовым доходом, наглядно свидетельствует о мощном подъёме индустрии памяти. Ещё более значительный рост показала прибыль Kioxia. По МСФО операционная прибыль компании за отчётный период составила ¥1,9947 трлн ($12,7 млрд), а скорректированная операционная прибыль (без учёта разовых статей) — ¥1,9883 трлн ($12,6 млрд). Это соответствует росту на 2181,1 % в годовом выражении и на 49,9 % по сравнению с предыдущим кварталом, что также превышает ранее озвученный прогноз в ¥1,9 трлн ($12,1 млрд). Скорректированная операционная маржа увеличилась с 75 % в предыдущем квартале до 80,2 %, что подчеркивает дальнейшее укрепление высокодоходного цикла в индустрии флеш-памяти. 
Источник изображений: Kioxia Выручка сегмента SSD и СХД составила ¥1,616 трлн ($10,3 млрд, +37,6 % к предыдущему кварталу), что соответствует примерно 65 % от общего объёма выручки. При этом 65 % выручки сегмента обеспечили поставки для ЦОД и корпоративного сектора, а остальную часть — сегмент ПК и другие потребительские решения. Выручка в сегменте интеллектуальных устройств достигла ¥788,9 млрд (около $5,0 млрд), показав квартальный рост на 50,1 %. По заявлению компании, рост показателей обусловлен увеличением средних отпускных цен — следствием высокого спроса со стороны клиентов, развивающих технологии генеративного ИИ, — а также ростом объёма поставок продукции (в пересчёте на биты). Вместе с тем в периоде с октября по декабрь Kioxia ожидает выручку на уровне ¥2,5 трлн ($15,9 млрд) и скорректированную операционную прибыль около ¥2 трлн ($12,7 млрд), что означает рост всего лишь на 1 % по сравнению с предыдущим кварталом по обоим показателям. Также ожидаемая операционная прибыль на 15 % ниже консенсус-прогноза аналитиков в размере ¥2,35 трлн ($14,9 млрд), что сразу вызвало на рынке опасения в том, что пик цикла роста цен на рынке памяти уже пройден.  Kioxia сообщила, что в период с апреля по июнь средние цены реализации (в долларовом выражении) выросли последовательно примерно на 70 %. Однако в период с июля по сентябрь темпы роста средних цен замедлились до уровня «около 20–25 %», а для сопоставимых продуктов (с идентичными техническими характеристиками) рост составил лишь немногим более 30 %. Столь резкое замедление роста цен вызвало сомнения в устойчивости тренда на повышение стоимости памяти. Финансовый директор Kioxia Акира Маусу (Akira Mausu) заявил: «Учитывая, что цены реализации уже значительно выросли, пока неясно, смогут ли они продолжить рост в 2027 финансовом году — пусть даже медленными темпами». Его заявление резко контрастирует с оценкой самой компании, согласно которой на рынке сохраняется жёсткий баланс спроса и предложения. В Kioxia также сообщили, что производственные мощности на весь 2027 финансовый год уже полностью законтрактованы в рамках долгосрочных соглашений, а на 2028 финансовый год долгосрочными контрактами охвачено более 50 % объёма поставок.  Для инвесторов ситуация в Kioxia — сочетание законтрактованных мощностей с осторожным прогнозом относительно дальнейшего повышения цен — вызывает вопросы по поводу того, как долго ещё продлится текущий цикл роста цен на рынке памяти. В масштабах отрасли рынок NAND вступает в период разнонаправленных тенденций. Спрос со стороны корпоративного сектора из-за ИИ остаётся стабильно высоким; долгосрочные контракты охватили большую часть производственных мощностей на ближайшие два года, а фундаментальный баланс спроса и предложения остаётся устойчивым. В то же время замедление темпов роста краткосрочных цен в сочетании с прогнозами, оказавшимися ниже ожиданий рынка, может свидетельствовать о том, что повсеместный и однонаправленный рост цен на чипы памяти подходит к концу. Дальнейшая динамика будет зависеть от темпов закупок оборудования для ИИ ЦОД, а также от того, насколько уверенным окажется восстановление спроса в сегменте потребительской электроники. При этом рост цен, вероятно, сменится структурной дифференциацией.  Между тем компания продолжает расширять производственные мощности. Ожидается, что во II полугодии текущего финансового года её капитальные затраты составят около ¥330 млрд (примерно $2,1 млрд) — это примерно в 2,4 раза больше, чем ¥137 млрд (около $869,7 млн), фактически инвестированных в I полугодии. Таким образом, совокупные капитальные вложения за год достигнут примерно ¥470 млрд (около $3,0 млрд). Основная часть этих средств будет направлена на расширение производственных линий для выпуска флеш-памяти BiCS Flash 8, а также на внедрение и наращивание мощностей по производству 3D-флеш-памяти десятого поколения.
31.10.2026 [23:04], Сергей Карасёв
Квартальный объём мирового рынка облачных инфраструктур вырос в полтора разаКомпания Synergy Research Group, входящая в состав TechInsights, подвела итоги исследования глобального рынка облачных инфраструктур в III квартале текущего года. Отрасль демонстрирует стремительный рост на фоне повсеместного внедрения ИИ и продолжающейся цифровой трансформации предприятий. Расходы в течение июля–сентября достигли $168 млрд. Это на 55 % больше по сравнению с аналогичным периодом 2025-го, когда объём сектора находился на уровне $108 млрд. Темпы роста, как отмечается, увеличиваются 12 кварталов подряд. Лидирующие позиции сохраняет Amazon Web Services (AWS) с долей приблизительно 26 %. На втором месте располагается Microsoft Azure с 19 %, а замыкает тройку Google Cloud с 16 %. Таким образом, на «большую тройку» суммарно пришлось 61 % от общих квартальных расходов на облачные инфраструктуры. Среди поставщиков облачных услуг второго эшелона самую значительную динамику продемонстрировали Oracle, а также неооблачные провайдеры — CoreWeave, Crusoe, Nebius, Fluidstack, Together AI и Nscale. Кроме того, позиции укрепляют Anthropic и OpenAI. При этом быстрый рост доли неооблачных компаний приводит к ослаблению положения традиционных игроков. 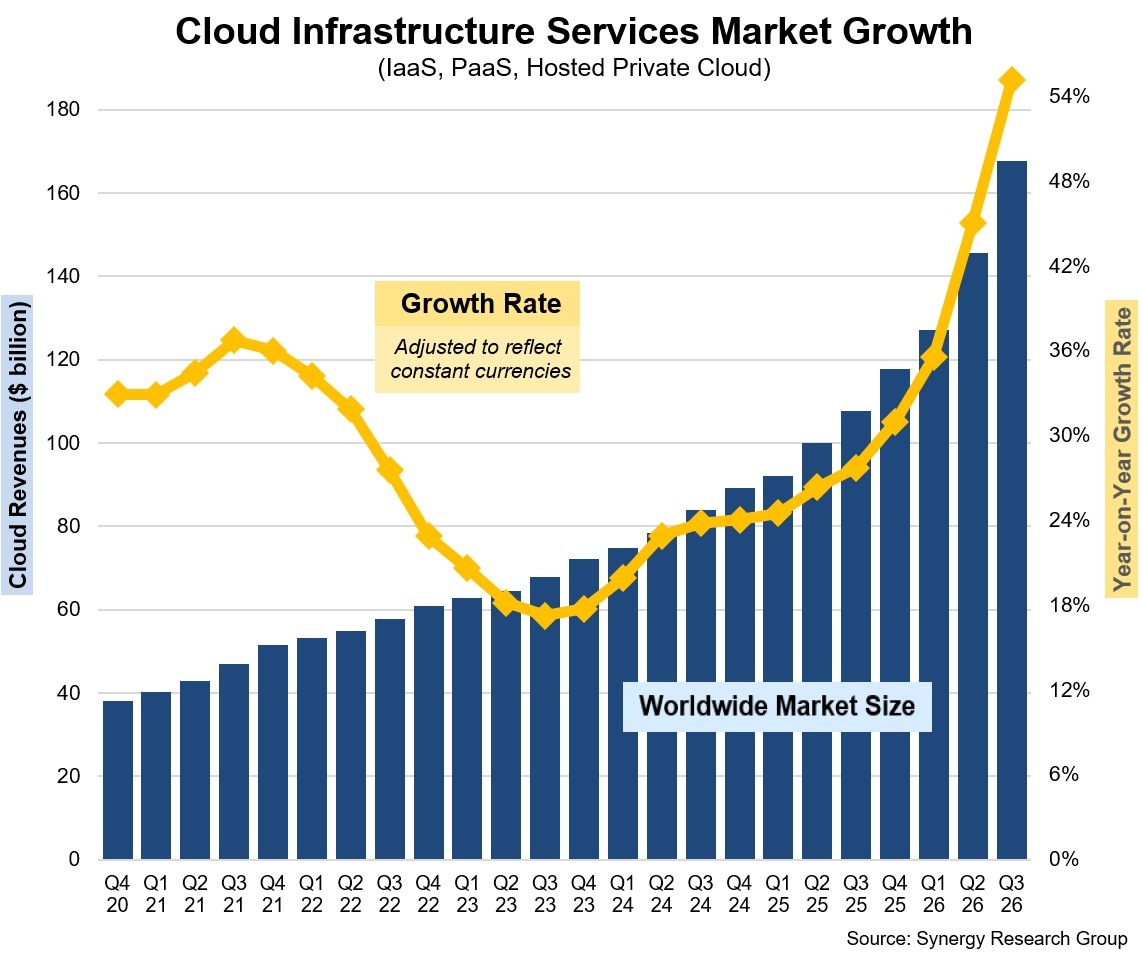
Источник изображения: Synergy Research Group Джон Динсдейл (John Dinsdale), главный аналитик Synergy Research Group, подчёркивает, что ИИ полностью трансформировал облачный рынок с точки зрения возможностей предоставления услуг, спроса со стороны клиентов и потенциала расширения. В географическом разрезе отрасль продолжает быстро расширяться во всех регионах мира. При оценке в местных валютах наиболее сильный рост показали Индия, Индонезия, Ирландия, Канада и Тайвань. В Европе крупнейшими рынками являются Великобритания и Германия, но наиболее высокую динамику показывают Ирландия, Норвегия, Дания, Финляндия и Нидерланды. Бесспорным лидером остаются США с долей 44 %.
30.10.2026 [22:58], Владимир Мироненко
Alphabet не оправдала ожиданий инвесторов по выручке и прибыли — акции упали на 12 %Акции Alphabet подешевели более чем на 12 % после публикации отчёта за III квартал, завершившийся 30 сентября 2026 года. Выручка и операционная прибыль не оправдали ожиданий аналитиков, несмотря на то что выручка облачного подразделения Google Cloud более чем удвоилась. Из-за падения котировок рыночная капитализация Alphabet сократилась более чем на $500 млрд. Выручка компании выросла на 25 % по сравнению с аналогичным периодом прошлого года и достигла $127,58 млрд, но аналитики ожидали ещё более высоких продаж — на уровне $128,22 млрд (по данным SiliconANGLE). Скорректированная разводнённая прибыль на акцию (Non-GAAP) составила $2,67, что тоже ниже целевого показателя Уолл-стрит в $3,02 на акцию. Снизилась и чистая прибыль (GAAP) — с $34,98 млрд или $2,87 на разводнённую акцию годом ранее до $26,17 млрд или $2,12 на акцию. Операционная прибыль также оказалась ниже ожиданий Уолл-стрит — $40,58 млрд против $43,19 млрд. 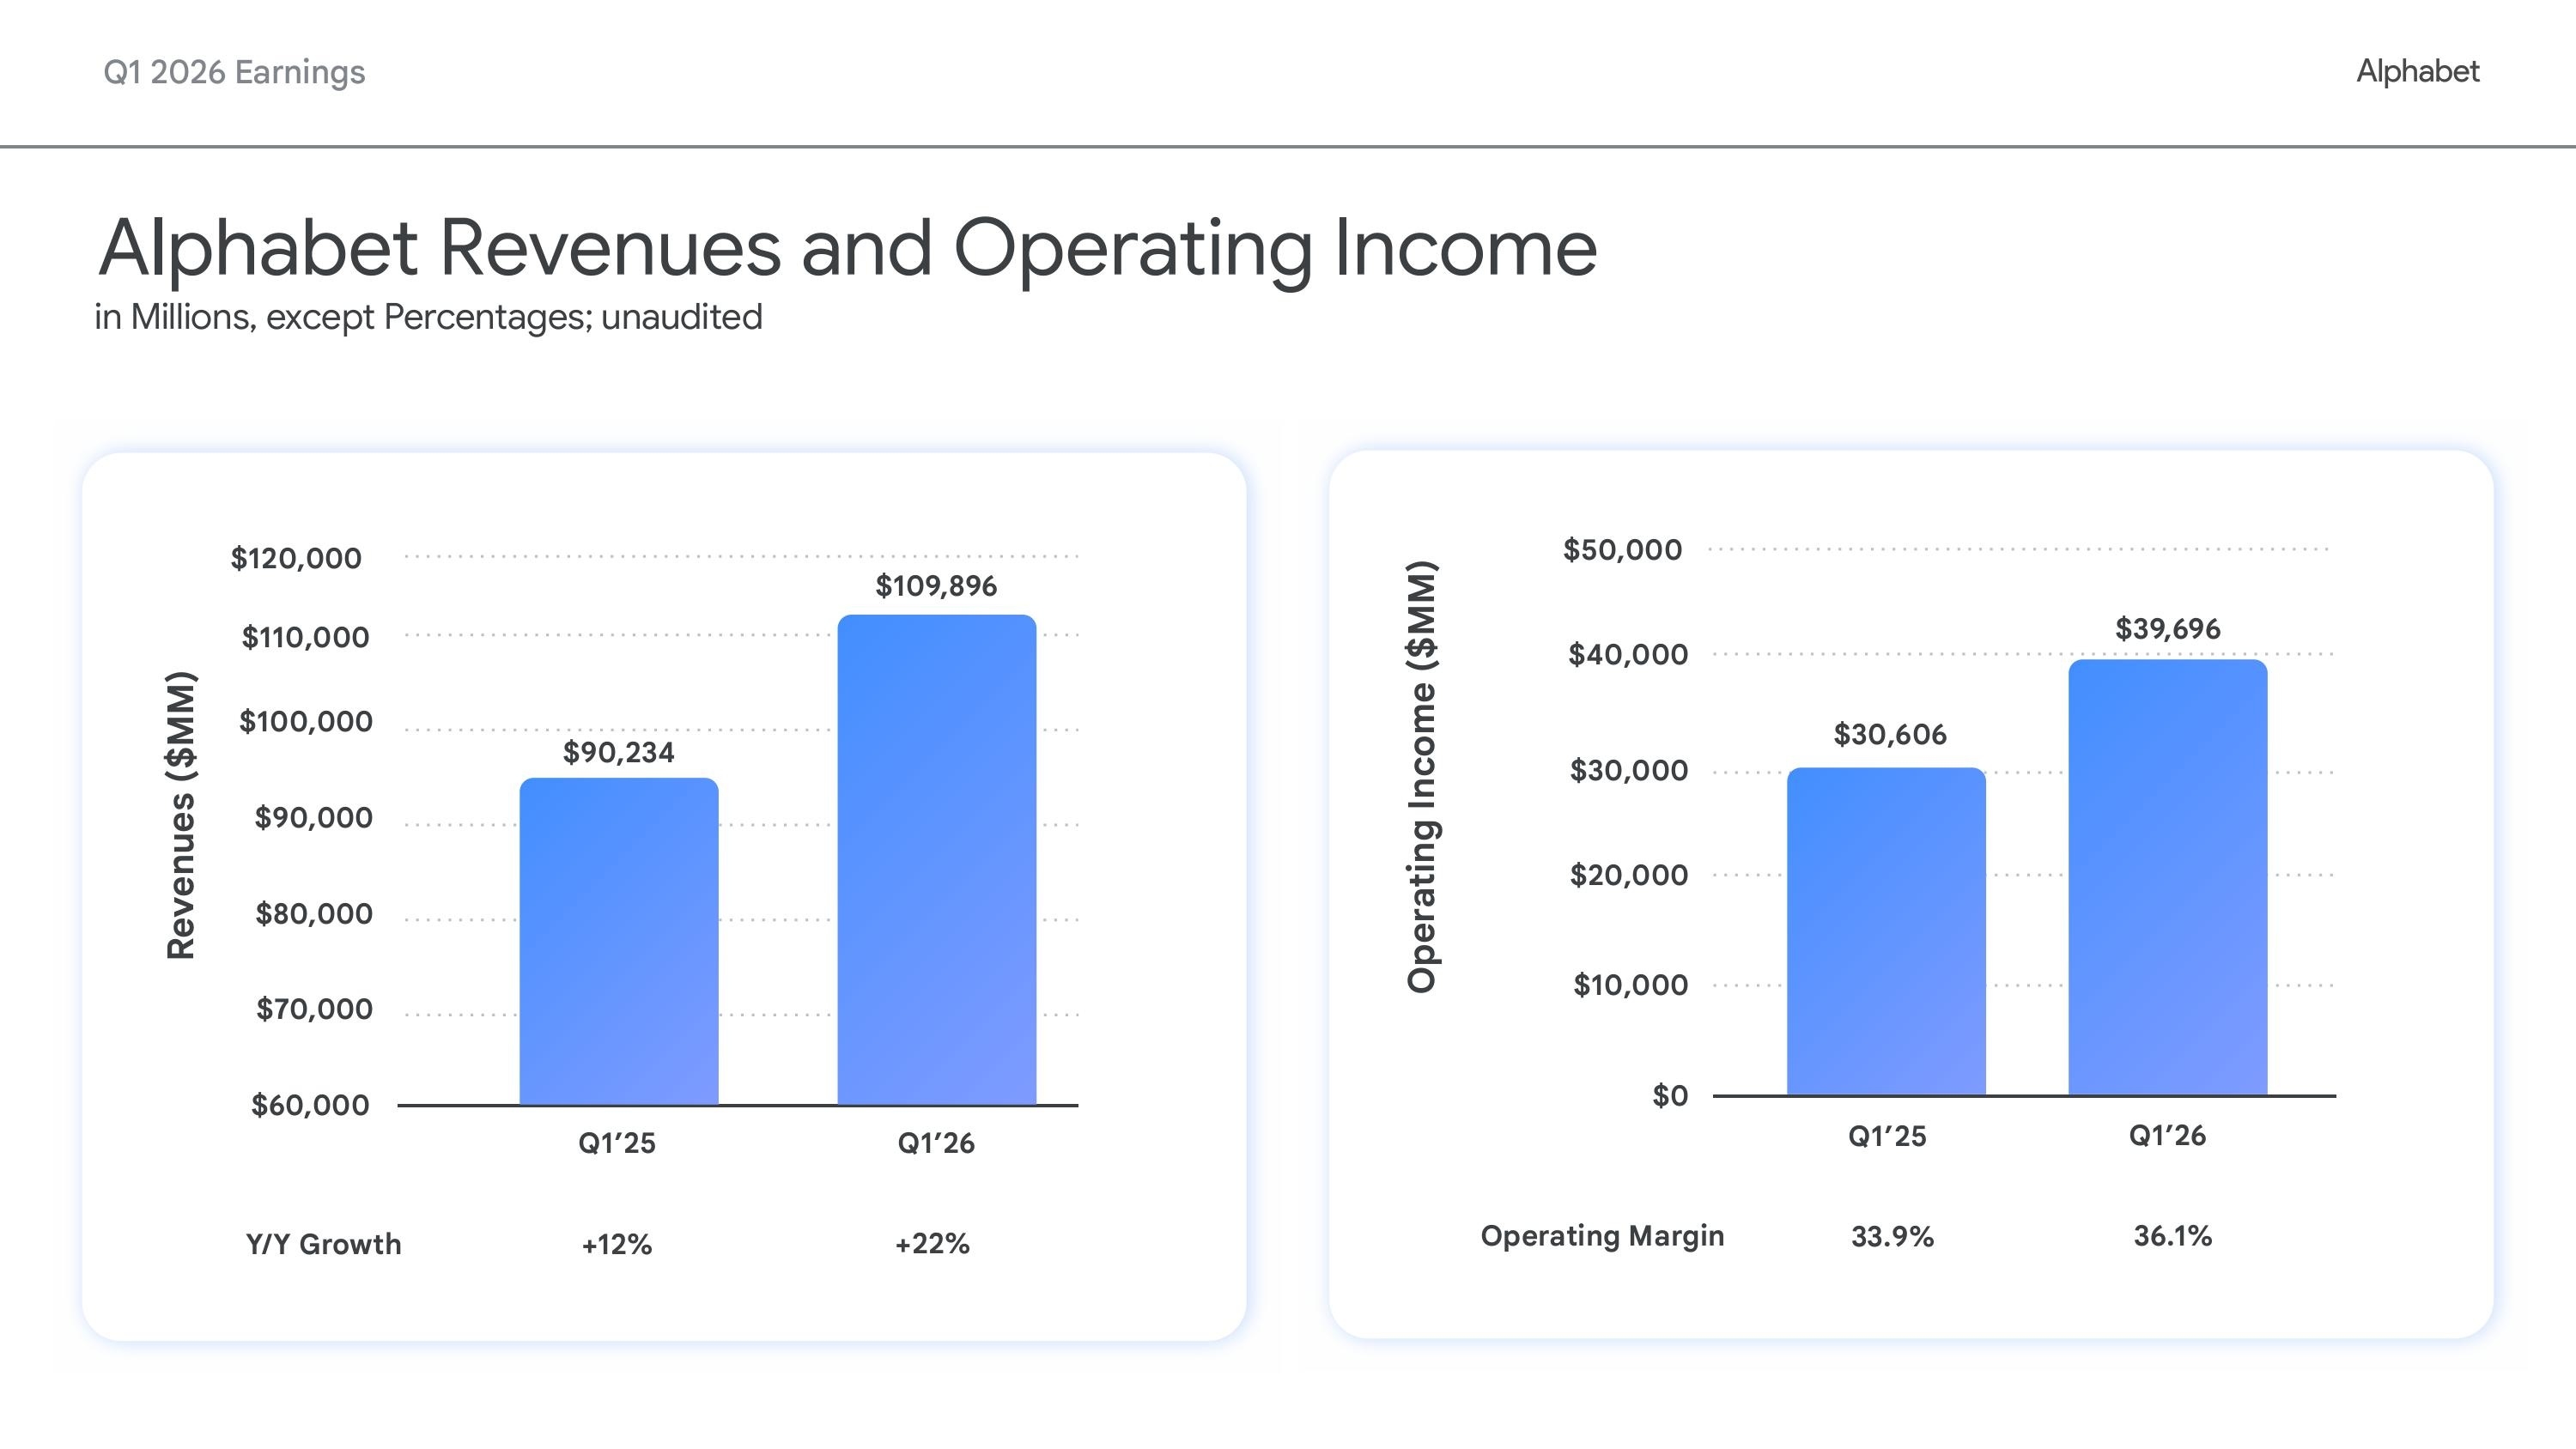
Источник изображений: Alphabet Особенно тревожным сигналом для инвесторов стал отрицательный свободный денежный поток в $9,07 млрд (ожидали + $2,7 млрд), несмотря на снижение капитальных затрат до $51,36 млрд против прогноза в $55,09 млрд. Второй квартал подряд Alphabet демонстрирует отрицательный денежный поток — резкий поворот для компании, которая долгое время была одним из самых эффективных генераторов денежных средств в технологическом секторе В предыдущем квартале из-за масштабных инвестиций в расширение облачных мощностей и разработку ИИ Alphabet тоже потратила больше, чем заработала, — на $5,9 млрд. Это стало первым случаем за 22 года пребывания компании в статусе публичной, когда её свободный денежный поток стал отрицательным. Долговая нагрузка Alphabet резко усилилась: долгосрочный долг подскочил до $125,1 млрд с $21,6 млрд годом ранее (+479 % год к году). Финансовый директор Анат Ашкенази (Anat Ashkenazi) сообщила, что Alphabet по-прежнему планирует значительно увеличить капитальные затраты к 2027 году по сравнению с прогнозируемыми на текущий год показателями ($195–$205 млрд) — до более чем $300 млрд. Хотя конкретная сумма расходов на 2027 год не была названа, перспектива их значительного роста обеспокоила инвесторов. «Цифра в $300 млрд (капитальных затрат) может напугать рынок, особенно учитывая, что свободный денежный поток сейчас стал отрицательным», — отметил Джереми Салтсбург (Jeremy Saltsburg), старший инвестиционный директор в Check Capital. Также были зафиксированы убытки по инвестициям в ИИ стартапы ($8,66 млрд), несмотря на внушительную выручку от долевых вложений в ИИ-компании, такие как Anthropic PBC и Space Exploration Technologies ($99,03 млрд). 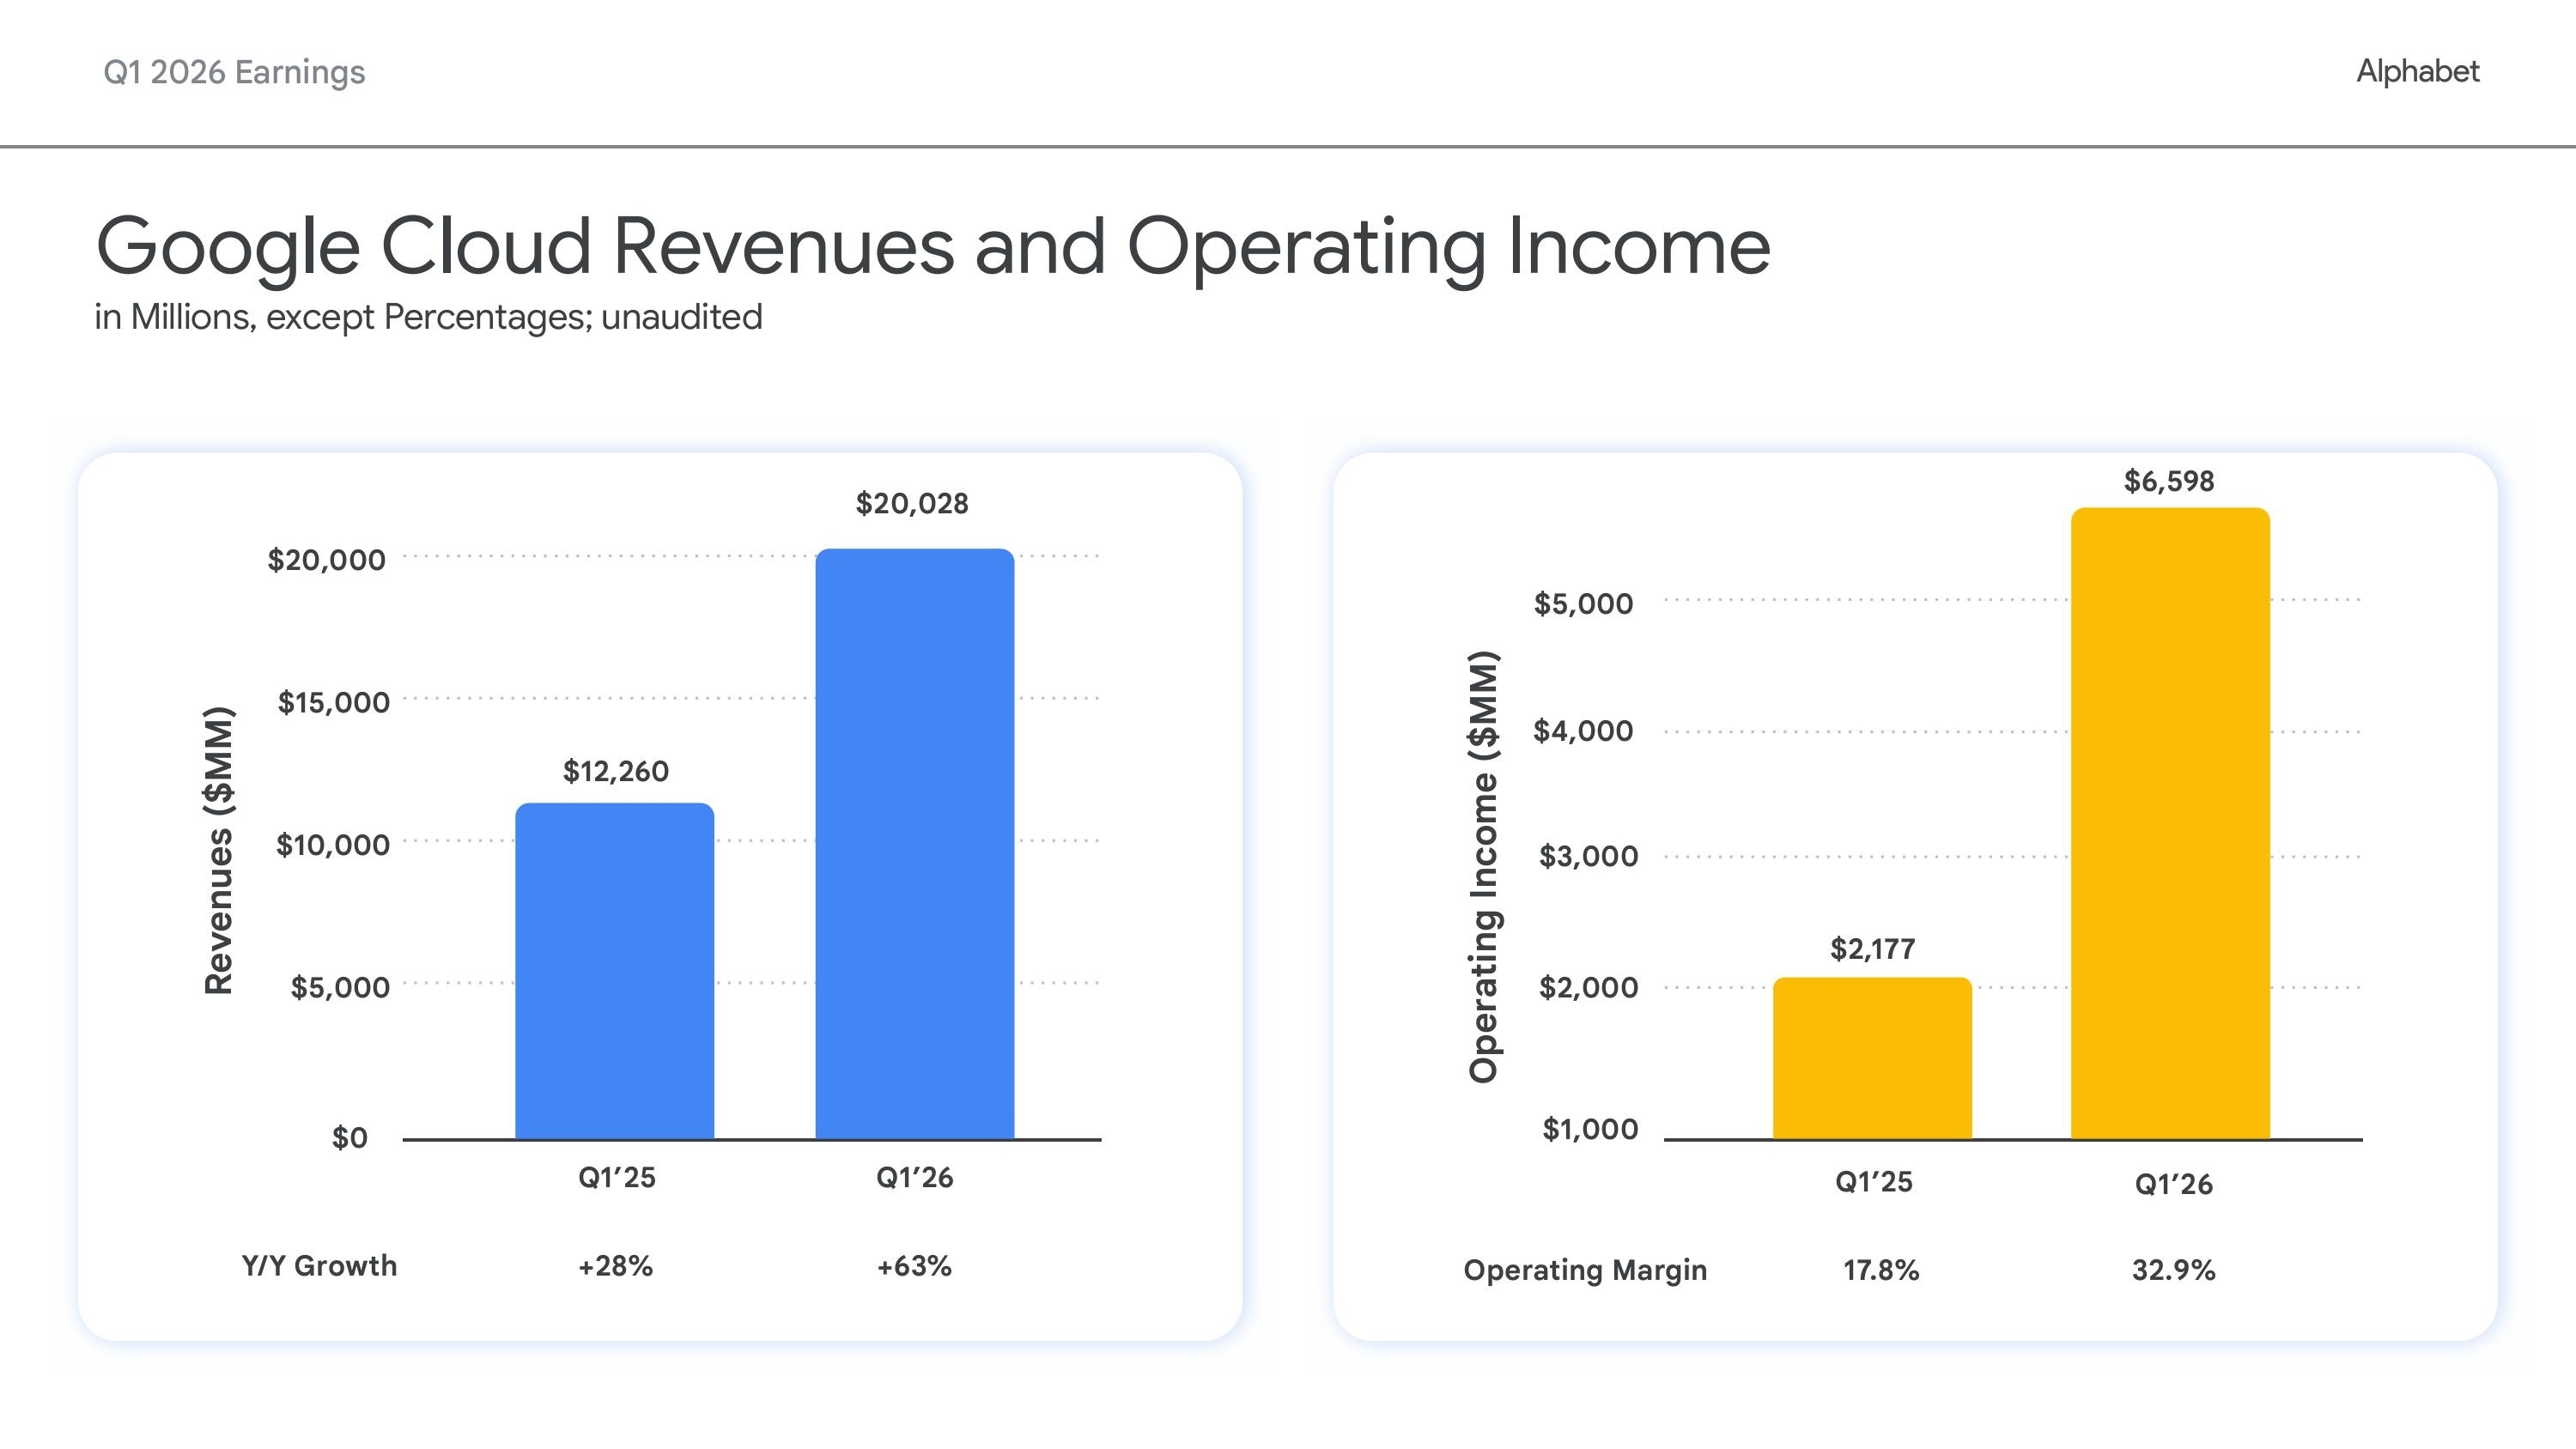 Вместе с тем подразделение Google Cloud увеличило выручку до $30,7 млрд (прогноз — $29,15 млрд), а его операционная прибыль составила $11,1 млрд (прогноз — $9,75 млрд). Операционная рентабельность этого сегмента достигла 36,2 %. «Выручка Google Cloud выросла на 103% благодаря огромному спросу на нашу инфраструктуру и решения в сфере искусственного интеллекта, — заявил гендиректор Сундар Пичаи (Sundar Pichai). — Мы также наблюдаем высокий спрос на наши системы TPU со стороны широкого круга клиентов». Аналитик Investing.com Томас Монтейро (Thomas Monteiro) предупредил, что это одновременно помогает многим конкурентам Alphabet в ИИ-индустрии: они используют облачную инфраструктуру компании для работы своих ИИ-ассистентов и агентов, конкурирующих с собственными решениями Alphabet. «Сейчас Alphabet зарабатывает больше на продаже ИИ-возможностей своим конкурентам, чем на использовании их самостоятельно, и этот разрыв будет и дальше расти в течение следующих нескольких кварталов, если компания радикально не изменит свои модели», — пояснил он. Анат Ашкенази сообщила, что портфель невыполненных обязательств (backlog) Google Cloud вырос до $561 млрд; Alphabet ожидает, что более 55 % этой суммы будет признано в качестве выручки в течение следующих 24 мес. 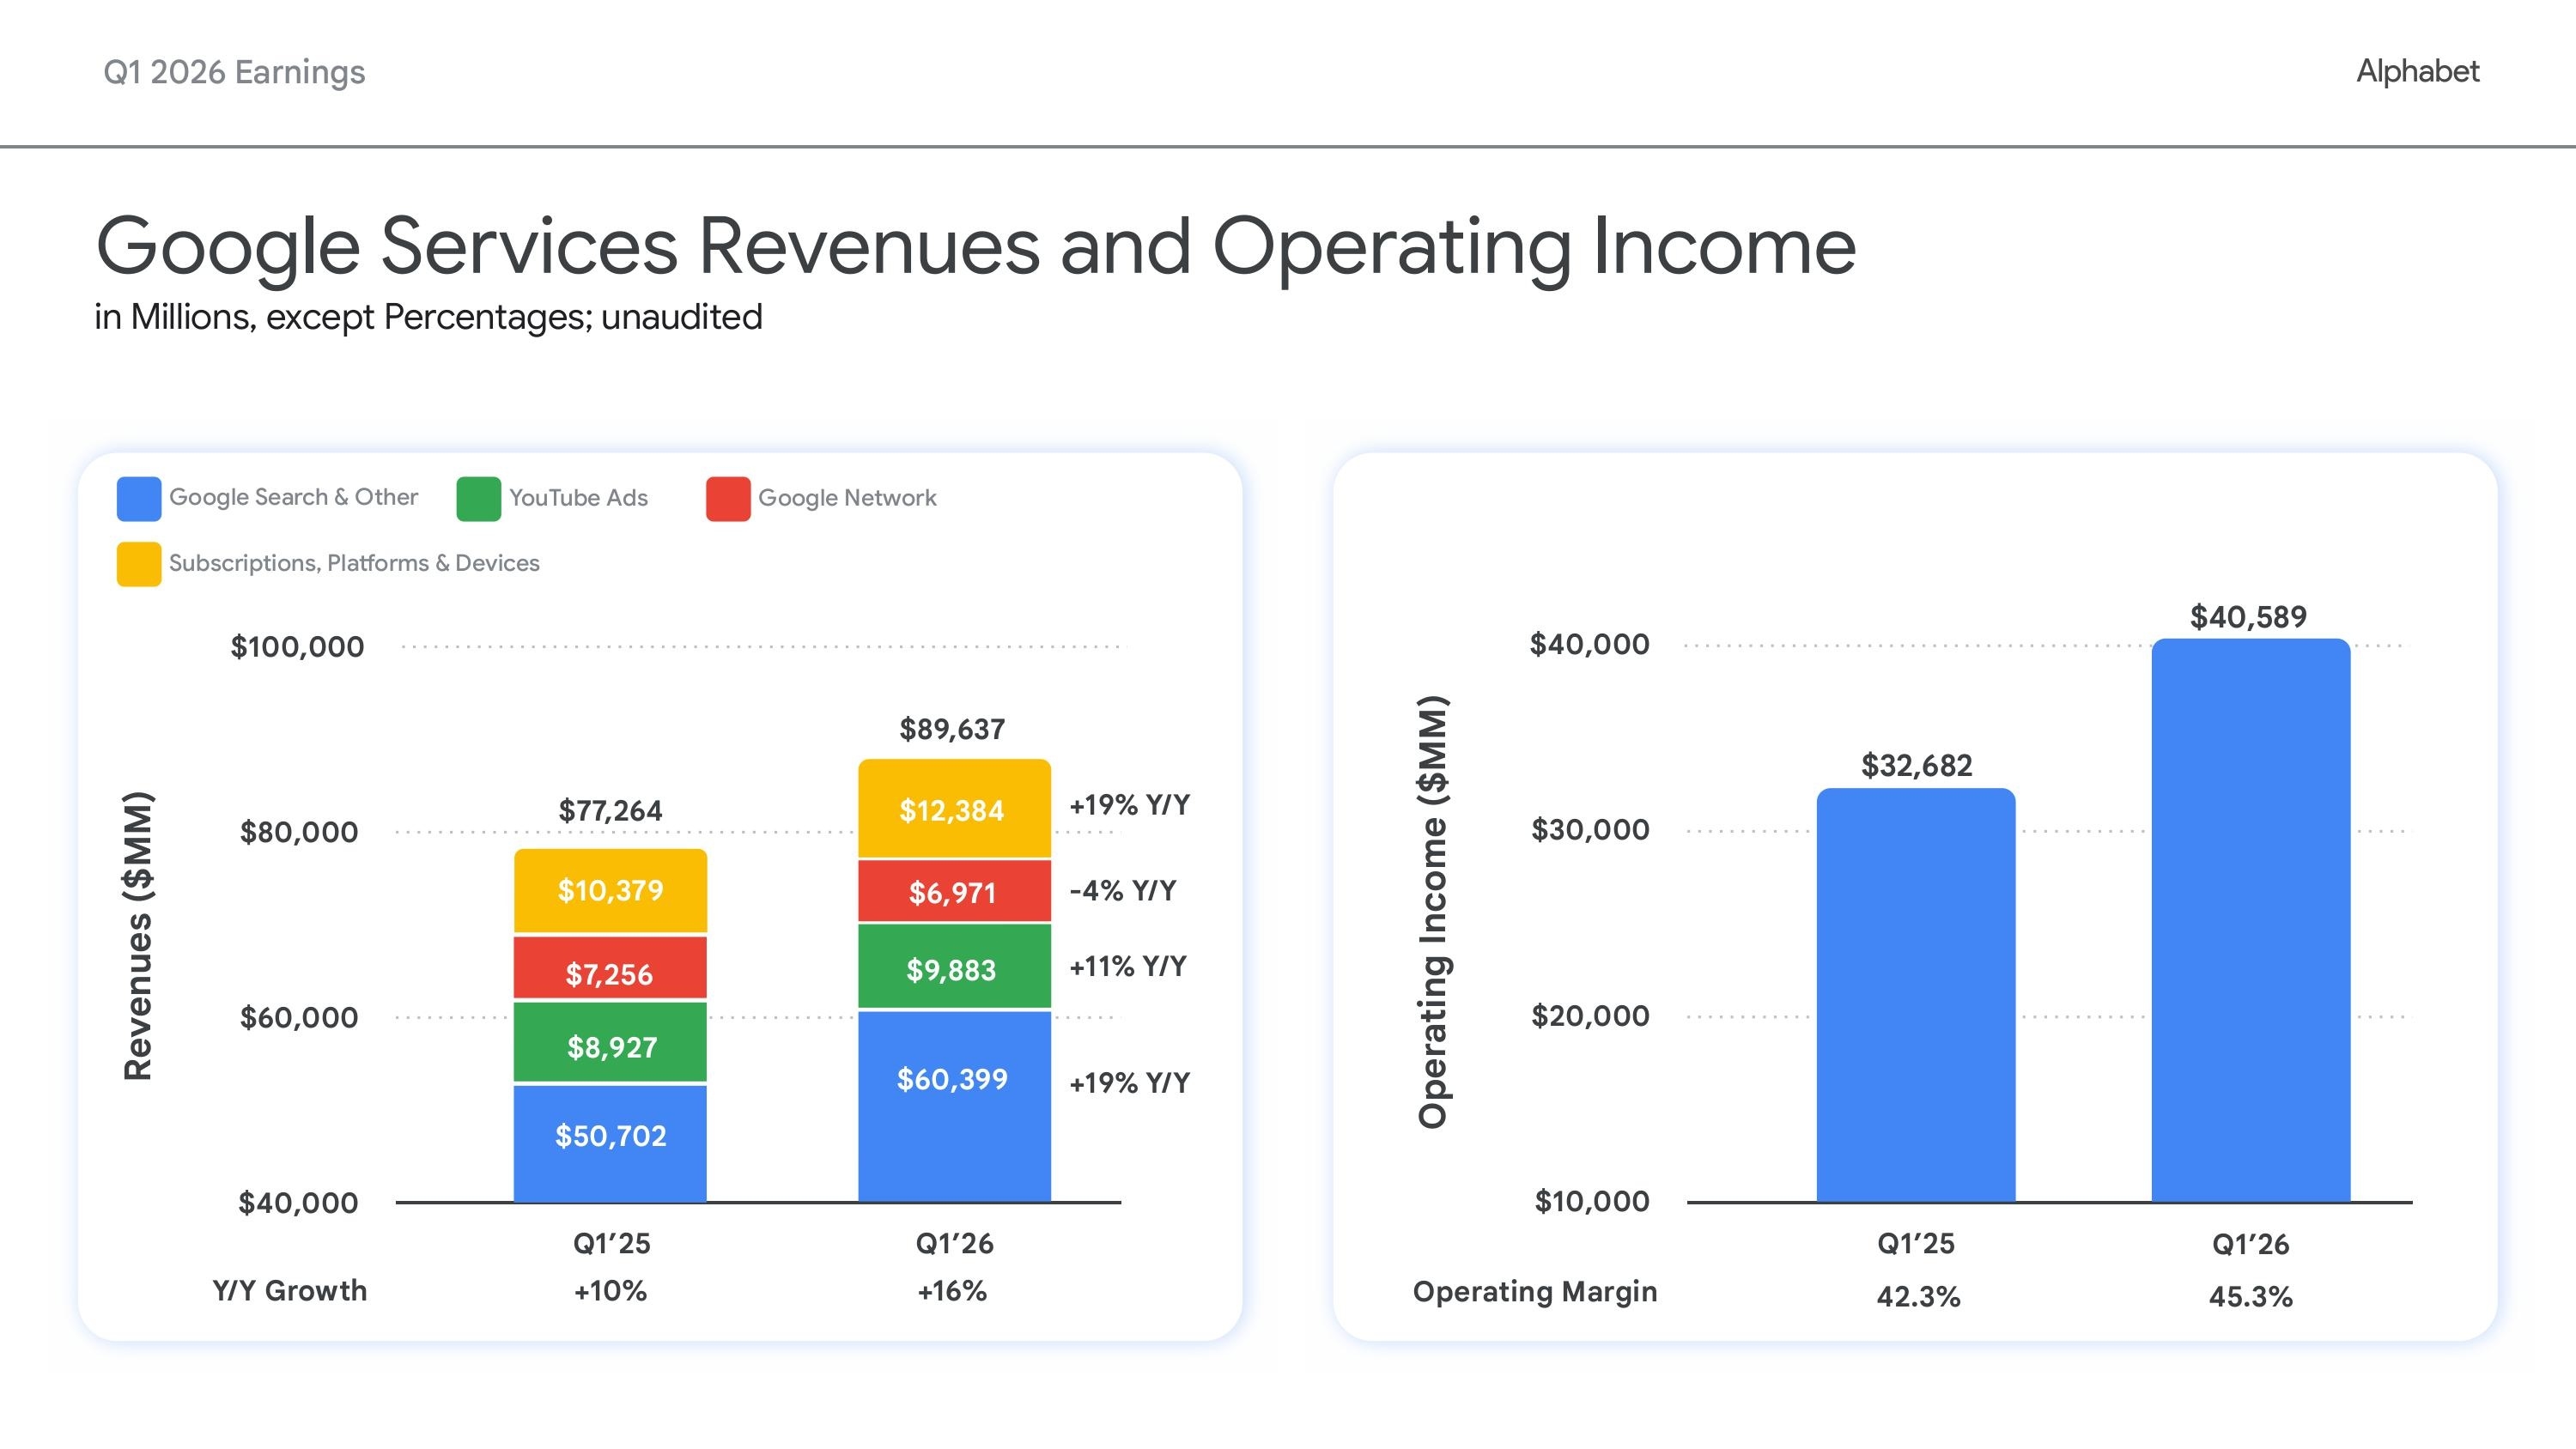 Как сообщается, выручка сегмента Google Services составила $96,3 млрд (прогноз — $98,42 млрд), а операционная прибыль — $39,2 млрд (прогноз — $40,8 млрд). Рекламная выручка Google составила $82,0 млрд против ожидаемых $83,6 млрд. Выручка от сети Google (Google Network) достигла $7,5 млрд, превысив прогноз в $7,2 млрд, в то время как выручка от подписок, платформ и устройств составила $14,3 млрд, что ниже прогнозируемых $14,85 млрд. Выручка от поисковых и прочих сервисов составила $63,4 млрд, что ниже ожидавшихся $64,99 млрд. Рекламная выручка YouTube равняется $11,2 млрд при прогнозе в $11,4 млрд.
30.10.2026 [22:53], Владимир Мироненко
Акции Intel обрушились более чем на 30 %, несмотря на отличные продажи серверных CPUIntel сообщила результаты III квартала 2026 финансового года, завершившегося 26 июня 2026 года. Несмотря на то, что они превысили прогнозы Уолл-стрит, а также то, что был зафиксирован самый высокий за последние 15 лет рост выручки в сегменте ЦОД, акции компании упали более чем на 30 % из-за слабого прогноза по выручке на IV квартал на фоне снижения продаж ПК. Выручка за квартал выросла на 21 % по сравнению с аналогичным периодом прошлого года — до $16,51 млрд, что чуть выше ожиданий рынка — $16,5 млрд (по данным LSEG). Скорректированная прибыль на акцию (Non-GAAP) значительно превысила прогноз аналитиков — $0,52 против $0,40. В целом чистая прибыль компании составила $3,3 млрд, что меньше на 18 % показателя годом ранее. 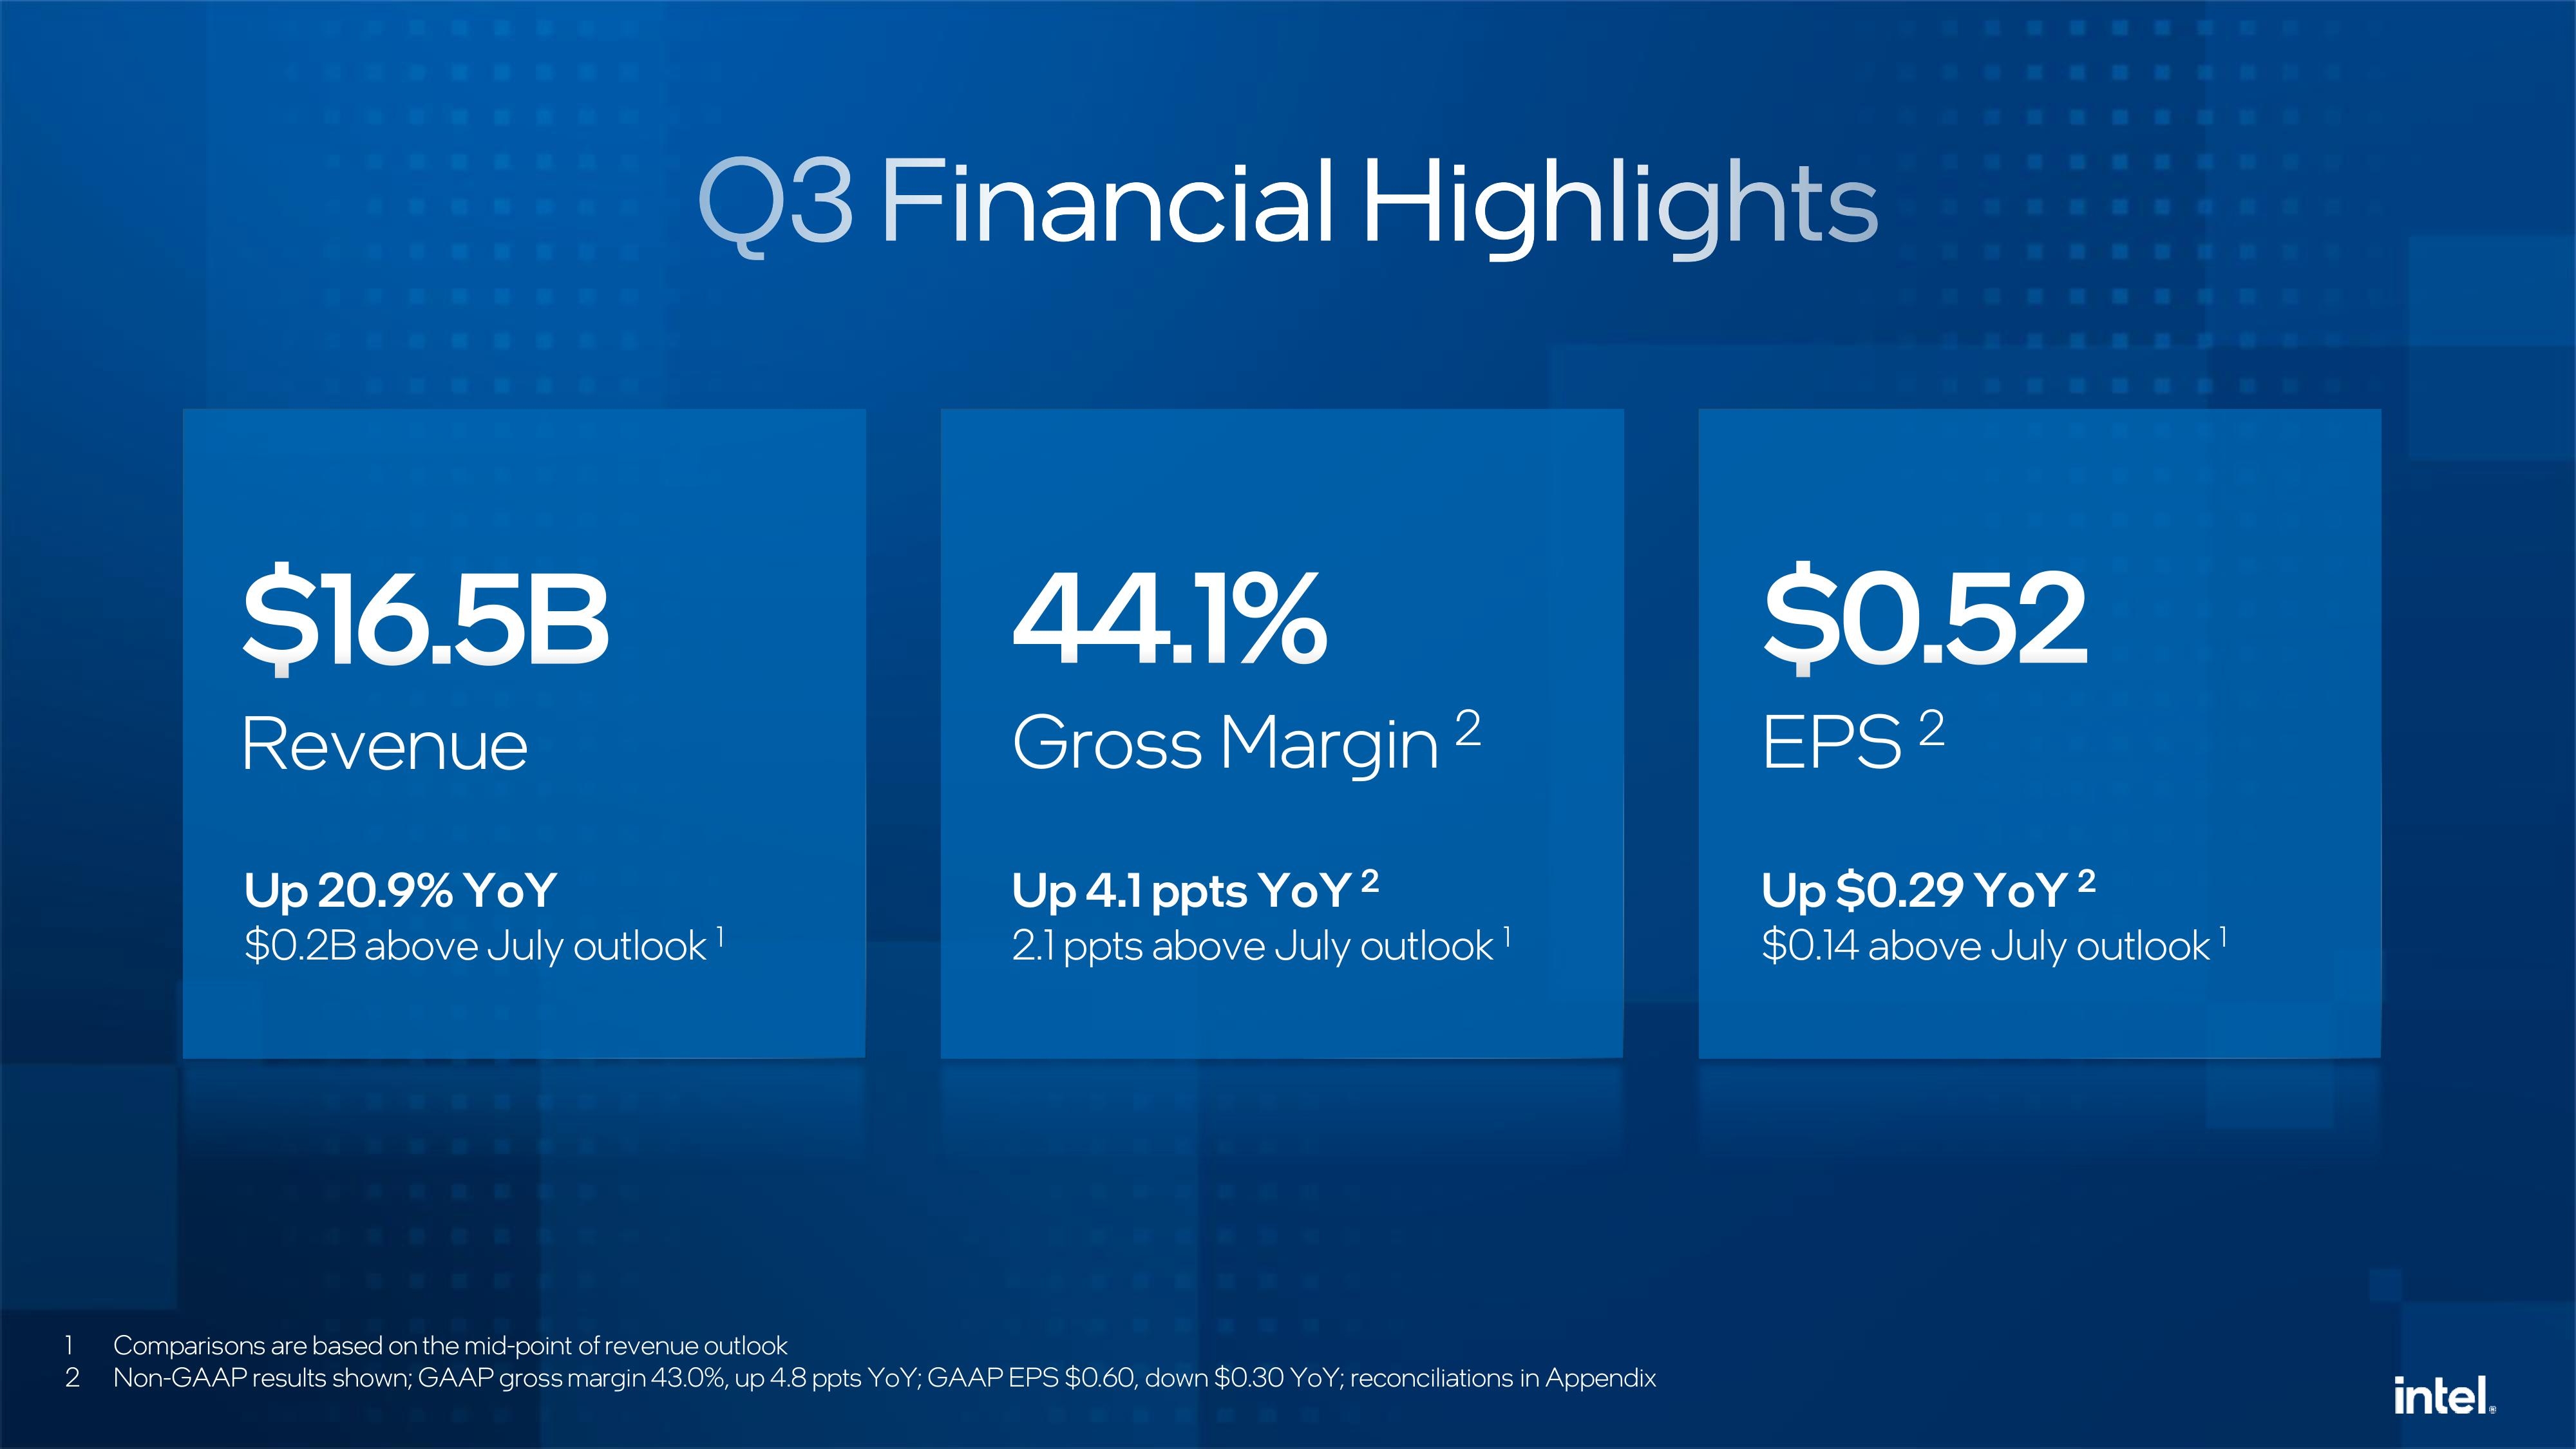
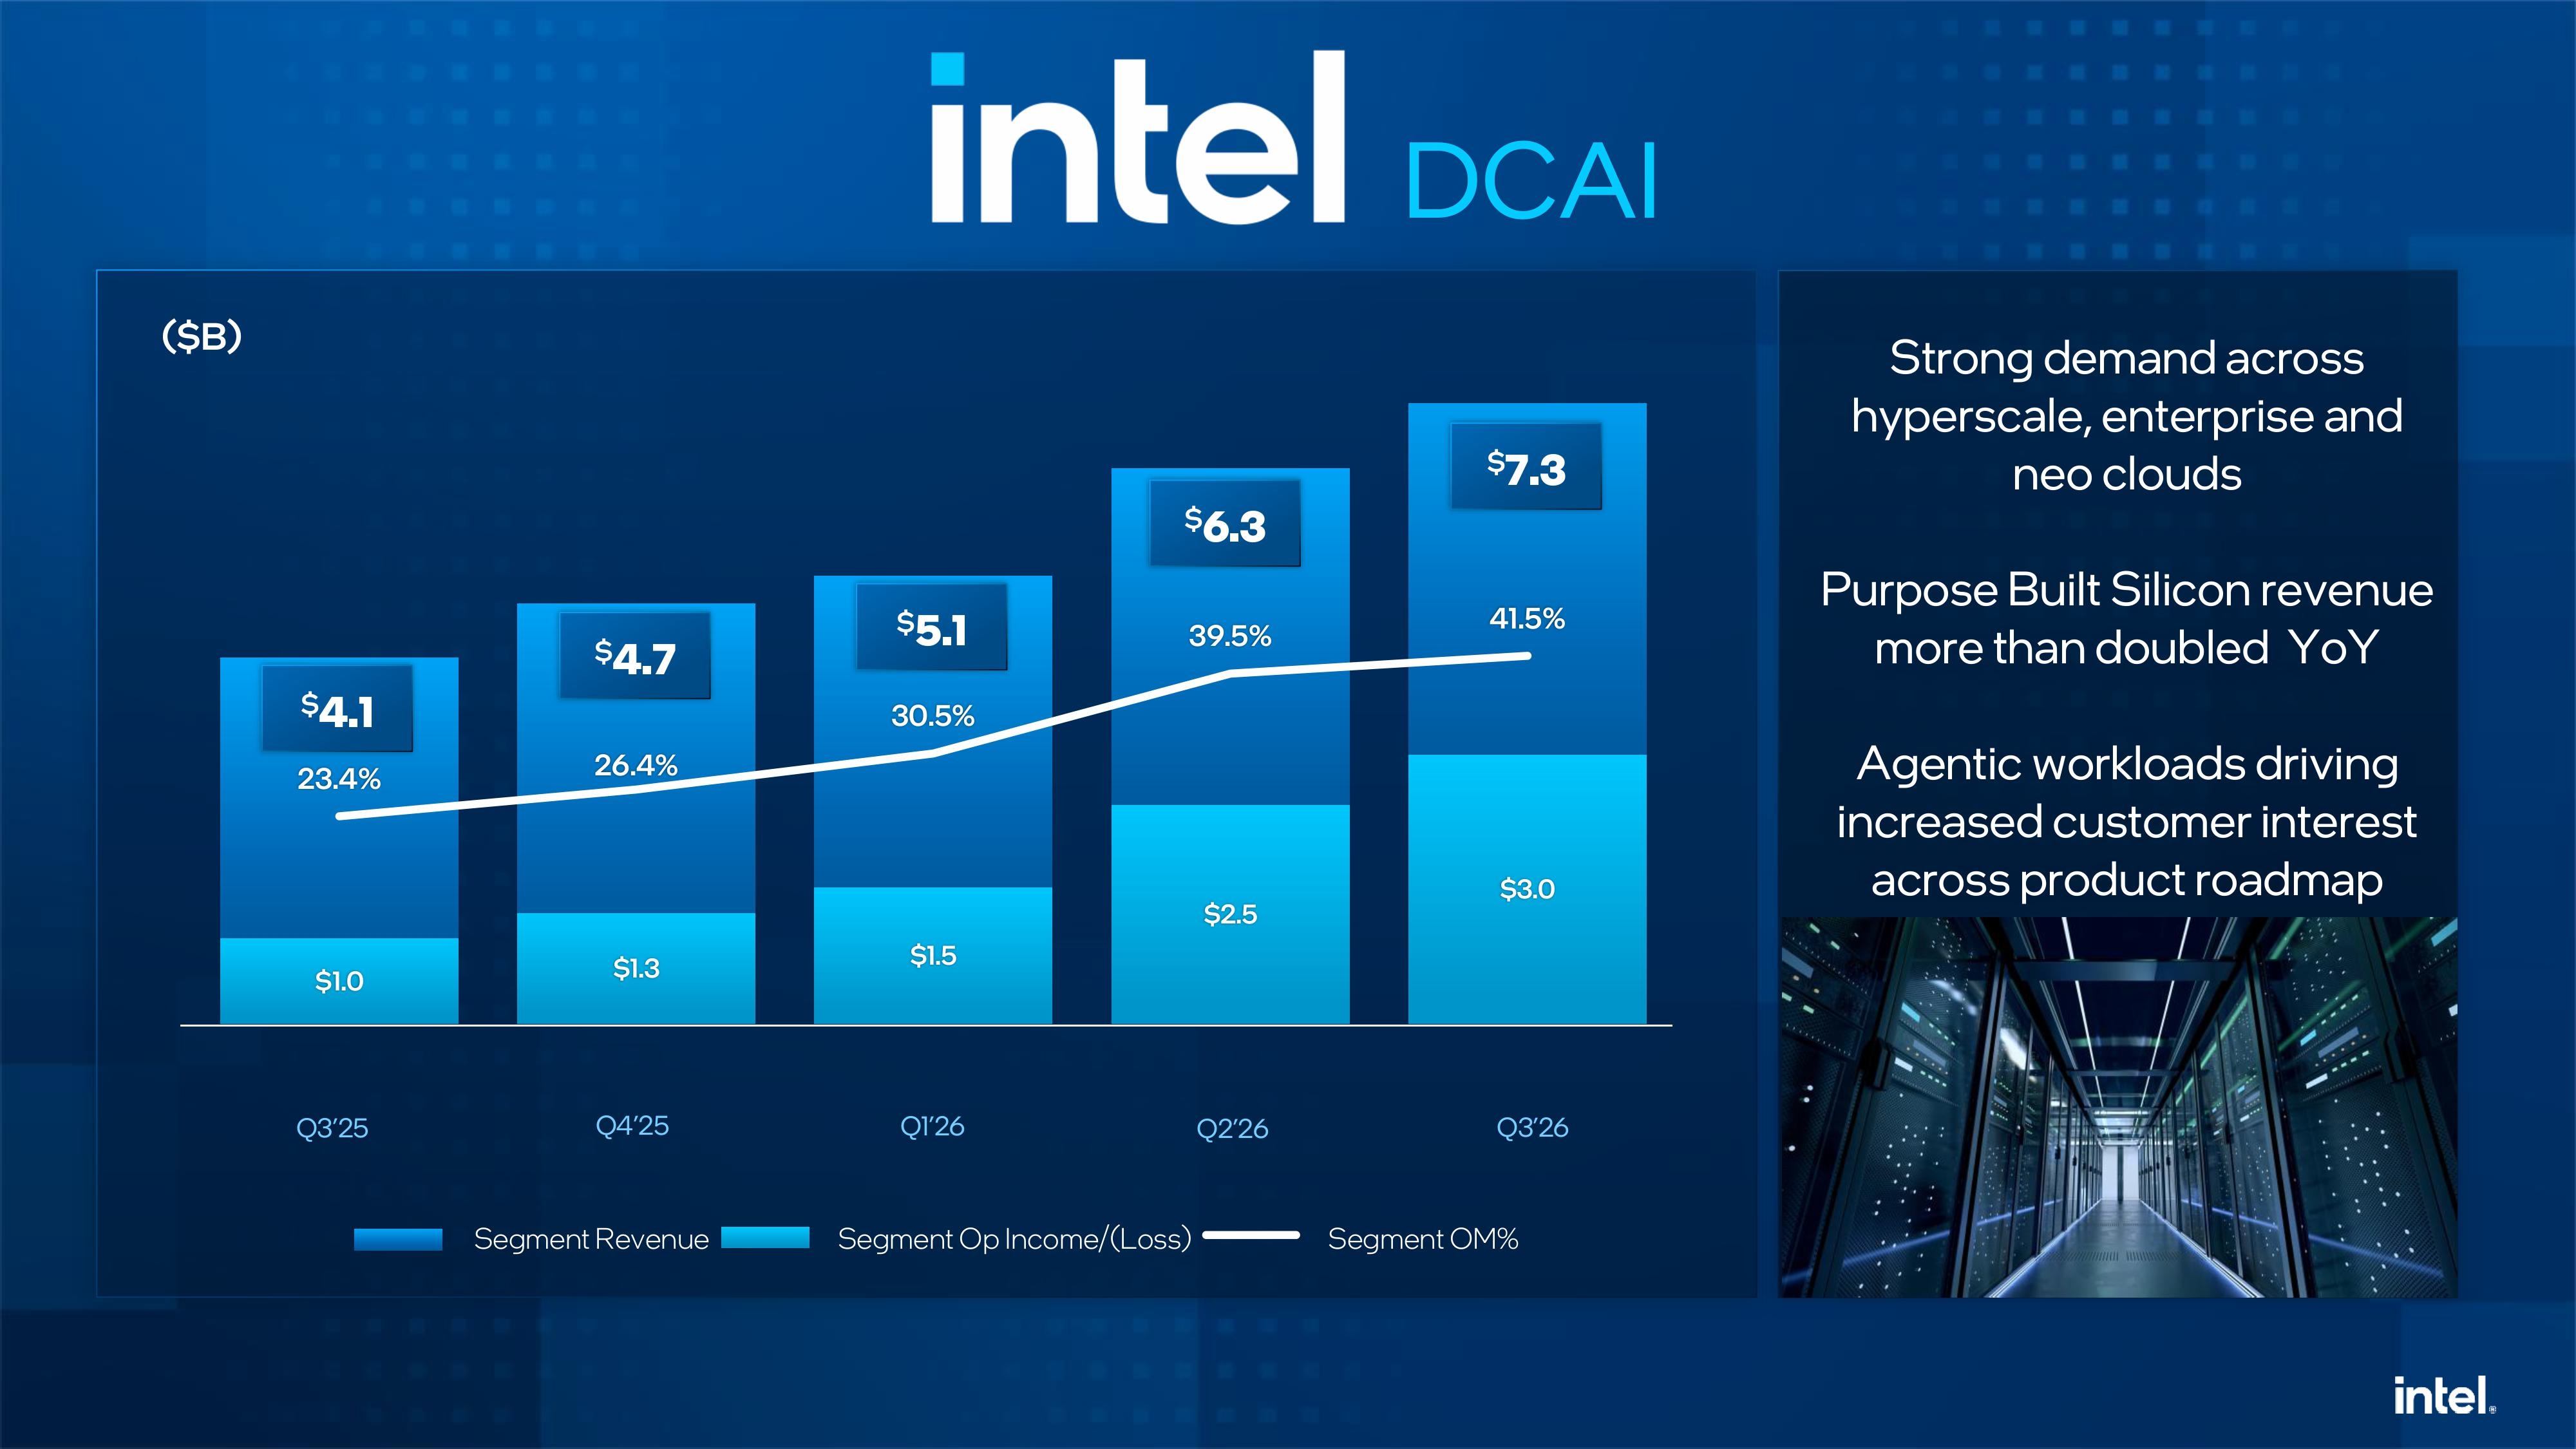
Источник изображений: Intel Выручка подразделения Datacenter and AI Group (DCAI) подскочила год к году на 78 % до $7,3 млрд. В свою очередь, выручка подразделения Client Computing and Physical AI Group (CCPG), ответственного за выпуск чипов для ПК, сократилась на 5 % до $8,1 млрд, что оказалось ниже целевого показателя в $8,8 млрд. В целом направление по выпуску продуктов (Intel Products) принесло компании $15,4 млрд выручки, показав рост год к году на 22 %, что всё же ниже прогноза в $15,5 млрд. 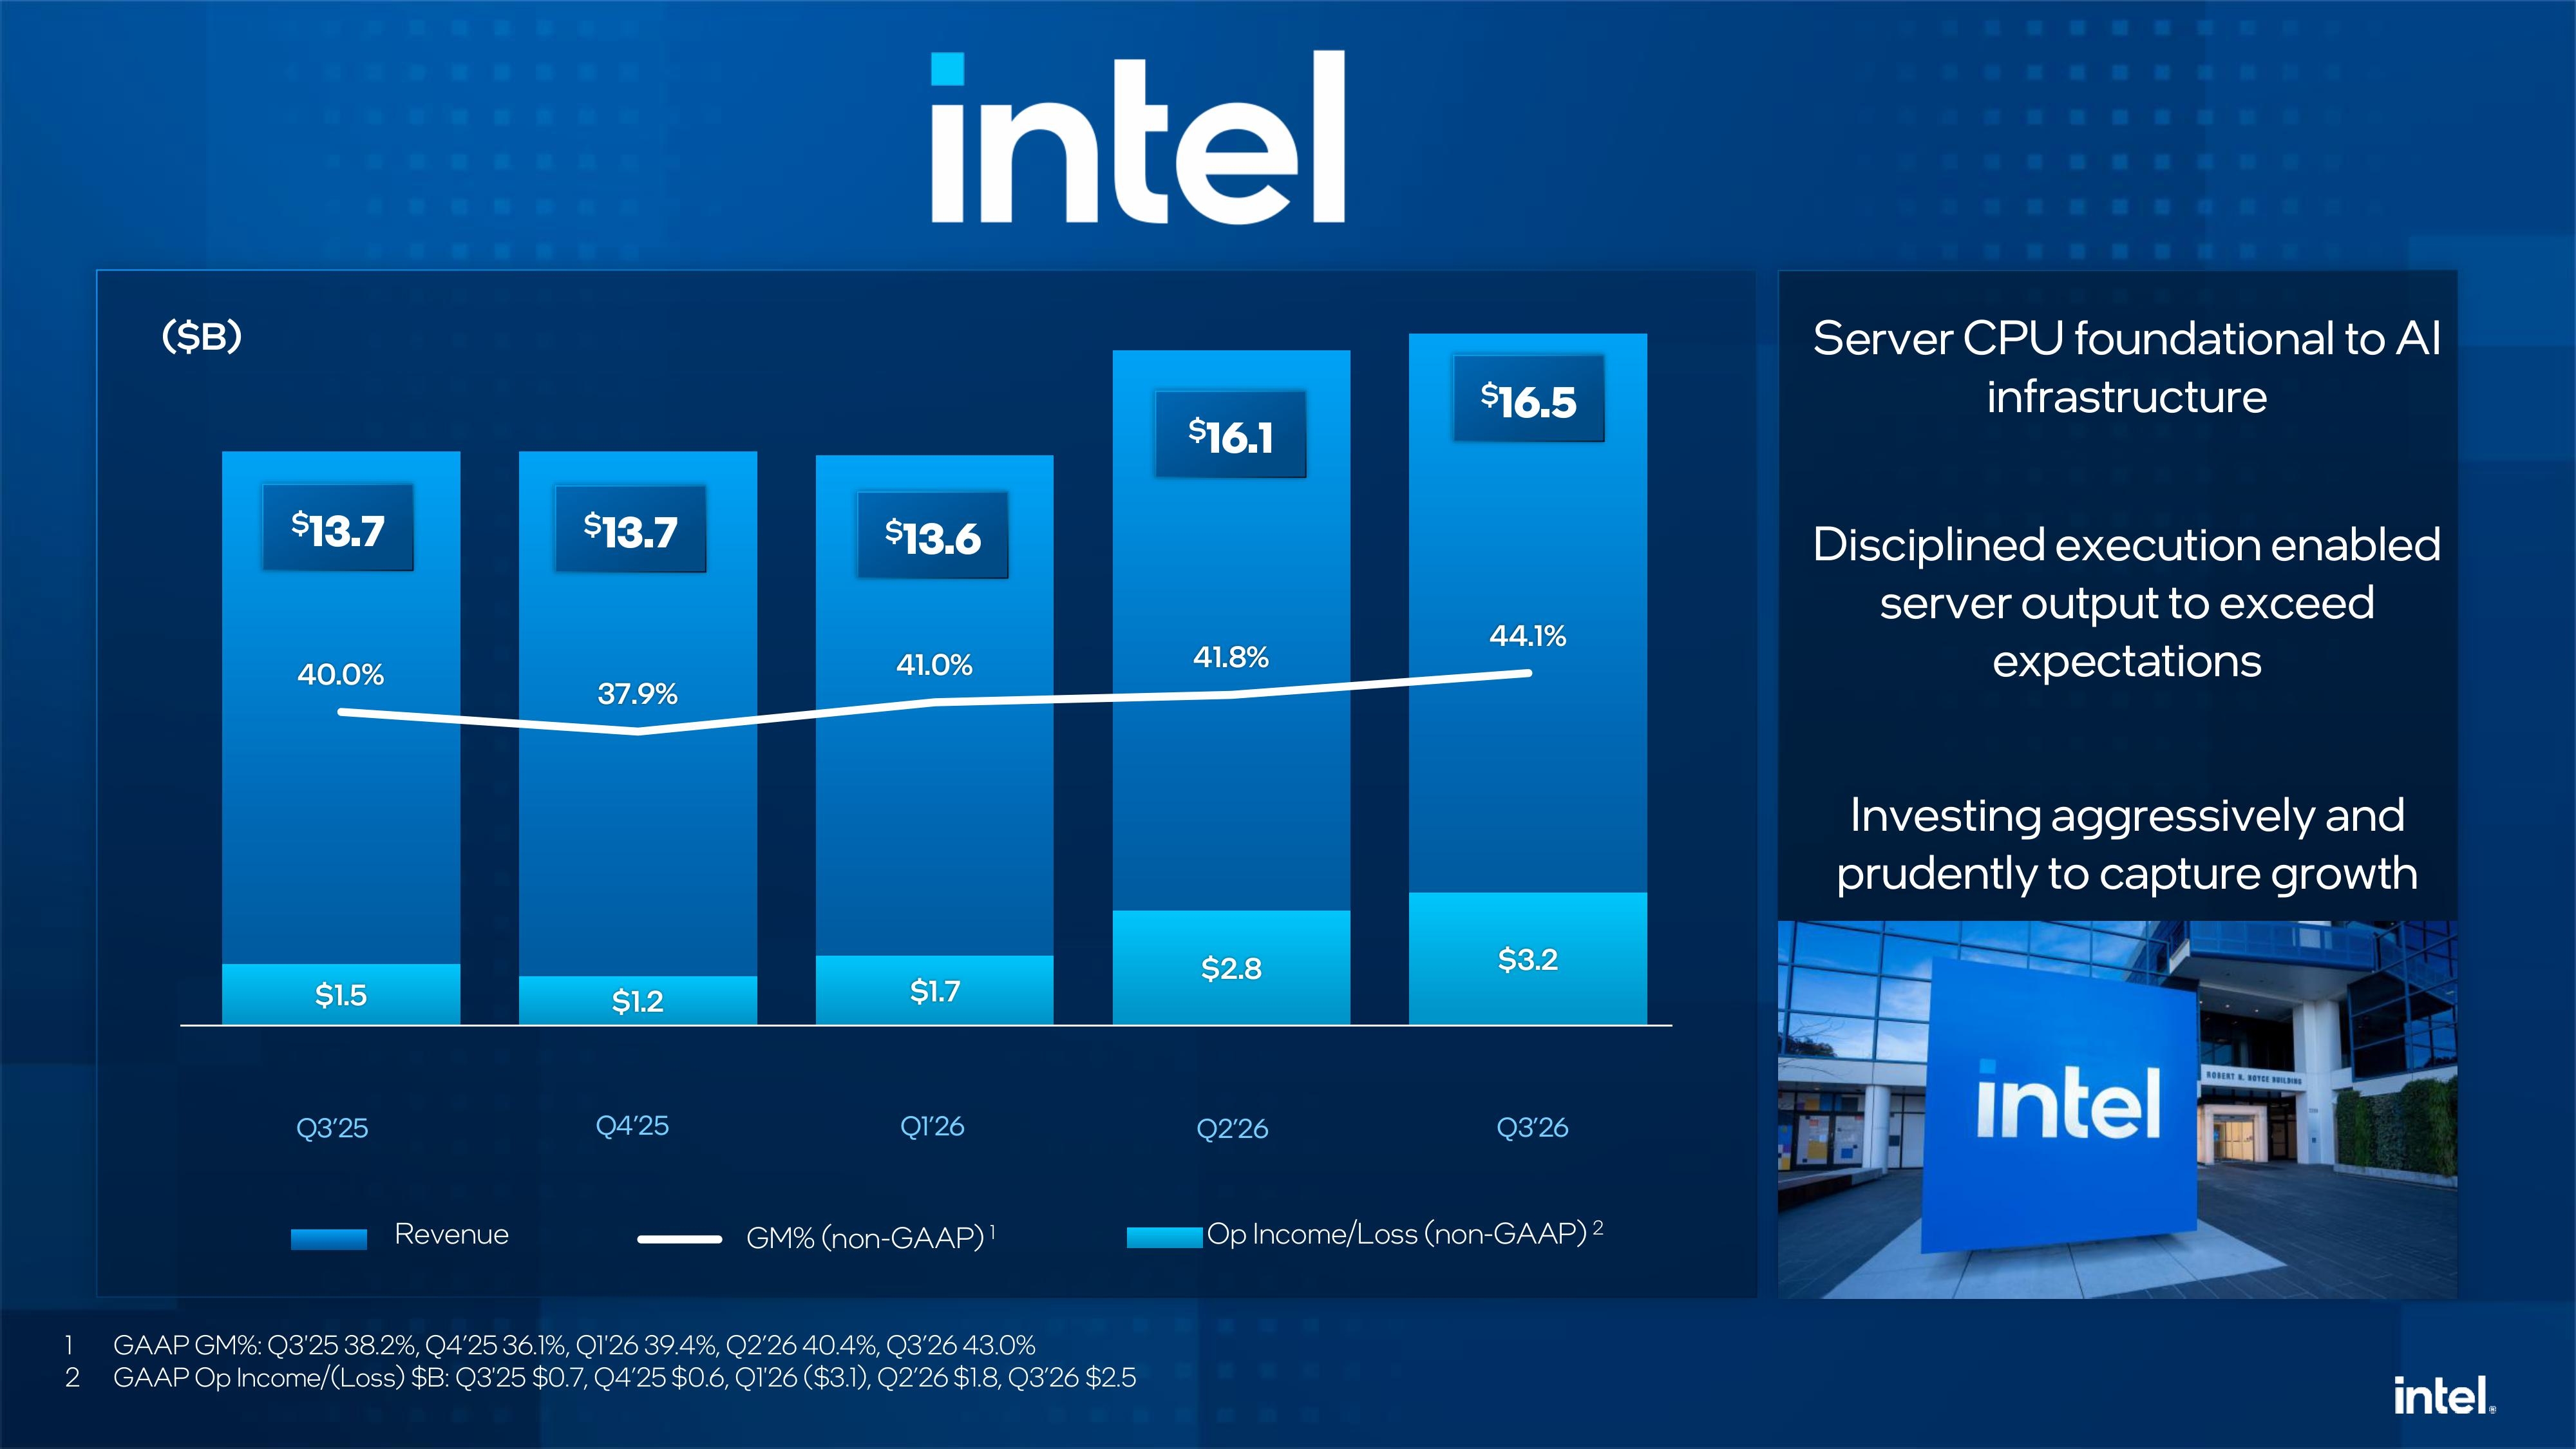
 Подразделение Intel по контрактному производству полупроводников (Intel Foundry) в III квартале получило выручку в размере $6,7 млрд, что превысило прогноз Уолл-стрит в $6,1 млрд и на 58 % выше показателя аналогичного периода прошлого года. 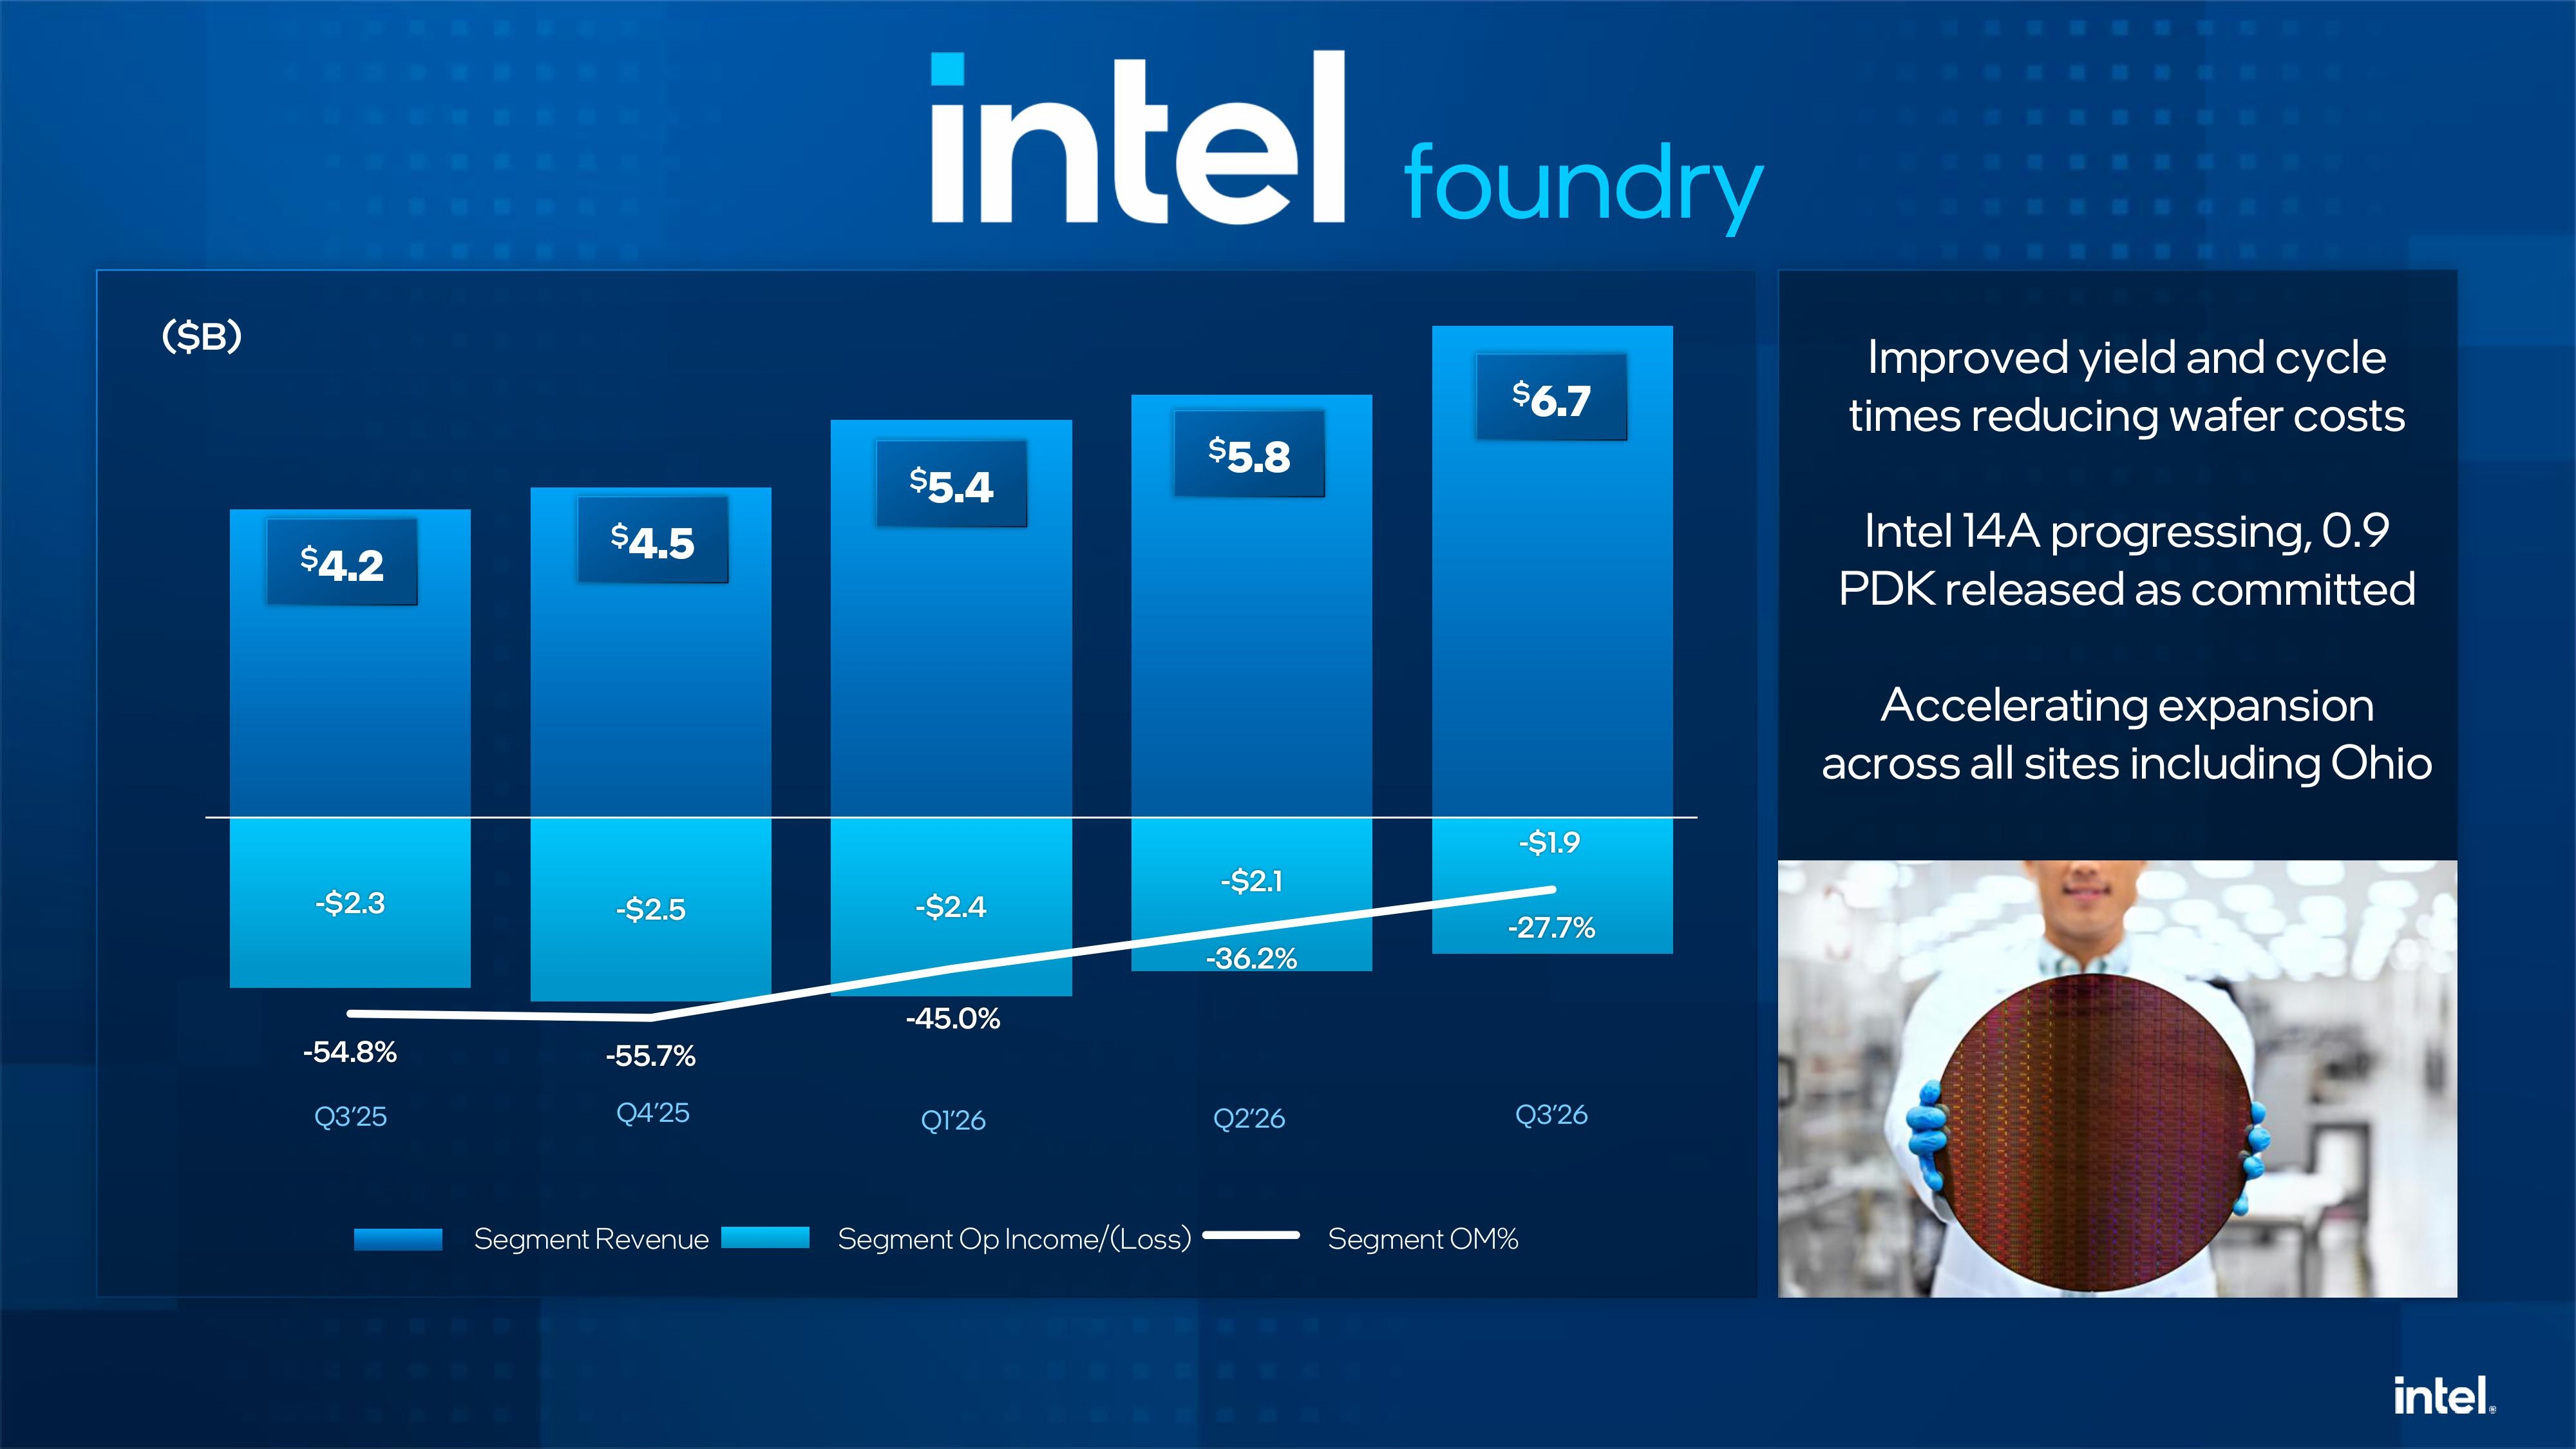 Сокращение продаж клиентского подразделения обусловлено спадом на рынке ПК. По данным Counterpoint Research, мировые поставки ПК во II квартале снизились на 4 %, отчасти из-за резкого роста стоимости памяти и других компонентов. 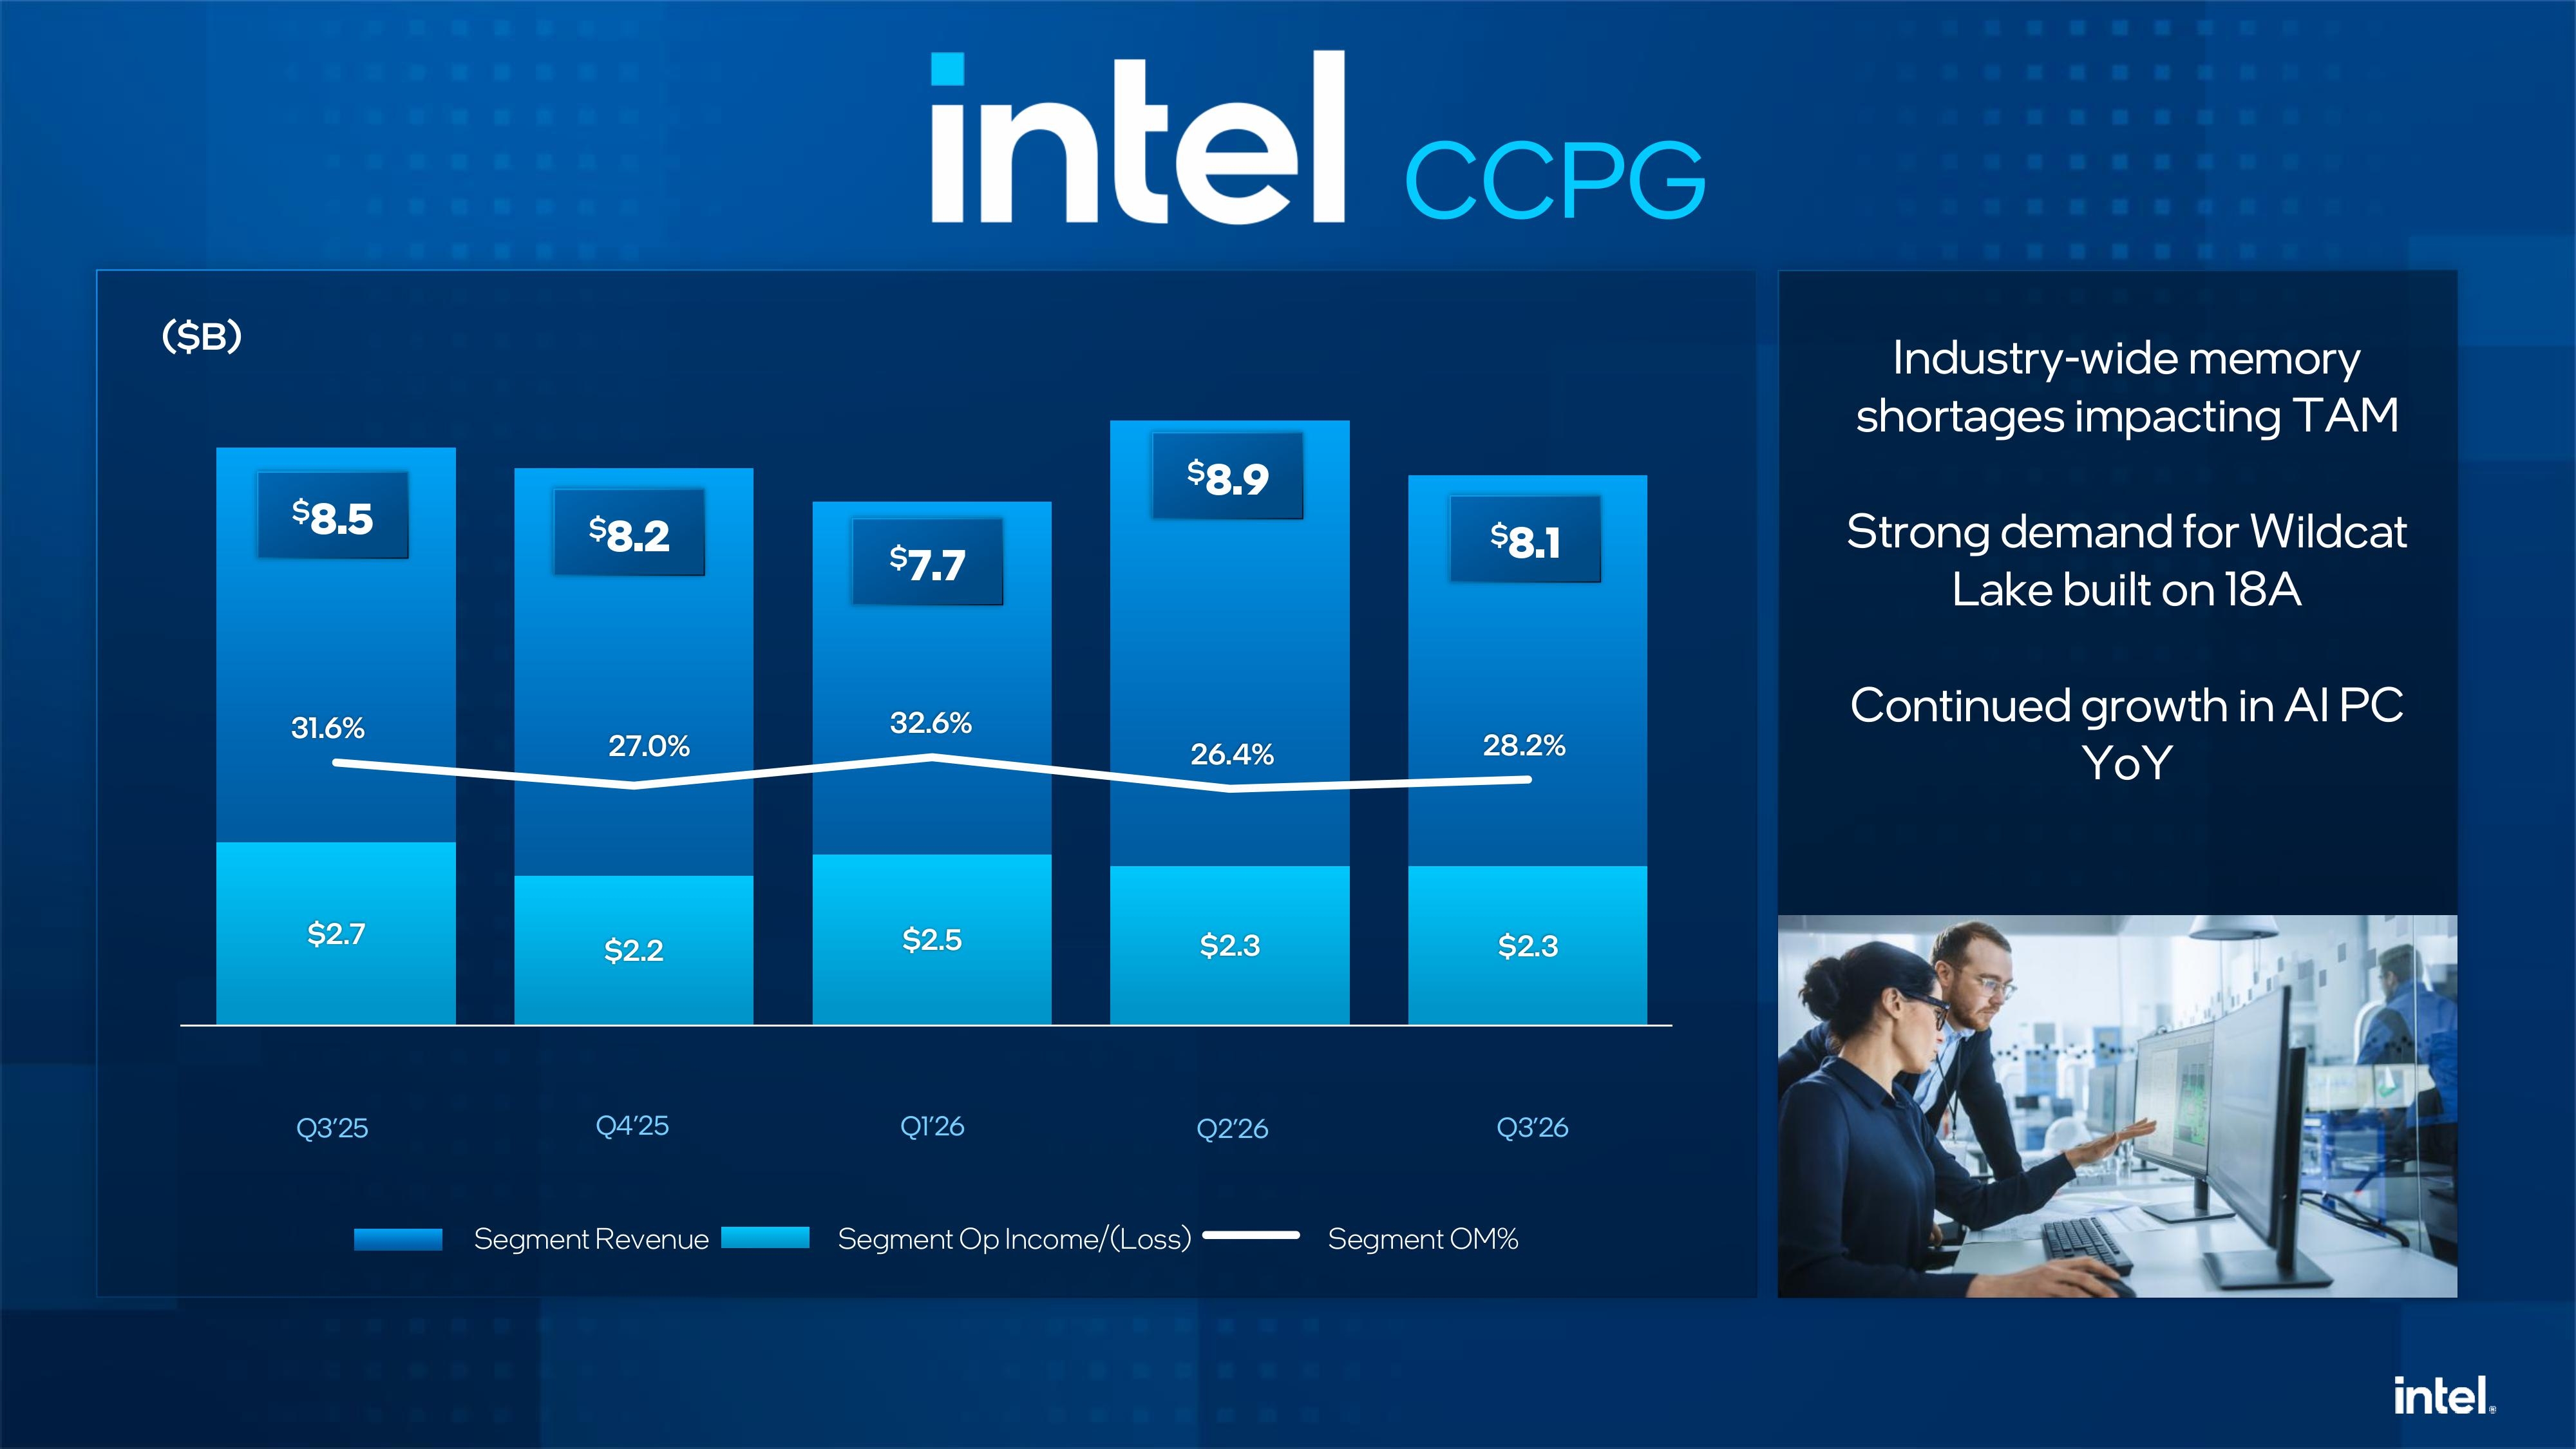 Финансовый директор Intel Дэвид Зинснер (David Zinsner) заявил, что, по оценкам компании, спад на рынке ПК продлится как минимум до I половины следующего года. В связи с этим Intel представила весьма сдержанный прогноз на будущее. Компания ожидает, что в IV квартале прибыль составит около 25 центов на акцию (в среднем значении прогнозного диапазона), а выручка — от $15 до $16 млрд. Аналитики, по данным LSEG, прогнозируют прибыль на уровне $0,43 на акцию при выручке в $17,1 млрд.
30.10.2026 [18:07], Павел Котов
Microsoft увеличила срок службы ЦОД до 25 летВ ходе телефонной конференции, посвящённой финансовым результатам за I квартал 2027 финансового года, Microsoft объявила об увеличении ожидаемого срока полезного использования своих офисных зданий и ЦОД с 15 до 25 лет, пишет Data Centre Dynamics. Решение основано на «истории эксплуатации и прогнозируемом использовании данных активов», отметила финдиректор Эми Худ (Amy Hood). В распоряжении Microsoft на данный момент находятся ЦОД общей мощностью, по оценкам, около 12 ГВт. Компания продолжает «извлекать больше пользы из имеющейся инфраструктуры за счёт оптимизации проектирования ЦОД, аппаратных систем, ПО и моделей», заявил гендиректор компании Сатья Наделла (Satya Nadella): «Например, мы увеличили пропускную способность связанных с Copilot рабочих нагрузок более чем на 50 % квартал к кварталу. Мы продолжаем расширять наши мощности, развёртывая новейшие решения NVIDIA и AMD, а также собственные системы Maia». 
Источник изображения: BoliviaInteligente / unsplash.com Типичный срок эксплуатации ЦОД составляет 10–15 лет, средний показатель — 11,3 года, гласит опубликованное в 2024 году исследование Uptime Institute. Увеличение срока полезного использования ЦОД — удобный бухгалтерский шаг для Microsoft, позволяющий распределить затраты на многомиллиардные объекты на более длительный период. За минувший квартал выручка облачной платформы Microsoft Azure составила $33,2 млрд, что соответствует росту на 48 % в годовом исчислении; на долю облачного подразделения пришлись 36 % выручки компании за квартал. «В связи с ускорением роста спроса мы в текущем квартале ввели в эксплуатацию 24 новых ЦОД на пяти континентах. Мы наращиваем мощности быстрее: время от поставки оборудования до его запуска в работу для новых систем, включая GPU, в наших крупнейших регионах сократилось примерно на 20 % по сравнению с предыдущим кварталом», — сообщил гендиректор Microsoft. Не так давно компания перешла к использованию новой архитектуры дата-центров Fairwater. Капзатраты Microsoft за отчётный квартал составили $45,2 млрд, что оказалось ниже прогнозируемых $50,7 млрд. Это произошло из-за того, пояснили в компании, что некоторые партнёры, предоставляющие инфраструктуру для облачных ИИ-сервисов, не смогли своевременно обеспечить необходимые мощности ЦОД. В результате Microsoft скорректировала прогноз капзатрат на 2027 финансовый год со $175 млрд до $170 млрд. У компании заключены соглашения с неооблачными провайдерами, в том числе CoreWeave, Nscale, Lambda, Iren и Nebius. |
|

