Материалы по тегу:
|
31.10.2026 [23:22], Владимир Мироненко
Прогноз Kioxia разочаровал инвесторов — компания отметила снижение темпов роста стоимости флеш-памятиКомпания Kioxia Holdings объявила итоги II квартала 2026 финансового года, завершившегося 30 сентября. Благодаря высокому спросу на её продукцию со стороны провайдеров ИИ ЦОД выручка и прибыль компании значительно выросли, однако акции упали из-за слабого прогноза на текущий квартал. Выручка Kioxia достигла ¥2,48 трлн ($15,7 млрд), показав рост год к году на 453,2 % — годом ранее выручка составила ¥448,3 млрд ($2,85 млрд). В предыдущем квартале этот показатель равнялся ¥1,77 трлн ($11,2 млрд, +40,3 % г/г). Совокупная выручка компании за предыдущий, 2025 финансовый год составила ¥2,34 трлн ($14,9 млрд). Тот факт, что Kioxia заработала за один квартал сумму, сопоставимую с своим годовым доходом, наглядно свидетельствует о мощном подъёме индустрии памяти. Ещё более значительный рост показала прибыль Kioxia. По МСФО операционная прибыль компании за отчётный период составила ¥1,9947 трлн ($12,7 млрд), а скорректированная операционная прибыль (без учёта разовых статей) — ¥1,9883 трлн ($12,6 млрд). Это соответствует росту на 2181,1 % в годовом выражении и на 49,9 % по сравнению с предыдущим кварталом, что также превышает ранее озвученный прогноз в ¥1,9 трлн ($12,1 млрд). Скорректированная операционная маржа увеличилась с 75 % в предыдущем квартале до 80,2 %, что подчеркивает дальнейшее укрепление высокодоходного цикла в индустрии флеш-памяти. 
Источник изображений: Kioxia Выручка сегмента SSD и СХД составила ¥1,616 трлн ($10,3 млрд, +37,6 % к предыдущему кварталу), что соответствует примерно 65 % от общего объёма выручки. При этом 65 % выручки сегмента обеспечили поставки для ЦОД и корпоративного сектора, а остальную часть — сегмент ПК и другие потребительские решения. Выручка в сегменте интеллектуальных устройств достигла ¥788,9 млрд (около $5,0 млрд), показав квартальный рост на 50,1 %. По заявлению компании, рост показателей обусловлен увеличением средних отпускных цен — следствием высокого спроса со стороны клиентов, развивающих технологии генеративного ИИ, — а также ростом объёма поставок продукции (в пересчёте на биты). Вместе с тем в периоде с октября по декабрь Kioxia ожидает выручку на уровне ¥2,5 трлн ($15,9 млрд) и скорректированную операционную прибыль около ¥2 трлн ($12,7 млрд), что означает рост всего лишь на 1 % по сравнению с предыдущим кварталом по обоим показателям. Также ожидаемая операционная прибыль на 15 % ниже консенсус-прогноза аналитиков в размере ¥2,35 трлн ($14,9 млрд), что сразу вызвало на рынке опасения в том, что пик цикла роста цен на рынке памяти уже пройден.  Kioxia сообщила, что в период с апреля по июнь средние цены реализации (в долларовом выражении) выросли последовательно примерно на 70 %. Однако в период с июля по сентябрь темпы роста средних цен замедлились до уровня «около 20–25 %», а для сопоставимых продуктов (с идентичными техническими характеристиками) рост составил лишь немногим более 30 %. Столь резкое замедление роста цен вызвало сомнения в устойчивости тренда на повышение стоимости памяти. Финансовый директор Kioxia Акира Маусу (Akira Mausu) заявил: «Учитывая, что цены реализации уже значительно выросли, пока неясно, смогут ли они продолжить рост в 2027 финансовом году — пусть даже медленными темпами». Его заявление резко контрастирует с оценкой самой компании, согласно которой на рынке сохраняется жёсткий баланс спроса и предложения. В Kioxia также сообщили, что производственные мощности на весь 2027 финансовый год уже полностью законтрактованы в рамках долгосрочных соглашений, а на 2028 финансовый год долгосрочными контрактами охвачено более 50 % объёма поставок.  Для инвесторов ситуация в Kioxia — сочетание законтрактованных мощностей с осторожным прогнозом относительно дальнейшего повышения цен — вызывает вопросы по поводу того, как долго ещё продлится текущий цикл роста цен на рынке памяти. В масштабах отрасли рынок NAND вступает в период разнонаправленных тенденций. Спрос со стороны корпоративного сектора из-за ИИ остаётся стабильно высоким; долгосрочные контракты охватили большую часть производственных мощностей на ближайшие два года, а фундаментальный баланс спроса и предложения остаётся устойчивым. В то же время замедление темпов роста краткосрочных цен в сочетании с прогнозами, оказавшимися ниже ожиданий рынка, может свидетельствовать о том, что повсеместный и однонаправленный рост цен на чипы памяти подходит к концу. Дальнейшая динамика будет зависеть от темпов закупок оборудования для ИИ ЦОД, а также от того, насколько уверенным окажется восстановление спроса в сегменте потребительской электроники. При этом рост цен, вероятно, сменится структурной дифференциацией. 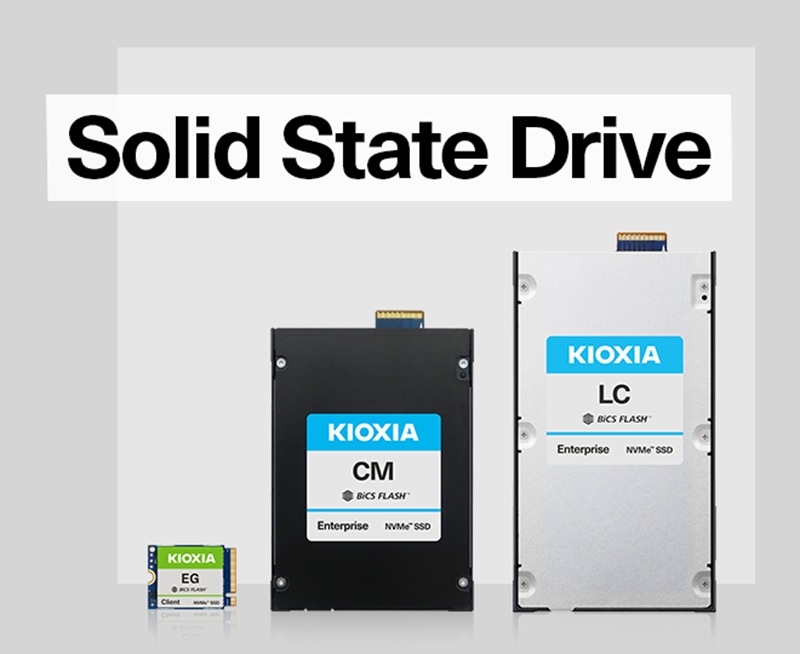 Между тем компания продолжает расширять производственные мощности. Ожидается, что во II полугодии текущего финансового года её капитальные затраты составят около ¥330 млрд (примерно $2,1 млрд) — это примерно в 2,4 раза больше, чем ¥137 млрд (около $869,7 млн), фактически инвестированных в I полугодии. Таким образом, совокупные капитальные вложения за год достигнут примерно ¥470 млрд (около $3,0 млрд). Основная часть этих средств будет направлена на расширение производственных линий для выпуска флеш-памяти BiCS Flash 8, а также на внедрение и наращивание мощностей по производству 3D-флеш-памяти десятого поколения.
31.10.2026 [23:11], Павел Котов
Орбитальный ЦОД Google Suncatcher вышел на связь и написал хайкуСпутник Google Suncatcher, выступающий прототипом космического ЦОД, начал работу и установил связь с Землёй, сообщает TechCrunch. Он отправился на орбиту в начале октября вместе более чем с сотней других космических аппаратов на ракете SpaceX Falcon 9. Suncatcher, оснащённый четырьмя ИИ-ускорителями Google TPU, вырабатывает до 1 кВт электроэнергии. Проект призван проложить путь к созданию целых группировок спутников, работающих в тесной связке и выполняющих масштабные задачи инференса прямо на орбите. Пока из-за высокого энергопотребления спутник может задействовать только один TPU за раз — и то не более чем на 20 минут, что усложняет и без того непростую задачу обмена данными между космосом и Землёй. Пусконаладочные работы заняли три недели: все системы аппарата протестировали, и спутник стал готов к эксплуатации. На этой неделе инженеры с Земли отправили первый запрос, попросив заранее загруженную на борт модель Google Gemma 4 написать хайку о пребывании в космосе. Ответ был таким: «Голубой шар внизу, В Google также протестировали модель, поставив ей задачу написать несколько лимериков на космическую тематику. Компания также поручила аппарату собрать данные об условиях на орбите в месте его нахождения. 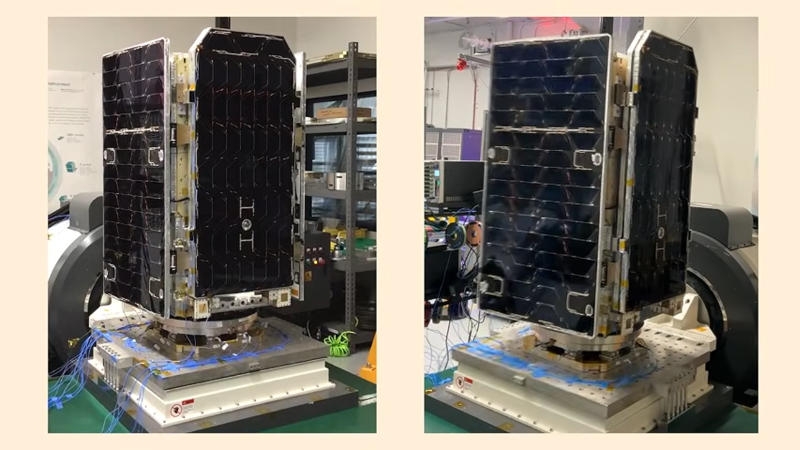
Источник изображений: Google В ходе текущей серии испытаний специалисты изучат, как чипы ведут себя в условиях тепловых нагрузок и космической радиации. До этого компания проводила масштабные проверки TPU на наземных ускорителях частиц, и теперь ей предстоит выяснить, как в реальных космических условиях на оборудование влияет радиация. Она может вызывать инверсию битов — самопроизвольное изменение значений в памяти, которое способно привести к искажению данных и остаться незамеченным для стандартных систем мониторинга. Радиация должна оказывать минимальное влияние на инференс, но она может создать некоторые сложности на этапе обучения моделей. Если установленные на борту TPU подтвердят свою эффективность, в 2027 году компания запустить ещё два спутника с ИИ-ускорителями. Новые аппараты смогут вырабатывать больше электроэнергии, они также продемонстрируют работу оптических каналов связи между спутниками. 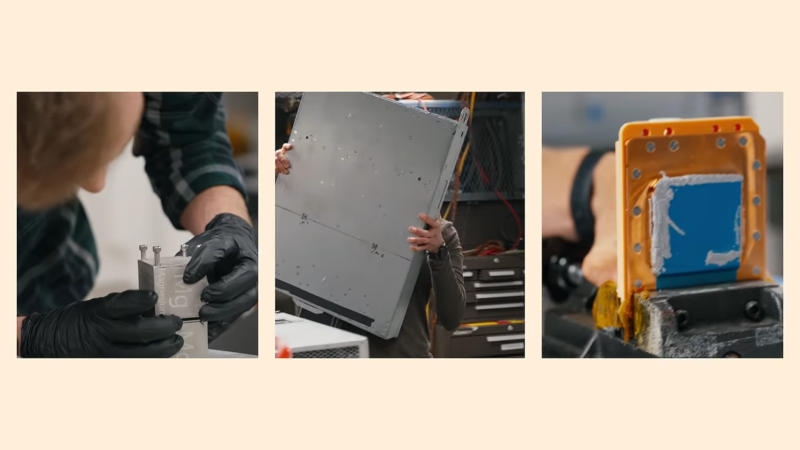 Сейчас Google Suncatcher является едва ли не единственным проектом ЦОД, предусматривающим создание высокоскоростных каналов связи между спутниками для поддержки согласованных распределённых вычислительных сред. В проектах орбитальных ЦОД SpaceX лазерную связь предполагают использовать на слишком больших расстояниях, чтобы аппараты производили совместные вычисления. Starcloud и Cowboy Space планируют выполнять инференс на отдельных спутниках. В остальном концепции Google и SpaceX тесно связаны: холдинг Alphabet владеет значительной долей в SpaceX. И для полномасштабного развёртывания орбитальных ЦОД потребуется ракета класса Starship. Чтобы добиться такого же снижения затрат путём накопления опыта, какое наблюдалось при эксплуатации предыдущих моделей ракет SpaceX, компании потребуется произвести 1800 запусков Starship, подсчитали авторы проекта Suncatcher. Инфраструктура Suncatcher станет экономически выгодной лишь к следующему десятилетию. Но успех начинания может зависеть от того, как остальная часть корпорации в ближайшей перспективе отреагирует на вызовы и возможности, связанные с развитием ИИ. Ранее SpaceX подала заявку на развёртывание 1 млн аппаратов — орбитальных ЦОД. Blue Origin хочет запустить 51 тыс. таких спутников, Cowboy Space — 20 тыс., подобные проекты разрабатывают индийские NeevCloud и Agnikul Cosmos. А российская RuVDS запустила спутник-платформу ещё в феврале.
31.10.2026 [23:04], Сергей Карасёв
Квартальный объём мирового рынка облачных инфраструктур вырос в полтора разаКомпания Synergy Research Group, входящая в состав TechInsights, подвела итоги исследования глобального рынка облачных инфраструктур в III квартале текущего года. Отрасль демонстрирует стремительный рост на фоне повсеместного внедрения ИИ и продолжающейся цифровой трансформации предприятий. Расходы в течение июля–сентября достигли $168 млрд. Это на 55 % больше по сравнению с аналогичным периодом 2025-го, когда объём сектора находился на уровне $108 млрд. Темпы роста, как отмечается, увеличиваются 12 кварталов подряд. Лидирующие позиции сохраняет Amazon Web Services (AWS) с долей приблизительно 26 %. На втором месте располагается Microsoft Azure с 19 %, а замыкает тройку Google Cloud с 16 %. Таким образом, на «большую тройку» суммарно пришлось 61 % от общих квартальных расходов на облачные инфраструктуры. Среди поставщиков облачных услуг второго эшелона самую значительную динамику продемонстрировали Oracle, а также неооблачные провайдеры — CoreWeave, Crusoe, Nebius, Fluidstack, Together AI и Nscale. Кроме того, позиции укрепляют Anthropic и OpenAI. При этом быстрый рост доли неооблачных компаний приводит к ослаблению положения традиционных игроков. 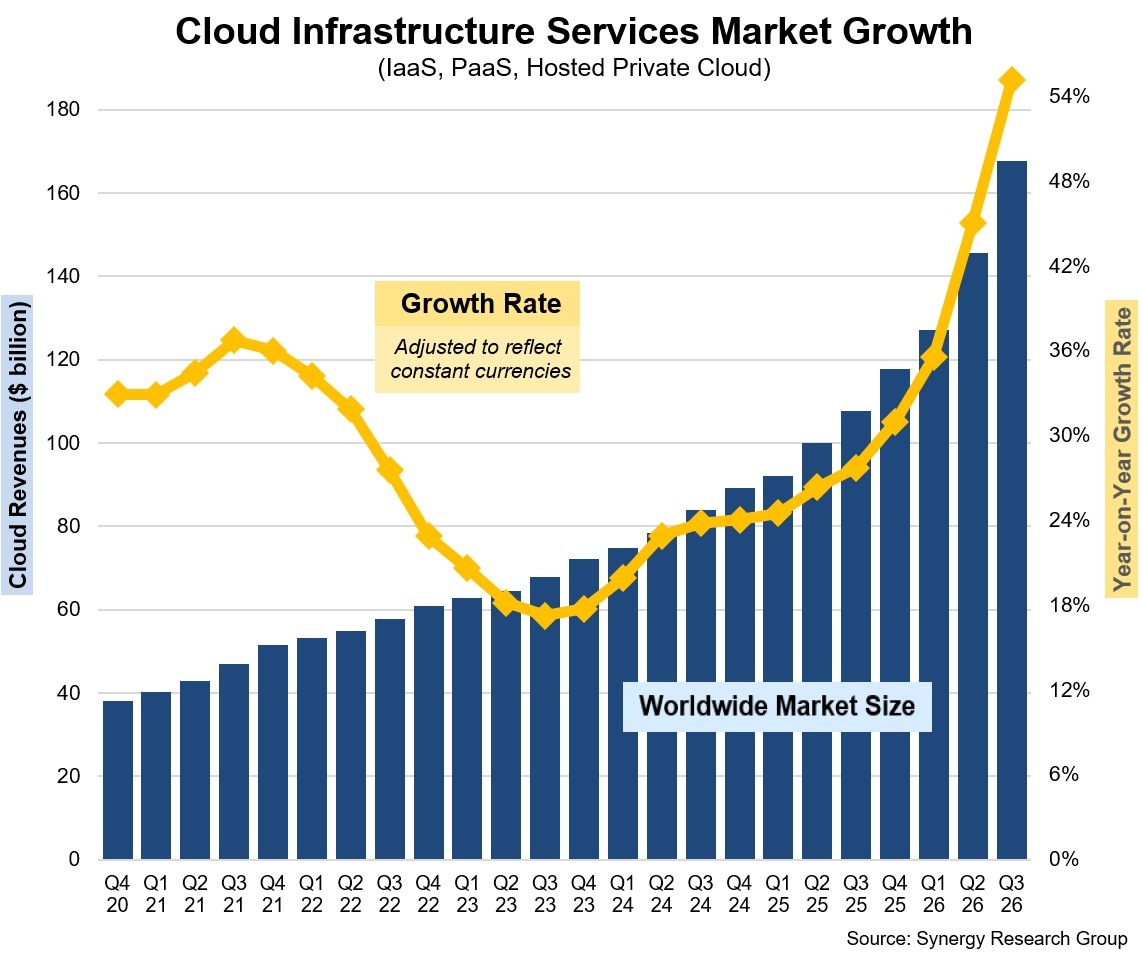
Источник изображения: Synergy Research Group Джон Динсдейл (John Dinsdale), главный аналитик Synergy Research Group, подчёркивает, что ИИ полностью трансформировал облачный рынок с точки зрения возможностей предоставления услуг, спроса со стороны клиентов и потенциала расширения. В географическом разрезе отрасль продолжает быстро расширяться во всех регионах мира. При оценке в местных валютах наиболее сильный рост показали Индия, Индонезия, Ирландия, Канада и Тайвань. В Европе крупнейшими рынками являются Великобритания и Германия, но наиболее высокую динамику показывают Ирландия, Норвегия, Дания, Финляндия и Нидерланды. Бесспорным лидером остаются США с долей 44 %.
30.10.2026 [22:58], Владимир Мироненко
Alphabet не оправдала ожиданий инвесторов по выручке и прибыли — акции упали на 12 %Акции Alphabet подешевели более чем на 12 % после публикации отчёта за III квартал, завершившийся 30 сентября 2026 года. Выручка и операционная прибыль не оправдали ожиданий аналитиков, несмотря на то что выручка облачного подразделения Google Cloud более чем удвоилась. Из-за падения котировок рыночная капитализация Alphabet сократилась более чем на $500 млрд. Выручка компании выросла на 25 % по сравнению с аналогичным периодом прошлого года и достигла $127,58 млрд, но аналитики ожидали ещё более высоких продаж — на уровне $128,22 млрд (по данным SiliconANGLE). Скорректированная разводнённая прибыль на акцию (Non-GAAP) составила $2,67, что тоже ниже целевого показателя Уолл-стрит в $3,02 на акцию. Снизилась и чистая прибыль (GAAP) — с $34,98 млрд или $2,87 на разводнённую акцию годом ранее до $26,17 млрд или $2,12 на акцию. Операционная прибыль также оказалась ниже ожиданий Уолл-стрит — $40,58 млрд против $43,19 млрд. 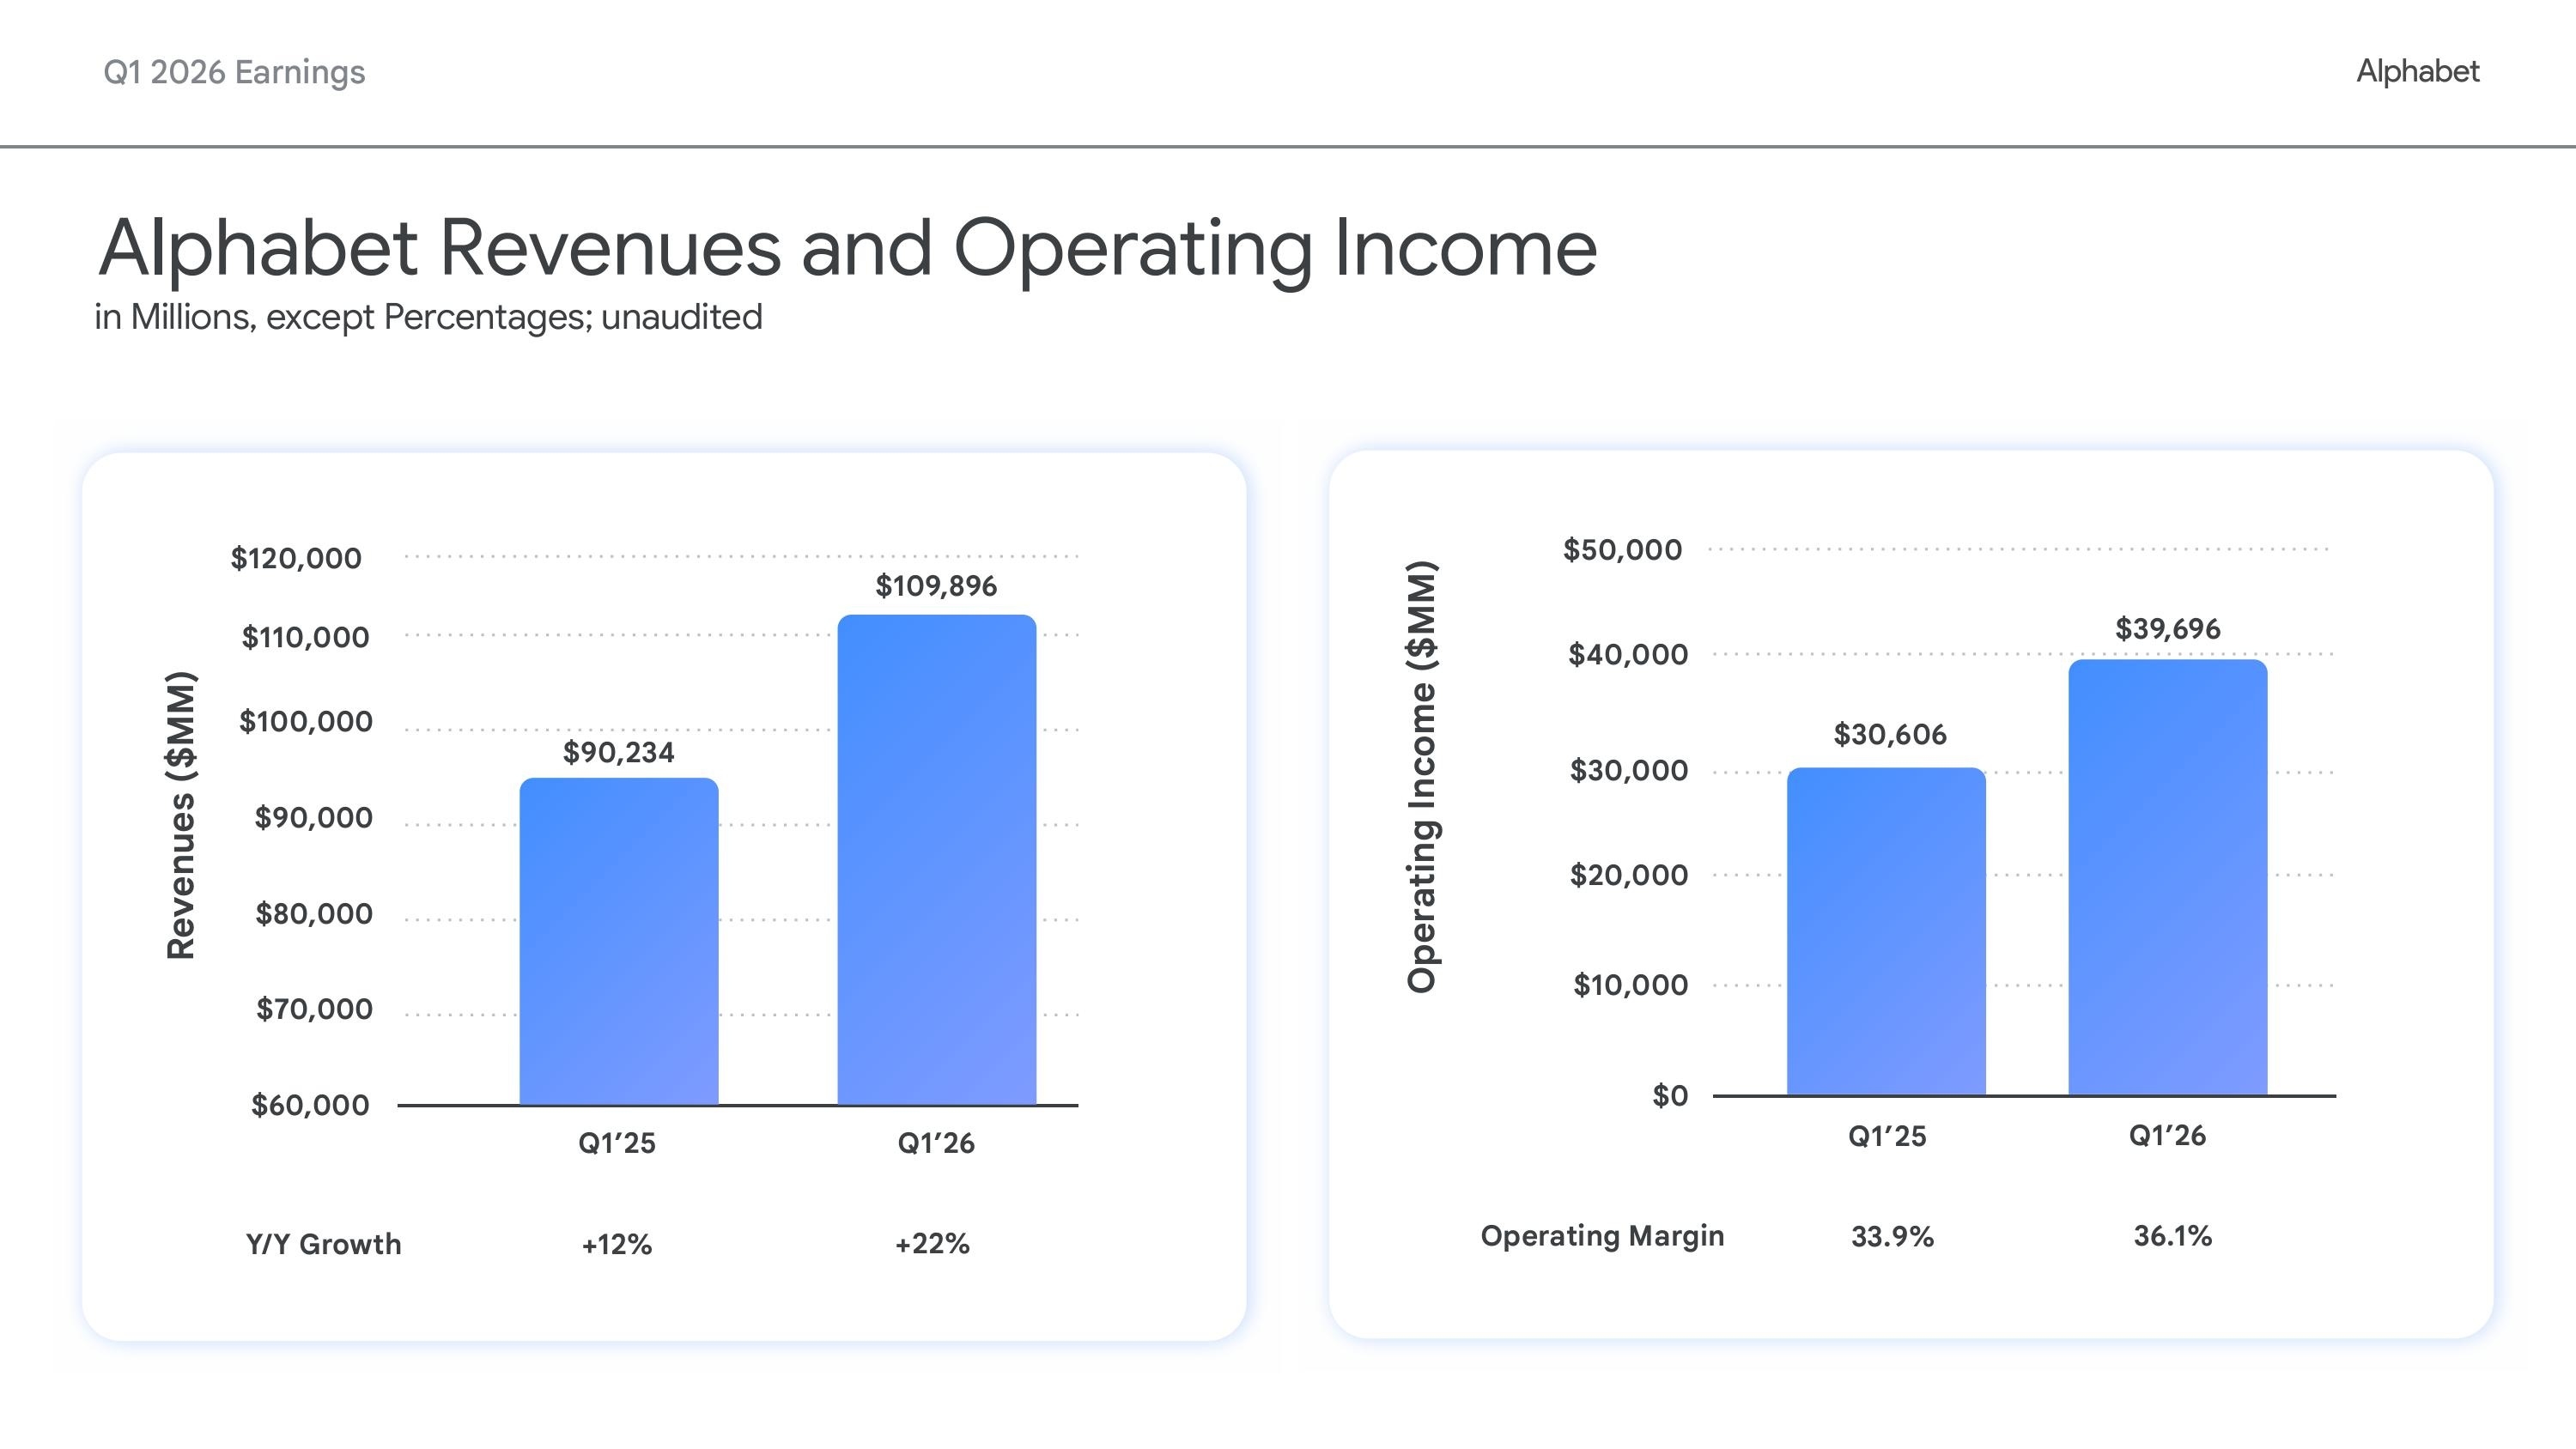
Источник изображений: Alphabet Особенно тревожным сигналом для инвесторов стал отрицательный свободный денежный поток в $9,07 млрд (ожидали + $2,7 млрд), несмотря на снижение капитальных затрат до $51,36 млрд против прогноза в $55,09 млрд. Второй квартал подряд Alphabet демонстрирует отрицательный денежный поток — резкий поворот для компании, которая долгое время была одним из самых эффективных генераторов денежных средств в технологическом секторе В предыдущем квартале из-за масштабных инвестиций в расширение облачных мощностей и разработку ИИ Alphabet тоже потратила больше, чем заработала, — на $5,9 млрд. Это стало первым случаем за 22 года пребывания компании в статусе публичной, когда её свободный денежный поток стал отрицательным. Долговая нагрузка Alphabet резко усилилась: долгосрочный долг подскочил до $125,1 млрд с $21,6 млрд годом ранее (+479 % год к году). Финансовый директор Анат Ашкенази (Anat Ashkenazi) сообщила, что Alphabet по-прежнему планирует значительно увеличить капитальные затраты к 2027 году по сравнению с прогнозируемыми на текущий год показателями ($195–$205 млрд) — до более чем $300 млрд. Хотя конкретная сумма расходов на 2027 год не была названа, перспектива их значительного роста обеспокоила инвесторов. «Цифра в $300 млрд (капитальных затрат) может напугать рынок, особенно учитывая, что свободный денежный поток сейчас стал отрицательным», — отметил Джереми Салтсбург (Jeremy Saltsburg), старший инвестиционный директор в Check Capital. Также были зафиксированы убытки по инвестициям в ИИ стартапы ($8,66 млрд), несмотря на внушительную выручку от долевых вложений в ИИ-компании, такие как Anthropic PBC и Space Exploration Technologies ($99,03 млрд). 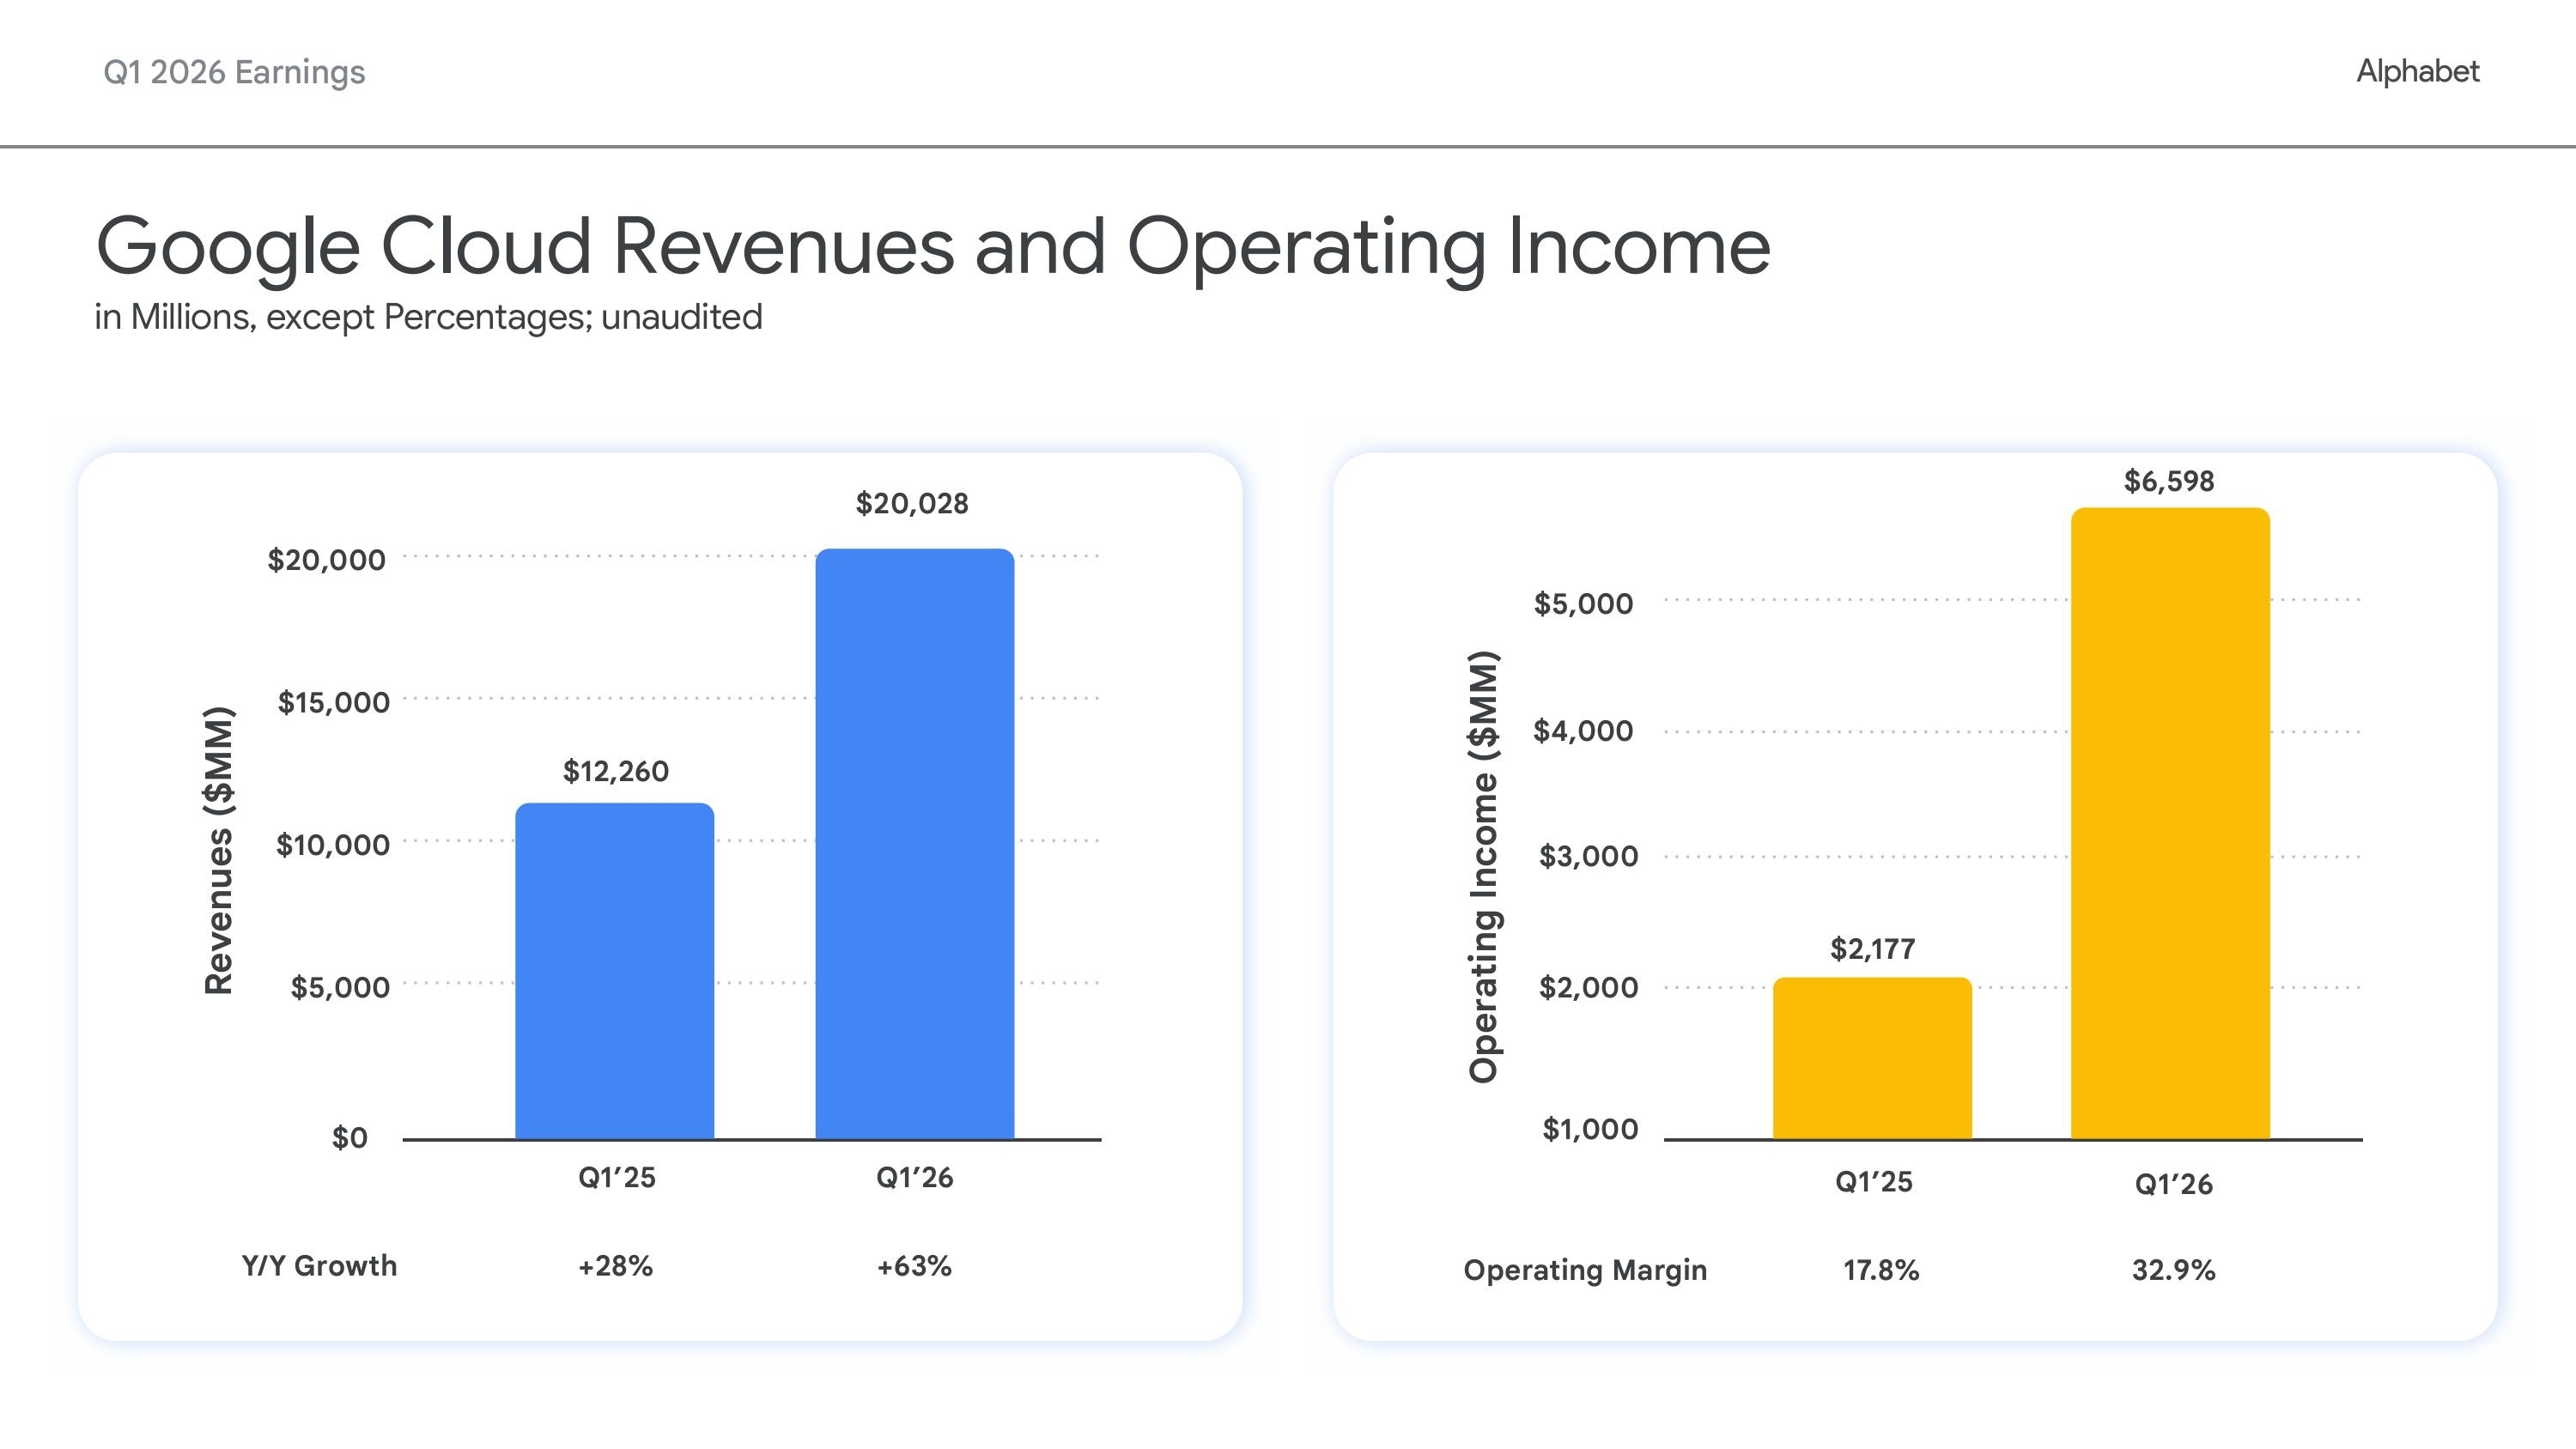 Вместе с тем подразделение Google Cloud увеличило выручку до $30,7 млрд (прогноз — $29,15 млрд), а его операционная прибыль составила $11,1 млрд (прогноз — $9,75 млрд). Операционная рентабельность этого сегмента достигла 36,2 %. «Выручка Google Cloud выросла на 103% благодаря огромному спросу на нашу инфраструктуру и решения в сфере искусственного интеллекта, — заявил гендиректор Сундар Пичаи (Sundar Pichai). — Мы также наблюдаем высокий спрос на наши системы TPU со стороны широкого круга клиентов». Аналитик Investing.com Томас Монтейро (Thomas Monteiro) предупредил, что это одновременно помогает многим конкурентам Alphabet в ИИ-индустрии: они используют облачную инфраструктуру компании для работы своих ИИ-ассистентов и агентов, конкурирующих с собственными решениями Alphabet. «Сейчас Alphabet зарабатывает больше на продаже ИИ-возможностей своим конкурентам, чем на использовании их самостоятельно, и этот разрыв будет и дальше расти в течение следующих нескольких кварталов, если компания радикально не изменит свои модели», — пояснил он. Анат Ашкенази сообщила, что портфель невыполненных обязательств (backlog) Google Cloud вырос до $561 млрд; Alphabet ожидает, что более 55 % этой суммы будет признано в качестве выручки в течение следующих 24 мес. 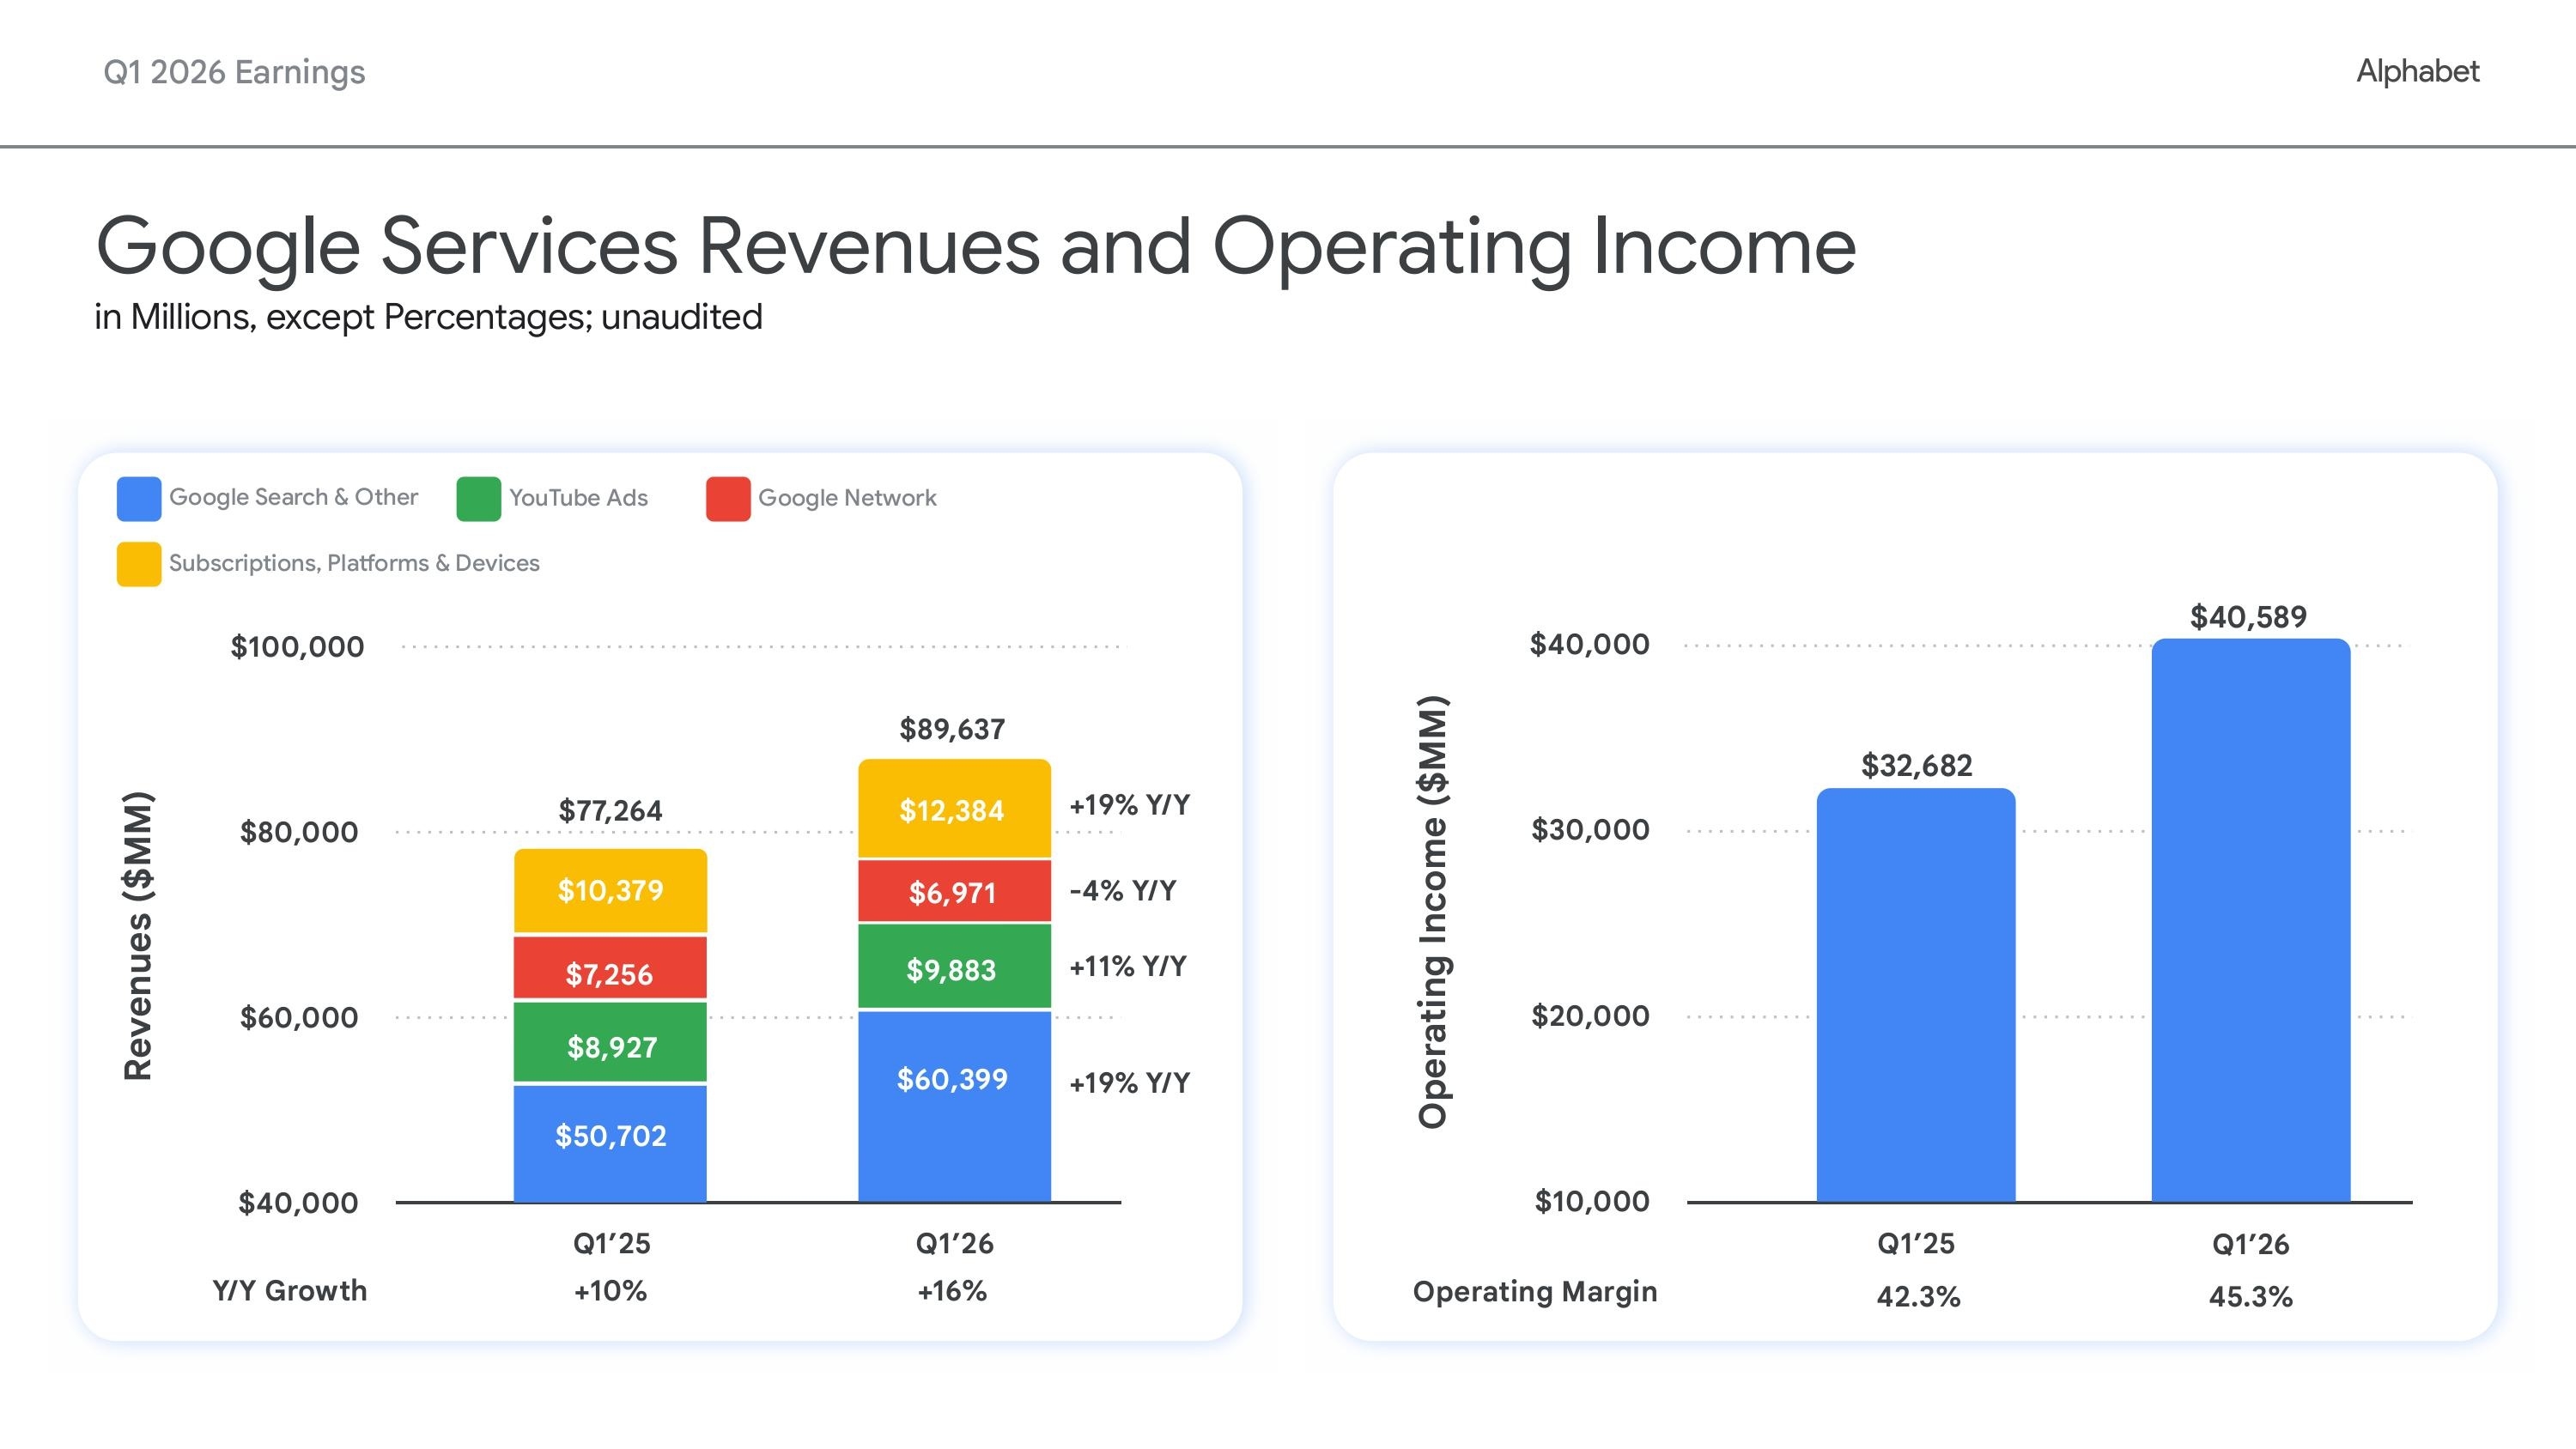 Как сообщается, выручка сегмента Google Services составила $96,3 млрд (прогноз — $98,42 млрд), а операционная прибыль — $39,2 млрд (прогноз — $40,8 млрд). Рекламная выручка Google составила $82,0 млрд против ожидаемых $83,6 млрд. Выручка от сети Google (Google Network) достигла $7,5 млрд, превысив прогноз в $7,2 млрд, в то время как выручка от подписок, платформ и устройств составила $14,3 млрд, что ниже прогнозируемых $14,85 млрд. Выручка от поисковых и прочих сервисов составила $63,4 млрд, что ниже ожидавшихся $64,99 млрд. Рекламная выручка YouTube равняется $11,2 млрд при прогнозе в $11,4 млрд.
30.10.2026 [22:53], Владимир Мироненко
Акции Intel обрушились более чем на 30 %, несмотря на отличные продажи серверных CPUIntel сообщила результаты III квартала 2026 финансового года, завершившегося 26 июня 2026 года. Несмотря на то, что они превысили прогнозы Уолл-стрит, а также то, что был зафиксирован самый высокий за последние 15 лет рост выручки в сегменте ЦОД, акции компании упали более чем на 30 % из-за слабого прогноза по выручке на IV квартал на фоне снижения продаж ПК. Выручка за квартал выросла на 21 % по сравнению с аналогичным периодом прошлого года — до $16,51 млрд, что чуть выше ожиданий рынка — $16,5 млрд (по данным LSEG). Скорректированная прибыль на акцию (Non-GAAP) значительно превысила прогноз аналитиков — $0,52 против $0,40. В целом чистая прибыль компании составила $3,3 млрд, что меньше на 18 % показателя годом ранее. 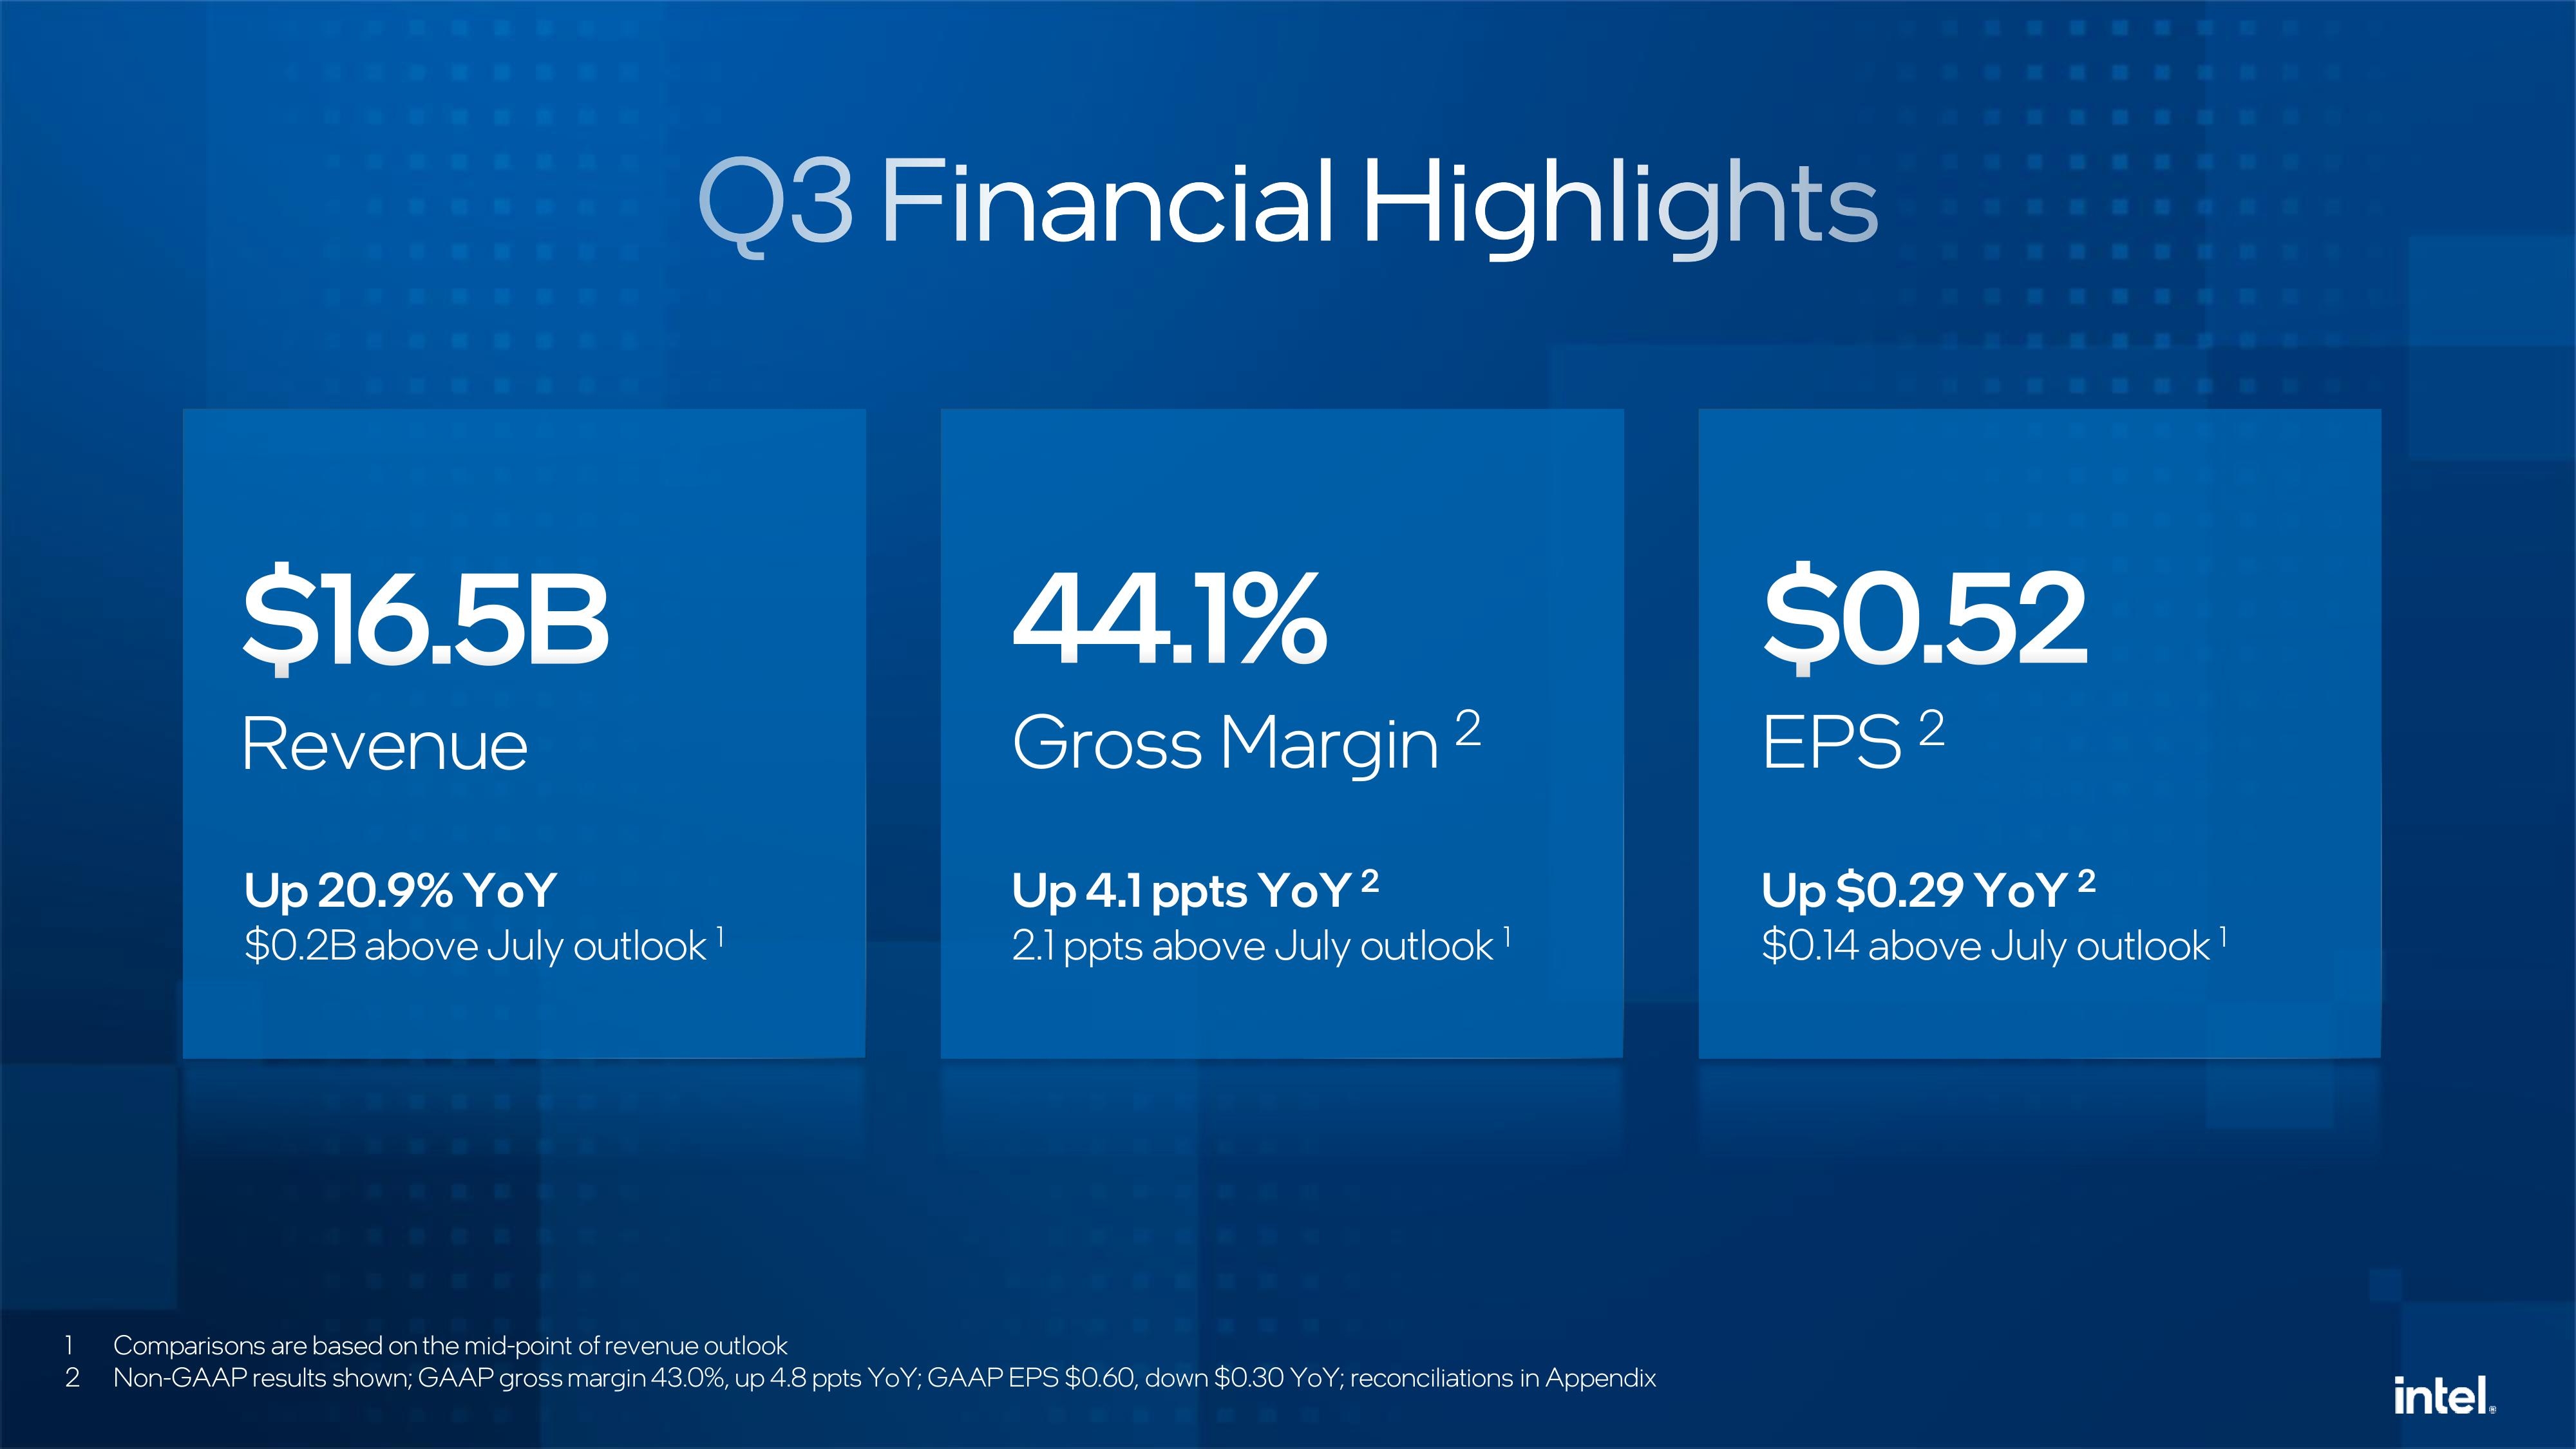
Источник изображений: Intel Выручка подразделения Datacenter and AI Group (DCAI) подскочила год к году на 78 % до $7,3 млрд. В свою очередь, выручка подразделения Client Computing and Physical AI Group (CCPG), ответственного за выпуск чипов для ПК, сократилась на 5 % до $8,1 млрд, что оказалось ниже целевого показателя в $8,8 млрд. В целом направление по выпуску продуктов (Intel Products) принесло компании $15,4 млрд выручки, показав рост год к году на 22 %, что всё же ниже прогноза в $15,5 млрд. 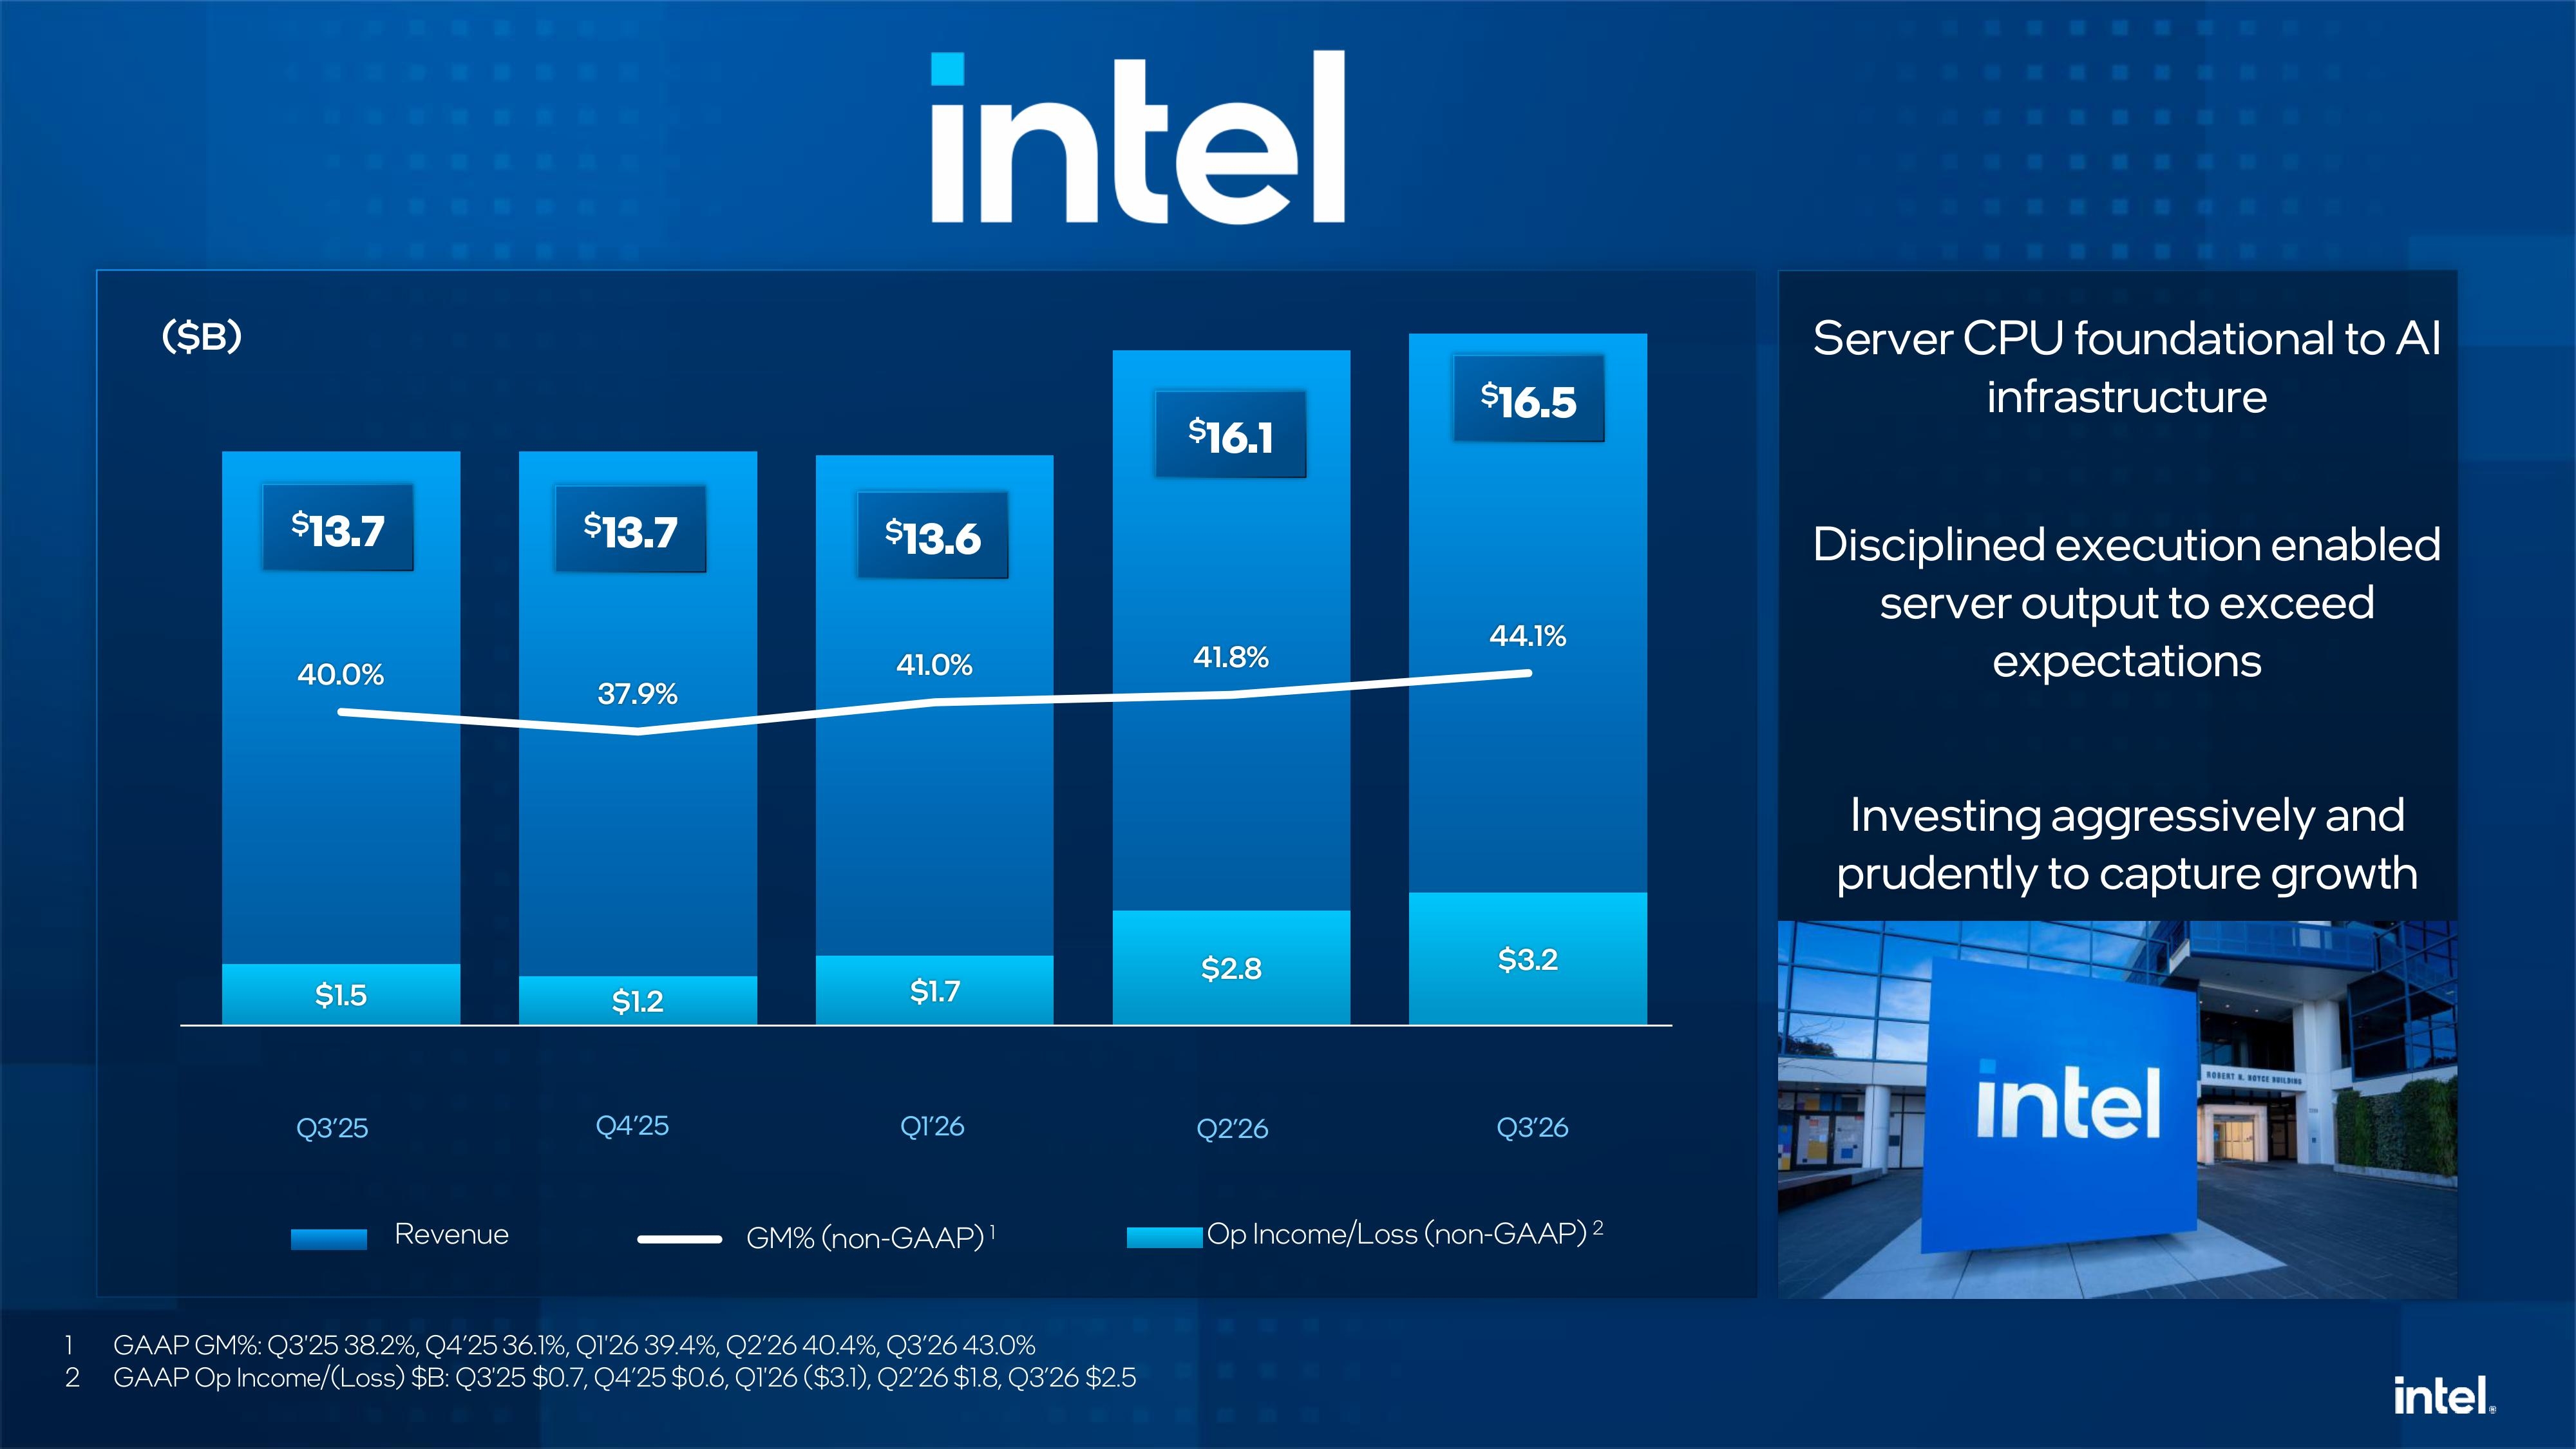
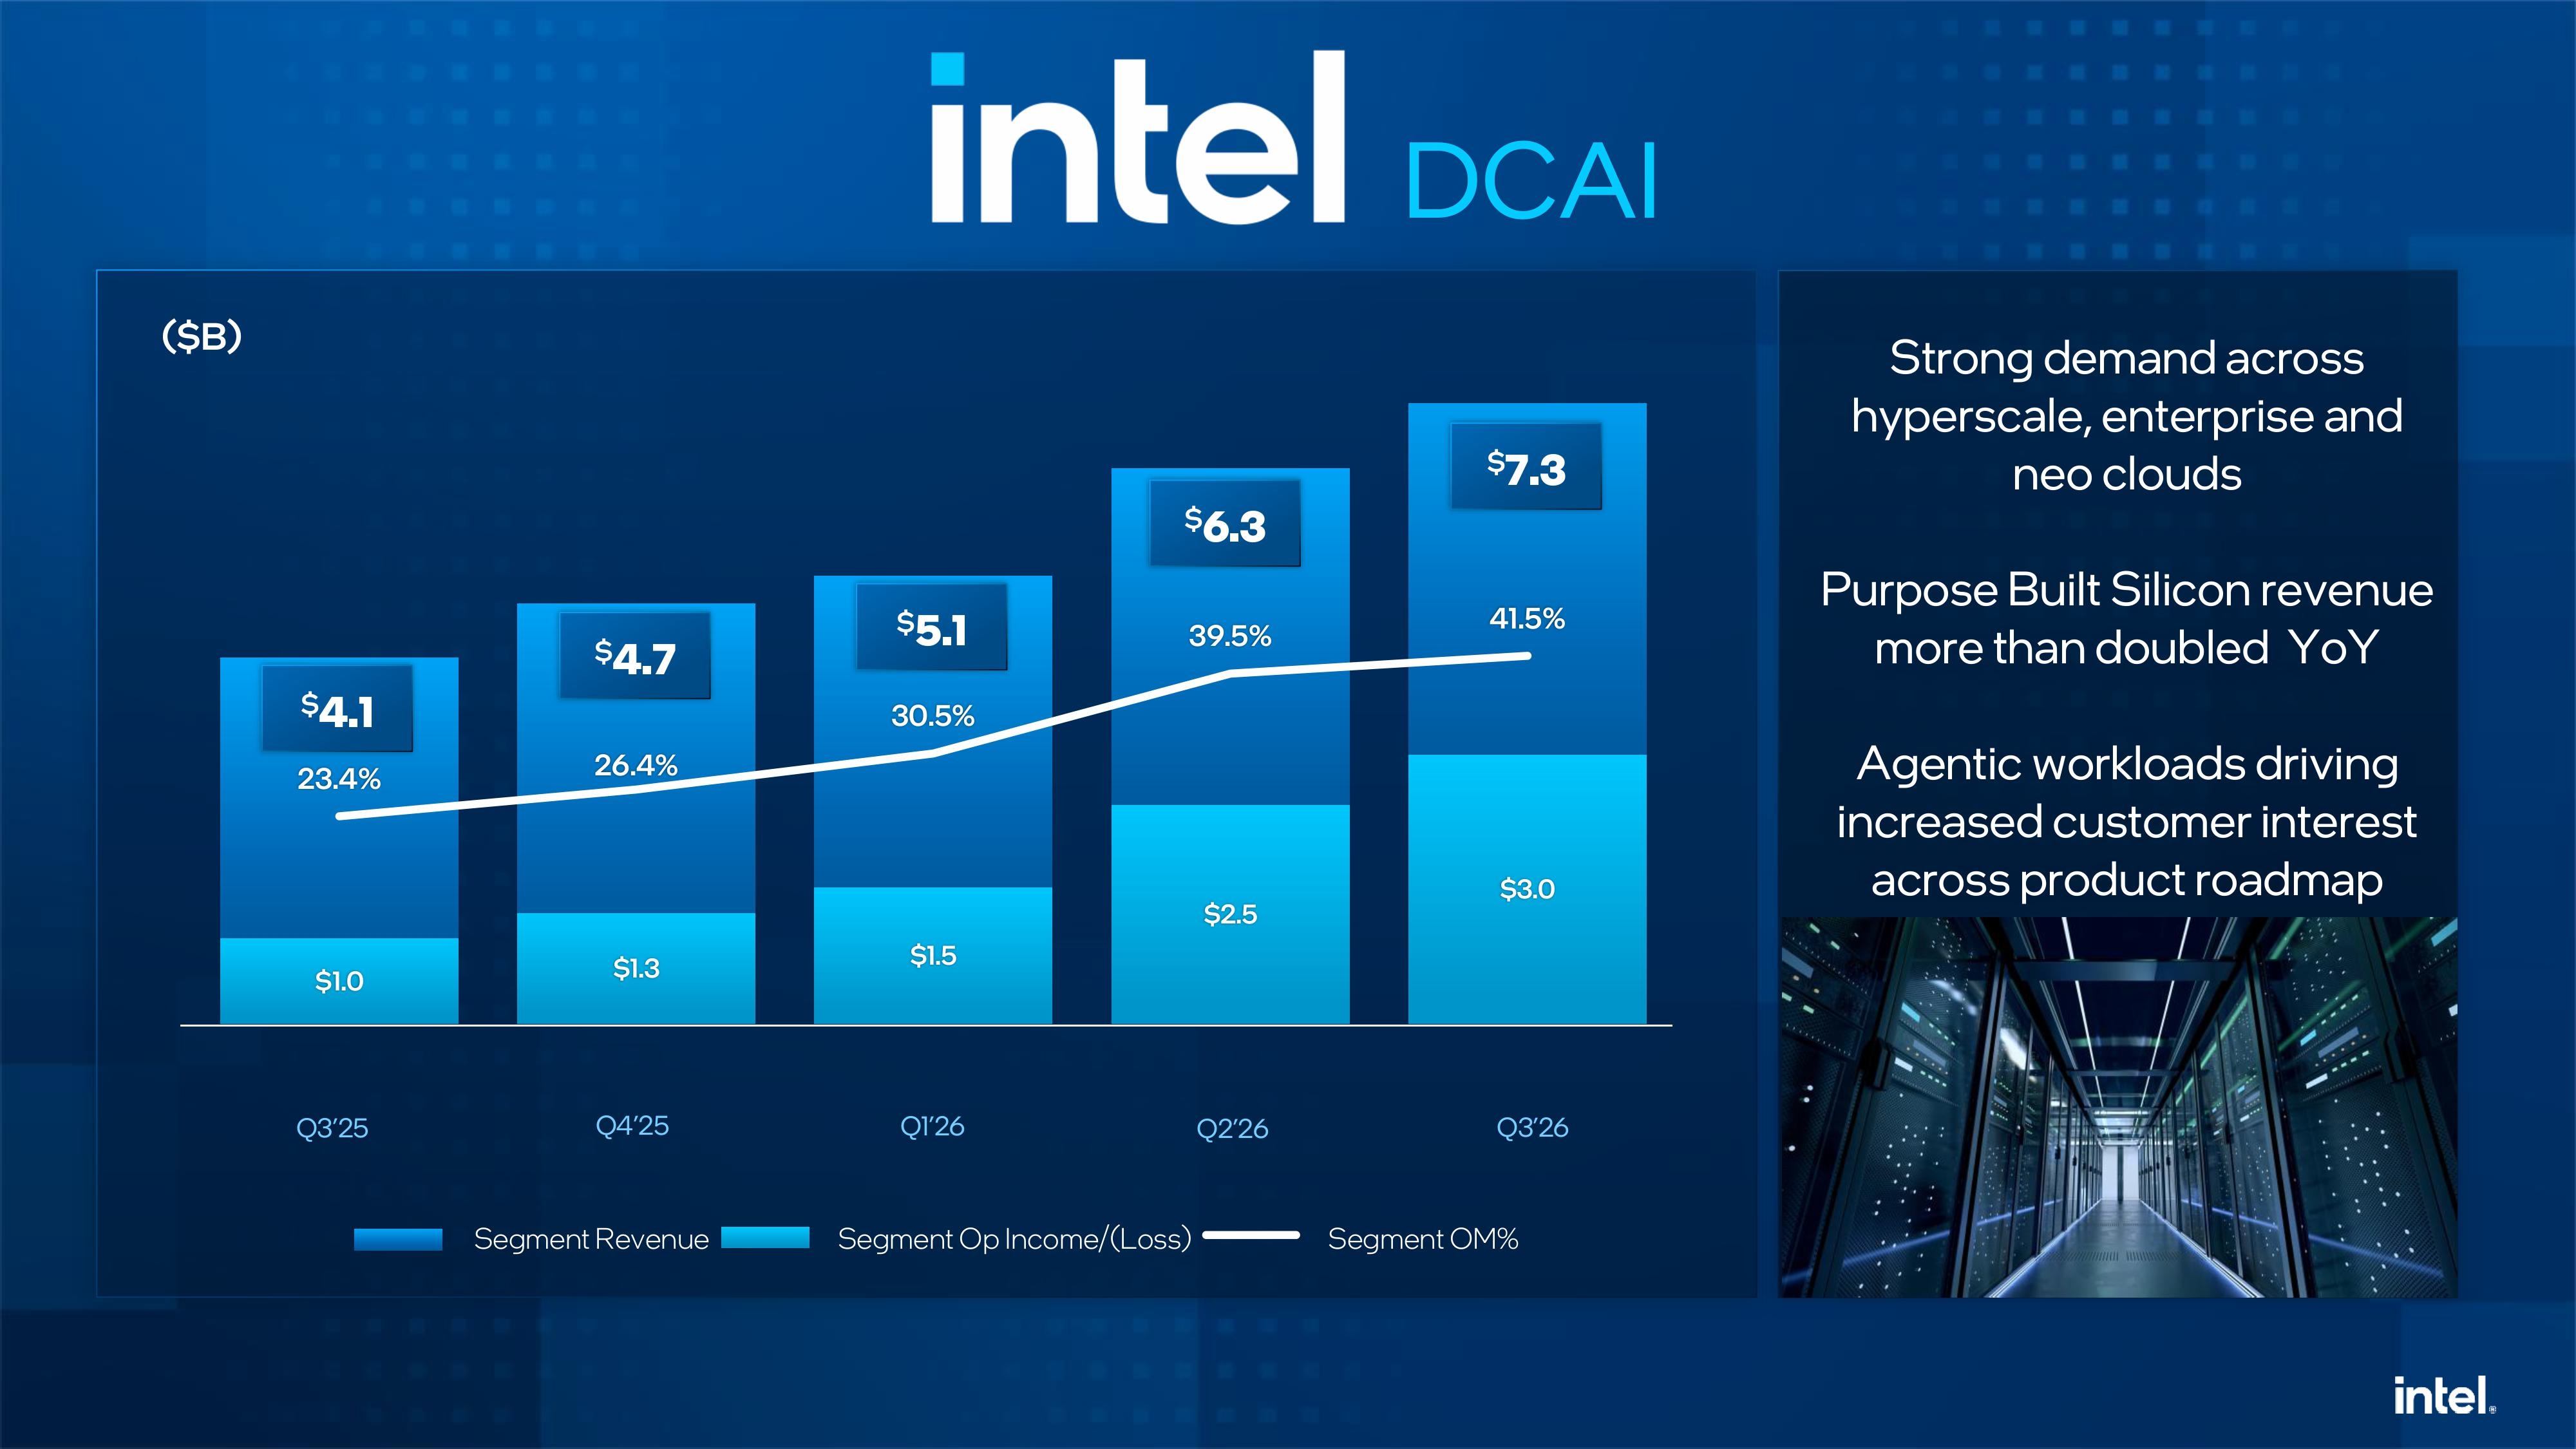 Подразделение Intel по контрактному производству полупроводников (Intel Foundry) в III квартале получило выручку в размере $6,7 млрд, что превысило прогноз Уолл-стрит в $6,1 млрд и на 58 % выше показателя аналогичного периода прошлого года. 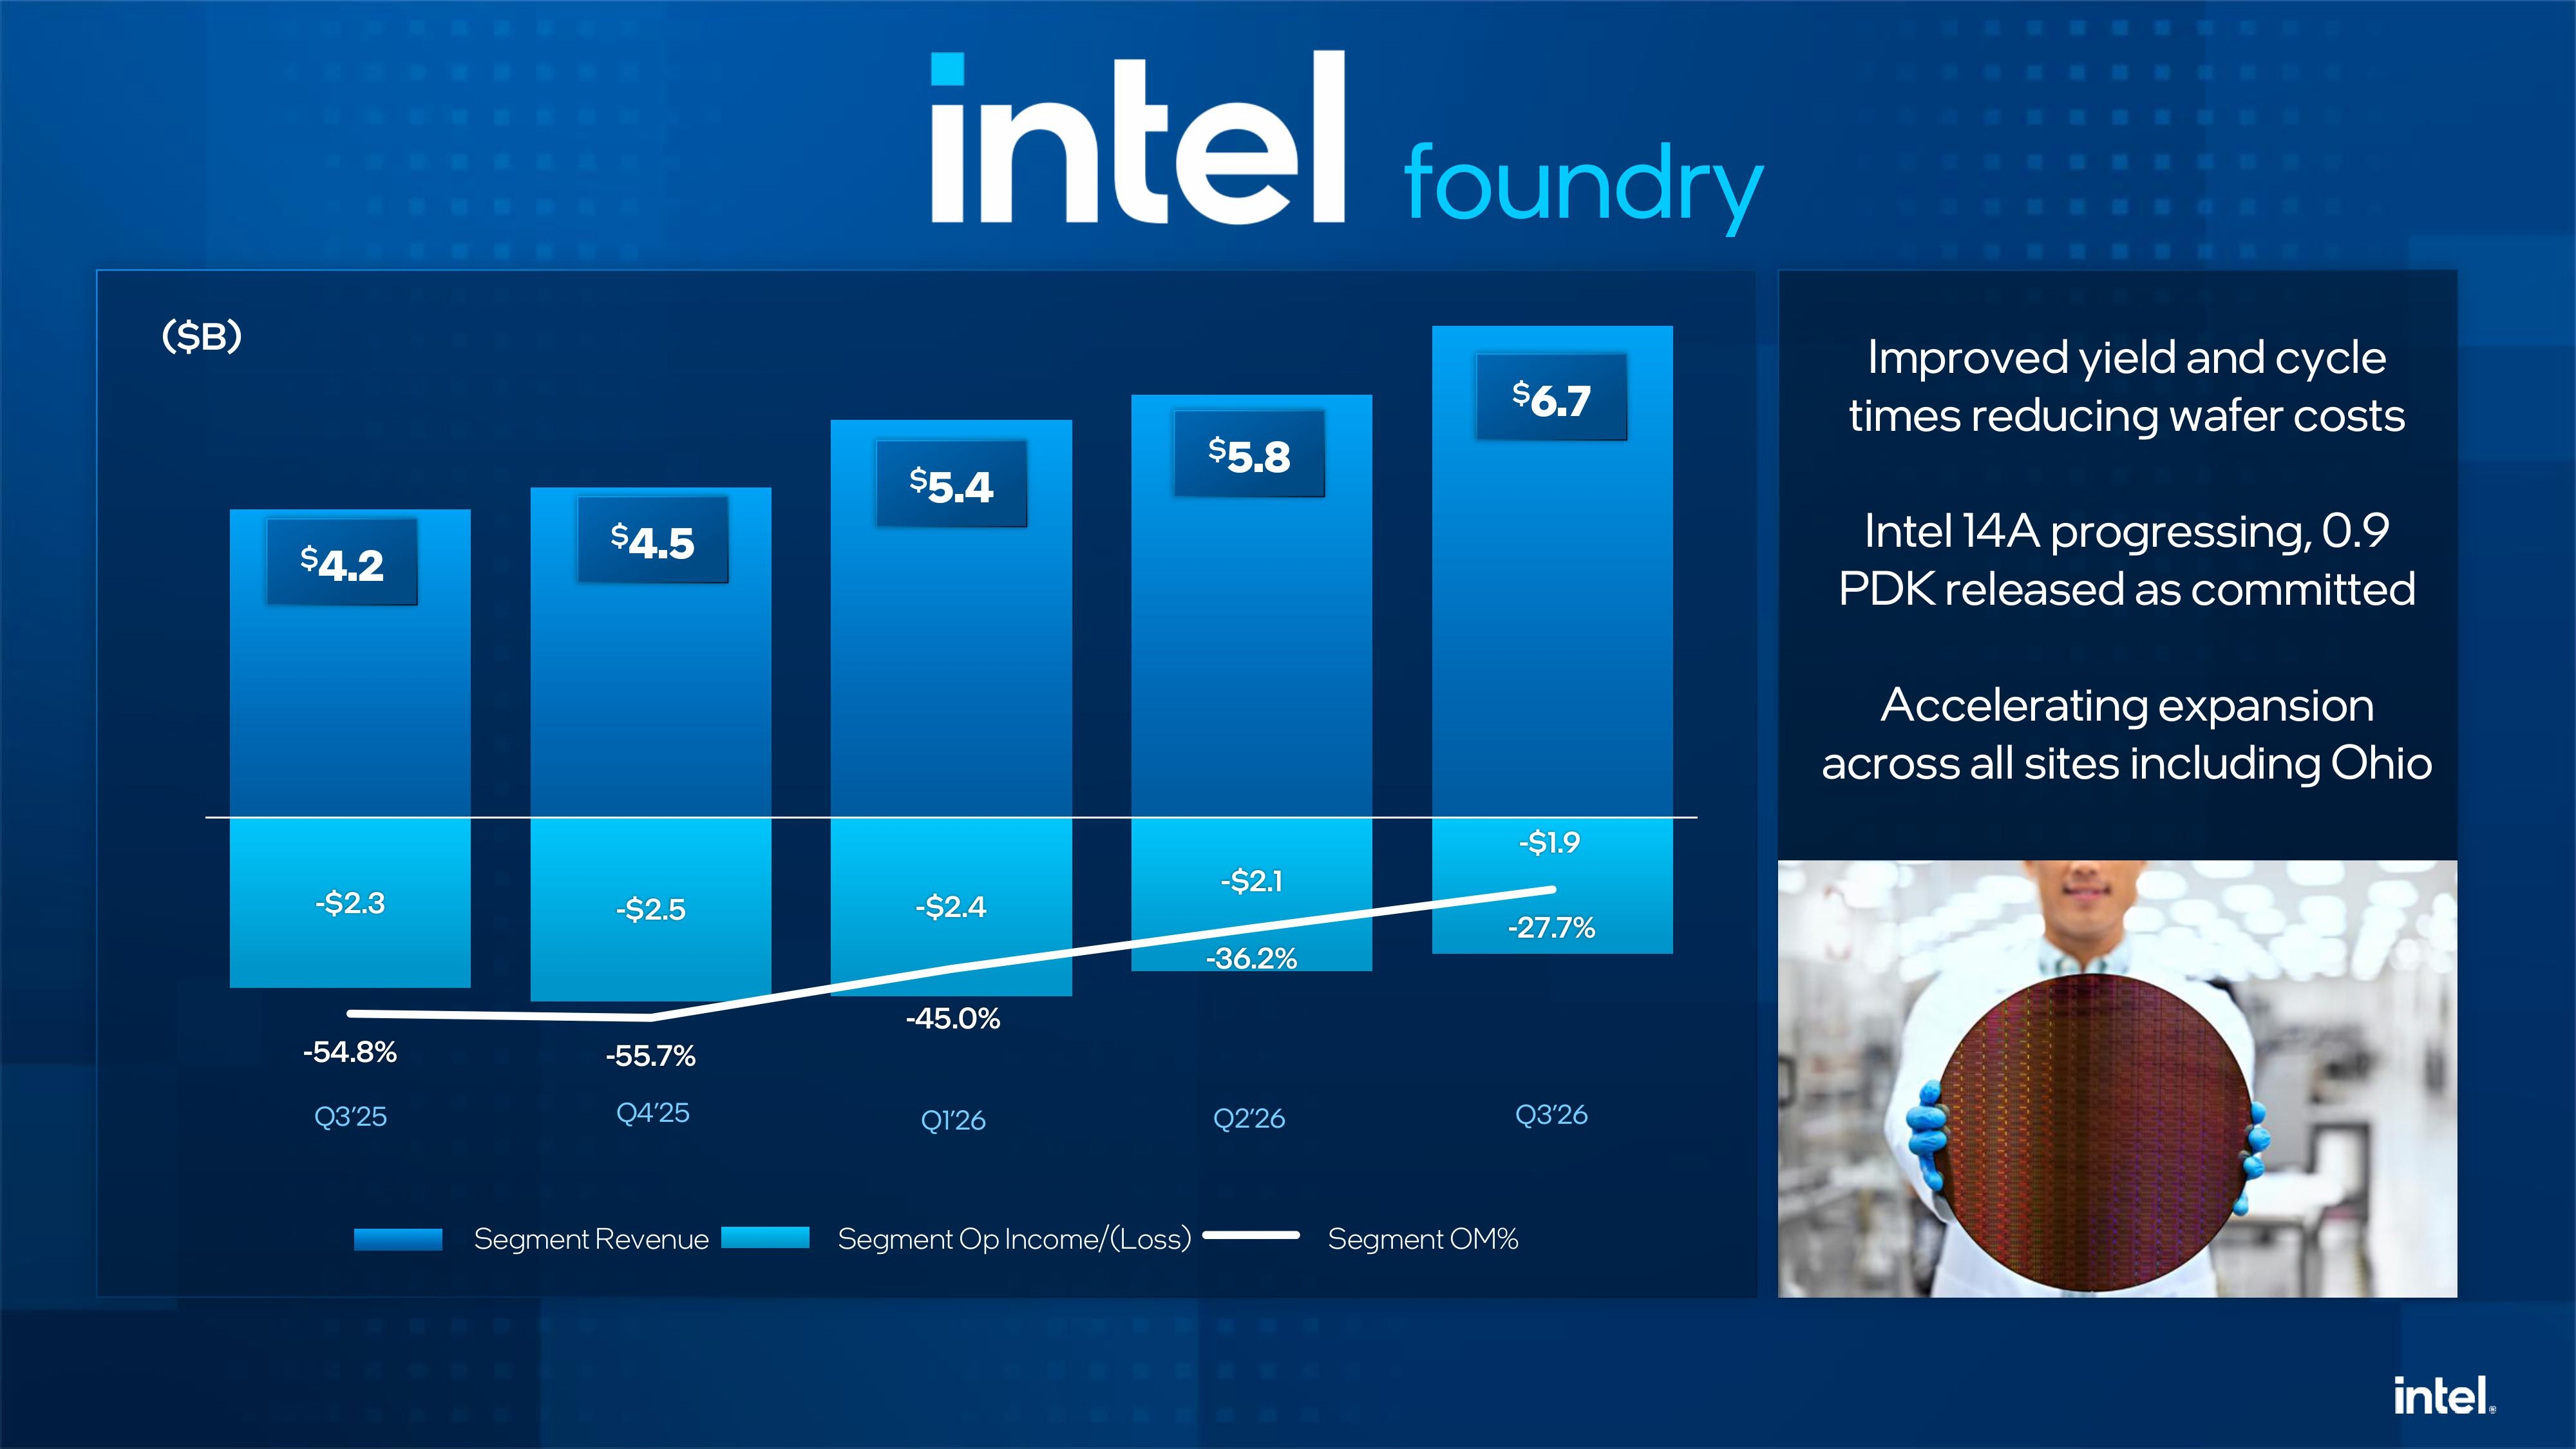 Сокращение продаж клиентского подразделения обусловлено спадом на рынке ПК. По данным Counterpoint Research, мировые поставки ПК во II квартале снизились на 4 %, отчасти из-за резкого роста стоимости памяти и других компонентов. 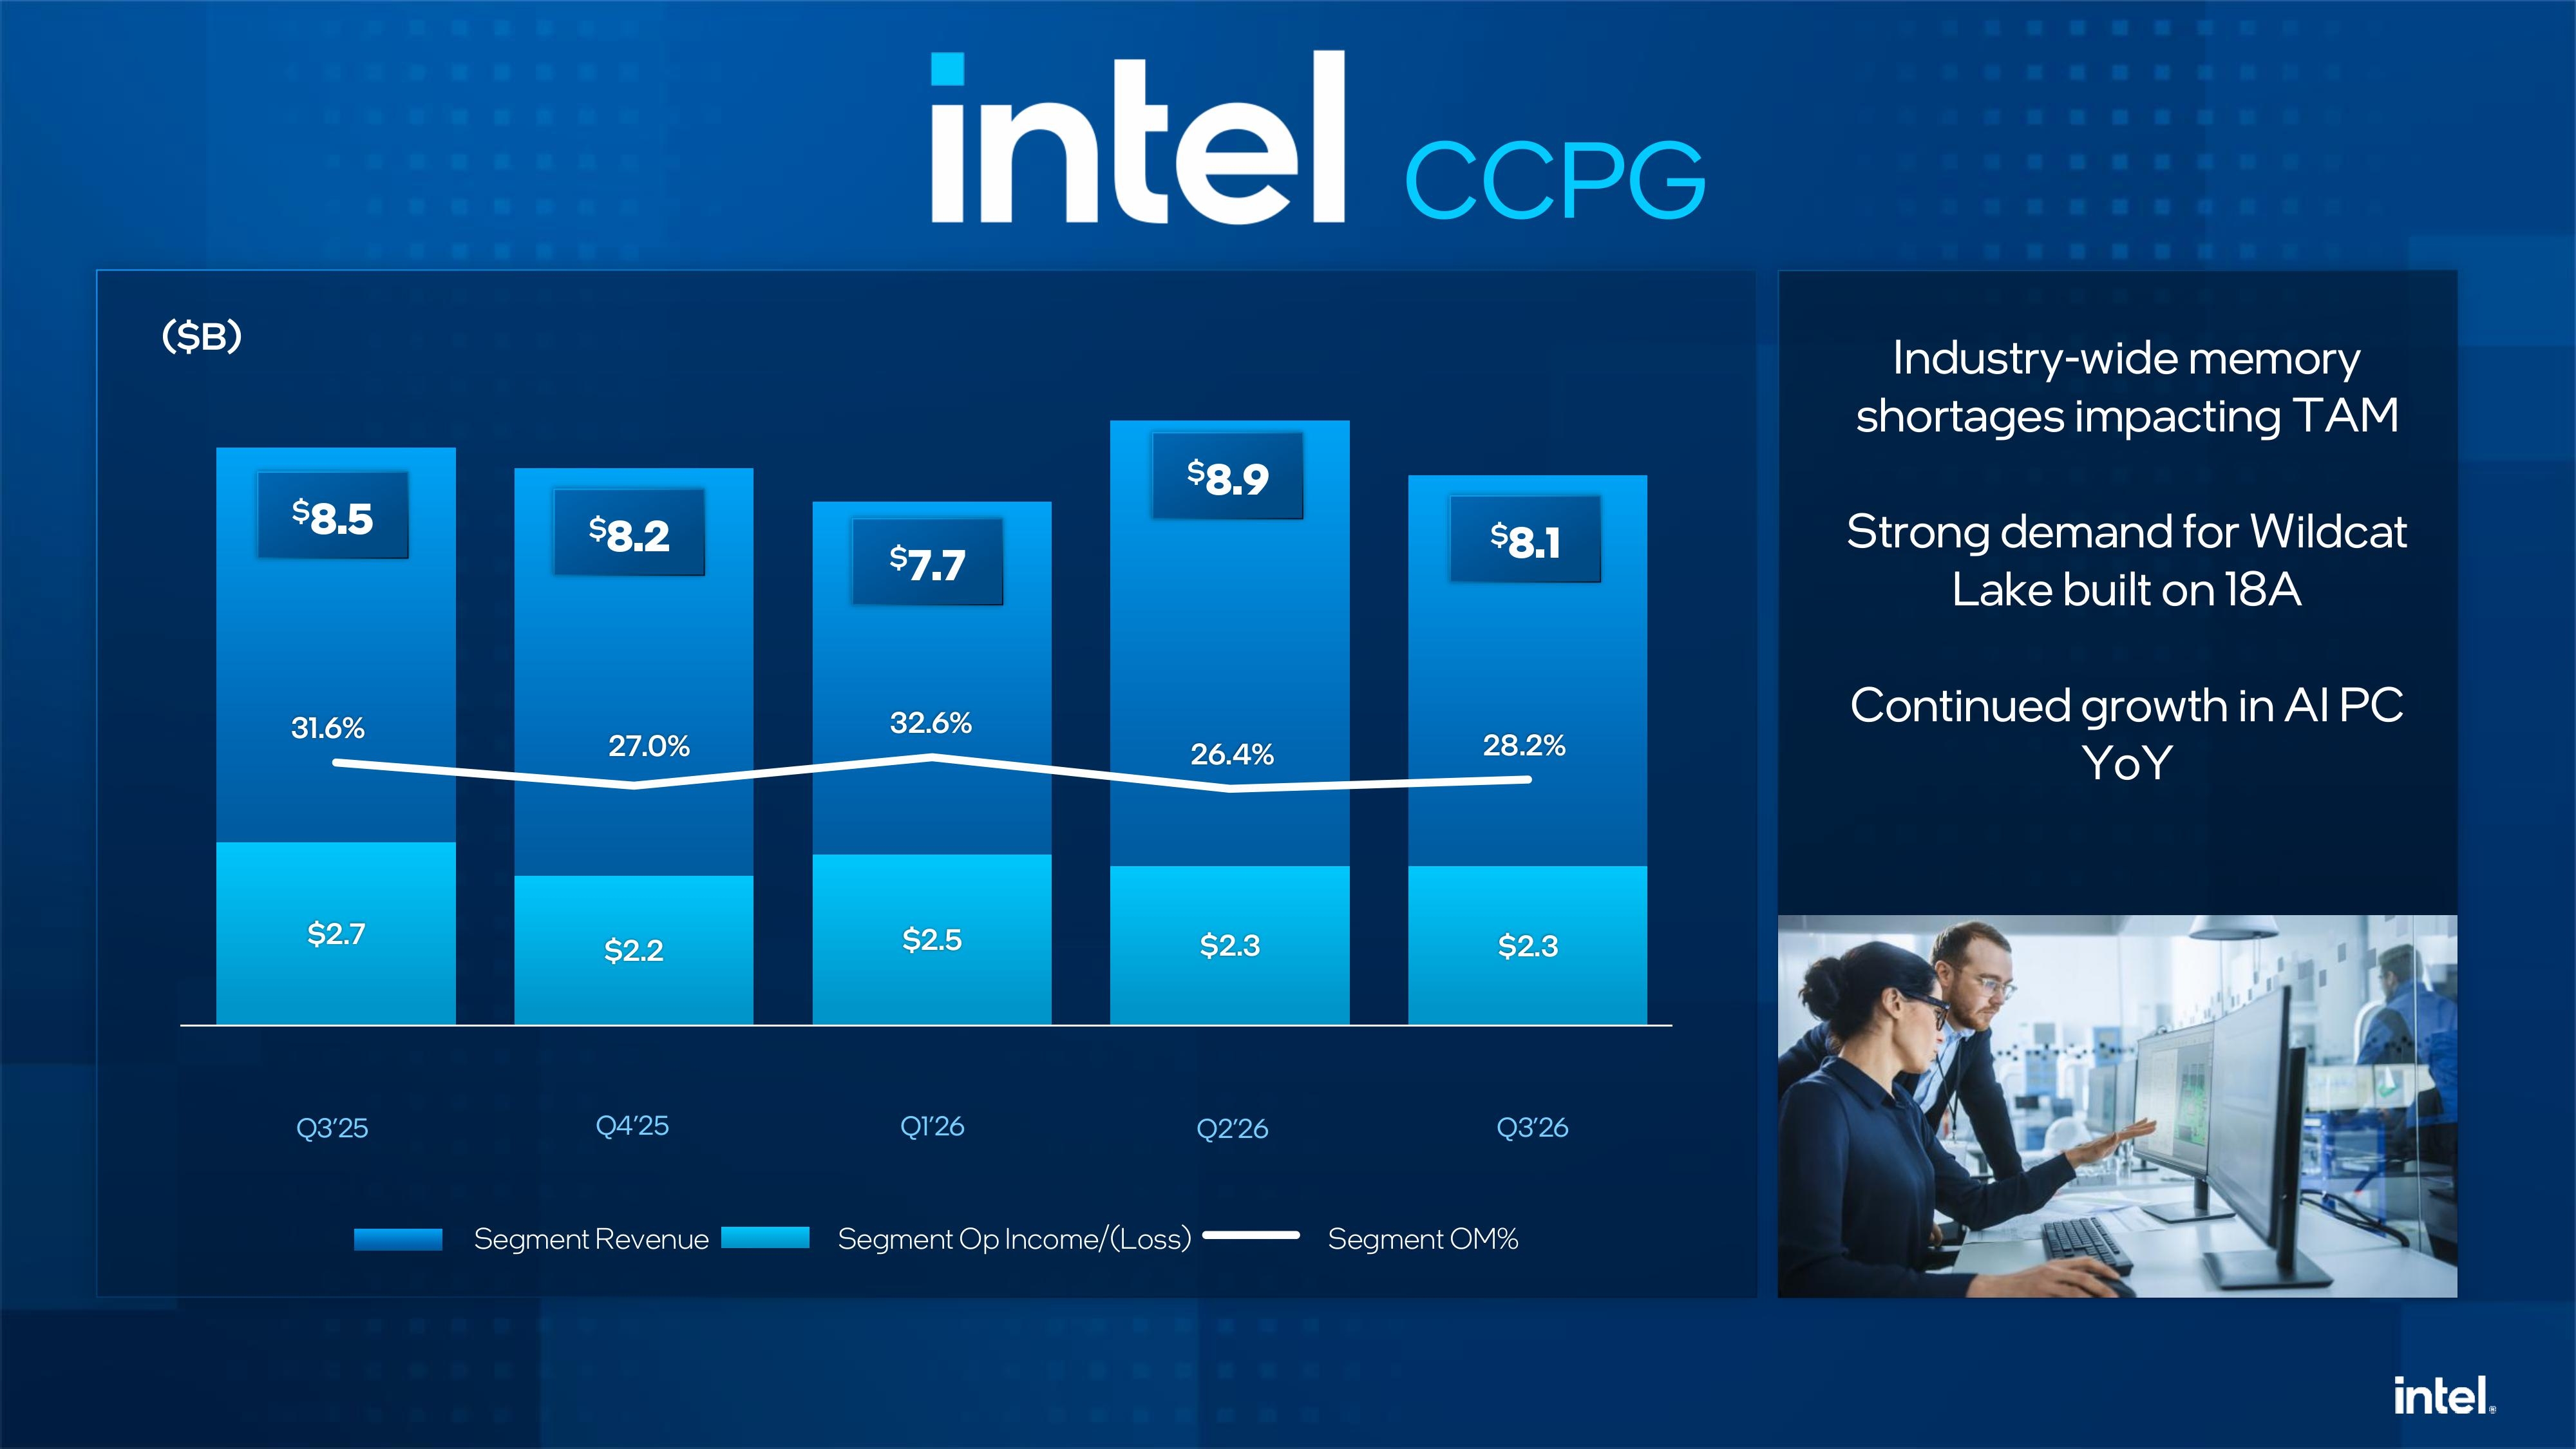 Финансовый директор Intel Дэвид Зинснер (David Zinsner) заявил, что, по оценкам компании, спад на рынке ПК продлится как минимум до I половины следующего года. В связи с этим Intel представила весьма сдержанный прогноз на будущее. Компания ожидает, что в IV квартале прибыль составит около 25 центов на акцию (в среднем значении прогнозного диапазона), а выручка — от $15 до $16 млрд. Аналитики, по данным LSEG, прогнозируют прибыль на уровне $0,43 на акцию при выручке в $17,1 млрд.
30.10.2026 [22:49], Руслан Авдеев
Culper Research: срок службы царь-чипов Cerebras оказался меньше, чем заявленоПо данным инвестиционно-аналитической компании Culper Research, крупные царь-чипы Cerebras WSE служат меньше, чем официально заявляет производитель, сообщает Datacenter Dynamics. В одном из постов в социальной сети X компания Culper сообщила об открытии короткой позиции по акциям Cerebras. Аналитики утверждают, что суперускорители компании выходят из строя приблизительно через два года эксплуатации. По их мнению, такой срок службы подрывает всю бизнес-модель производителя. Ключевым элементом заявлений и маркетинговых материалов Cerebras является утверждение о том, что компании удалось решить давние проблемы, связанные с проектированием ИИ-ускорителей на основе целых кремниевых пластин. По словам главы компании Эндрю Фельдмана (Andrew Feldman), который давал интервью изданию Medium ещё в 2018 году, компания решила проблему, существовавшую на протяжении 75 лет. Заявлялось, что она изобрела материал и создала из него соединитель, способный компенсировать тепловое расширение пластин. Тем не менее в докладе Culper сообщается, что «новый» материал фактически является продуктом сорокалетней давности, разработанным Paricon Technologies. Аналитики подчёркивают, что Cerebras вряд ли удалось решить проблему теплового расширения на аппаратном уровне. Также в Culper рассказали со ссылкой на сотрудника Cerebras, что «новый» материал компании поставляется сторонним производителем. 
Источник изображения: Cerebras По словам аналитиков, фактически Cerebras использует в своих чипах «кустарное» решение проблемы: чипы постоянно выполняют операции, не несущие полезной нагрузки, чтобы потреблять мощность, близкую к максимальной, даже во время простоя. В результате даже в состоянии покоя CS-2 потребляют 70 % пиковой мощности, а CS-3 — 80 %. В Culper считают, что эксплуатация в таком режиме приведёт к сокращению срока службы чипов. Исследователи подкрепили свои утверждения отзывами пользователей, сообщавших, что системы на основе решений Cerebras выходили из строя раньше, чем ожидалось. В предварительных документах для выхода на IPO Cerebras заявляла, что её чипы способны работать 3–5 лет, но Culper утверждает, что такие решения служат всего 1,4–2,3 года. Culper напомнила, что почти все основатели Cerebras, как и многие ключевые сотрудники компании, ранее работали в SeaMicro — последней компании Фельдмана. AMD купила этот бизнес в 2021 году, но менее чем через три года Фельдман покинул компанию, а AMD списала активы на $76 млн и закрыла это направление. Вскоре после публикации доклада акции Cerebras упали на 5,66 %, а за неделю котировки снизились более чем на 14 %. Примечательно, что утверждения Culper Research вряд ли можно назвать беспристрастными. Компания зарабатывает на игре на понижение на фондовом рынке, поэтому её заявления нельзя считать установленными фактами.
30.10.2026 [19:06], Руслан Авдеев
Alibaba Cloud ввела в эксплуатацию облачный регион в Амстердаме и планирует дальнейшую экспансию в ЕвропеAlibaba Cloud запустила в Нидерландах новый облачный регион, а также представила решение для развёртывания облачной инфраструктуры на собственных площадках заказчиков, сообщает Datacenter Dynamics. Облачное подразделение китайской Alibaba Group объявило об открытии облачного региона в Амстердаме — это первое публичное облако компании в Нидерландах. Регион включает два дата-центра, уже введённых в эксплуатацию. По словам представителя компании, открытие нового региона — прямой ответ на высокий спрос со стороны компаний в одной из самых динамично развивающихся экономик Европы. Размещение ЦОД в регионе позволяет хранить и обрабатывать данные на территории страны, быстрее внедрять инновации, безопасно масштабировать бизнес и эффективнее работать в эпоху ИИ. По данным Alibaba, новый регион повысит отказоустойчивость сервисов, позволит сократить задержки и оптимизировать процессы восстановления после сбоев. Также он позволит удовлетворить потребности клиентов, которым необходимо хранить данные локально в Нидерландах или на территории Евросоюза. 
Источник изображения: Azhar J/unsplash.com После открытия объектов в Нидерландах инфраструктура Alibaba Cloud включает 109 зон доступности в 32 облачных регионах. В Европе компания управляет регионами в Германии (Франкфурте), Великобритании (Лондоне) и Франции (Париже). Дополнительно компания намерена открыть свои облачные регионы в Финляндии и расширить присутствие в Германии и Франции. За пределами ЕС запланировано открытие региона в Турции. Также Alibaba представила новое поколение решений для создания гибридной облачной инфраструктуры Apsara Stack. Оно позволяет развёртывать на площадках заказчиков более 80 облачных и ИИ-продуктов. Первую версию Apsara Stack представили за пределами Китая ещё в 2018 году. По словам генерального директора Alibaba Cloud Эдди Ву (Eddie Wu), к 2033 году компания намерена увеличить совокупную вычислительную мощность своих ЦОД в 10 раз по сравнению с 2022 годом.
30.10.2026 [18:07], Павел Котов
Microsoft увеличила срок службы ЦОД до 25 летВ ходе телефонной конференции, посвящённой финансовым результатам за I квартал 2027 финансового года, Microsoft объявила об увеличении ожидаемого срока полезного использования своих офисных зданий и ЦОД с 15 до 25 лет, пишет Data Centre Dynamics. Решение основано на «истории эксплуатации и прогнозируемом использовании данных активов», отметила финдиректор Эми Худ (Amy Hood). В распоряжении Microsoft на данный момент находятся ЦОД общей мощностью, по оценкам, около 12 ГВт. Компания продолжает «извлекать больше пользы из имеющейся инфраструктуры за счёт оптимизации проектирования ЦОД, аппаратных систем, ПО и моделей», заявил гендиректор компании Сатья Наделла (Satya Nadella). 
Источник изображения: BoliviaInteligente / unsplash.com «Например, мы увеличили пропускную способность связанных с Copilot рабочих нагрузок более чем на 50 % квартал к кварталу. Мы продолжаем расширять наши мощности, развёртывая новейшие решения NVIDIA и AMD, а также собственные системы Maia», — добавил глава компании. Типичный срок эксплуатации ЦОД составляет 10–15 лет, средний показатель — 11,3 года, гласит опубликованное в 2024 году исследование Uptime Institute. Увеличение срока полезного использования ЦОД — удобный бухгалтерский шаг для Microsoft, позволяющий распределить затраты на многомиллиардные объекты на более длительный период. За минувший квартал выручка облачной платформы Microsoft Azure составила $33,2 млрд, что соответствует росту на 48 % в годовом исчислении; на долю облачного подразделения пришлись 36 % выручки компании за квартал. «В связи с ускорением роста спроса мы в текущем квартале ввели в эксплуатацию 24 новых ЦОД на пяти континентах. Мы наращиваем мощности быстрее: время от поставки оборудования до его запуска в работу для новых систем, включая GPU, в наших крупнейших регионах сократилось примерно на 20 % по сравнению с предыдущим кварталом», — сообщил гендиректор Microsoft. Капзатраты Microsoft за отчётный квартал составили $45,2 млрд, что оказалось ниже прогнозируемых $50,7 млрд. Это произошло из-за того, пояснили в компании, что некоторые партнёры, предоставляющие инфраструктуру для облачных ИИ-сервисов, не смогли своевременно обеспечить необходимые мощности ЦОД. В результате Microsoft скорректировала прогноз капзатрат на 2027 финансовый год со $175 млрд до $170 млрд. У компании заключены соглашения с неооблачными провайдерами, в том числе CoreWeave, Nscale, Lambda, Iren и Nebius.
30.10.2026 [18:02], Сергей Карасёв
«Е-Флопс» представила российский модульный сервер М2 на базе ArmРоссийская компания «Е-Флопс» анонсировала модульную серверную платформу М2 с архитектурой Arm, предназначенную для облачных и контейнерных нагрузок, ИИ-задач, обработки больших данных, виртуализации и пр. Решение выполнено в форм-факторе 6U, при этом предусмотрены варианты для традиционных 19" стоек и стоек стандарта OCP. Платформа М2 построена по принципу гибридной вычислительной архитектуры, позволяющей собирать различные конфигурации с использованием CPU, GPU и NPU. В частности, в шасси могут быть установлены до 10 вычислительных модулей одинарной толщины или до пяти модулей двойной толщины. Максимальная конфигурация предусматривает наличие 20 чипов Arm64, насчитывающих до 128 ядер с тактовой частотой до 3,3 ГГц. Суммарно это даёт 2560 ядер CPU на 6U-сервер и более 20 тыс. ядер на стойку. Поддерживается до 15 Тбайт оперативной памяти DDR4-3200 RDIMM/LRDIMM в расчёте на сервер. 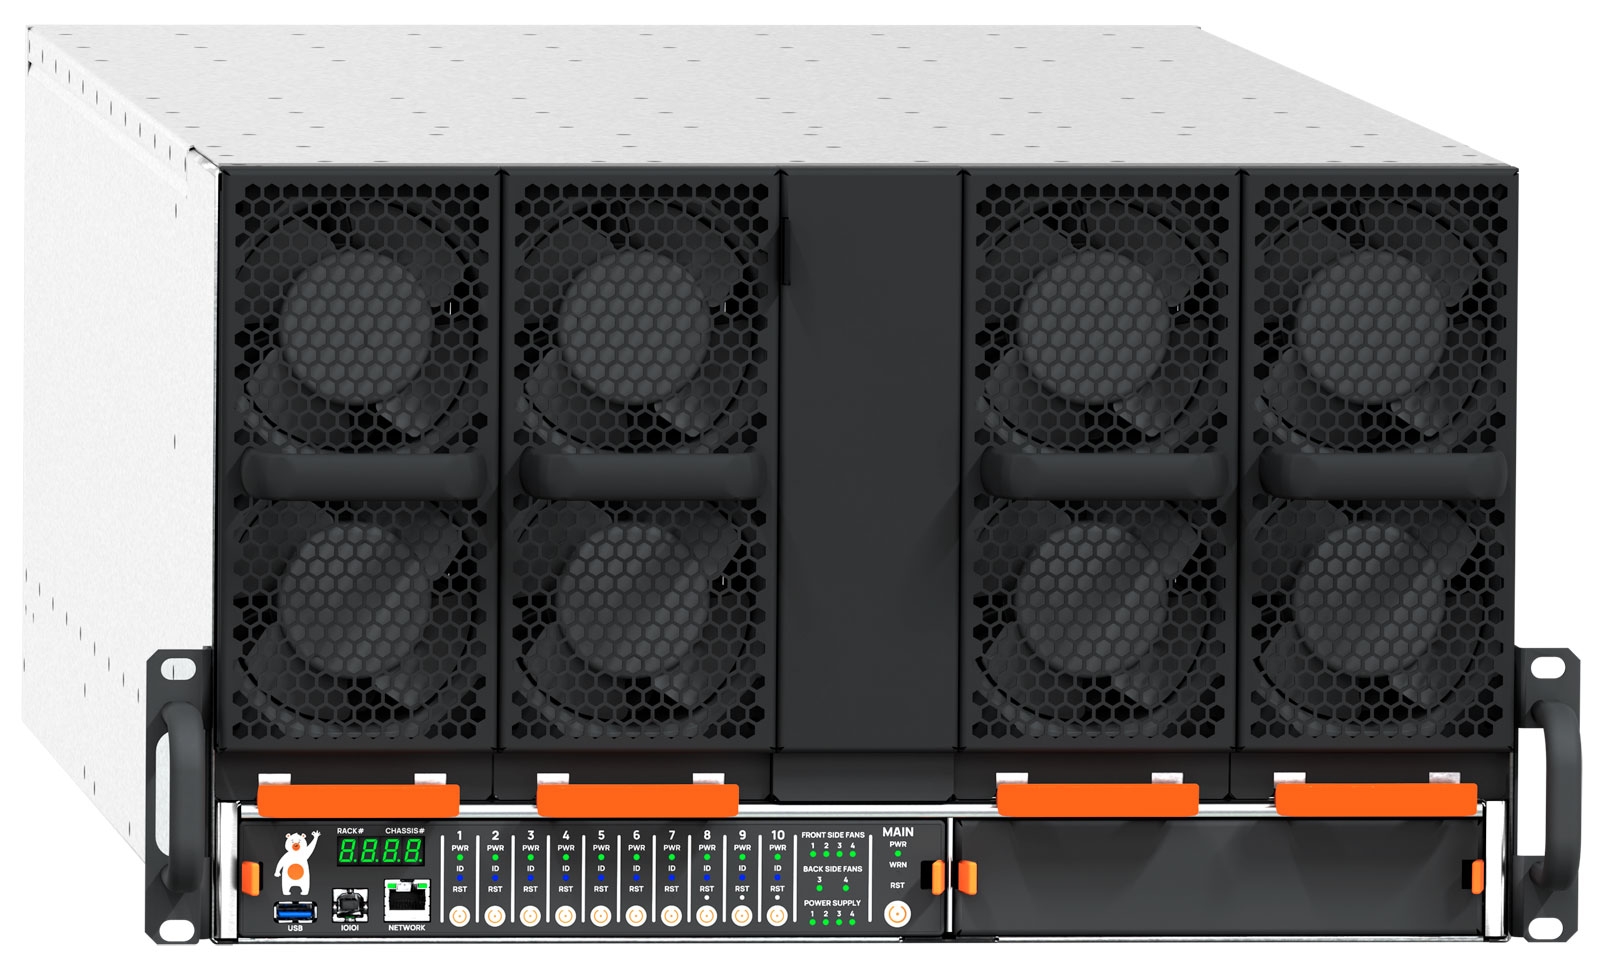
Источник изображений: «Е-Флопс» В общей сложности, как отмечается, доступны 11 конфигураций вычислительных модулей под различные задачи. Сервер может нести на борту до десяти GPU-ускорителей двойной толщины, а также до 80 накопителей M.2 22110 (NVMe) или до 20 SSD стандарта U.2 (NVMe). Слоты расширения могут быть выполнены по следующей схеме: до 10 × PCIe 4.0 x16 OCP 3.0, до 10 × PCIe 4.0 x16 FLFH, до 10 × PCIe 4.0 x16 HLHH, до 20 × PCIe 4.0 x8 HLHH и до 10 × PCIe 4.0 x4 HLHH. Стандартная 6U-версия комплектуется четырьмя блоками питания мощностью до 3200 Вт, а модификация 6OU — четырьмя преобразователями питания 48 В / 12 В. 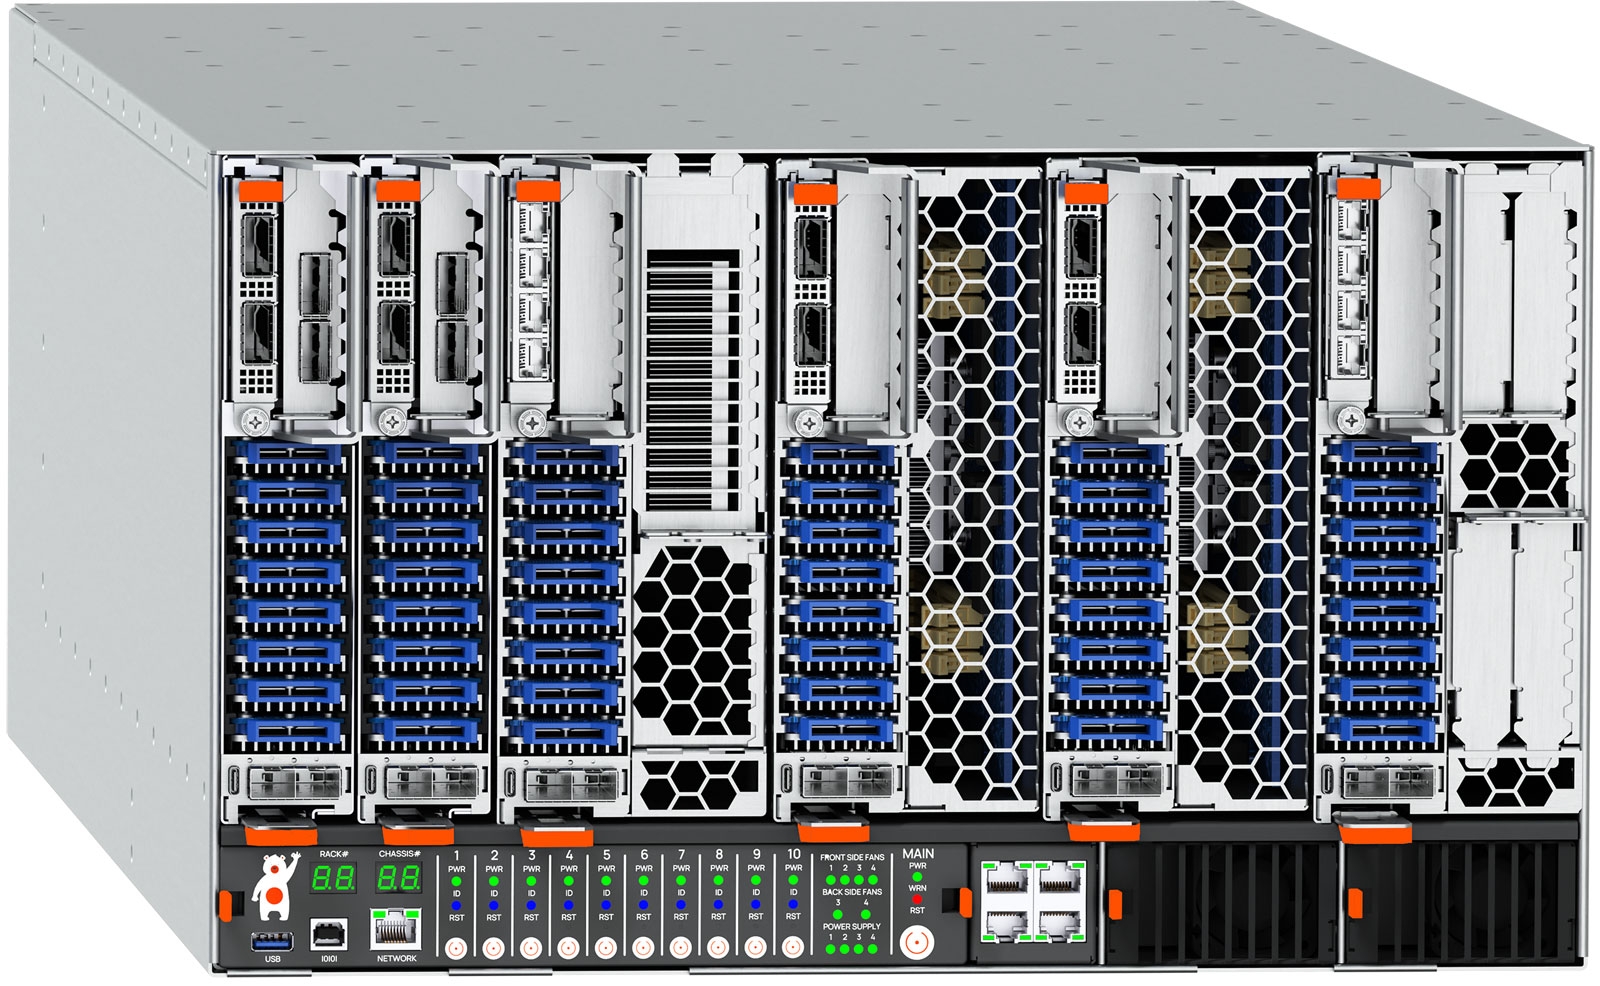 В шасси М2, как отмечает разработчик, усовершенствована система охлаждения: улучшена работа флапперов (жалюзей) модулей охлаждения, а также доработана электронная и программная части управления вентиляторами. Машина подходит для использования в инфраструктурах дата-центров с фрикулингом. Сервер может эксплуатироваться при температурах до +45 °C. Дополнительно усилена жёсткость конструкции в отдельных узлах, облегчено извлечение служебного модуля, добавлены элементы безотвёрточной сборки-разборки корпусов для упрощения обслуживания и сокращения времени инженерных работ.
30.10.2026 [17:22], Павел Котов
Altera представила семейство FPGA Agilex 2XAltera анонсировала линейку FPGA Agilex 2X, флагманом которой выступила модель Agilex 27, сообщает Converge Digest. Она оснащена трансиверами со скоростью до 256 Гбит/с, аппаратными интерфейсами Ethernet на 800 Гбит/с и 1,6 Тбит/с и сетевой архитектурой HyperFlow. Поставка инженерных образцов стартует во второй половине 2027 года. Agilex 2X предназначены для ИИ-инфраструктуры, сетей Ethernet терабитного класса, систем связи 6G, аэрокосмической отрасли и периферийных ИИ-вычислений. Старшей в серии выступает модель Agilex 27 — её отличают трансиверы со скоростью до 256 Гбит/с, аппаратные интерфейсы Ethernet 800 Гбит/с и 1,6 Тбит/с, а также распределённая внутрикристальная сеть передачи данных, обеспечивающая передачу данных между логическими блоками со скоростью несколько терабит в секунду. 
Источник изображения: altera.com В архитектуре Agilex 27 сочетаются программируемая матрица HyperFlex третьего поколения и новая сеть передачи данных HyperFlow. HyperFlex предусматривает распределение регистров по всей коммутационной структуре чипа, что помогает распределять задержки между этапами обработки данных и производить их конвейерную обработку. HyperFlow отвечает за передачу данных внутри чипа по выделенной внутренней сети, не расходуя ресурсов стандартной программируемой логики. По сравнению с моделями предыдущего поколения Agilex 7 производительность на ватт у новых устройств выросла в 1,8 раза. Устройства поддерживают интерфейсы PCIe 6.0 и 7.0, память стандартов DDR5, LPDDR5X и LPDDR6, а также стандарт UCIe для чиплетной интеграции. Функции защиты включают безопасную загрузку, подтверждение подлинности устройства, поддержку постквантового шифрования, шифрование Ethernet-трафика MACsec, защиту целостности и шифрование данных при передаче данных по шине PCIe, а также шифрование оперативной памяти на лету. Модель Agilex 27 предназначена для инфраструктур с высокой пропускной способностью; Agilex 25 — для встраиваемых вычислений и высокоскоростных сенсорных систем; Agilex 23 — для промышленной автоматизации и робототехники; Agilex 22 — для систем управления с большим числом портов ввода-вывода. Все четыре линейки используют единую среду разработки Quartus Prime и ИИ-помощника по проектированию QuartusIQ. Программные средства для Agilex 27 станут доступны в рамках программы раннего доступа в ноябре. Инженерные образцы Agilex 27 появятся во второй половине 2027 года. Ранее Altera продлила жизненный цикл некоторых FPGA-решений до 2045 года. В минувшем году компания представила малые FPGA семейства Agilex 3 и запустила массовое производство моделей семейства Agilex 5. |
|

