Материалы по тегу: финансы
|
01.08.2026 [13:33], Владимир Мироненко
Amazon повысит капзатраты в связи с ростом цен на память и высоким спросом на ИИ-сервисыAmazon опубликовала финансовые результаты за II квартал 2026 года, продемонстрировав заметное увеличение прибыли и выручки, чему способствовал стремительный рост облачного бизнеса, укрепивший уверенность инвесторов в масштабных инвестициях компании в ИИ, пишет Reuters. Издание отметило, что основным фактором этого роста стал спрос на ИИ, что заставило компанию снова повысить прогноз капитальных затрат. Акции Amazon выросли почти на 14 %. «Рынок больше не сомневается в реальности спроса на ИИ. Новая разделительная линия — это вопрос о том, приводят ли беспрецедентные расходы к видимому, краткосрочному росту выручки и маржи», — сказал Билл Бирмингем (Bill Birmingham), управляющий директор REX Financial. 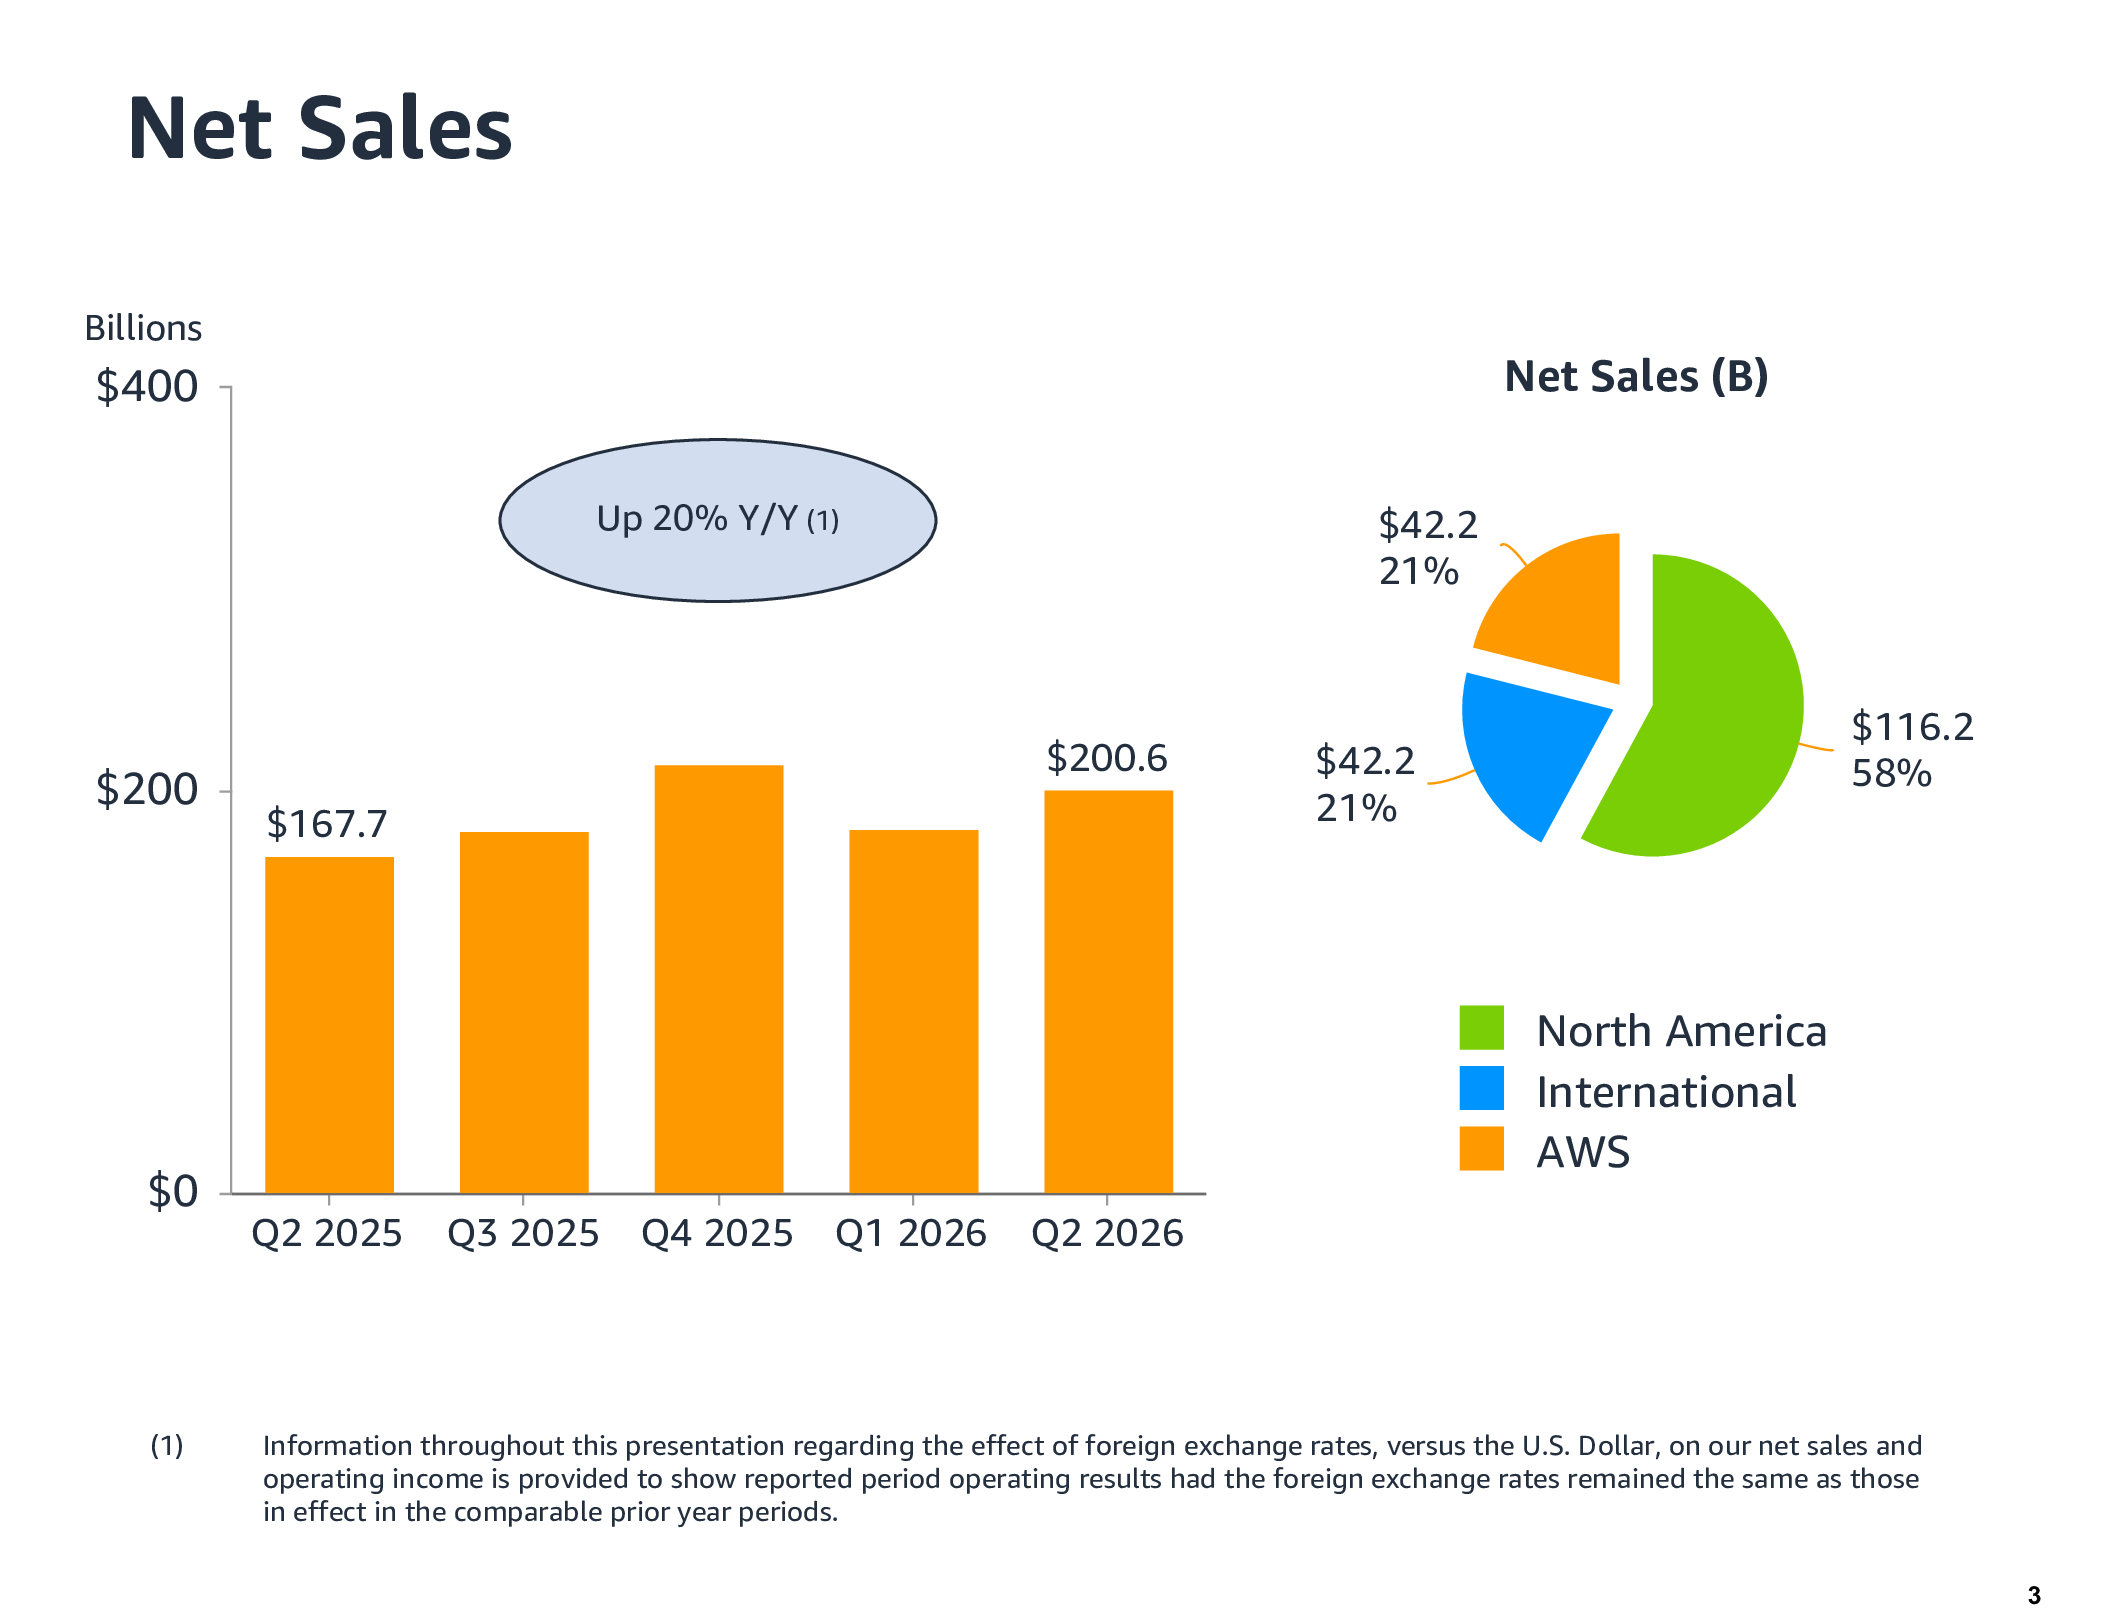
Источник изображений: Amazon Выручка Amazon за II квартал, завершившийся 30 июня, впервые превысила отметку в $200 млрд, составив $200,61 млрд, что больше год к году на 20 % и выше консенсус-прогноза аналитиков, опрошенных LSEG, в размере $196,47 млрд (по данным CNBC). Скорректированная прибыль (non-GAAP) на разводнённую акцию составила $1,97 против $1,82 по прогнозу. Чистая прибыль (GAAP) выросла до $62,6 млрд или $5,75 на разводнённую акцию, по сравнению с $18,2 млрд или $1,68 на разводнённую акцию годом раннее. Рост прибыли в основном связан с увеличением внереализационного дохода на $53 млрд, полученного от нереализованной прибыли от доли в ИИ-компании Anthropic PBC. Продажи AWS выросли на 36,7 % в годовом исчислении до $42,2 млрд, превысив прогноз аналитиков, опрошенных StreetAccount, в размере $40,54 млрд. «Это самый быстрый рост за 18 кварталов — а наши подразделения, занимающиеся ИИ и чипами, превысили темпы продаж более чем в $25 млрд каждое», — сказал Энди Джасси (Andy Jassy), президент и генеральный директор Amazon. «Конечно, именно ИИ способствует этому росту, с годовым объёмом инвестиций в ИИ более $25 млрд и ещё $25 млрд в платформу Trainium. Теперь всё внимание будет приковано к тому, сможет ли AWS стабилизировать темпы роста на уровне выше 30 %, а может быть, даже выйти на 40 %», — отметил аналитик Хольгер Мюллер (Holger Mueller) из Constellation Research. 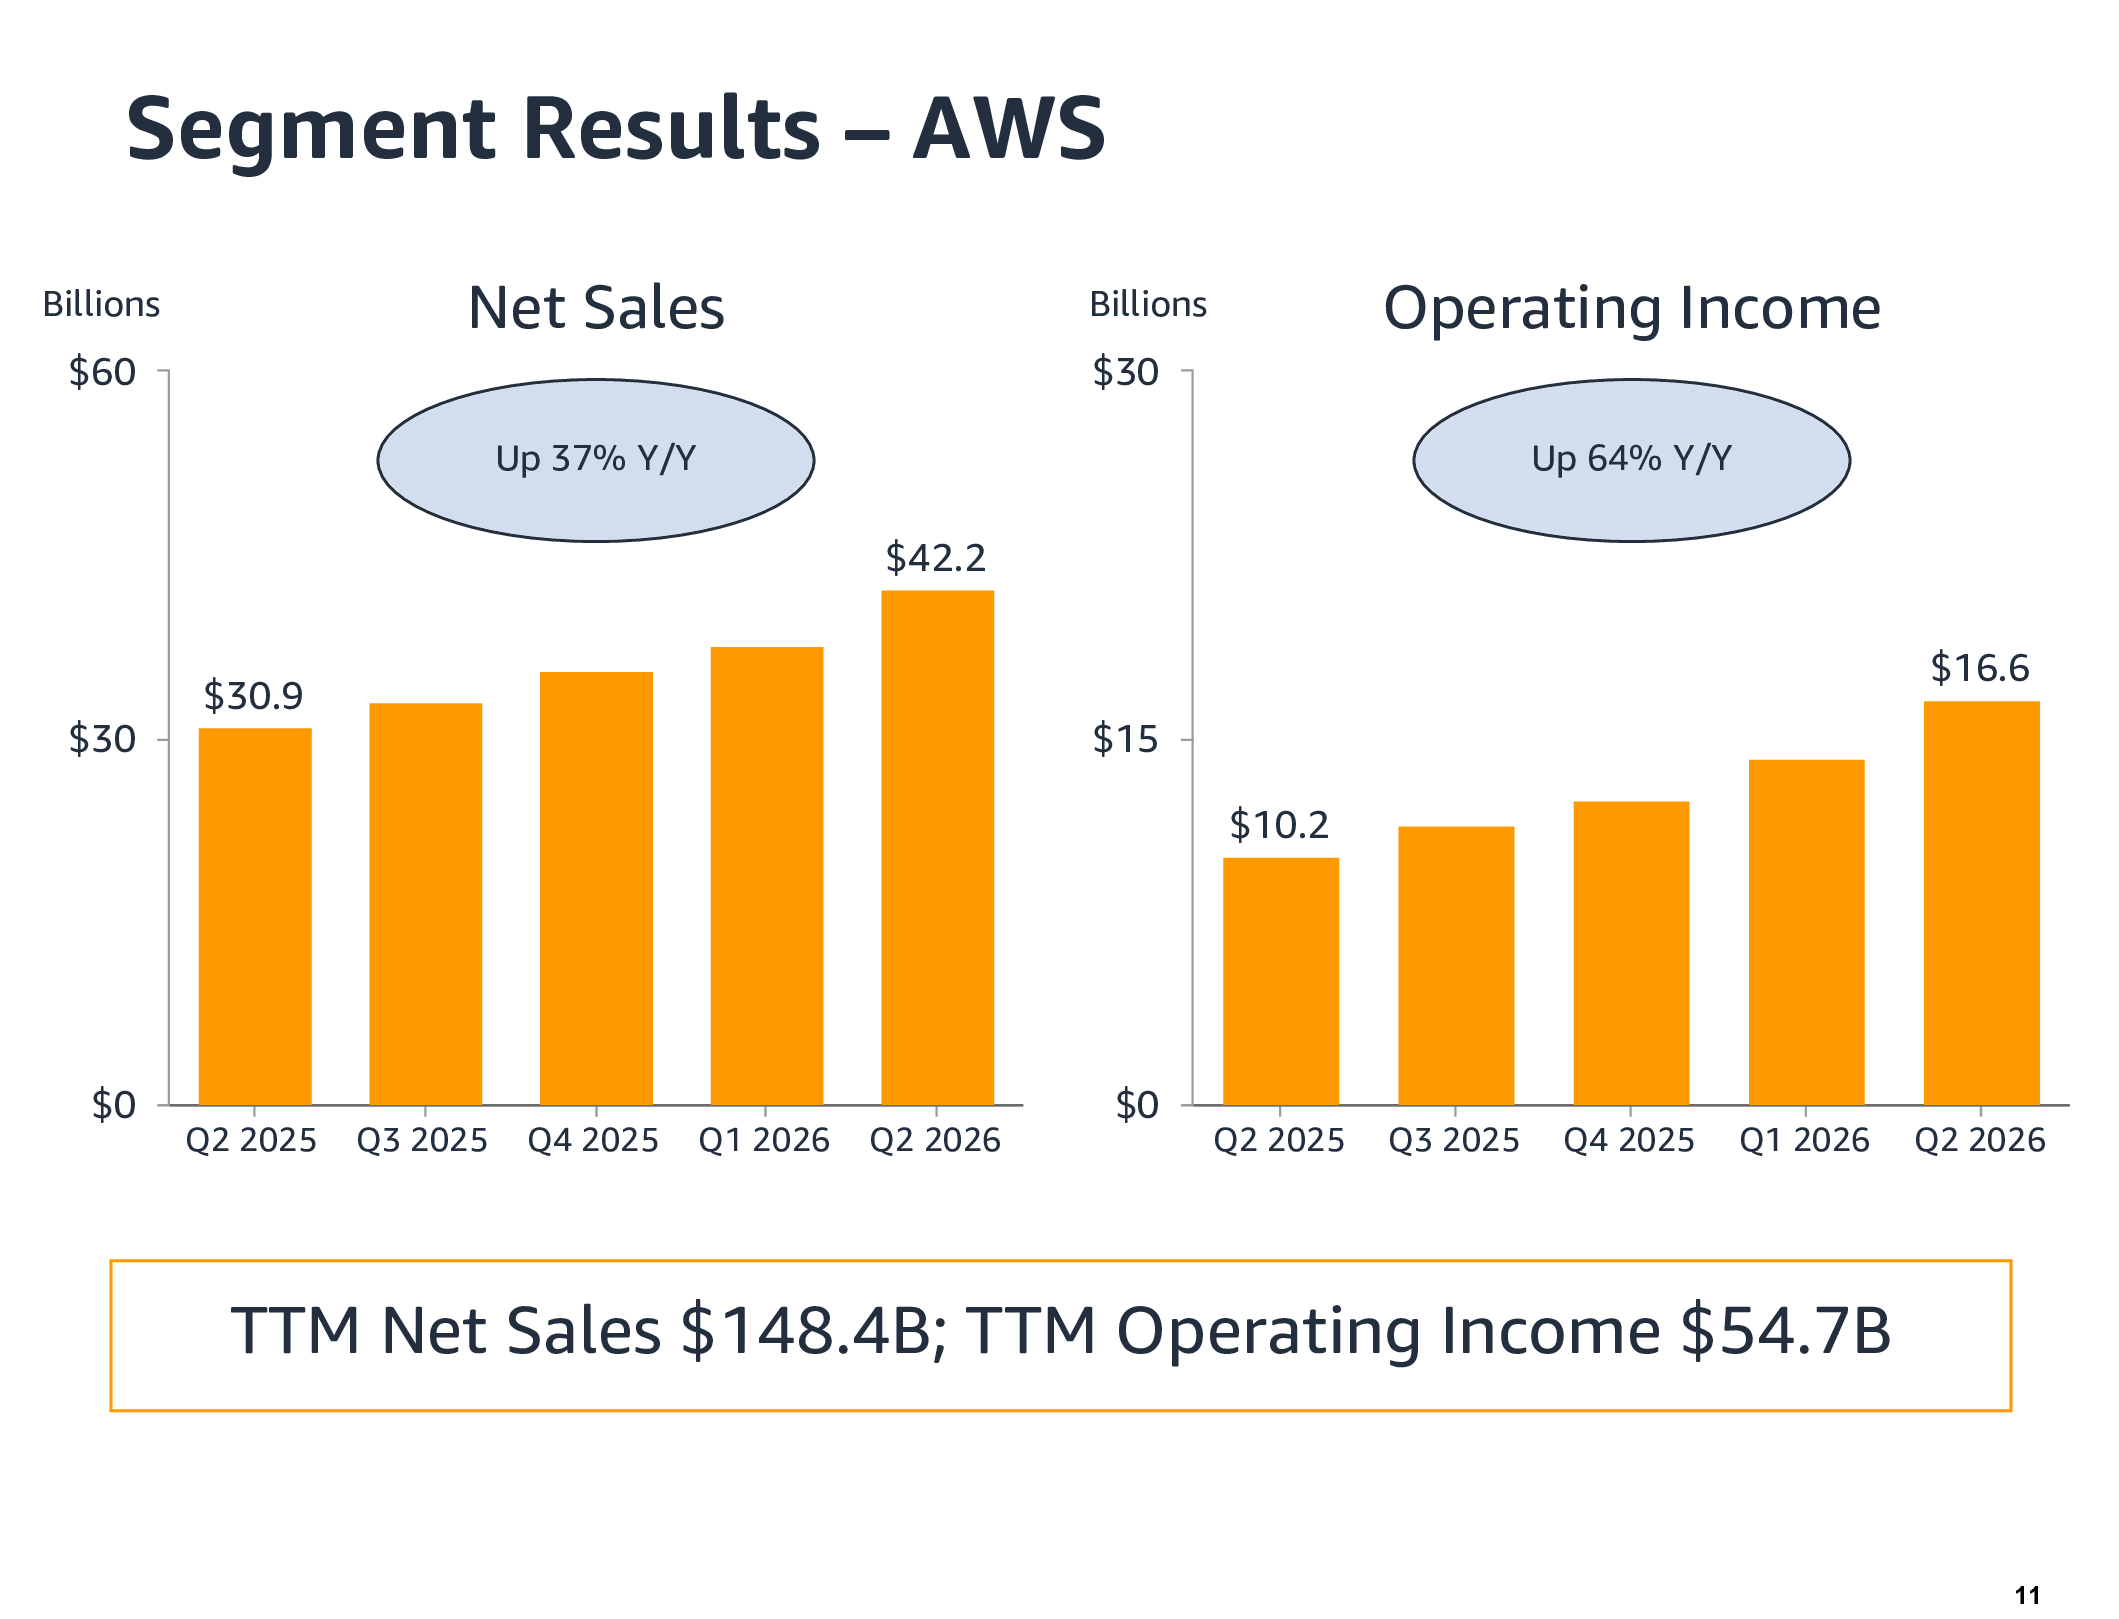 Amazon сообщила, что ожидает ещё больших расходов на ИИ. Джасси объявил об увеличении прогноза капитальных затрат на 2026 год до $220 млрд с предыдущего в размере $200 млрд. Он пояснил это ростом цен на память, добавив, что значительные инвестиции Amazon вряд ли скоро прекратятся. «Но даже при таких масштабах нам всё равно не хватит мощностей, чтобы удовлетворить весь спрос в 2026 году, и я считаю, что эта тенденция сохранится и в 2027 году, — сказал Джасси. — Фактически, спрос, который мы уже наблюдаем на 2028 год, сейчас поразителен». Джасси подчеркнул, что продолжающиеся инвестиции необходимы для того, чтобы компания могла удовлетворить растущий спрос на свои облачные сервисы. Он отметил, что на конец квартала у AWS накопился портфель невыполненных заказов на сумму $496 млрд — на $132 млрд больше, чем в предыдущем квартале. Что касается текущего квартала, Amazon прогнозирует выручку в диапазоне от $197 до $202 млрд, что ниже прогноза аналитиков, опрошенных LSEG, в $204,1 млрд. Компания объяснила снижение выручки решением перенести распродажу Prime Day в этом году на июнь, вместо обычного июльского периода.
31.07.2026 [19:05], Владимир Мироненко
Microsoft за год запустила 88 дата-центров и снижать инвестици в инфраструктуру не намеренаНа этой неделе акции Microsoft выросли на 15,5 %, увеличив её рыночную капитализацию на рекордные $450 млрд за один день, сообщил ресурс finance.yahoo.com. Это превзошло увеличение на $440 млрд рыночной стоимости у NVIDIA 9 апреля 2025 года после объявления президентом США 90-дневной паузы на введение пошлин, и стало самым большим за всю историю, согласно Bloomberg. Акции подскочили после объявления Microsoft о росте выручки на 18 % до $90,01 млрд в IV квартале 2026 финансового года, закончившемся 30 июня 2026 года, благодаря продолжающемуся расширению своего облачного бизнеса и бизнеса в области ИИ. Выручка Azure выросла за квартал на 43 %, что является самым большим ростом с начала 2022 года и генеральный директор Сатья Наделла (Satya Nadella) заявил, что доход подразделения впервые превысил $100 млрд за год. Microsoft также сообщила, что её планы по капитальным затратам на 2026 год остаются неизменными, что было позитивно встречено инвесторами. 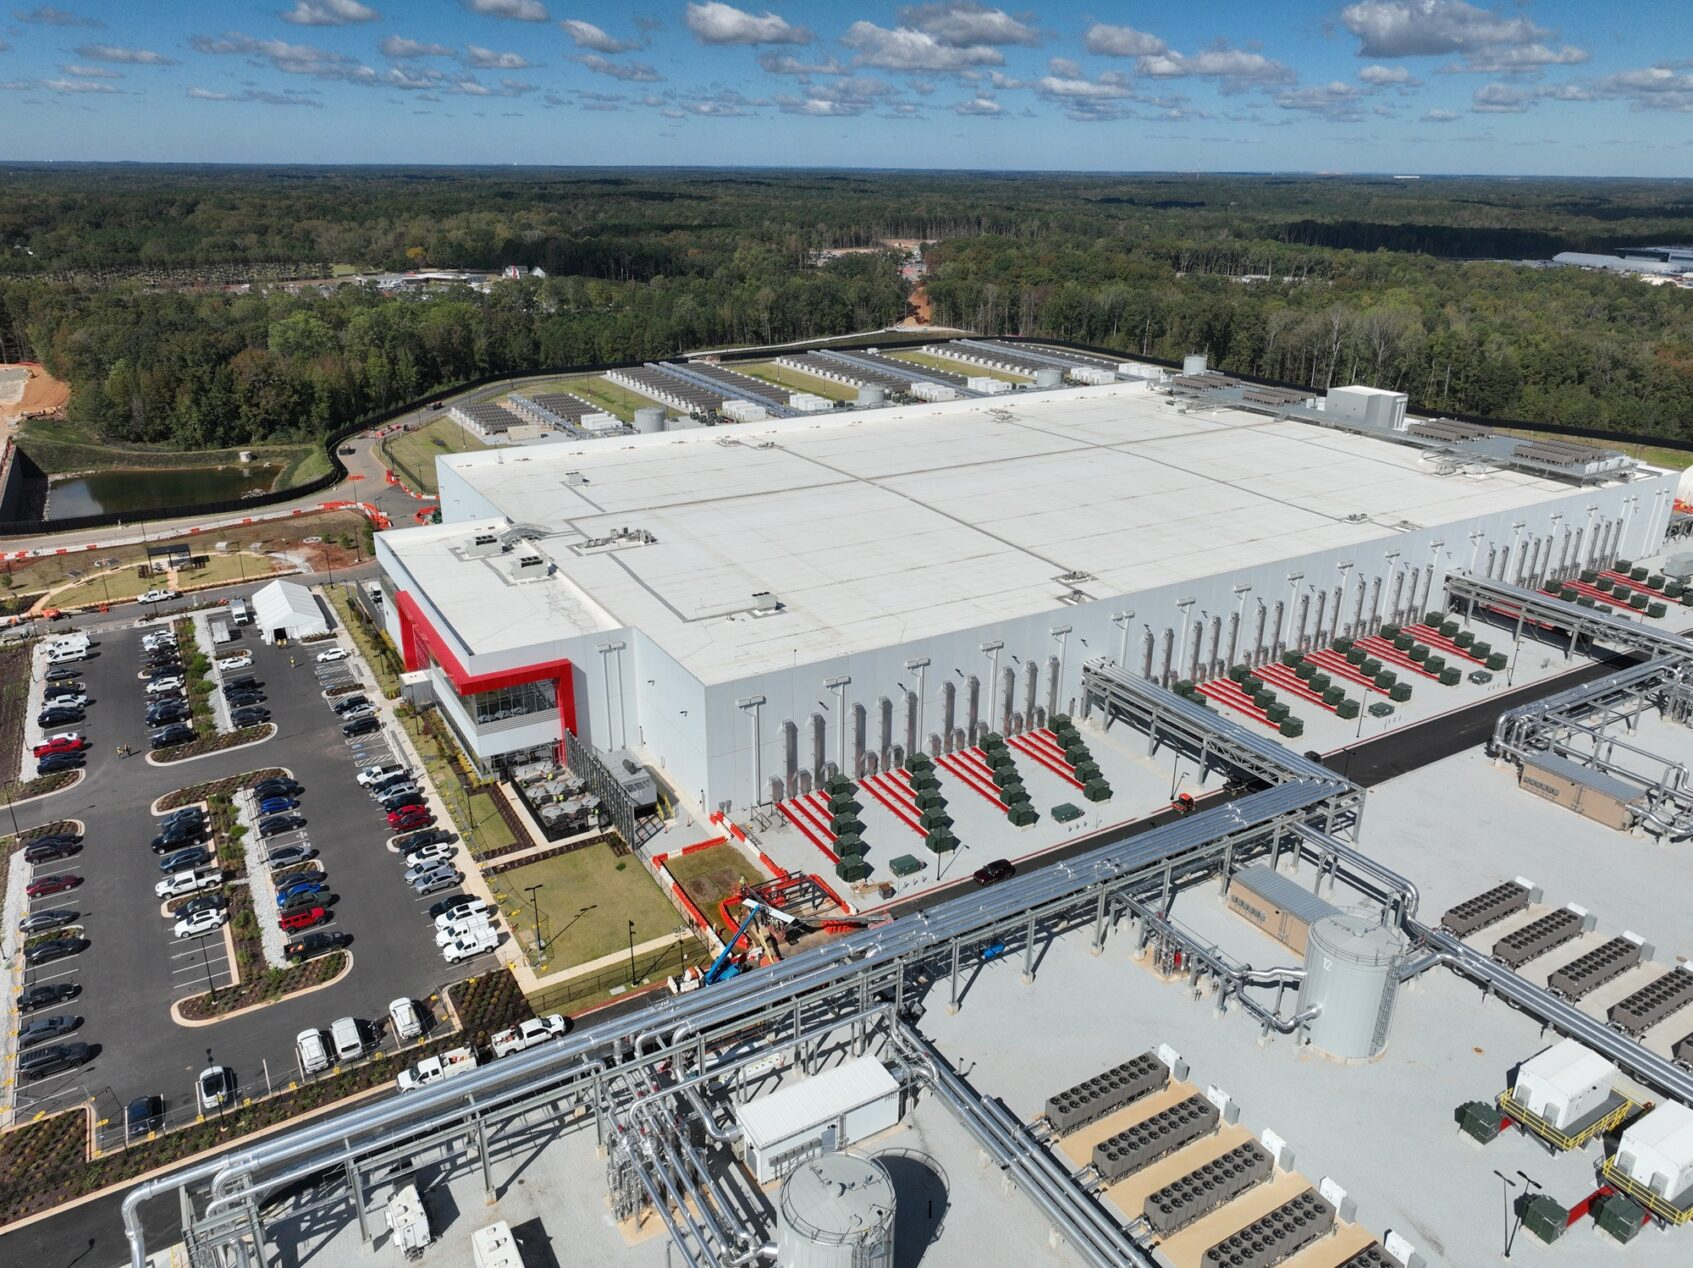
Источник изображений: Microsoft Выручка компания за IV финансовый квартал превысила консенсус-прогноз аналитиков, опрошенных LSEG, в размере $87,62 млрд. Скорректированная прибыль (non-GAAP) на разводнённую акцию составила $4,74 против прогноза в $4,24. Чистая прибыль (GAAP) составила $35,77 млрд или $4,81 на разводнённую акцию, что выше по сравнению с $27,23 млрд, или $3,65 на акцию годом ранее (+31 %). Microsoft сообщила о прибыли в размере $3,2 млрд от инвестиций в ИИ-компанию Anthropic и более низких, чем ожидалось, затратах, связанных с её первой в истории программой добровольного выхода на пенсию. Между тем, её игровой бизнес Xbox получил списание активов. В течение квартала оценка Anthropic выросла с $350 до $900 млрд, отметил SiliconANGLE. Выручка от облачных сервисов Microsoft (Microsoft Cloud) составила $59,3 млрд, увеличившись на 27 %, а оставшаяся часть обязательств по исполнению контрактов выросла год к году на 84 % до $678 млрд или на 8 % по сравнению с предыдущим кварталом. Последовательный рост был обусловлен обязательствами клиентов, не являющихся разработчиками ИИ-моделей, заявила Microsoft. Сегмент интеллектуальных облачных решений (Intelligent Cloud), включающий Azure, показал выручку в размере $39,31 млрд, что на 31,6 % больше, чем годом ранее, и превышает консенсус-прогноз аналитиков StreetAccount в размере $38,16 млрд.  Рост выручки облака Azure и других облачных сервисов на 43 % превысил целевой показатель аналитиков, опрошенных StreetAccount и CNBC, в размере 40,0 и 40,2 % соответственно. Финансовый директор Эми Худ (Amy Hood) прогнозирует рост Azure на 45 % в I финансовом квартале, что выше консенсус-прогноза StreetAccount в 41,4%. Выручка в сегменте «Производительность и бизнес-процессы» (Microsoft Productivity and Business Processes) выросла на 14 % до $37,85 млрд, что выше консенсус-прогноза аналитиков в $37,19 млрд. Доход от облачного сервиса Microsoft 365 увеличился на 24 %, от LinkedIn — на 12 %, от Dynamics 365 — на 12 %. В сегменте More Personal Computing выручка составила $12,85 млрд, снизившись на 4 %, но превысив прогноз аналитиков в размере $12,17 млрд. Microsoft также продолжала активно инвестировать в инфраструктуру ИИ. Компания потратила $41 млрд на капитальные затраты и аренду в течение квартала, что на 69 % больше, чем годом ранее, а за 2026 финансовый год они достигли почти $116 млрд, в основном для поддержки расширения ЦОД для обучения и инференса ИИ. Доходы от основных средств и оборудования выросли до $313,1 с $205,0 млрд годом ранее, что отражает один из крупнейших в отрасли проектов по развитию инфраструктуры. Всего компания за год развернула 88 дата-центров по всему миру, только в последнем квартале был запущен 31 ЦОД общей ёмкостью 1 ГВт. За 2025 календарный год компания получила 2 ГВт новых мощностей. 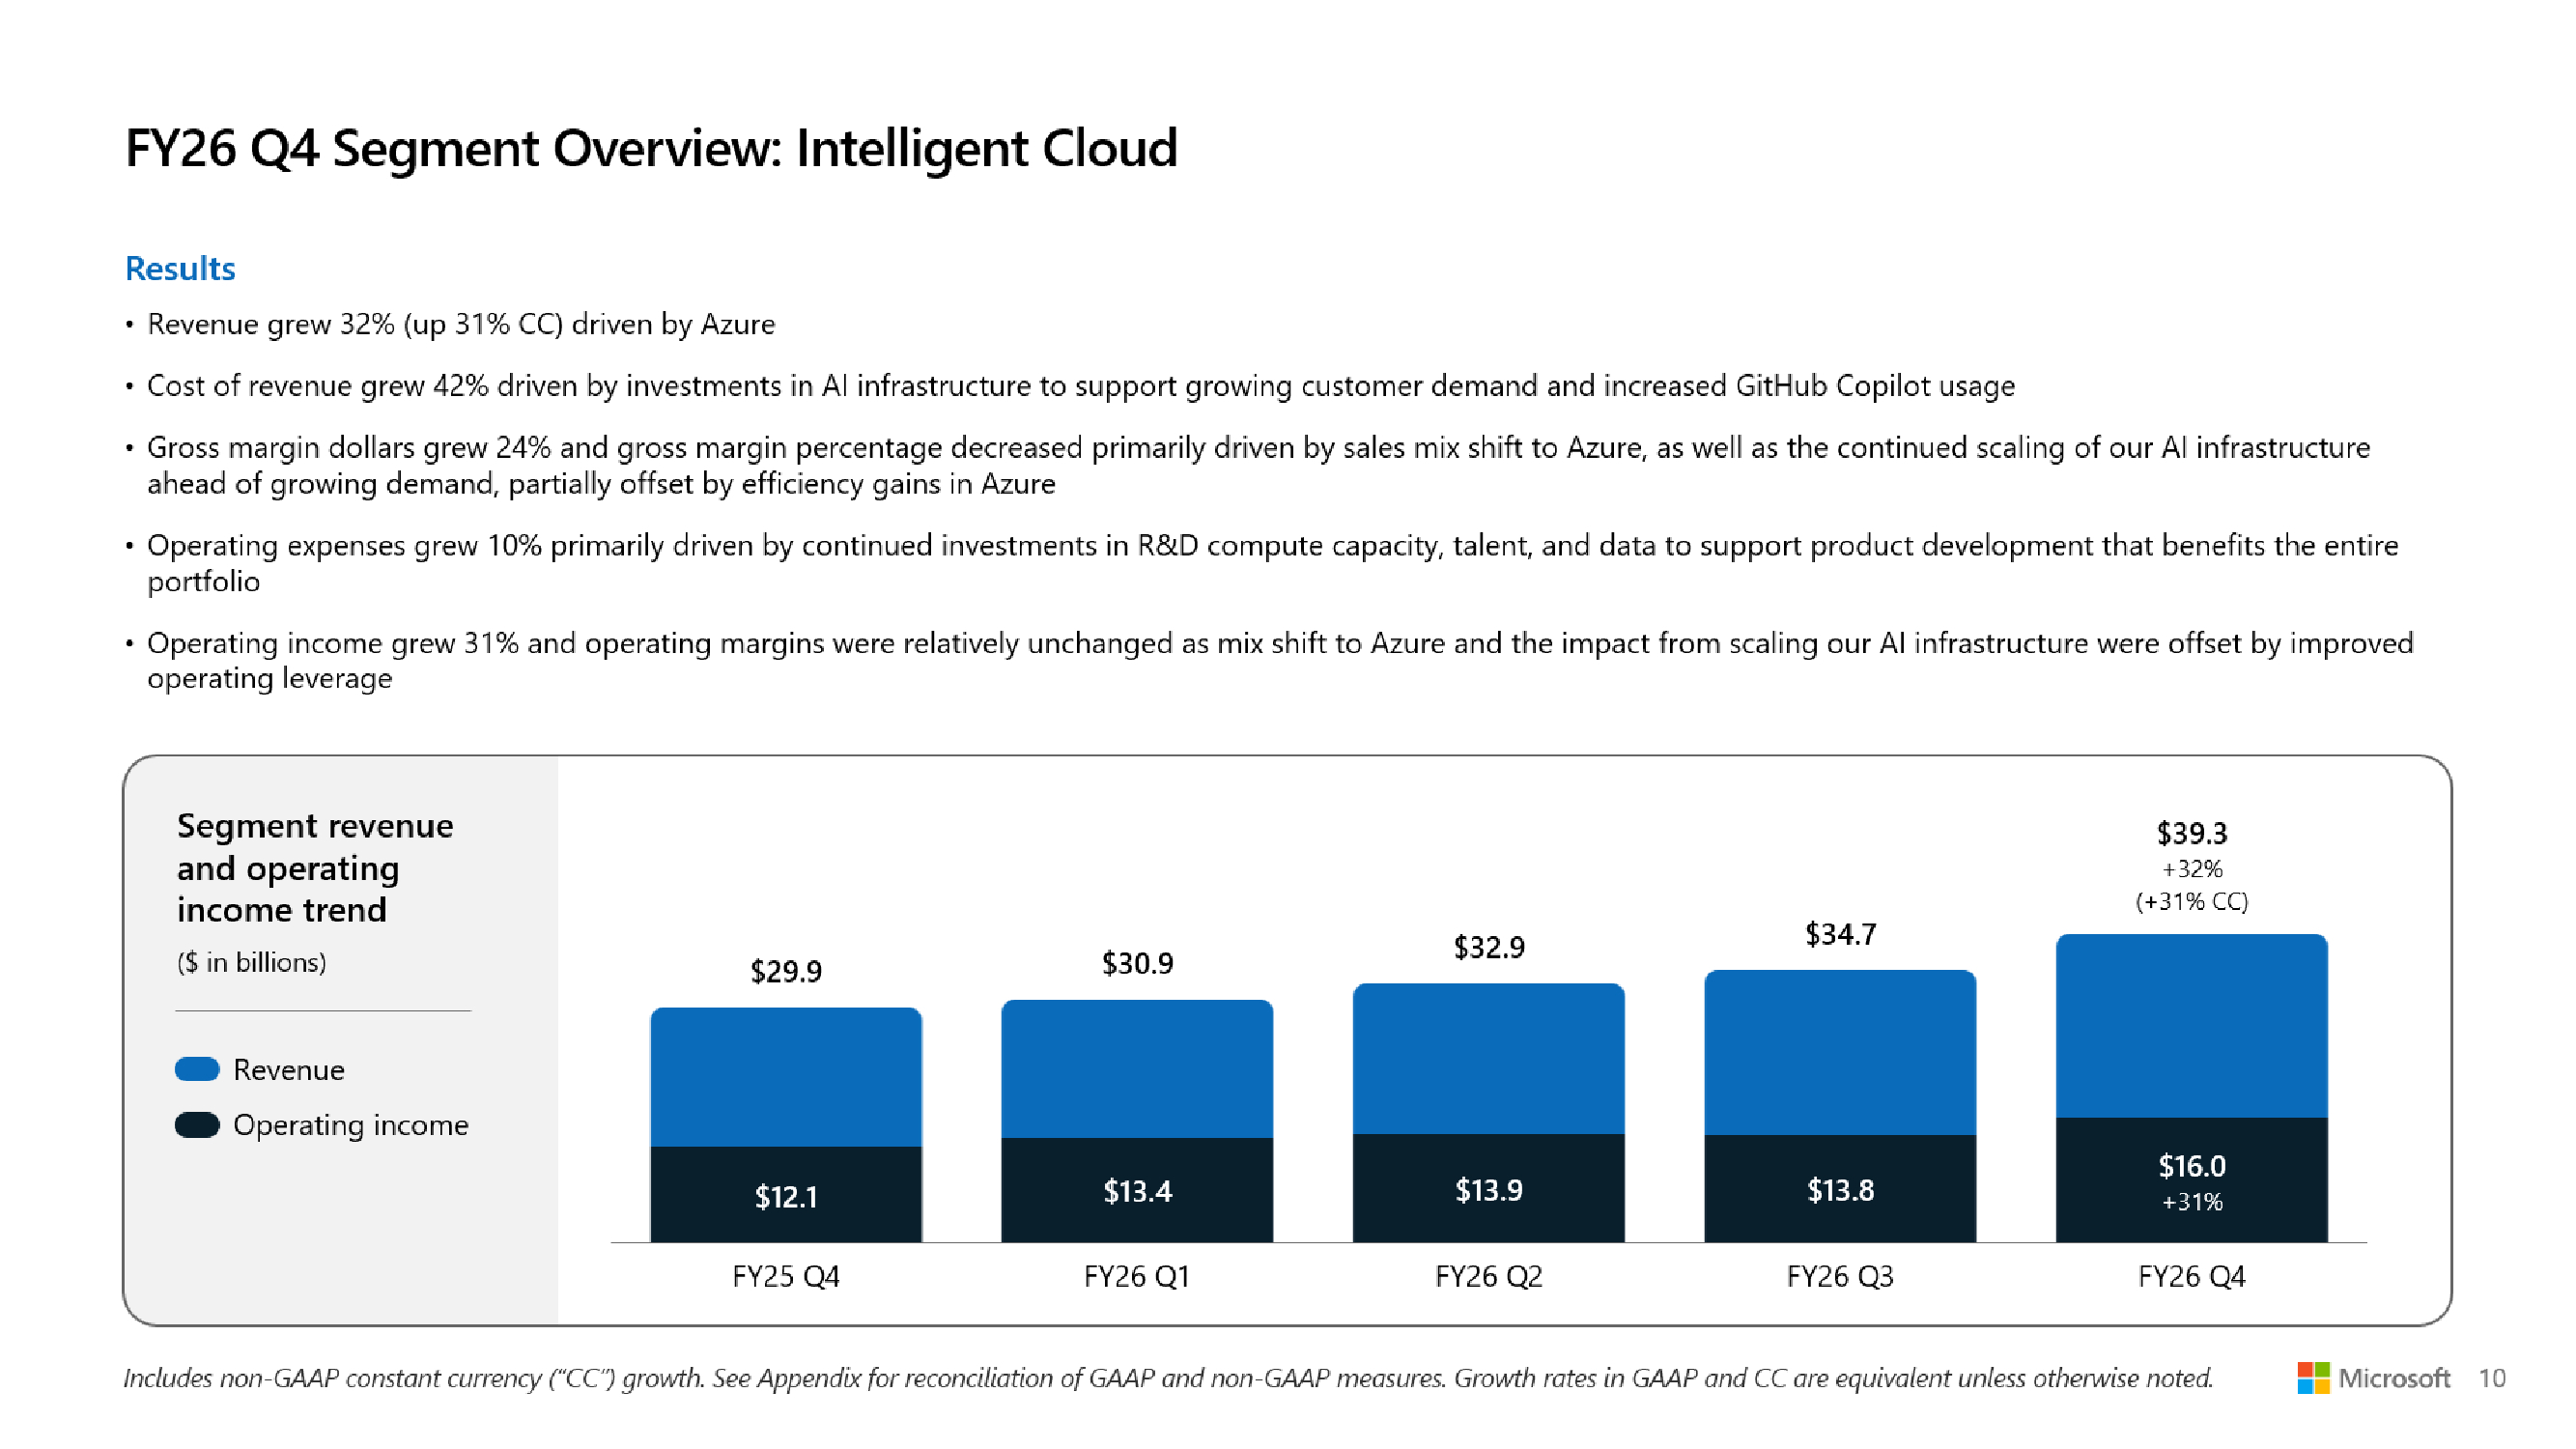 Эми Худ подтвердила планы капитальных затрат на 2026 календарный год. Она также сказала, что компания планирует увеличить срок полезной эксплуатации своих новых офисных зданий и ЦОД с 15 до 25 лет. По её словам, компания планирует в будущем перевести большую часть своих договоров аренды с финансовой аренды на операционную, что, как ожидается приведёт к капитальным затратам и счетам за финансовую аренду примерно на $175 млрд. По итогам 2026 финансового года Microsoft получила выручку $331,8 млрд (рост — 18 %). Чистая прибыль (GAAP) составила $133,7 млрд (рост — 31 %), разводнённая прибыль на акцию — $17,95. Microsoft ожидает в I квартале 2027 финансового года выручку в пределах от $89,85 до $90,95 млрд, что в среднем составляет рост на 16 %. Аналитики, опрошенные LSEG, прогнозируют выручку в $89,66 млрд. Что касается 2027 финансового года, то Худ ожидает дальнейшего роста капитальных затрат, указывая на «сигналы спроса по всему нашему портфелю».
31.07.2026 [05:24], Руслан Авдеев
Brookfield и NextEra Energy запустят 1,2-ГВт ИИ ЦОД на месте бывшего завода по обогащению урана в КентуккиBrookfield и NextEra Energy намерена превратить часть бывшего завода по обогащению урана Paducah Gaseous Diffusion Plant в Падьюке (Paducah, Кентукки) в один из крупнейших в США кампусов ЦОД. Проект с расчётной мощностью более 1,2 ГВт предусматривает собственную генерацию энергии. Общий объём инвестиций составит около $100 млрд, сообщает Datacenter Knowledge. Представленный коалицией Paducah American Energy Hub проект предполагает, что Brookfield будет строить кампус и управлять им, а NextEra создаст генерирующие мощности и энергохранилище. Предложенная концепция предполагает создание газовых генерирующих мощностей до 2 ГВт, а также аккумуляторного хранилища до 2,6 ГВт. При этом отмечается, что к 2032 году кампус сможет получать до 1,8 ГВт от магистральных электросетей. В консорциуме участвуют Big Rivers Electric Power Corporation, Jackson Purchase Energy Cooperative и Paducah Power System. Проект ещё должен получить все согласования и получить разрешения от регуляторов. Предполагается, что проект позволит продемонстрировать подход, при котором наращивать ИИ-мощности можно без перекладывания расходов на модернизацию энергосетей на рядовых потребителей электричества. ЦОД сам обеспечит себя энергией, сам оплатит энергетическую инфраструктуру и вдобавок создаст новые рабочие места для местного населения. При этом энергетика начинает рассматриваться как неотъемлемая часть самого кампуса — всё более распространённый тренд в США и мире. 
Источник изображения: Joylynn Goh/unsplash.com Модель с собственной генерацией может сократить время присоединения к энергосети и снизить необходимость распределения затрат на инфраструктуру на обычных потребителей электричества. Впрочем, эксперты подчёркивают, что простое «сложение» заявленных ресурсов в данном случае не работает, поскольку гигаватт ёмкости АКБ — совсем не то же, что гигаватт непрерывно доступных генерирующих мощностей. Критически важно, какую гарантированную мощность кампус сможет поддержать в периоды пиковых нагрузок и какая поддержка потребуется от общей энергосистемы, а оценивать придётся, в частности, наличие топливной инфраструктуры, обязательства по резервам энергии и др. Бывший завод в Падьюке выбрали благодаря уже имеющемуся доступу к ЛЭП, водоснабжению, ВОЛС, дорогам и наличию больших свободных участков земли под застройку. Такие преимущества могут ускорить сроки реализации в сравнении со строительством с нуля. В Министерстве энергетики проект назвали потенциальным образцом для будущих инициатив по развитию ИИ-инфраструктуры. При этом пока не названы ни ключевой клиент кампуса, ни даже дата начала его строительства. Бывшие площадки по работе с ядерным топливом на федеральных землях стали привлекательным местом для строительства кампусов ЦОД, во многом благодаря уже имеющейся вспомогательной инфраструктуре. Так, в марте сообщалось, что SoftBank построит 10-ГВт ИИ ЦОД и газовую электростанцию на территории бывшего ядерного объекта в США в интересах OpenAI, а на днях появились данные, что NVIDIA готова выделить $250 млрд на поддержку строительства этого кампуса.
31.07.2026 [05:15], Владимир Мироненко
Qualcomm намерена заработать в 2029 году на чипах для ЦОД $15 млрдСогласно планам Qualcomm, выход на рынок чипов для ЦОД принесёт ей $15 млрд годового дохода к 2029 финансовому году. Это огромный рост, но объём продаж выглядит довольно скромно по сравнению с уже закрепившимися на рынке конкурентами, отметил The Register. Qualcomm объявила итоги III квартала 2026 финансового года, завершившегося 28 июня. Результаты вполне соответствуют прогнозам аналитиков, но компания предоставила сдержанный прогноз по прибыли и выручке за текущий квартал, объяснив его продолжающимся дефицитом поставок компьютерных комплектующих, особенно памяти. При этом Qualcomm предупредила, что вынуждена принять жёсткие меры для защиты рентабельности продукции в будущем. В их числе — повышение цен на все компоненты, начиная с 1 сентября, и поиск новых способов защиты своей цепочки поставок. Генеральный директор Qualcomm Кристиано Амон (Cristiano Amon) во время телефонной конференции с аналитиками отметил, что не ожидает, что это решение негативно повлияет на и без того ослабленный рынок смартфонов. 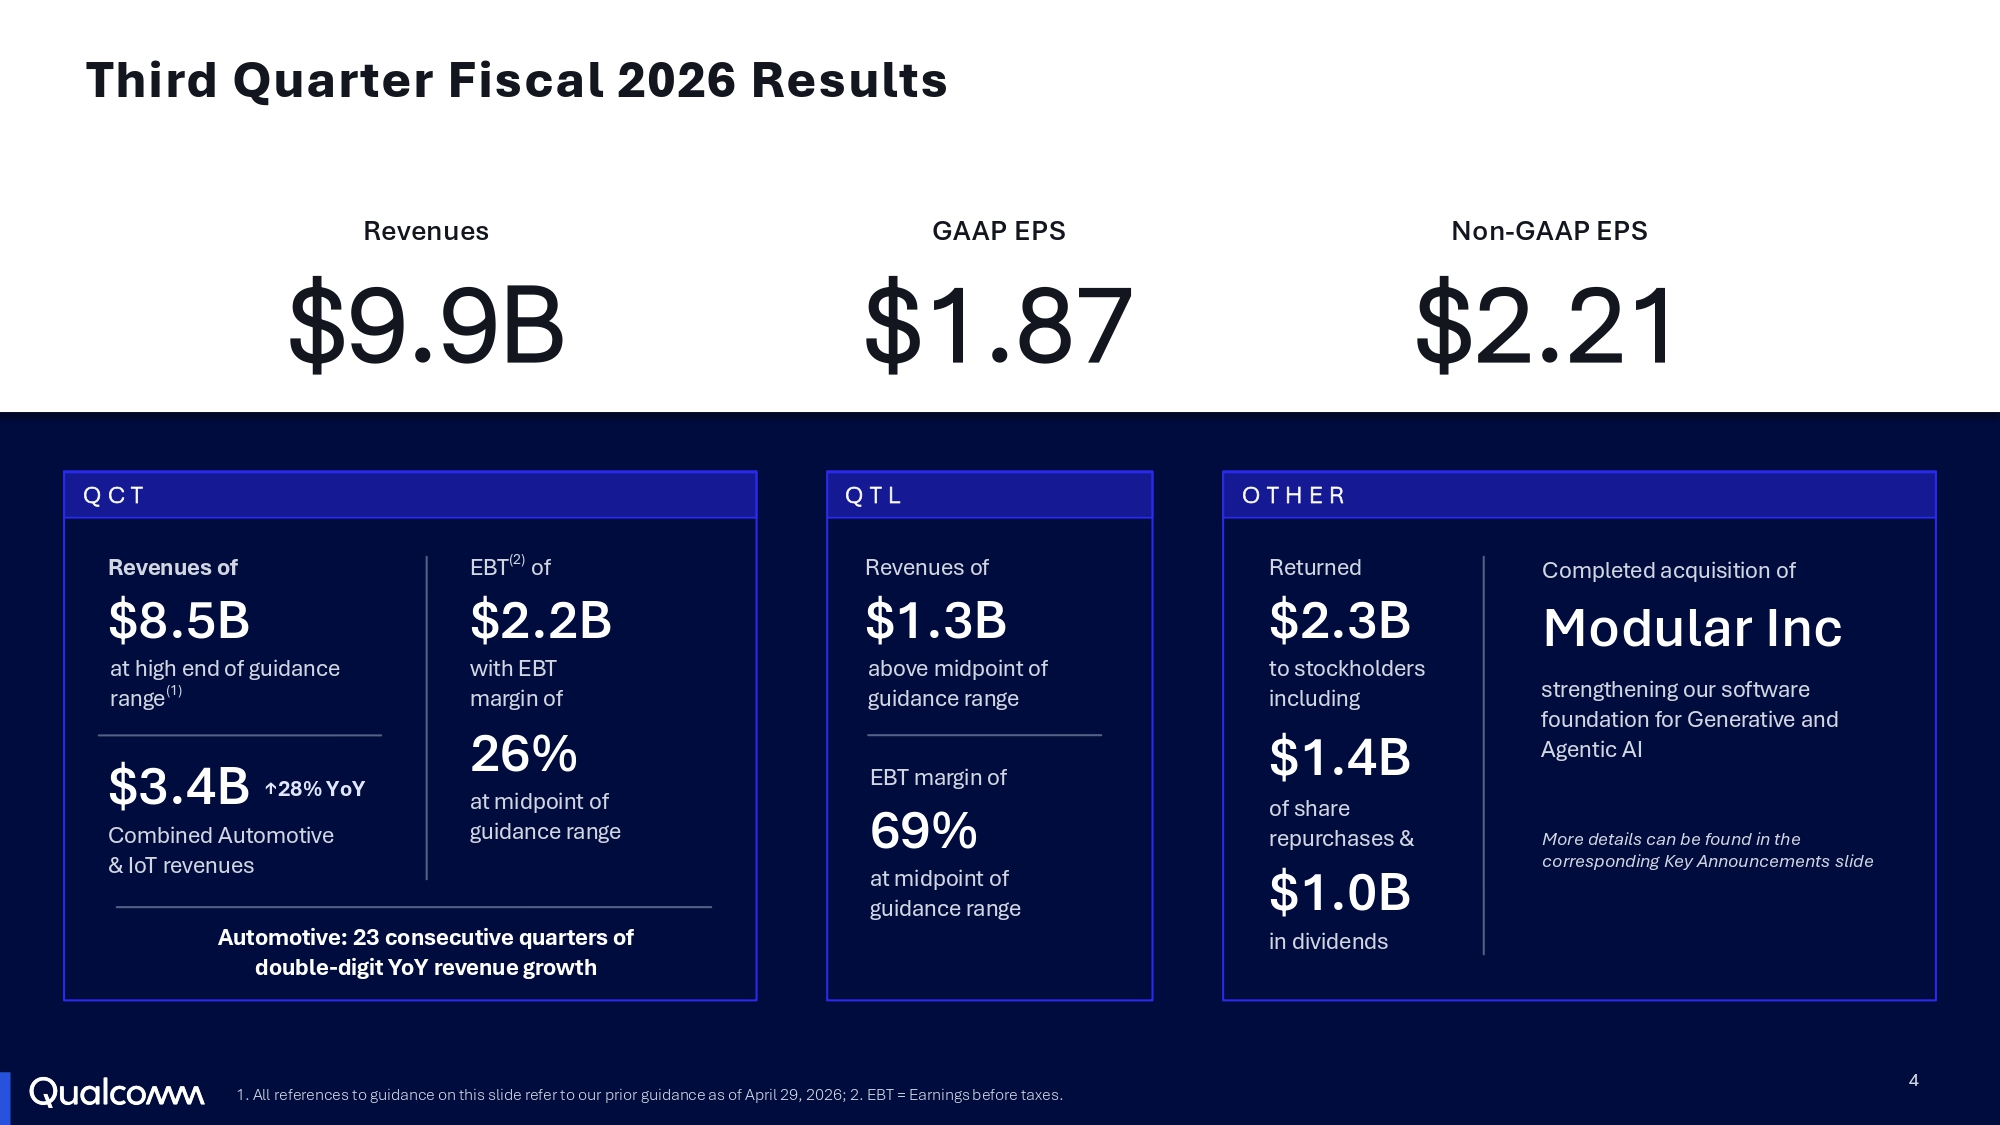
Источник изображений: Qualcomm «Даже двузначное повышение цен, которое является лишь следствием увеличения себестоимости сырья и кремниевых пластин, на самом деле незначительно по сравнению с величиной стоимости компонентов памяти», — сказал Амон, объяснив слабые продажи смартфонов высокой стоимостью оперативной памяти. Также Qualcomm сообщила инвесторам, что ограничения в цепочке поставок означают, что Qualcomm ожидает «ускорения снижения доходов от продукции Apple», поскольку её вклад в iPhone следующего поколения «ожидается существенно ниже, чем наша предыдущая оценка в 20 %». Компания предупредила инвесторов, что в следующем году выручка от продаж компании Apple составит менее $2 млрд. Вместе с тем финансовый директор Акаш Палхивала (Akash Palkhiwala) заявил, что рост бизнеса Qualcomm, не связанного с мобильными телефонами, в 2027 финансовом году, как ожидается, позволит полностью заменить выручку от поставок Apple. Руководители компании сообщило, что к 2029 финансовому году, как ожидается, объём продаж продукции, не связанной с мобильными телефонами, достигнет $40 млрд в год, при этом выручка от продаж автомобильной продукции составит $10 млрд, а от устройств IoT — $14 млрд. 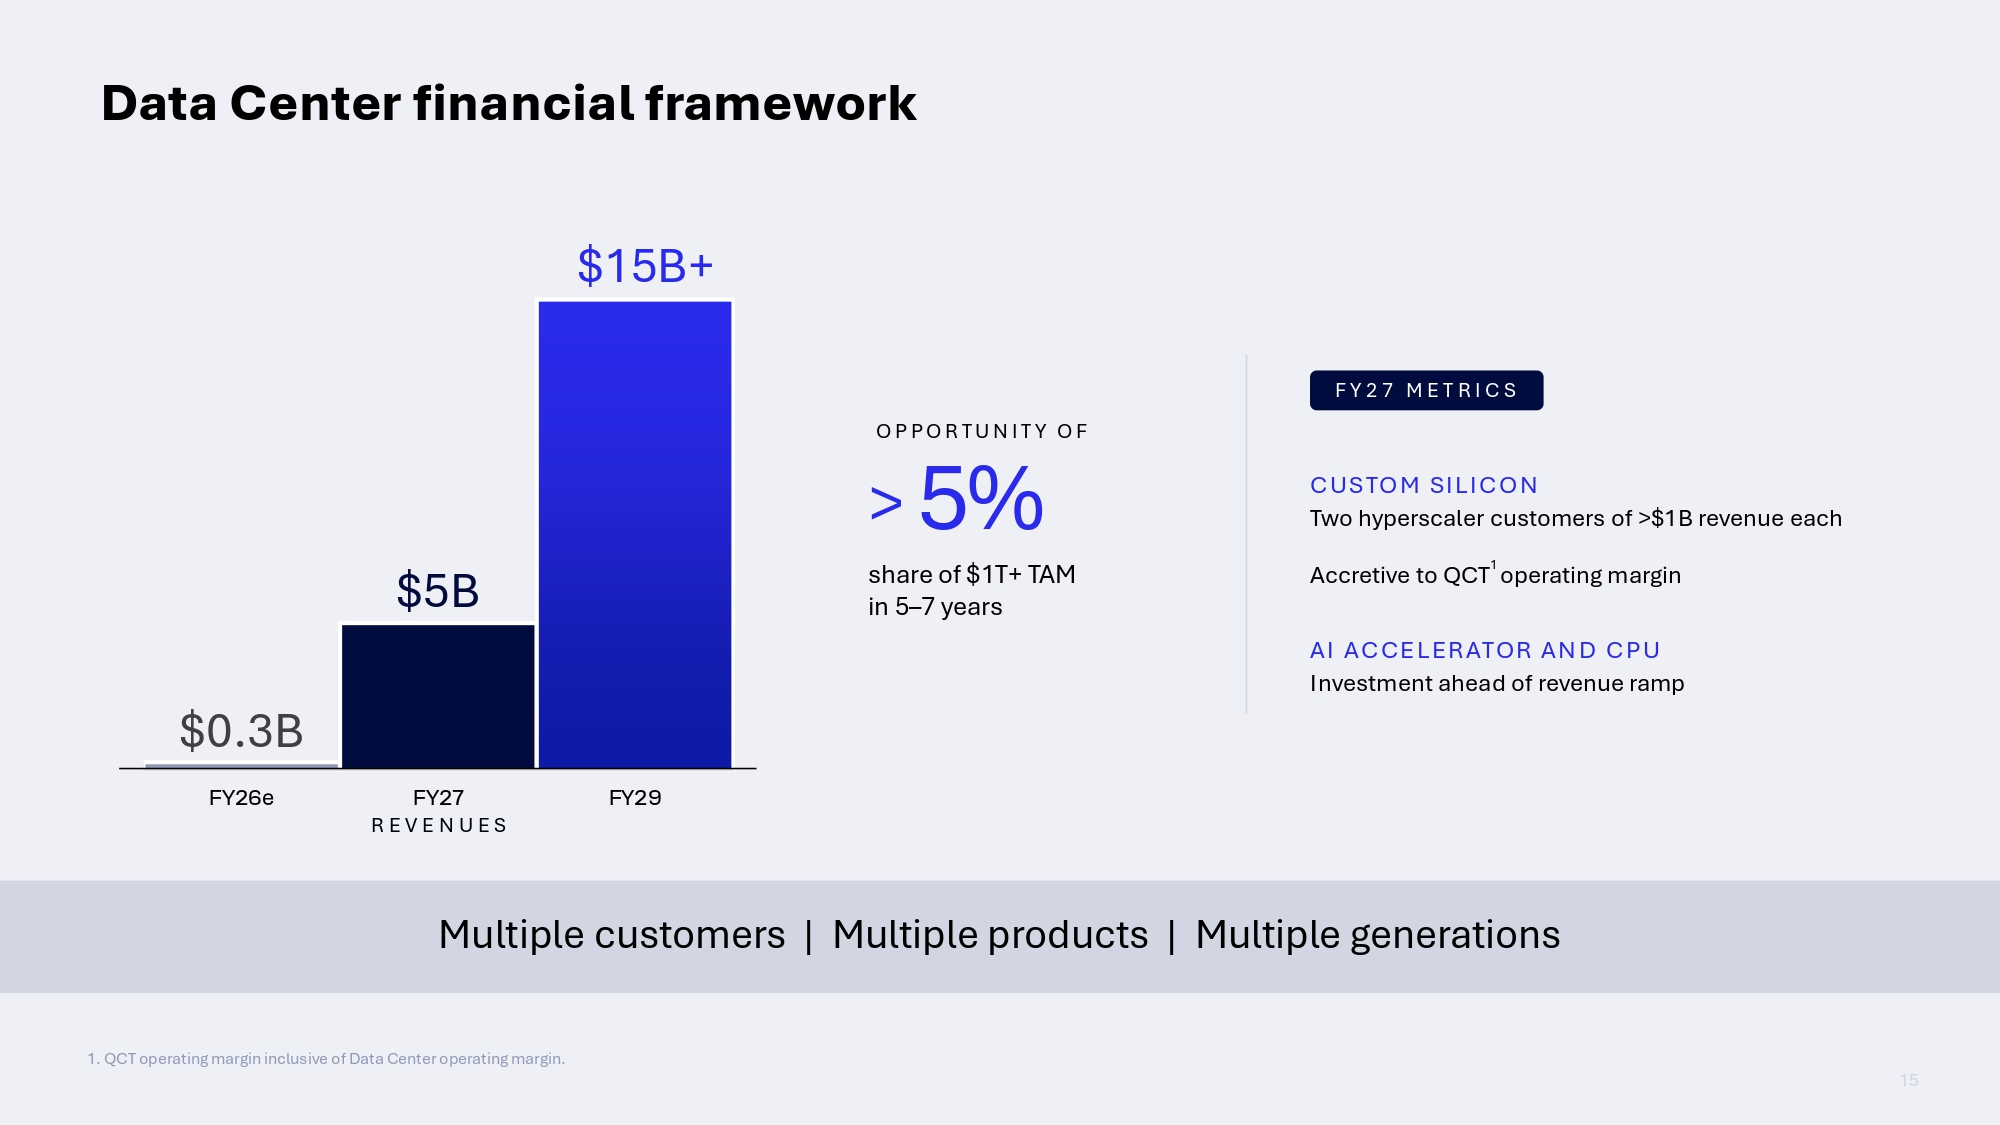 Амон сказал, что компания находится на пути к достижению выручки в $5 млрд от продажи чипов для ЦОД в следующем году. В этом компании поможет недавнее приобретение Modular Inc., компании-разработчика ПО для ИИ-инфраструктуры. Производитель чипов заявил, что планирует представить новую программную платформу ИИ на основе технологии Modular в следующем месяце. В ближайшей перспективе компания ожидает, что рост выручки от продаж, не связанных с мобильными телефонами, включая ЦОД, увеличится с 24 % в 2026 финансовом году до более чем 60 % в 2027 финансовом году. «Хорошая новость в долгосрочной перспективе заключается в том, что компания быстро переориентируется на доходы, не связанные с мобильными телефонами, достигнув рекордных показателей в сегменте чипов для автомобильной промышленности и запуска своих первых крупных продуктов для дата-центров в конце этого года», — сообщил агентству Reuters Боб О'Доннелл (Bob O'Donnell), главный аналитик TECHnalysis Research. 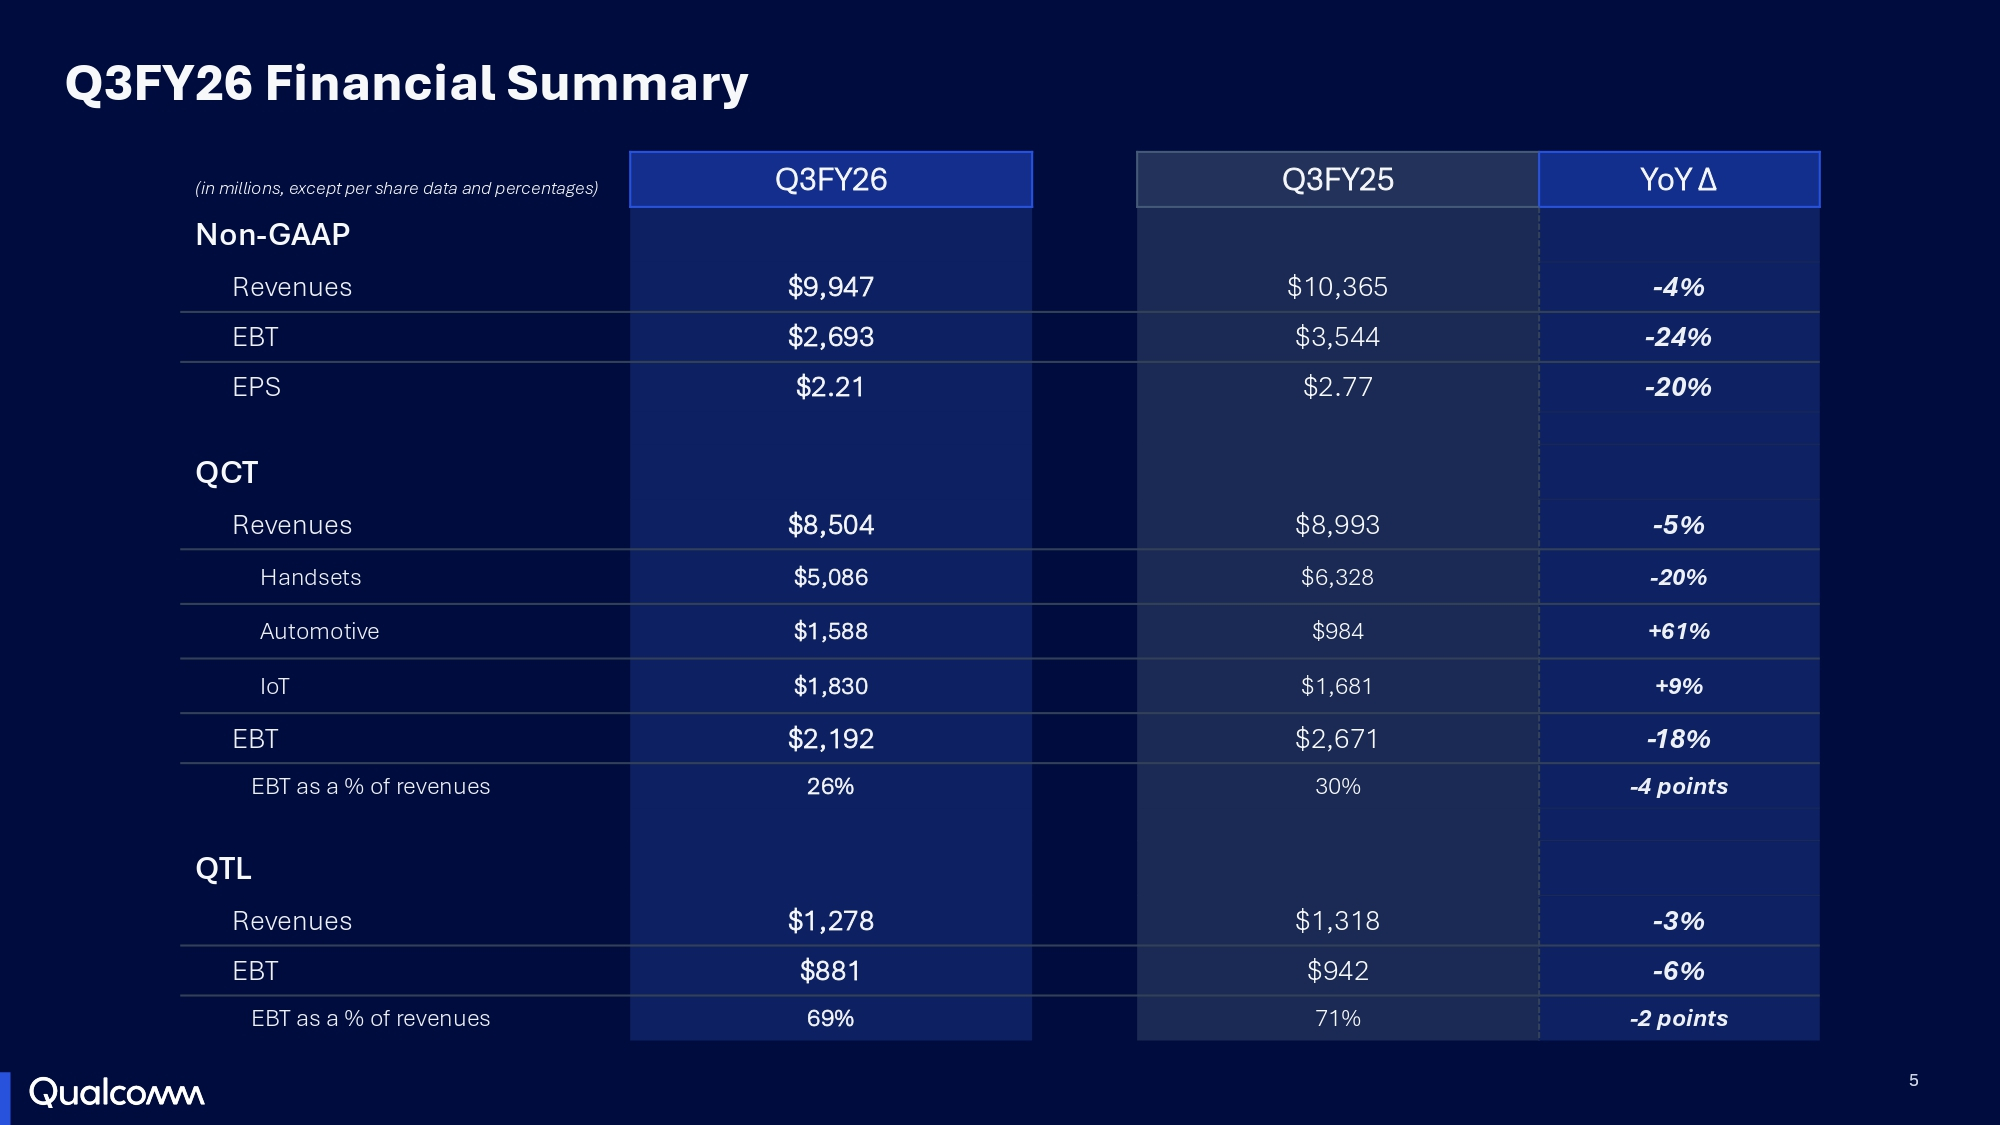 Выручка Qualcomm в III финансовом квартале снизилась на 4 % до $9,95 млрд, что выше консенсус-прогноза аналитиков, опрошенных LSEG, в $9,67 млрд (по данным CNBC). Скорректированная прибыль (Non-GAAP) составила $2,21 на разводнённую акцию по сравнению с прогнозом в $2,23. В полупроводниковом секторе (QCT) выручка упала на 5 % — до $8,50 млрд с $8,99 млрд годом ранее. При этом выручка в автомобильном сегменте выросла на 61 % до $1,59 млрд, в сегменте IoT — на 9 % до $1,83 млрд, а в сегменте мобильных устройств упала на 20 % до $5,09 млрд. Выручка от лицензий (QTL) за квартал составила $1,28 млрд (падение — 3 %), что выше прогноза StreetAccount в $1,26 млрд. В текущем квартале Qualcomm планирует получить скорректированную прибыль (Non-GAAP) на разводнённую акцию в диапазоне от $2,05 до $2,25 при выручке от $9,7 до $10,5 млрд. Аналитики, опрошенные LSEG, ожидают скорректированную прибыль на разводнённую акцию в размере $2,36 при выручке в $10,02 млрд.
30.07.2026 [12:08], Руслан Авдеев
Samsung прогнозирует усугубление дефицита чипов в 2027 году и его сохранение в 2028-мSamsung Electronics объявила, что ожидает усугубления нехватки чипов в 2027 году и сохранения дефицита в последующие годы. Эта информация появилась после того, как компания отчиталась о росте прибыли полупроводникового подразделения во II квартале год к году более чем в 250 раз, сообщает Reuters. Это развеяло опасения инвесторов, в последнее время обеспокоенных тем, что ажиотажные инвестиции в ЦОД и ИИ могут замедлиться и ограничить рост финансовых показателей. По словам представителя подразделения, отвечающего за выпуск памяти, Samsung подписала долгосрочные соглашения о поставках чипов с пятью ключевыми мировыми операторами дата-центров и готовится заключить договоры ещё с пятью, хотя имена компаний не разглашаются. Отмечается, что такие контракты рассчитаны минимум на пять лет, предусматривают использование 60–70 % производственных мощностей и гарантированные минимальные цены для защиты капиталовложений. Оптимистичный прогноз Samsung появился вскоре после резкого падения акций полупроводниковых компаний в последние месяцы. Спад был вызван опасениями инвесторов, связанными с рисками финансирования развития ИИ-инфраструктуры и ростом конкуренции со стороны Китая, способной сказаться на доходах производителей чипов. 
Источник изображения: Ian Taylor/unsplash.com Полупроводниковое подразделение Samsung отчиталось об операционной прибыли во II квартале 2026 года в размере ₩89,2 трлн ($61,7 млрд), что в 250 раз превышает показатель аналогичного периода прошлого года. Впрочем, рост цен на чипы навредил мобильному подразделению, которое отчиталось об убытке в размере ₩700 млрд. Впервые в своей истории оно завершило квартал с отрицательным финансовым результатом. По мнению экспертов, причиной стали высокие цены на память и устойчивый спрос на чипы со стороны гиперскейлеров. Прибыль за II квартал превзошла совокупную прибыль Samsung (combined earnings) за последние три года — на фоне стремления компании догнать конкурента SK hynix в поставках HBM-памяти для ИИ-ускорителей. В число клиентов Samsung входят NVIDIA и AMD. Производитель объявил, что ожидает более чем трёхкратного роста выручки от памяти HBM4 в III квартале. Во II половине года доля компании на рынке HBM может приблизиться к её доле на рынке DRAM в целом. В компании ожидают, что контрактное производство чипов (где её конкурентами выступают TSMC и Intel) в ближайшем будущем сможет выйти в плюс за счёт повышенной загрузки фабрик и роста цен на полупроводниковую продукцию. Samsung подтвердила, что намерена запустить завод в Тейлоре (Taylor, штат Техас) в 2026 году, а также начать строительство в США второй фабрики. Массовое производство на ней может начаться уже в 2030 году. Главный конкурент Samsung — SK hynix — не оправдал ожиданий инвесторов, хотя тоже отчитался о рекордных квартальных показателях. В текущем году компания намерена увеличить капитальные затраты на 50 % для удовлетворения спроса на ИИ-инфраструктуру. При этом, в отличие от SK hynix, в Samsung не рассматривают выпуск американских депозитарных расписок для привлечения средств. В компании утверждают, что ей достаточно стабильного денежного потока, обеспечиваемого диверсифицированным портфелем бизнеса.
30.07.2026 [00:45], Владимир Мироненко
Seagate заранее распродала все накопители вплоть до 2028 годаSeagate сообщила, что бум на рынке ИИ-инфраструктуры не только поглощает все выпускаемые микросхемы памяти, но и стимулирует спрос на хранилища, давая новую жизнь HDD большой ёмкости, пишет The Register. По словам компании, облака закупают всё больше Nearline-накопителей, создавая обширную ИИ-инфраструктуру, поскольку ИИ-приложения генерируют и хранят всё большие объёмы данных. «Спрос со стороны ЦОД сейчас составляет приблизительно 90 % наших поставок в Эбайт», — заявил председатель и генеральный директор Дэйв Мосли (Dave Mosley). Он добавил, что согласно имеющимся долгосрочным соглашениям о поставках, у компании зарезервированы объёмы выпуска вплоть до 2028 года. Добавим, что еще в феврале Seagate сообщила, что её производственные мощности по выпуску Nearline-накопителей были полностью зарезервированы на этот год, и компания начала принимать заказы на 2027 год. «Важно отметить, что мы не видим, чтобы клиенты меняли свои планы», — говорит Мосли, предположив, что крупные операторы стремятся зарезервировать мощности по выпуску жёстких дисков на годы вперед. 
Источник изображения: Seagate По его словам, драйвером спроса является развёртывание агентов ИИ, выполняющих задачи с различной степенью автономности. «С переходом от обучения моделей ИИ к инференсу и к агентным приложениям генерируется и сохраняется больше данных для исторического контекста, соответствия требованиям и будущего повторного использования. По мере того, как эти среды ЦОД становятся всё больше и сложнее, клиентам приходится искать баланс производительности, энергопотребления и стоимости», — сообщил гендиректор Seagate. Он добавил, что облачные провайдеры решают эти проблемы с помощью многоуровневого хранения, сочетающего высокопроизводительную память и SSD-накопители с жёсткими дисками большой ёмкости. Распределяя данные KV-кеша по иерархии хранения, организации могут сохранять больше контекста и избегать повторных вычислений, отметила Seagate. 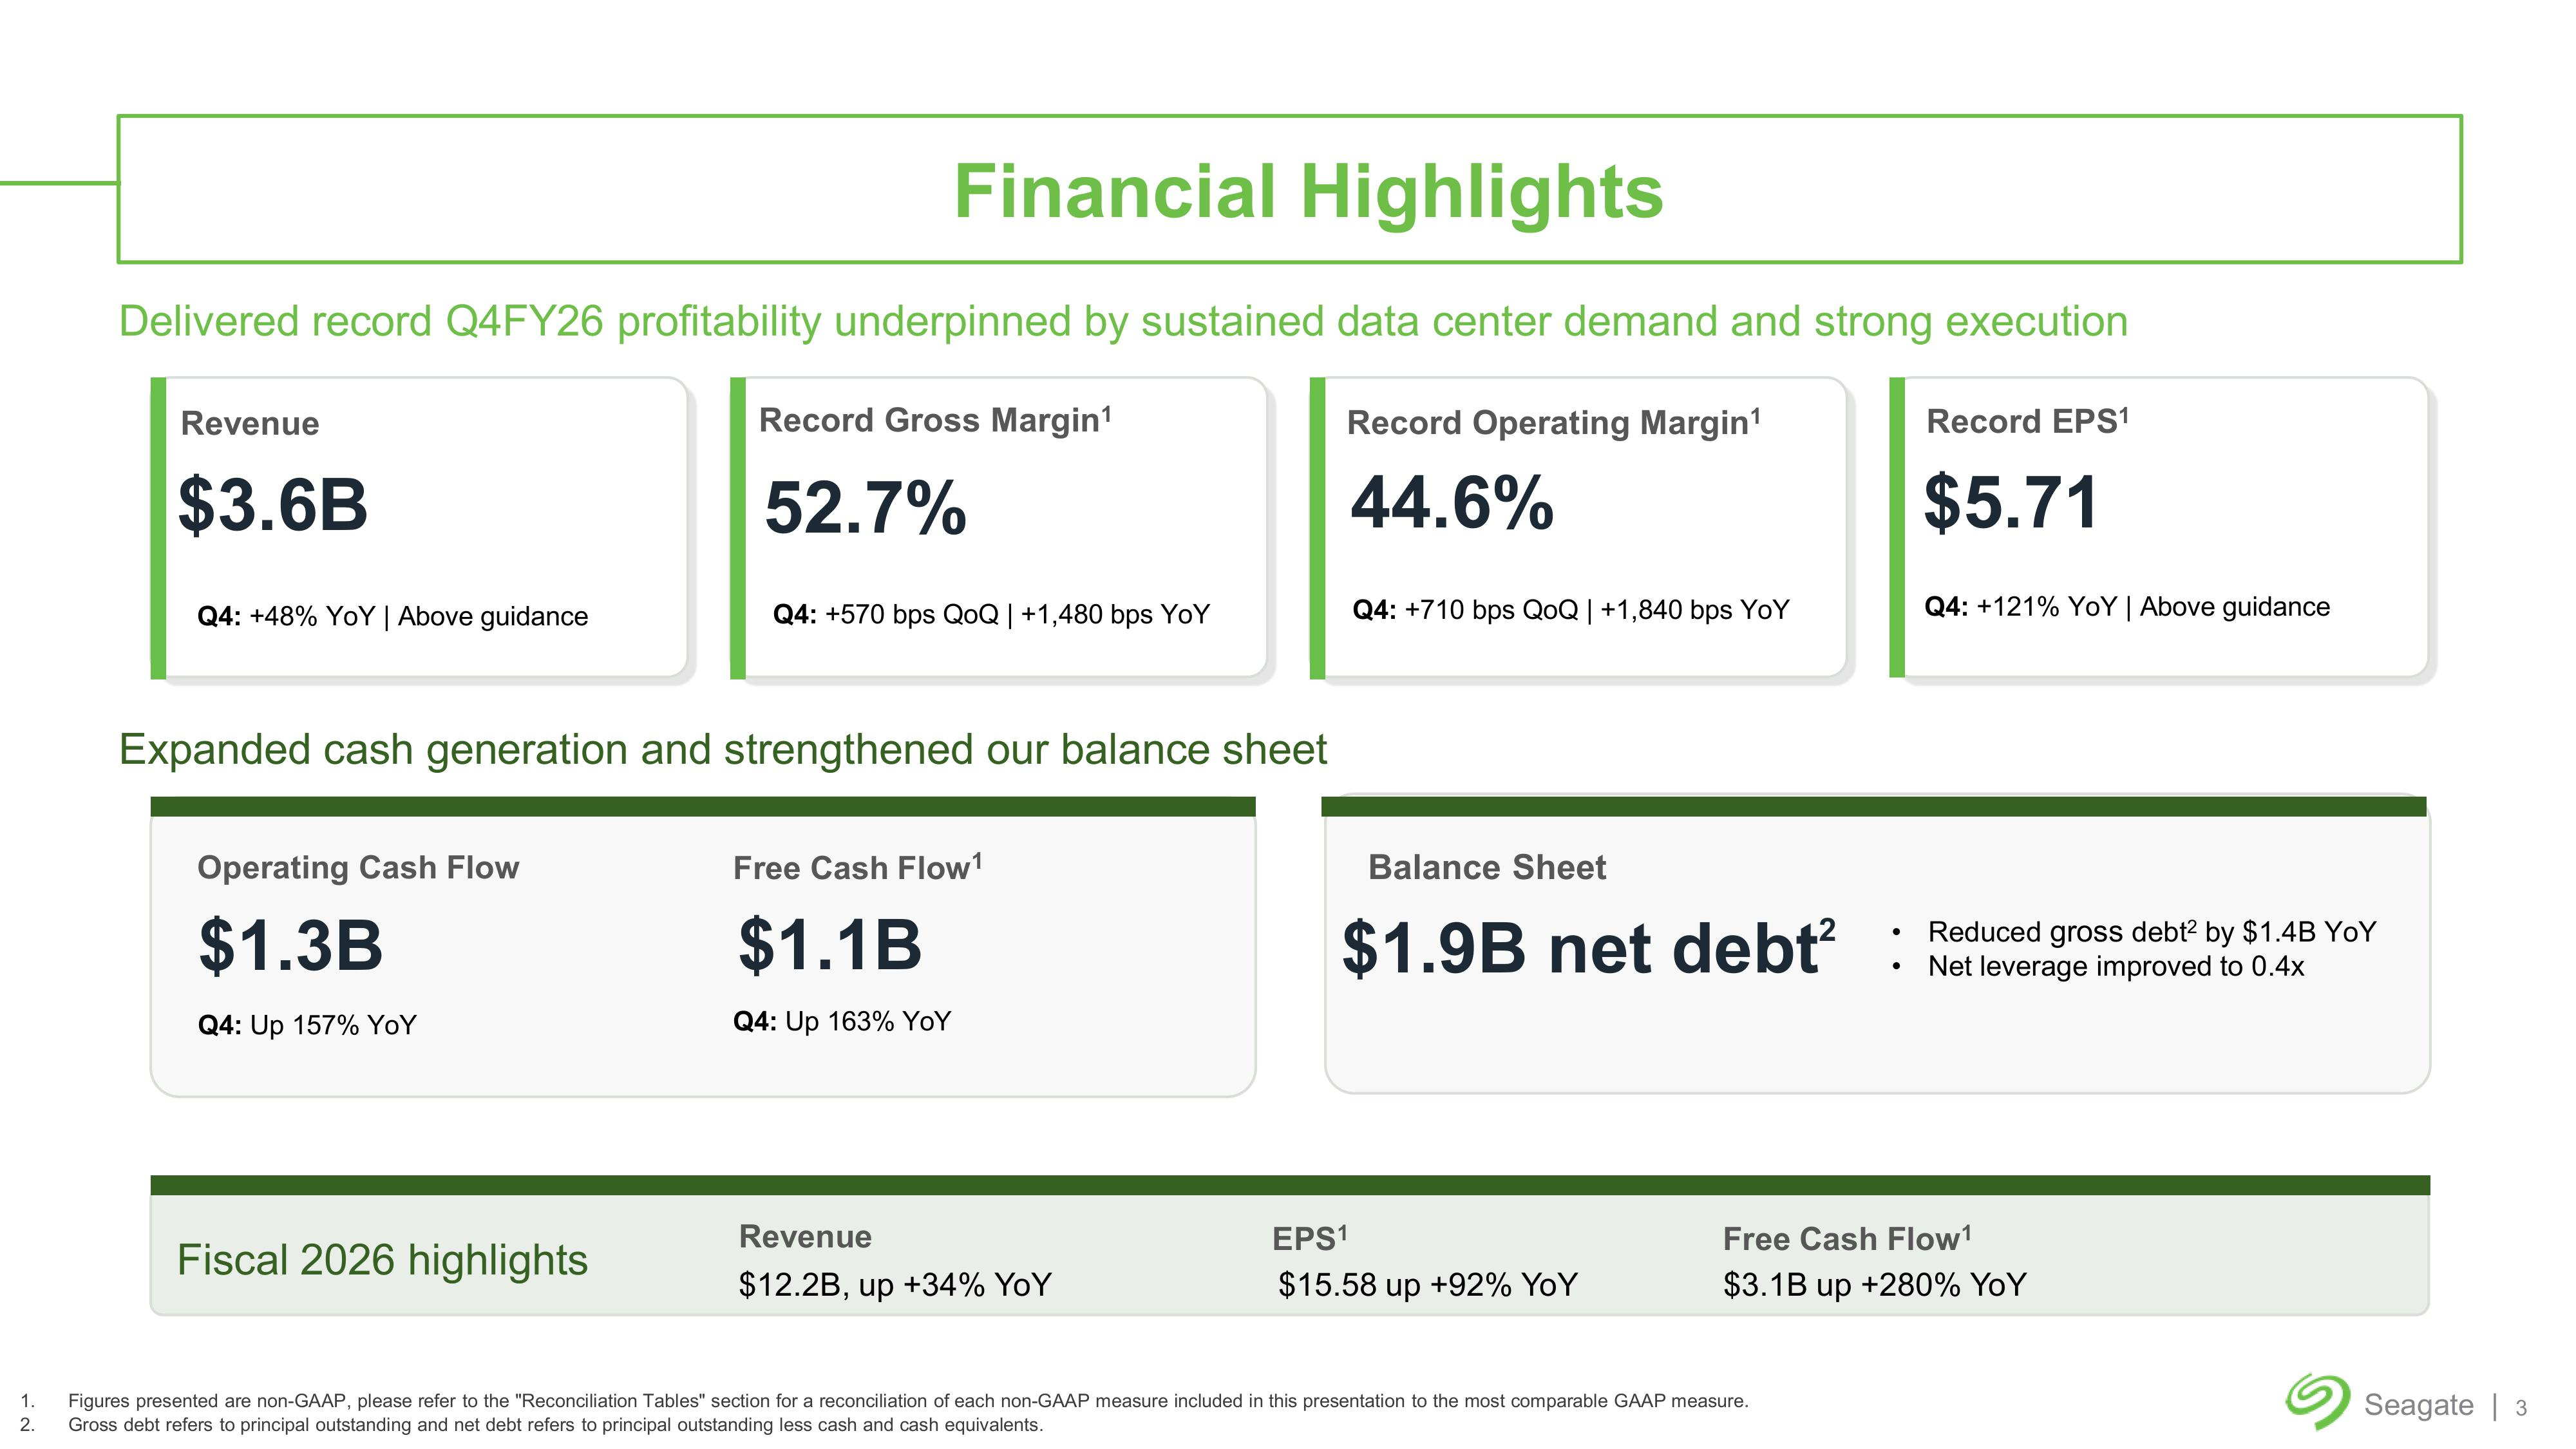
Источник изображения: Seagate Финансовый директор Джанлука Романо (Gianluca Romano) сообщил, что рост производственных мощностей Seagate в основном обусловлен не ростом продаж самих устройств. По его словам, в 2025 году количество выпущенных накопителей осталось на прежнем уровне, но выросли поставки пластин и головок в корпусе на 15–20 %. Тем не менее, рост спроса помог увеличить выручку Seagate за 2026 финансовый год на 34 % — с $9,1 до $12,2 млрд. Выручка за IV финансовый квартал составила $3,63 млрд, что больше год к году на 48,5 % и выше прогноза аналитиков, опрошенных LSEG, в размере $3,49 млрд (по данным Reuters). Скорректированная прибыль (non-GAAP) составила $5,71 на разводнённую акцию по сравнению с прогнозом в $5,09. Продажи накопителей для ЦОД увеличились до $2,93 млрд (рост — 57 %), что составляет 81 % всех продаж. Всего было поставлено накопителей на 218 Эбайт (рост — на 34 %), в том числе Nearline-накопителей на 195 Эбайт (рост — на 43 %). В I квартале 2027 финансового года компания прогнозирует выручку в размере $4,1 млрд ± $100 млн, что выше средней оценки аналитиков в $3,75 млрд. Прогноз по скорректированной прибыли (non-GAAP) — $7,30 ± $0,20 на разводнённую акцию. Консенсус-прогноз аналитиков — $5,80 на разводнённую акцию.
29.07.2026 [17:05], Руслан Авдеев
Meta✴ совместно с BlackRock построит в Техасе ИИ ЦОД стоимостью $14 млрдMeta✴ анонсировала строительство кампуса ИИ ЦОД в Эль-Пасо (El Paso, Техас) при поддержке BlackRock. В проект планируется вложить $14 млрд, сообщает Silicon Angle. Закрытие сделки планируется в ближайшие дни. После подписания договора Meta✴ намерена внести «физические активы» стоимостью $2,3 млрд, включая уже строящиеся на площадке объекты. BlackRock инвестирует в проект $4,9 млрд и выплатит Meta✴ $1 млрд. Доля BlackRock в кампусе составит 80 %, Meta✴ получит 20 %. При этом IT-гигант станет единственным пользователем 1-ГВт кампуса, когда тот заработает в 2028 году. Аренда заключена на четыре года с возможностью продления действия договора четыре раза. При этом Meta✴ обязалась минимизировать риски BlackRock, гарантировав последней компенсацию падения остаточной рыночной стоимости (residual value guarantees, RVG). Сумма гарантий составит до $13 млрд в первые 16 лет. В Meta✴ полагают, что $14 млрд позволят покрыть общие затраты на строительство, расходы на электроснабжение, охлаждение и сетевую инфраструктуру. При этом компания не уточняет стоимости чипов, поэтому итоговые затраты на проект могут оказаться выше. Кампус войдёт в число гигаватных проектов, уже представленных Meta✴ в последние два года, в т.ч. в Огайо, Индиане и Канаде. Согласно расчётам Meta✴, три последних проекта обойдутся по $10 млрд. Бюджет площадки в Эль-Пасо косвенно указывает на применение более передовых решения. Не исключено, что кампус предназначен для собственного облака Meta✴. 
Источник изображения: Meta✴ Ранее в июле Meta✴ сообщила о намерении потратить более $50 млрд на кампус Hyperion в Луизиане. По мнению экспертов, общшая стоимость проекта с учётом чипов и оборудования составит до $250 млрд. Финансовая структура проектов в Луизиане и Техасе аналогичны. В 2025 году 80-% доля кампуса Hyperion досталась компании Blue Owl Capital, взамен та внесла $7 млрд наличными средствами. Meta✴ завершила 2025 год с капитальными затратами в объёме $72 млрд. Ожидается, что в 2026 году они составят $125–$145 млрд. Не исключается, что облачный бизнес будет способствовать окупаемости инвестиций.
29.07.2026 [16:00], Владимир Мироненко
«Яндекс» сообщил о росте выручки B2B Tech на 29 % и занялся оптимизаций инфраструктурыКомпания «Яндекс» сообщила финансовые результаты за II квартал 2026 года. Выручка компании выросла на 16 % год к году до 386,3 млрд руб. Скорректированная чистая прибыль увеличилась на 56 %, составив 47,6 млрд руб., чистая прибыль выросла на 298 % до 64,5 млрд руб. Скорректированный показатель EBITDA вырос на 35 % год к году до 88,9 млрд руб. Выручка бизнес-блока «Б2Б Тех» (Yandex B2B Tech) выросла на 29 % г/г до 15,3 млрд руб. Росту способствовало продолжающееся расширение клиентской базы и увеличение объёма потребления сервисов со стороны крупных корпоративных клиентов. Важную роль играет и растущий спрос на ИИ-решения и сервисы информационной безопасности. Скорректированный показатель EBITDA вырос на 43 % год к году, достигнув 3,7 млрд руб. Рост связан с изменением структуры выручки в пользу более маржинальных PaaS/SaaS, а также с повышением операционной эффективности, в том числе благодаря интеграции ИИ-инструментов в процессы разработки и другие внутренние функции. Рентабельность скорректированного показателя EBITDA увеличилась на 2,3 п.п. до 24,4 %. В будущем компания ожидает дальнейшего улучшения маржинальности. Общее количество клиентов Yandex Cloud выросло до 64 тыс. При этом ключевыми драйверами роста бизнеса по-прежнему являются ИИ- и ИБ-сервисы, которыми пользуются 37 и 53 % крупных клиентов соответственно — рост год к году на 10 и 9 п.п. По сравнению с предыдущим кварталом потребление коммерческих токенов через API на платформе Yandex AI Studio выросло вдвое — до 398 млрд токенов, и на 70 % больше, чем за весь 2025 год. Отмечен и продолжающийся рост «Яндекс 360», которым уже пользуются более 117 млн пользователей и 185 тыс. организаций. Общее количество платных учетных записей Яндекс 360 на конец II квартала 2026 года составляет 8,9 млн, включая 2,4 млн записей крупных компаний. 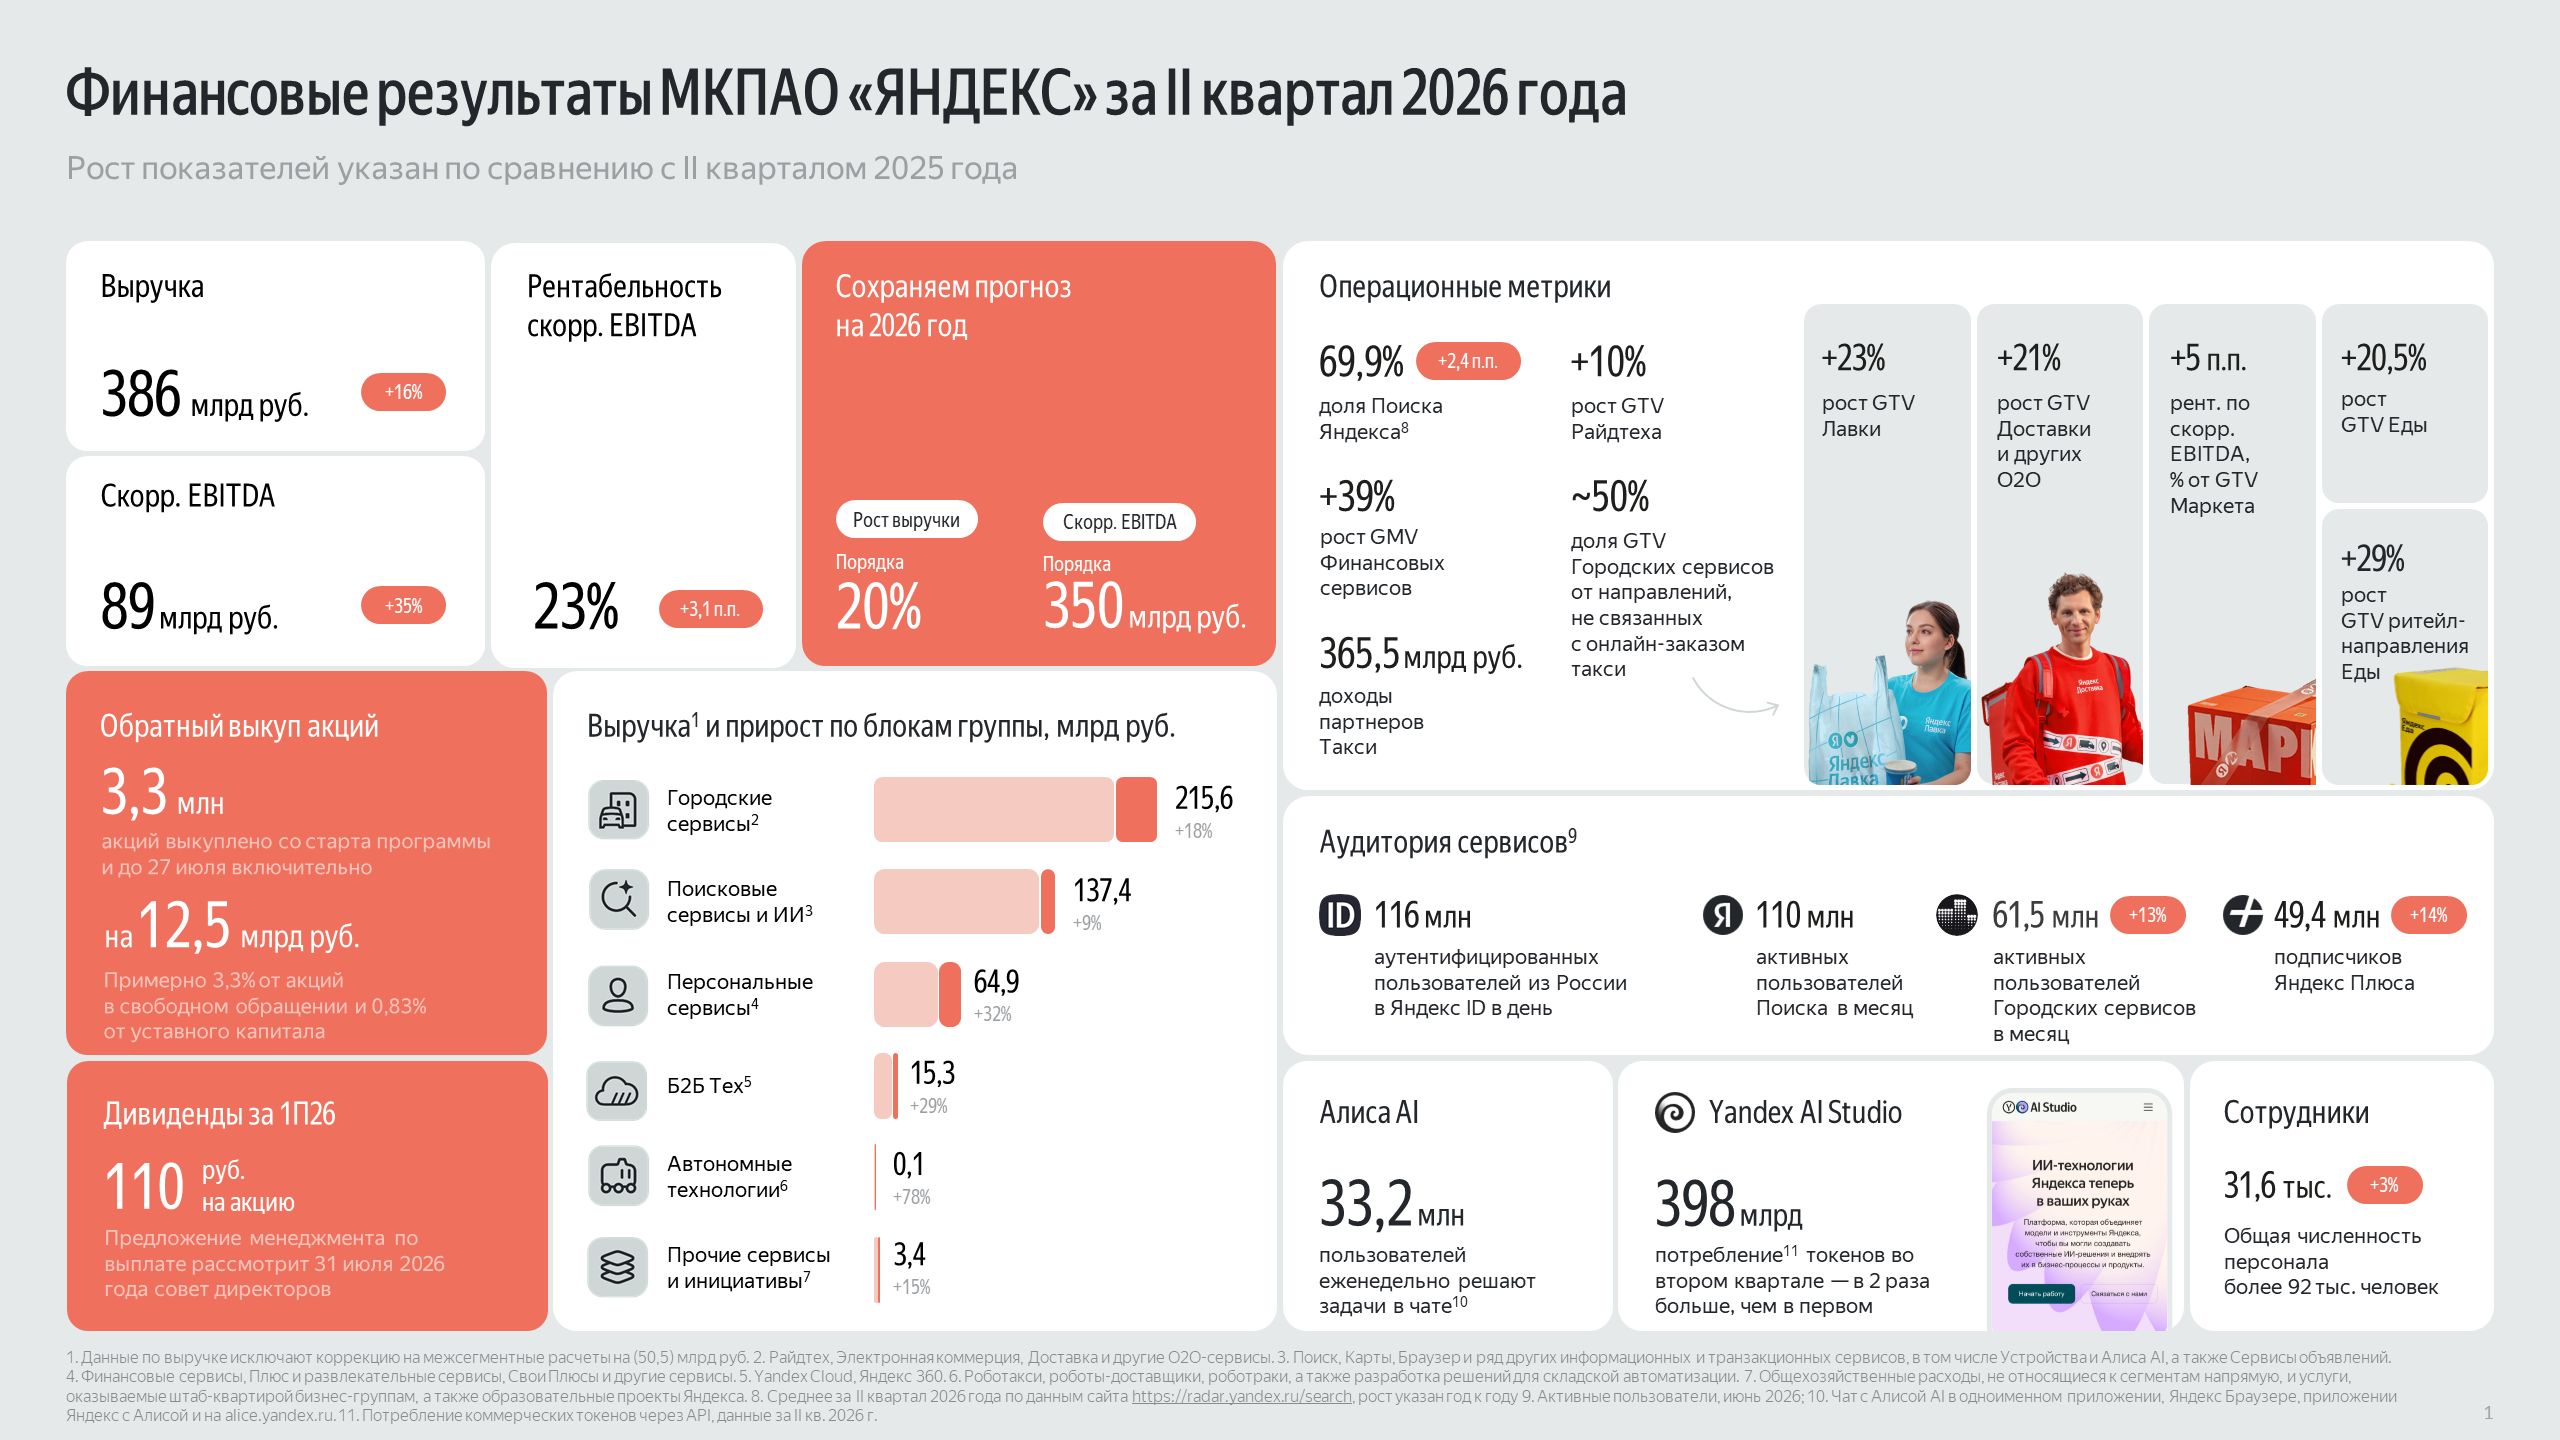
Источник изображения: «Яндекс» «Яндекс» также сообщила об успешной реализации программы оптимизации вычислительной инфраструктуры, позволившей сэкономить в I полугодии 2026 года 9,2 млрд руб., повысив эффективность использования вычислительных мощностей, Высвободившиеся ресурсы были направлены на масштабирование разработки ИИ-технологий. «Яндекс» постоянно занимается оптимизацией, регулярно проводит технические и бизнес-аудиты использования вычислительных мощностей, чтобы повышать эффективность существующей инфраструктуры и избегать «потерь» ресурсов. Одно из ключевых направлений программы — динамическое перераспределение вычислительных ресурсов, когда при снижении пользовательской нагрузки свободные мощности автоматически передаются на выполнение других задач. Например, ночью, когда пользовательская активность снижается и нагрузка на сервисы уменьшается, GPU автоматически подключаются к обучению новых моделей, что сводит к нулю простой вычислительных ресурсов. В рамках оптимизации часть моделей перевели на архитектуру MoE. Также использовали подход, при котором одна небольшая модель обучается на основе другой, уже обученной большой модели, — и квантизацию. Параллельно была улучшена инфраструктура обучения и инференса. В частности, ускорили загрузку данных для обучения моделей, распараллелили вычисления, внедрили кеширование и прогнозирование нескольких следующих токенов (EAGLE). Также была улучшена работа традиционных серверов на базе CPU, для чего применили технологии оптимизации компиляции PGO и BOLT. Не оставили без внимания и хранилища. Специалисты компании пересмотрели правила хранения данных на всех этапах их жизненного цикла — от сроков хранения до размещения данных в различных типах хранилищ, устранили избыточное дублирование данных, протестировали новые алгоритмы сжатия и внедрили инструменты, которые автоматически находят неиспользуемые таблицы, поля и резервные копии, а также помогают рациональнее распределять данные между разными типами хранилищ (HDD, SSD и др.).
29.07.2026 [10:15], Владимир Мироненко
Microchip приобрела столкнувшийся с проблемами ИИ-стартап HailoMicrochip Technology подписала окончательное соглашение о приобретении израильского производителя ИИ-чипов для периферийных вычислений Hailo. Ожидается, что сделка будет завершена к 30 сентября при условии получения необходимых разрешений регулирующих органов. Финансовые условия сделки не разглашаются. Ресурс CTech сообщил, что по оценкам экспертов отрасли, сумма сделки составляет лишь небольшую часть от предыдущих оценок рыночной стоимости Hailo, достигшей $1 млрд. Основанная в 2017 году, Hailo привлекла около $340 млн инвестиций, но столкнулась с финансовыми трудностями, брала кредиты для поддержания деятельности, провела значительное сокращение штата и вынуждена была отказаться от запланированного слияния со SPAC, поскольку её оценка упала ниже $500 млн. Как ожидает Microchip, сделка позволит расширить её портфель процессоров для интеллектуальных систем и укрепит её возможности по предоставлению производительных и энергоэффективных ИИ-решений для периферийных вычислений в робототехнике, передовой обработке изображений и интеллектуальных приложениях, включая дроны, роботы, камеры, промышленную автоматизацию и встраиваемые ИИ-системы. 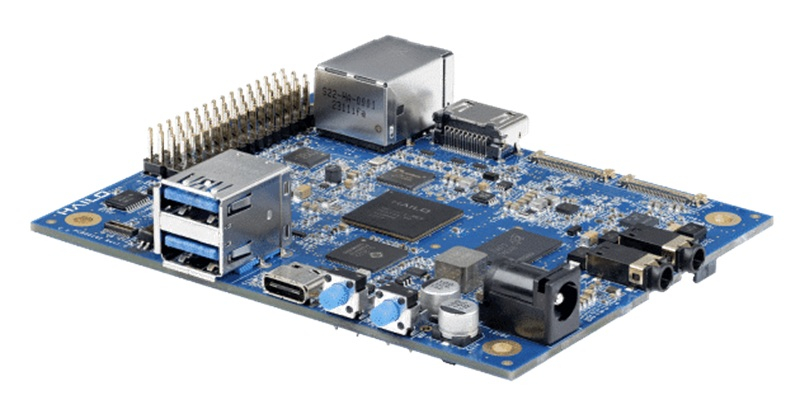
Источник изображения: Hailo В частности, чипы Hailo-8, Hailo-10 и Hailo-15 позволят ей расширить портфель решений, поддерживающих классическое компьютерное зрение, а также добавить возможности обработки изображений и видеопотоков, ISP/DSP, кодирования видео с использованием ИИ для интеллектуальных периферийных систем. В июне 2025 года стартап выпустил ИИ-чип второго поколения Hailo-10H, который предлагает поддержку моделей LLM и VLM, позволяя запускать приложения генеративного ИИ локально без использования облачных сервисов. Приобретение также обеспечит Microchip более 100 активных клиентов, сложившееся сообщество разработчиков, насчитывающее более 10 тыс. пользователей, и растущую экосистему на базе Raspberry Pi.
28.07.2026 [15:36], Руслан Авдеев
NAVER, NVIDIA и Brookfield расширят в Южной Корее национальную ИИ-фабрику до 200 МВтК 2028 году NAVER, NVIDIA и Brookfield расширят национальную ИИ-фабрику в Южной Корее. Мощность объекта на платформе NVIDIA DSX составит не 55 МВт, как сообщалось ранее, а 200 МВт. В дальнейшем NAVER рассчитывает расширить ИИ-инфраструктуру до 1 ГВт. Объект находится в кампусе NAVER GAK Sejong в городе Седжон (Sejong). ИИ-фабрика получит передовую инфраструктуру NVIDIA, включая ускорители Vera Rubin и Blackwell. NVIDIA рассчитывает вложить $1 млрд в NAVER., а Brookfield пока подписала не обязательный к исполнению протокол о намерениях, предполагающий инвестиции в объёме $9 млрд. Оставшиеся необходимые средства для проекта выделит NAVER. Инвестиции NVIDIA зависят от выполнения NAVER условий закрытия сделки и привлечения гарантированного финансирования в объёме $9 млрд (без учёта инвестиций NVIDIA). Brookfield заявила, что партнёрство объединит возможности Brookfield по инвестированию в ИИ-инфраструктуру, опыт NAVER в сфере полностекового ИИ и управления ЦОД, а также ИИ-платформу NVIDIA — для развития ИИ-потенциала Кореи. Расширенная инфраструктура обеспечит разработчикам из Южной Кореи доступ к вычислительным мощностям для создания ИИ следующего поколения, а также ИИ-агентов и сервисов. 
Источник изображения: NVIDIA Новое расширение основано на июньском анонсе, в рамках которого NAVER обещала расширить свой кампус ЦОД GAK Sejong, применив платформу NVIDIA DSX. Brookfield создала одну из ключевых для отрасли инвестиционных платформ в сфере ИИ-инфраструктуры, с управлением активами в объёме около $100 млрд в цепочке создания стоимости, включая ЦОД, вычислительные мощности, выпуск полупроводников и ориентированную на ИИ-проекты генерацию электричества. Brookfield с её программой Brookfield Global AI Infrastructure Program является активным инвестором в долгосрочные проекты на территории Южной Кореи с момента открытия своего представительства в стране в 2014 году. Сегодня компания управляет активами в сфере инфраструктуры, недвижимости и энергетики на сумму порядка $12 млрд. Кроме того, новый этап расширения инфраструктуры опирается на взаимодействие NAVER и NVIDIA в сфере разработки open source моделей для агентного и физического ИИ. NAVER совершенствует своих модели HyperCLOVA X, опираясь на модели Nemotron 3 Ultra, дополненные её собственными данными. Кроме того, это первая южнокорейская компания, вступившая в объединение NVIDIA Nemotron Coalition по разработке открытых моделей. Во втором II 2026 года NAVER рассчитывает на запуск в стране платформу для ИИ-агентов на базе ПО NVIDIA Agent Toolkit. Также компания разрабатывает на основе NVIDIA Cosmos собственную ИИ-модель Seoul World Model с применением данных панорамных съёмок улиц и пространственного моделирования. NVIDIA также сотрудничает с SK Group. |
|

