
Материалы по тегу: idc
|
09.10.2026 [21:59], Владимир Мироненко
Apple Hills Digital: предобученные модели и интеграция с данными для заказчиков важнее стоимости ИИ-нагрузкиАналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года. Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %). Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов. 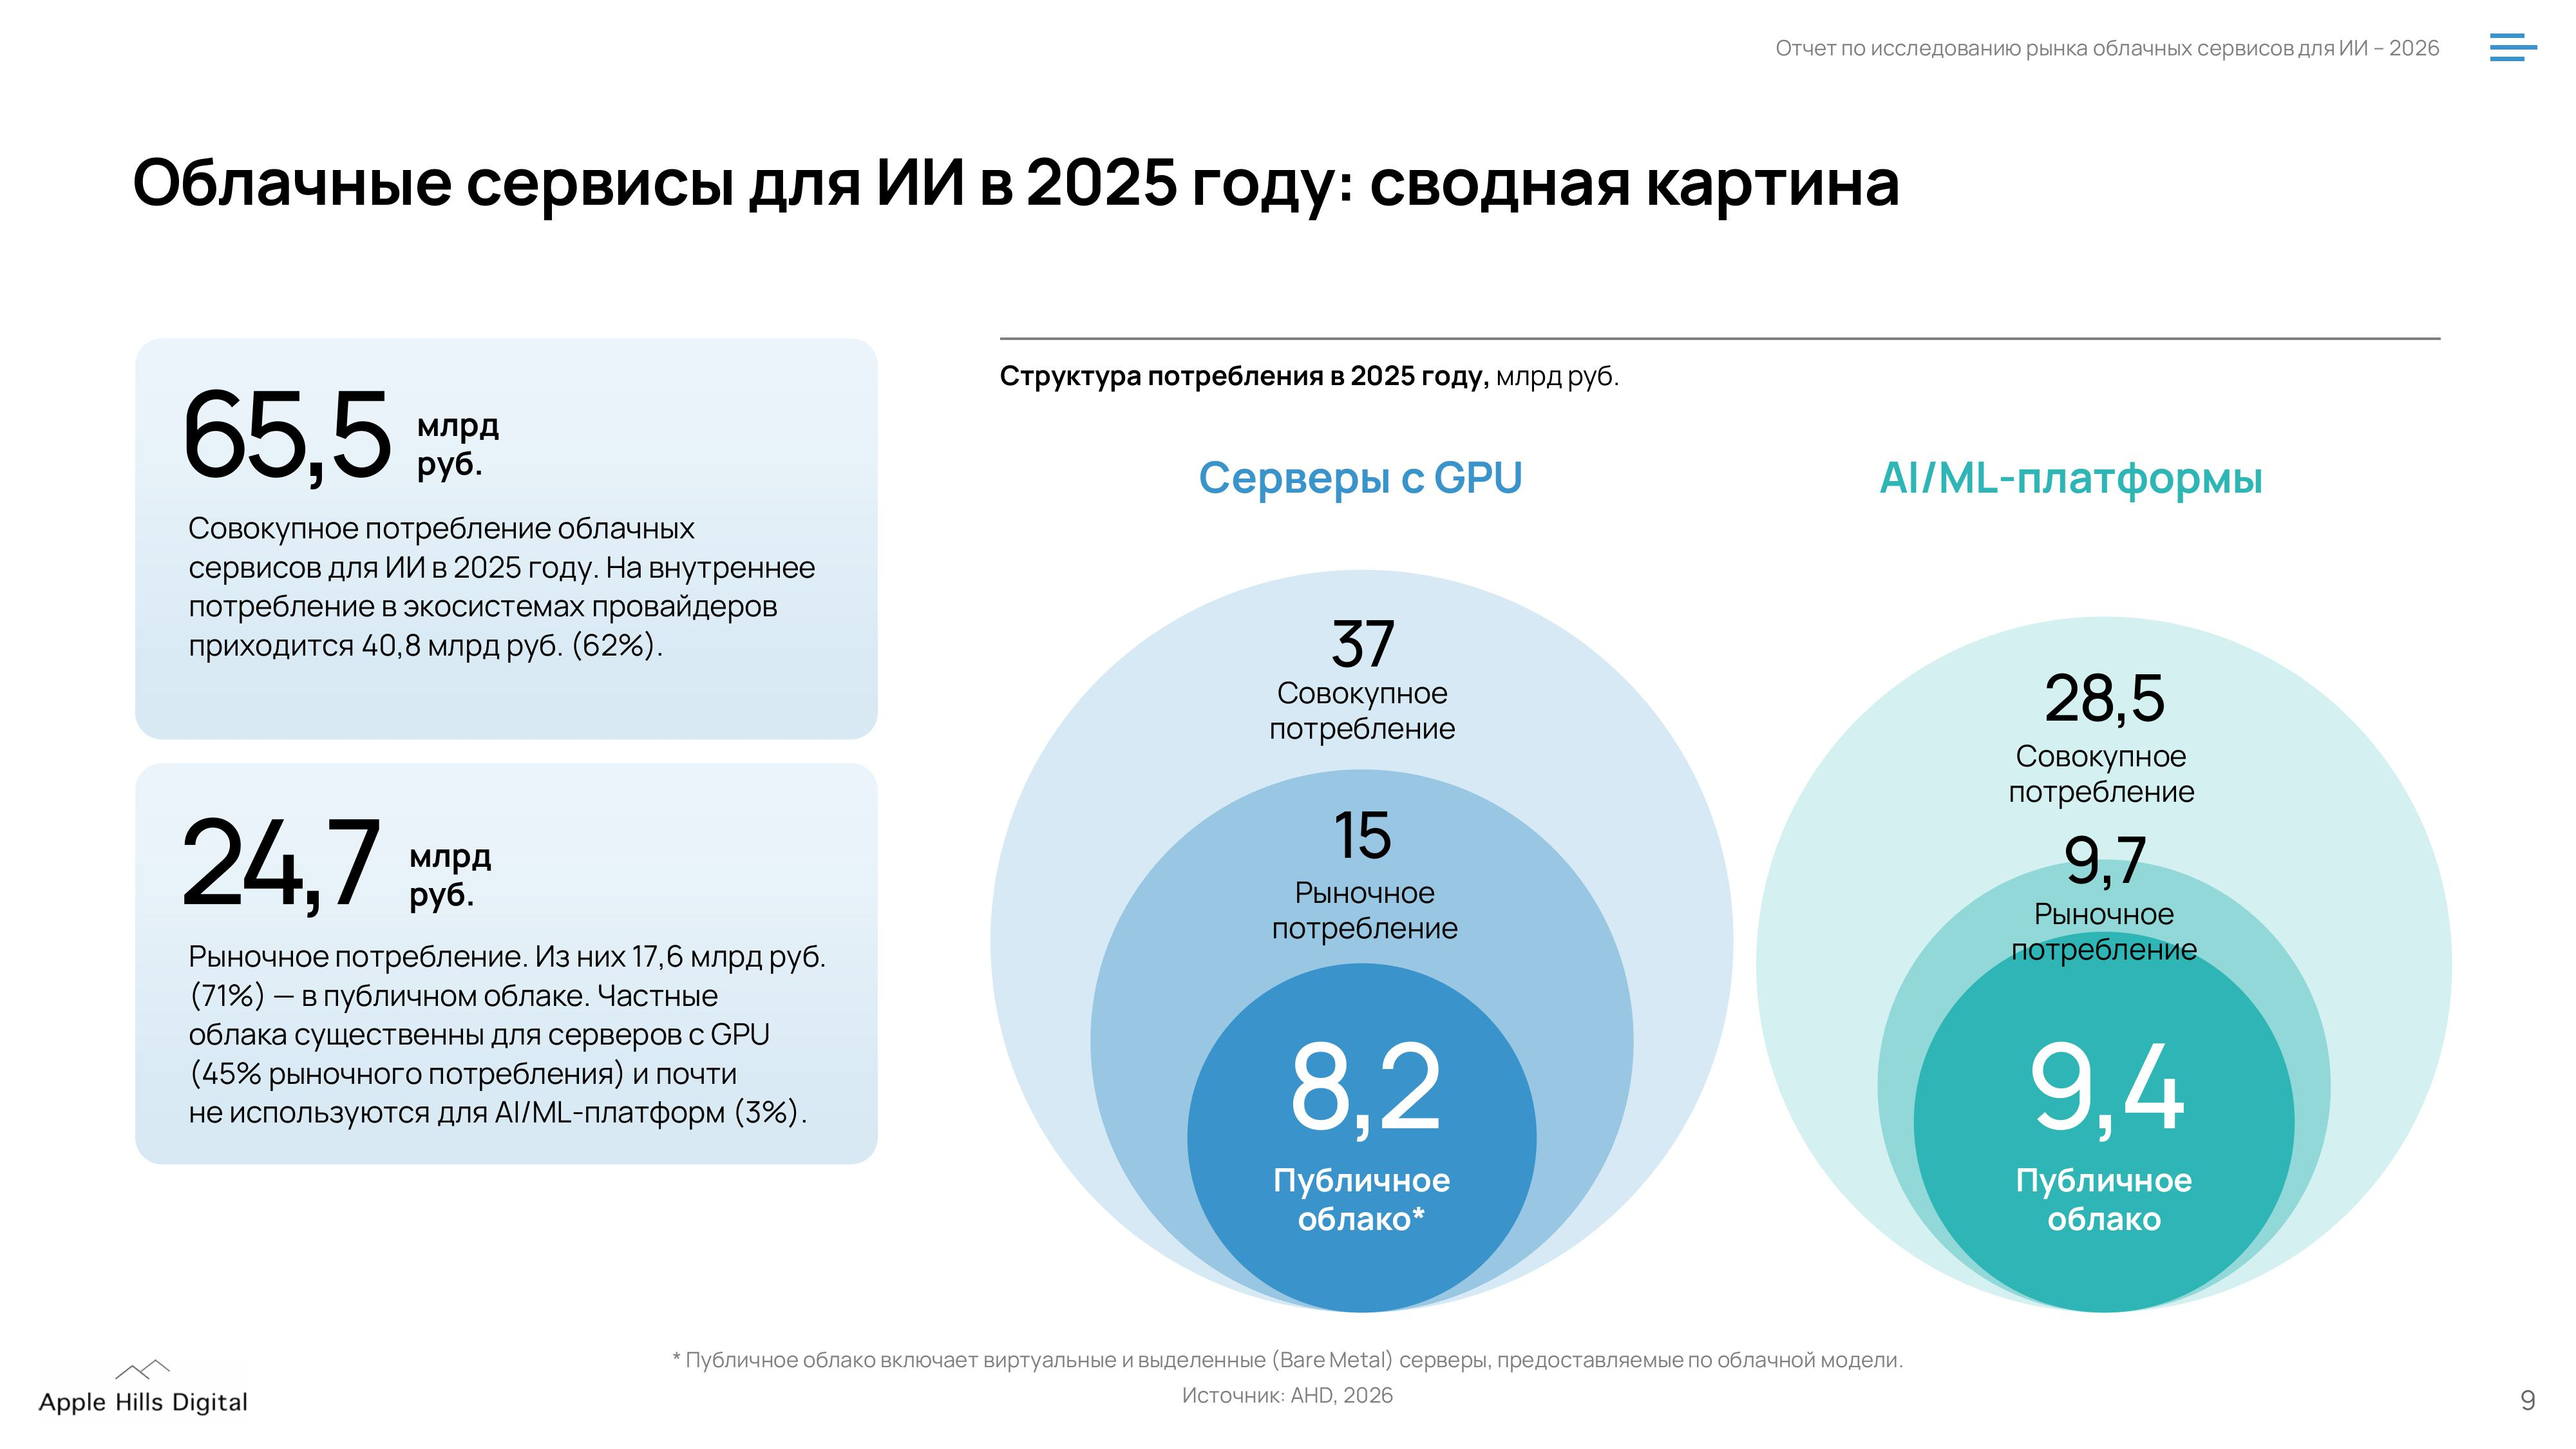
Источник изображений: Apple Hills Digital Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %). 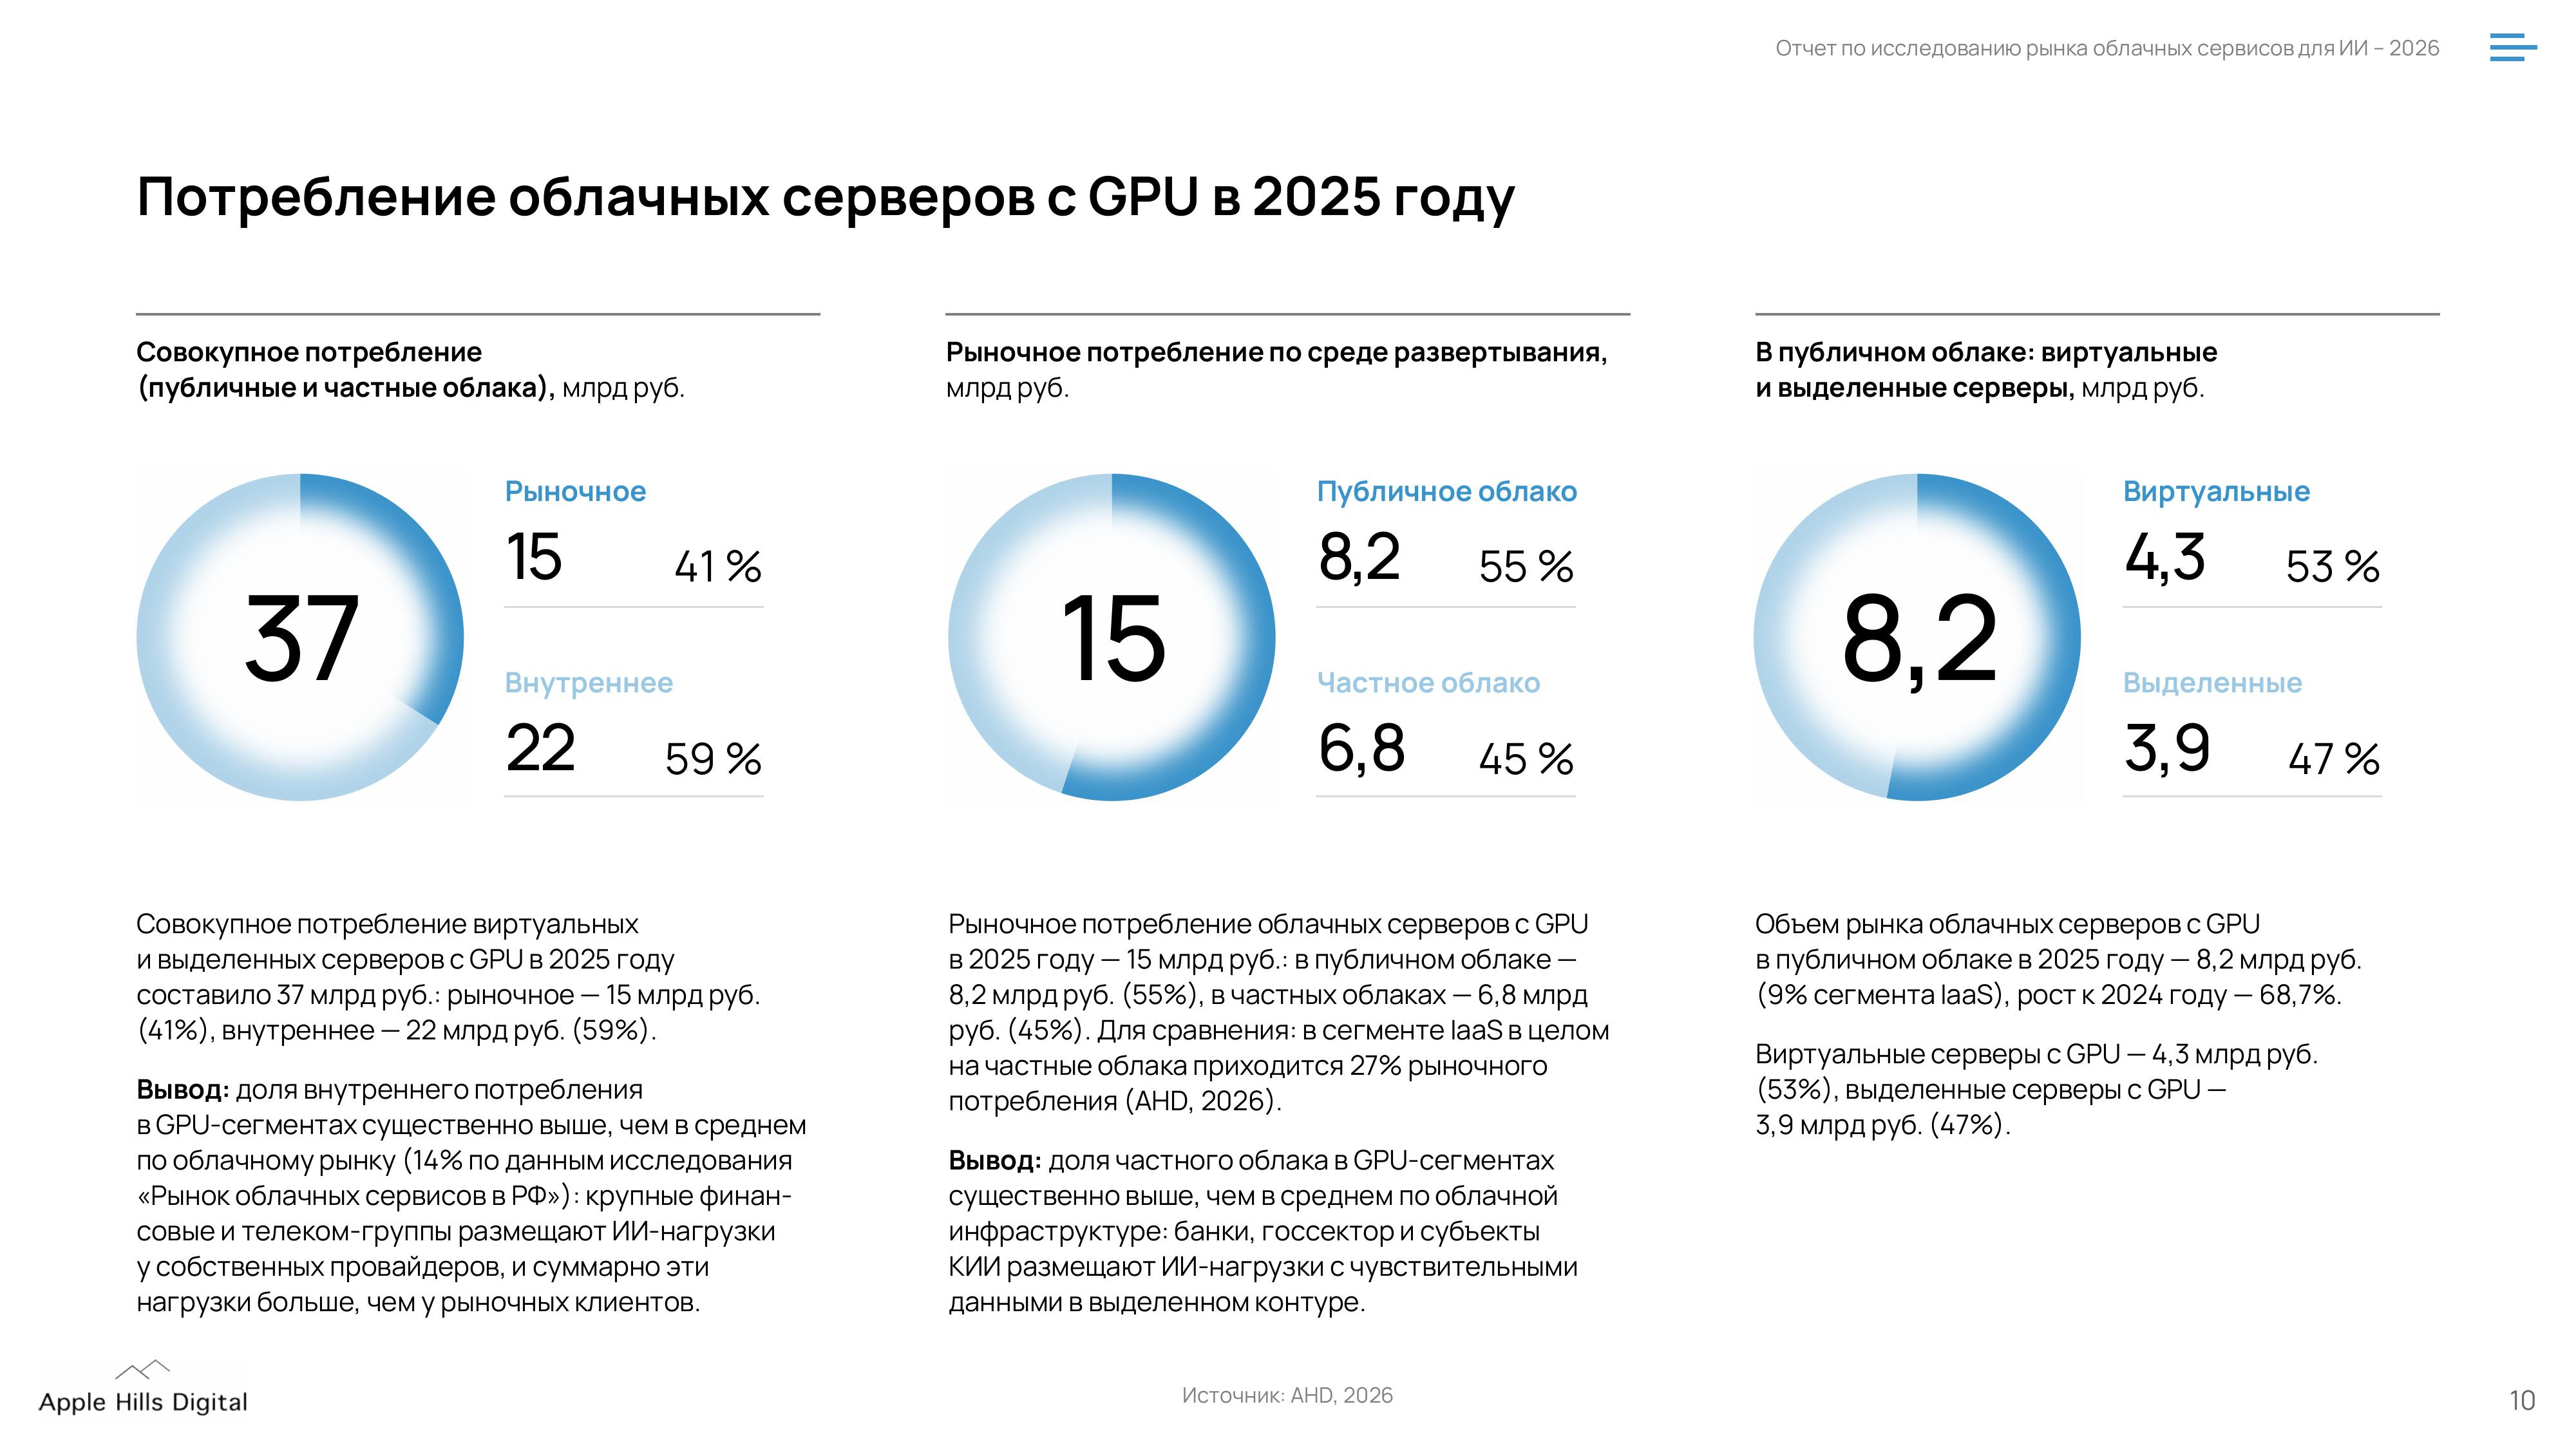 Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов. В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %). 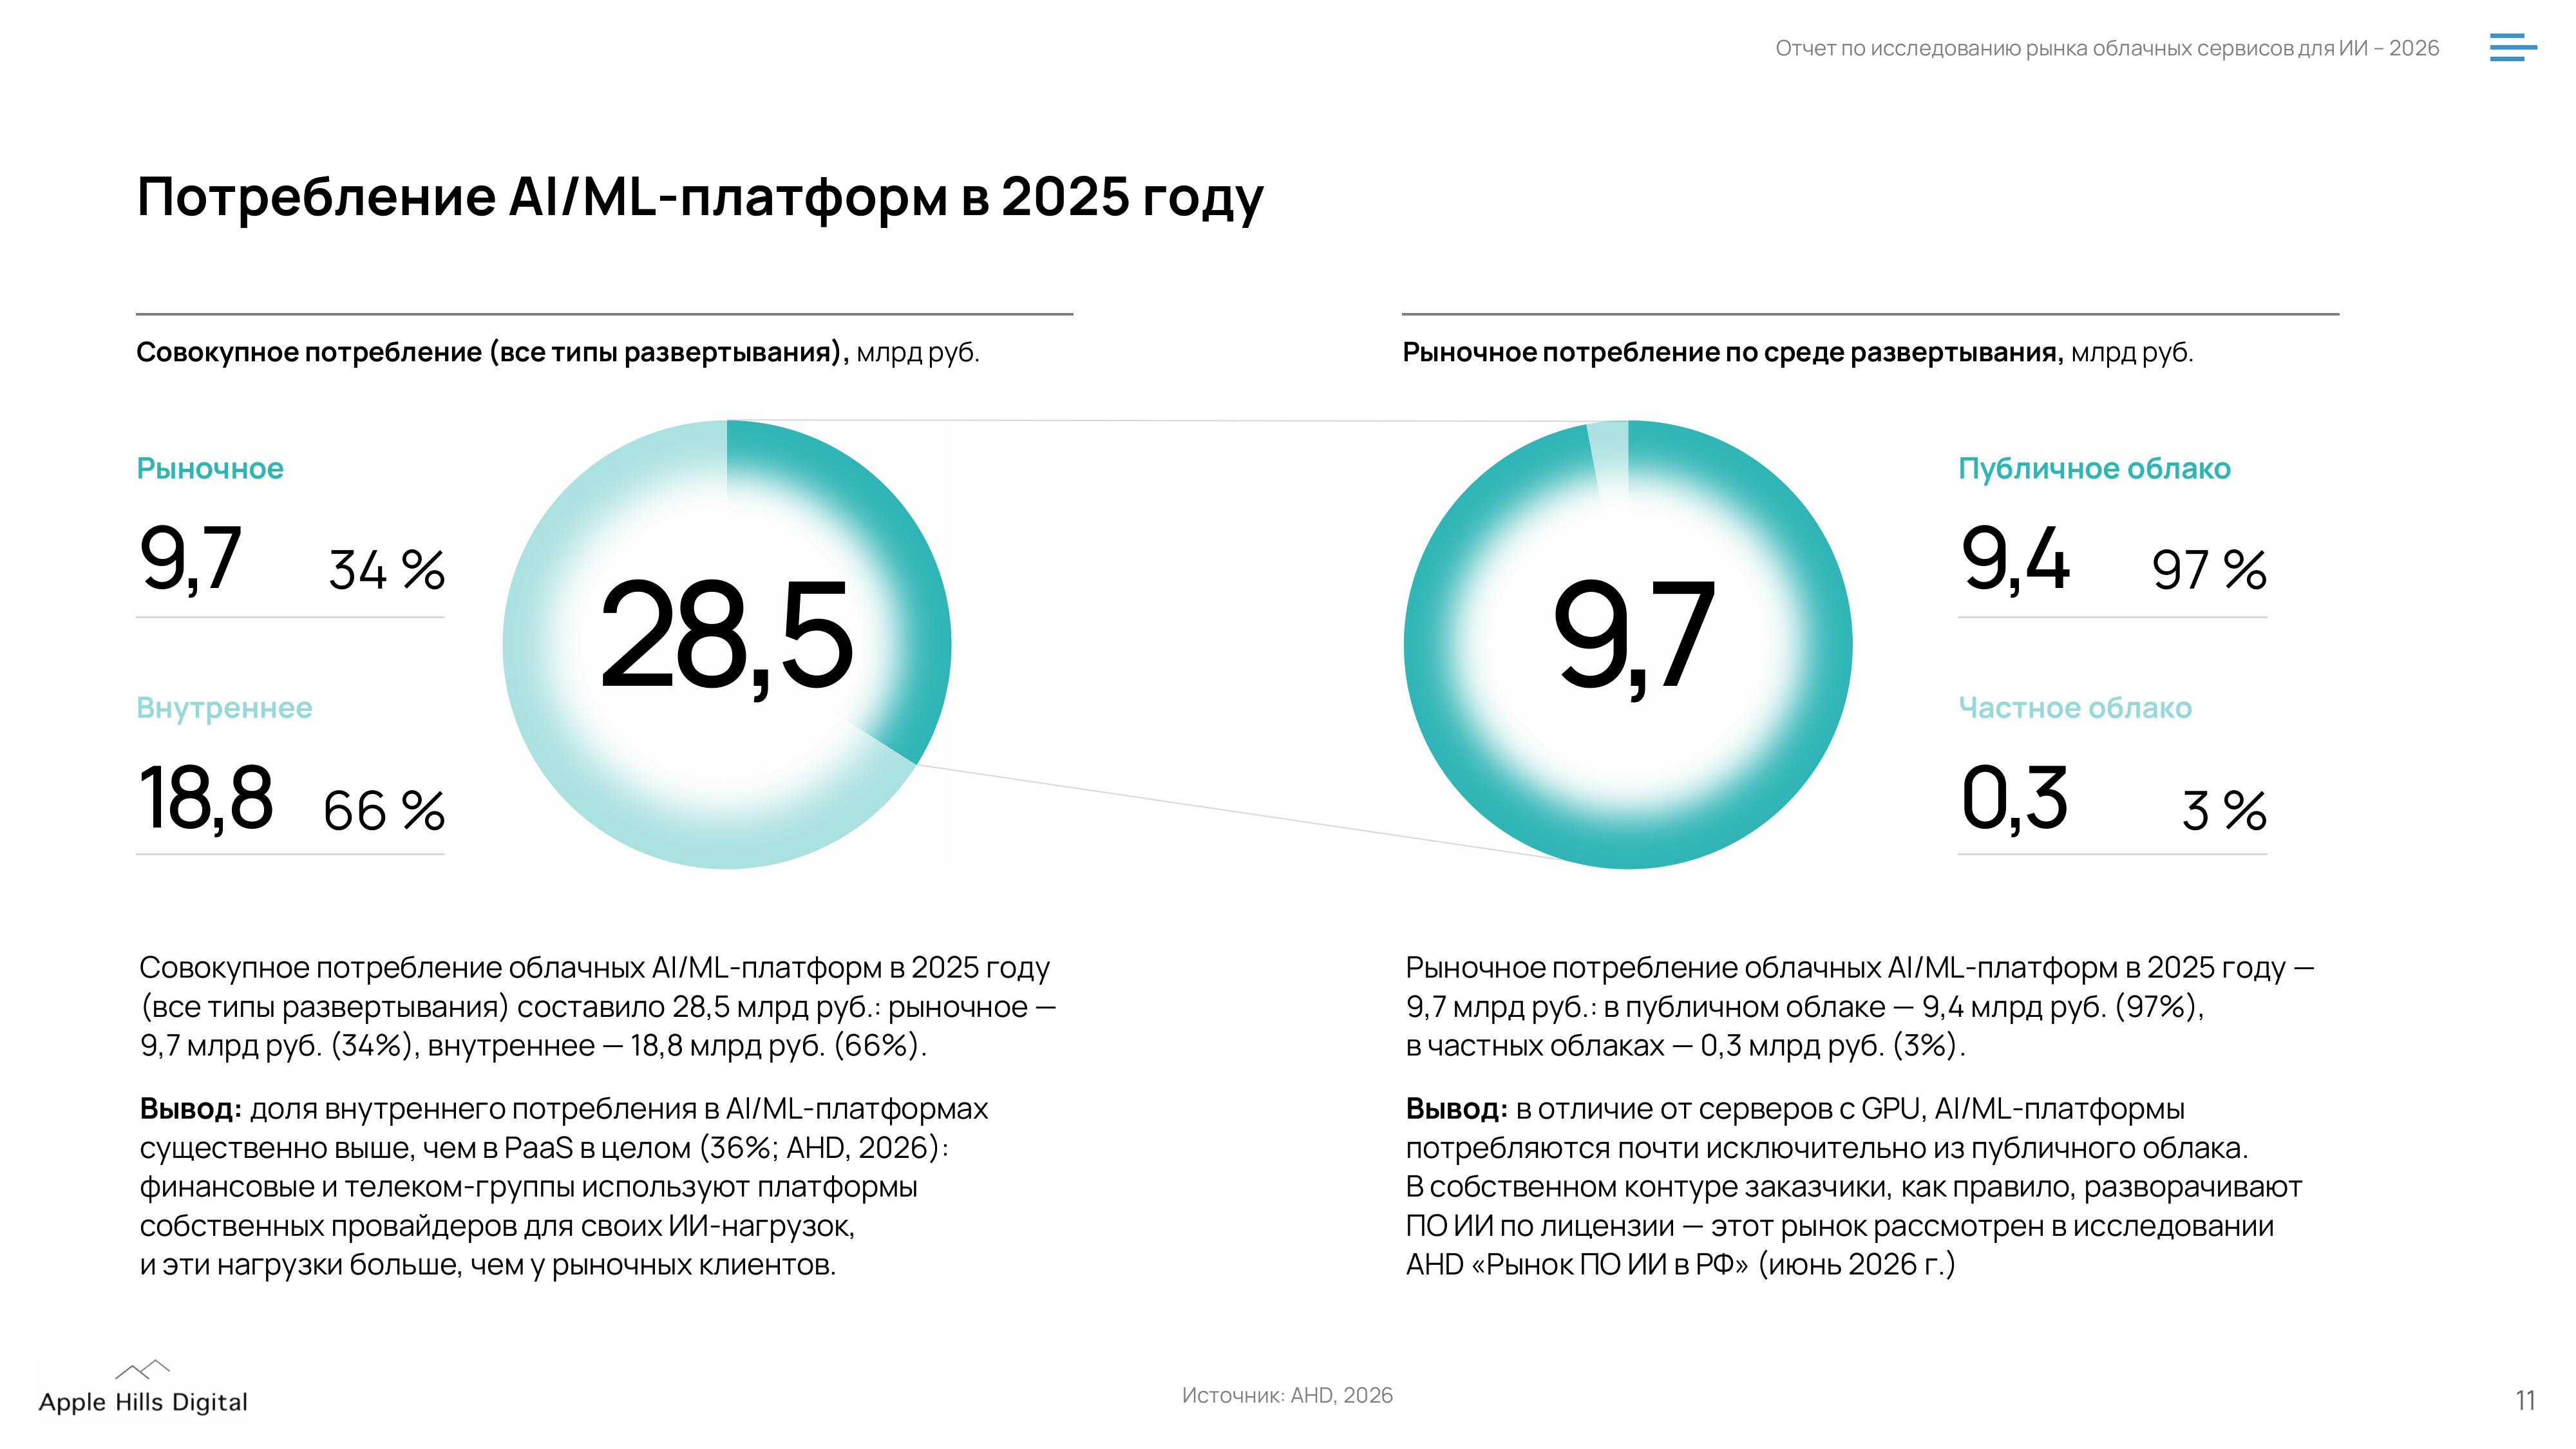 С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %). В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году. 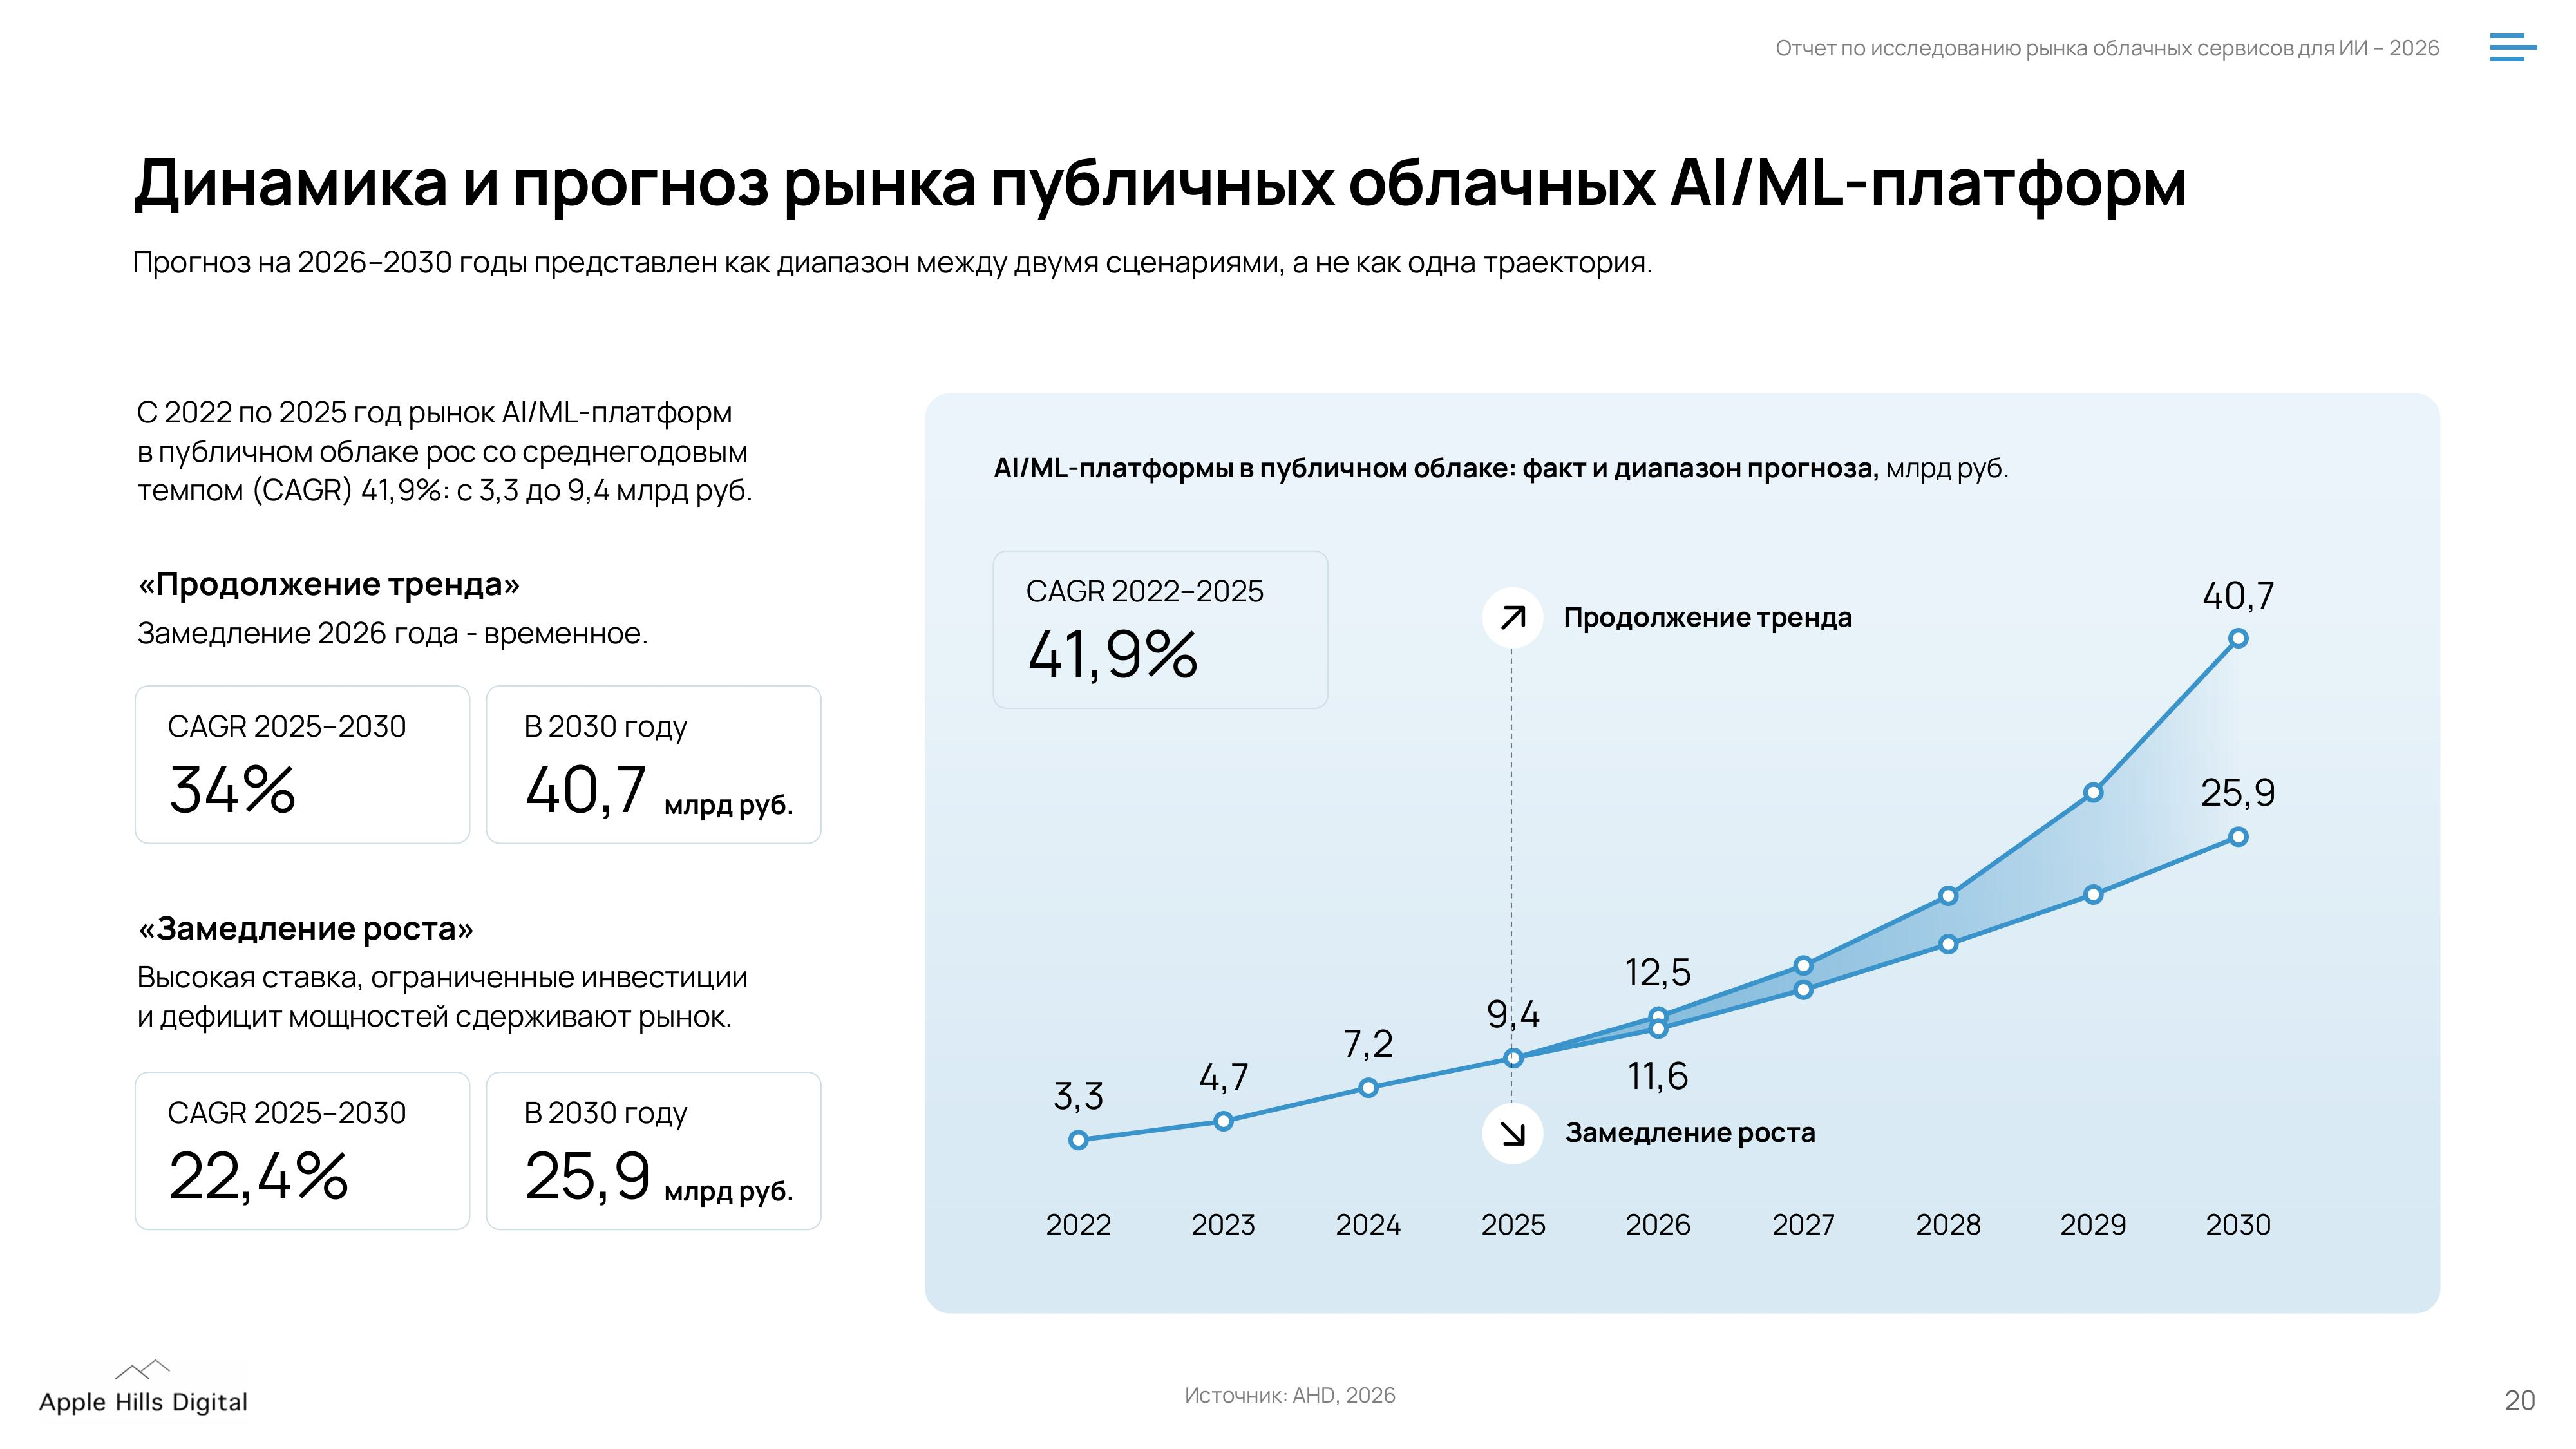 Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой. Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи. 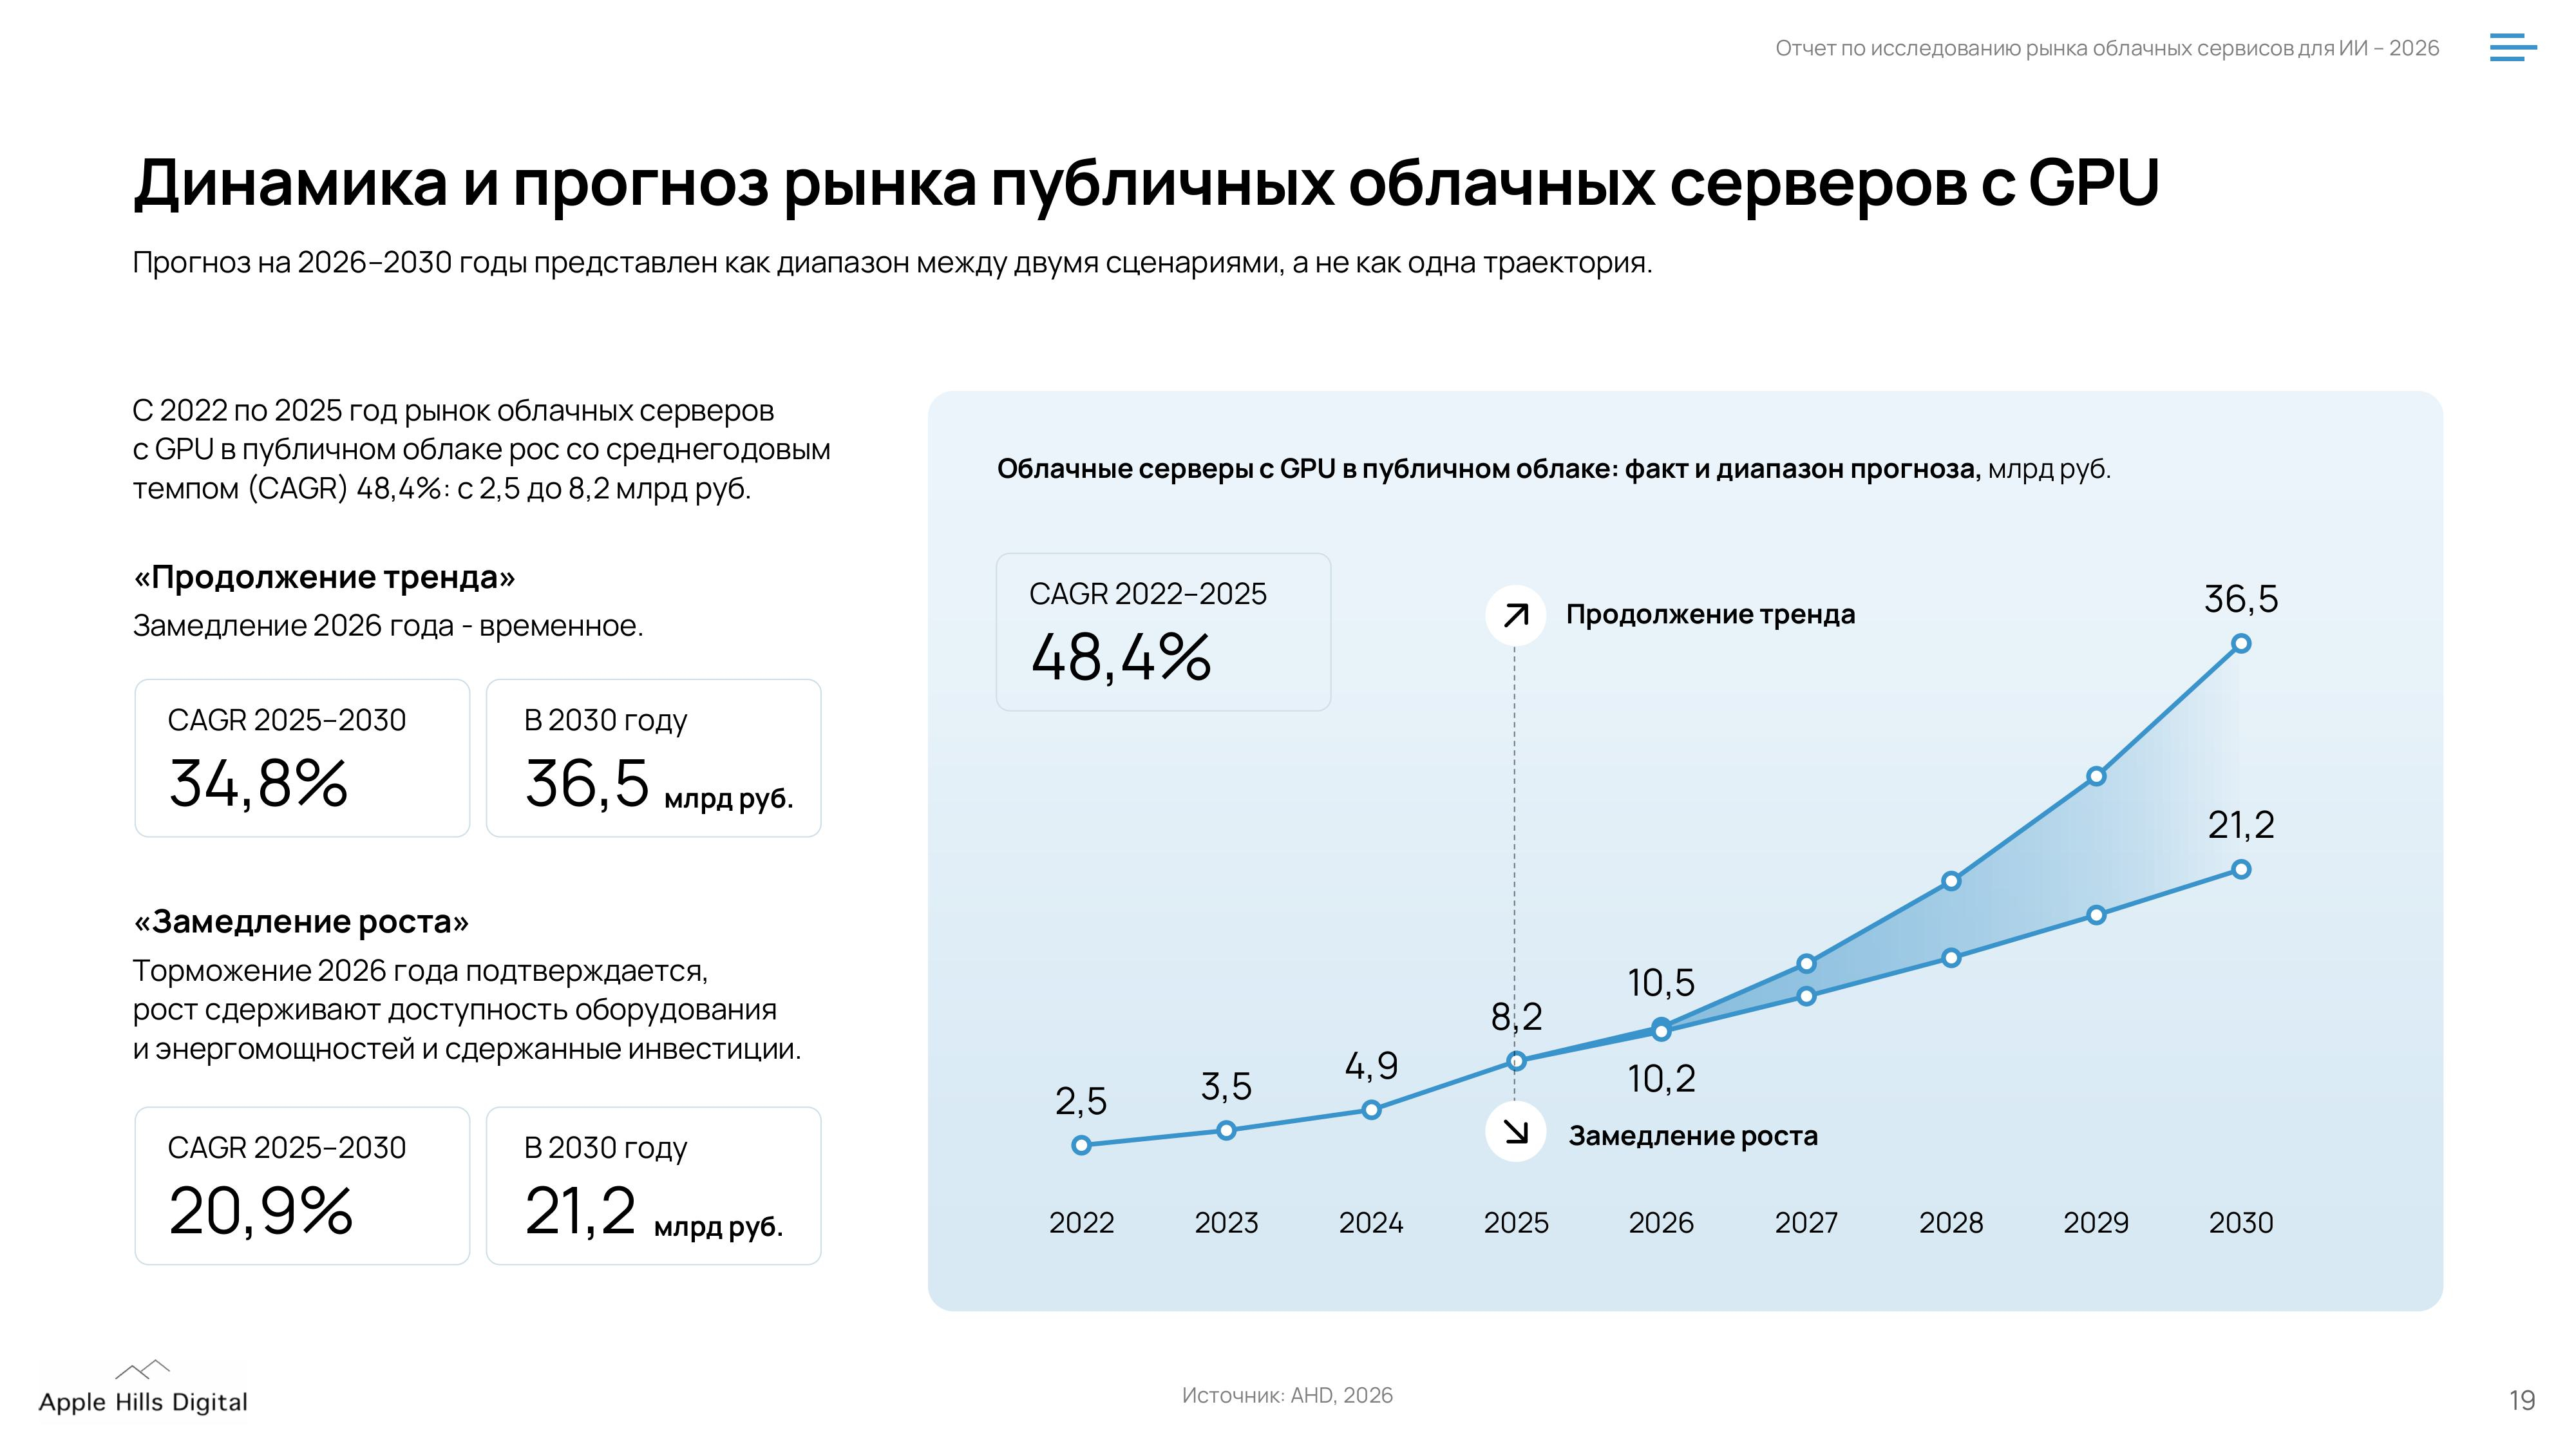 Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %). 41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.
05.10.2026 [12:29], Владимир Мироненко
Apple Hills Digital: российский облачный рынок продолжил рост и изменил структуруСогласно новому исследованию Apple Hills Digital, общий объём потребления облачных сервисов, включая сегменты IaaS, PaaS и SaaS, в России в 2025 году составил 487 млрд руб. Из этой суммы объём рыночного потребления составил 416,9 млрд руб. (86 % общего потребления облачных сервисов), а на внутреннее потребление пришлось 70 млрд руб. (14 %). Внутреннее потребление имеет наиболее существенные объёмы в финансовой отрасли и телекоме. На публичные облака приходится 383 млрд руб. (92 %), на частные — 34 млрд руб. (8 %). Исследователи отметили, что структура российского рынка публичных облачных сервисов в течение 2025 года не изменилась по отношению к 2024 году: 6 % в объёме рынка составляют готовые приложения (SaaS) — 248 млрд руб., 25 % — облачная инфраструктура (IaaS) — 96 млрд руб., и только 10 % — платформенные сервисы (PaaS) — 39 млрд руб. Отечественный рынок по-прежнему отличается от структуры мирового рынка, где доля PaaS приблизительно втрое выше. Исходя из пропорций мирового рынка, российский сегмент PaaS обладает наибольшим потенциалом развития. В числе препятствий для реализации такого сценария исследователи назвали низкую зрелость cloud-native архитектур у заказчиков; опасения зависимости от провайдера при переходе на платформенные сервисы; дефицит квалифицированных кадров для работы с PaaS-инструментами; неопределённость экономики перехода на фоне высокой стоимости заёмного финансирования. 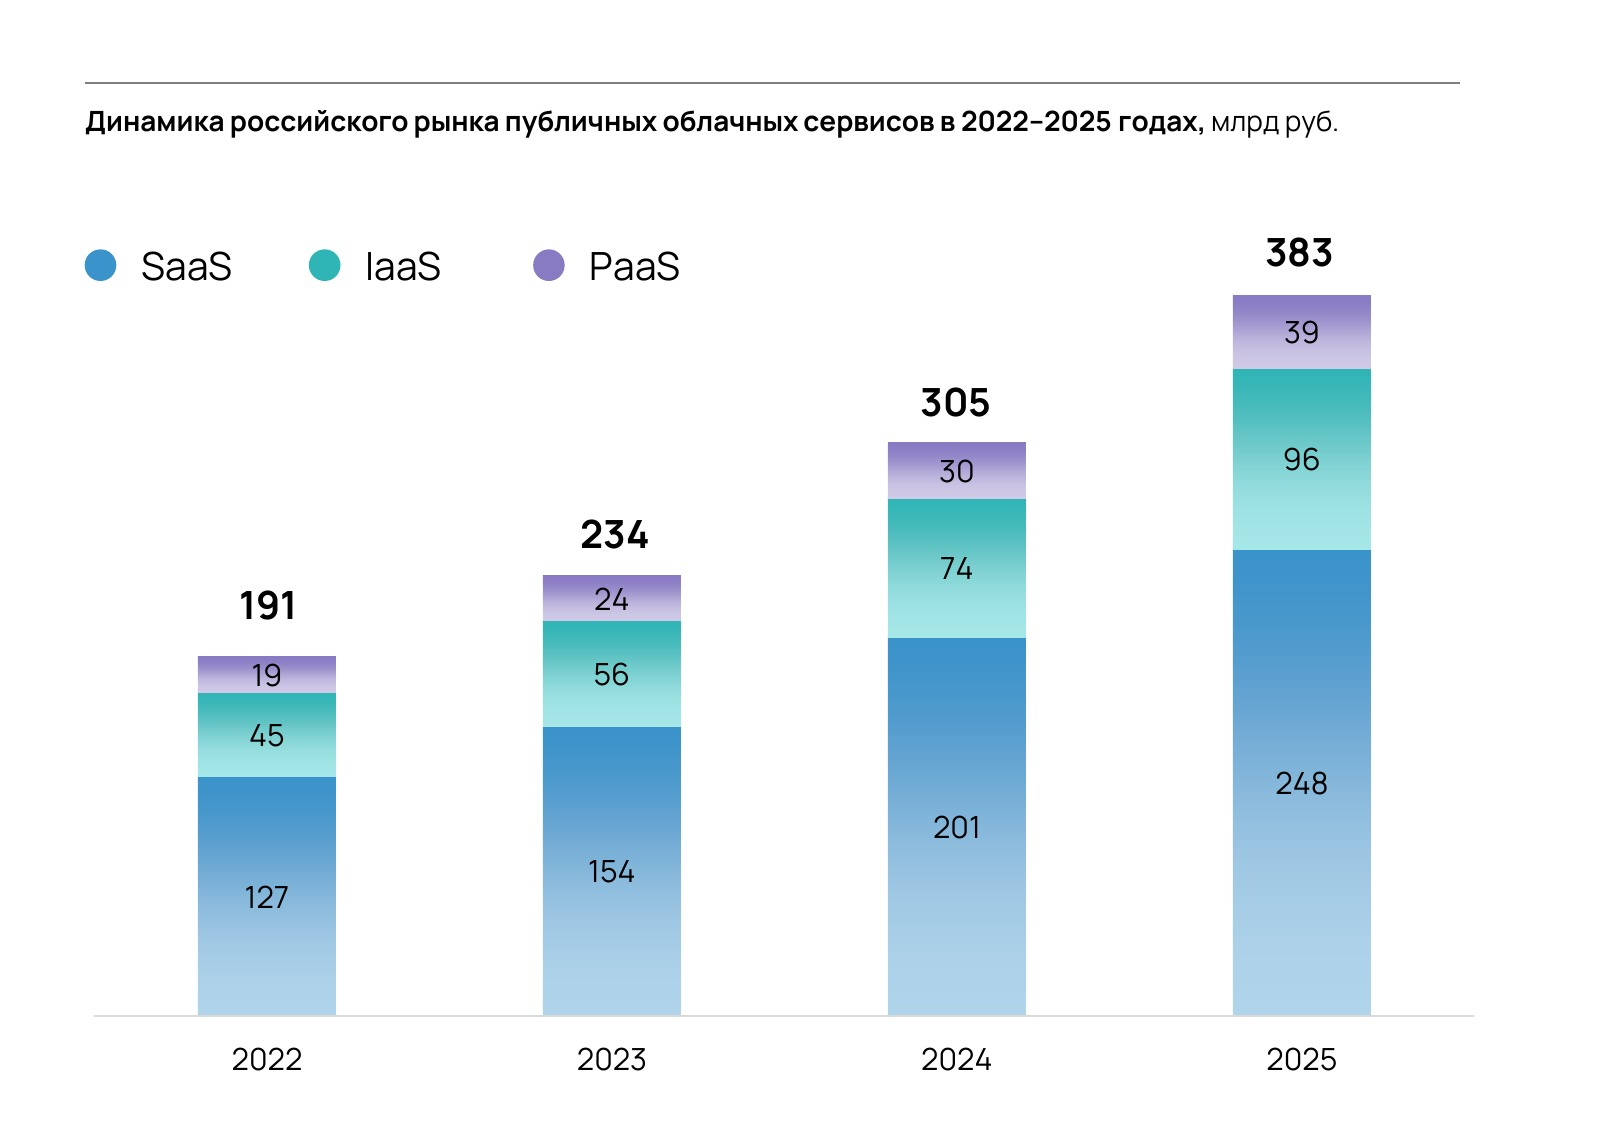
Источник изображений: Apple Hills Digital В 2025 году темп роста российского рынка публичных облачных сервисов несколько замедлился и составил 25,3 % против 30 % годом ранее. В сегментах IaaS и PaaS сохранился быстрый рост – на 28,7 и 29,3 % соответственно по сравнению с 2024 годом. В сегменте SaaS темп роста в 2025 году снизился, составив 23,4 % (против 30 % в 2024 году). 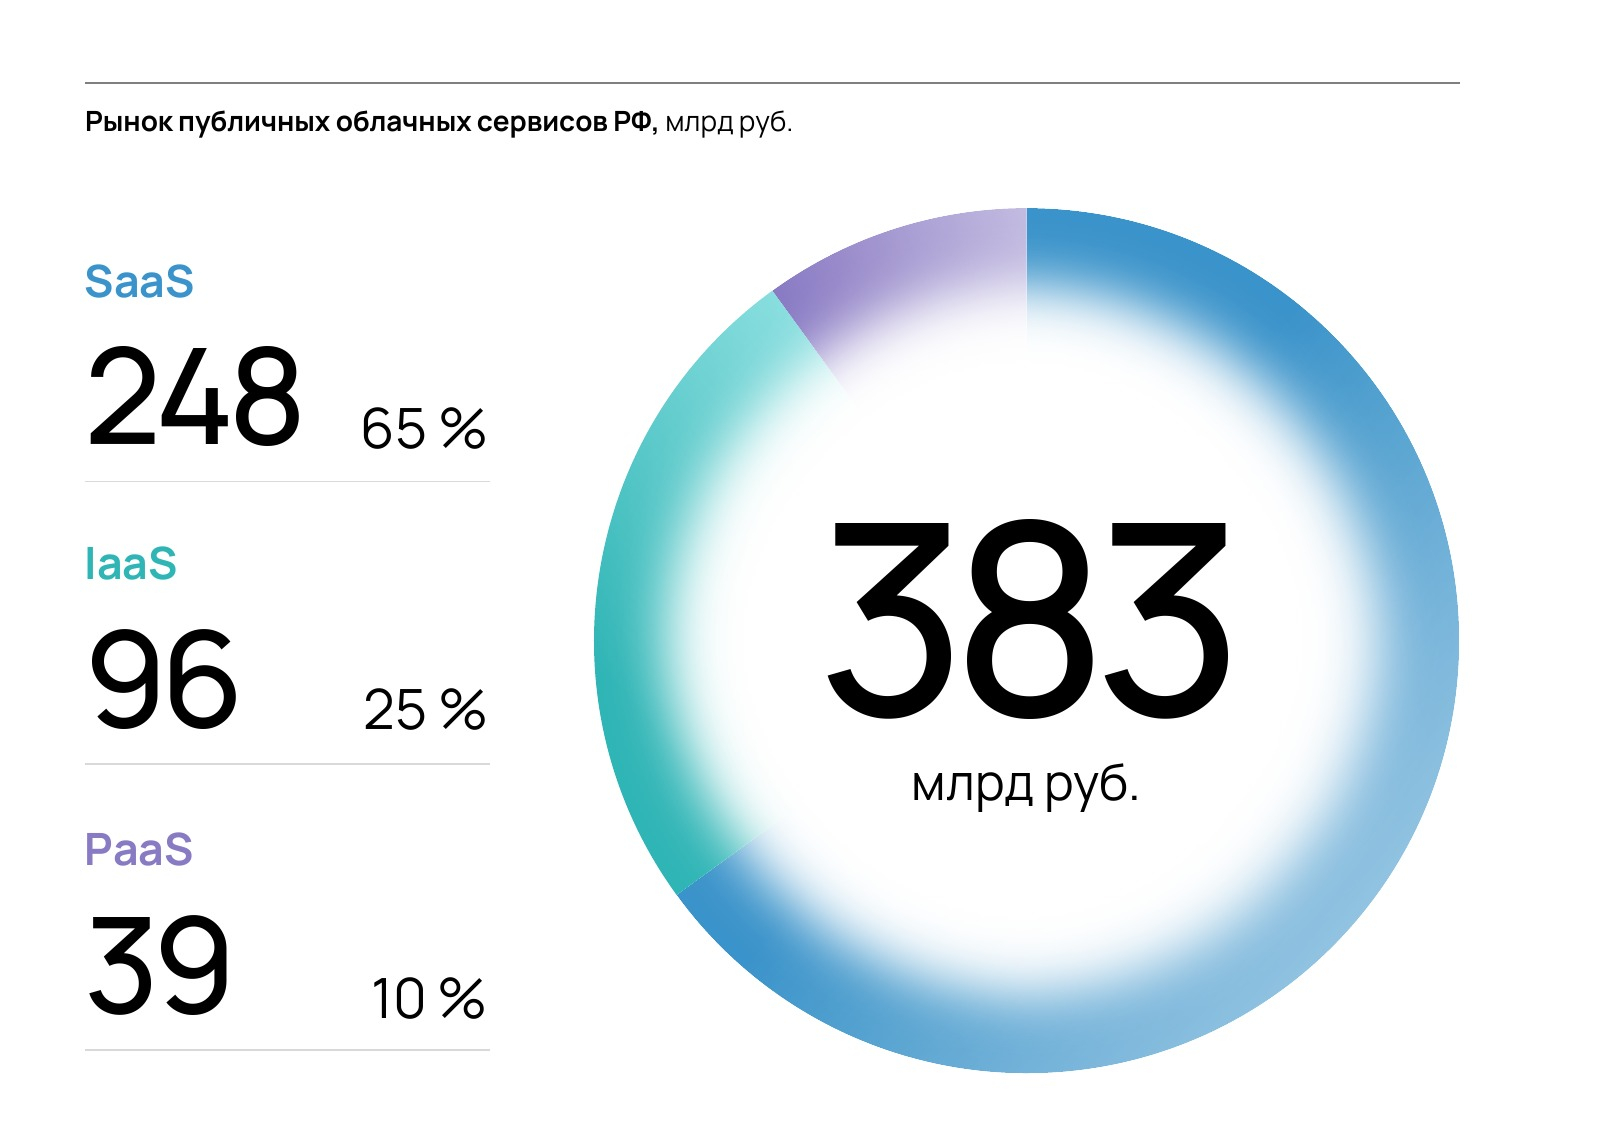 Кирилл Тиненин, директор по стратегии и M&A MWS Cloud, объясняет разницу в динамике сегментов структурными отличиями. По его словам, спрос на инфраструктуру поддерживает сразу несколько факторов: значительный рост стоимости оборудования (до 40 %), из-за чего многим заказчикам выгоднее арендовать мощности, чем обновлять парк; рост спроса на GPU-инфраструктуру (в 2025 году — в 1,8–2 раза), что повлияло на общий рост IaaS; завершение компаниями замены зарубежных СУБД с переходом на managed-формат, в связи с чем PaaS растёт быстрее рынка в целом, примерно на 35 %. В SaaS, напротив, драйвер импортозамещения практически исчерпан, утверждает эксперт. Кроме того, эти сервисы сильно зависят от малого и среднего бизнеса, который в условиях высокой ключевой ставки первым сокращает ИТ-бюджеты. «Мы ожидаем, что эта тенденция сохранится в среднесрочной перспективе», — заявил он. 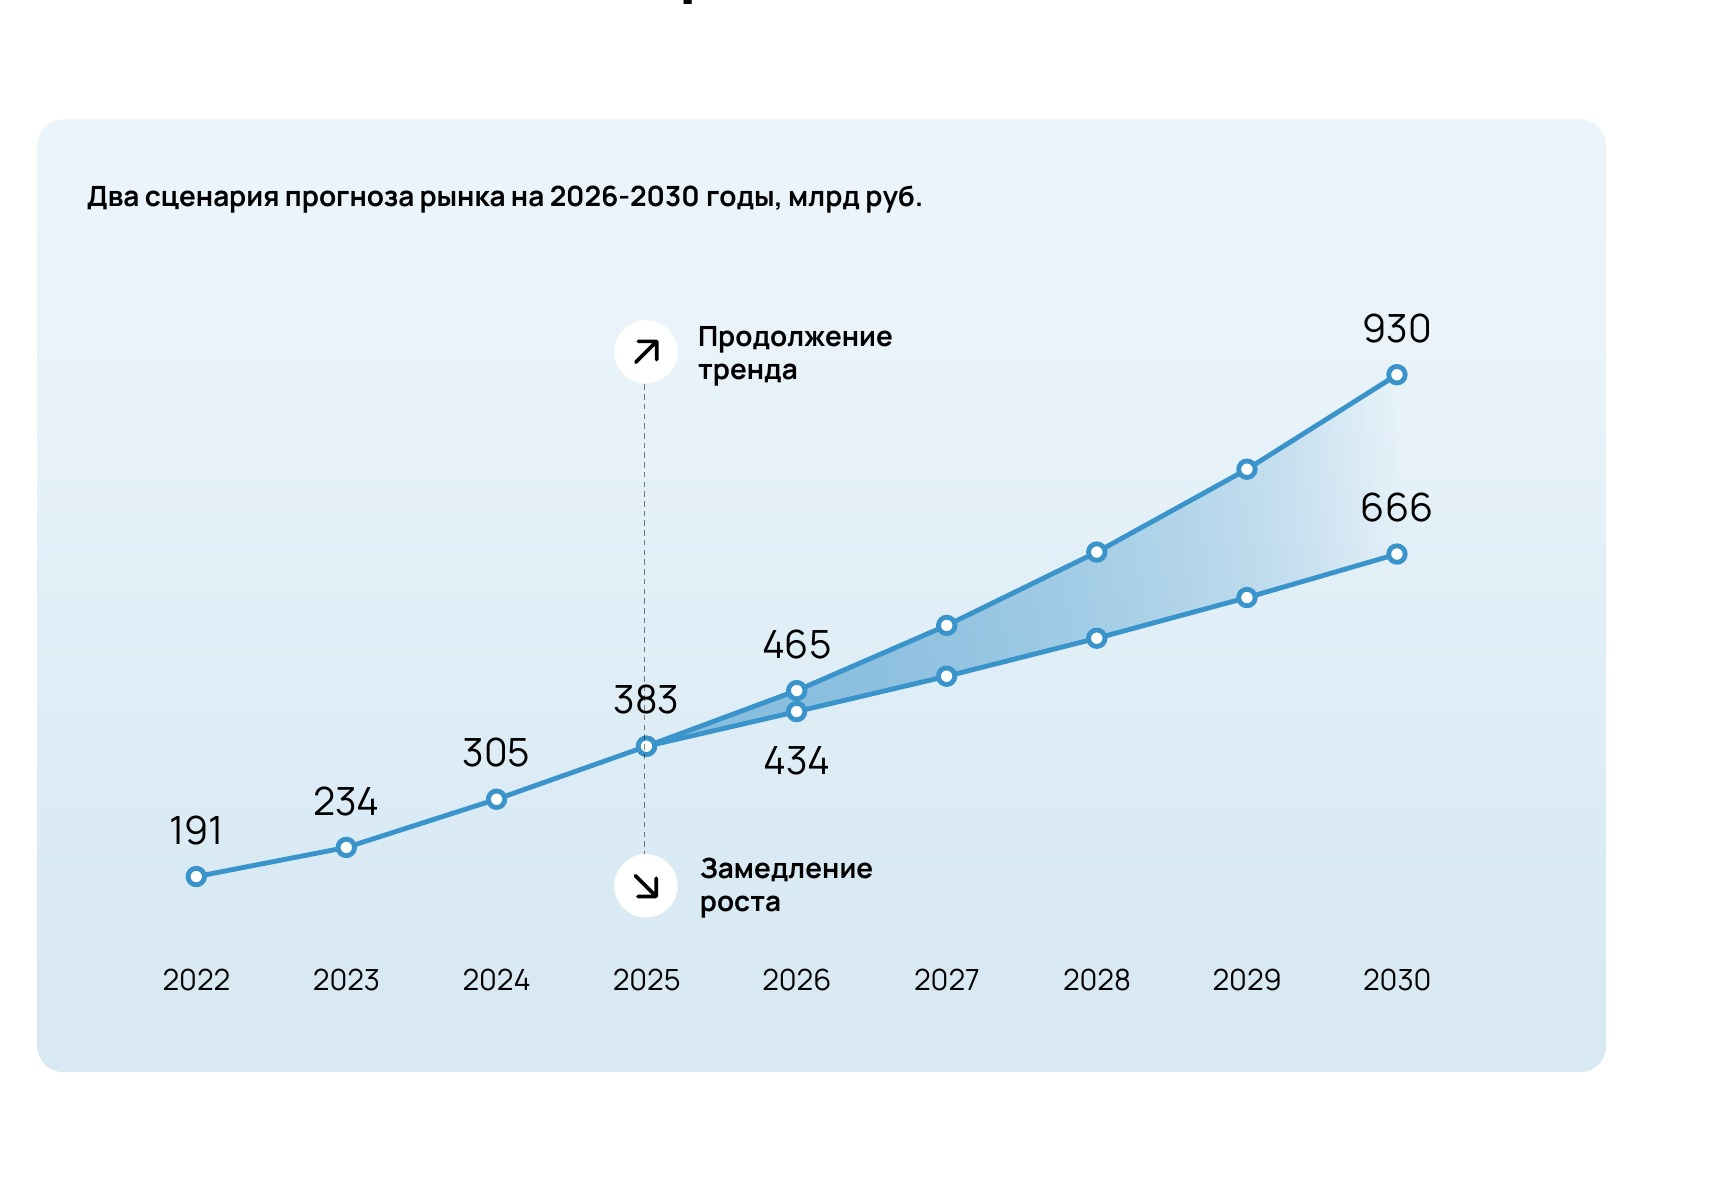 Аналитики предоставили прогноз рынка на 2026–2030 годы с учётом двух сценариев. При его составлении использовались данные за I полугодие 2026 года, которые указывают на снижение темпов роста. Однако неполный период не позволяет подтвердить смену тренда, поэтому прогноз на 2026–2030 гг. представлен в виде диапазона между двумя сценариями, а не определённой траекторией:
Также был представлен прогноз по отдельным сегментам рынка. 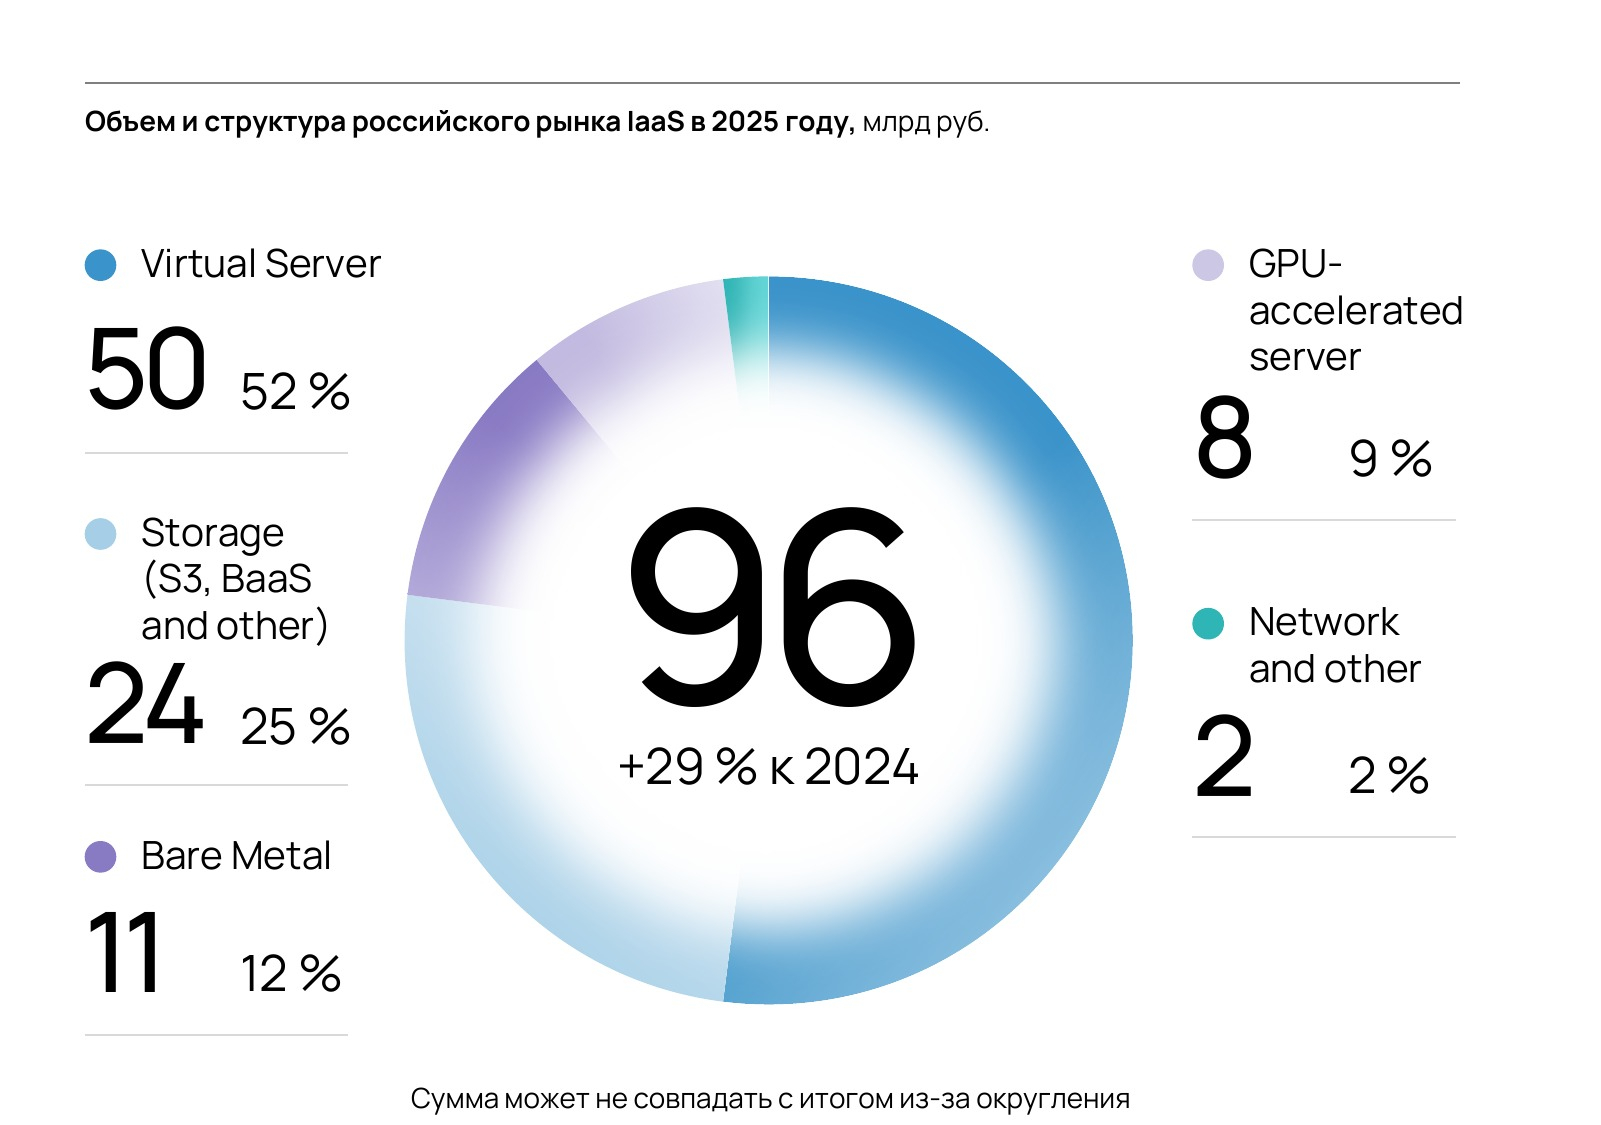 Сообщается, что с 2022 по 2025 год российский рынок публичных IaaS рос со среднегодовым темпом (CAGR) 28,9 %, увеличившись с 44,9 млрд руб. в 2022 году до 96 млрд руб. в 2025 году. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 20,2 %, «Замедление роста» — CAGR 11,5 %. 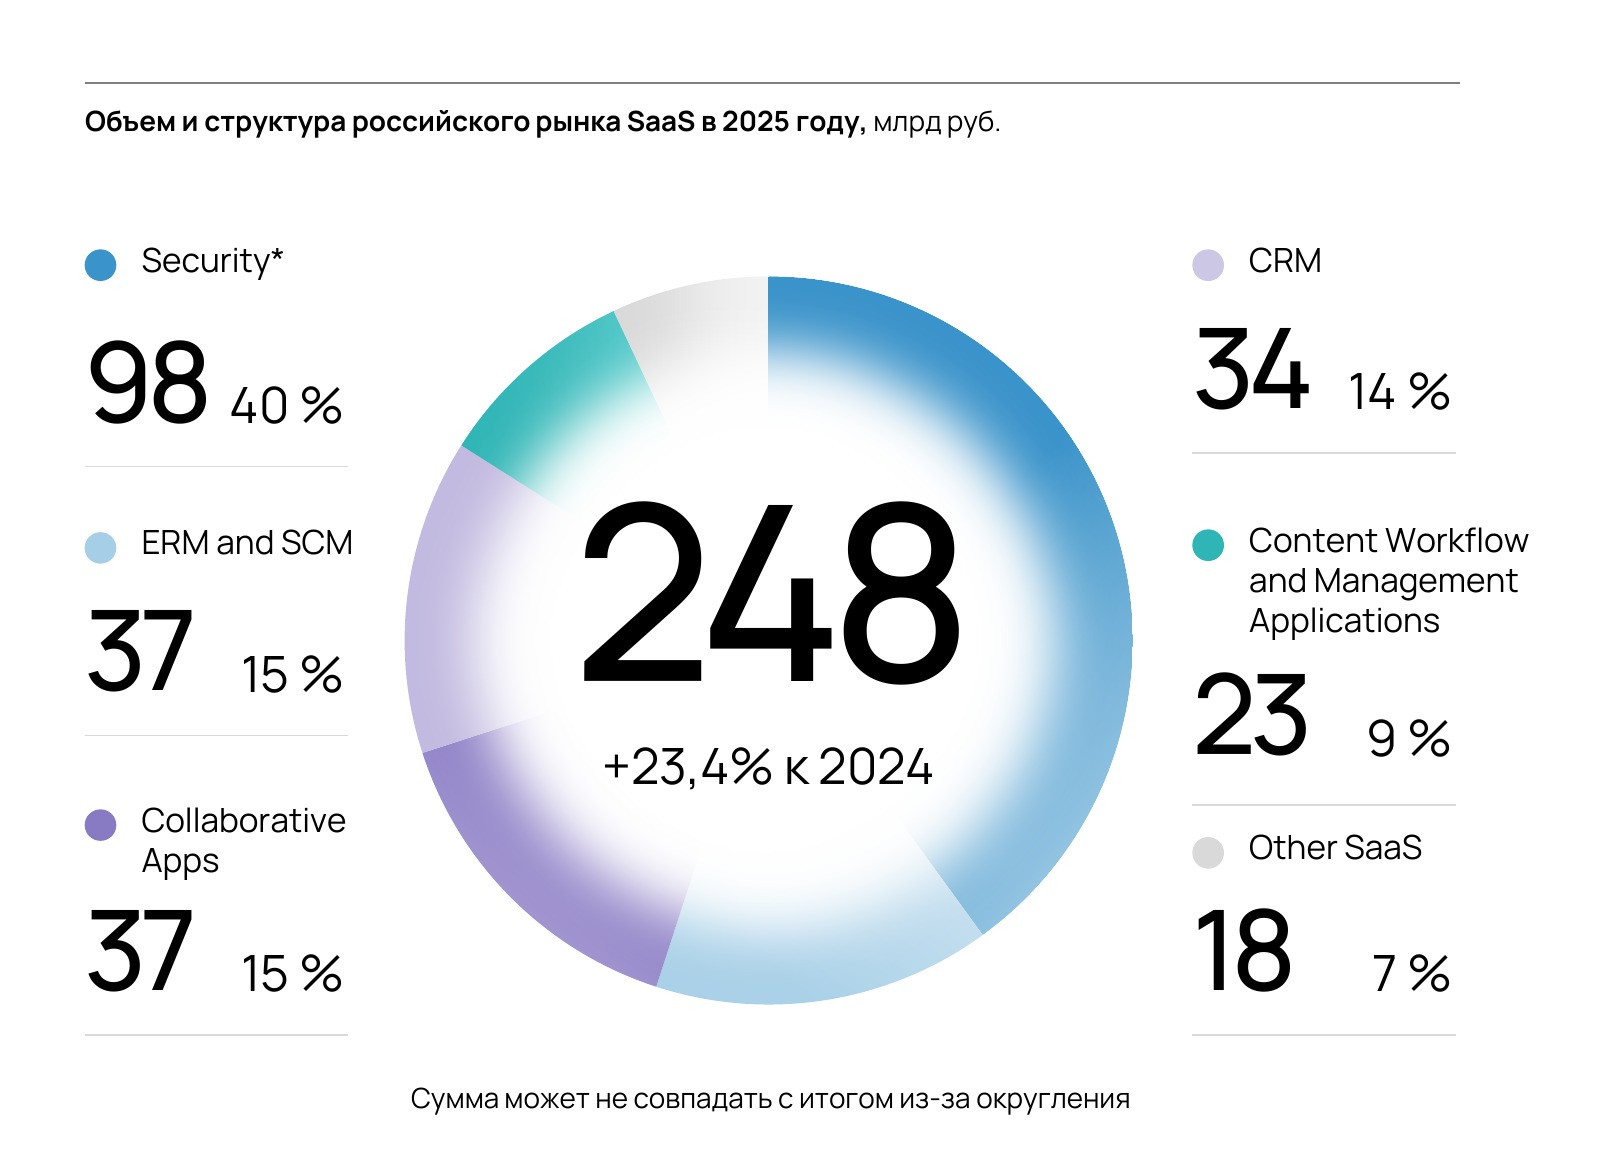 Российский рынок публичных SaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 25 %, увеличившись почти вдвое с 127 млрд руб. в 2022 году до 248 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 18,0 %, «Замедление роста» — CAGR 11,1 %. 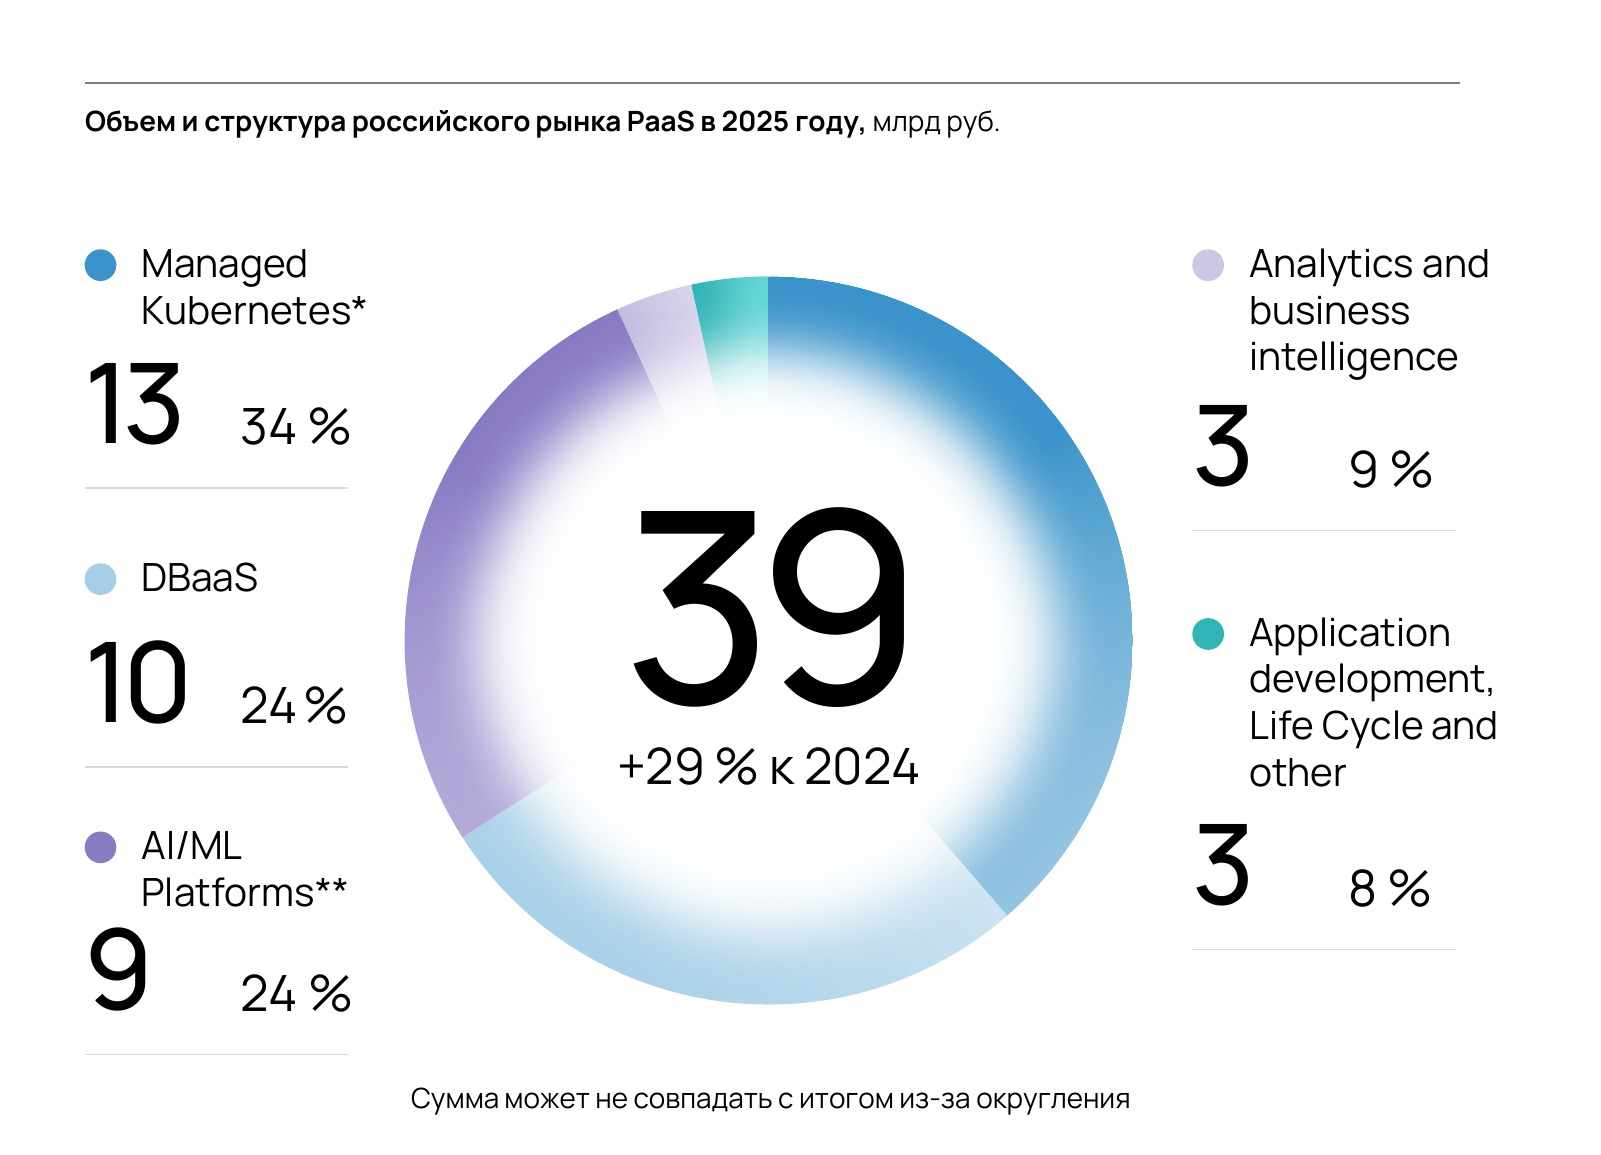 В свою очередь, российский рынок публичных PaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 26,3 %, увеличившись вдвое с 19,2 млрд руб. в 2022 году до 38,7 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 гг. составит для сценариев: «Продолжение тренда» — CAGR 25,7 %, «Замедление роста» — CAGR 15,9 %. В числе драйверов роста рынка облачных сервисов аналитики AHD называют продолжение цифровой трансформации, рост объёма данных, внедрение ИИ, прекращение поддержки ПО иностранными вендорами, устаревание ИТ-оборудования. Регуляторные требования могут служить драйвером спроса в сегменте защищённого облака и сервисов, обеспечивающих комплаенс. Также следует учесть рост требований к скорости вывода продуктов на рынок. В числе сдерживающих факторов в AHD указали ограниченную функциональную зрелость PaaS-экосистемы в РФ, резкий рост пиратства ПО с 2022 года, ужесточение регулирования и фильтрации трафика, которое приводит к деградации интернета в РФ и препятствует цифровизации бизнеса, а также требования к безопасности и суверенитету данных. Также они назвали в качестве такого фактора осторожность бизнеса в условиях высокой стоимости. Отмечено что бюджеты на ИТ растут, но медленно. 65 % компаний увеличат ИТ-бюджет в 2026 году, но лишь 17 % — более чем на 15 %. 75 % компаний управляют облачными затратами вручную, лишь 10 % имеют зрелую FinOps-функцию. Согласно опросу ИТ-руководителей, рынок вошел в фазу зрелости. Провайдеры конкурируют за долю в уже сложившихся портфелях, а не за новых клиентов; крупные заказчики консервативны в обновлении инфраструктуры и сохраняют унаследованные системы там, где нет российской замены. ИИ остаётся точкой роста, но пока не сформировал масштабный новый спрос, отметили исследователи. 46 % респондентов уже используют, пилотируют или планируют ИИ в облаке, 78 % сохраняют legacy-системы в эксплуатации, 66 % не планируют менять ИТ-инфраструктуру в течение года и 58 % работают с двумя и более провайдерами. У 35 % ИИ и кибербезопасность — приоритеты новых бюджетов, облачная инфраструктура — у 23 %. Исследователи отметили, что в 2026 году рост рынка замедляется: сказываются стоимость заёмного капитала и торможение экономики. Важно развивать контроль в отношении использования облачных ресурсов, внедрять FinOps, диверсифицировать облачные ресурсы, чтобы иметь возможность оптимизации и управления ценовыми рисками. Работа с несколькими провайдерами стала нормой, но без единой политики безопасности и консолидированного учёта затрат это может привести к скрытым издержкам. AI/ML-платформы остаются одной из самых быстрорастущих категорий рынка, а риски безопасности — главным сдерживающим фактором.
23.09.2026 [10:40], Сергей Карасёв
Квартальные продажи СХД подскочили на треть на фоне бума ИИКомпания IDC подвела итоги исследования мирового рынка СХД корпоративного класса во II квартале текущего года. Продажи такого оборудования достигли $10,3 млрд, что на 33,6 % больше по сравнению с аналогичным периодом 2025-го, когда выручка находилась на отметке $7,74 млрд. Ключевым драйвером отрасли остаётся бум ИИ. На фоне стремительного расширения инфраструктуры дата-центров сформировался дефицит чипов флеш-памяти NAND, что провоцирует рост цен как на системы хранения на базе SSD, так и на устройства других типов — гибридные и на основе HDD. Как следствие, наблюдается увеличение объёма рынка СХД в целом (в деньгах). Массивы типа All Flash во II четверти 2026 года принесли $5,4 млрд, показав рост на 42,9 % в годовом исчислении: доля таких систем достигла 52,1 % от общего объёма рынка. Гибридные решения обеспечили $3,9 млрд, или 37,5 % выручки, с ростом на 25,5 % год к году. На HDD-системы пришлось $1,1 млрд (10,4 %) при росте в 22,6 % по отношению ко II кварталу 2025-го. 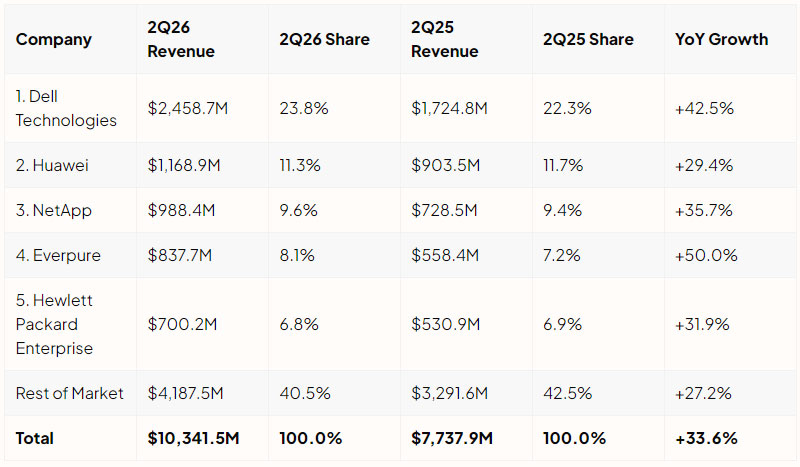
Источник изображения: IDC Продажи высокопроизводительных систем (стоимостью более $250 тыс.) взлетели за год на 90,6 % — до $2,7 млрд, а их доля составила 26,2 %. Системы среднего ценового сегмента (от $25 тыс. до $250 тыс.) принесли $6,7 млрд, или 64,8 % от общей выручки: спрос на такие устройства поднялся на 28,2 %. Продажи систем начального уровня (дешевле $25 тыс.), напротив, упали на 14,6 % — до $0,9 млрд при доле в 9 %. С географической точки зрения рост зафиксирован во всех регионах. Доминируют США, на которые пришлось 35,3 % мировой выручки, или $3,6 млрд (плюс 26,8 % в годовом исчислении). Канада стала самым быстрорастущим регионом с прибавкой в размере 77,2 % и итоговым результатом $239,6 млн. Азиатско-Тихоокеанский регион (без учёта Китая и Японии) показал рост на 73,1 % в годовом исчислении (до $1,1 млрд), Центральная и Восточная Европа — на 54,1 % (до $240,4 млн). В Латинской Америке рост составил 48 %, на Ближнем Востоке и в Африка — 35,1 %. Западная Европа прибавила 42,8 % (до $1,9 млрд). В КНР продажи поднялись на 20,7 % — до $2,2 млрд, а в Японии — на 12,9 % с результатом $302,6 млн. Крупнейшим поставщиком СХД корпоративного класса остаётся Dell Technologies с долей 23,8 % и выручкой $2,46 млрд во II квартале нынешнего года. На втором месте располагается Huawei с 11,3 % и $1,17 млрд, а замыкает тройку NetApp с 9,6 % и $988,4 мдн. В первую пятёрку также входят Everpure с 8,1 % ($837,7 млн) и НРЕ с 6,8 % ($700,2 млн).
17.09.2026 [16:36], Сергей Карасёв
Квартальные продажи серверов обновили рекорд — $166,3 млрдКомпания IDC подвела итоги исследования мирового рынка серверов во II квартале текущего года: продажи в денежном выражении достигли $166,3 млрд, что стало историческим рекордом. Прежний максимум был зафиксирован в последней четверти 2025-го и составил $125,3 млрд. Отрасль демонстрирует стремительный рост на фоне бурного развития ИИ и НРС. Объём рынка взлетел на 52 % по сравнению со II четвертью 2025 года ($109,4 млрд) и на 35,7 % по отношению к предыдущему кварталу ($122,5 млрд). Выручка от поставок серверов с архитектурой x86 достигла $91,9 млрд, поднявшись на 16,1 % в годовом исчислении. Системы с процессорами других типов обеспечили $74,4 млрд — +146 % по сравнению со II кварталом 2025-го: на такие машины пришлось 44,8 % от общего объема рынка в деньгах. Продажи GPU-серверов увеличились на 28,1 % г/г, достигнув $87,4 млрд, а их доля составила 52,6 %. Отгрузки систем с ускорителями иных видов в денежном выражении подскочили на 237,6 % — до $27,5 млрд. Если рассматривать отрасль в штуках, то поставки серверов всех типов поднялись за год на 15,4 %. 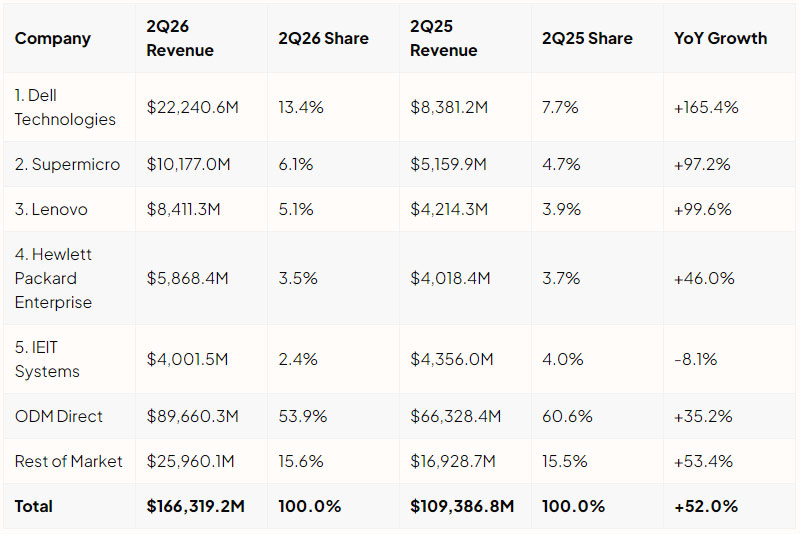
Источник изображения: IDC С географической точки зрения доминируют США с выручкой в размере $112,2 млрд (+54,9 % г/г), что соответствует 67,4 % от общемировых продаж. В Китае показатель поднялся за год на 43,4 % — до $26,4 млрд. Азиатско-Тихоокеанский регион (без учёта КНР и Японии) показал прибавку на уровне 31,5 % с итоговым результатом $10,9 млрд, в то время как Западная Европа продемонстрировала рост на 62,7 % — до $9,1 млрд. В Центральной и Восточной Европе отгрузки в деньгах поднялись на 98,3 %, составив $0,7 млрд. Канада стала самым быстрорастущим регионом в мире — +202,6 %. Ближний Восток и Африка показали рост на 68,8 %, Латинская Америка — на 32,8 %, Япония — на 11,1 %. Список ведущих производителей возглавляет Dell Technologies с выручкой в размере $22,24 млрд по итогам II четверти 2026 года, что соответствует 13,4 % отрасли. На втором месте располагается Supermicro с $10,18 млрд и 6,1 %. Замыкает тройку Lenovo, которая получила $8,41 млрд и 5,1 %. В первую пятёрку также входят НРЕ с $5,87 млрд (3,5 %) и IEIT Systems (Inspur) с $4 млрд (2,4 %).
31.07.2026 [14:43], Андрей Крупин
Объём российского рынка IaaS к 2030 году более чем удвоится и достигнет 241 млрд рублейВ 2025 году объём рынка публичных инфраструктурных облачных сервисов (IaaS) в России составил 96 млрд руб. К 2030 году при среднегодовом темпе роста около 20 % он более чем удвоится и достигнет 241 млрд руб. Такой прогноз содержится в исследовании, проведённом аналитической компанией Apple Hills Digital. В настоящий момент ключевыми игроками в упомянутом сегменте IT-отрасли являются Cloud.ru, K2 Cloud, MWS, РТК ЦОД / «Турбо облако», Selectel, T1 Cloud, VK Cloud, Yandex Cloud. Рост IaaS-рынка поддерживают цифровизация отраслей, потребность в гибком доступе к вычислительным ресурсам без капитальных вложений и импортозамещение. Среди сдерживающих факторов — высокая совокупная стоимость владения и низкая зрелость Developer Experience (удобство и скорость работы инженерных команд с облачной платформой — от развёртывания «из коробки» до готовых инструментов интеграции). 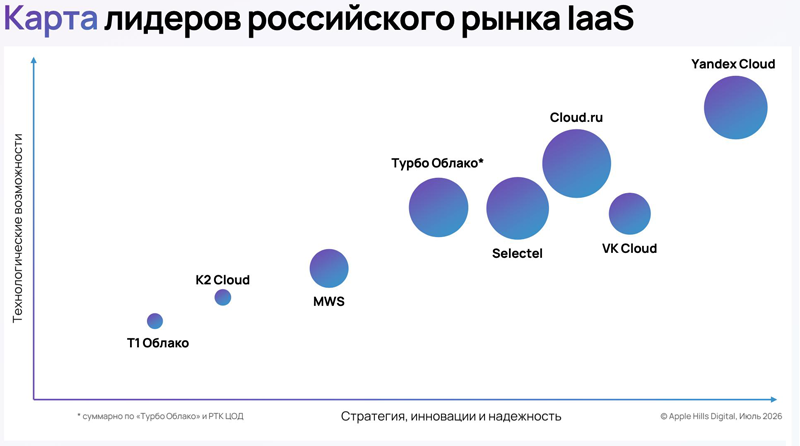
Источник изображения: Apple Hills Digital / apple-hills.com Согласно представленным аналитиками Apple Hills Digital сведениям, надёжность облачных платформ остаётся приоритетом №1 у российского бизнеса. 72 % заказчиков называют стабильность cloud-инфраструктуры главным критерием выбора провайдера. Безопасность и соответствие стандартам ставят на второе место 54 % респондентов. 52 % компаний используют гибридную инфраструктуру, свыше 80 % отмечают влияние искусственного интеллекта на потребление ресурсов, а 24 % фиксируют резкий рост использования GPU-инстансов. Среди тех, кто планирует увеличить бюджет на IaaS, 42 % закладывают в него именно AI/ML-нагрузки. «По мере повышения зрелости рынка конкуренция между лидерами принимает более многоплановую форму. Исследование показало, что цена уже не является главным фактором выбора провайдера: организации переносят в облако все более серьёзные нагрузки и чувствительные данные и применяют широкий набор критериев выбора, отдавая приоритет надёжности, безопасности и удобства интеграции облачного сегмента в свой IT-ландшафт», — говорится в исследовании Apple Hills Digital.
03.07.2026 [08:51], Сергей Карасёв
Квартальные продажи Ethernet-коммутаторов взлетели на 40 %, а NVIDIA выбилась в лидеры в ЦОД-сегментеIDC подвела итоги исследования глобального рынка Ethernet-коммутаторов корпоративного класса в I квартале текущего года: продажи таких устройств в денежном выражении достигли $15,4 млрд, что на 39,8 % больше по сравнению с аналогичным периодом 2025-го. Отмечается, что в сегменте дата-центров выручка взлетела в годовом исчислении на 61,0 %, составив около $10 млрд. Столь значительный рост аналитики связывают с продолжающимся развитием инфраструктуры ИИ, а также расширением мощностей гиперскейлеров. В ЦОД-секторе 35,8 % продаж в деньгах обеспечили коммутаторы стандарта 800GbE, ещё 34,1 % — решения класса 200/400GbE. С географической точки зрения спрос на коммутаторы поднялся во всех ключевых регионах. Так, на американском рынке прибавка составила 49,7 % в годовом исчислении. В странах EMEA (Европа, Ближний Восток и Африка) зафиксирован рост на 32,2 %, а в Азиатско-Тихоокеанском регионе — на 25,9 %. 
Источник изображения: Lambda Подчёркивается, что в сегменте Ethernet-коммутаторов для дата-центров в лидеры вырвалась NVIDIA, у которой продажи в денежном выражении подскочили год к году на 192,7 % — до $2,1 млрд: это соответствует доли в 21,5 % в соответствующей области. Однако в целом по рынку лидирует Cisco с 29,3 % и выручкой в объёме $4,5 млрд (+24,0 % по отношению к I кварталу 2025 года). У Arista Networks продажи поднялись на 37,3 % — до $2,2 млрд, что соответствует 14,6 % отрасли. В пятёрку ведущих игроков также входят НРЕ с 6,4 % и $985 млн (+15,4 % г/г) и Huawei с 5,8 % и $895 млн (+27,2 %). В исследовании говорится, что продажи маршрутизаторов для предприятий и поставщиков услуг по итогам I четверти 2026 года составили $3,8 млрд, что соответствует росту на 11,3 % в годовом исчислении. На поставщиков услуг пришлось 77,2 % от указанной суммы, или $2,9 млрд (+12,9 % г/г). Еще $867 млн принесли маршрутизаторы корпоративного класса — +6,1 % по отношению к I кварталу прошлого года.
22.06.2026 [19:18], Сергей Карасёв
Квартальные продажи СХД подскочили почти на четверть, а доля All-Flash хранилищ впервые перевалила за 50 %Компания IDC подвела итоги исследования глобального рынка СХД корпоративного класса: в I квартале текущего года продажи такого оборудования достигли $9,23 млрд, что на 22,7 % больше по сравнению с аналогичным периодом 2025-го ($7,52 млрд). Аналитики отмечают, что темпы роста рынка резко увеличились. Так, в IV квартале прошлого года прибавка составляла 5,5 %, а в 2025-м в целом — 3,9 %. Наблюдающуюся ситуацию эксперты связывают с несколькими факторами, включая обновление инфраструктуры, повышение цен на накопители и высокий спрос на хранилища для задач ИИ. Доля выручки от реализации массивов типа All-Flash впервые превысила 50 %, достигнув 52,6 %: квартальные продажи таких устройств подскочили на 32,7 % в годовом исчислении — до $4,9 млрд. Ещё $3,5 млрд, или 37,8 % от общих продаж в деньгах, обеспечили гибридные решения, что соответствует прибавке на уровне 14 % год к году. Вклад систем хранения на базе HDD оценивается в $0,9 млрд (доля в размере 9,6 %) с ростом на 10,2 % по отношению к I четверти 2025 года. 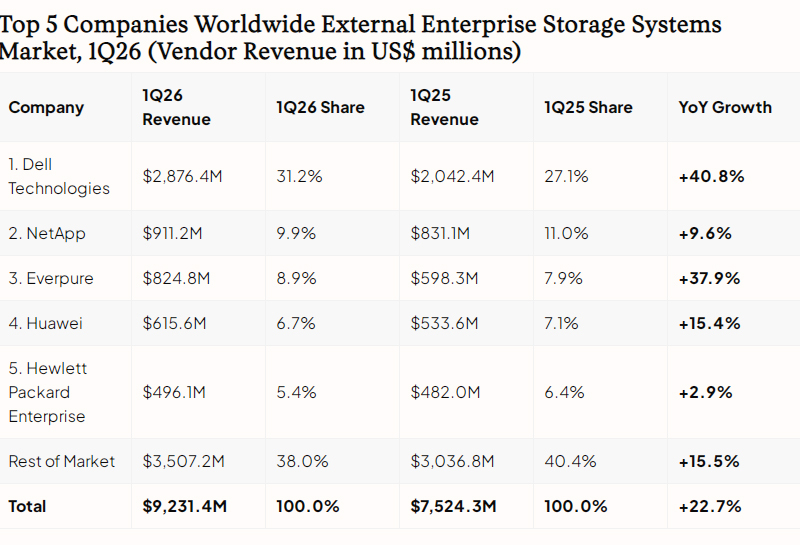
Источник изображения: IDC С ценовой точки зрения наибольший рост продемонстрировали системы высокого класса (дороже $250 тыс.) — +60,7 % с итоговым результатом $2,4 млрд: на такие решения пришлось 25,5 % продаж в деньгах. Львиную долю выручки принесли изделия среднего класса (стоимостью от $25 тыс. до 250 тыс.) — $5,9 млрд, или 64,4 %, а их отгрузки за год поднялись на 17,3 %. Спрос на решения начального уровня (дешевле $25 тыс.) снизился на 6,1 % — до $0,9 млрд. В географическом плане самая значительная динамика отмечена в Центральной и Восточной Европе (+41,7 %), США (+30,4 %), Канаде (+25,4 %) и Китае (+20,7 %). В Азиатско-Тихоокеанском регионе прибавка составила 19,1 %, в Западной Европе — 18,9 %. Крупнейшим игроком рынка остаётся Dell с долей 31,2 %. На втором месте располагается NetApp с 9,9 %, а замыкает тройку Everpure с 8,9 %. В первую пятёрку ведущих поставщиков также входят Huawei с 6,7 % и НРЕ с 5,4 %. Суммарная доля всех прочих производителей составляет 38 %.
18.06.2026 [02:00], Владимир Мироненко
Dell заняла первое место среди производителей серверов благодаря рекордному количеству заказов на ИИ-системыПо данным IDC, в I квартале 2026 года на мировом рынке серверов по-прежнему доминировали США с долей рынка 64,9 % при выручке в размере $79,6 млрд (рост 24,1 % в годовом исчислении). Выручка от продаж серверов в Китае достигла $19,2 млрд (+30,9 % г/г), что отражает активные инвестиции страны в ИИ. Рост рынка Азиатско-Тихоокеанского региона составил 45,2% — до $9,7 млрд, в то время как Западная Европа показала ещё более впечатляющий результат — прирост на 80,6 % до $7,6 млрд. В Японии отмечено сокращение рынка на 16,1 %, что, в том числе, объясняется сильным базовым показателем I квартала 2025 года. В свою очередь Канада (+190,9 %), регион Ближнего Востока и Африки (MENA, +121,4 %) и Латинская Америка (+64,1 %) продемонстрировали уверенный рост, что отражает всё более значительное глобальное распределение спроса на ИИ-серверы, пишет IDC. 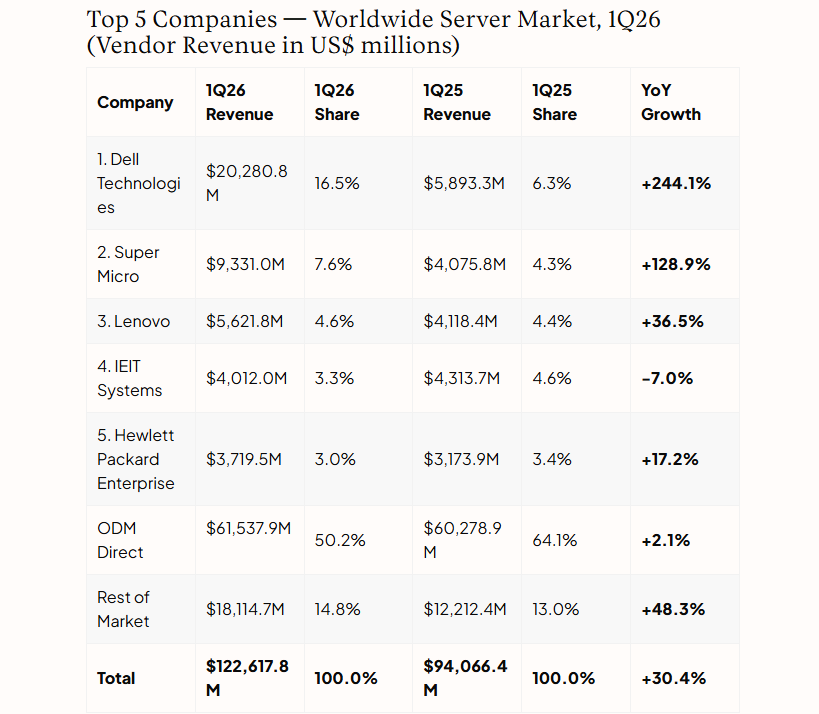
Источник изображения: IDC Что касается итогов рынка серверов за минувший квартал в разрезе брендов, то аналитики IDC отметили впечатляющие результаты Dell, занявшей среди них первое место с долей в общей выручке в 16,5 % и ростом на 244,1 % в годовом исчислении. Этому способствовало рекордное количество заказов на ИИ-серверы. У Supermicro по-прежнему II место с долей выручки в 7,6 % (рост год к году на 128,9 %). Lenovo переместилась на III место с долей в 4,6 % (рост — на 36,5 %). На IV месте IEIT Systems (Inspur) с долей в 3,3 %. Замыкает пятерку лидеров HPE с долей в 3,0 % (рост — на 17,2 %). Сегмент ODM Direct сохранил свою доминирующую позицию с объёмом выручки в $61,5 млрд, но его доля сократилась с 64,1 % до 50,2 %.
17.06.2026 [15:09], Руслан Авдеев
IDC: на x86 теперь приходится лишь чуть более половины рынка серверов, в основном из-за ИИНовейшая статистика свидетельствует, что почти половины выручки на мировом рынке серверов приходится на архитектуры, отличные от «классической» x86, сообщает The Register со ссылкой на исследование IDC. Ситуацию определяют спрос на ИИ-системы и дефицит памяти DRAM и NAND. В отчёте IDC Worldwide Quarterly Server Tracker за I квартал 2026 года говорится, что на x86-серверы с процессорами AMD и Intel приходится чуть более 50 % выручки, а на прочие архитектуры — 47,9 %. При этом последние показали рост на 107 % г/г ($58,7 млрд), тогда как x86-платформы упали, но лишь на 2,9 % г/г ($63,9 млрд). Рынок в целом вырос до $122,6 млрд, на 30,4 % г/г. Аналитики связывают такое изменение сил с ростом продаж систем NVIDIA, которые включают Arm-процессоры. Спрос на них чрезвычайно высок, а стоят они значительно выше чипов для обычных серверов ЦОД. И, если гиперскейлеры и крупные облачные провайдеры и не думают замедлять инвестиции, то рынок классических серверов, не связанных с ИИ-ускорителями, чувствует себя не особенно бодро, во многом из-за приоритетных инвестиций и поставок в ИИ. Так, производители памяти предпочитают выпускать более маржинальные продукты для ИИ-платформ, поэтому прочим сегмента рынка памяти не хватает. По данным IDC, дефицит DRAM и NAND определяет дефицит поставок обычных серверов в краткосрочной перспективе, хотя спрос на них тоже довольно высок. Но высокие цены вынуждают откладывать закупки. 
Источник изображения: Towfiqu barbhuiya/unsplash.com Серверы с GPU-ускорителями принесли $68,9 млрд, рост составил около 25 % г/г. На прочие «ускоренные» серверы с FPGA/ASIC пришлось $17,7 млрд, рост составил 122 % г/г. В IDC считают, что внедрение ИИ-инфраструктуры более не ограничено спросом гиперскейлеров. Например, суверенные ИИ-мощности пытаются создавать по всему миру на государственном уровне. IDC рассчитывает, что ситуация начнёт нормализоваться с 2027 года, когда производители чипов введут в строй новые фабрики и расширят имеющиеся производственные мощности. За последние два десятилетия на серверы, построенные не на x86-архитектуре, приходилось менее 10 % выручки, большинство из которой доставалась IBM (POWER и z-менфреймы), которая фактически была единственным крупным поставщиком проприетарных серверных решений после того, как Oracle разочаровалась в платформе Sun SPARC, а HPE решила, что поддерживать бизнес на основе «экзотических» архитектур вроде Itanium нецелесообразно. Архитектура RISC-V весьма популярна в Китае, поскольку на неё не распространяются многие ограничения политических оппонентов, однако массовыми крупные серверные CPU на её базе так и не стали, хотя цифры по отгруженным ядрам впечатляют. Так что надежды Arm занять более половины рынка чипов для ЦОД оправдались. Так, у Microsoft есть собственные Arm-процессоры Cobalt 200, у AWS — Graviton 5, у Alibaba Cloud — Yitian 710, а у Google — Axion. Среди крупных независимых остались Ampere Computing (используется Oracle), которая теперь принадлежит SoftBank, и Huawei со своими Kunpeng. Собственные Arm-процессоры также готовят сама Arm, Qualcomm, Fujitsu и NVIDIA. Причём последняя позиционирует их именно как конкурентов x86.
10.06.2026 [13:51], Владимир Мироненко
В 2025 году российский рынок инфраструктурных облачных сервисов вырос почти на третьВ 2025 году российский рынок инфраструктурных облачных сервисов вырос на 29 % — до 96 млрд руб. Платформенные сервисы в публичном облаке росли такими же темпами, достигнув 38 млрд руб., сообщили «Ведомости» со ссылкой на совместное исследование компании Apple Hills Digital и облачных провайдеров Cloud.ru, Selectel и VK Tech. В рамках исследования был проведён опрос 419 компаний из госсектора, а также IT-, телекоммуникационной, промышленной, транспортной, строительной и медиа-отраслей. При этом респонденты могли выбрать несколько вариантов ответа. В качестве драйвера роста облачных сервисов 33 % участников опроса указали рост объёмов данных, 32 % — модернизацию бизнеса. 30 % респондентов видят причину роста в увеличении стоимости оборудования, столько же — в росте требований к информационной безопасности. Немного меньше — 27 % — назвали драйвером роста ИИ, и лишь 20 % — импортозамещение. 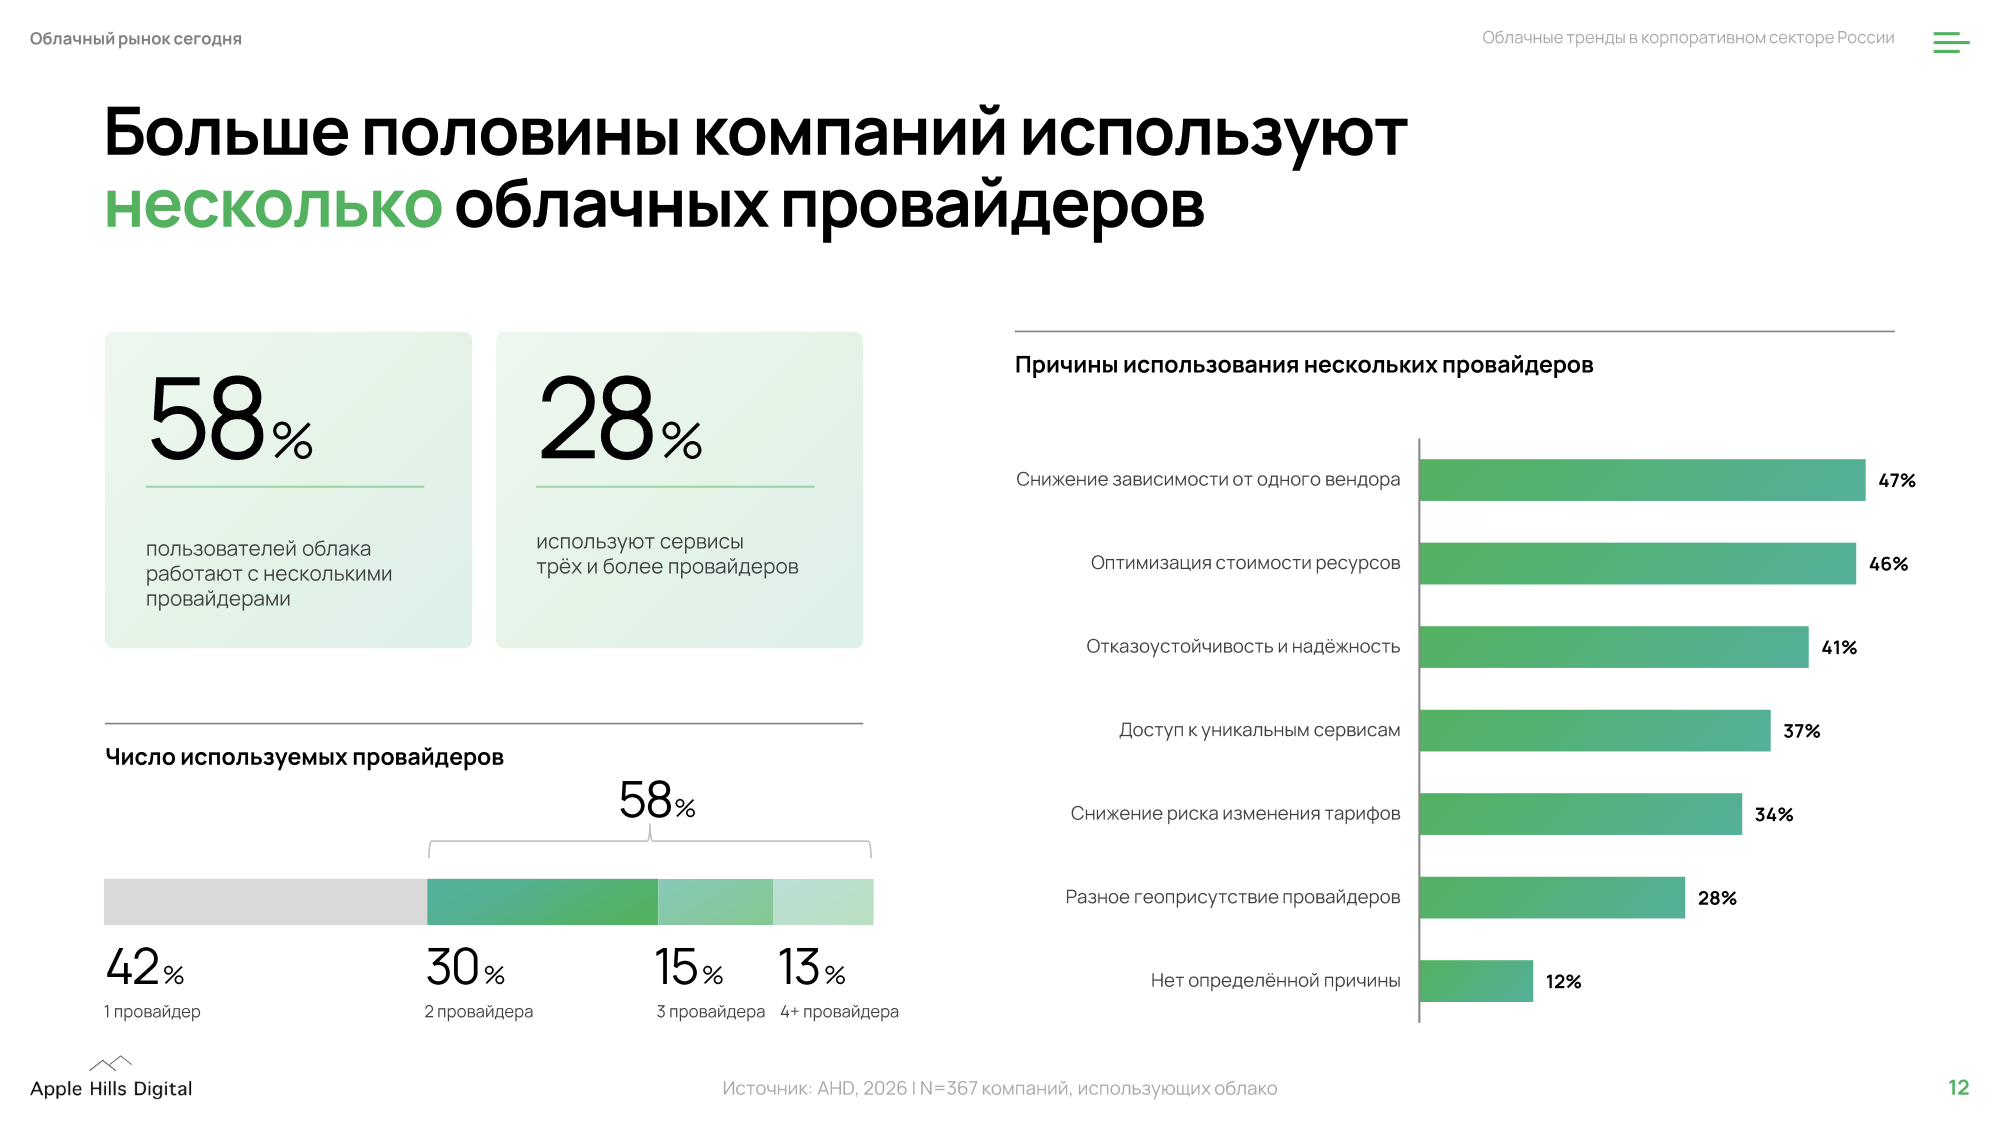
Источник изображений: Apple Hills Digital На росте рынка также сказалось то, что всё больше компаний предпочитают параллельно использовать услуги нескольких вендоров. Около 30 % компаний прибегают к услугам двух провайдеров, 15 % компаний пользуются сервисами сразу трёх провайдеров и 1 % — четырёх, хотя почти половина респондентов (42 %) всё же пользуется сервисами только одного провайдера облачных услуг. Согласно исследованию, использование услуг сразу нескольких провайдеров связано со стремлением снизить зависимость от одного вендора, оптимизировать стоимость ресурсов и уменьшить риск изменения тарифов. 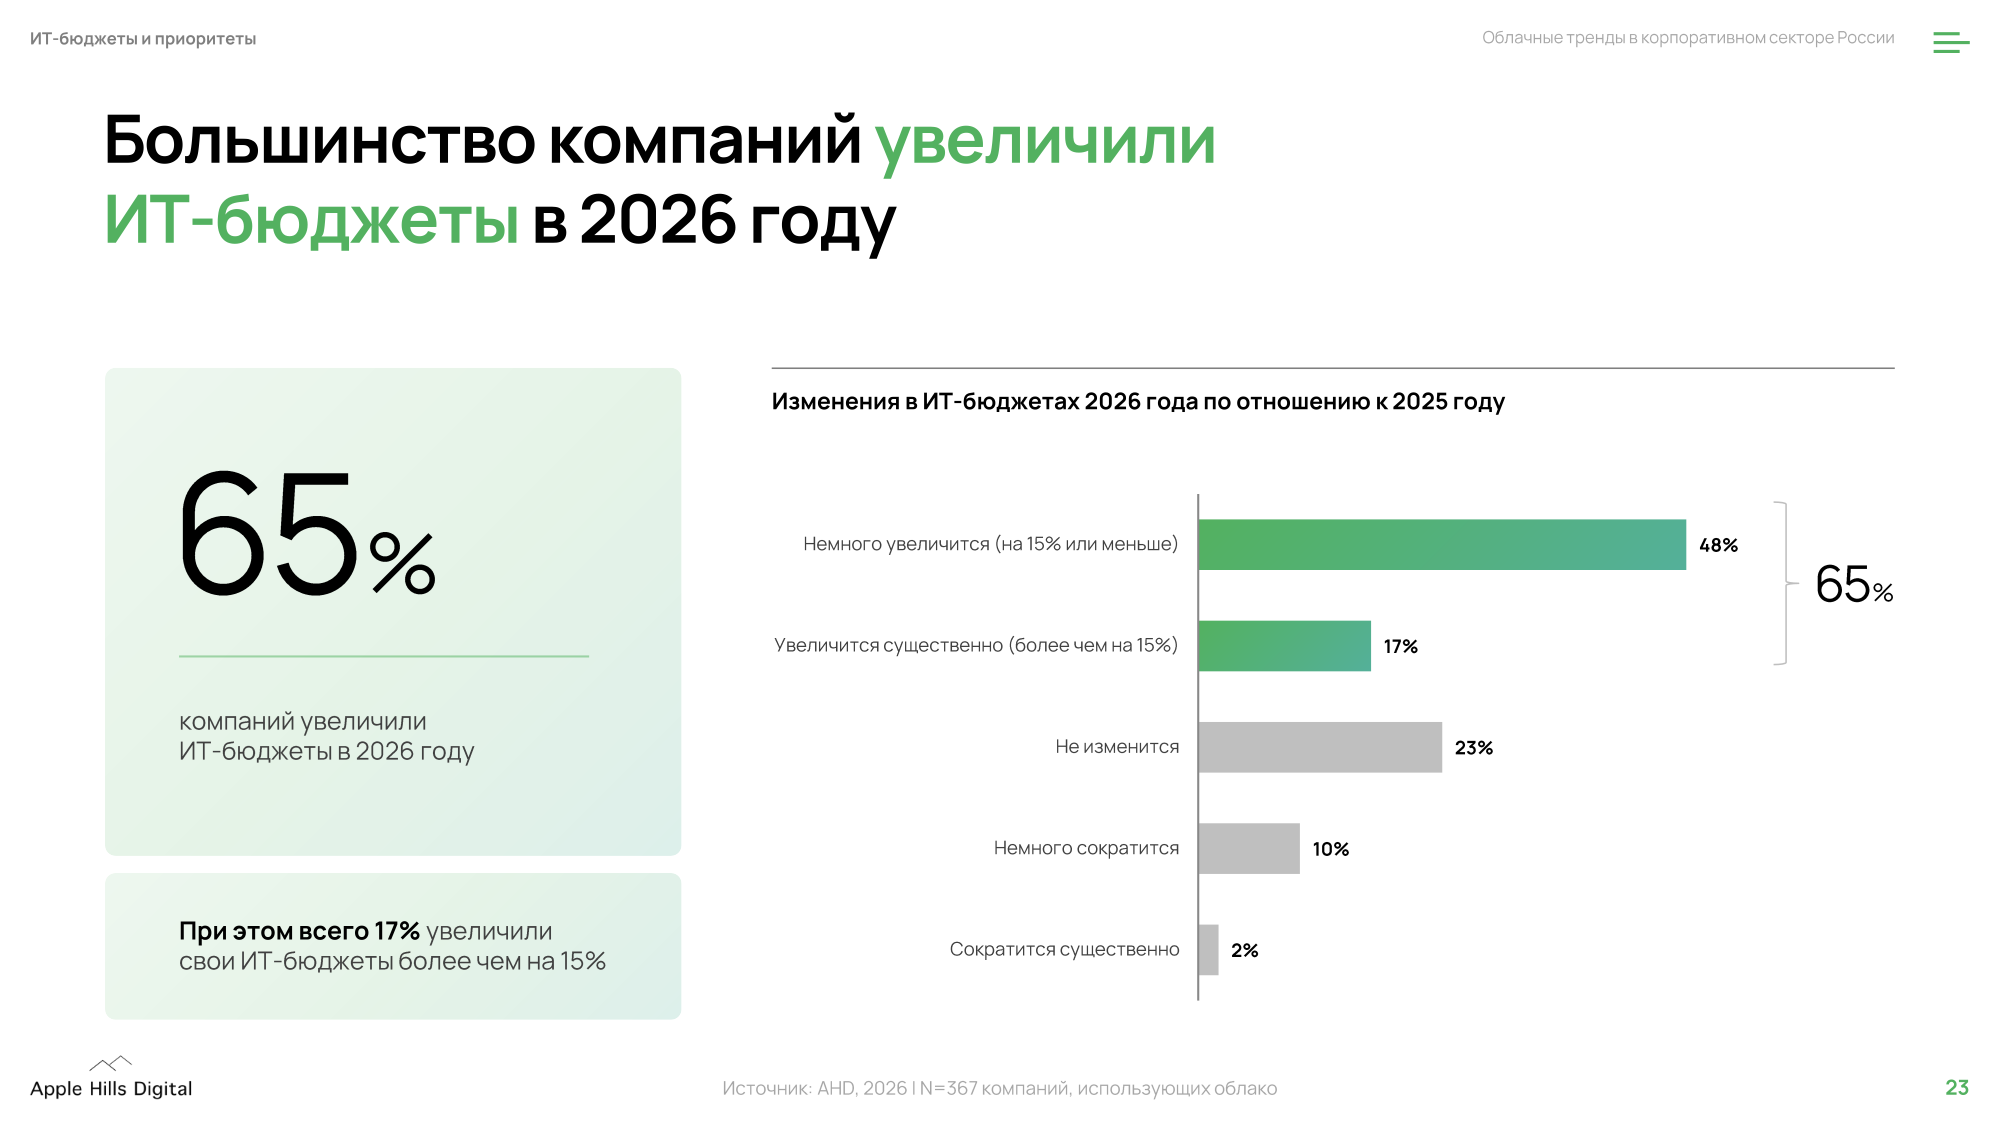 Как отметили эксперты, использование облаков разных провайдеров — это мировая практика. Компании хотят сочетать преимущества публичного облака с возможностью размещать часть систем и данных в собственном контуре, подтвердили в Yandex Cloud. 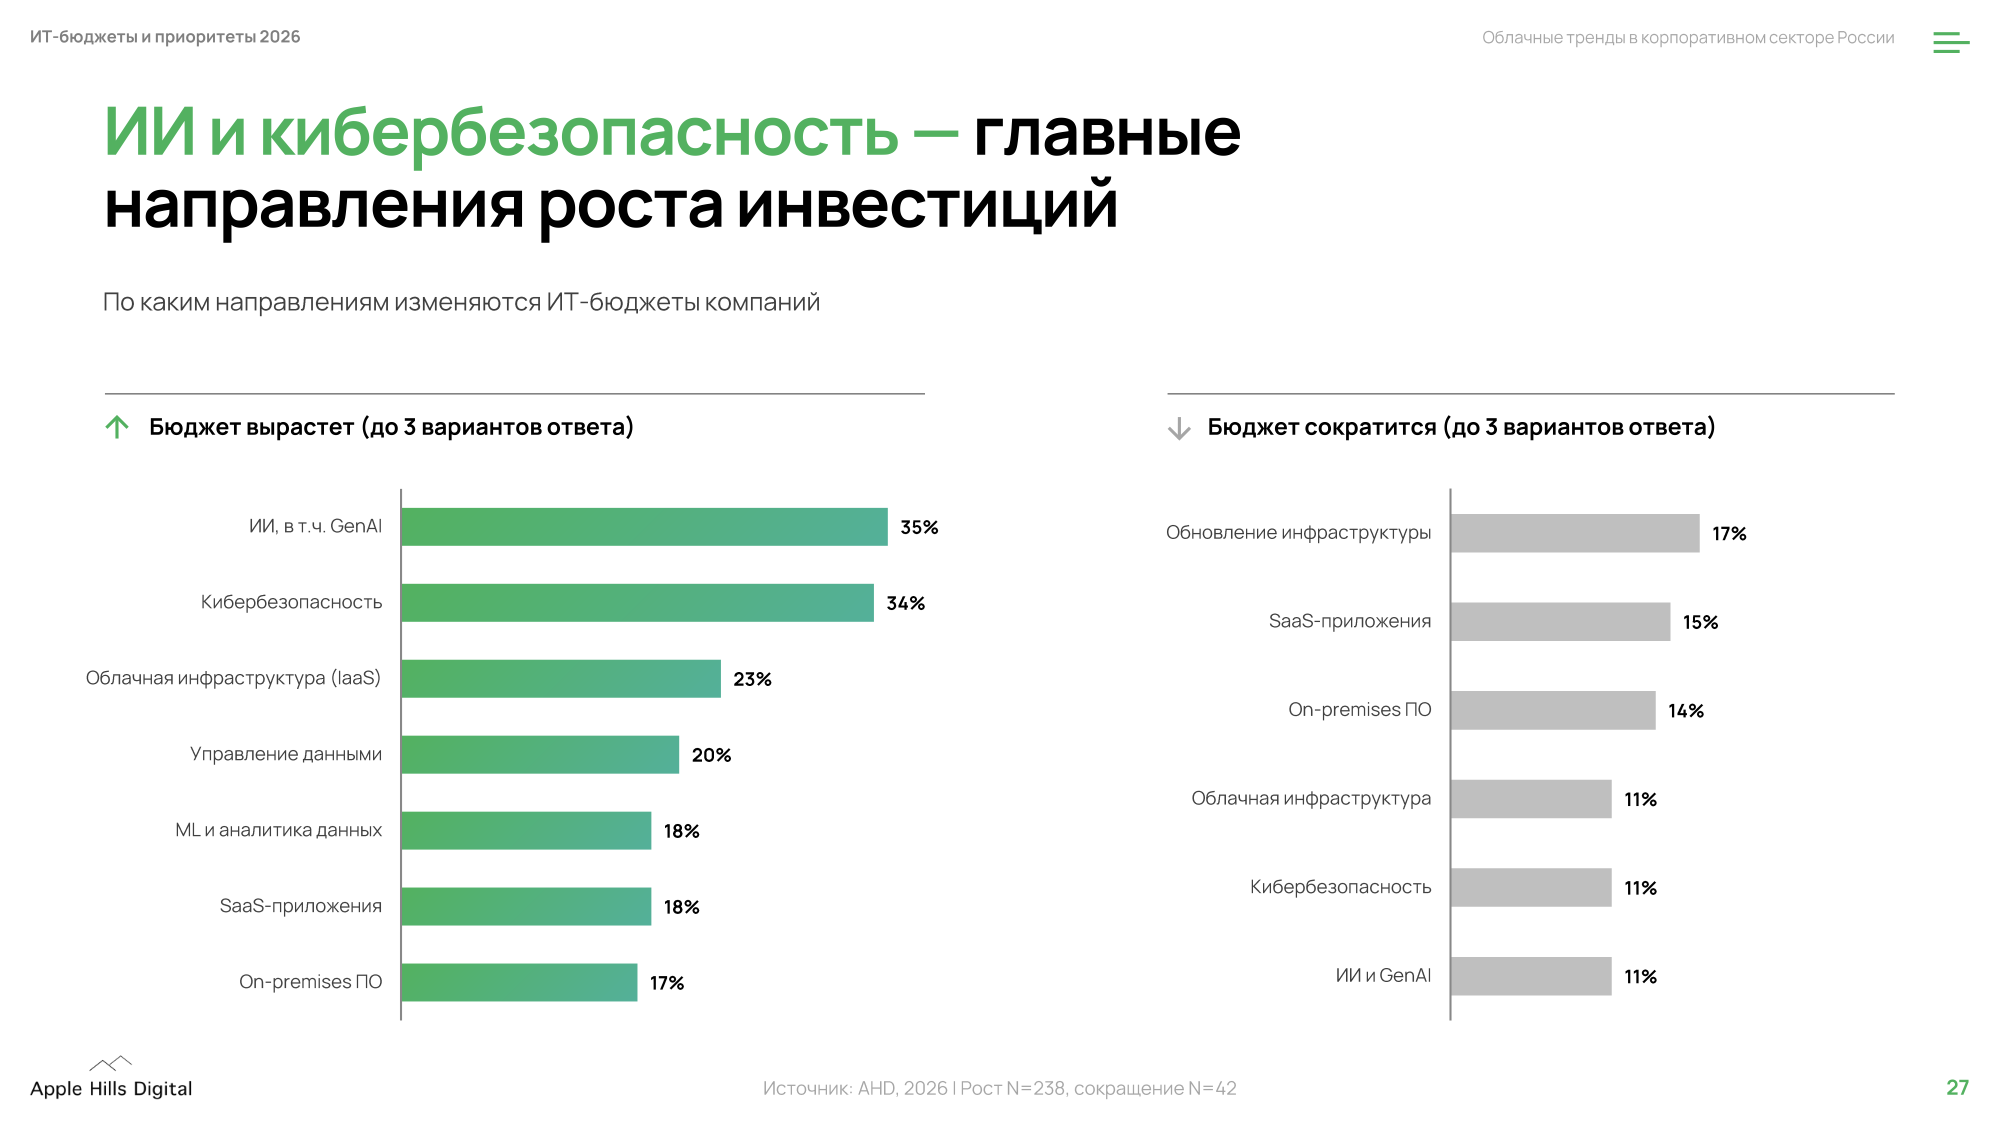 Рост рынка облачной инфраструктуры в РФ был обеспечен несколькими экономическими факторами, включая недоступность капитала, сложности с поставками и подорожание оборудования для собственной IT-инфраструктуры, утверждают в Apple Hills Digital. В компании прогнозируют дальнейший рост рынка, хотя его темпы снизятся примерно до 20 % в год, что связано со зрелостью рынка и уменьшающейся долей новых клиентов. 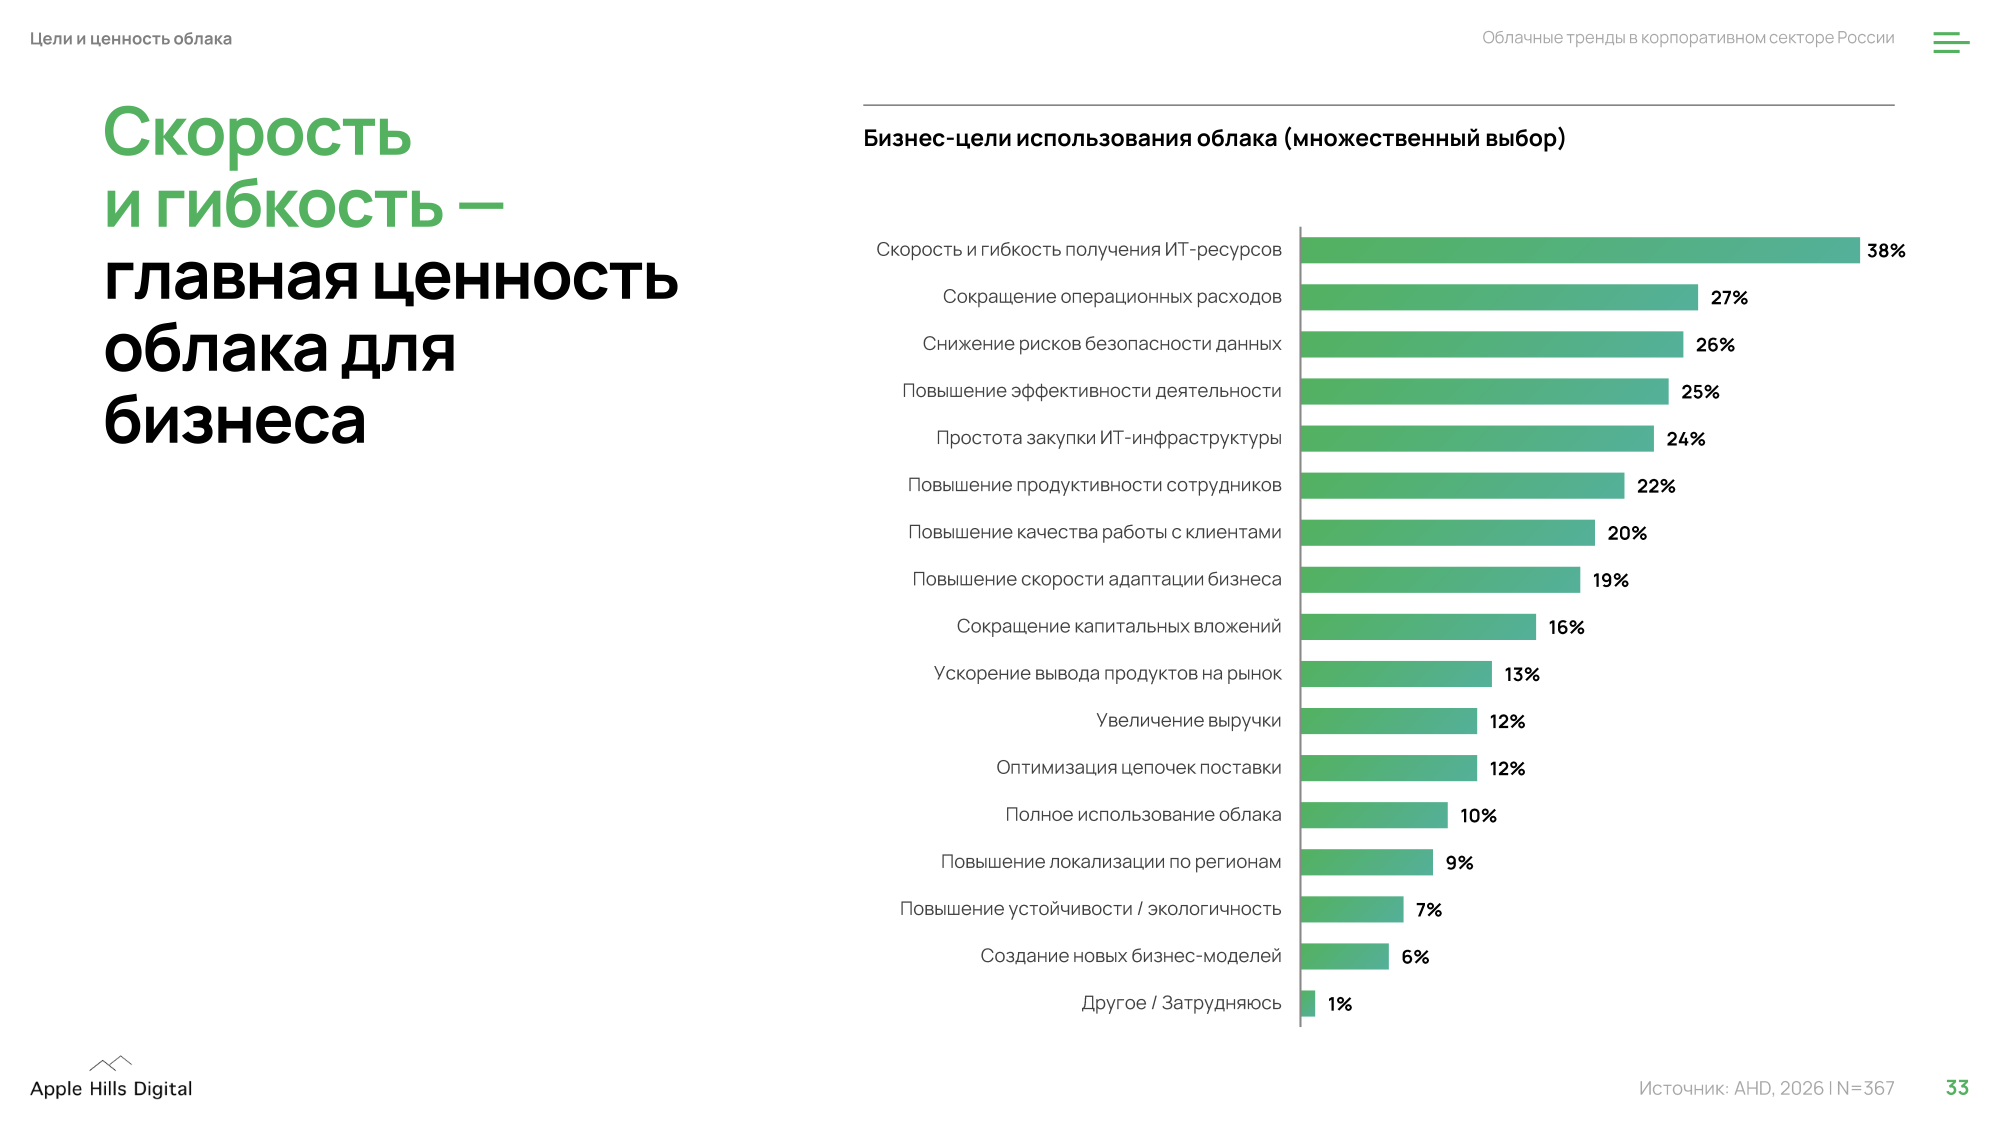 В Astra Cloud (входит в «Группу Астра») назвали ключевыми драйверами роста, помимо новых проектов, инфляцию и ИИ. В условиях высокой ключевой ставки провайдеры планомерно повышали тарифы, которые отражали рост стоимости оборудования, электроэнергии, аренды ЦОД и зарплат. 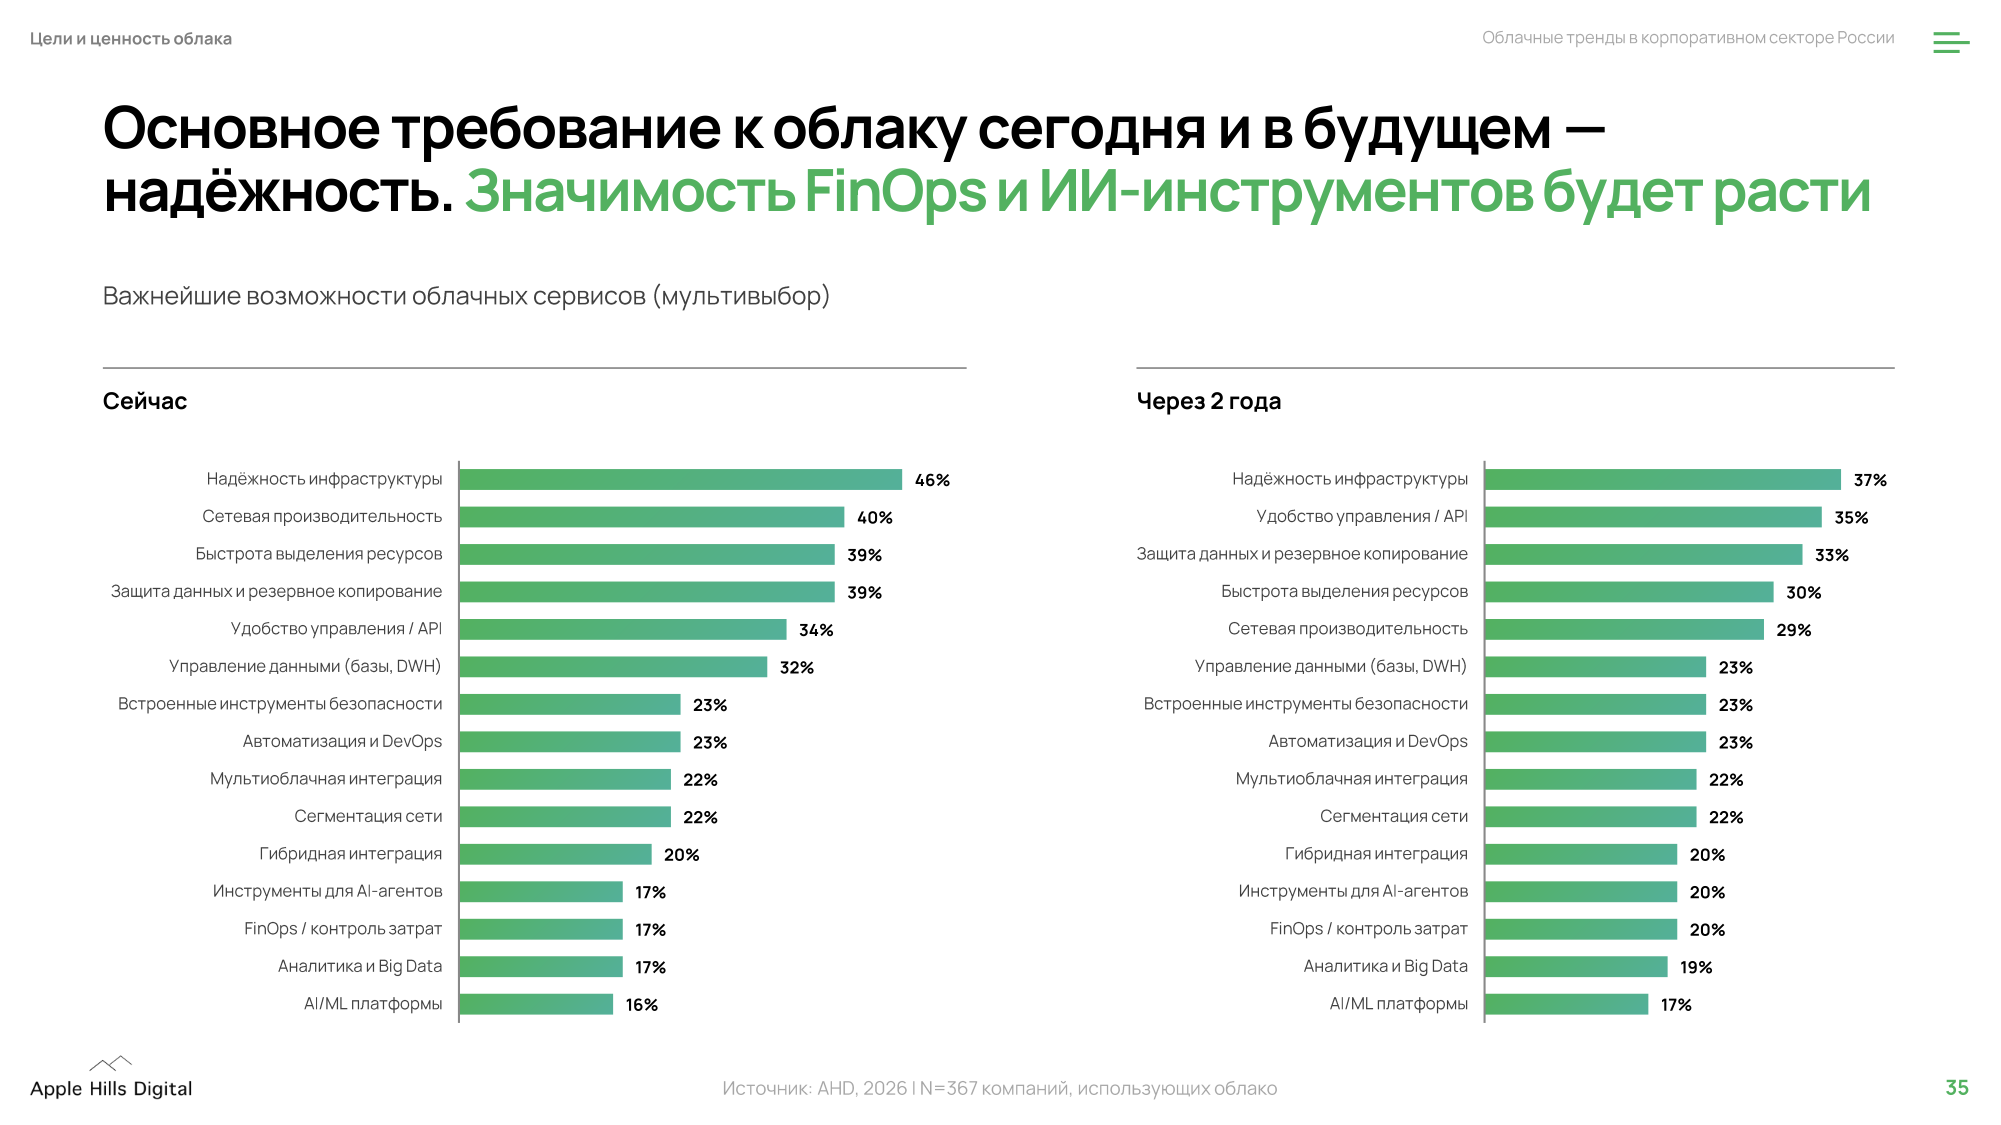 В «Базисе» объяснили рост облачного рынка развитием цифровизации бизнес-процессов. Появляется всё больше онлайн-сервисов, растёт объём данных, медиафайлов и документов, которые необходимо хранить, обрабатывать и защищать. Также развиваются такие сервисы, как «Госуслуги» и мобильные приложения банков, для работы которых нужны вычислительные мощности и гибкая инфраструктура, которую не всегда рационально разворачивать внутри компании, отметили в компании. Все опрошенные «Ведомостями» эксперты сошлись во мнении, что в 2026 году рынок продолжит расти. По оценкам MWS Cloud, он вырастет на 23 % — до 274 млрд руб. |
|

