Согласно новому исследованию Apple Hills Digital, общий объём потребления облачных сервисов, включая сегменты IaaS, PaaS и SaaS, в России в 2025 году составил 487 млрд руб. Из этой суммы объём рыночного потребления составил 416,9 млрд руб. (86 % общего потребления облачных сервисов), а на внутреннее потребление пришлось 70 млрд руб. (14 %). Внутреннее потребление имеет наиболее существенные объёмы в финансовой отрасли и телекоме.
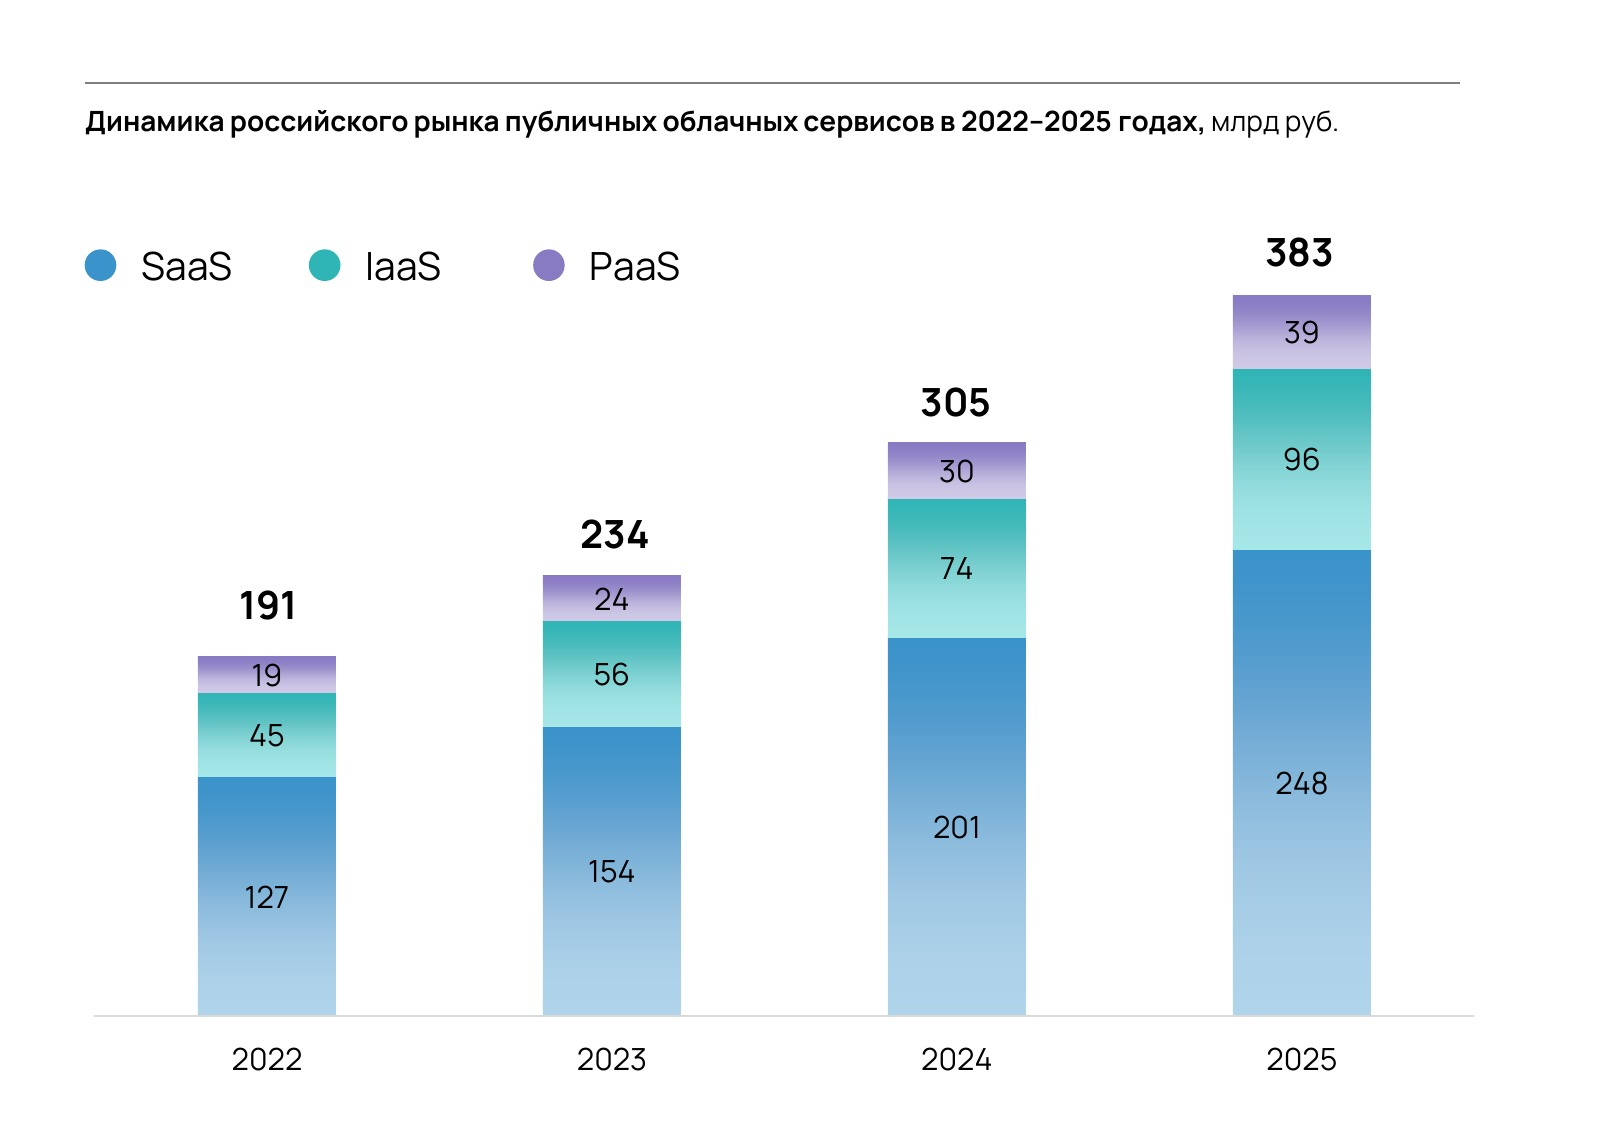
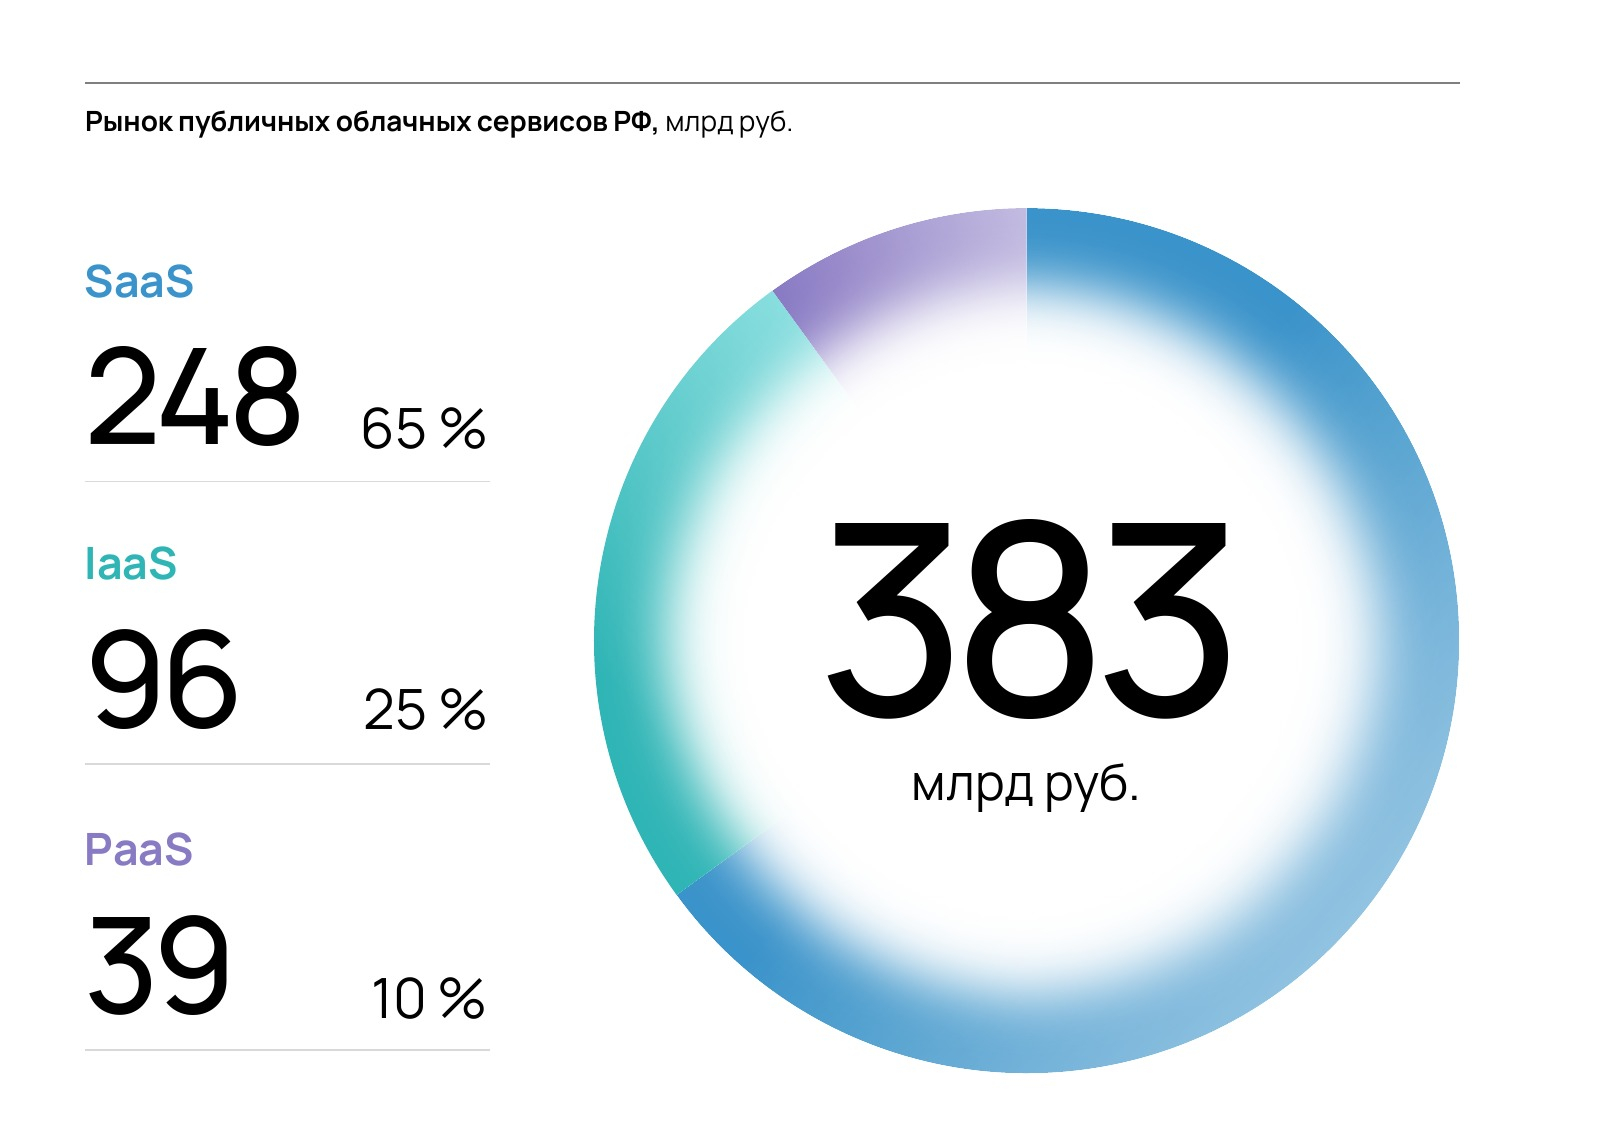
На публичные облака приходится 383 млрд руб. (92 %), на частные — 34 млрд руб. (8 %). Исследователи отметили, что структура российского рынка публичных облачных сервисов в течение 2025 года не изменилась по отношению к 2024 году: 6 % в объёме рынка составляют готовые приложения (SaaS) — 248 млрд руб., 25 % — облачная инфраструктура (IaaS) — 96 млрд руб., и только 10 % — платформенные сервисы (PaaS) — 39 млрд руб. Отечественный рынок по-прежнему отличается от структуры мирового рынка, где доля PaaS приблизительно втрое выше.
Исходя из пропорций мирового рынка, российский сегмент PaaS обладает наибольшим потенциалом развития. В числе препятствий для реализации такого сценария исследователи назвали низкую зрелость cloud-native архитектур у заказчиков; опасения зависимости от провайдера при переходе на платформенные сервисы; дефицит квалифицированных кадров для работы с PaaS-инструментами; неопределённость экономики перехода на фоне высокой стоимости заёмного финансирования.
Источник изображений: Apple Hills Digital
В 2025 году темп роста российского рынка публичных облачных сервисов несколько замедлился и составил 25,3 % против 30 % годом ранее. В сегментах IaaS и PaaS сохранился быстрый рост – на 28,7 и 29,3 % соответственно по сравнению с 2024 годом. В сегменте SaaS темп роста в 2025 году снизился, составив 23,4 % (против 30 % в 2024 году).
Кирилл Тиненин, директор по стратегии и M&A MWS Cloud, объясняет разницу в динамике сегментов структурными отличиями. По его словам, спрос на инфраструктуру поддерживает сразу несколько факторов: значительный рост стоимости оборудования (до 40 %), из-за чего многим заказчикам выгоднее арендовать мощности, чем обновлять парк; рост спроса на GPU-инфраструктуру (в 2025 году — в 1,8–2 раза), что повлияло на общий рост IaaS; завершение компаниями замены зарубежных СУБД с переходом на managed-формат, в связи с чем PaaS растёт быстрее рынка в целом, примерно на 35 %.
В SaaS, напротив, драйвер импортозамещения практически исчерпан, утверждает эксперт. Кроме того, эти сервисы сильно зависят от малого и среднего бизнеса, который в условиях высокой ключевой ставки первым сокращает ИТ-бюджеты. «Мы ожидаем, что эта тенденция сохранится в среднесрочной перспективе», — заявил он.
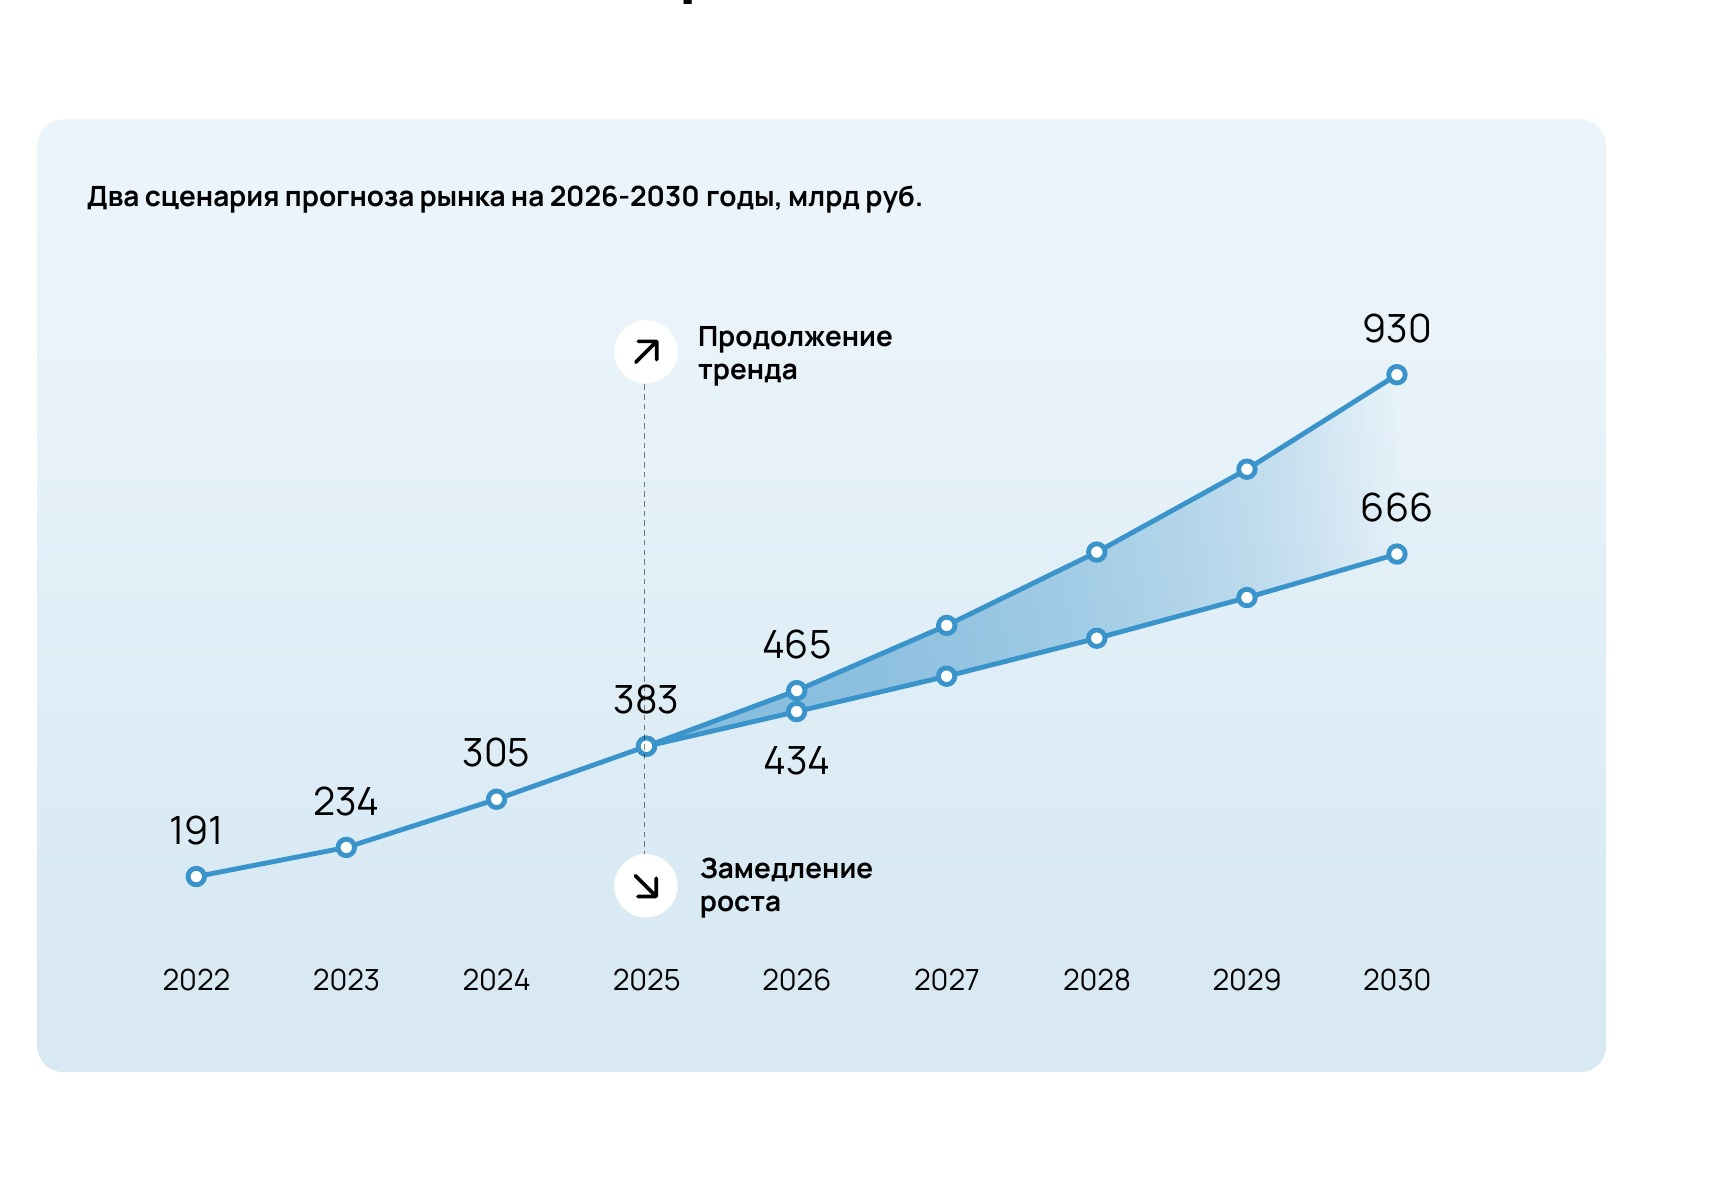
Аналитики предоставили прогноз рынка на 2026–2030 годы с учётом двух сценариев. При его составлении использовались данные за I полугодие 2026 года, которые указывают на снижение темпов роста. Однако неполный период не позволяет подтвердить смену тренда, поэтому прогноз на 2026–2030 гг. представлен в виде диапазона между двумя сценариями, а не определённой траекторией:
- «Продолжение тренда» (верхняя граница): рынок следует траектории 2022–2025 гг., а замедление 2026 года — временное. Среднегодовой темп роста (CAGR) в 2025–2030 гг. —19 %.
- «Замедление роста» (нижняя граница): торможение 2026 года закрепляется. CAGR 2025–2030 гг. —12 %.
Также был представлен прогноз по отдельным сегментам рынка.
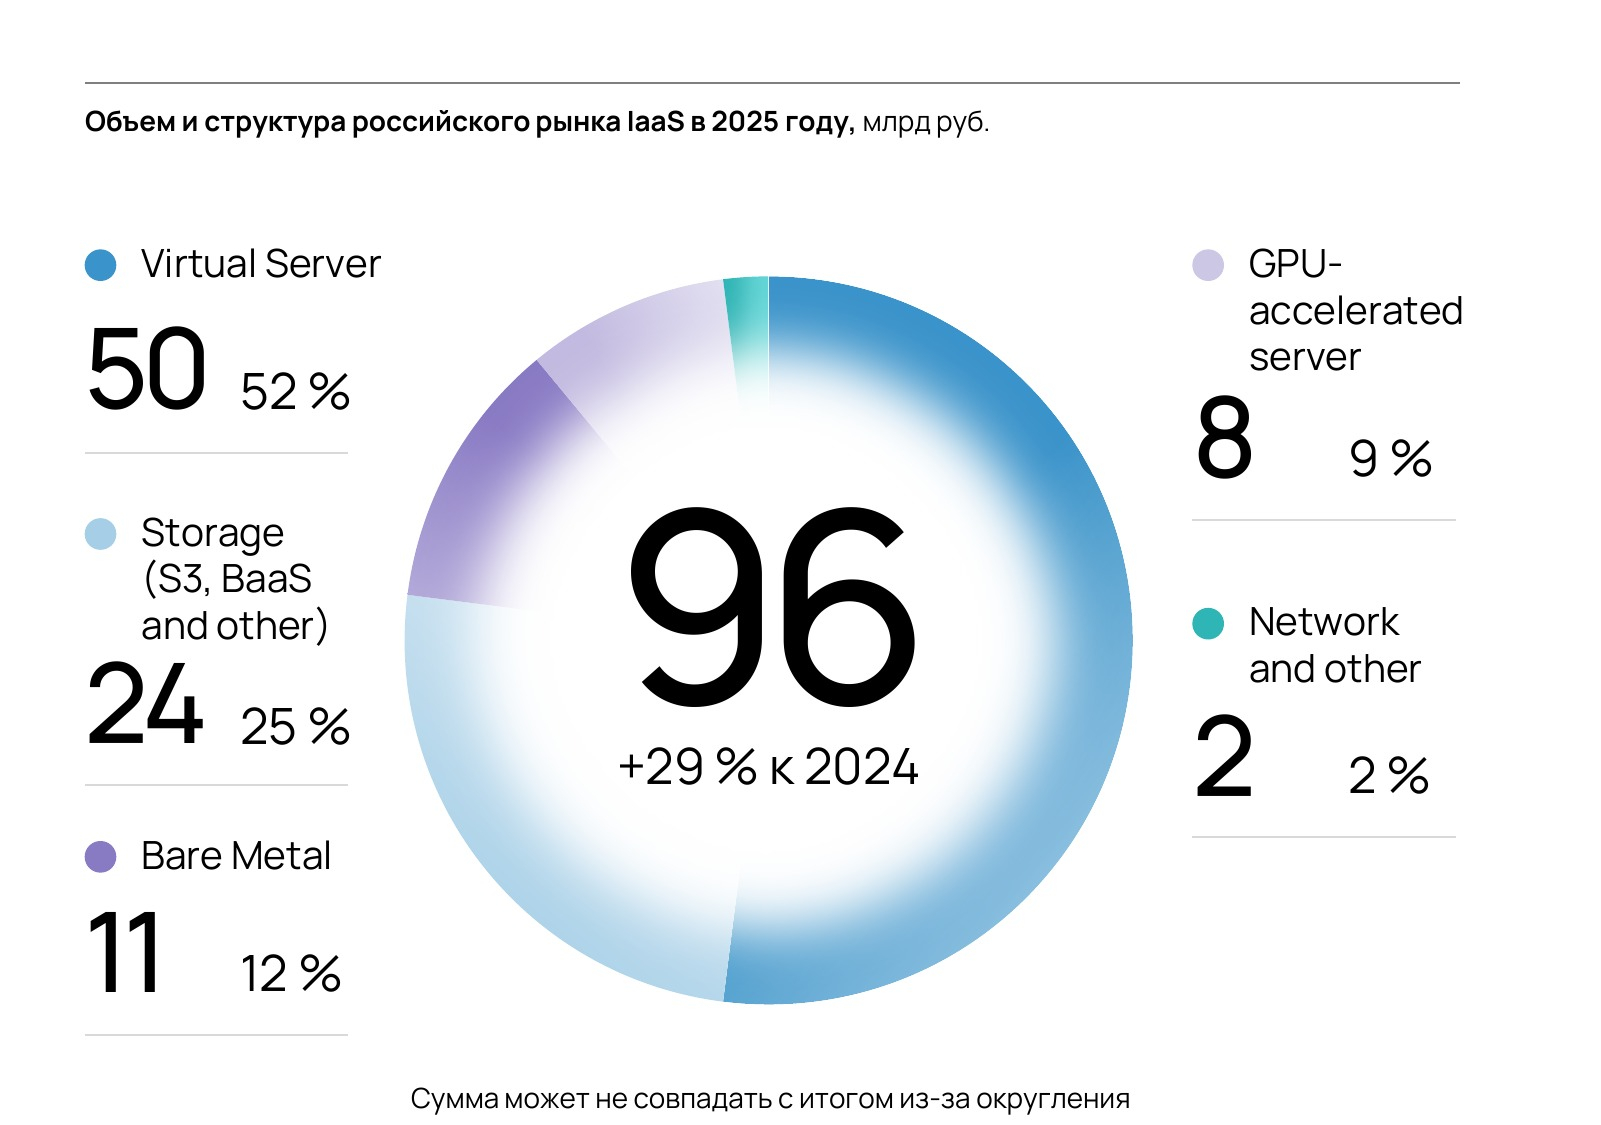
Сообщается, что с 2022 по 2025 год российский рынок публичных IaaS рос со среднегодовым темпом (CAGR) 28,9 %, увеличившись с 44,9 млрд руб. в 2022 году до 96 млрд руб. в 2025 году. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 20,2 %, «Замедление роста» — CAGR 11,5 %.
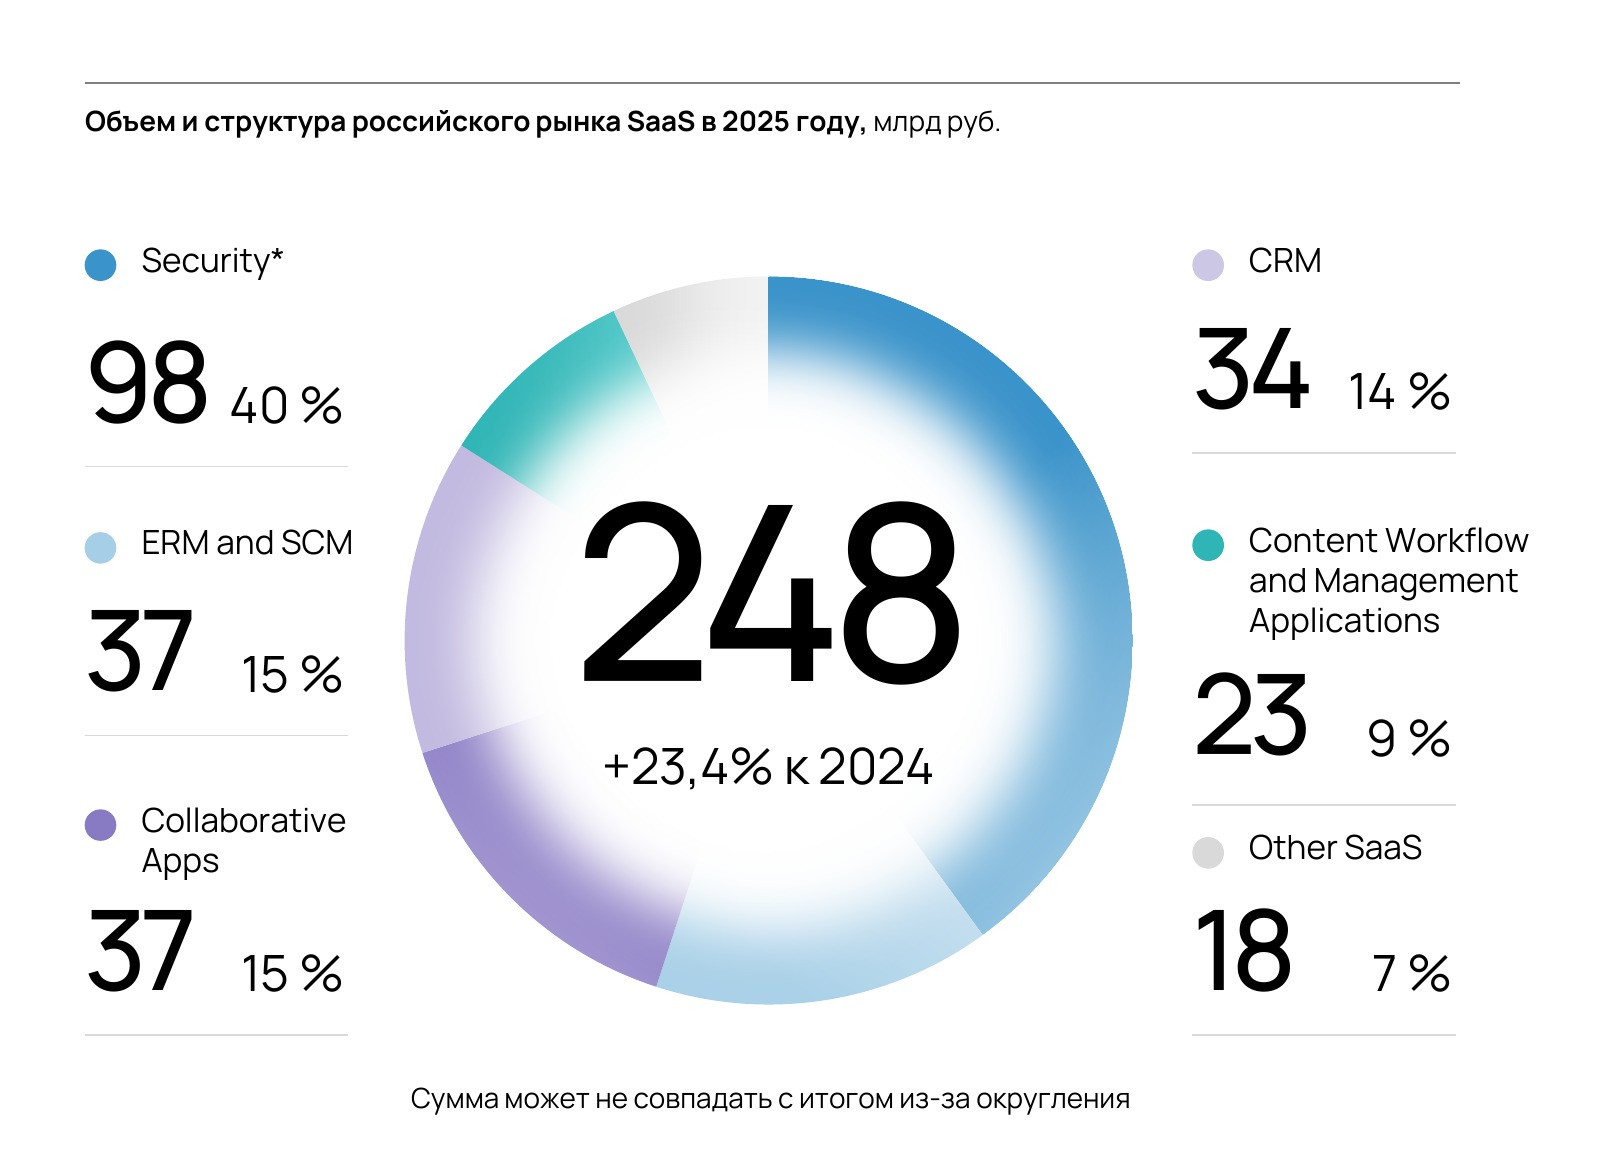
Российский рынок публичных SaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 25 %, увеличившись почти вдвое с 127 млрд руб. в 2022 году до 248 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 18,0 %, «Замедление роста» — CAGR 11,1 %.
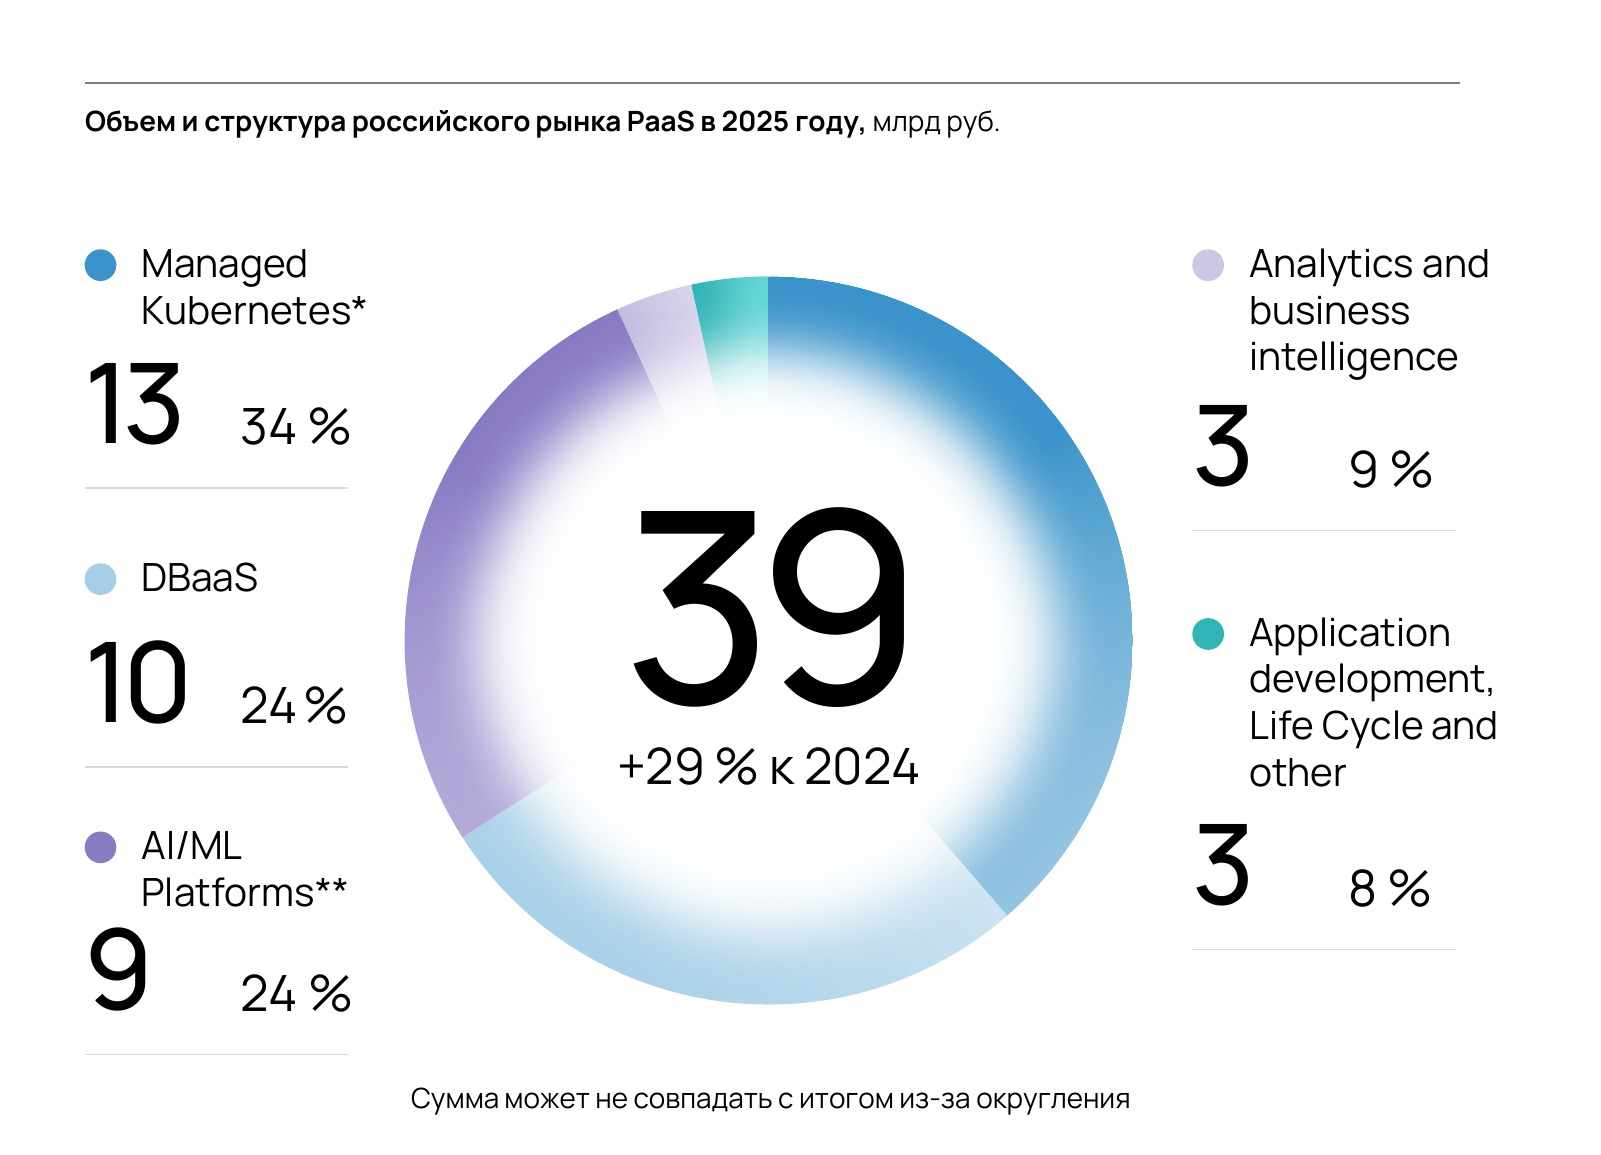
В свою очередь, российский рынок публичных PaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 26,3 %, увеличившись вдвое с 19,2 млрд руб. в 2022 году до 38,7 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 гг. составит для сценариев: «Продолжение тренда» — CAGR 25,7 %, «Замедление роста» — CAGR 15,9 %.
В числе драйверов роста рынка облачных сервисов аналитики AHD называют продолжение цифровой трансформации, рост объёма данных, внедрение ИИ, прекращение поддержки ПО иностранными вендорами, устаревание ИТ-оборудования. Регуляторные требования могут служить драйвером спроса в сегменте защищённого облака и сервисов, обеспечивающих комплаенс. Также следует учесть рост требований к скорости вывода продуктов на рынок.
В числе сдерживающих факторов в AHD указали ограниченную функциональную зрелость PaaS-экосистемы в РФ, резкий рост пиратства ПО с 2022 года, ужесточение регулирования и фильтрации трафика, которое приводит к деградации интернета в РФ и препятствует цифровизации бизнеса, а также требования к безопасности и суверенитету данных. Также они назвали в качестве такого фактора осторожность бизнеса в условиях высокой стоимости.
Отмечено что бюджеты на ИТ растут, но медленно. 65 % компаний увеличат ИТ-бюджет в 2026 году, но лишь 17 % — более чем на 15 %. 75 % компаний управляют облачными затратами вручную, лишь 10 % имеют зрелую FinOps-функцию.
Согласно опросу ИТ-руководителей, рынок вошел в фазу зрелости. Провайдеры конкурируют за долю в уже сложившихся портфелях, а не за новых клиентов; крупные заказчики консервативны в обновлении инфраструктуры и сохраняют унаследованные системы там, где нет российской замены. ИИ остаётся точкой роста, но пока не сформировал масштабный новый спрос, отметили исследователи.
46 % респондентов уже используют, пилотируют или планируют ИИ в облаке, 78 % сохраняют legacy-системы в эксплуатации, 66 % не планируют менять ИТ-инфраструктуру в течение года и 58 % работают с двумя и более провайдерами. У 35 % ИИ и кибербезопасность — приоритеты новых бюджетов, облачная инфраструктура — у 23 %.
Исследователи отметили, что в 2026 году рост рынка замедляется: сказываются стоимость заёмного капитала и торможение экономики. Важно развивать контроль в отношении использования облачных ресурсов, внедрять FinOps, диверсифицировать облачные ресурсы, чтобы иметь возможность оптимизации и управления ценовыми рисками.
Работа с несколькими провайдерами стала нормой, но без единой политики безопасности и консолидированного учёта затрат это может привести к скрытым издержкам. AI/ML-платформы остаются одной из самых быстрорастущих категорий рынка, а риски безопасности — главным сдерживающим фактором.
Источник:

