Аналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года.
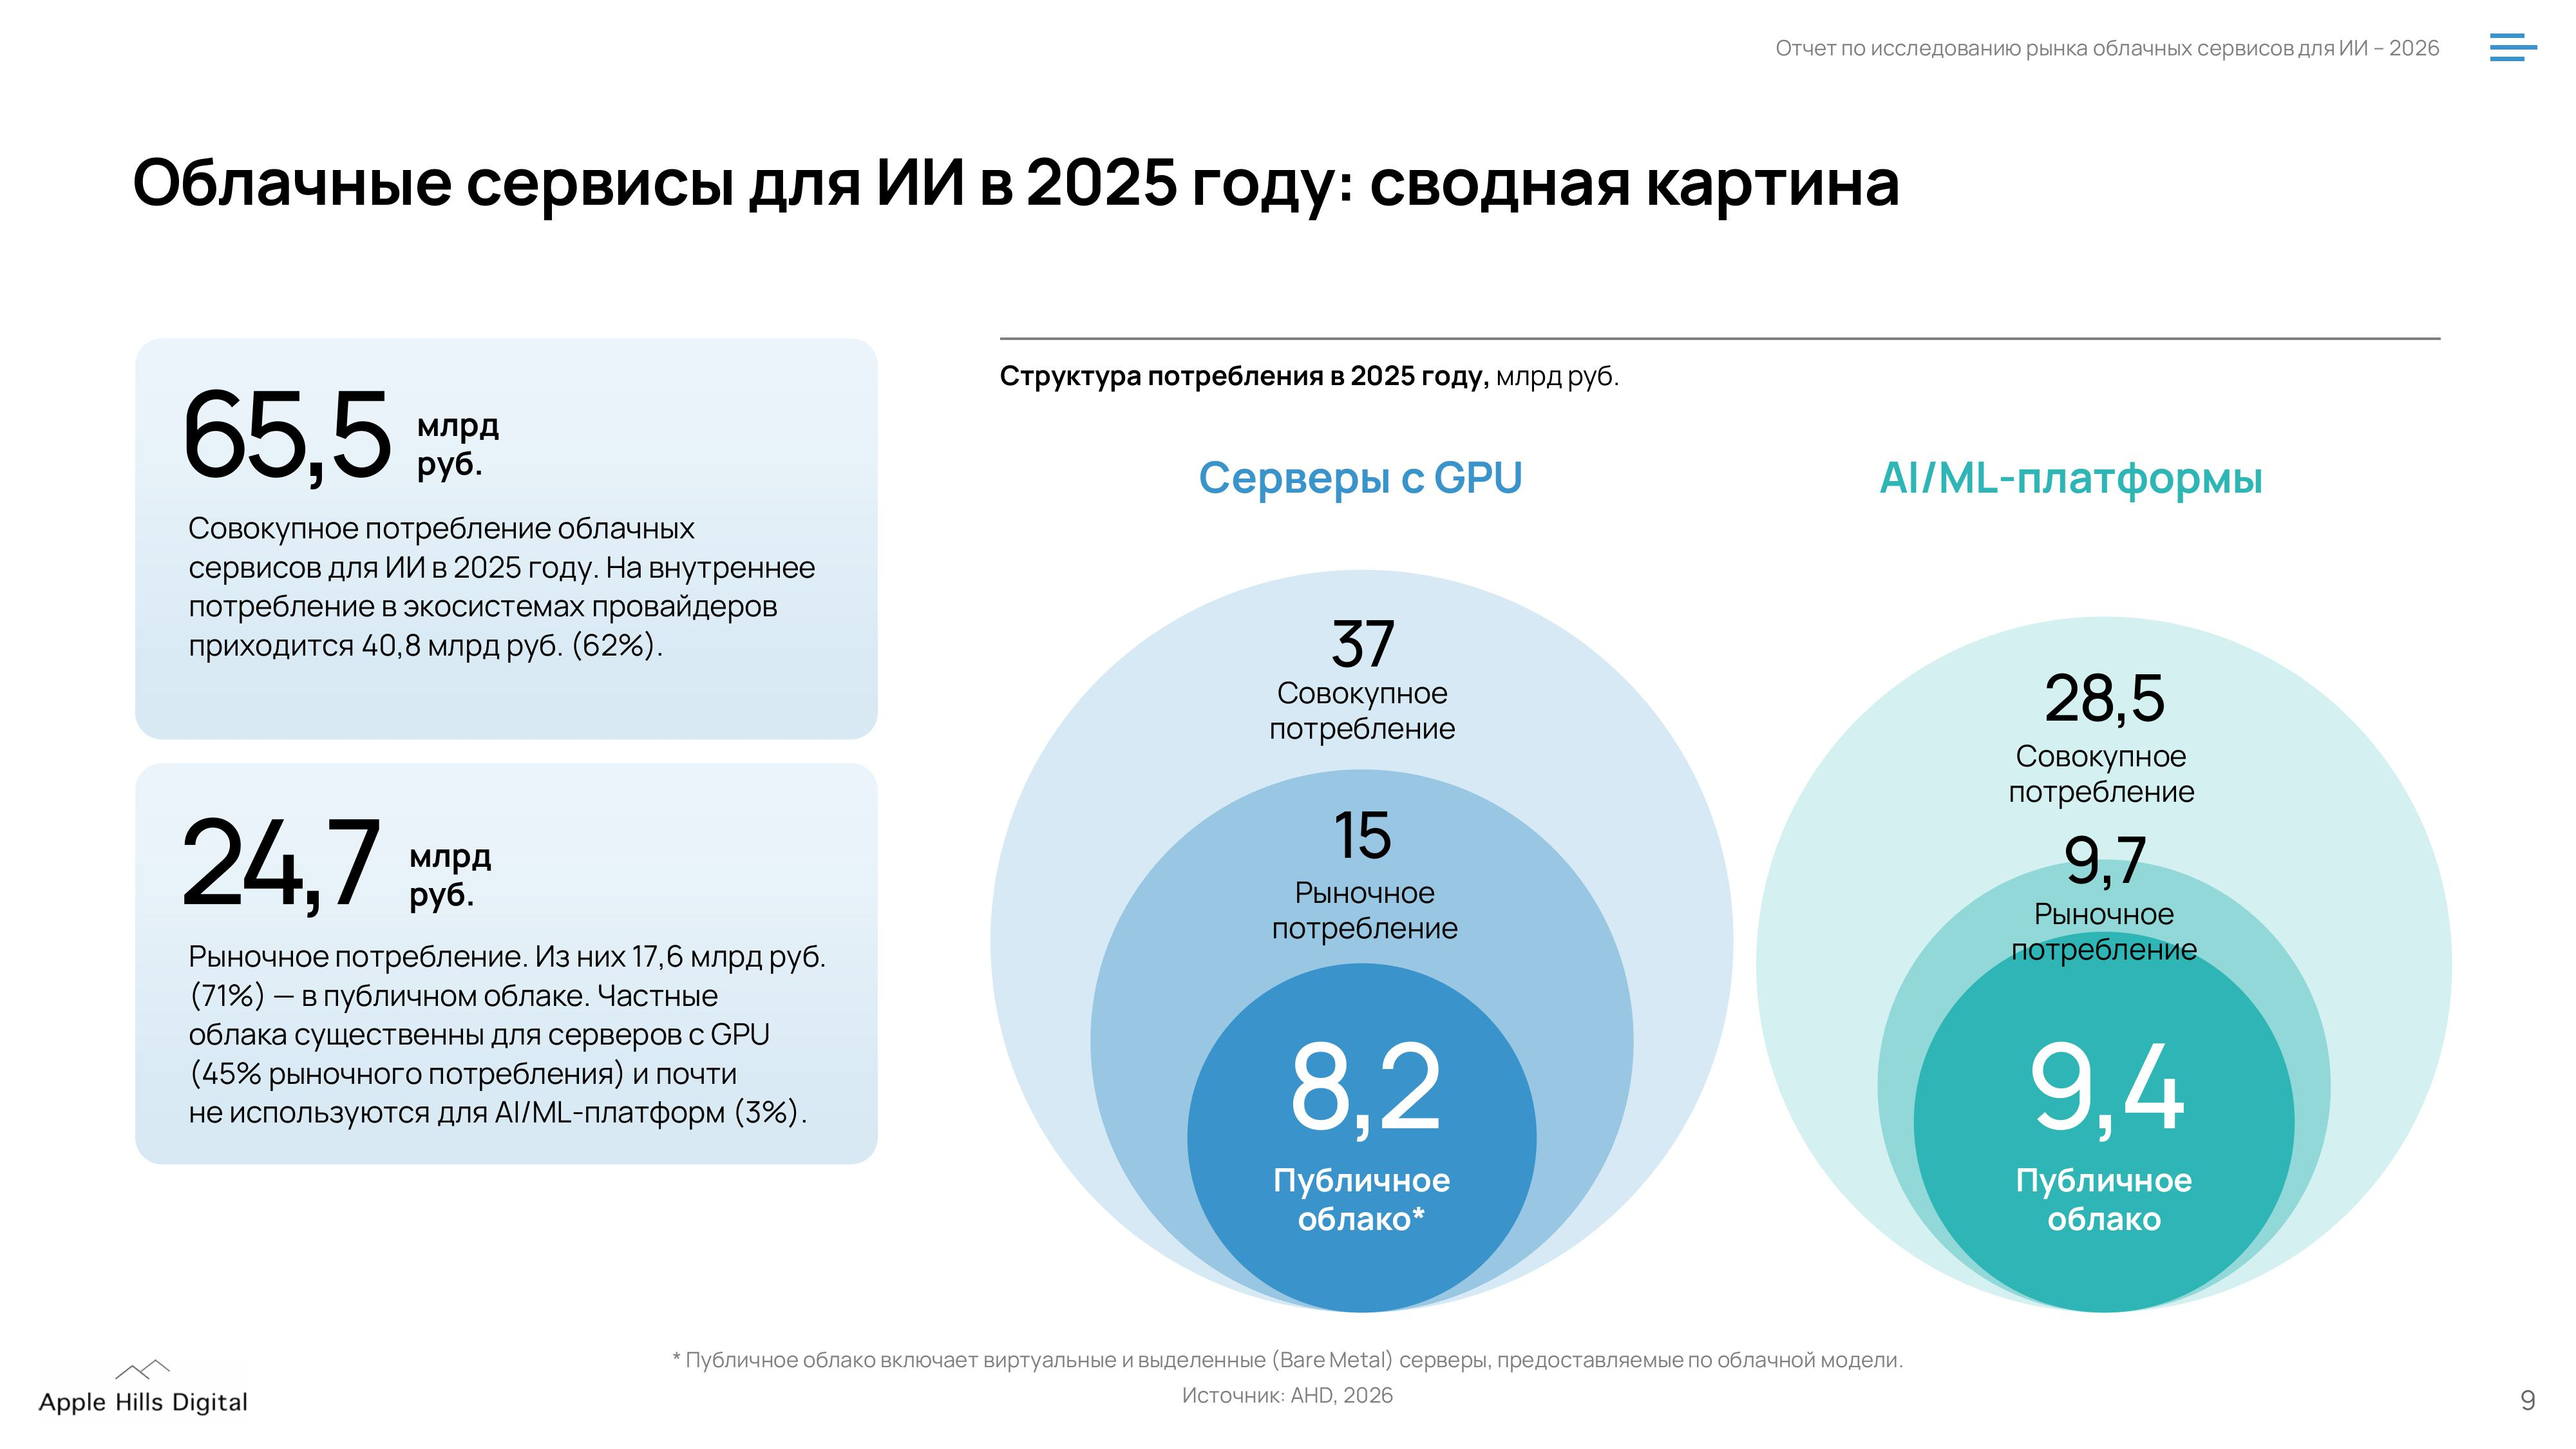
Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %).
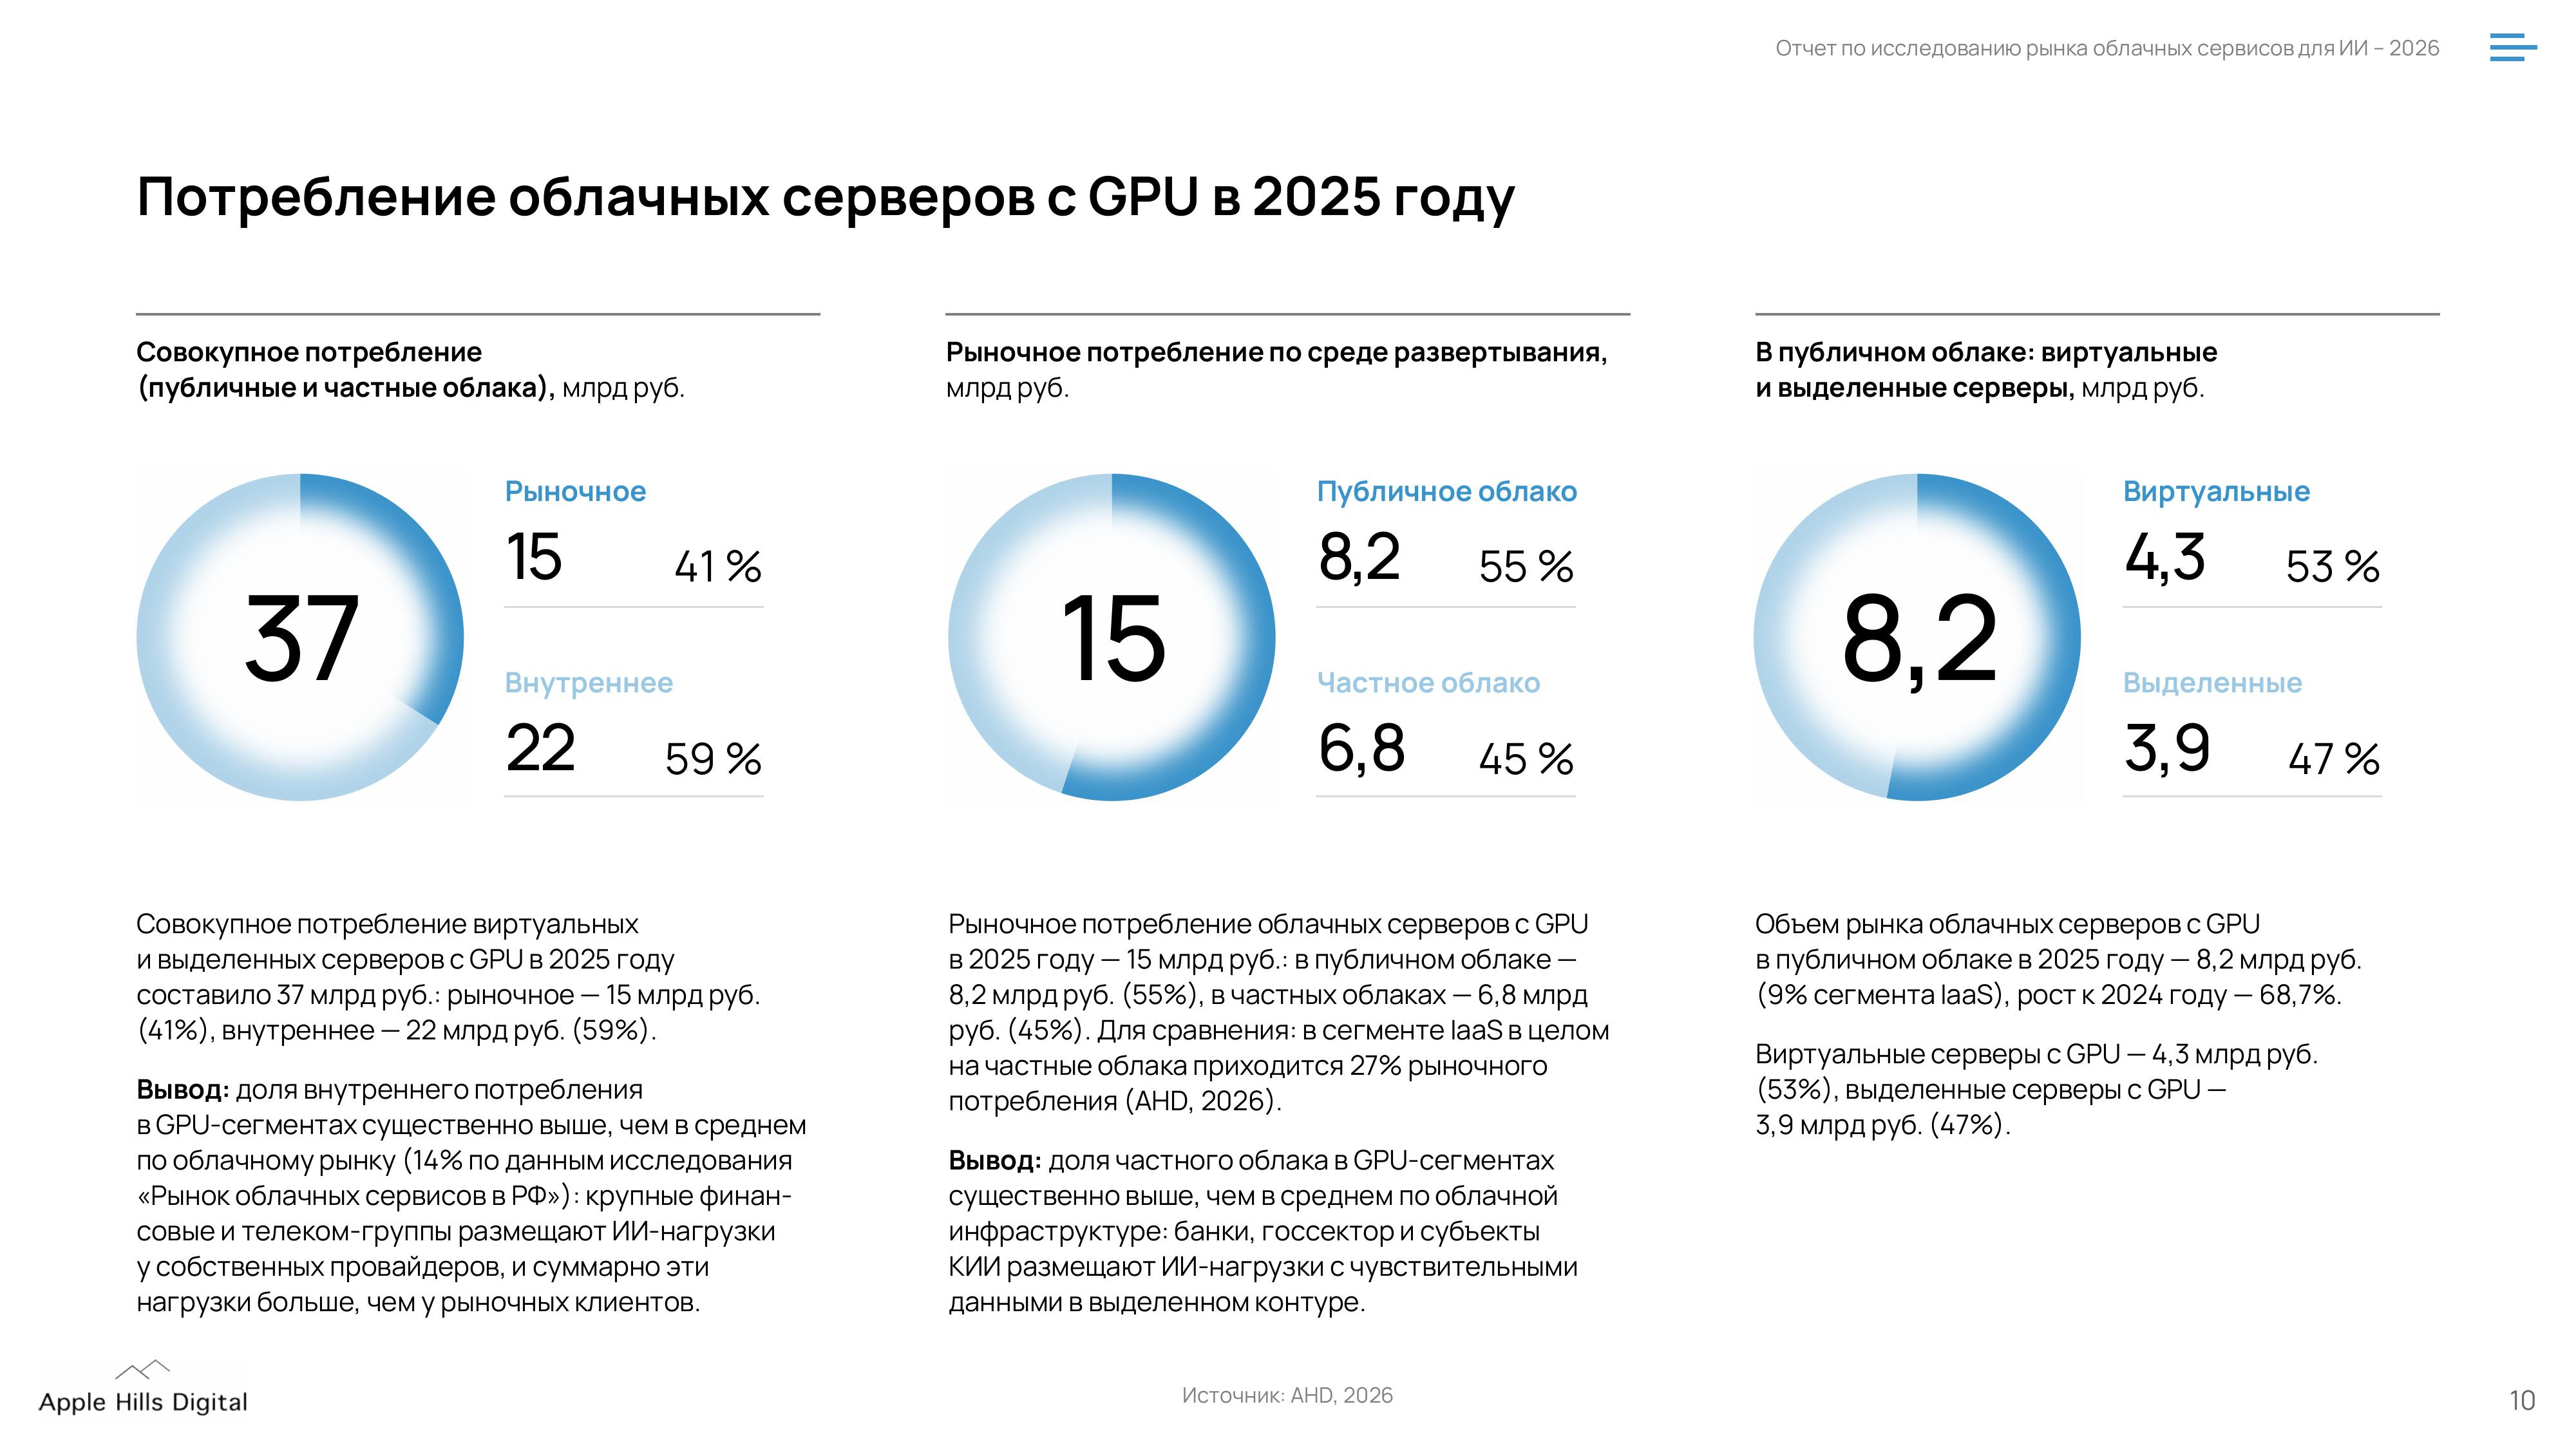
Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов.
Источник изображений: Apple Hills Digital
Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %).
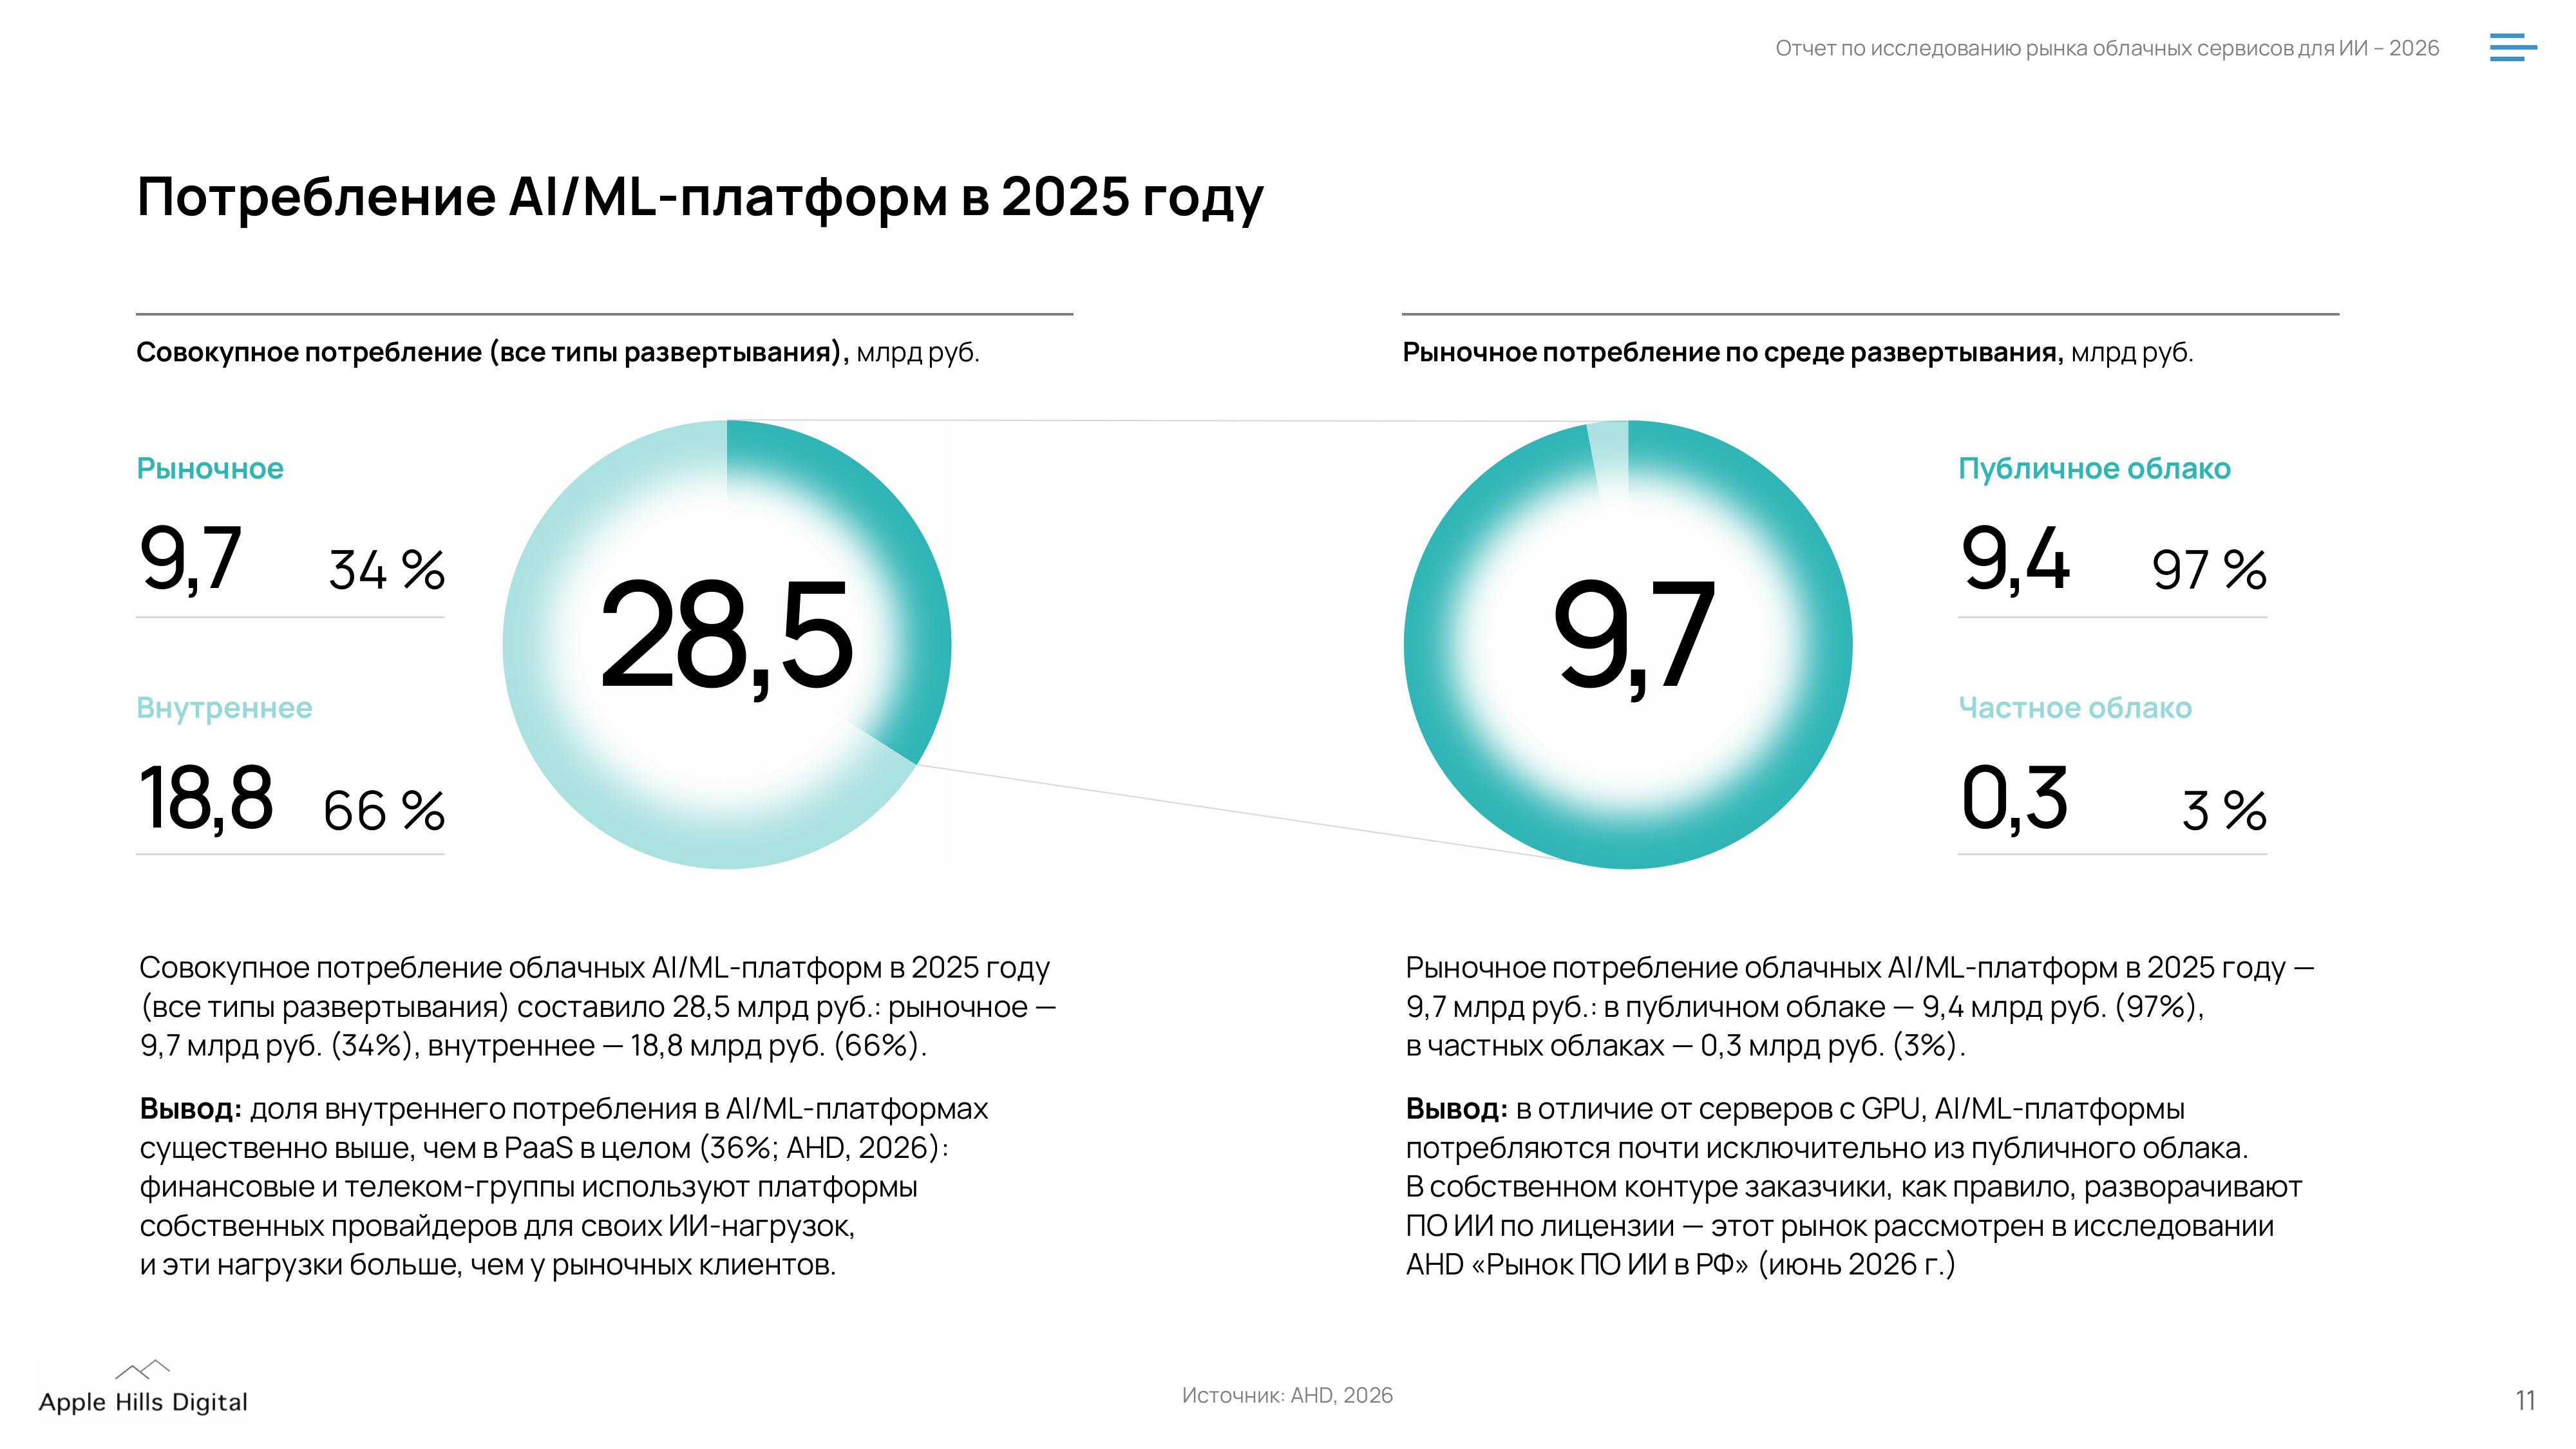
Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов.
В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %).
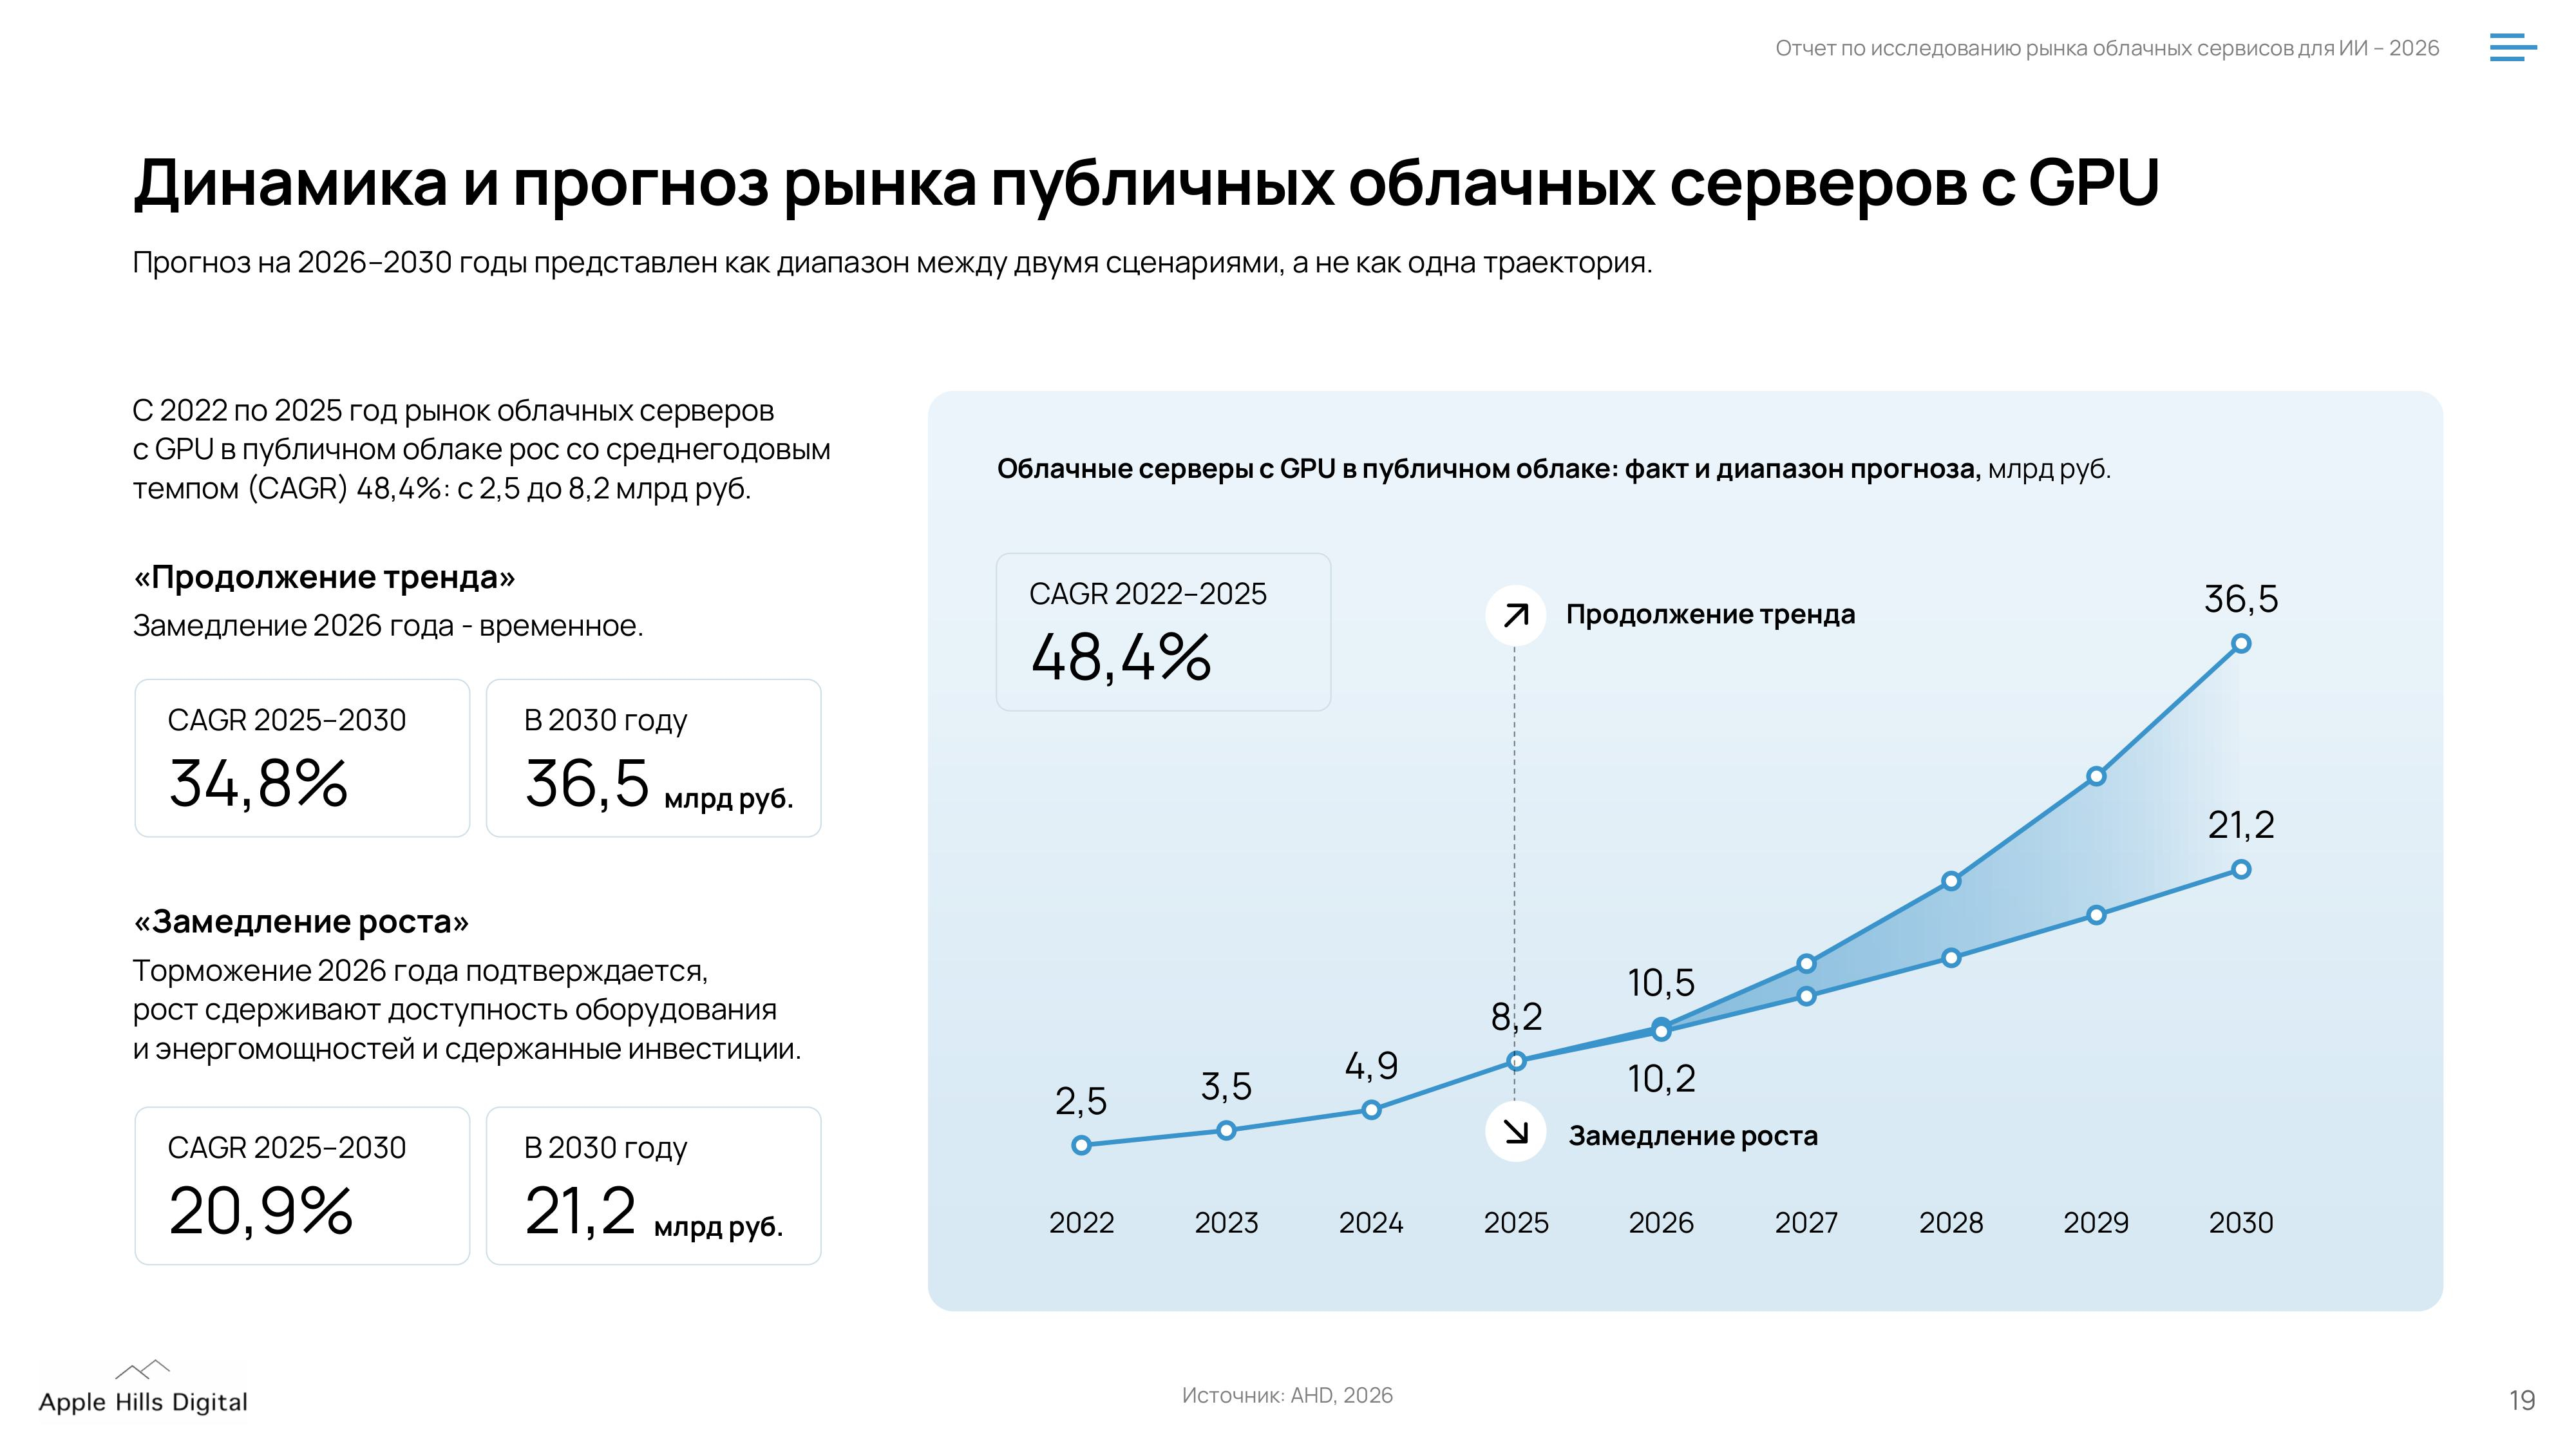
С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %).
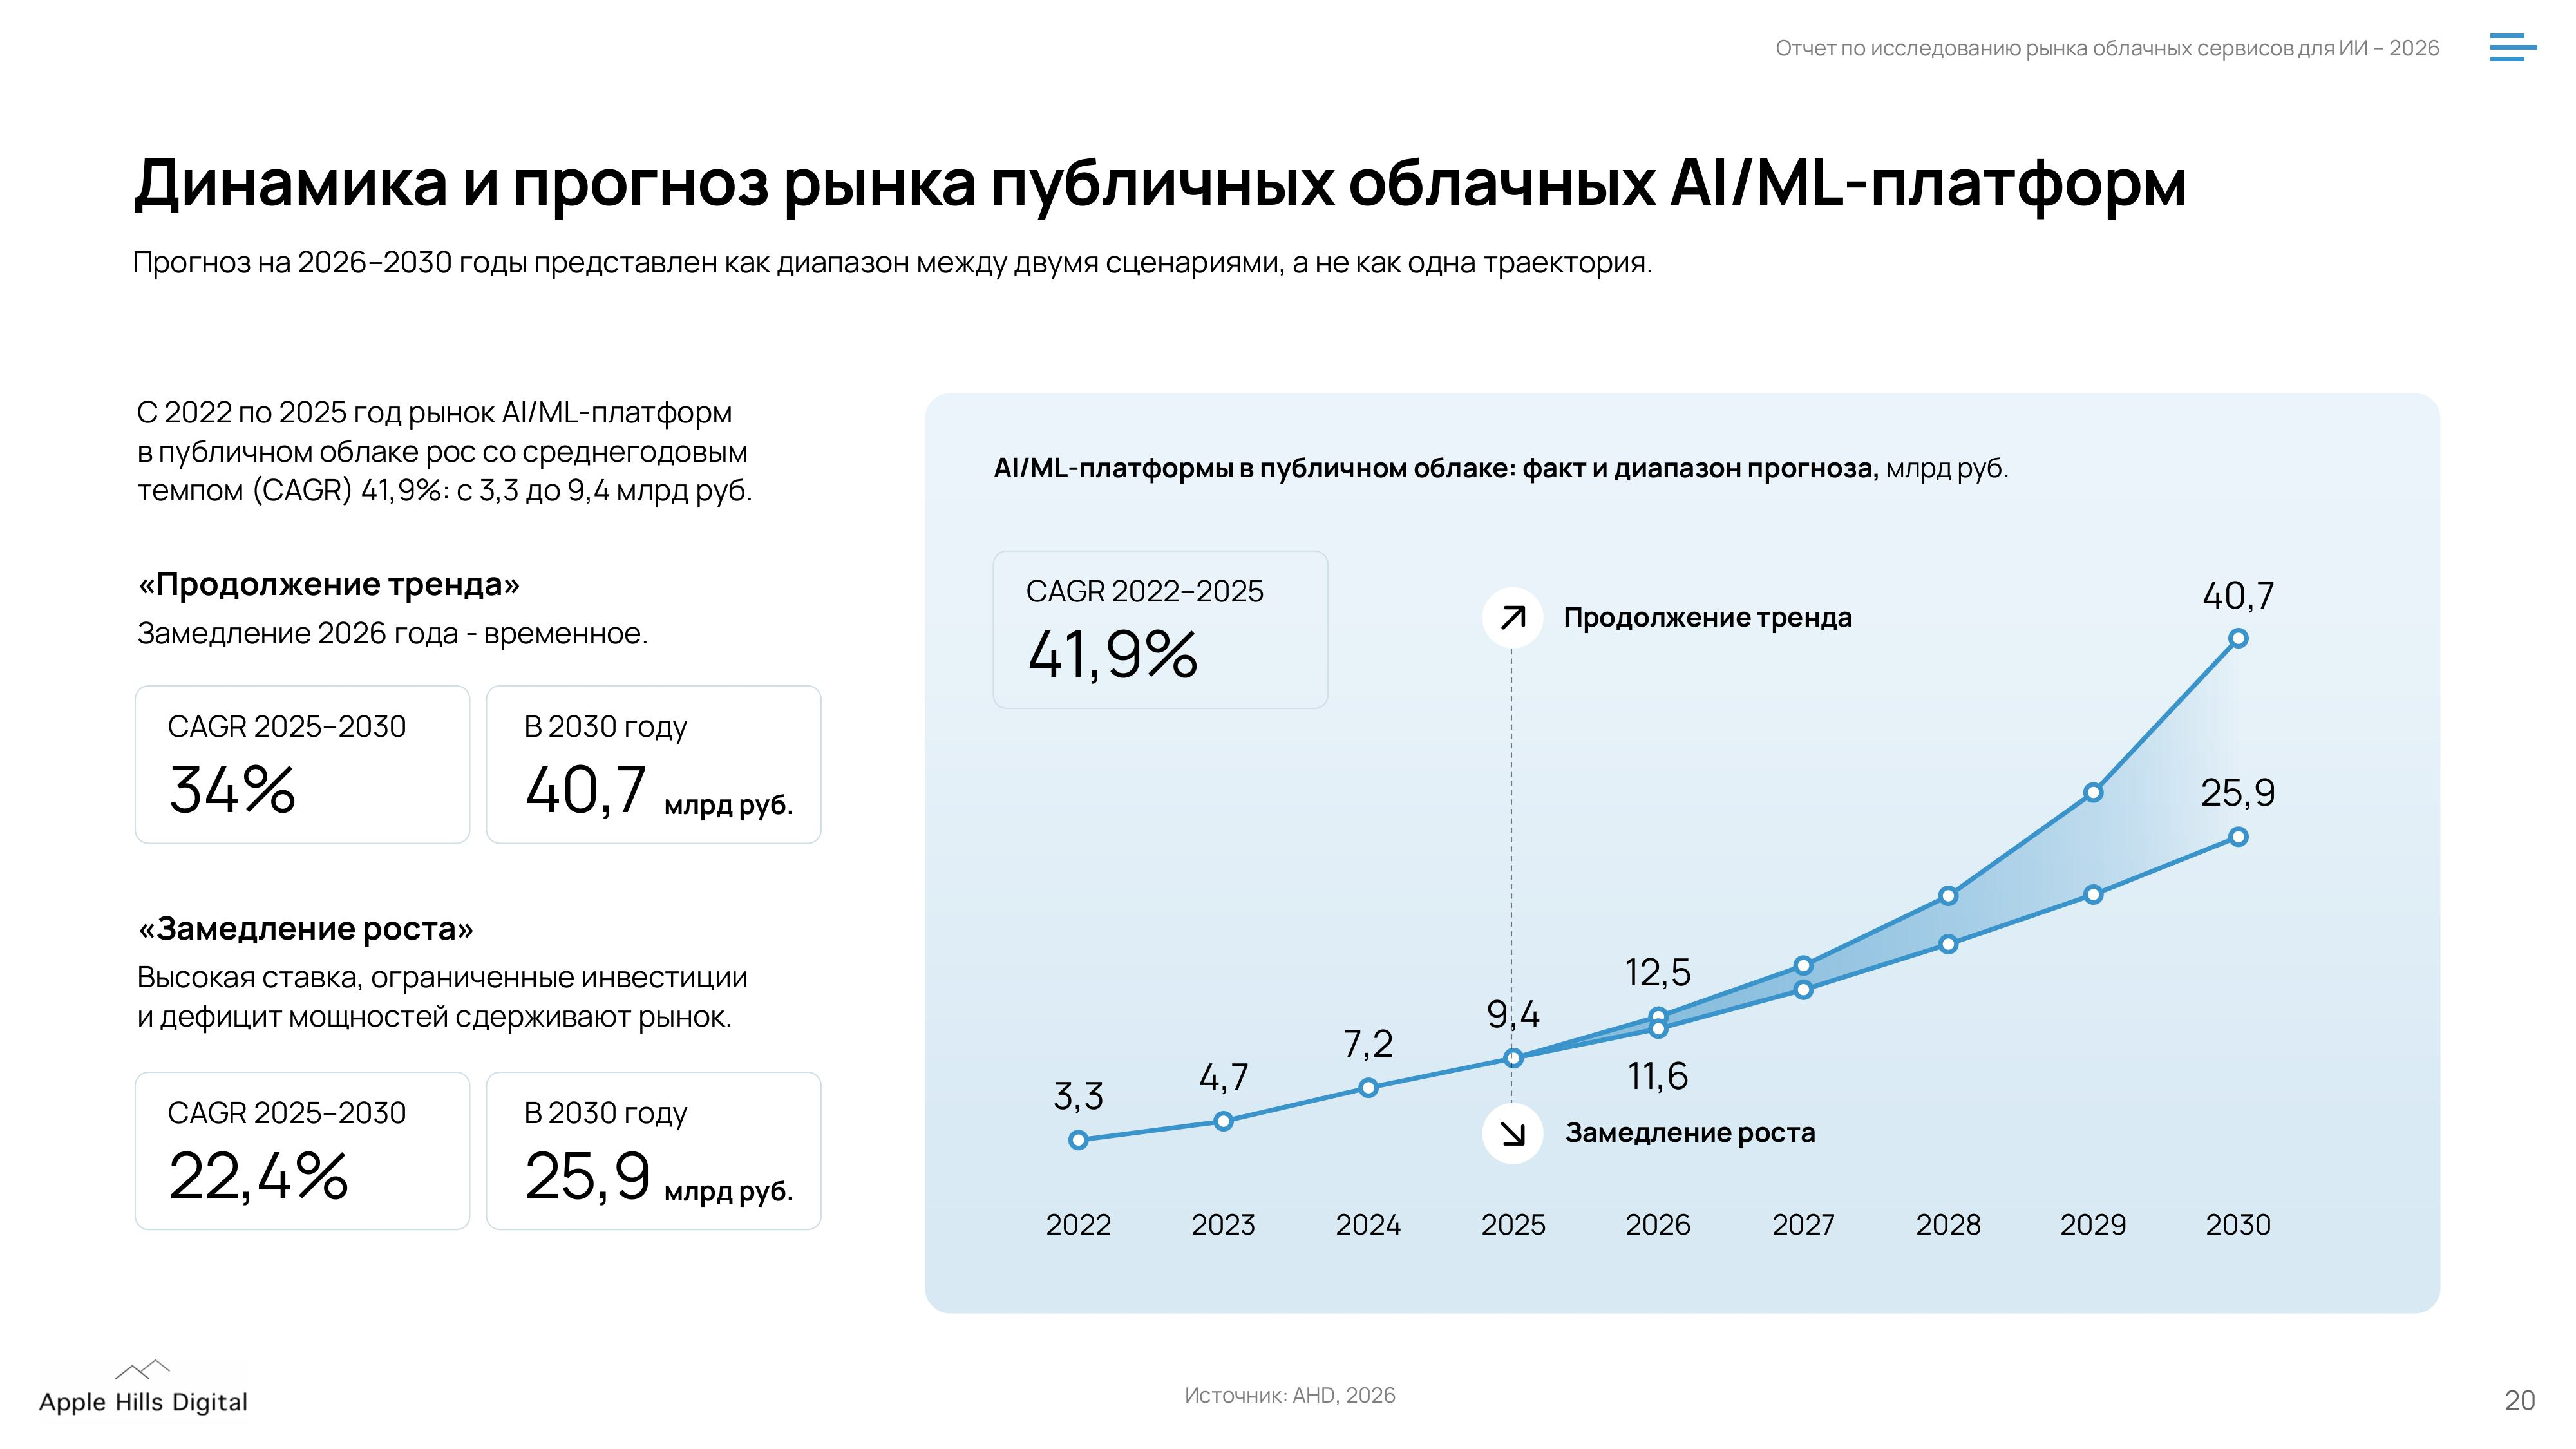
В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году.
Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой.
Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи.
Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %).
41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.

