
Материалы по тегу: iaas
|
09.10.2026 [21:59], Владимир Мироненко
Apple Hills Digital: предобученные модели и интеграция с данными для заказчиков важнее стоимости ИИ-нагрузкиАналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года. Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %). Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов. 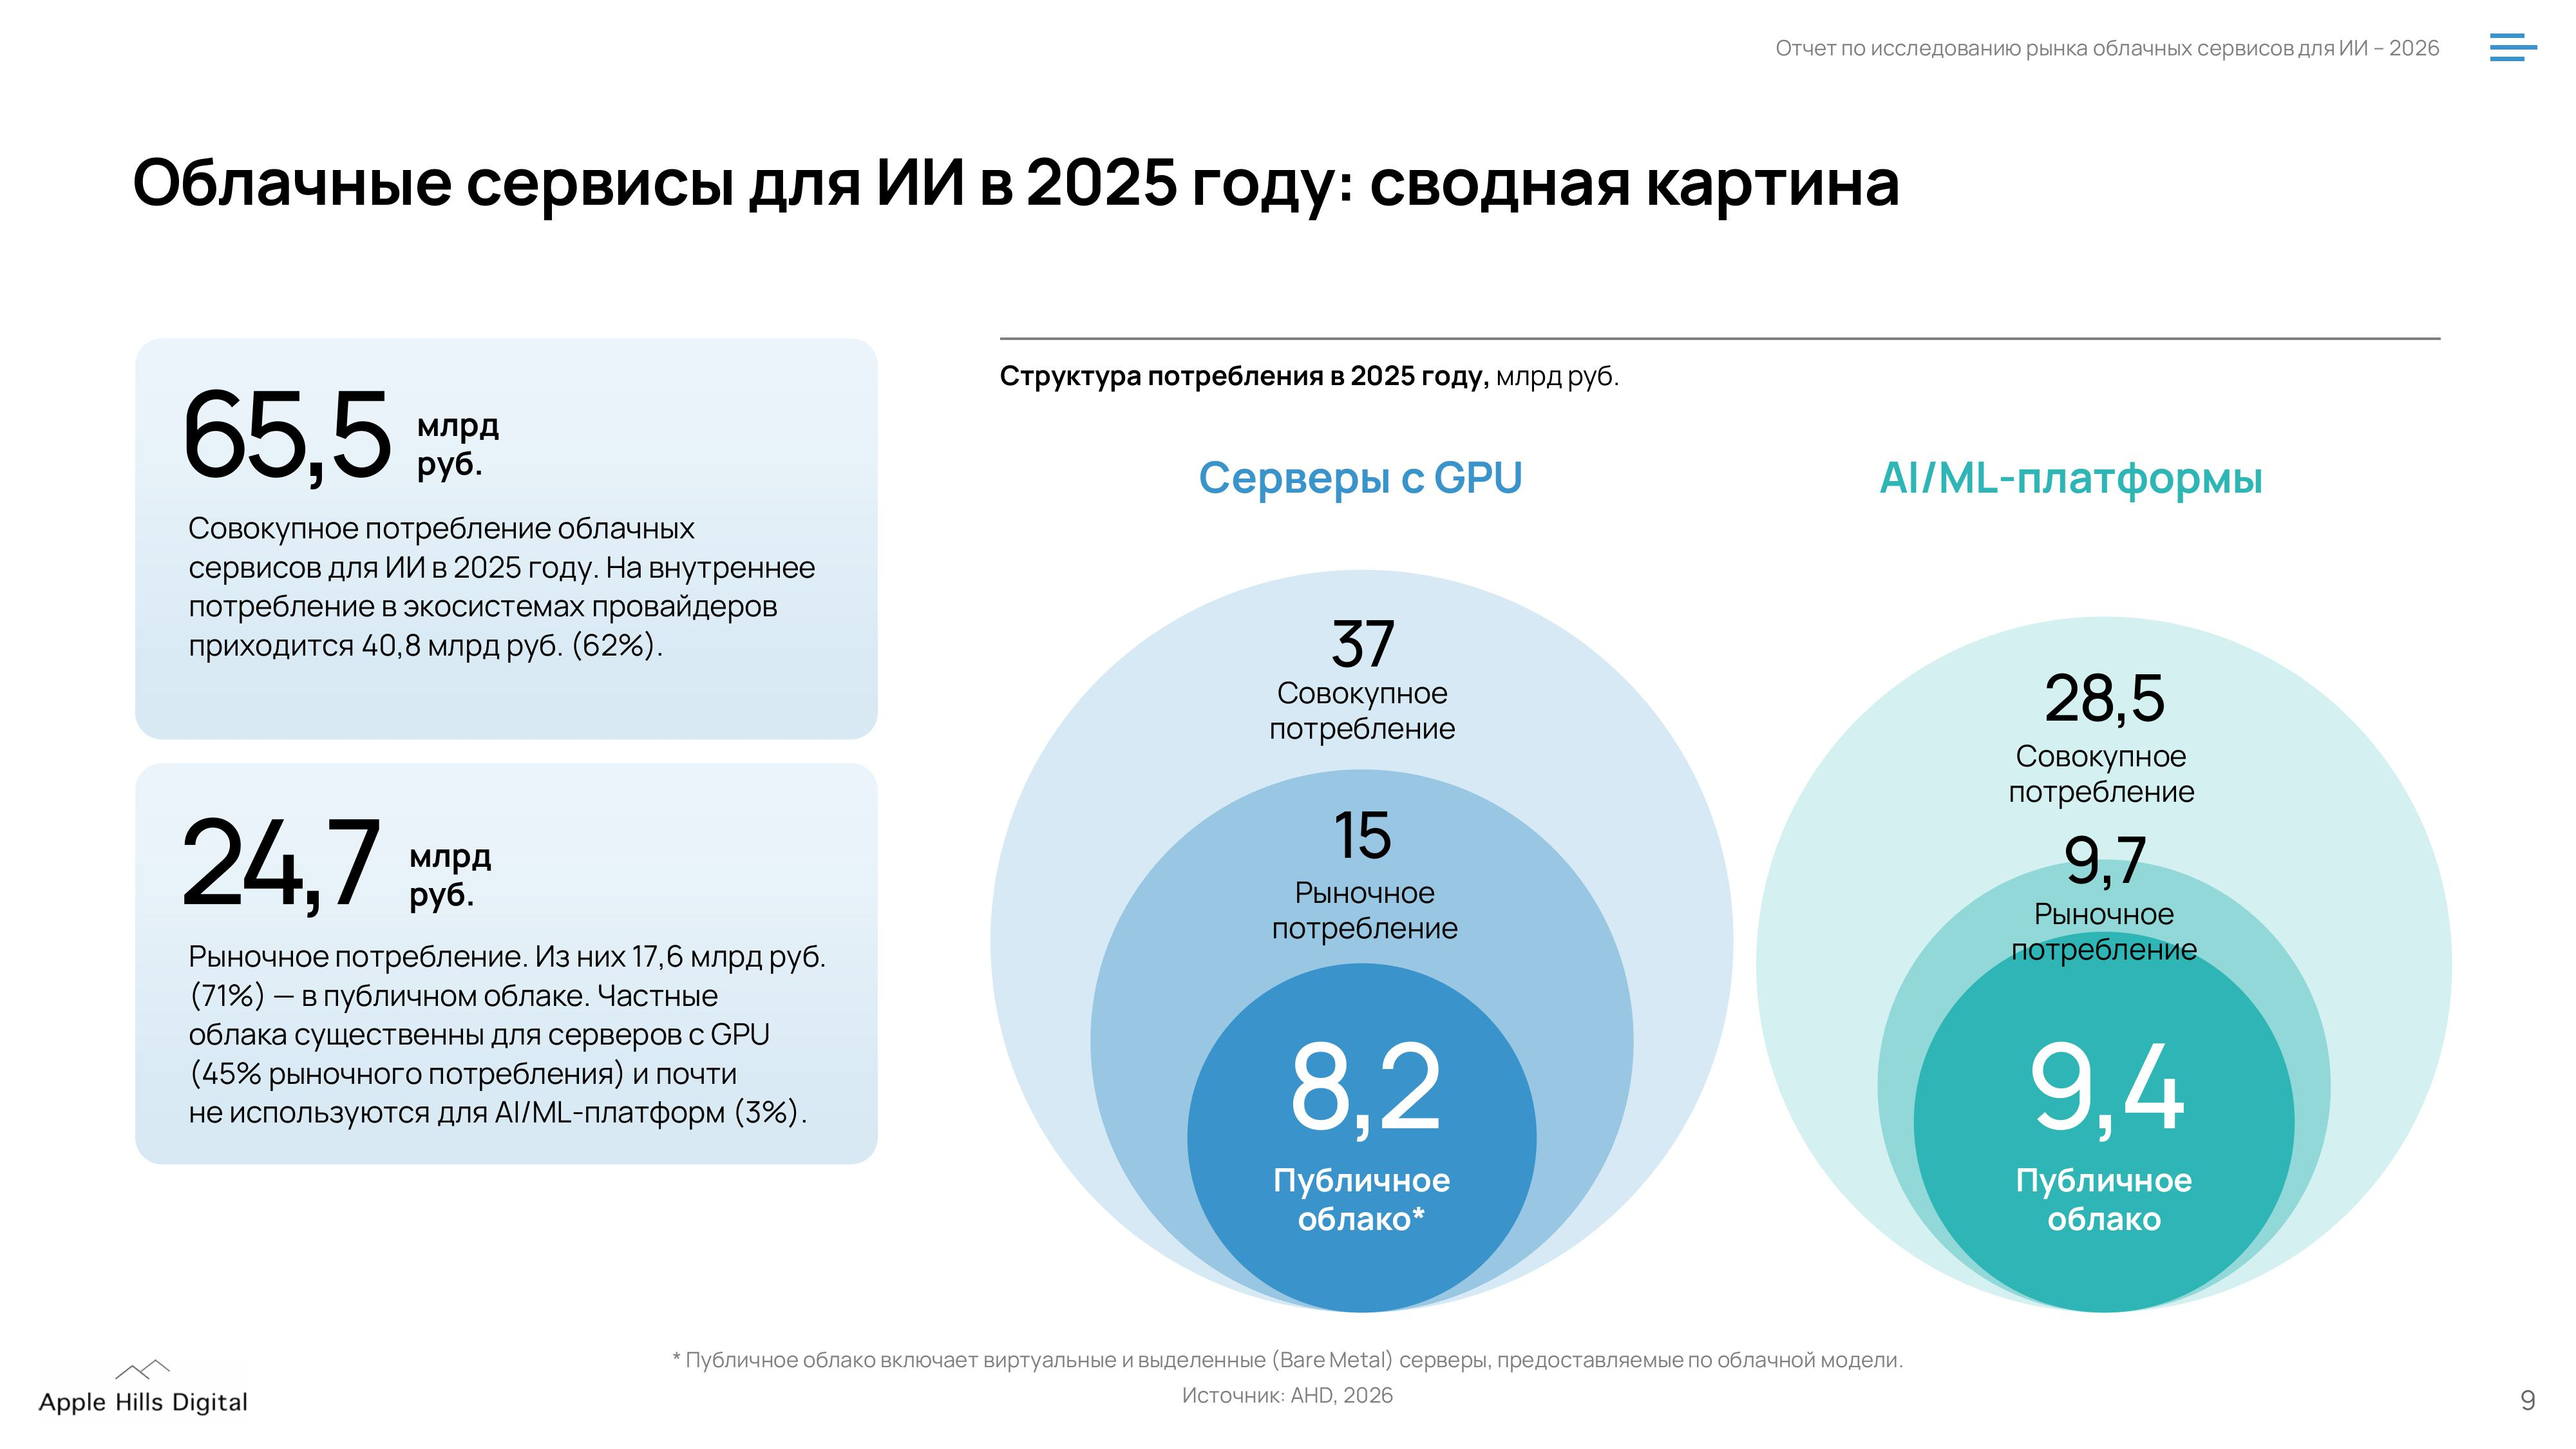
Источник изображений: Apple Hills Digital Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %). 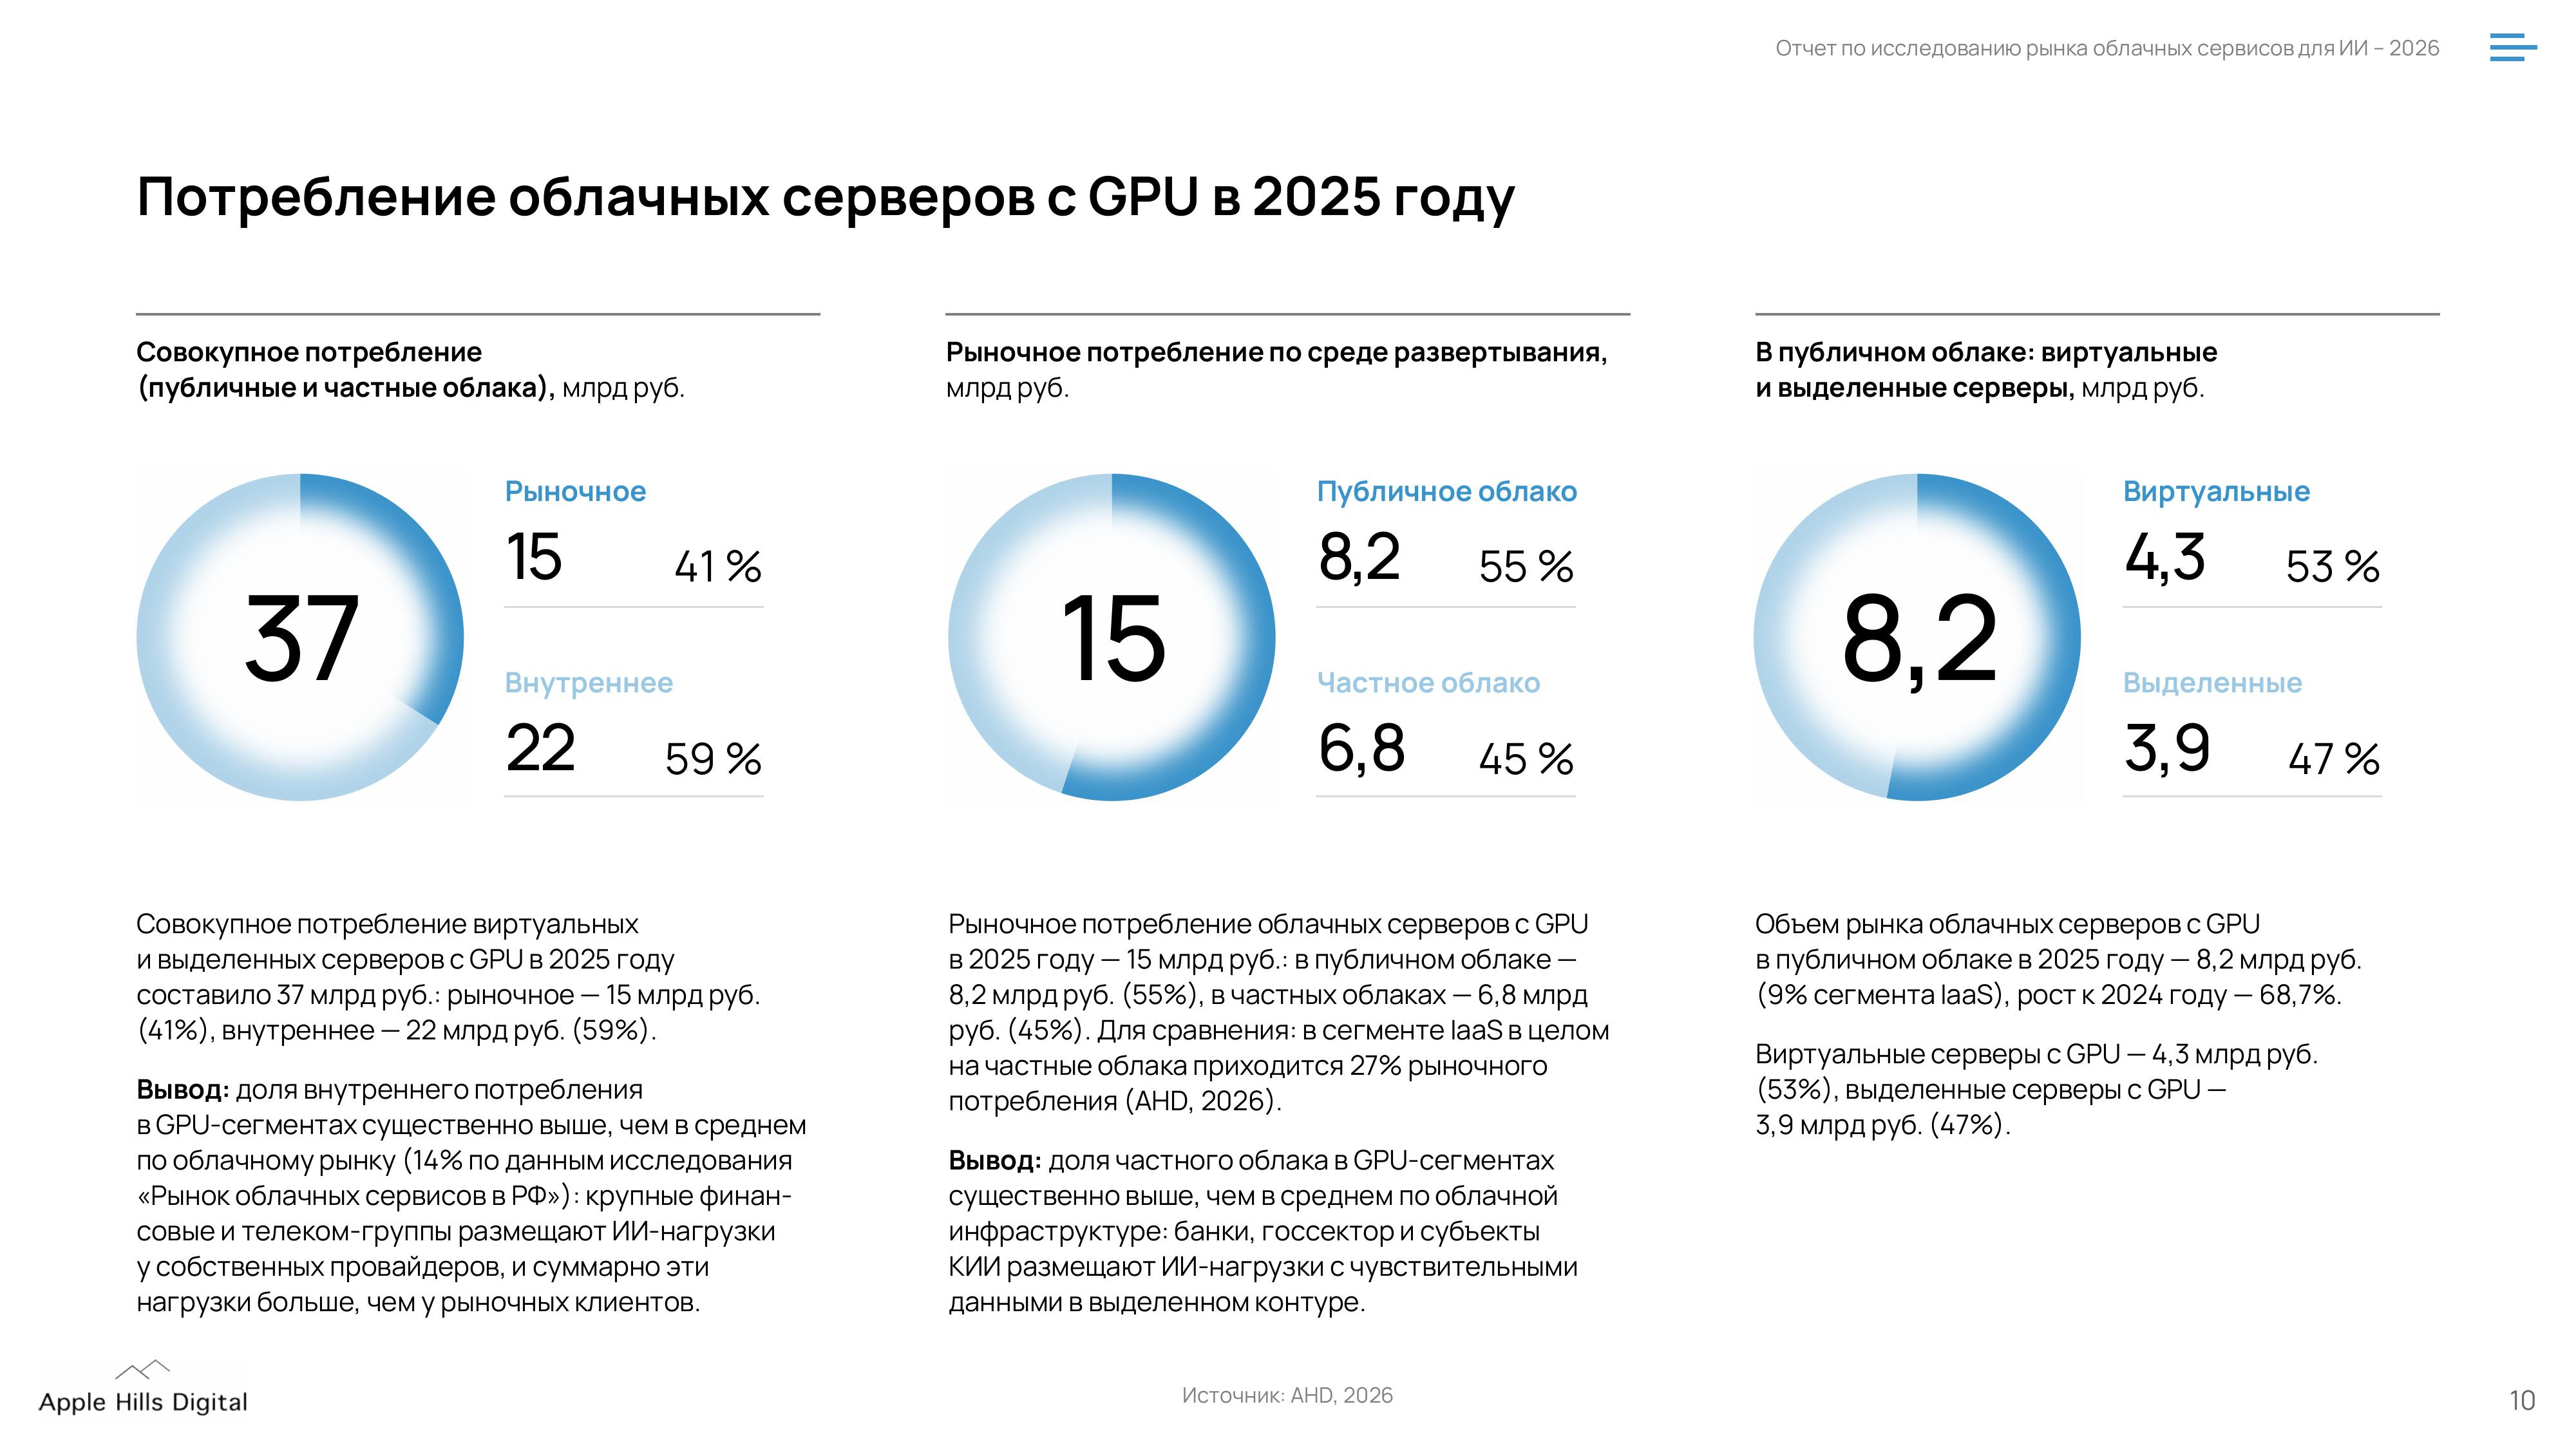 Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов. В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %). 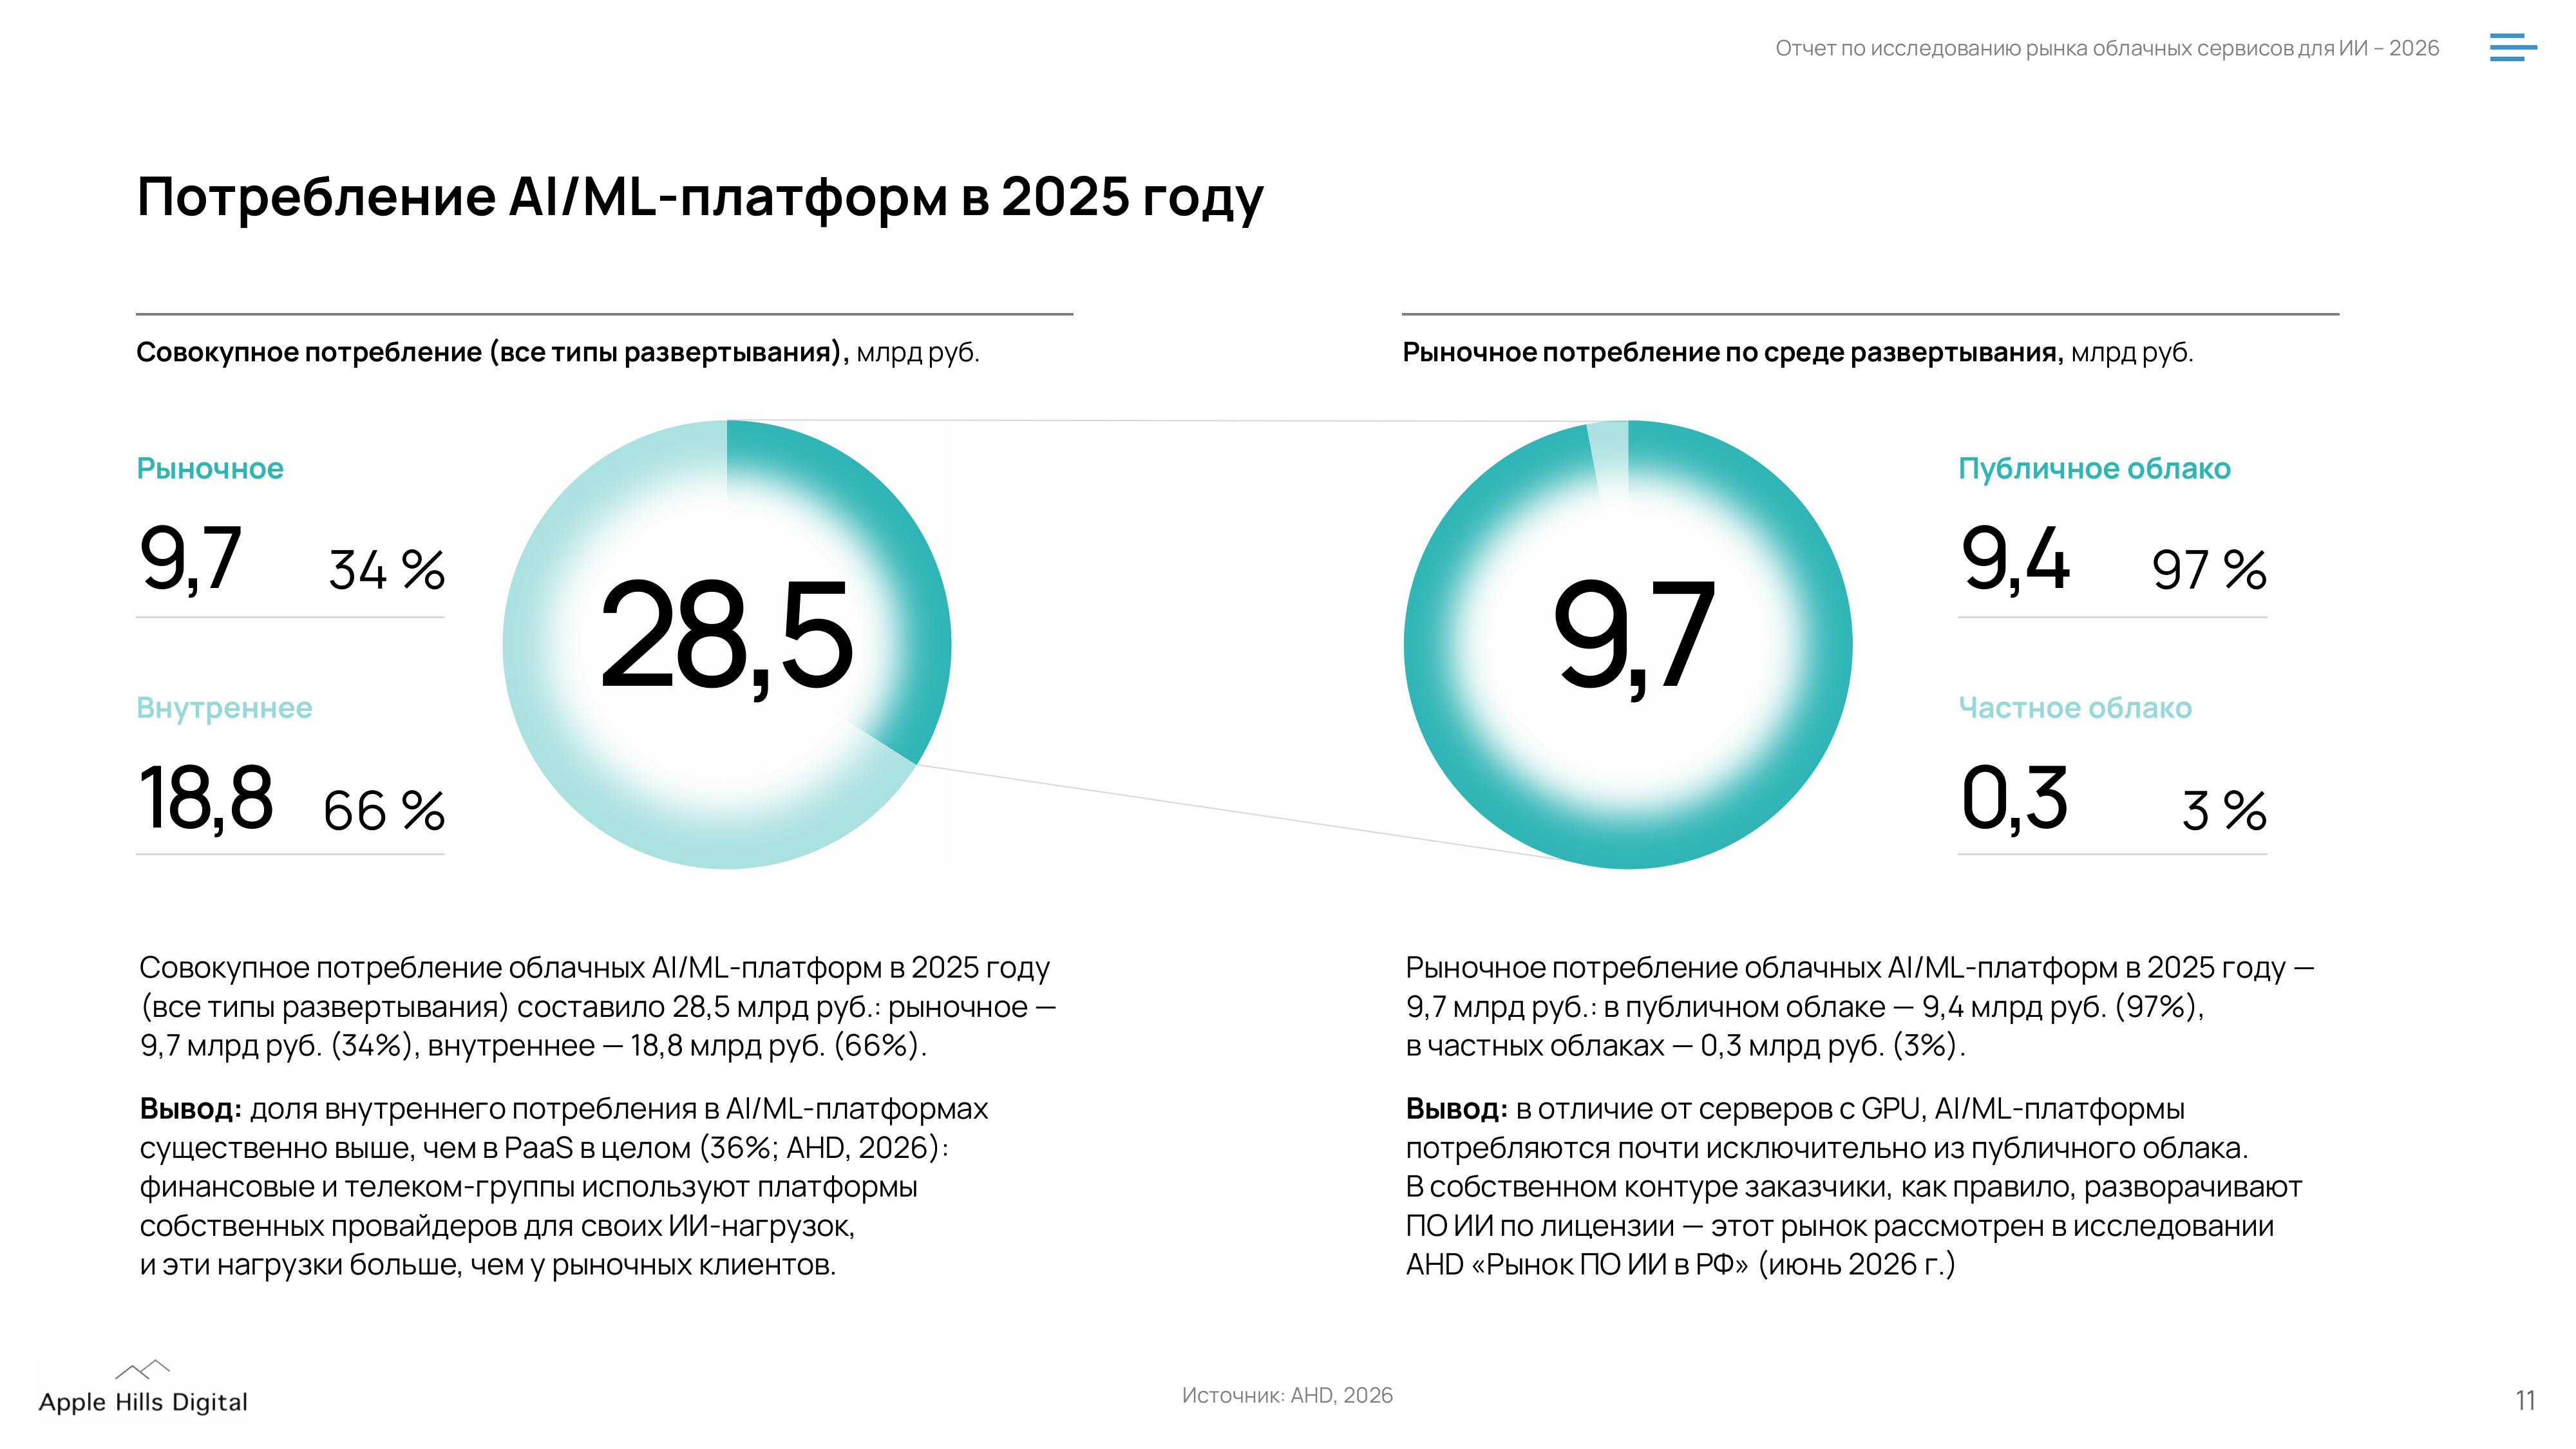 С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %). В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году. 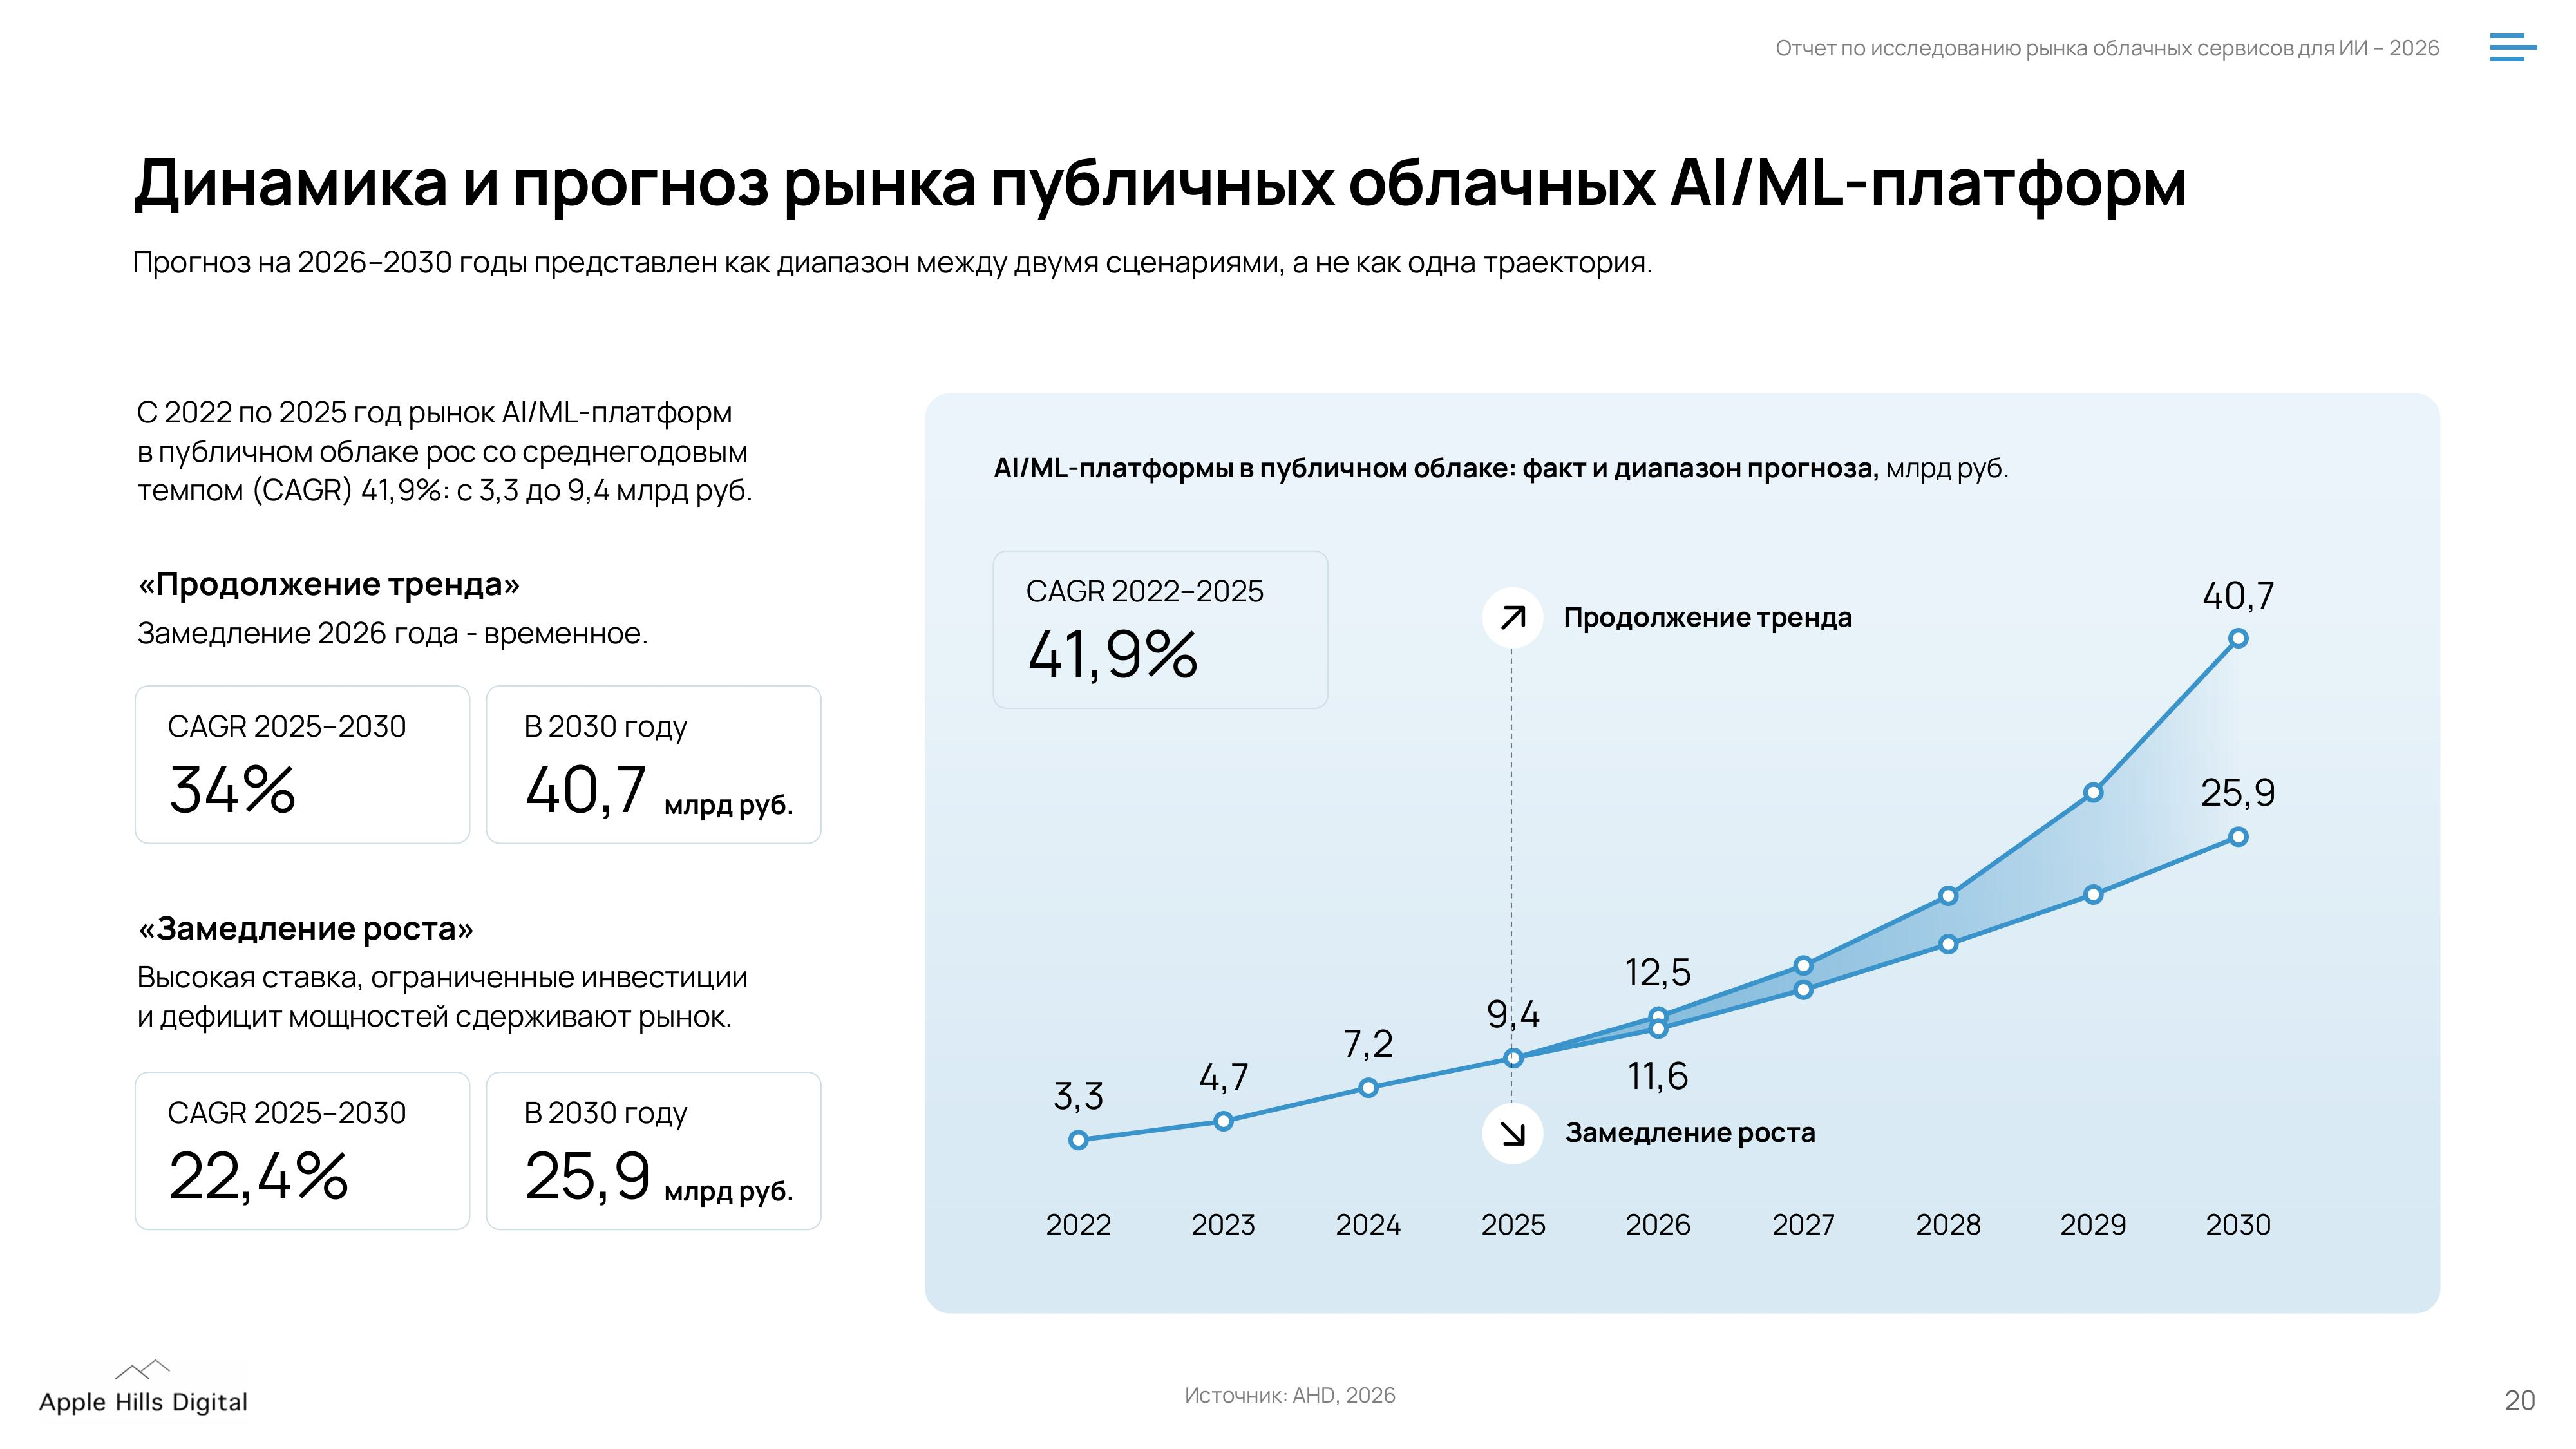 Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой. Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи. 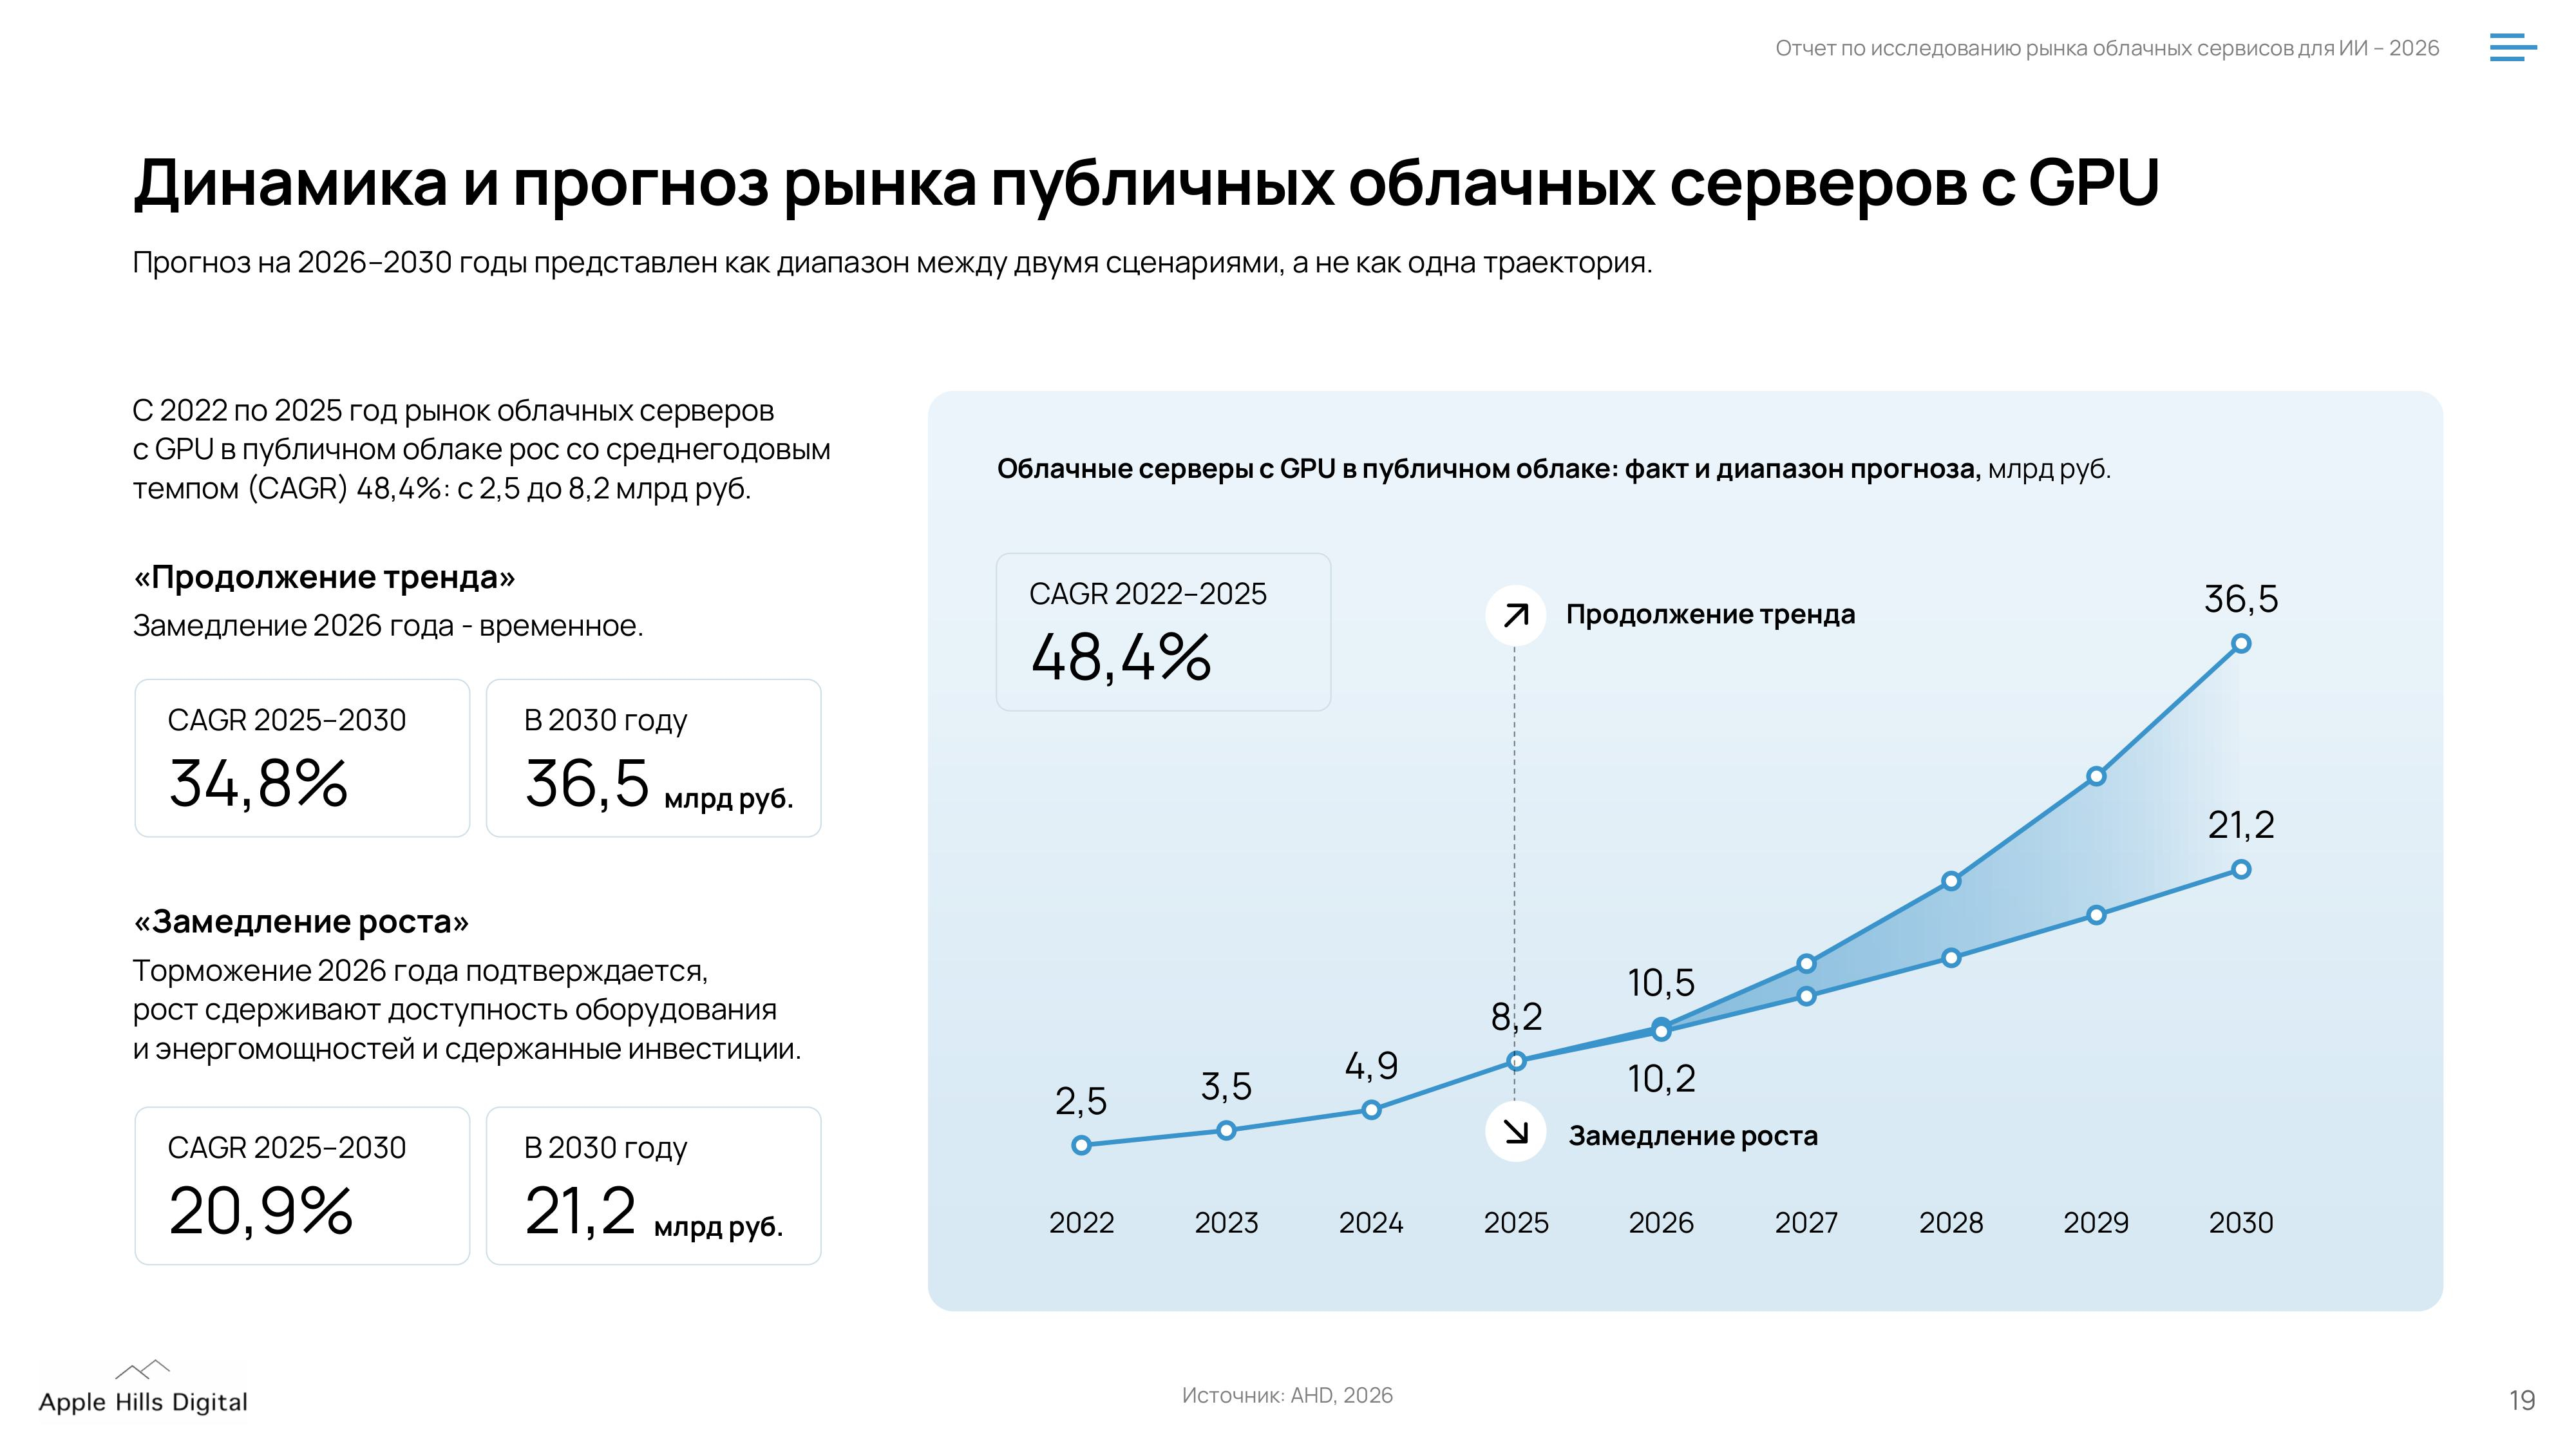 Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %). 41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.
05.10.2026 [12:29], Владимир Мироненко
Apple Hills Digital: российский облачный рынок продолжил рост и изменил структуруСогласно новому исследованию Apple Hills Digital, общий объём потребления облачных сервисов, включая сегменты IaaS, PaaS и SaaS, в России в 2025 году составил 487 млрд руб. Из этой суммы объём рыночного потребления составил 416,9 млрд руб. (86 % общего потребления облачных сервисов), а на внутреннее потребление пришлось 70 млрд руб. (14 %). Внутреннее потребление имеет наиболее существенные объёмы в финансовой отрасли и телекоме. На публичные облака приходится 383 млрд руб. (92 %), на частные — 34 млрд руб. (8 %). Исследователи отметили, что структура российского рынка публичных облачных сервисов в течение 2025 года не изменилась по отношению к 2024 году: 6 % в объёме рынка составляют готовые приложения (SaaS) — 248 млрд руб., 25 % — облачная инфраструктура (IaaS) — 96 млрд руб., и только 10 % — платформенные сервисы (PaaS) — 39 млрд руб. Отечественный рынок по-прежнему отличается от структуры мирового рынка, где доля PaaS приблизительно втрое выше. Исходя из пропорций мирового рынка, российский сегмент PaaS обладает наибольшим потенциалом развития. В числе препятствий для реализации такого сценария исследователи назвали низкую зрелость cloud-native архитектур у заказчиков; опасения зависимости от провайдера при переходе на платформенные сервисы; дефицит квалифицированных кадров для работы с PaaS-инструментами; неопределённость экономики перехода на фоне высокой стоимости заёмного финансирования. 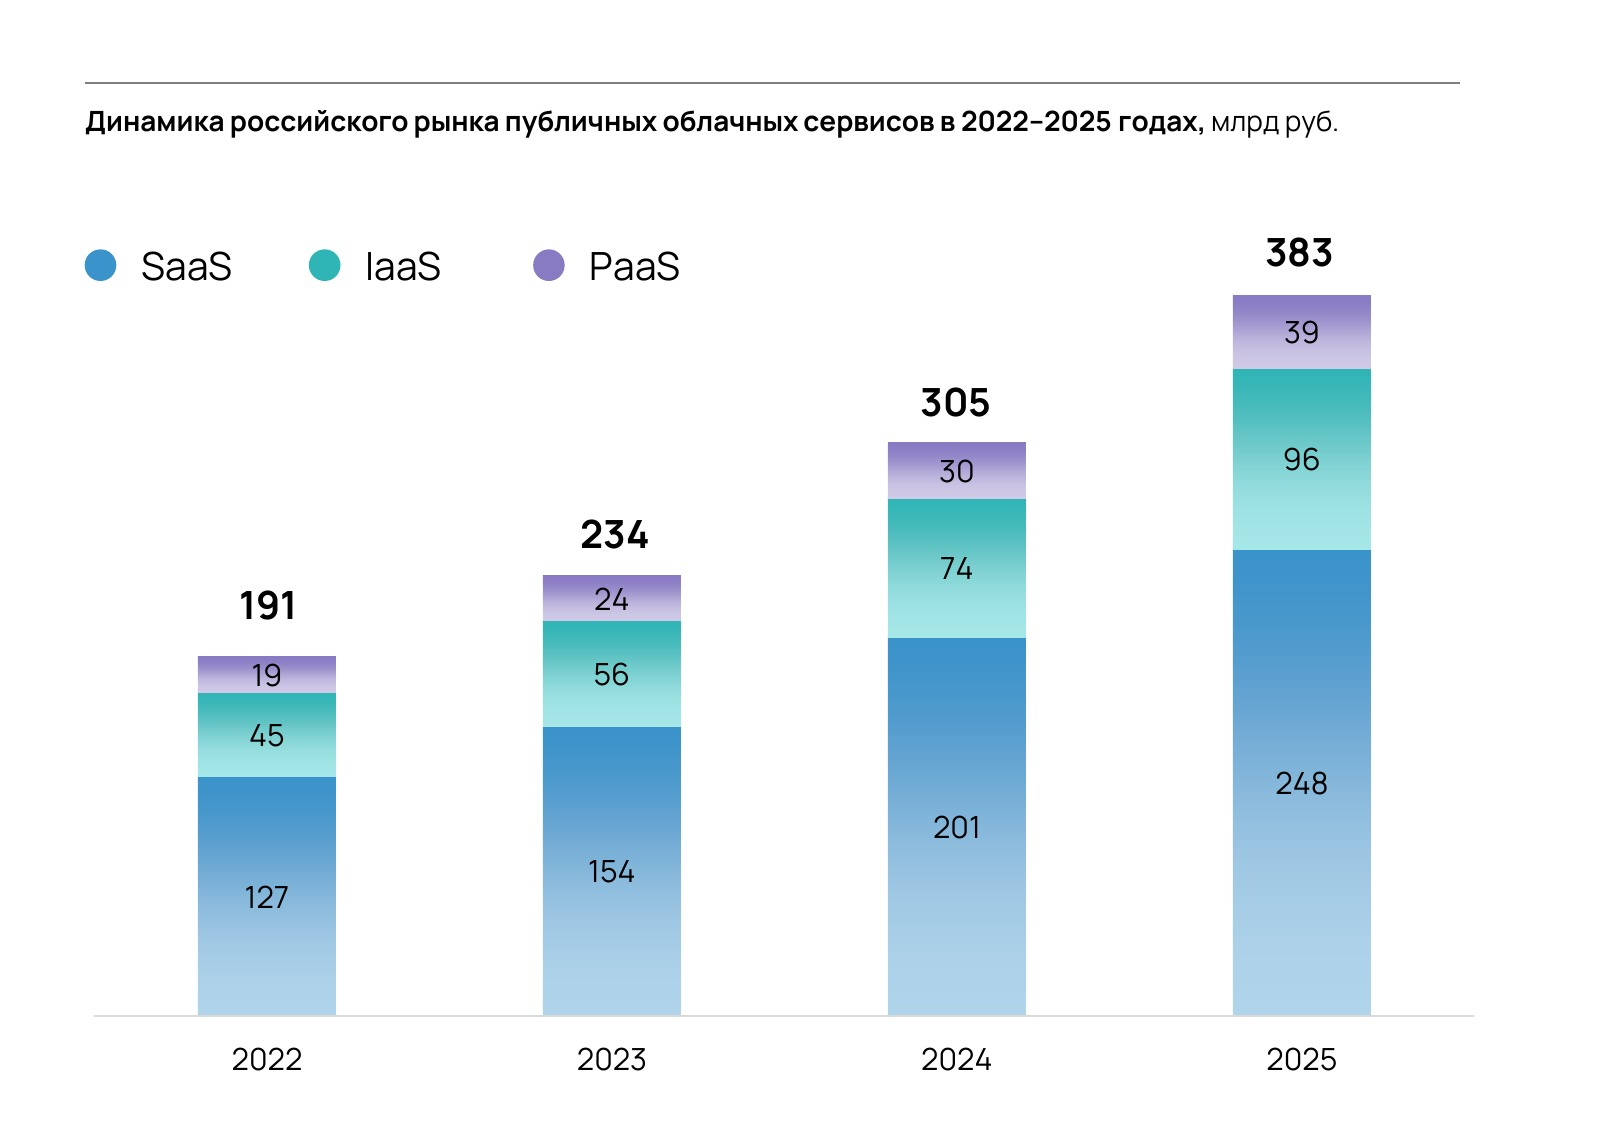
Источник изображений: Apple Hills Digital В 2025 году темп роста российского рынка публичных облачных сервисов несколько замедлился и составил 25,3 % против 30 % годом ранее. В сегментах IaaS и PaaS сохранился быстрый рост – на 28,7 и 29,3 % соответственно по сравнению с 2024 годом. В сегменте SaaS темп роста в 2025 году снизился, составив 23,4 % (против 30 % в 2024 году). 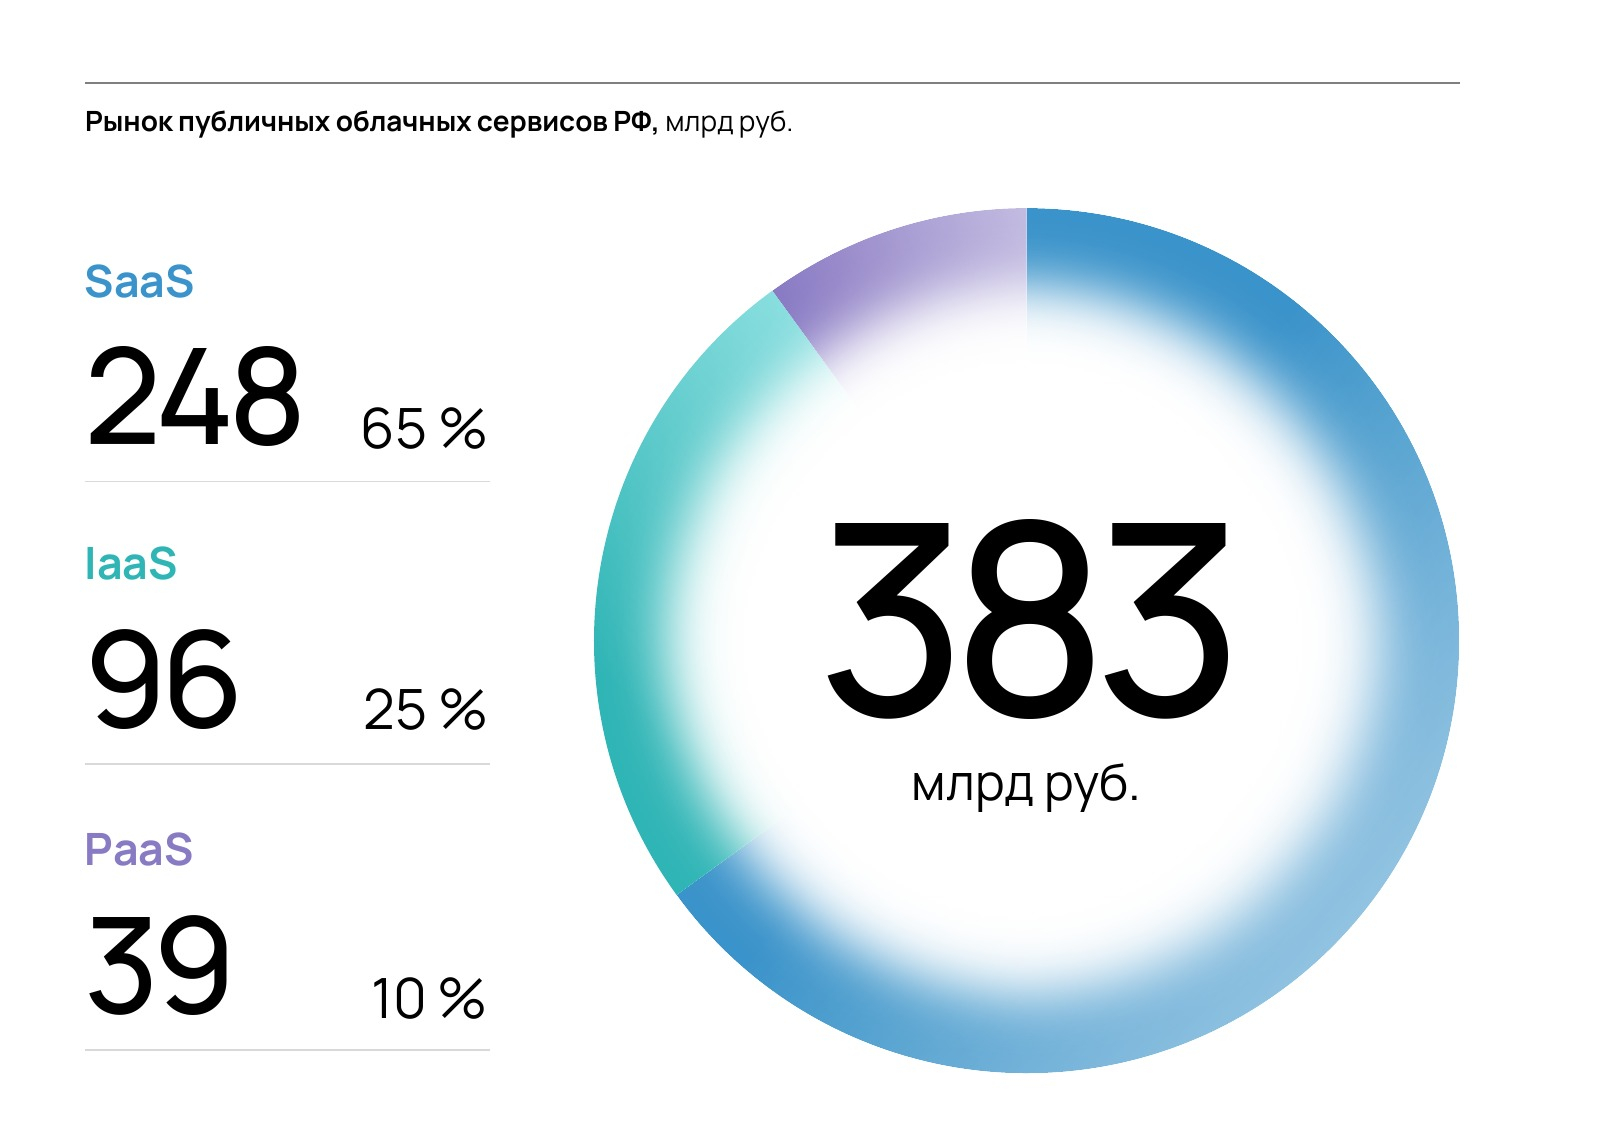 Кирилл Тиненин, директор по стратегии и M&A MWS Cloud, объясняет разницу в динамике сегментов структурными отличиями. По его словам, спрос на инфраструктуру поддерживает сразу несколько факторов: значительный рост стоимости оборудования (до 40 %), из-за чего многим заказчикам выгоднее арендовать мощности, чем обновлять парк; рост спроса на GPU-инфраструктуру (в 2025 году — в 1,8–2 раза), что повлияло на общий рост IaaS; завершение компаниями замены зарубежных СУБД с переходом на managed-формат, в связи с чем PaaS растёт быстрее рынка в целом, примерно на 35 %. В SaaS, напротив, драйвер импортозамещения практически исчерпан, утверждает эксперт. Кроме того, эти сервисы сильно зависят от малого и среднего бизнеса, который в условиях высокой ключевой ставки первым сокращает ИТ-бюджеты. «Мы ожидаем, что эта тенденция сохранится в среднесрочной перспективе», — заявил он. 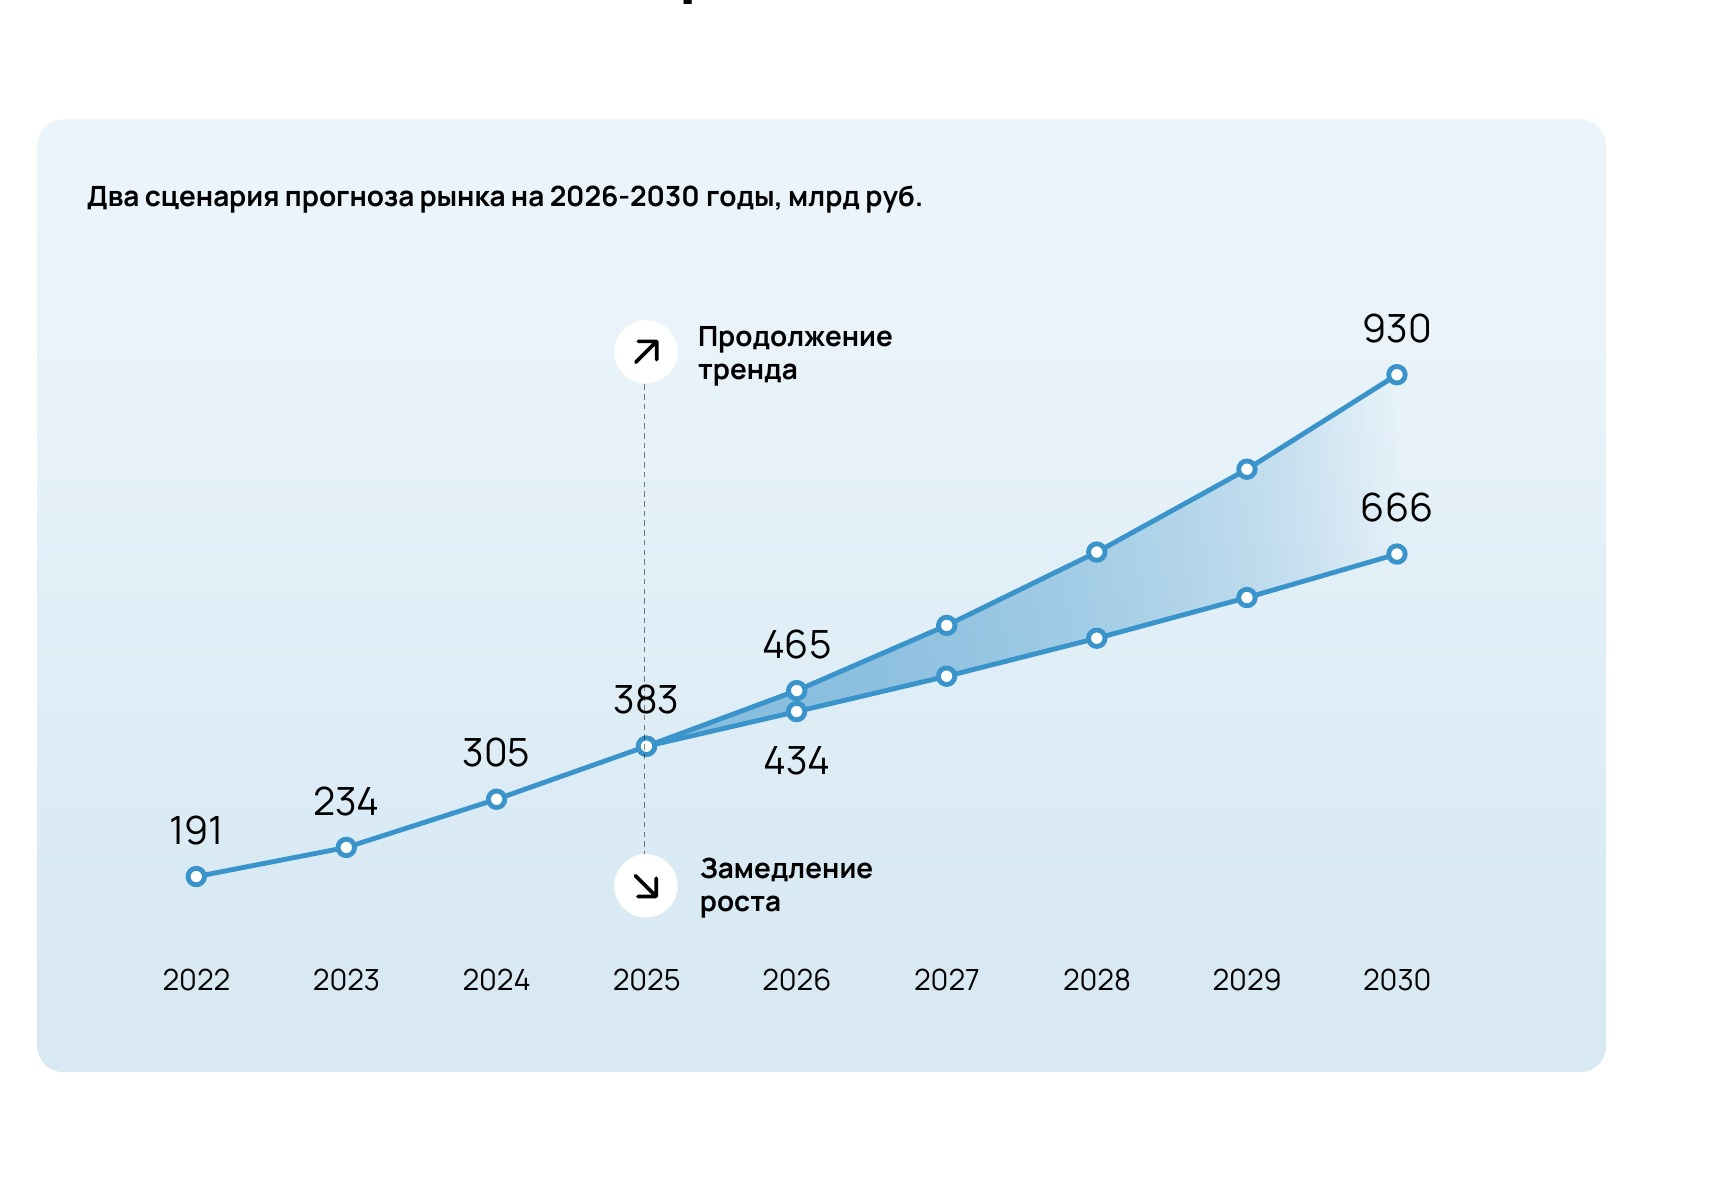 Аналитики предоставили прогноз рынка на 2026–2030 годы с учётом двух сценариев. При его составлении использовались данные за I полугодие 2026 года, которые указывают на снижение темпов роста. Однако неполный период не позволяет подтвердить смену тренда, поэтому прогноз на 2026–2030 гг. представлен в виде диапазона между двумя сценариями, а не определённой траекторией:
Также был представлен прогноз по отдельным сегментам рынка. 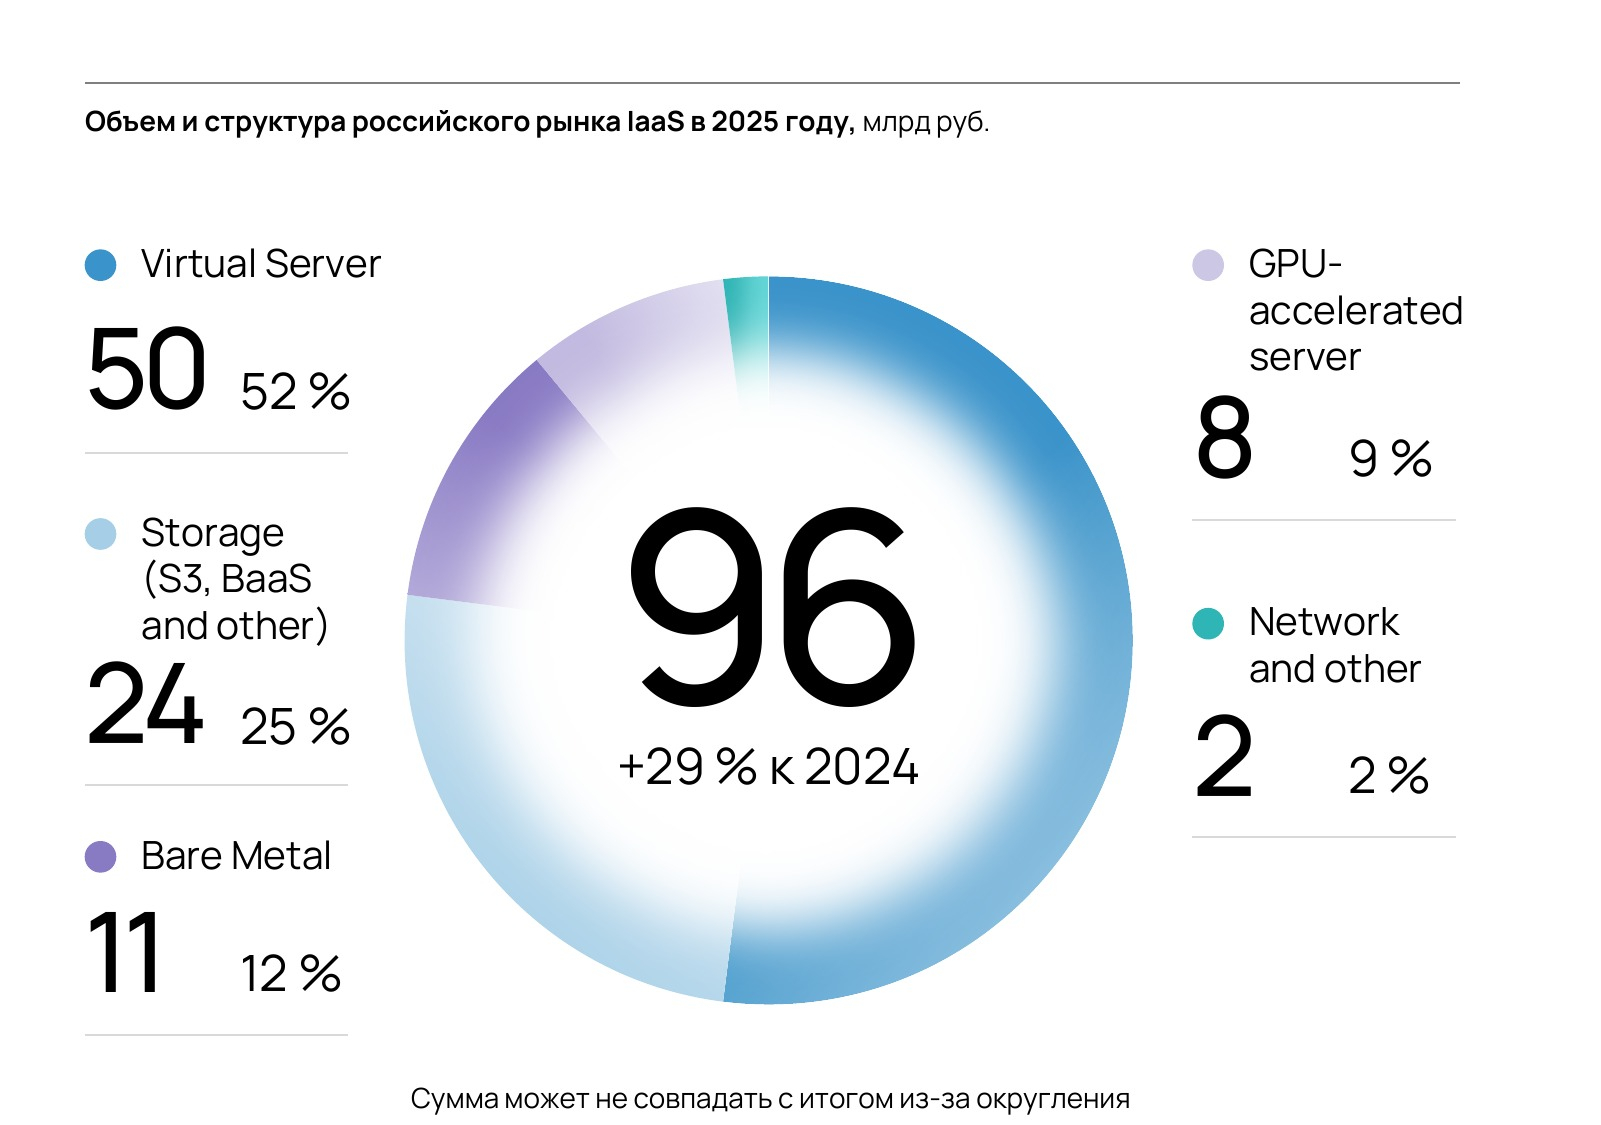 Сообщается, что с 2022 по 2025 год российский рынок публичных IaaS рос со среднегодовым темпом (CAGR) 28,9 %, увеличившись с 44,9 млрд руб. в 2022 году до 96 млрд руб. в 2025 году. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 20,2 %, «Замедление роста» — CAGR 11,5 %. 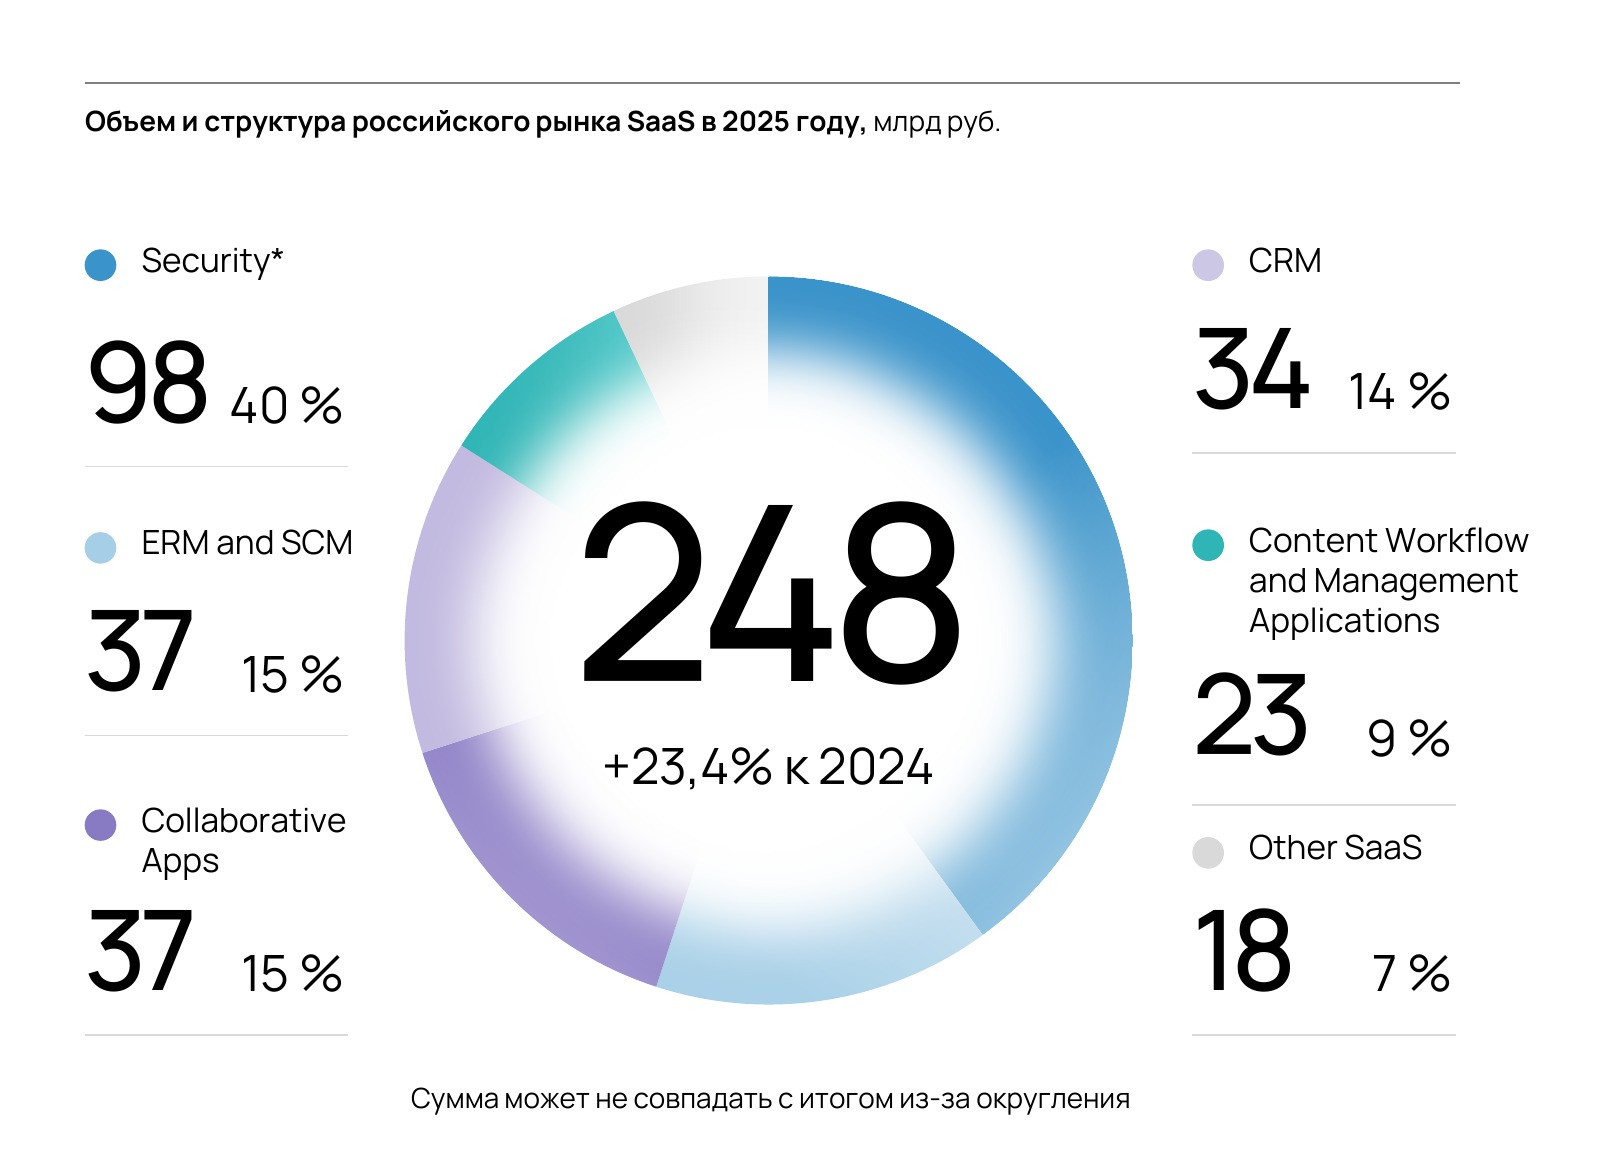 Российский рынок публичных SaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 25 %, увеличившись почти вдвое с 127 млрд руб. в 2022 году до 248 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 18,0 %, «Замедление роста» — CAGR 11,1 %. 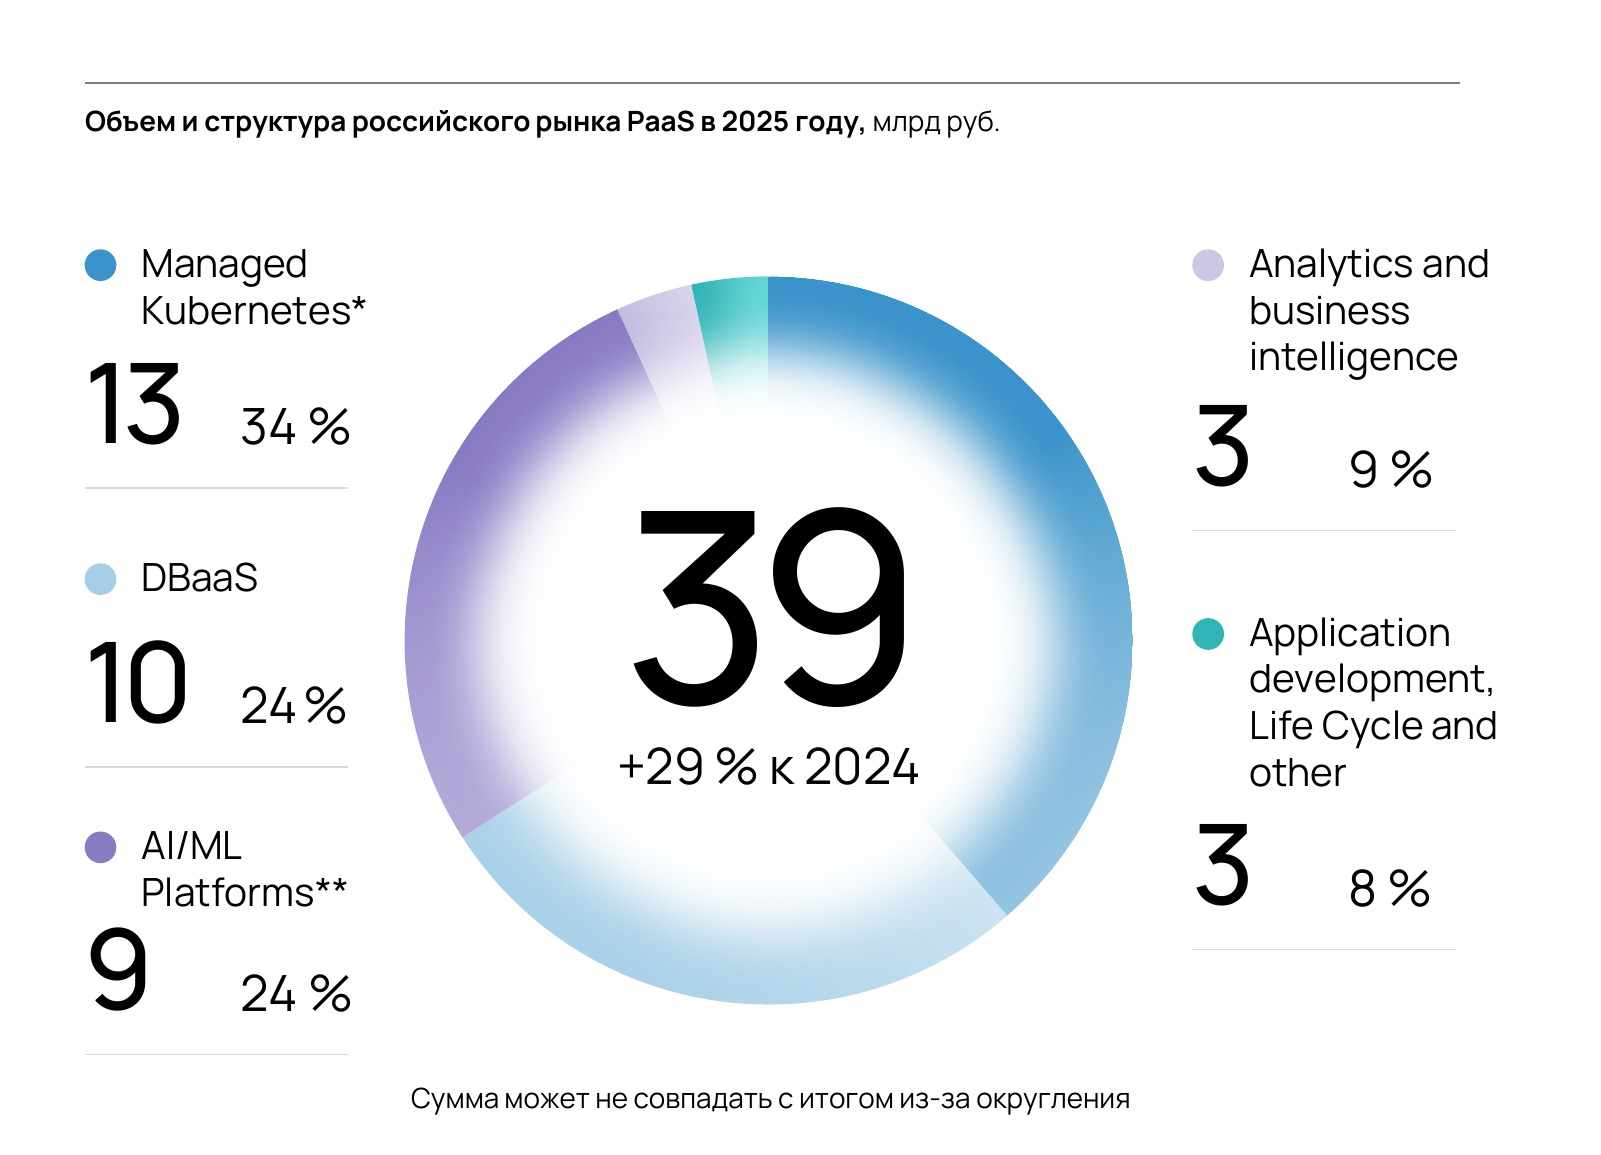 В свою очередь, российский рынок публичных PaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 26,3 %, увеличившись вдвое с 19,2 млрд руб. в 2022 году до 38,7 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 гг. составит для сценариев: «Продолжение тренда» — CAGR 25,7 %, «Замедление роста» — CAGR 15,9 %. В числе драйверов роста рынка облачных сервисов аналитики AHD называют продолжение цифровой трансформации, рост объёма данных, внедрение ИИ, прекращение поддержки ПО иностранными вендорами, устаревание ИТ-оборудования. Регуляторные требования могут служить драйвером спроса в сегменте защищённого облака и сервисов, обеспечивающих комплаенс. Также следует учесть рост требований к скорости вывода продуктов на рынок. В числе сдерживающих факторов в AHD указали ограниченную функциональную зрелость PaaS-экосистемы в РФ, резкий рост пиратства ПО с 2022 года, ужесточение регулирования и фильтрации трафика, которое приводит к деградации интернета в РФ и препятствует цифровизации бизнеса, а также требования к безопасности и суверенитету данных. Также они назвали в качестве такого фактора осторожность бизнеса в условиях высокой стоимости. Отмечено что бюджеты на ИТ растут, но медленно. 65 % компаний увеличат ИТ-бюджет в 2026 году, но лишь 17 % — более чем на 15 %. 75 % компаний управляют облачными затратами вручную, лишь 10 % имеют зрелую FinOps-функцию. Согласно опросу ИТ-руководителей, рынок вошел в фазу зрелости. Провайдеры конкурируют за долю в уже сложившихся портфелях, а не за новых клиентов; крупные заказчики консервативны в обновлении инфраструктуры и сохраняют унаследованные системы там, где нет российской замены. ИИ остаётся точкой роста, но пока не сформировал масштабный новый спрос, отметили исследователи. 46 % респондентов уже используют, пилотируют или планируют ИИ в облаке, 78 % сохраняют legacy-системы в эксплуатации, 66 % не планируют менять ИТ-инфраструктуру в течение года и 58 % работают с двумя и более провайдерами. У 35 % ИИ и кибербезопасность — приоритеты новых бюджетов, облачная инфраструктура — у 23 %. Исследователи отметили, что в 2026 году рост рынка замедляется: сказываются стоимость заёмного капитала и торможение экономики. Важно развивать контроль в отношении использования облачных ресурсов, внедрять FinOps, диверсифицировать облачные ресурсы, чтобы иметь возможность оптимизации и управления ценовыми рисками. Работа с несколькими провайдерами стала нормой, но без единой политики безопасности и консолидированного учёта затрат это может привести к скрытым издержкам. AI/ML-платформы остаются одной из самых быстрорастущих категорий рынка, а риски безопасности — главным сдерживающим фактором.
07.09.2026 [14:51], Владимир Мироненко
Рост облачного рынка России резко замедлился — не хватает «железа» и «дешёвых» денегВ 2026 году темпы роста облачного рынка России существенно замедлились. Как сообщают «Ведомости» со ссылкой на исследование iKS-Consulting, в первом полугодии выручка компаний, предоставляющих облачные услуги, выросла год к году на 13,6 % до 123 млрд руб. и может за 2026 год достичь 500 млрд руб. (+19,4 %), тогда как в 2025 и 2024 гг. темпы роста рынка составили 39 % (до 418,6 млрд руб.) и 42 % (324,5 млрд руб.) соответственно. Эксперты iKS-Consulting проанализировали облачный рынок по трём сегментам: IaaS, PaaS и SaaS. Наиболее стремительно развивался в 2019–2025 гг. сегмент PaaS (рост в диапазоне от 37 до 59 % г/г). Темпы роста сегмента IaaS составили 30,5–56,3 %, сегмента аSaaS — 13–36 %. Почти половину облачного рынка в 2025 году занимал сегмент SaaS (45,6 %), 43,7 % было у IaaS и 10,8 % — у PaaS. В связи с замедлением темпов роста в I полугодии аналитики iKS-Consulting скорректировали прогноз для основных сегментов на 2026 год: по сегменту IaaS рост, как ожидается, составит 18,2 % (до 216 млрд руб.) вместо ранее ожидавшихся 27%, по PaaS — 20 % (до 53 млрд руб.) вместо 32 %, SaaS — 21,1 % (до 231 млрд руб.). Аналитики объясняют замедление роста рынка зависимостью провайдеров от «железа» с GPU и высокой учётной ставкой ЦБ РФ. 
Источник изображения: Joshua Sortino/unsplash.com В iKS-Consulting также отметили, что в сегменте IaaS одним из наиболее быстрорастущих направлений в прошлом году была аренда серверов с GPU (рост выручки на 39 %). Виртуальные публичные ЦОД увеличили выручку на 24 %, частные облачные решения на инфраструктуре провайдера — 18 %, а серверы Bare Metal — на 12 %. В сегменте PaaS быстрее всего росла выручка платформ для машинного обучения (MLOps) — на 29 %, платформы баз данных показали рост на 23 %, сервисы управления контейнерами — на 22 %.
06.08.2026 [13:12], Андрей Крупин
iKS-Consulting оценила перспективы роста российского рынка IaaS и PaaS до 2029 годаУчастники рынка инфраструктурного облачного провайдинга (IaaS) и платформенных сервисов (PaaS) демонстрируют устойчиво позитивные ожидания. Согласно Индексу уверенности, представленному iKS-Consulting по итогам опроса игроков, совокупный среднегодовой темп роста российского рынка IaaS составит 23–25 %, PaaS — 25–26 % (в период с 2026 по 2029 гг.). Для сравнения, глобальная динамика выглядит значительно скромнее: прогнозируемый CAGR мирового рынка на горизонте до 2030 года оценивается в 13,6 % для IaaS и 11,1 % для PaaS (по данным The Business Research Company). В числе ключевых факторов опережающего роста отечественного облачного рынка называются высокий спрос со стороны бизнеса и государства, активная цифровизация ведомств, развитие ГИС и платформ электронного правительства, проекты импортозамещения зарубежного ПО, а также бум ИИ/HPC-нагрузок (GPU), которые требуют значительных мощностей. 
Источник изображения: Josh Calabrese / unsplash.com По мнению экспертов, рынок переходит к более зрелой стадии конкуренции. Провайдеры отказываются от однородного ценообразования в пользу сегментированной модели: массовые ресурсы дешевеют, а за высокопроизводительные мощности клиенты платят больше ради гарантированной производительности. На рынке IaaS оценки крупных игроков с собственной GPU-инфраструктурой выглядят оптимистичнее из-за ожидаемого эффекта от внедрения ИИ. В сегменте PaaS ключевым драйвером становятся сервисы для работы с данными и автоматизации разработки, при этом основной потенциал формируется за счёт внешнего коммерческого спроса. Общий вывод аналитиков: конкуренция смещается от ценовой гонки к качеству сервиса, специализации и доступу к дефицитным ресурсам. Крупным игрокам предстоит наращивать инвестиции в инфраструктуру, тогда как небольшим компаниям придётся усиливать отраслевую экспертизу и партнёрства. Для удержания клиентов публичные провайдеры также активно выходят в сегменты гибридной и on-premise инфраструктуры.
31.07.2026 [14:43], Андрей Крупин
Объём российского рынка IaaS к 2030 году более чем удвоится и достигнет 241 млрд рублейВ 2025 году объём рынка публичных инфраструктурных облачных сервисов (IaaS) в России составил 96 млрд руб. К 2030 году при среднегодовом темпе роста около 20 % он более чем удвоится и достигнет 241 млрд руб. Такой прогноз содержится в исследовании, проведённом аналитической компанией Apple Hills Digital. В настоящий момент ключевыми игроками в упомянутом сегменте IT-отрасли являются Cloud.ru, K2 Cloud, MWS, РТК ЦОД / «Турбо облако», Selectel, T1 Cloud, VK Cloud, Yandex Cloud. Рост IaaS-рынка поддерживают цифровизация отраслей, потребность в гибком доступе к вычислительным ресурсам без капитальных вложений и импортозамещение. Среди сдерживающих факторов — высокая совокупная стоимость владения и низкая зрелость Developer Experience (удобство и скорость работы инженерных команд с облачной платформой — от развёртывания «из коробки» до готовых инструментов интеграции). 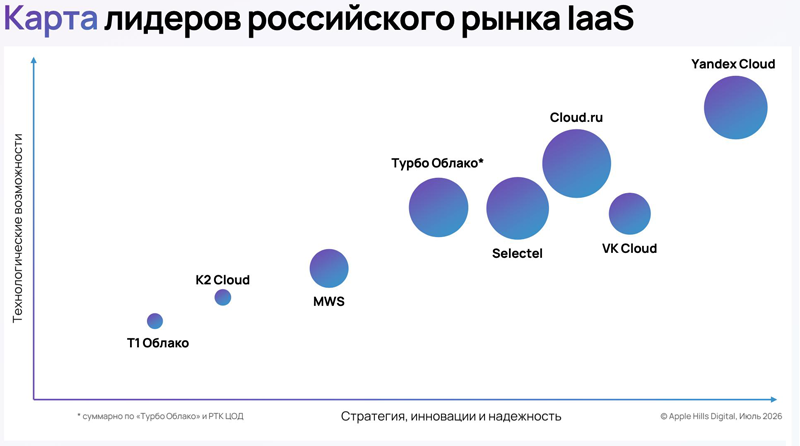
Источник изображения: Apple Hills Digital / apple-hills.com Согласно представленным аналитиками Apple Hills Digital сведениям, надёжность облачных платформ остаётся приоритетом №1 у российского бизнеса. 72 % заказчиков называют стабильность cloud-инфраструктуры главным критерием выбора провайдера. Безопасность и соответствие стандартам ставят на второе место 54 % респондентов. 52 % компаний используют гибридную инфраструктуру, свыше 80 % отмечают влияние искусственного интеллекта на потребление ресурсов, а 24 % фиксируют резкий рост использования GPU-инстансов. Среди тех, кто планирует увеличить бюджет на IaaS, 42 % закладывают в него именно AI/ML-нагрузки. «По мере повышения зрелости рынка конкуренция между лидерами принимает более многоплановую форму. Исследование показало, что цена уже не является главным фактором выбора провайдера: организации переносят в облако все более серьёзные нагрузки и чувствительные данные и применяют широкий набор критериев выбора, отдавая приоритет надёжности, безопасности и удобства интеграции облачного сегмента в свой IT-ландшафт», — говорится в исследовании Apple Hills Digital.
14.05.2026 [10:00], Владимир Мироненко
«Группа Астра» запустила отечественное облако Astra Cloud на российских Arm-процессорах Baikal-S
arm
astra linux
baikal-s
iaas
software
байкал электроникс
импортозамещение
кии
облако
сделано в россии
частное облако
«Группа Астра» объявила о запуске облачного сервиса Astra Cloud, построенного на российских процессорах Baikal-S от компании «Байкал Электроникс» и ориентированного, в первую очередь, на критическую информационную инфраструктуру. Компания подчеркнула, что это первое в стране коммерческое облако, весь технологический стек которого, начиная от чипа и заканчивая конечным сервисом, разработан в России. «Группа Астра» отметила, что ключевым условием формирования суверенной и безопасной среды для субъектов КИИ является использование экосистемного и платформенного подхода, при котором контролируется каждый технологический слой, включая низкоуровневое аппаратное обеспечение. Astra Cloud на Baikal-S призвано обеспечить такую среду российским предприятиям: полная импортонезависимость с полным соответствием на уровне архитектуры регуляторным требованиям, которые вступают в силу с января 2028 года. Генеральный директор Astra Cloud заявил, что компания нацелена на создание сквозной технологию в облаке — от российского центрального процессора до конечного сервиса для использования заказчиком. «Для нас здесь нет выбора между “российским” и “эффективным”. Облако Astra Cloud на Baikal-S — это прямое и честное соответствие мировому Arm-стандарту, и мы даём бизнесу инструмент для спокойного перехода на доверенную инфраструктуру уже сегодня, а не в последнюю ночь перед дедлайном», — сообщил он. 
Источник изображений: «Группа Астра» Также это один из первых в России облачных сервисов с использованием Arm-архитектуры, отличающейся высокой энергоэффективностью, что снижает операционные расходы, обеспечивая высокую производительность обработки современных облачных нагрузок (AI/ML, СУБД или веб-сервисы) и более низкую совокупную стоимость владения (TCO) по сравнению с x86-решениями, говорит компания. Она отмечает, что Arm-архитектура получила признание среди гиперскейлеров, которые используют её в своих собственных CPU, что в целом укрепляет программную экосистему. 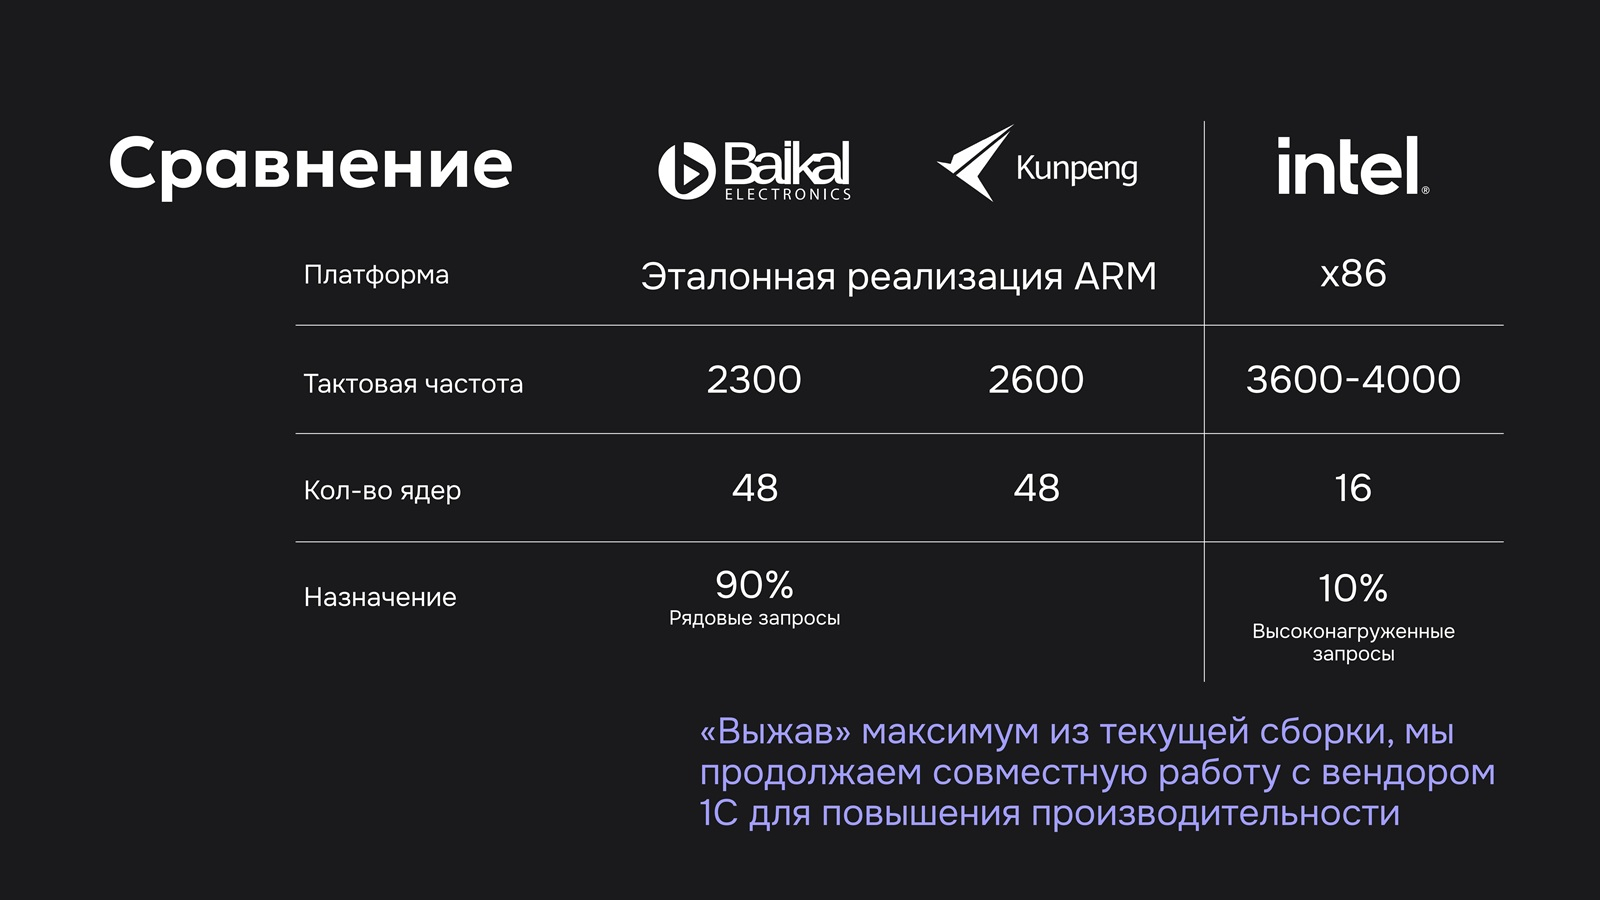 У Microsoft есть Arm-процессоры Cobalt 200, у AWS — Graviton 5, у Alibaba Cloud — Yitian 710, а у Google — Axion. Среди крупных независимых поставщиков серверных процессоров можно выделить Ampere Computing (активно используется Oracle), которая теперь принадлежит SoftBank, и Huawei, активно использующую процессоры Kunpeng в своей продукции, в том числе в облаке. Собственные процессоры также готовят сама Arm, Qualcomm и Fujitsu. Последние, как и чипы NVIDIA Vera, ориентированы в первую очередь на ИИ. 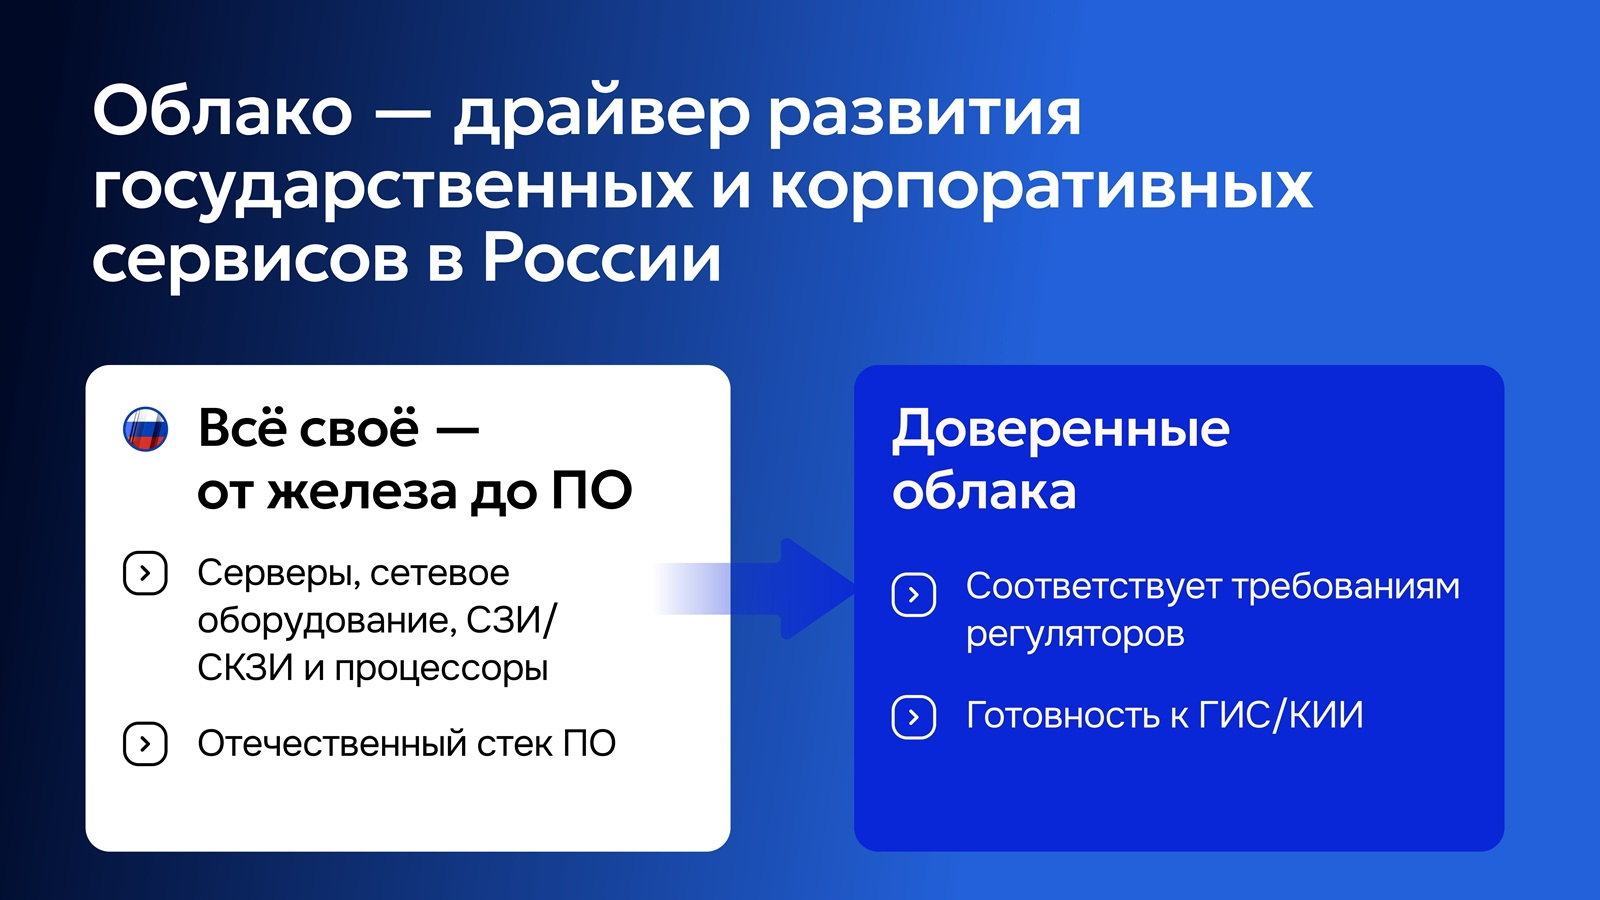 Компания «Байкал электроникс» поставила в Россию не менее 85 тыс. процессоров собственной разработки, включая модели Baikal-T, Baikal-M и Baikal-S, но из-за санкций производство чипов пришлось прекратить, а также отменить выпуск Baikal-S. Также пришлось отменить планы по старту серийного производства в 2025–2026 гг. 128-ядерных серверных Arm-процессоров второго поколения Baikal-S2. Однако вскоре будут доступны и они. 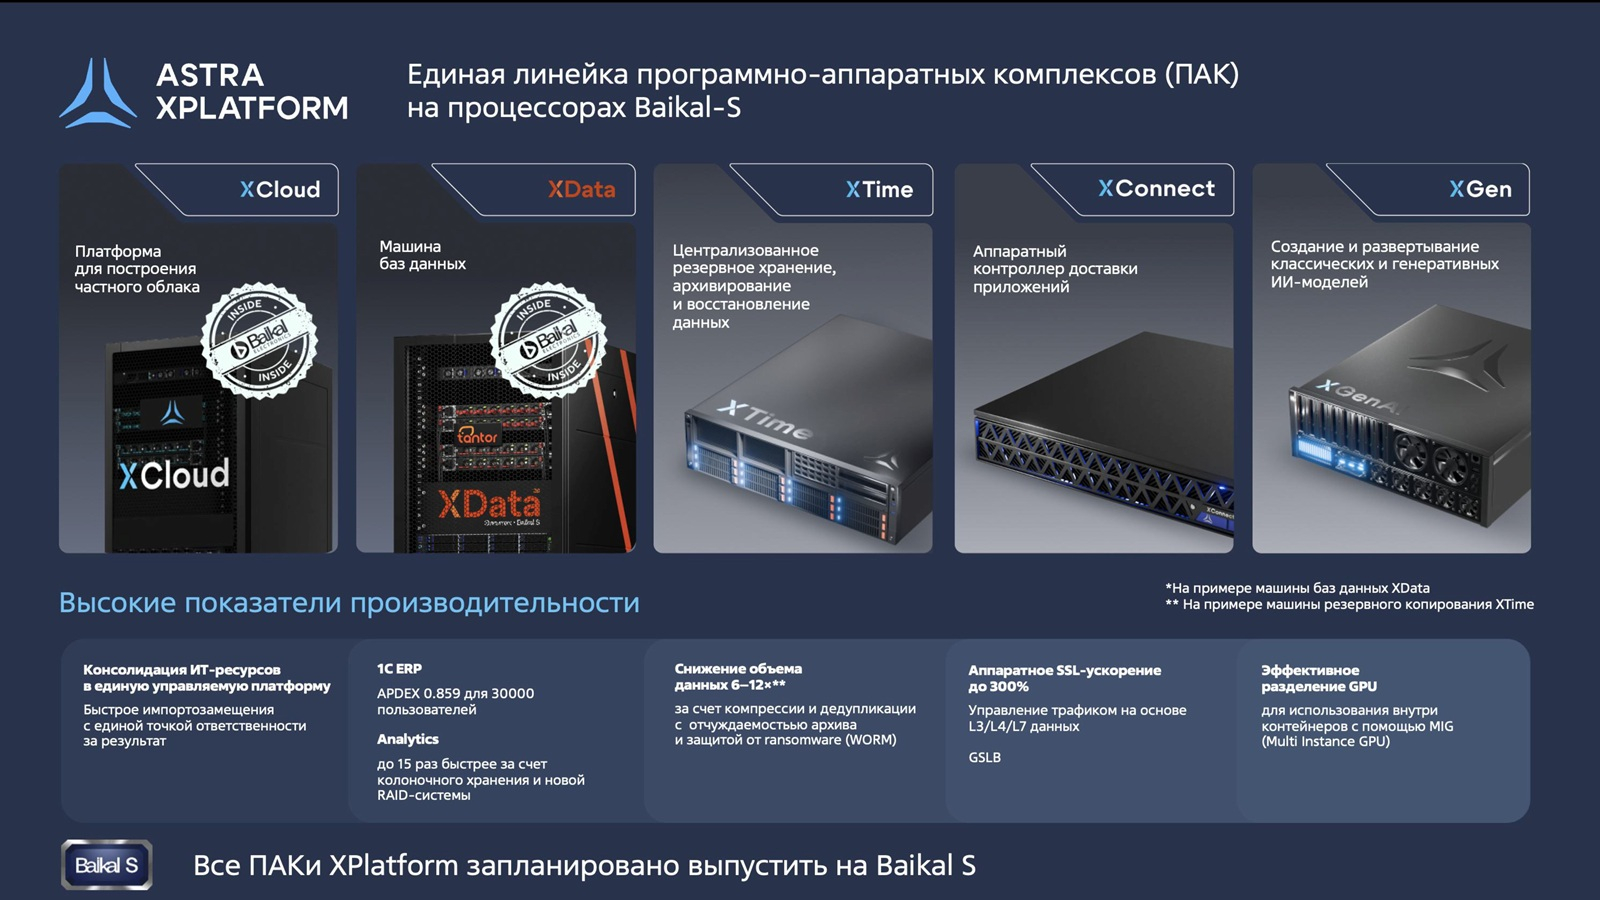 «Группа Астра» также готовит для партнёров и интеграторов совместные пакеты поставки, чтобы обеспечить их не только технологией, но и отлаженными коммерческими сценариями её внедрения. Например, в публичном облаке Astra Cloud с Baikal-S заказчик получит защищённую аттестованную инфраструктуру и приложения в ЦОД Astra Cloud, предоставляемые как сервис, для использования под конкретные бизнес-задачи (от пилота до промышленной нагрузки) без надобности в создании собственной аппаратной площадки. 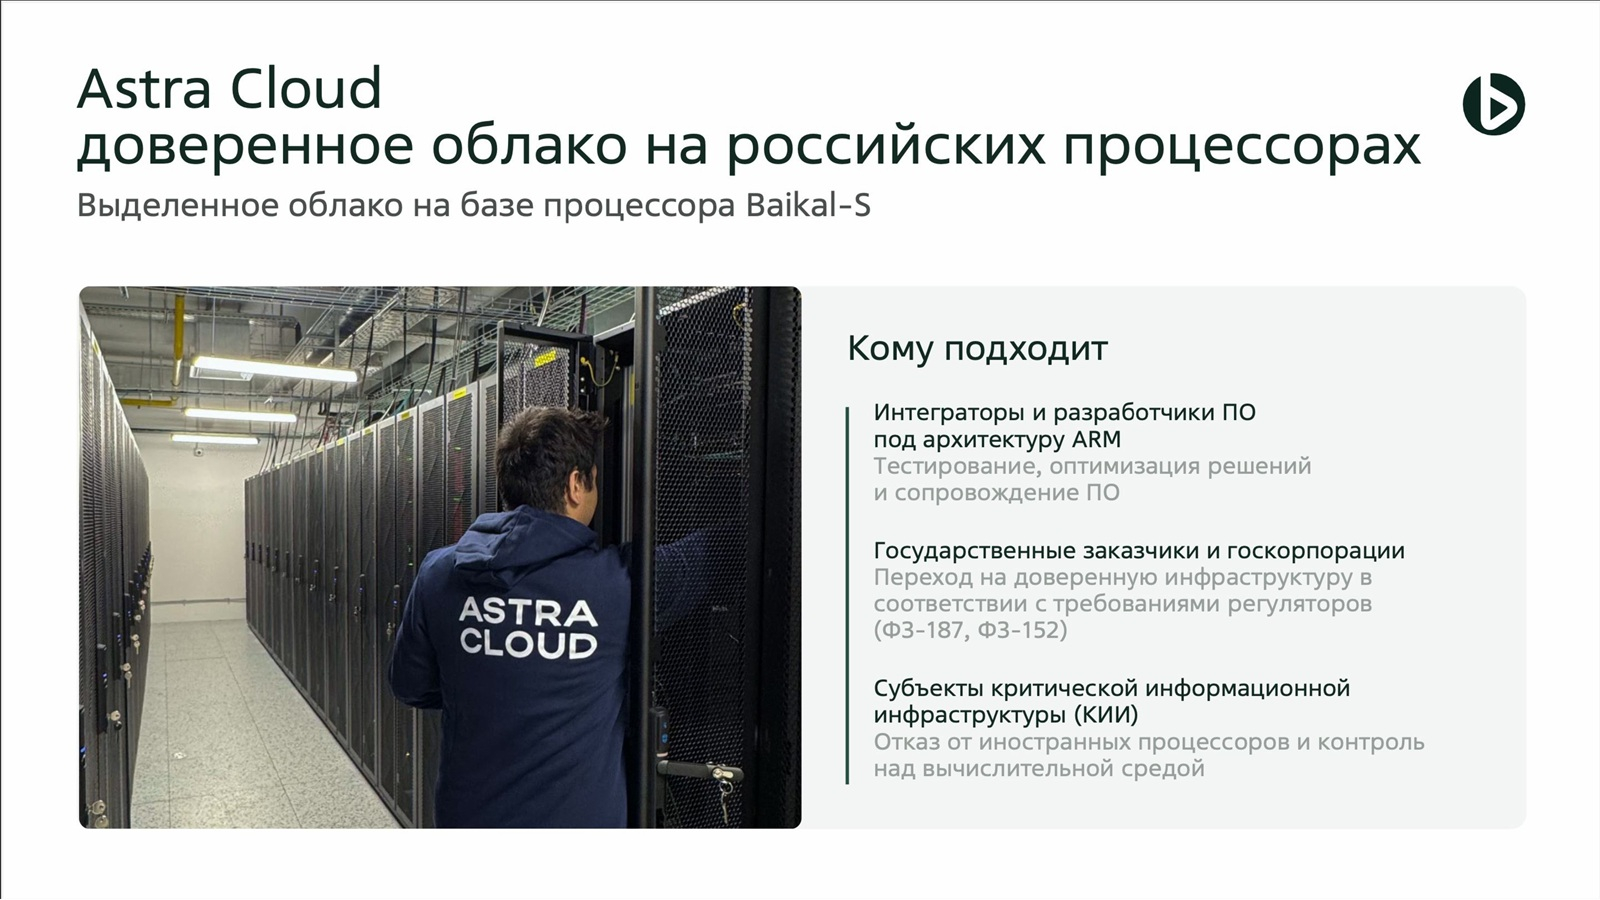 В свою очередь, частное облако на Baikal-S — это выделенная инфраструктура в контуре заказчика для тех, кому важен контроль с максимальной изоляцией данных. Также предлагается ПАК XCloud на Baikal-S — готовая облачная платформа «под ключ», которая разворачивается либо в контуре заказчика по лицензии, либо в ЦОД Astra Cloud по подписке. Пока что предоставляется IaaS (узлы 2 × 48 ядер, 128–768 Гбайт RAM, 1 Тбайт системный диск + HDD/SSD), а в будущем появятся VDI, Kubernets, почтовая служба и т.д. — всё, что запланировано к реализации в платформе Astra Cloud, будет доступно и на Baikal S. 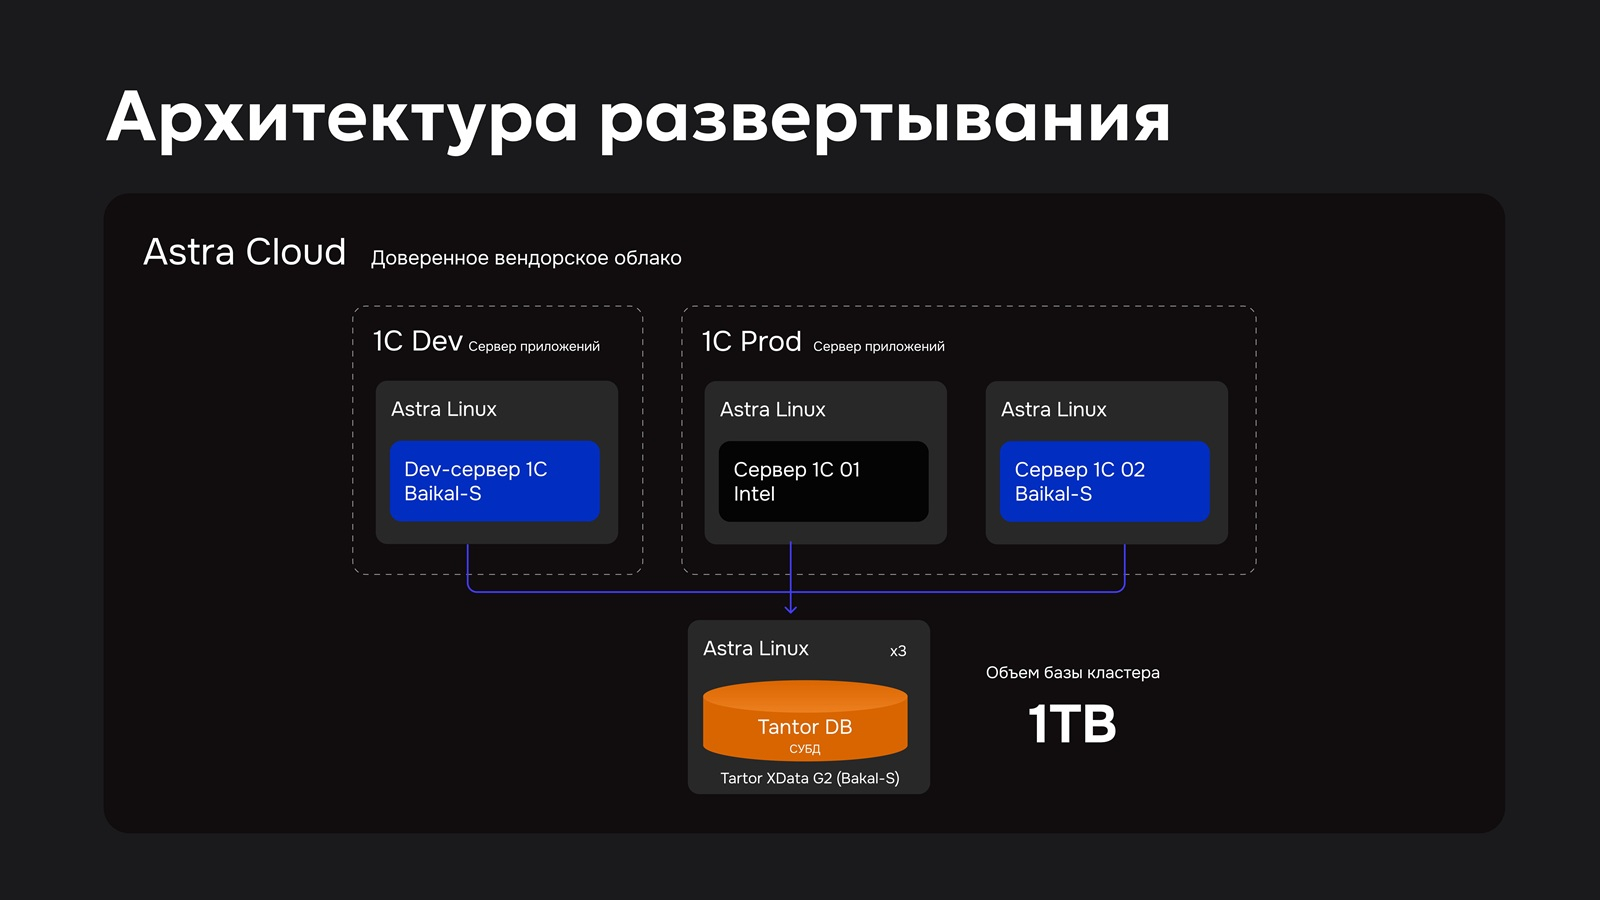 В настоящее время облако Astra Cloud на Baikal-S проходит финальную доработку на реальных нагрузках в «Группе Астра». Речь, в частности, о полноценном развёртывании платформы 1С. Ожидается, что до конца июля для избранных клиентов будет открыт пилотный доступ в неаттестованном сегменте с возможностью бесплатного тестирования до конца года. Также в этом году будет запущен аттестованный сегмент с дальнейшим расширением сервисов для разработчиков и коммерческой подписки. 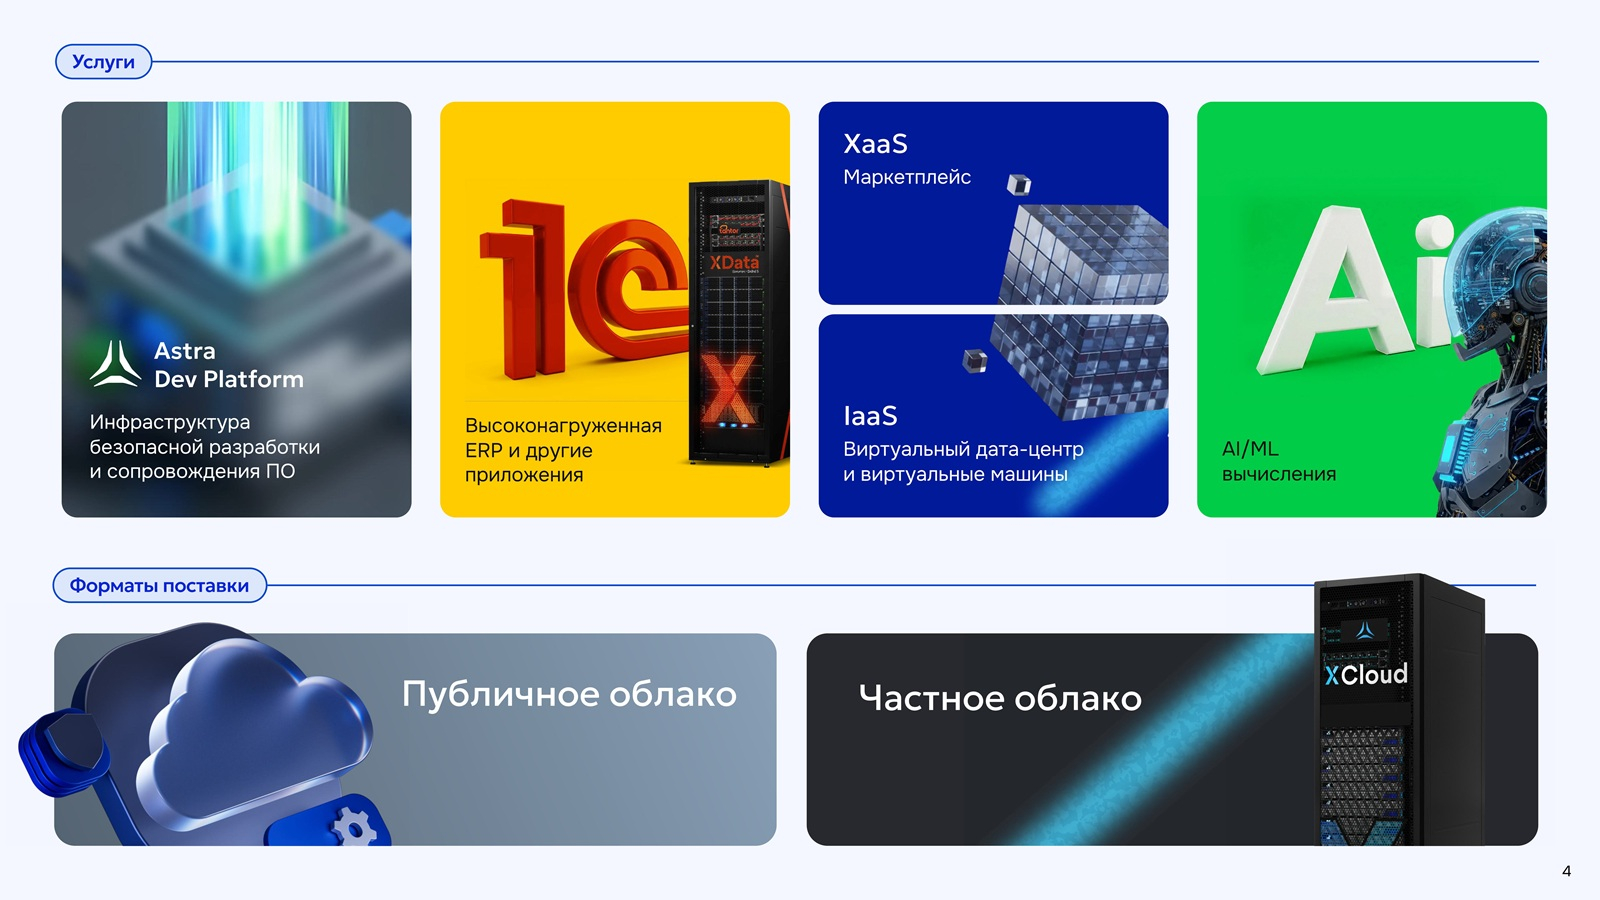 Одновременно с облачной инфраструктурой Astra Cloud предоставит готовую платформу разработки, включающую репозитории кода, CI/CD-конвейеры и инструменты безопасной разработки, что позволит заказчикам существенно ускорить адаптацию приложений под архитектуру Baikal-S без необходимости в самостоятельном построении DevOps-цепочек. Также компания планирует в течение этого года дополнить облако Astra Cloud на Baikal-S GPU-серверами для ИИ- и HPC-задач, чтобы позволит запускать ИИ-нагрузки на полностью отечественном стеке без необходимости параллельного использования зарубежных ИИ-облаков для машинного обучения. Для участия в пилоте Astra Cloud на Baikal-S компаниям необходимо заполнить заявку на предтестирование и предзаказ IaaS на Baikal-S, указав планируемые сценарии использования — например, перенос продуктивных нагрузок, разработка и CI/CD, запуск ИИ-задач или отработка сценариев отказоустойчивости. Это позволит компании заранее подобрать конфигурацию ресурсов под реальный профиль заказчика и сопроводить пилот методически. «Группа Астра» выразила уверенность в том, что облако на Baikal-S в ближайшем будущем станет «стандартом для российских значимых объектов, а в горизонте двух-пяти лет — основой для экспорта доверенной инфраструктуры». Компания приглашает к сотрудничеству разработчиков, вендоров в сфере информационной безопасности и облачных интеграторов, которые «видят в технологическом суверенитете пространство для качественного рывка».
27.02.2026 [15:30], Руслан Авдеев
Шутки в сторону: 1 апреля провайдер Hetzner резко поднимет цены — до +50 %Один из крупнейших европейских хостинг-провайдеров и операторов ЦОД — компания Hetzner предупредила клиентов, что рост цен на её услуги составит до 50 %. Это касается как имеющихся пользователей, так и будущих — в Германии, Финляндии, США и Сингапуре, сообщает The Register. Hetzner известна (пока) недорогими сервисами, в первую очередь IaaS, для разработчиков и корпоративных клиентов. Компания сообщила, что причиной изменений стоимости её продуктов стал рост цен в разных сферах рынка IT. Компания пожаловалась, что выросла стоимость эксплуатации инфраструктуры и нового оборудования, а попытка оптимизации расходов не принесла желаемого эффекта. Список ценовых изменений свидетельствует, что многие услуги действительно значительно подорожают, многие на 30 %, а некоторые даже на 50 %, что может серьёзно сказаться на небогатых клиентах. Стремительное развитие ИИ-индустрии стало одним из факторов, определивших движение рынка инфраструктуры в непредсказуемых направлениях на фоне спроса на всё большие вычислительные мощности. Гиперскейлеры не могут приобрести достаточно HBM, RAM и флеш-памяти, а также ИИ-ускорителей, особенно производства NVIDIA. Ожидается, что цены на DRAM- и NAND-модули в текущем квартале удвоятся, а некоторые серверные CPU уже в дефиците и скоро подорожают. Производители HDD жалуются, что распродали столько жёстких дисков, сколько собирались выпустить за весь год. 
Источник изображения: Jon Del Rivero/unspalsh.com В Omdia отметили, что Hetzner фактически является провайдером облачной инфраструктуры, поэтому в подорожании сервисов даже на 50 % нет ничего удивительного — это всего лишь отражение текущей реальности. В Omdia считают, что пользователи могут ожидать повышения цен и со стороны других провайдеров. Наибольшему давлению подверглись компании-операторы второго эшелона, они в более невыгодном положении в сравнении с гиперскейлерами. Эксперты Omdia отмечают, что рынок облачных сервисов ожидает некоторый раскол — гиперскейлеры уровня AWS, Microsoft и Google имеют долгосрочные прямые соглашения напрямую с поставщиками «железа», защищающие их от немедленного ценового шока. Тем временем средние и малые компании, не обладающие гигантской покупательной способности, в том числеHetzner и OVHcloud (тоже анонсировавшей рост цен), не имеют выбора, перекладывая издержки на пользователей. К несчастью для компаний, рассчитывающих на бюджетный облачный хостинг, инфраструктурные издержки взлетят. Рынку необходимо, чтобы компании уровня Hetzner продолжали работать и сохраняли прибыльность. 
Источник изображения: Hetzner Реакция онлайн-сообщества оказалась смешанной. Одни пользователи говорят, что рост цен непосильный, поэтому им придётся искать возможные альтернативы. У некоторых небольших провайдеров действительно пока что более привлекательные цены в сравнении с Hetzner. Среди плюсов называется относительно недорогая стоимость ухода от к конкурентам. Другие же пользователи пишут, что реакция компании предсказуема. В противном случае пришлось бы вообще отказаться от облачных серверов. Отмечается, что у Hetzner всё ещё лучшее соотношение цены/производительности в сравнении с конкурентами. Стоит отметить, что некоторые компании довольно спорно обосновывают ценообразование. Например, не так давно сообщалось, что Cisco нашла оправдание повышению цен на свои продукты, несмотря на рекордную выручку во II четверти текущего финансового года.
16.02.2026 [15:49], Владимир Мироненко
Облачные сервисы в 2025 году росли в России самыми быстрыми темпами, опередив ИИ-сегментВ 2025 году рынок облачных инфраструктурных и платформенных сервисов показал самые высокие темпы роста среди сегментов российской IT-индустрии, составив 226,9 млрд руб. (рост год к году — на 36,7 %), сообщается в исследовании MWS Cloud (входит в МТС Web Services). Он опередил по темпам роста даже бурно развивающийся ИИ-рынок, увеличившийся на 35,1 % — до 60,8 млрд руб. Третье место в этом рейтинге занял сегмент ПО для взаимодействия с клиентами, увеличившийся на 26,6 %, от которого ненамного отстал сегмент офисного ПО (26,4 %). Всего российский рынок софта в 2025 года вырос на 23 % — до 1491,8 млрд руб. Согласно исследованию, на втором месте в России по объёму в прошлом год был рынок ПО для управления предприятиями и бухгалтерией — 173,6 млрд руб., на третьем — рынок управления данными — 156,9 млрд руб. Далее следуют рынки ПО для взаимодействия с клиентами — 155,7 млрд руб., информационной безопасности — 146,3 млрд руб., платформенного софта — 142,6 млрд руб., приложений для управления бизнесом — 106,2 млрд руб., офисного ПО — 100,4 млрд руб. 
Источник изображения: İsmail Enes Ayhan/unsplash.com Доля облачных решений на рынке софта России выросла с 10,7 % в 2021 году до 15,2 % в 2025 году, и, как ожидают в MWS Cloud, в 2026 года составит 15,8 %. Исследователи отметили, что доля Топ-5 облачных провайдеров на облачном рынке также растёт: с 63 % в 2022 году до 71 % в 2024-м и 72 % — в 2025-м. В 2026 году, как ожидается, она достигнет 74 %. Сообщается, что основной спрос формируется за счёт масштабирования ранее внедрённых облачных решений, оптимизации эксплуатационных затрат и перехода компаний от капитальной модели инвестиций к операционной. В структуре облачного рынка доля IaaS превышает 80 % совокупного объёма, что отражает продолжающуюся миграцию базовых ИТ-систем и вычислительных ресурсов в облако. В свою очередь, сегмент PaaS и платформенных сервисов отличается более высокими темпами роста при сравнительно небольшой текущей базе. Аналитики ожидают дальнейшего ускорения роста сегмента PaaS в текущем году на фоне распространения платформенных инструментов разработки, роста числа проектов с контейнеризацией и микросервисной архитектурой, а также стремления компаний сократить нагрузку на ИТ-команды за счёт использования управляемых сервисов.
09.02.2026 [14:08], Сергей Карасёв
Геопатриация для изоляции: расходы на суверенные IaaS-сервисы в 2026 году превысят $80 млрд
gartner
hardware
iaas
анализ рынка
импортозамещение
конфиденциальность
миграция
облако
прогноз
финансы
По оценкам Gartner, в 2025 году объём глобального рынка суверенных облачных сервисов IaaS (инфраструктура как услуга) достиг $59,3 млрд. Данный сектор стремительно расширяется, что связано с геополитической напряжённостью: компании и государственные организации по всему миру стремятся к достижению технологической независимости, в связи с чем активно развивают локальные облачные платформы. В целом, по данным Gartner, из-за растущего спроса на проекты по геопатриации около 20 % текущих рабочих нагрузок будут перенесены с глобальных облачных площадок на суверенные платформы. В географическом разрезе наибольшую выручку на рынке суверенных IaaS-сервисов в 2025 году обеспечил Китай — $37,5 млрд. На втором месте находится Северная Америка с $12,7 млрд, а замыкает тройку Европа с $6,9 млрд. Ещё около $851 млн пришлось на развитые страны Азиатско-Тихоокеанского региона, $519 млн — на Японию. В 2026 году, согласно оценкам аналитиков Gartner, объём рынка увеличится на 35,6 %, составив $80,4 млрд. Вклад Китая ожидается в размере $47,4 млрд, Северной Америки — $16,4 млрд, Европы — $12,6 млрд. Самые высокие темпы роста в годовом исчислении прогнозируются на Ближнем Востоке и в Африке (89 %), в развитых государствах Азиатско-Тихоокеанского региона (87 %) и в Европе (83 %). 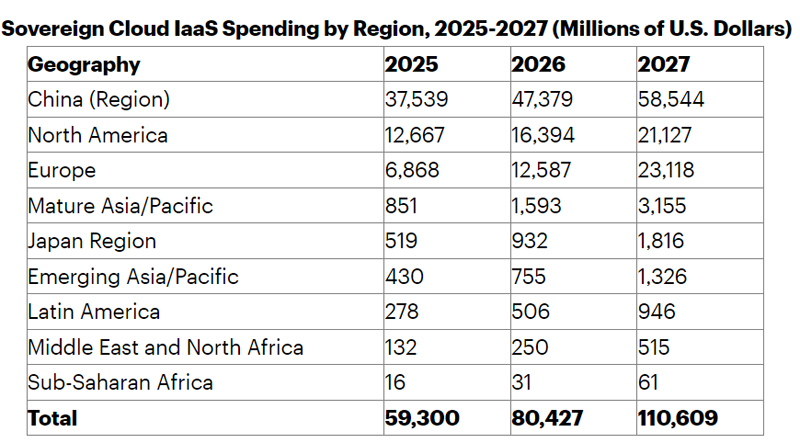
Источник изображения: Gartner В 2027-м, полагают специалисты Gartner, глобальные расходы на суверенные IaaS-сервисы достигнут $110,6 млрд, что будет соответствовать росту на 37,6 % по отношению к 2026-му. Китай останется лидером с $58,5 млрд, тогда как на второе место выйдет Европа с результатом в $23,1 млрд. В Северной Америке затраты, согласно прогнозам, поднимутся до $21,1 млрд.
03.09.2025 [13:39], Руслан Авдеев
SAP инвестирует более €20 млрд в суверенное облако для поддержки европейских клиентовКрупнейший немецкий разработчик ПО — компания SAP объявила о намерении инвестировать в течение 10 лет более €20 млрд ($23,3 млрд) в свою суверенную облачную инфраструктуру в Европе, сообщает CNBC. Компания предложит IaaS на базе собственных дата-центров. Дополнительно будет представлена новая локальная опция, которая позволит пользоваться инфраструктурой SAP в дата-центрах заказчика. В Германии также будет доступно облако Delos Cloud. Цель новой инициативы — обеспечить хранение данных клиентов на территории Евросоюза для соблюдения правил защиты местных данных, включая GDPR. По словам SAP, инновации и суверенитет нераздельны. Он добавил, что европейским компаниям важно получить доступ к новейшим технологиям вроде ИИ в «контексте полного суверенитета». За последний год тема суверенитета стала особенно популярной, на фоне геополитических противоречий компаниям пришлось провести переоценку зависимости от иностранных технологий. Государства всё чаще стараются полагаться на локальную инфраструктуру, необходимую для обучения и эксплуатации ИИ. В результате AWS, Google и Microsoft объявили о новых сервисах в сфере суверенных облаков, призванных хранить европейские данные в ЕС. При этом Microsoft и Google выразили готовность защищать интересы европейских клиентов перед американским правительством. 
Источник изображения: Carl Gruner/unsplash.com ЕС считает развитие ИИ одним из приоритетов региона — блок стремиться составить конкуренцию США и Китаю, от которых пока значительно отстаёт в этом отношении. Ранее Еврокомиссия рассказала о планах инвестировать €20 млрд в создание «ИИ-гигабафрик», оснащённых мощнейшими ИИ-суперкомпьютерами. В SAP объявили, что тесно участвуют в создании таких фабрик, но компания не будет в проекте ведущим партнёром. Представитель SAP добавил, что её инвестиции в объёме более €20 млрд, предусматриваемые для европейского суверенного облака, не повлияют на капитальные затраты компании на следующий год, они уже заложены в её финансовые планы. SAP является одним из ключевых европейских игроков в IT-сфере — компания стала самым дорогим публичным бизнесом в Европе. Примечательно, что ещё в июне 2025 года сообщалось, что SAP не видит смысла в строительстве Европой собственной облачной инфраструктуры в противовес американским гиперскейлерам. В конце мая появилась новость, что Евросоюз готов признать, что отказаться от американских облаков «почти невозможно», а в июле Synergy Research Group заявила, что доля европейских облачных провайдеров на местном рынке снизилась до 15 % и остаётся на этом уровне годами. |
|

