Материалы по тегу: анализ рынка
|
22.10.2026 [17:27], Сергей Карасёв
TrendForce: поставки серверных CPU в 2026 году вырастут на третьАналитики TrendForce подготовили свежий прогноз по мировому рынку серверных процессоров на текущий и следующий годы. Спрос на такие изделия стремительно растет на фоне продолжающегося расширения глобальной инфраструктуры дата-центров для задач ИИ и НРС. Ожидается, что поставки серверных CPU в 2026-м увеличатся практически на треть по сравнению с предыдущим годом — на 31 %. При этом на долю Intel придётся около 50 % отгрузок. Ещё 27 % составят чипы AMD, примерно 12 % — решения NVIDIA. Вклад AWS и Google прогнозируется в размере 4 % и 3 % соответственно. Суммарная доля всех прочих игроков вместе взятых окажется на уровне 4 %. В 2027 году, по мнению экспертов TrendForce, ситуация существенно изменится. В целом, отгрузки серверных CPU поднимутся на 40 % по отношению к предыдущему году. Доля Intel при этом сократится до 42 %, а AMD — вырастет до 28 %. NVIDIA продолжит контролировать около 12 % сектора. Позиции Google укрепятся до 6 %, AWS — до 5 %. На остальных поставщиков придётся 7 % отгрузок. 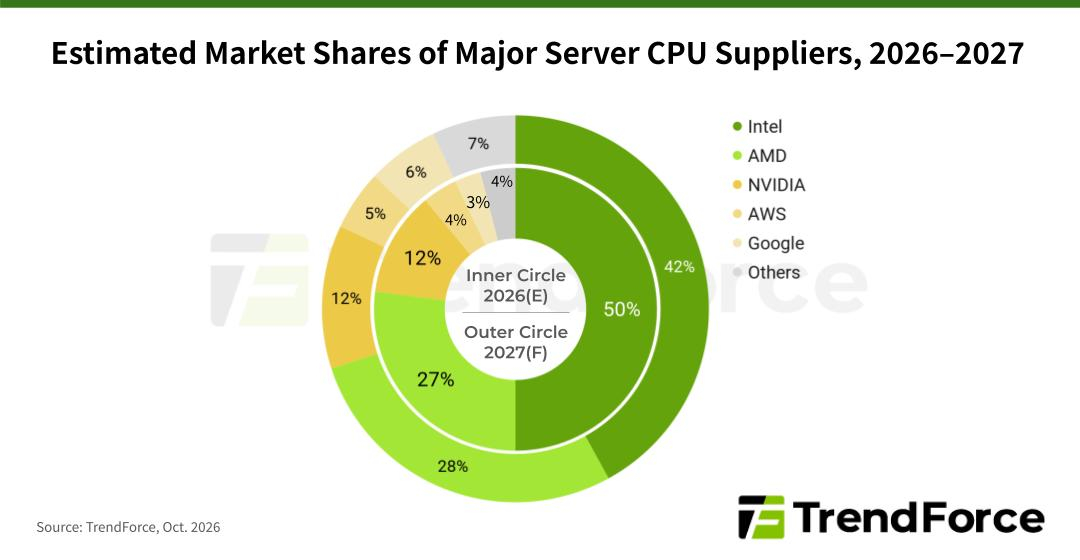
Источник изображения: TrendForce Аналитики говорятся о резком увеличении продаж серверных чипов с архитектурой Arm. Если в 2025 году на них приходилось только около 10 % отгрузок, то в 2027-м показатель может увеличиться до 30 %. Рост будет обусловлен главным образом существенным увеличением поставок изделий NVIDIA Vera, а также массовым производством новых чипов Google, AWS, Microsoft, OpenAI и Huawei. Отмечается также, что на фоне быстрого внедрения агентного ИИ изменится соотношение CPU и GPU/ASIC в серверах. Если сейчас этот показатель преимущественно равен 1:8, то в обозримом будущем он составит 1:2 или даже 1:1. Это станет дополнительным фактором роста поставок серверных CPU.
22.10.2026 [10:56], Сергей Карасёв
Gartner: мировые затраты на дата-центры в 2026 году взлетят более чем на 70 %Компания Gartner опубликовала свежий прогноз по глобальному IT-рынку на текущий и следующий годы. Отрасль демонстрирует быстрый рост, а ключевым драйвером остается ИИ, который стимулирует инвестиции в вычислительные инфраструктуры, облачные платформы и передовые программные экосистемы. По оценкам, в 2026-м объём рынка достигнет $6,39 трлн, увеличившись на 14,5 % по отношению к предыдущему году. В эту сумму включены расходы на дата-центры, электронные устройства, ПО корпоративного класса, IT-сервисы, телекоммуникационные сервисы и решения IaaS. Наибольший рост ожидается в области ЦОД — плюс 73,8 % в годовом исчислении с итоговым результатом около $879 млрд в 2026-м. Аналитики подчёркивают, что за последние 12 месяцев огромный спрос на оборудование со стороны операторов дата-центров привёл к более чем двукратному росту цен на память: это вызвало цепную реакцию в каналах поставок СХД, серверов, сетевого оборудования, ПК и прочих устройств. Как следствие, цены пошли вверх. Эксперты полагают, что наблюдающаяся тенденция сохранится до 2027 года, после чего стоимость оборудования начнёт стабилизироваться. 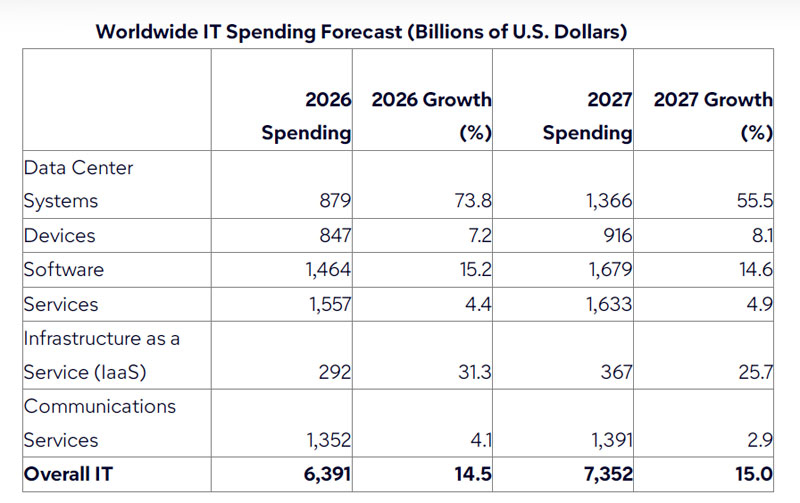
Источник изображения: Gartner Самый существенный вклад в общий объём рынка вносят IT-сервисы с прогнозируемым результатом $1,56 трлн в 2026 году и ростом на 4,4 %. Программные продукты, по оценкам, обеспечат $1,46 трлн (плюс 15,2 % по отношению к 2025-му), телекоммуникационные сервисы — $1,35 трлн (плюс 4,1 %). Ещё $847 млрд придётся на электронные устройств (плюс 7,2 %), $292 млрд — на платформы IaaS (плюс 31,3 %). В 2027 году объём глобального IT-рынка, по мнению экспертов Gartner, впервые в истории превысит отметку в $7 трлн, составив $7,35 трлн. Это будет соответствовать росту на 15 % по сравнению с предыдущим годом. В сегменте дата-центров затраты поднимутся на 55,5 % — до $1,37 трлн. Софт корпоративного класса принесёт $1,68 трлн, IT-сервисы — $1,63 трлн, телекоммуникационные сервисы — $1,39 трлн, электронные устройства — $916 млрд, решения IaaS — $367 млрд.
14.10.2026 [13:32], Алексей Разин
Капитальные затраты гиперскейлеров уже в следующем году превысят $1,5 трлнБум ИИ задаёт высокие темпы строительства вычислительной инфраструктуры. В следующем году лидеры рынка облачных услуг сообща направят на эти цели более $1,5 трлн, но даже в этом соответствующая сумма более чем удвоится. На покупку серверных систем в 2027 году будет потрачено более $1,1 трлн. Такими прогнозами делится TrendForce, учитывая в своей статистике данные о капитальных расходах девяти крупнейших провайдеров облачных услуг (CSP). В текущем году эти затраты они увеличат сразу на 106 % до $957 млрд, лишь немного недотянув до психологически важной отметки в $1 трлн. В следующем году темпы роста капитальных затрат девяти крупнейших CSP вырастут ещё на 60 % и превысят $1,5 трлн, хотя сам прирост будет более скромным по сравнению с текущим годом. TrendForce к лидерам облачного сегмента относит компании Google, Amazon, Meta✴, Microsoft, Oracle, ByteDance, Tencent, Alibaba и Baidu, которые представляют США и Китай. Ранее аналитики ожидали, что в следующем году перечисленные компании свои совокупные капитальные затраты увеличат только на 50 %, но в силу ряда причин текущий прогноз пересмотрен в сторону прироста на 60 %. 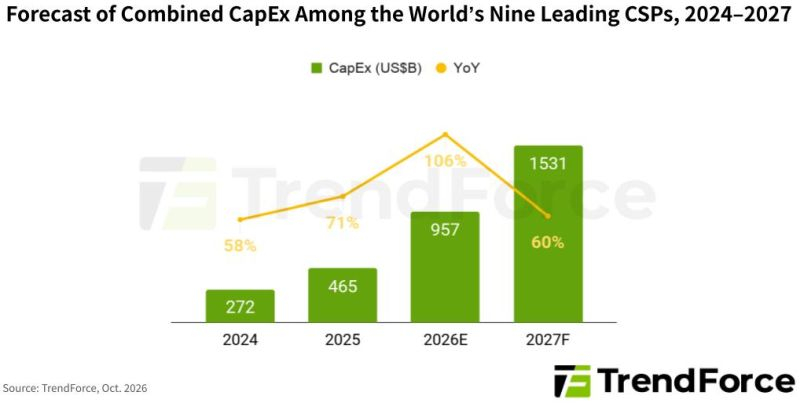
Источник изображения: TrendForce Три главных фактора способствуют росту расходов этих компаний. Во-первых, цены на готовые серверные системы продолжают расти. Во-вторых, закупки компонентов в условиях дефицита осуществляются в больших объёмах, чем планировалось бы в нормальной ситуации. В-третьих, некоторые поставщики требуют от CSP крупных авансовых платежей в счёт будущих партий продукции. В сегменте серверов для инфраструктуры ИИ объёмы поставок в текущем году вырастут на 32,2 %, по прогнозам TrendForce. В следующем году темпы роста даже увеличатся до 36 %, поскольку признаков насыщения спроса наблюдаться не будет. В денежном выражении ИИ-серверы сформируют $479 млрд выручки или почти 75 % ёмкости всего рынка серверов в текущем году, которая достигнет $639,2 млрд, по версии TrendForce. 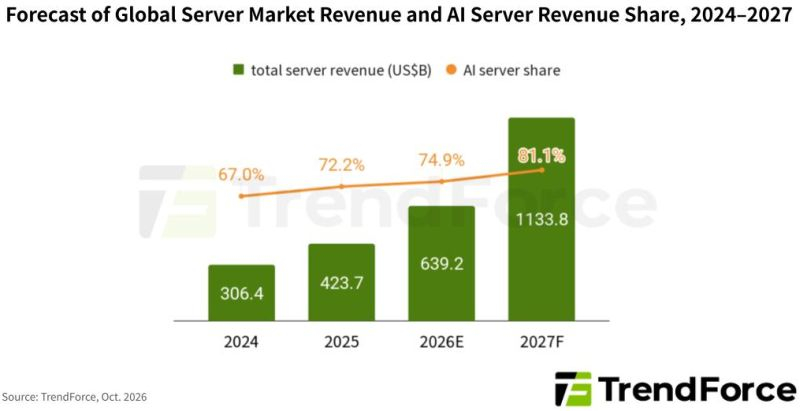
Источник изображения: TrendForce В следующем году облачные гиганты сосредоточатся на закупках стоечных систем на базе NVIDIA GB300 и VR200, а также AMD Helios. Средняя цена их реализации неизбежно вырастет в условиях дефицита и высокой стоимости микросхем памяти. По прогнозу TrendForce, выручка от реализации серверного оборудования на мировом рынке впервые превысит $1 трлн в 2027 году, причём из этой суммы $920 млрд придутся на выручку от реализации ИИ-серверов. Она вырастет по сравнению с 2026 годом более чем на 90 %. Доля ИИ-серверов на рынке в денежном выражении увеличится примерно до 81 %.
09.10.2026 [21:59], Владимир Мироненко
Apple Hills Digital: предобученные модели и интеграция с данными для заказчиков важнее стоимости ИИ-нагрузкиАналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года. Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %). Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов. 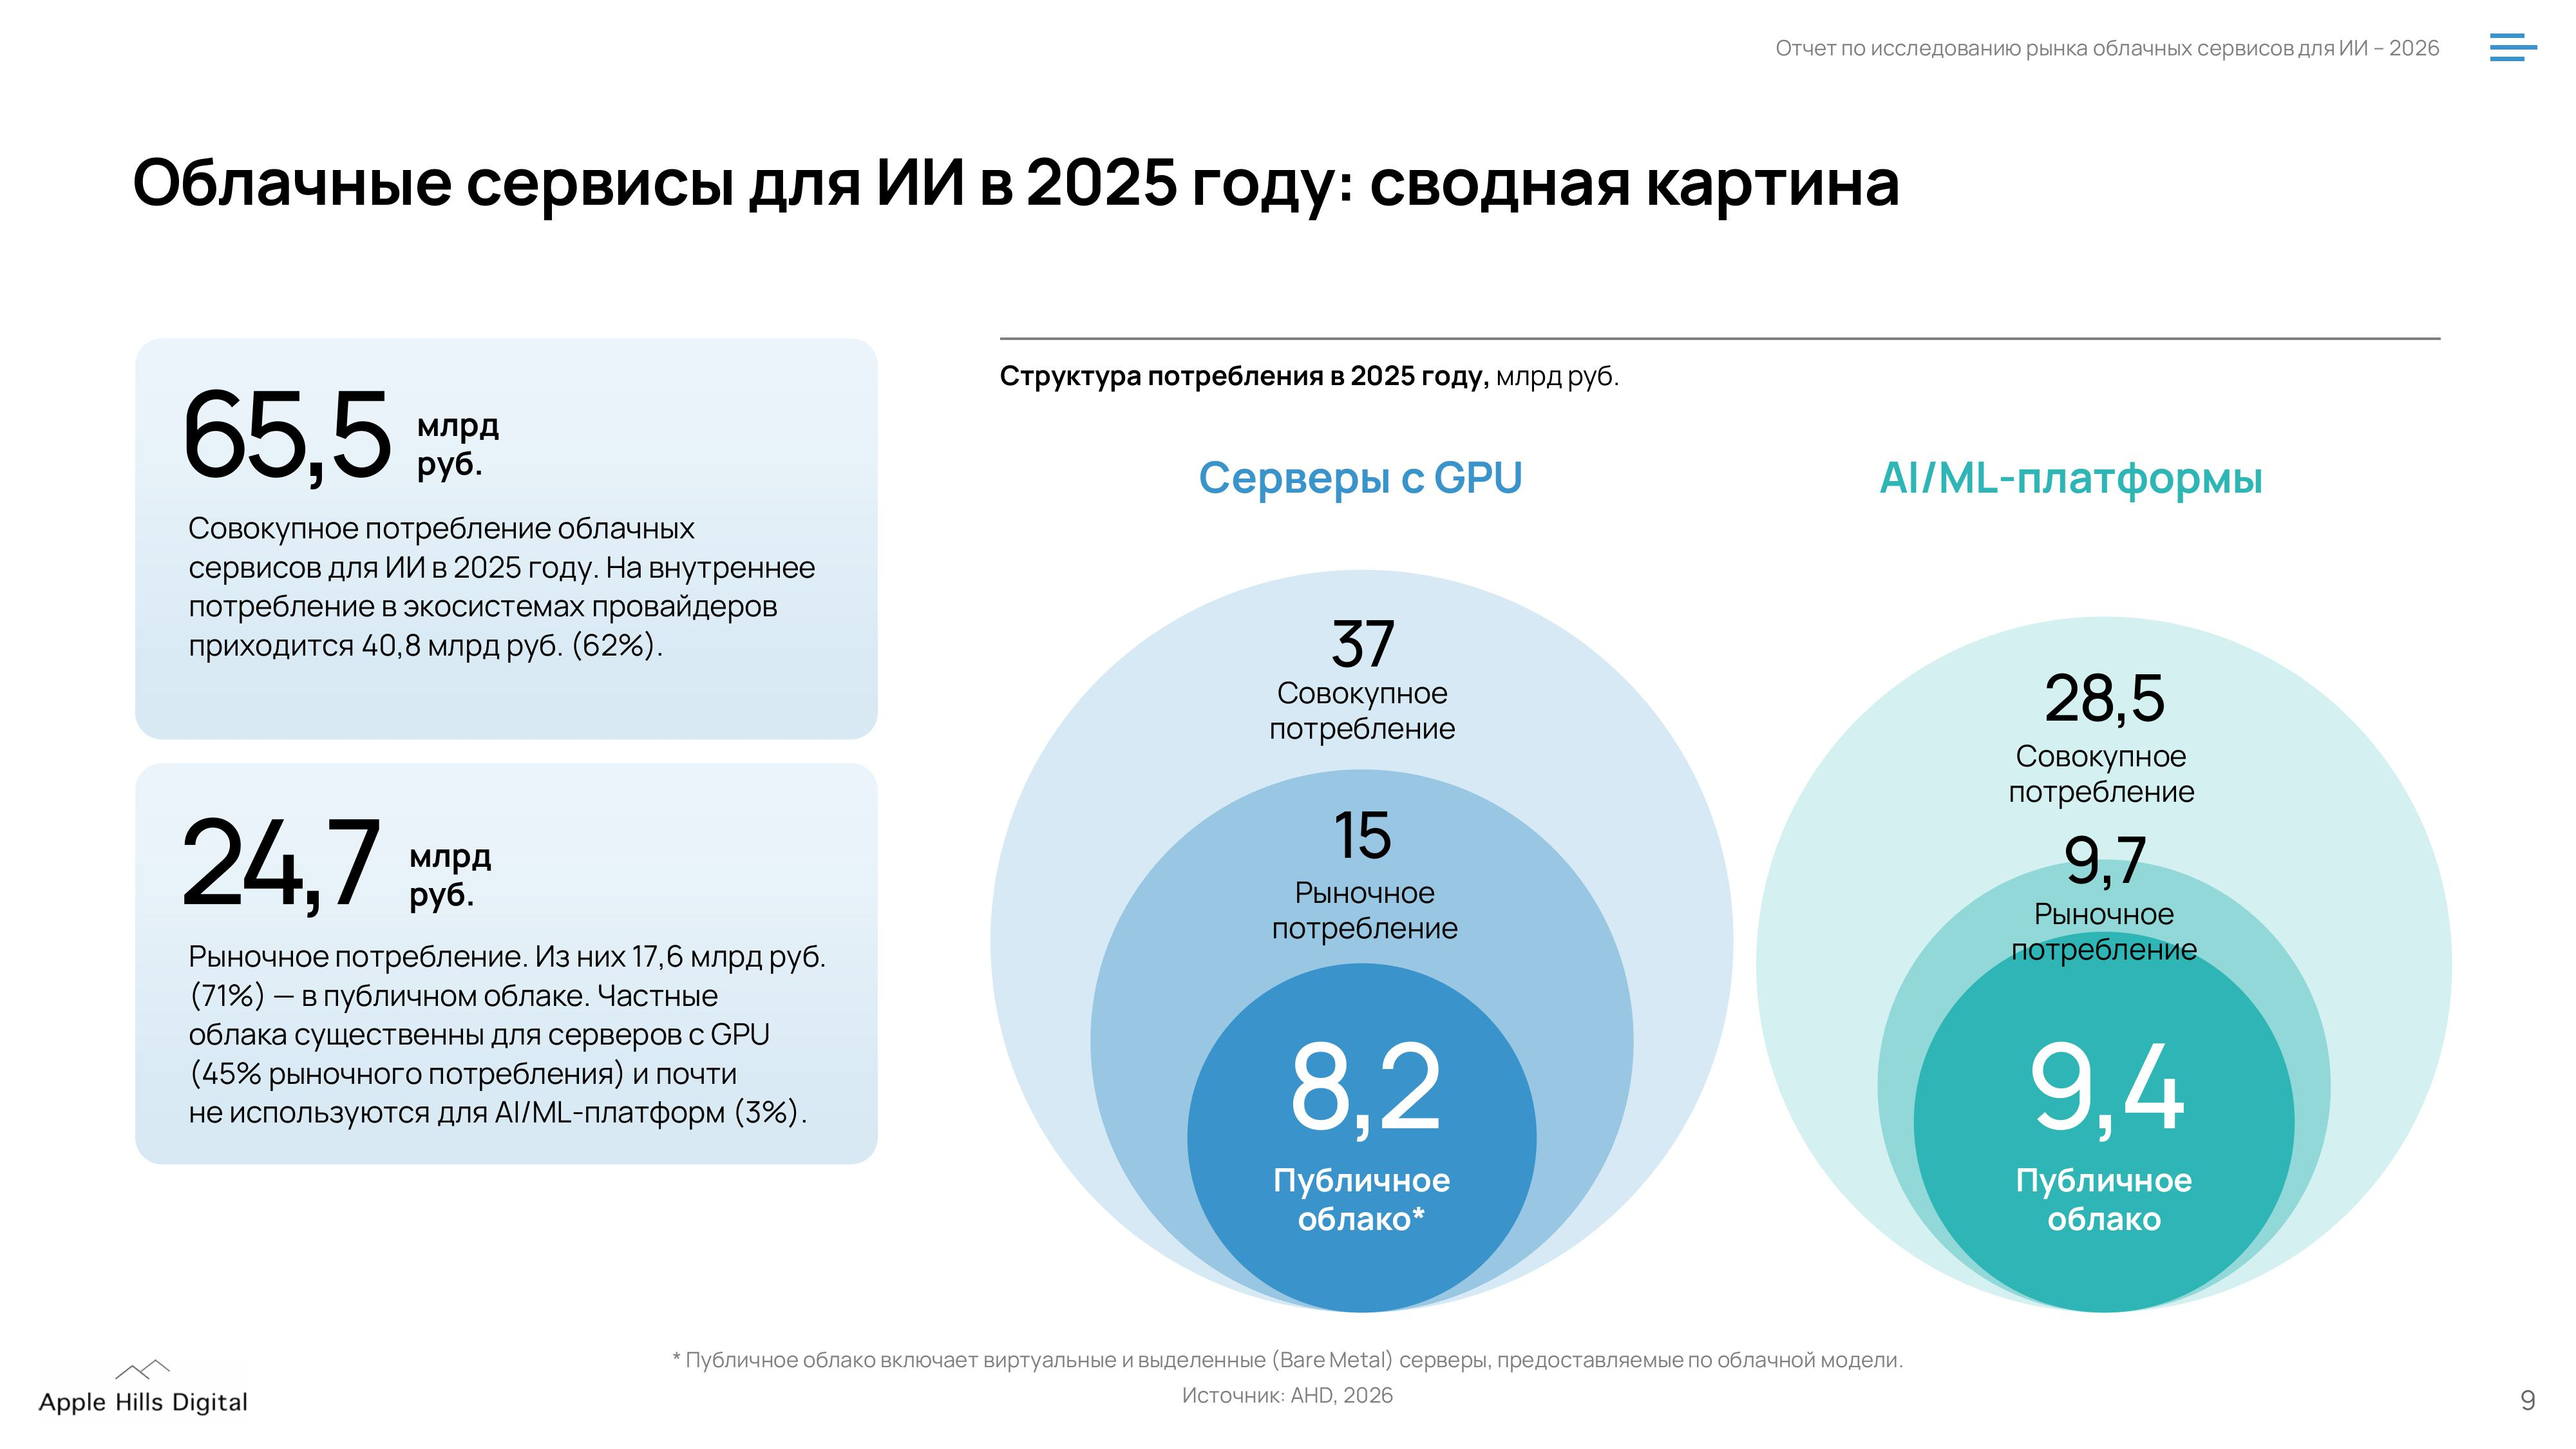
Источник изображений: Apple Hills Digital Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %). 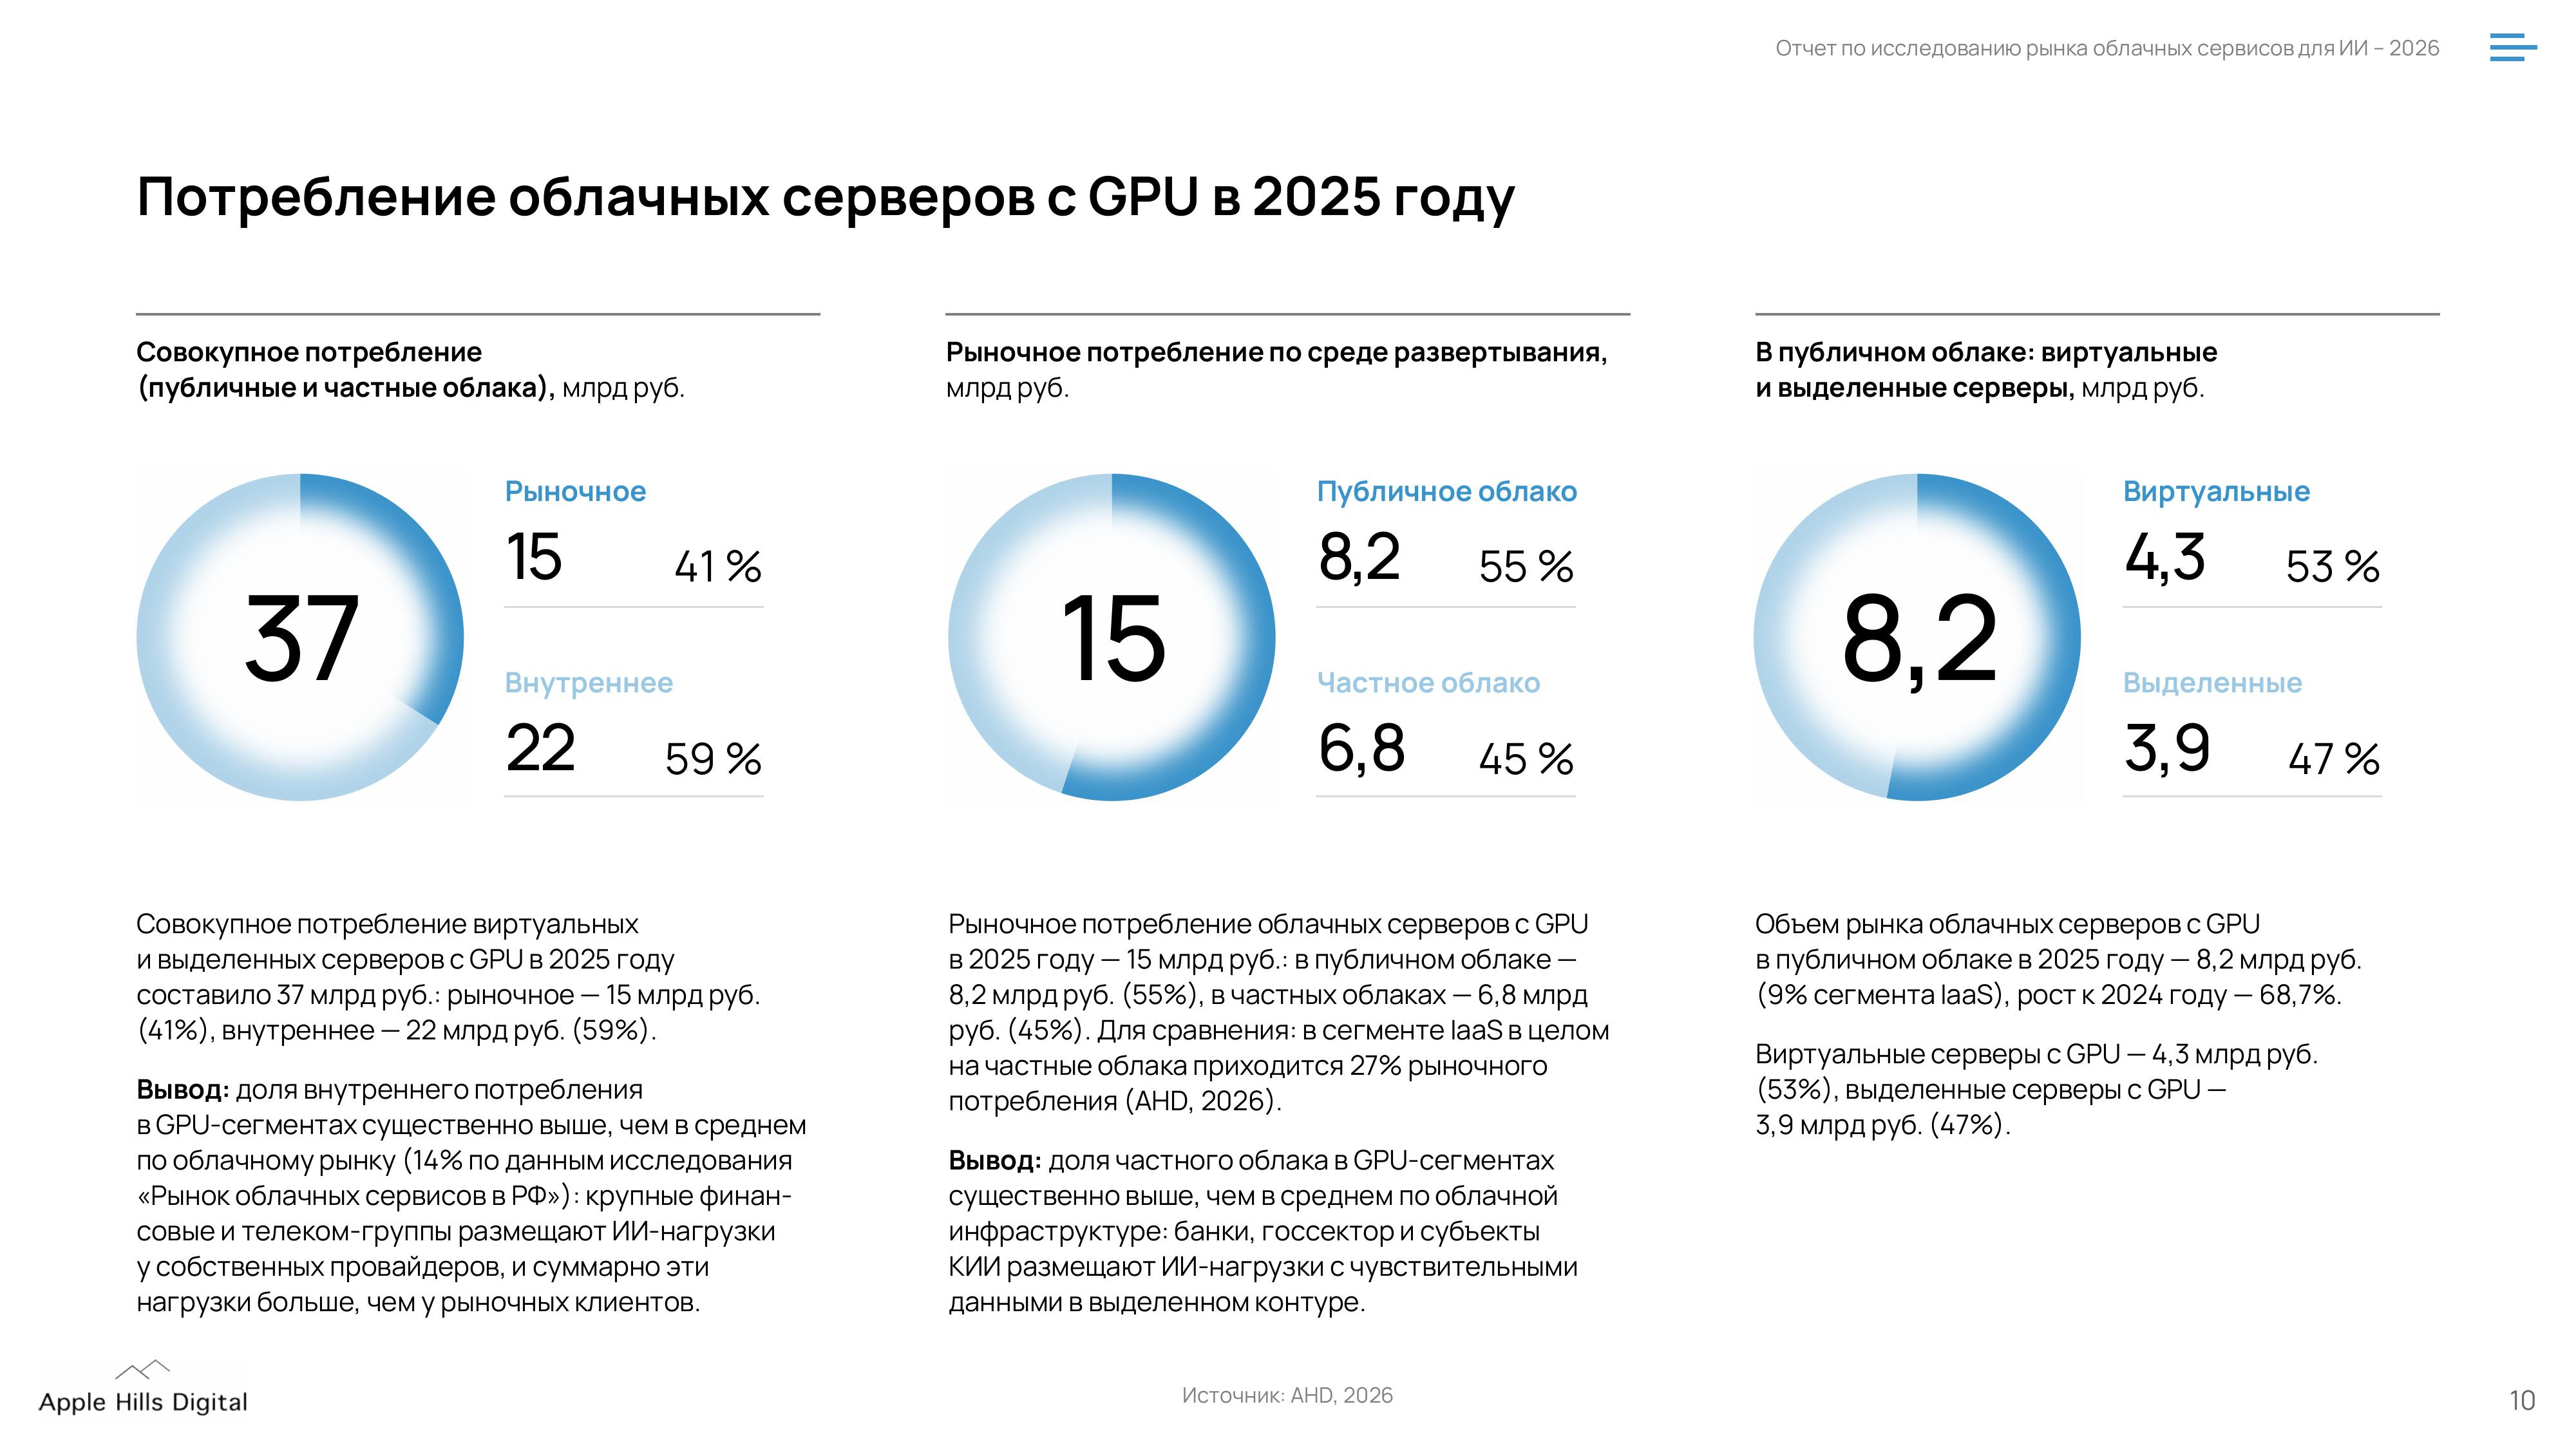 Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов. В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %). 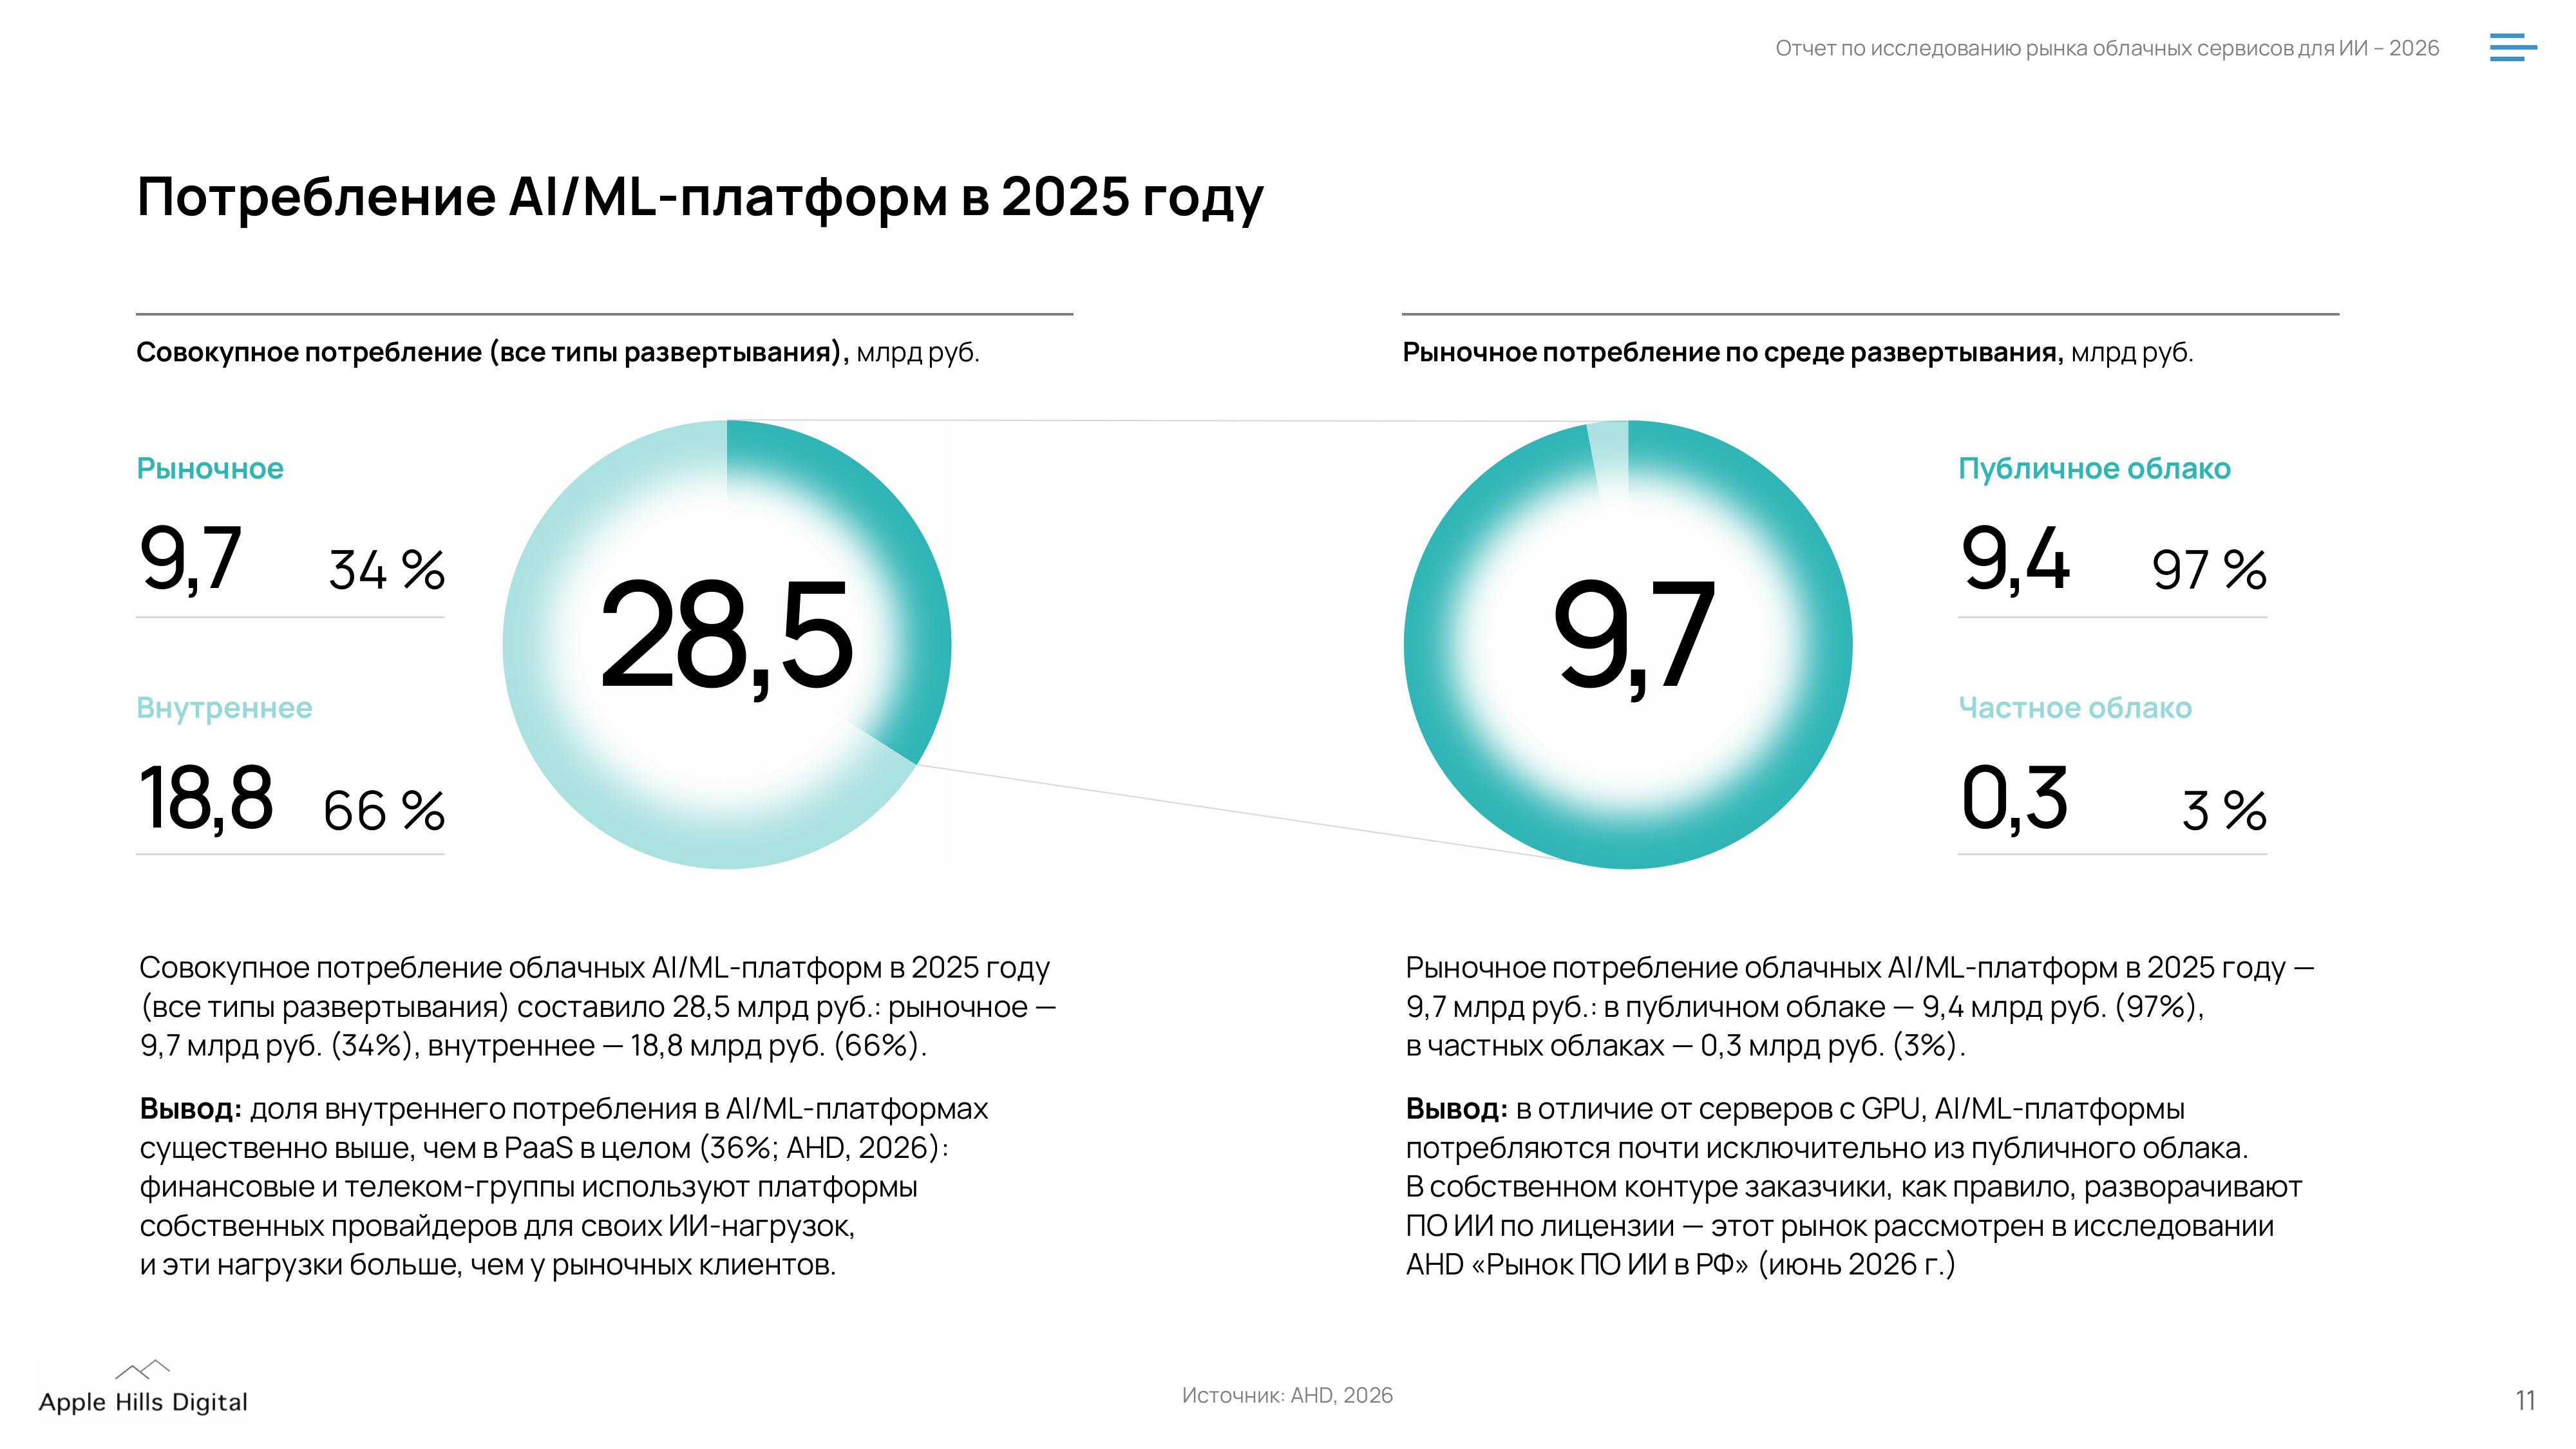 С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %). В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году. 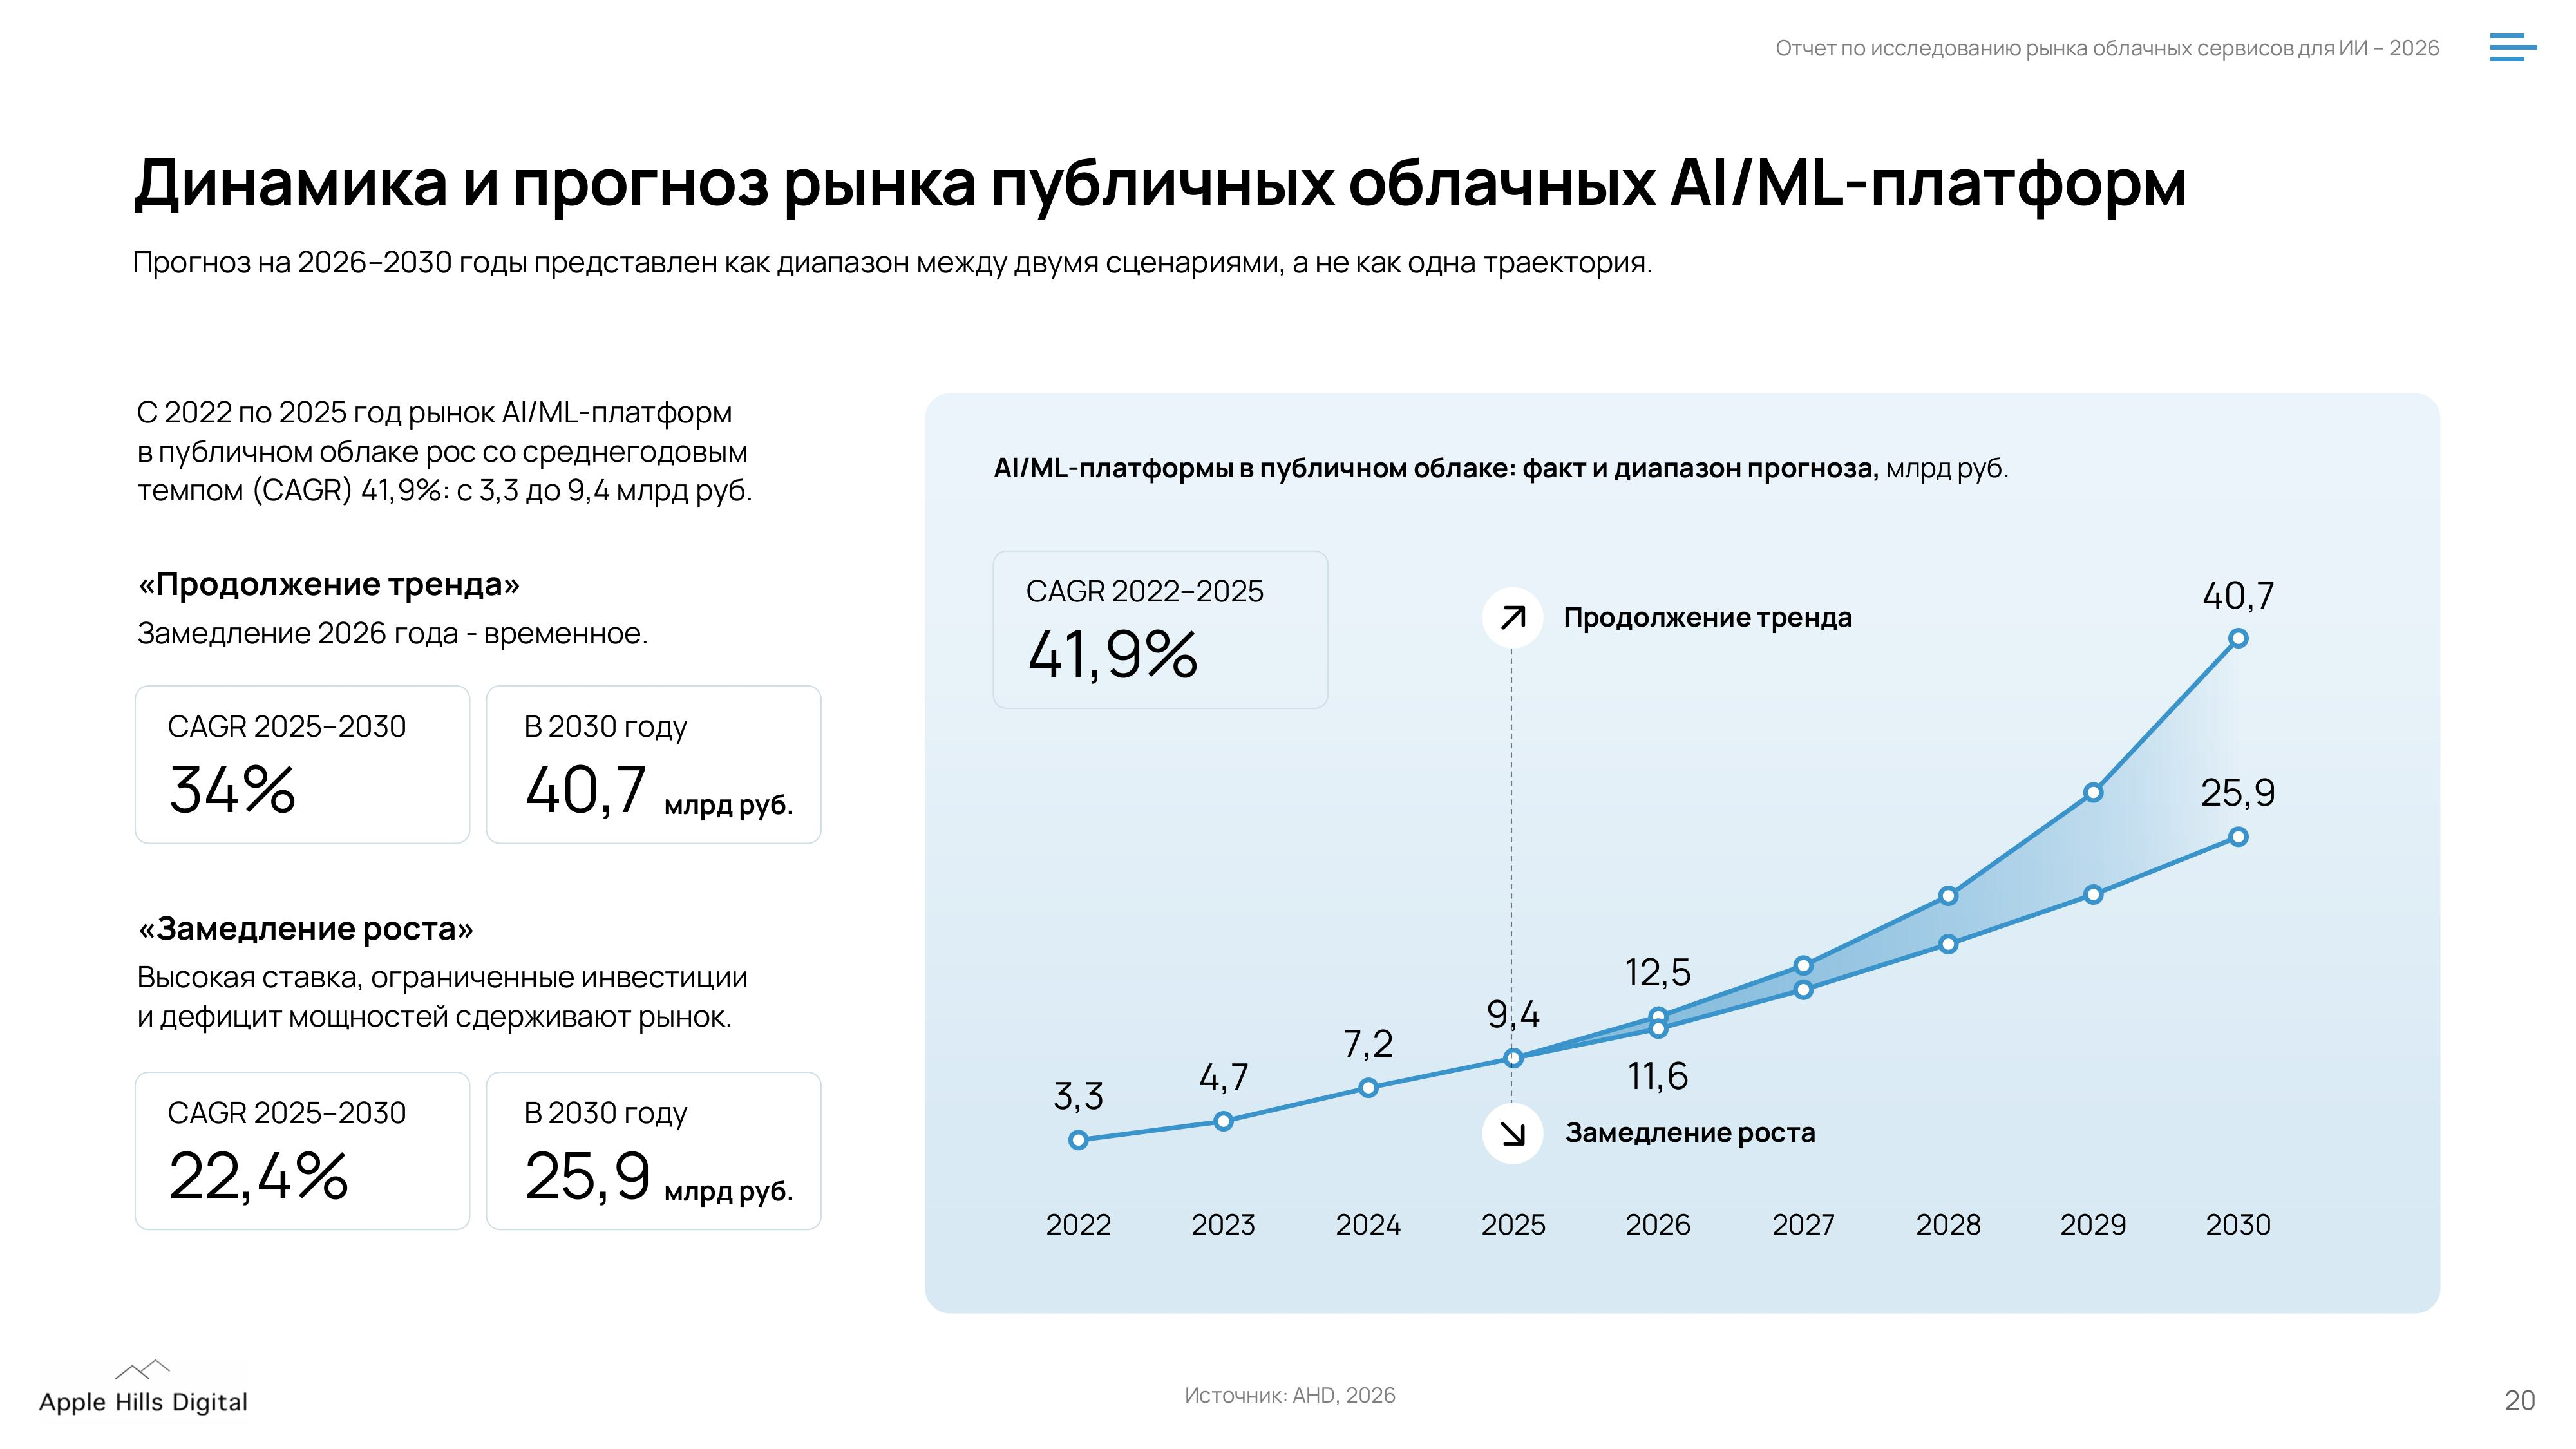 Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой. Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи. 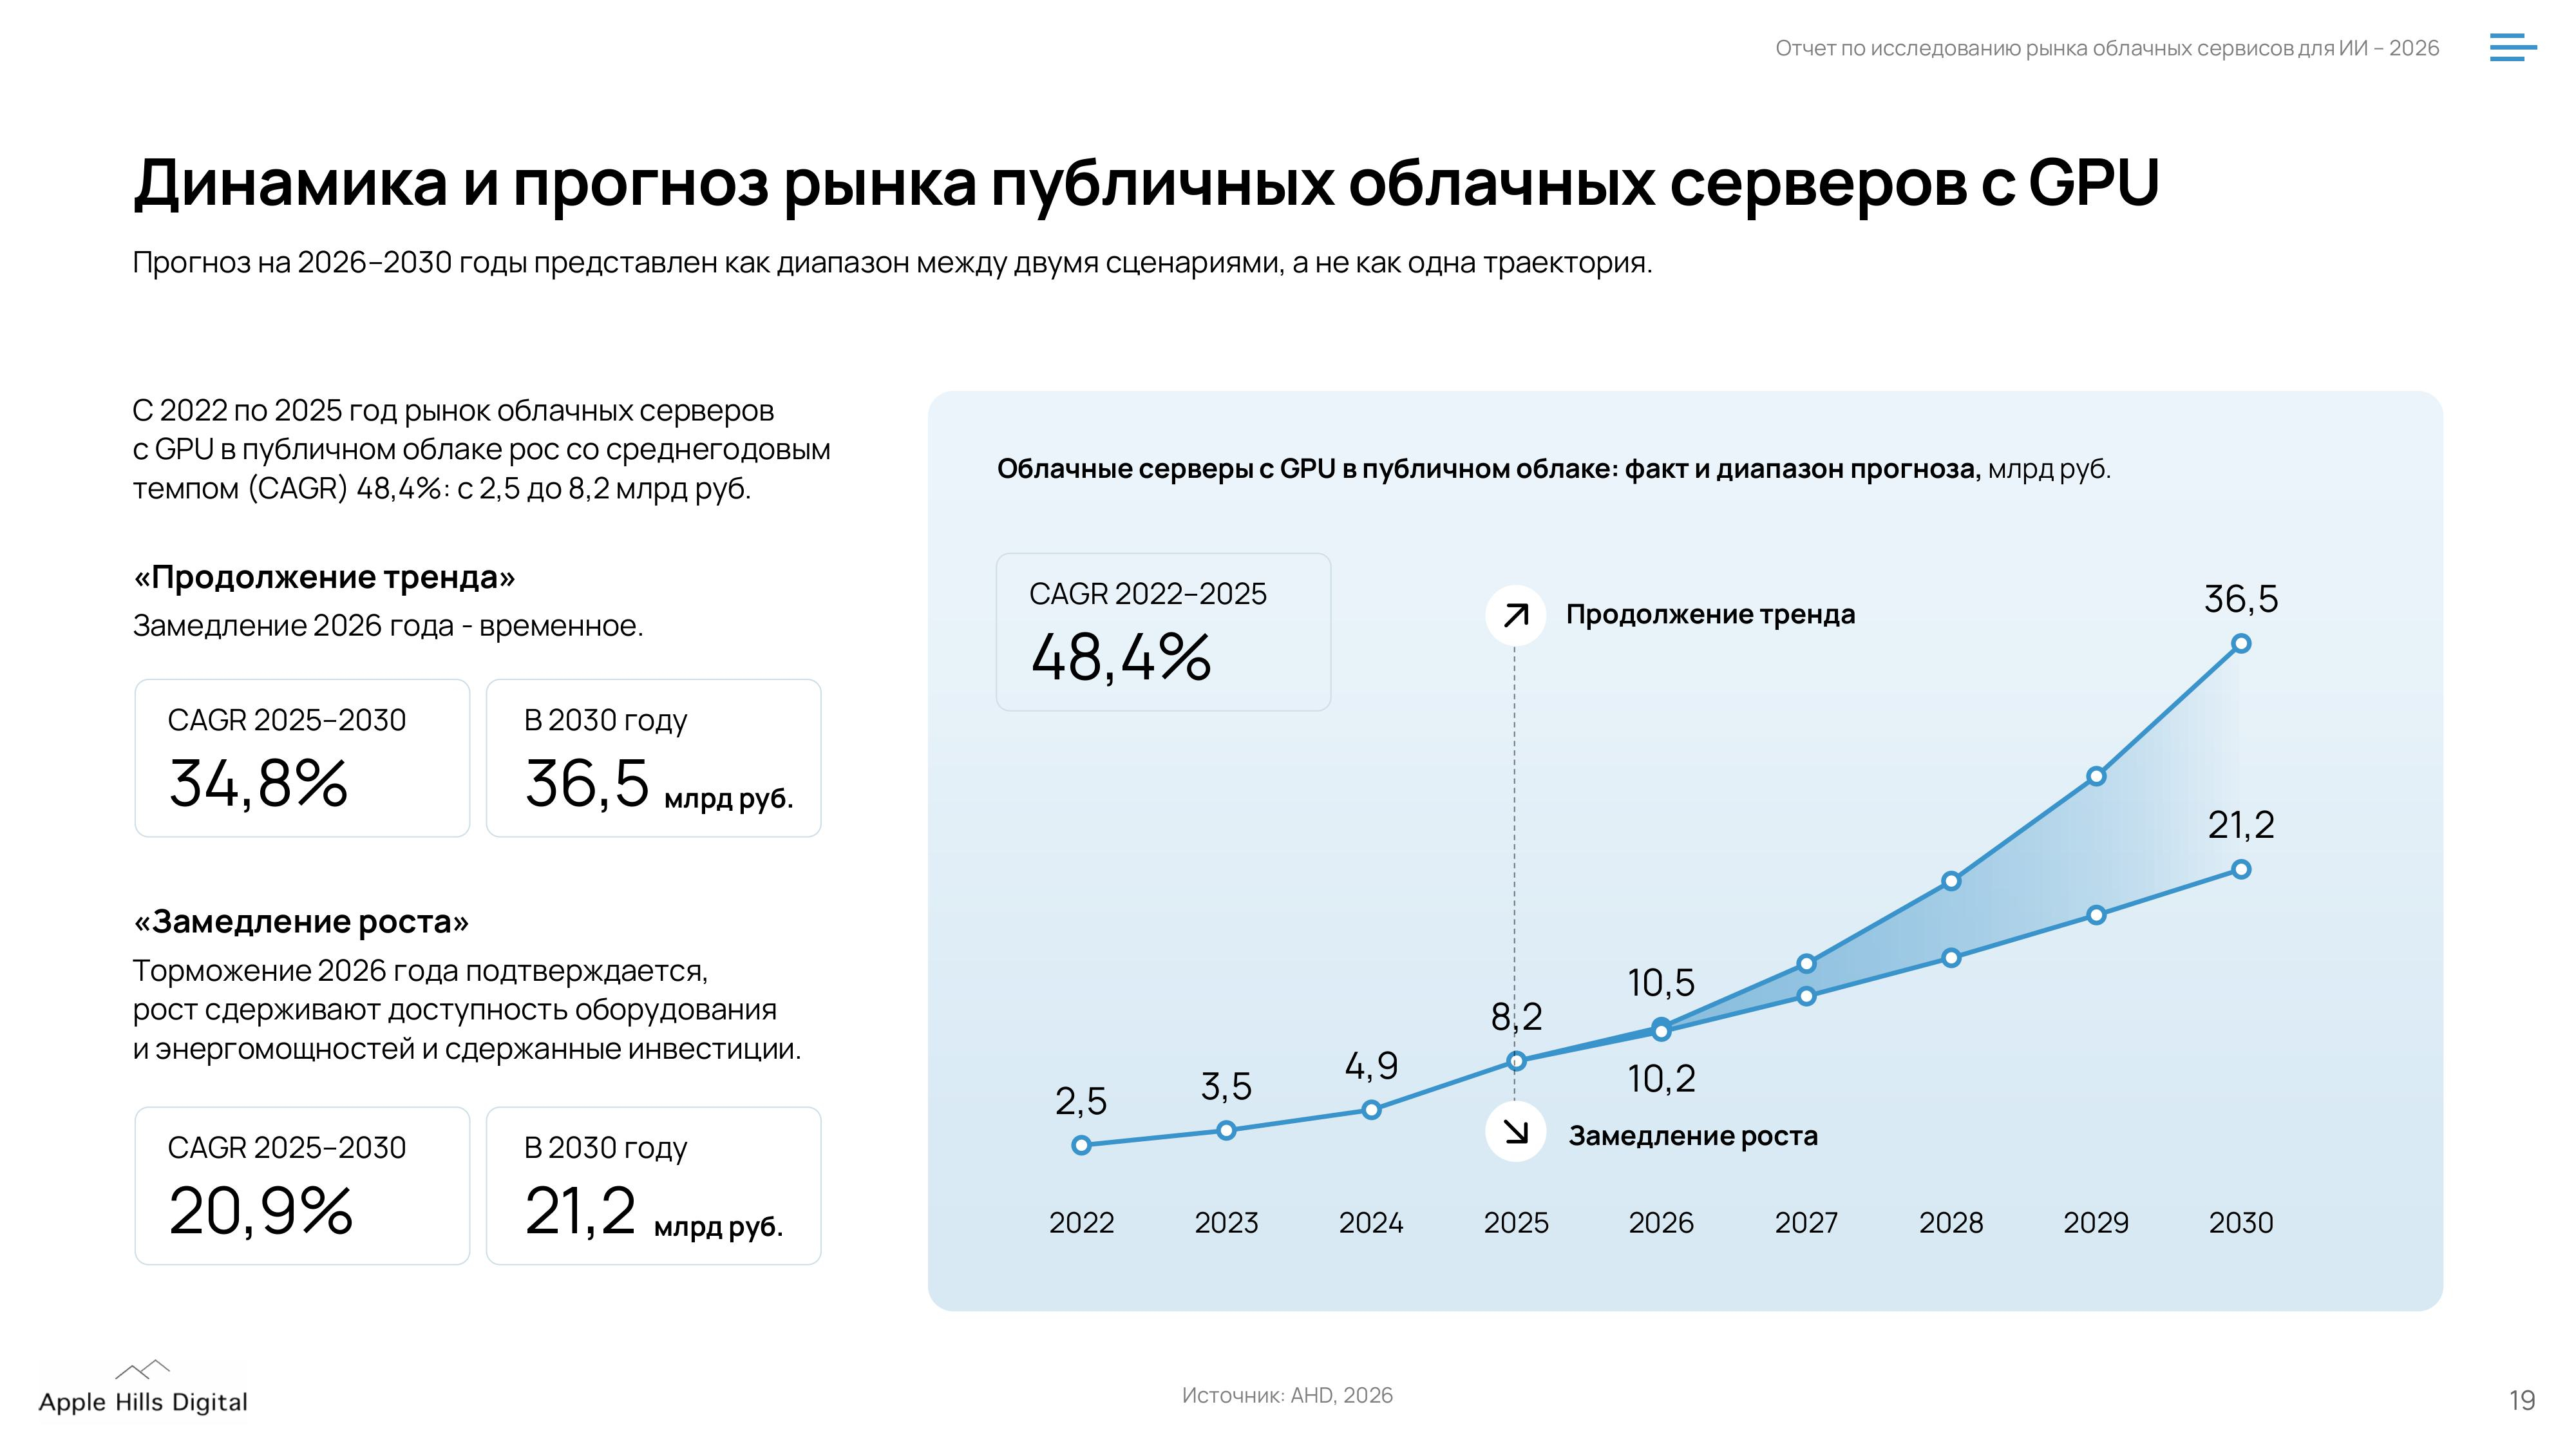 Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %). 41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.
09.10.2026 [15:10], Руслан Авдеев
Международная пропускная способность интернета достигла 2259 Тбит/сВ 2026 году общемировая международная пропускная способность интернета увеличилась на 23 %, достигнув 2259 Тбит/с. Среднегодовой рост (CAGR) в последние четыре года составил тоже 23 %, сообщает TeleGeography. Темпы роста стабилизировались в последние годы, но с 2022 года пропускная способность увеличилась более чем в два раза. Правда, темпы роста от региона к региону отличались. Так, лидером стала Африка, где средний ежегодный рост составил 35 %, в Океании он достиг 25 %. В целом мировой рост трафика соответствует росту пропускной способности. Средний и пиковый трафик в среднем росли на 24 % ежегодно. Быстрому росту трафика способствует появление новых устройств с возможностью выхода в интернет, активное проникновение широкополосного доступа на развивающиеся рынки, рост скоростей широкополосного доступа и массовое внедрение приложений, требующих высокой пропускной способности каналов связи. При этом утверждается, что потребности пользователей в трафике будут увеличиваться, но не обязательно это всегда будет приводить к необходимости наращивать магистральную пропускную способность. 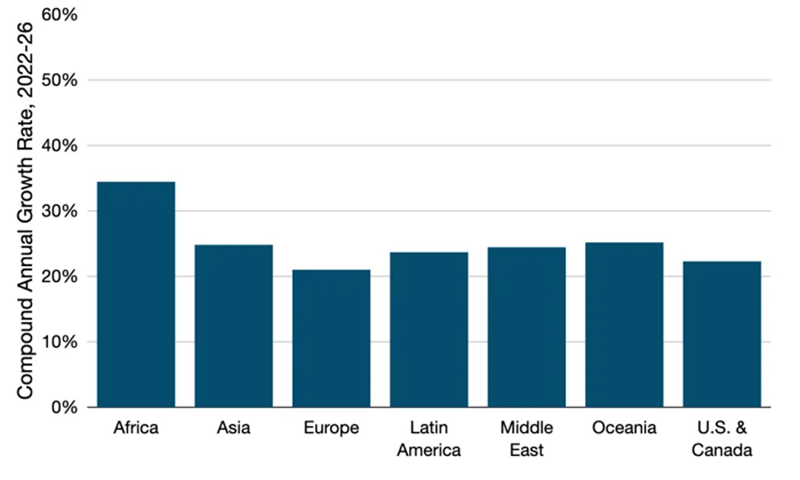
Источник изображения: Telegeography Наиболее обсуждаемым драйвером развития интернета в мире называется искусственный интеллект (ИИ), но пока его влияние на общемировой трафик ограничено. Согласно данным мартовского исследования Phenomenon компании AppLogic, объёмы трафика, связанные с ИИ, пока незначительны в сравнении с показателями для потокового видео и социальных сетей. При этом отмечается, что в 2025 году связанный с ИИ трафик вырос на 90 % в сетях фиксированной связи и на 80 % — в мобильных. При сохранении темпов ИИ сможет оказать значительное влияние на международные интернет-сети. Одной из важных тенденций стало всё более активное использование приватных сетей. Крупнейшие провайдеры контента всё активнее используют собственные сети, которые растут быстрее классических интернет-магистралей, расширяя присутствие во всё новых регионах. Такие сети используют и другие компании, включая облачных и CDN-провайдеров и некоторых операторов ЦОД. В результате по таким сетям передаётся всё большая доля международного трафика. Хотя очевидно, что повышение скорости доступа пользователей в интернет и появление новых приложений приведут к формированию новых значимых потоков трафика, неизвестно, какая доля новых данных потребует использования международных каналов связи. Ожидается, что в краткосрочной перспективе рост значимости прямых соединений с провайдерами контента и его кеширование будут способствовать «локализации», ограничивающей использование международных каналов. В основе цен на транзит данных лежит стоимость их международной передачи. В случае ввода в эксплуатацию новых международных сетей расходы на строительство и эксплуатацию распределяются между всё большим количеством оптоволоконных пар и приходятся на большую «активную» пропускную способность, что позволяет снижать стоимость передачи каждого пакета. Для большинства портов глобальных сетей сейчас требуется пропускная способность 100 Гбит/с, а в Европе и США заметно растёт спрос на порты 400 Гбит/с. При этом развитие новой международной инфраструктуры обеспечивает возможности для дальнейшей региональной локализации размещения контента и позволяет снижать зависимость от удалённых сетевых хабов. По мере роста развивающихся рынков они также смогут получать выгоду от эффекта масштаба развития сетей, хотя бы за счёт снижения стоимости передачи данных до интернет-хабов. В конце сентября Meta✴ анонсировала кабель Petal, названный «первой трансокеанской системой с пропускной способностью 1 Пбит/с». Кабель через Атлантику протяжённостью порядка 7 тыс. км свяжет США и Францию, ввод в эксплуатацию запланирован на 2029 год. Кроме того, компания стоит за одной крупнейших в мире кабельных систем 2Africa и готовит самую протяжённую в мире систему Waterworth.
05.10.2026 [12:29], Владимир Мироненко
Apple Hills Digital: российский облачный рынок продолжил рост и изменил структуруСогласно новому исследованию Apple Hills Digital, общий объём потребления облачных сервисов, включая сегменты IaaS, PaaS и SaaS, в России в 2025 году составил 487 млрд руб. Из этой суммы объём рыночного потребления составил 416,9 млрд руб. (86 % общего потребления облачных сервисов), а на внутреннее потребление пришлось 70 млрд руб. (14 %). Внутреннее потребление имеет наиболее существенные объёмы в финансовой отрасли и телекоме. На публичные облака приходится 383 млрд руб. (92 %), на частные — 34 млрд руб. (8 %). Исследователи отметили, что структура российского рынка публичных облачных сервисов в течение 2025 года не изменилась по отношению к 2024 году: 6 % в объёме рынка составляют готовые приложения (SaaS) — 248 млрд руб., 25 % — облачная инфраструктура (IaaS) — 96 млрд руб., и только 10 % — платформенные сервисы (PaaS) — 39 млрд руб. Отечественный рынок по-прежнему отличается от структуры мирового рынка, где доля PaaS приблизительно втрое выше. Исходя из пропорций мирового рынка, российский сегмент PaaS обладает наибольшим потенциалом развития. В числе препятствий для реализации такого сценария исследователи назвали низкую зрелость cloud-native архитектур у заказчиков; опасения зависимости от провайдера при переходе на платформенные сервисы; дефицит квалифицированных кадров для работы с PaaS-инструментами; неопределённость экономики перехода на фоне высокой стоимости заёмного финансирования. 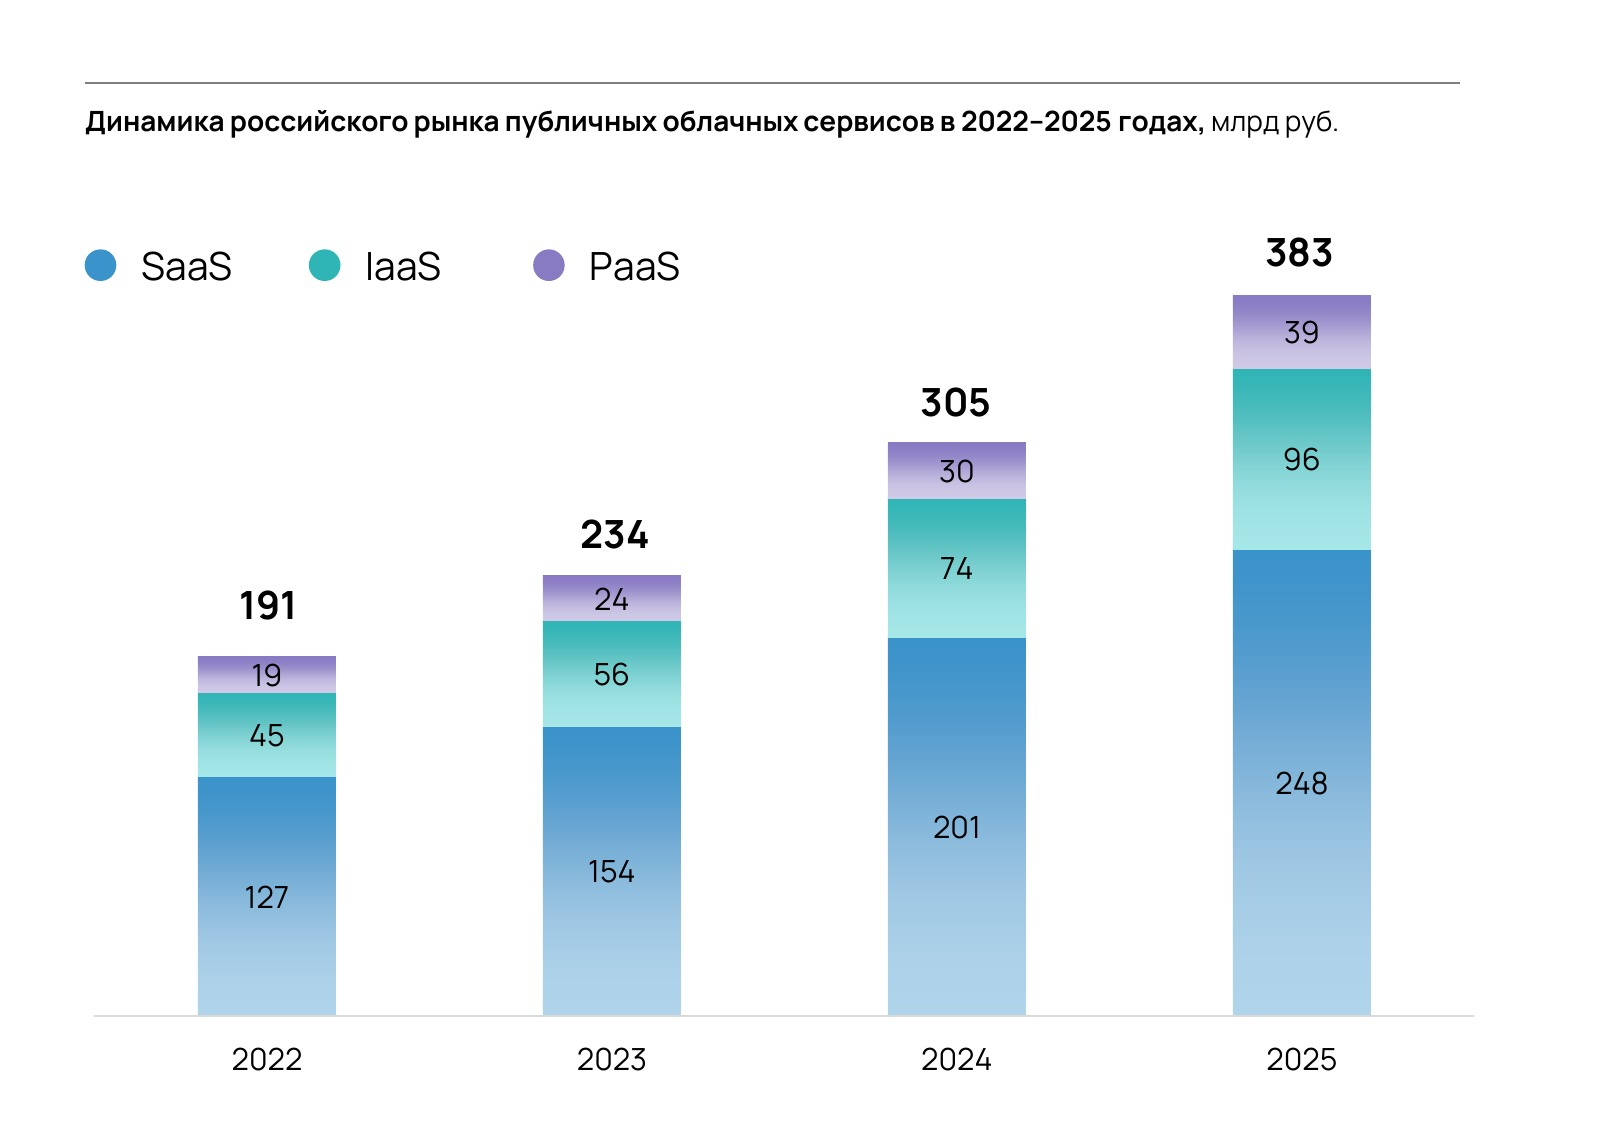
Источник изображений: Apple Hills Digital В 2025 году темп роста российского рынка публичных облачных сервисов несколько замедлился и составил 25,3 % против 30 % годом ранее. В сегментах IaaS и PaaS сохранился быстрый рост – на 28,7 и 29,3 % соответственно по сравнению с 2024 годом. В сегменте SaaS темп роста в 2025 году снизился, составив 23,4 % (против 30 % в 2024 году). 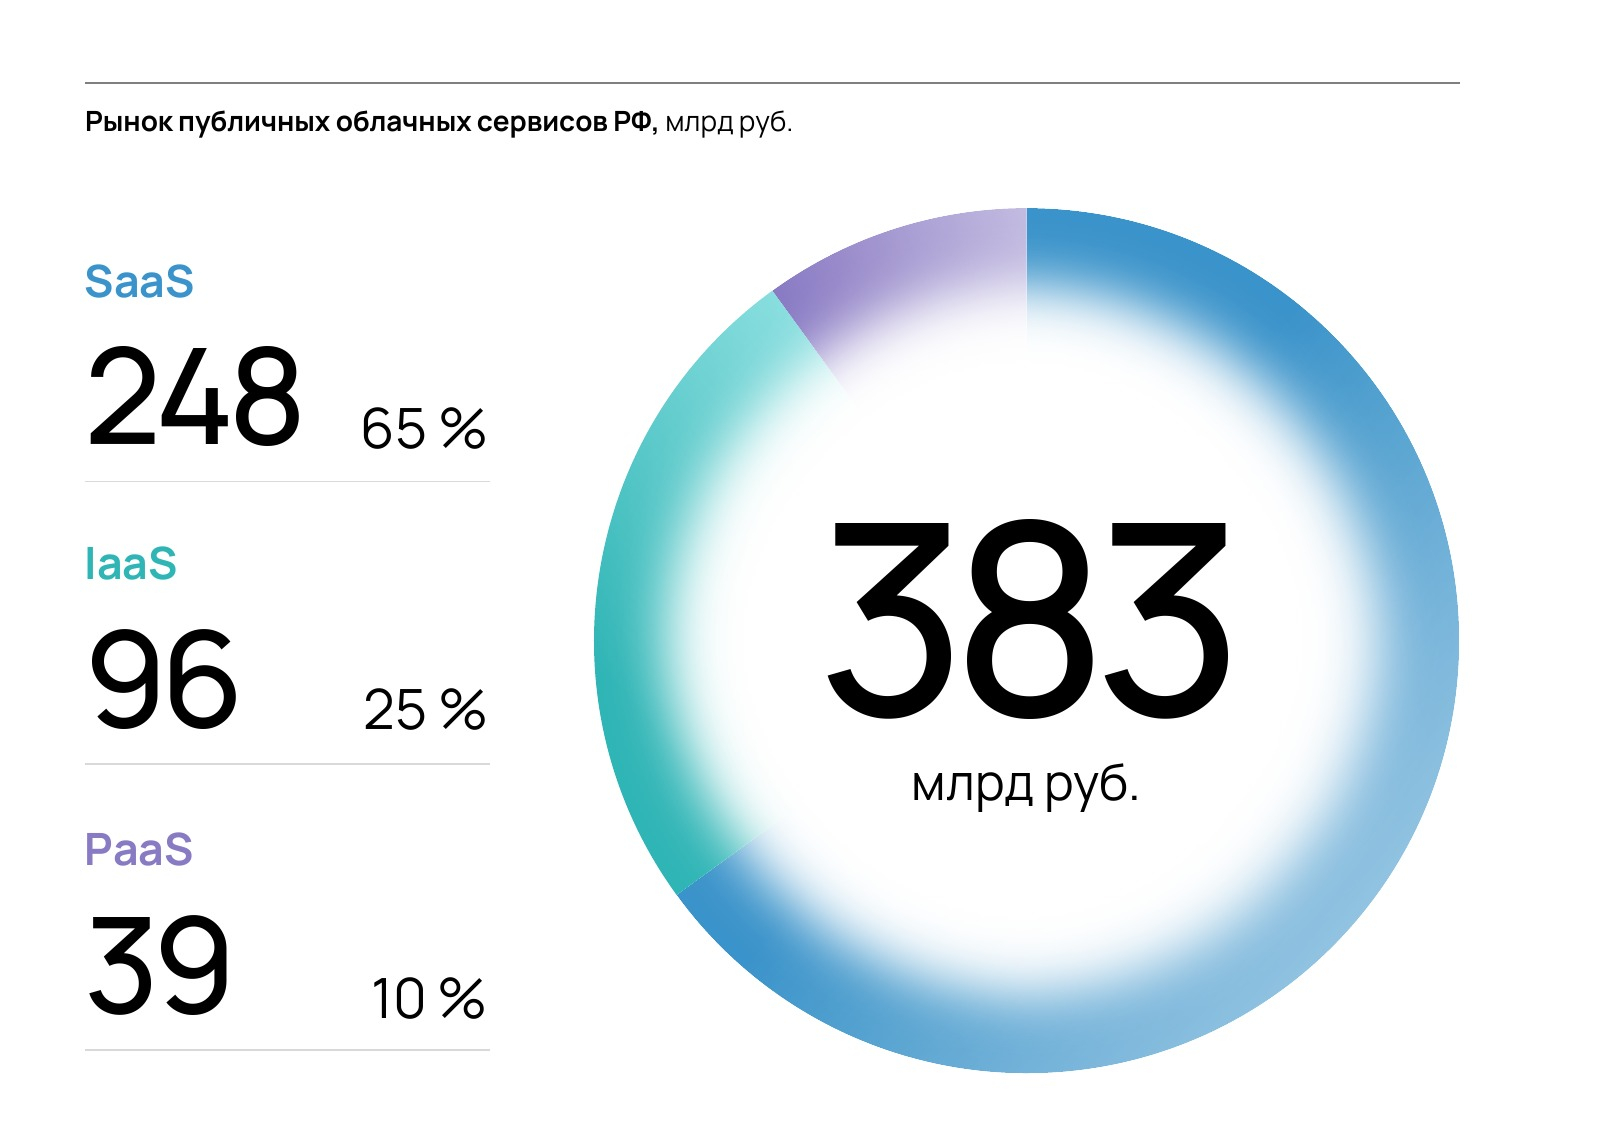 Кирилл Тиненин, директор по стратегии и M&A MWS Cloud, объясняет разницу в динамике сегментов структурными отличиями. По его словам, спрос на инфраструктуру поддерживает сразу несколько факторов: значительный рост стоимости оборудования (до 40 %), из-за чего многим заказчикам выгоднее арендовать мощности, чем обновлять парк; рост спроса на GPU-инфраструктуру (в 2025 году — в 1,8–2 раза), что повлияло на общий рост IaaS; завершение компаниями замены зарубежных СУБД с переходом на managed-формат, в связи с чем PaaS растёт быстрее рынка в целом, примерно на 35 %. В SaaS, напротив, драйвер импортозамещения практически исчерпан, утверждает эксперт. Кроме того, эти сервисы сильно зависят от малого и среднего бизнеса, который в условиях высокой ключевой ставки первым сокращает ИТ-бюджеты. «Мы ожидаем, что эта тенденция сохранится в среднесрочной перспективе», — заявил он. 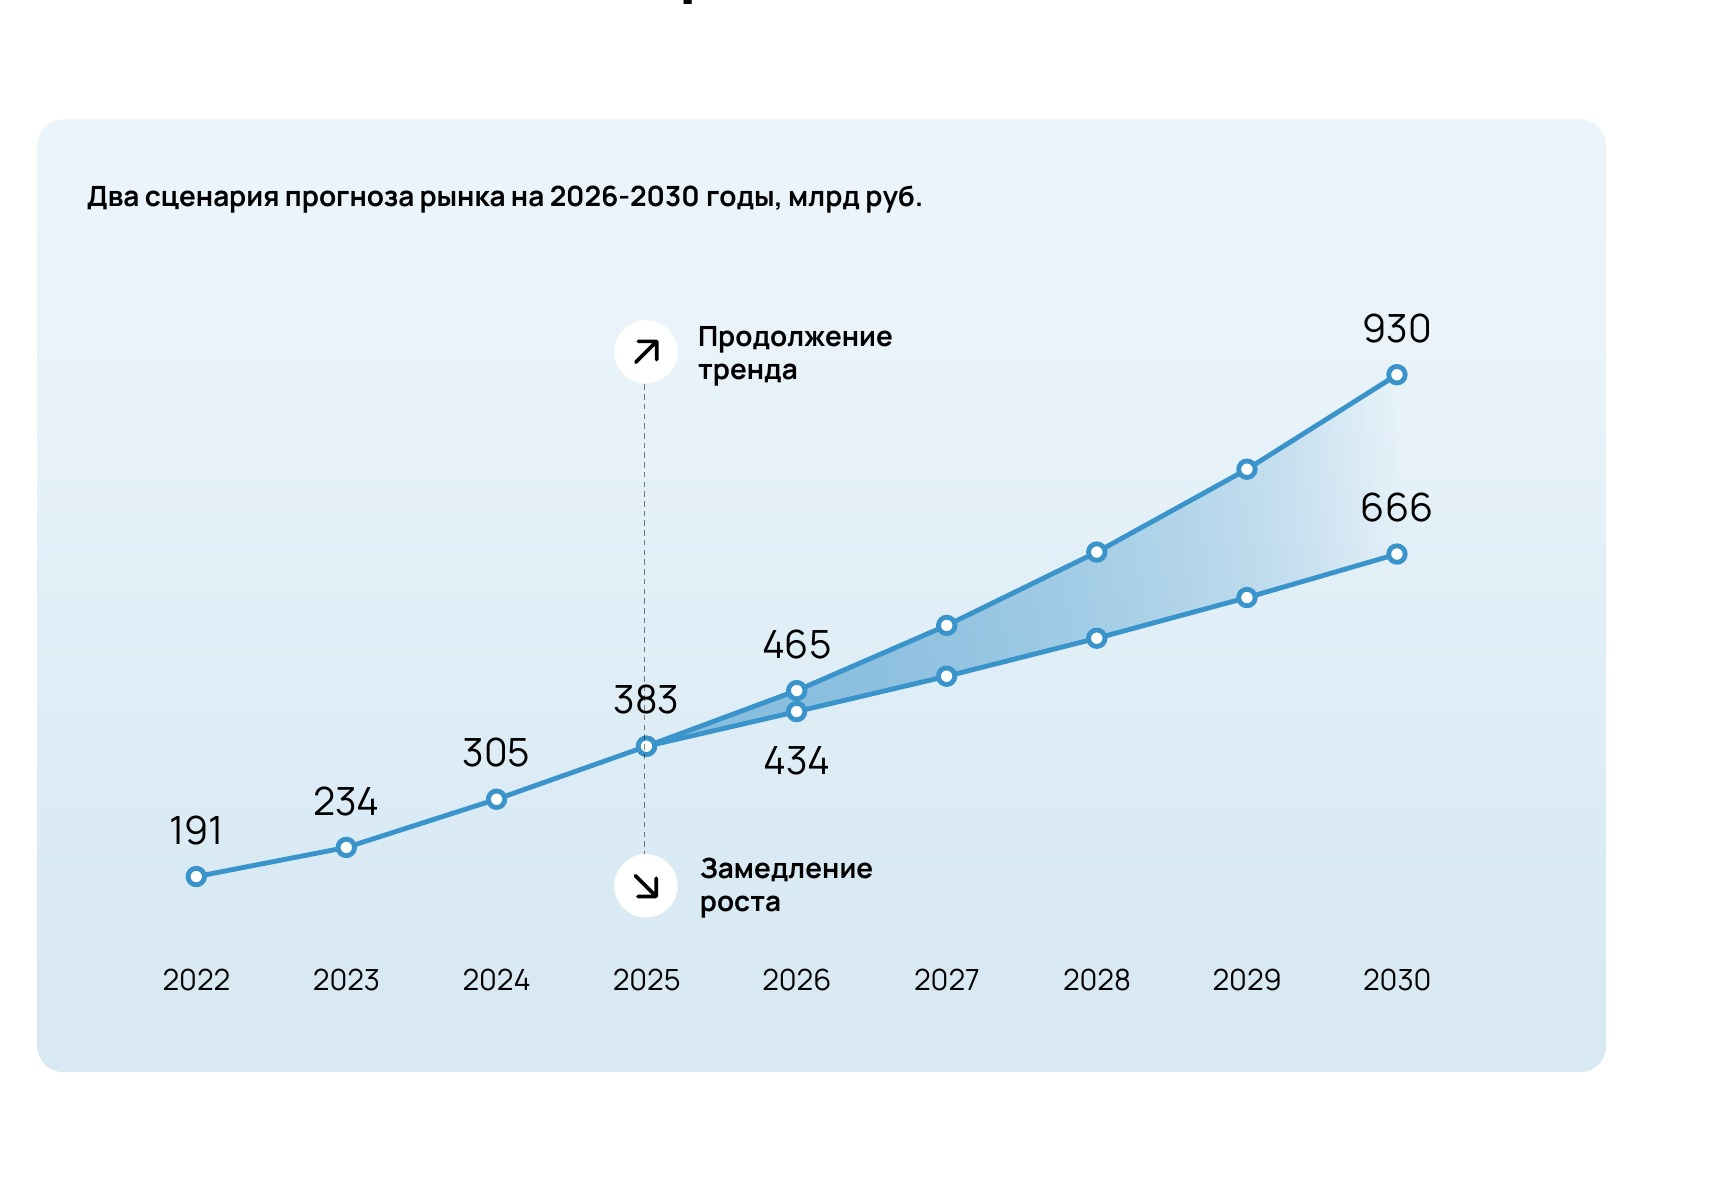 Аналитики предоставили прогноз рынка на 2026–2030 годы с учётом двух сценариев. При его составлении использовались данные за I полугодие 2026 года, которые указывают на снижение темпов роста. Однако неполный период не позволяет подтвердить смену тренда, поэтому прогноз на 2026–2030 гг. представлен в виде диапазона между двумя сценариями, а не определённой траекторией:
Также был представлен прогноз по отдельным сегментам рынка. 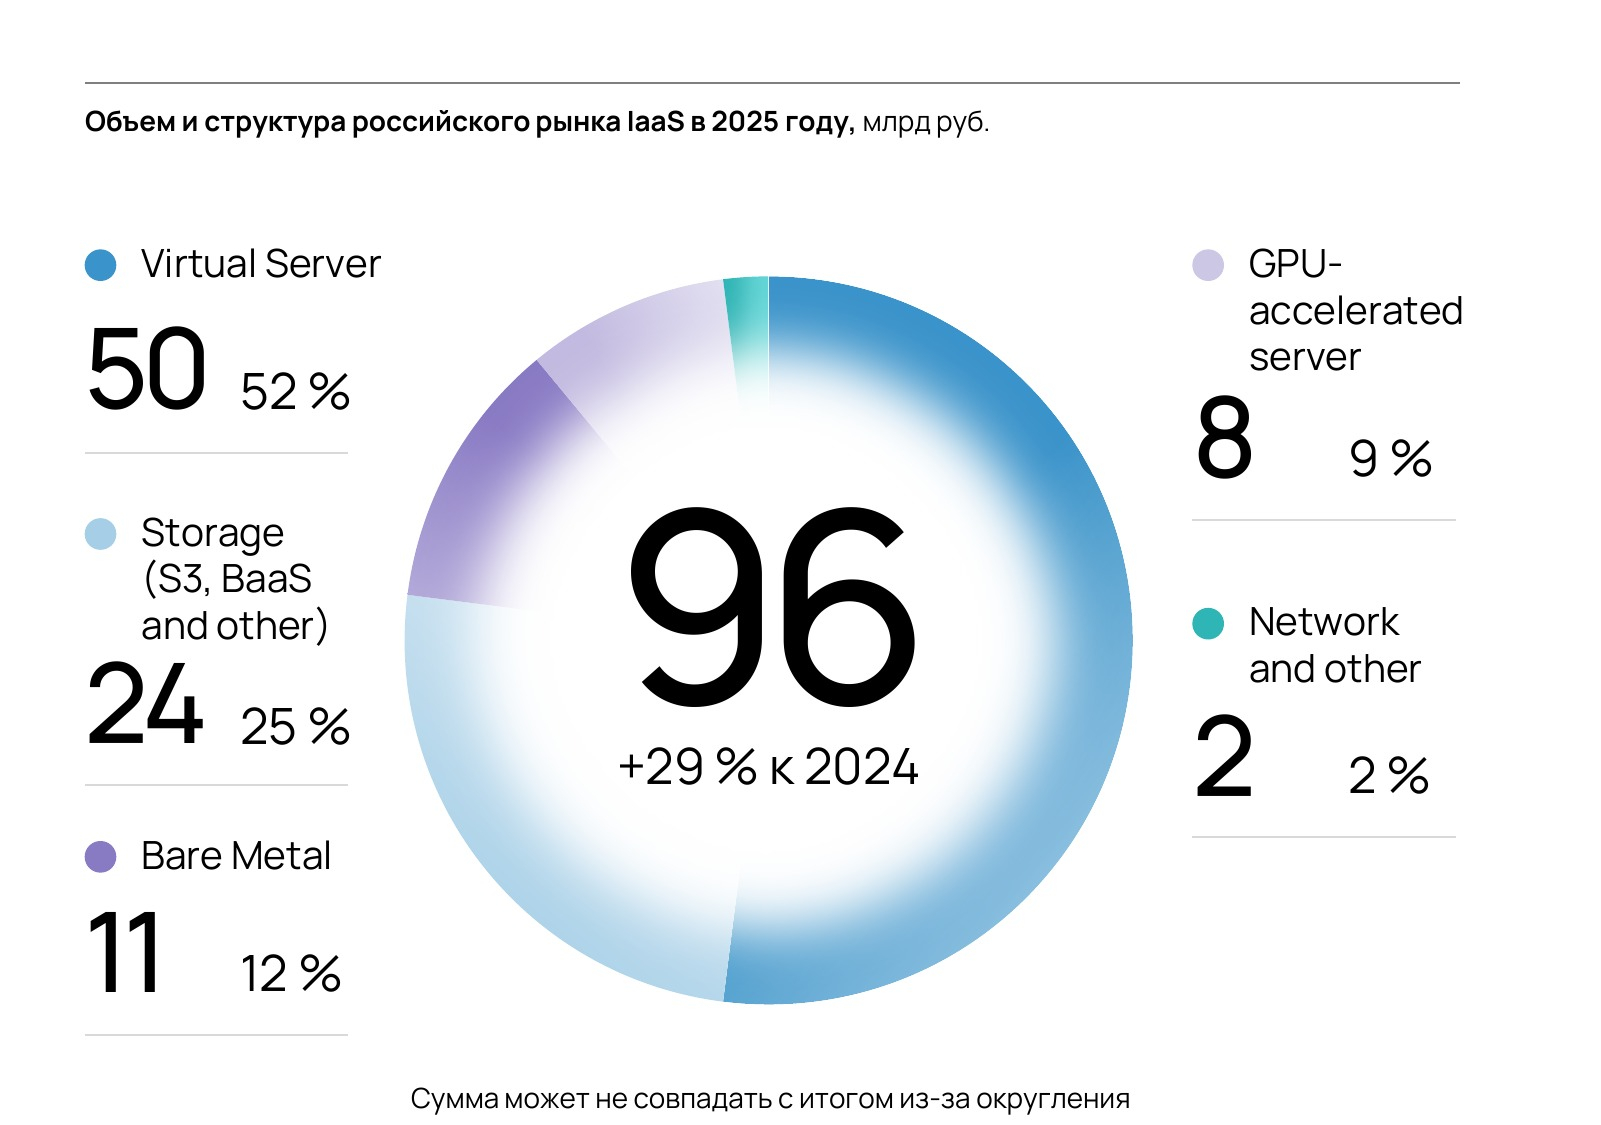 Сообщается, что с 2022 по 2025 год российский рынок публичных IaaS рос со среднегодовым темпом (CAGR) 28,9 %, увеличившись с 44,9 млрд руб. в 2022 году до 96 млрд руб. в 2025 году. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 20,2 %, «Замедление роста» — CAGR 11,5 %. 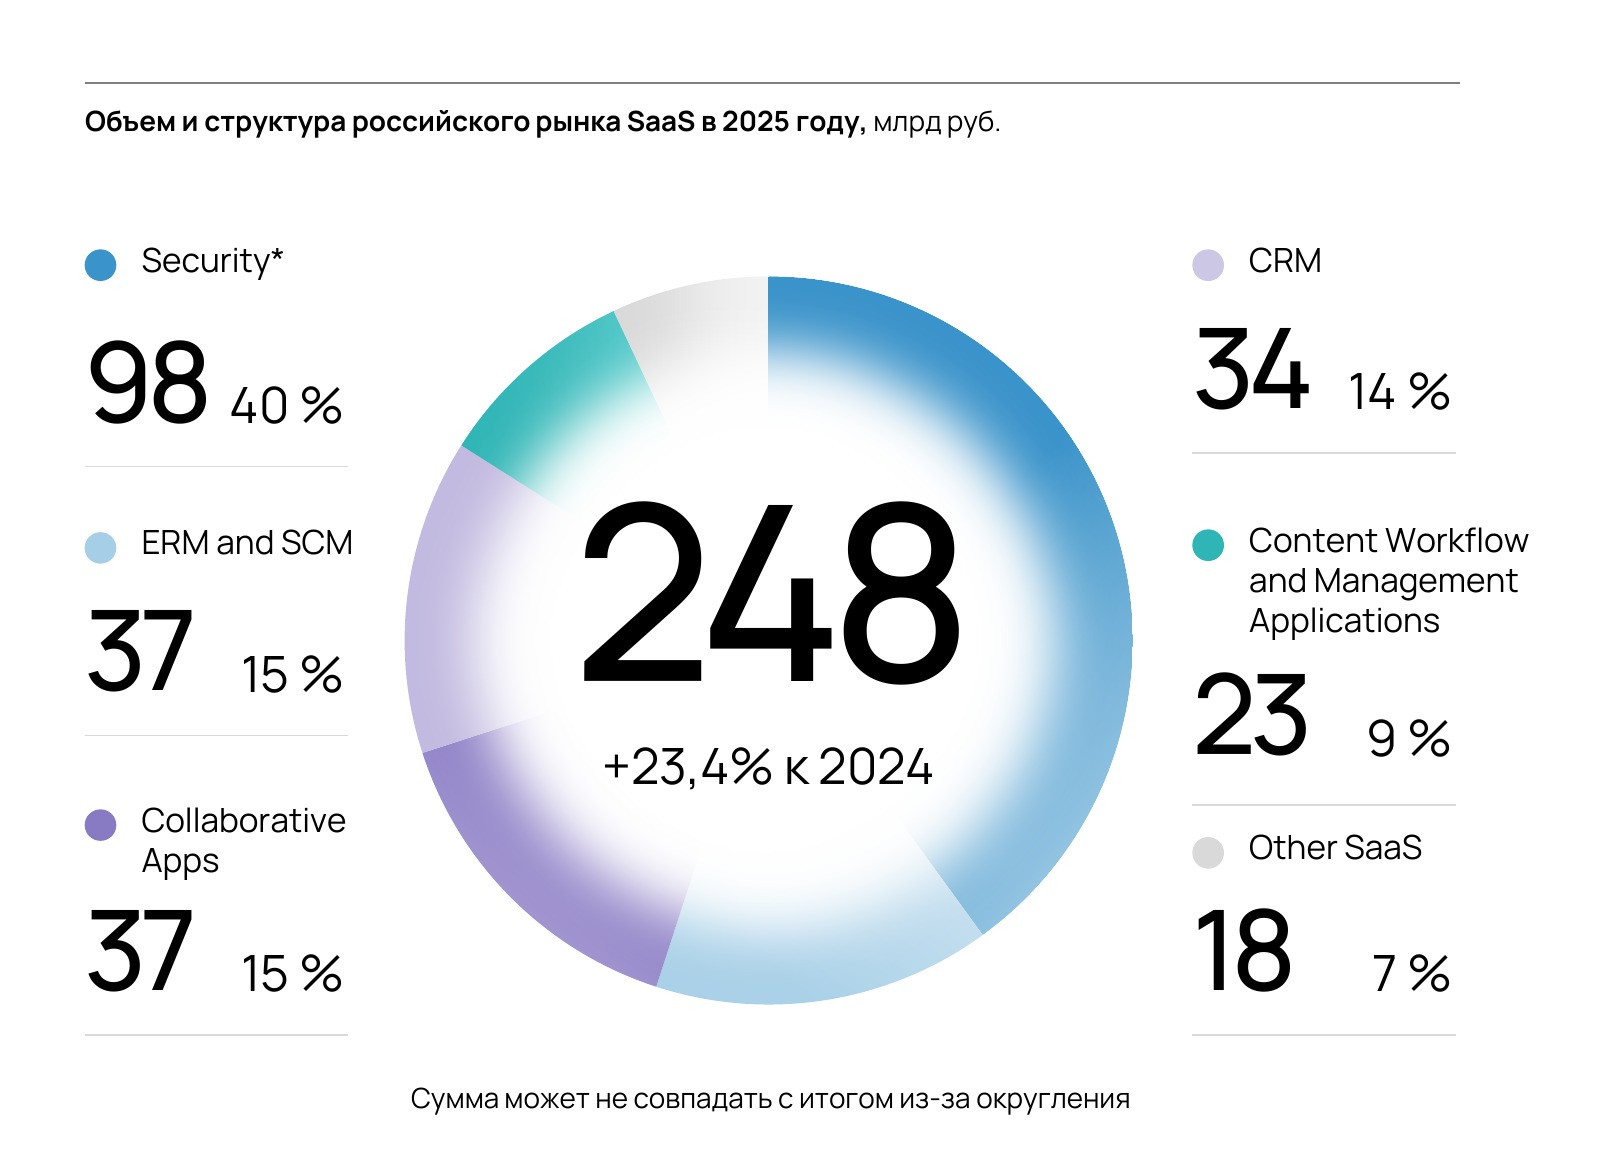 Российский рынок публичных SaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 25 %, увеличившись почти вдвое с 127 млрд руб. в 2022 году до 248 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 18,0 %, «Замедление роста» — CAGR 11,1 %. 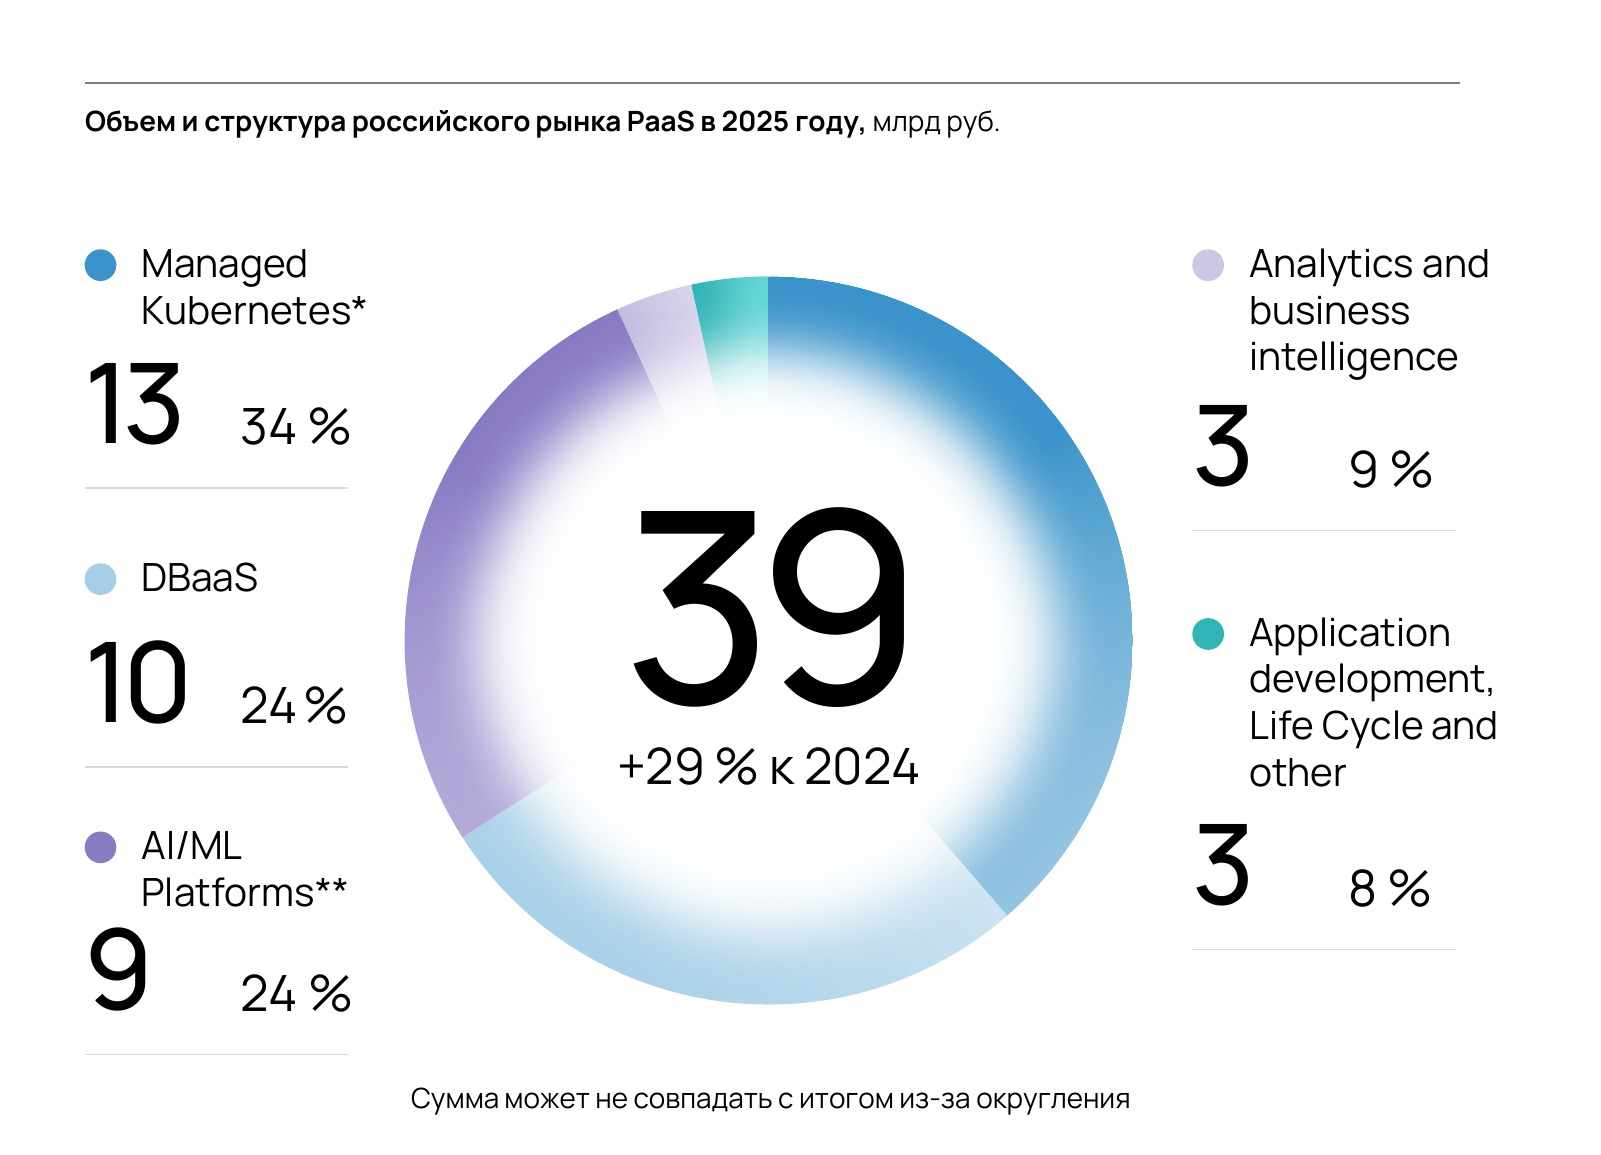 В свою очередь, российский рынок публичных PaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 26,3 %, увеличившись вдвое с 19,2 млрд руб. в 2022 году до 38,7 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 гг. составит для сценариев: «Продолжение тренда» — CAGR 25,7 %, «Замедление роста» — CAGR 15,9 %. В числе драйверов роста рынка облачных сервисов аналитики AHD называют продолжение цифровой трансформации, рост объёма данных, внедрение ИИ, прекращение поддержки ПО иностранными вендорами, устаревание ИТ-оборудования. Регуляторные требования могут служить драйвером спроса в сегменте защищённого облака и сервисов, обеспечивающих комплаенс. Также следует учесть рост требований к скорости вывода продуктов на рынок. В числе сдерживающих факторов в AHD указали ограниченную функциональную зрелость PaaS-экосистемы в РФ, резкий рост пиратства ПО с 2022 года, ужесточение регулирования и фильтрации трафика, которое приводит к деградации интернета в РФ и препятствует цифровизации бизнеса, а также требования к безопасности и суверенитету данных. Также они назвали в качестве такого фактора осторожность бизнеса в условиях высокой стоимости. Отмечено что бюджеты на ИТ растут, но медленно. 65 % компаний увеличат ИТ-бюджет в 2026 году, но лишь 17 % — более чем на 15 %. 75 % компаний управляют облачными затратами вручную, лишь 10 % имеют зрелую FinOps-функцию. Согласно опросу ИТ-руководителей, рынок вошел в фазу зрелости. Провайдеры конкурируют за долю в уже сложившихся портфелях, а не за новых клиентов; крупные заказчики консервативны в обновлении инфраструктуры и сохраняют унаследованные системы там, где нет российской замены. ИИ остаётся точкой роста, но пока не сформировал масштабный новый спрос, отметили исследователи. 46 % респондентов уже используют, пилотируют или планируют ИИ в облаке, 78 % сохраняют legacy-системы в эксплуатации, 66 % не планируют менять ИТ-инфраструктуру в течение года и 58 % работают с двумя и более провайдерами. У 35 % ИИ и кибербезопасность — приоритеты новых бюджетов, облачная инфраструктура — у 23 %. Исследователи отметили, что в 2026 году рост рынка замедляется: сказываются стоимость заёмного капитала и торможение экономики. Важно развивать контроль в отношении использования облачных ресурсов, внедрять FinOps, диверсифицировать облачные ресурсы, чтобы иметь возможность оптимизации и управления ценовыми рисками. Работа с несколькими провайдерами стала нормой, но без единой политики безопасности и консолидированного учёта затрат это может привести к скрытым издержкам. AI/ML-платформы остаются одной из самых быстрорастущих категорий рынка, а риски безопасности — главным сдерживающим фактором.
23.09.2026 [10:40], Сергей Карасёв
Квартальные продажи СХД подскочили на треть на фоне бума ИИКомпания IDC подвела итоги исследования мирового рынка СХД корпоративного класса во II квартале текущего года. Продажи такого оборудования достигли $10,3 млрд, что на 33,6 % больше по сравнению с аналогичным периодом 2025-го, когда выручка находилась на отметке $7,74 млрд. Ключевым драйвером отрасли остаётся бум ИИ. На фоне стремительного расширения инфраструктуры дата-центров сформировался дефицит чипов флеш-памяти NAND, что провоцирует рост цен как на системы хранения на базе SSD, так и на устройства других типов — гибридные и на основе HDD. Как следствие, наблюдается увеличение объёма рынка СХД в целом (в деньгах). Массивы типа All Flash во II четверти 2026 года принесли $5,4 млрд, показав рост на 42,9 % в годовом исчислении: доля таких систем достигла 52,1 % от общего объёма рынка. Гибридные решения обеспечили $3,9 млрд, или 37,5 % выручки, с ростом на 25,5 % год к году. На HDD-системы пришлось $1,1 млрд (10,4 %) при росте в 22,6 % по отношению ко II кварталу 2025-го. 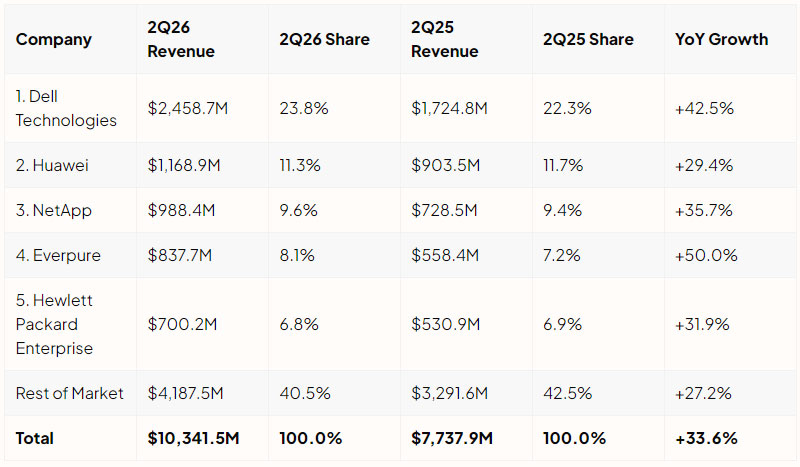
Источник изображения: IDC Продажи высокопроизводительных систем (стоимостью более $250 тыс.) взлетели за год на 90,6 % — до $2,7 млрд, а их доля составила 26,2 %. Системы среднего ценового сегмента (от $25 тыс. до $250 тыс.) принесли $6,7 млрд, или 64,8 % от общей выручки: спрос на такие устройства поднялся на 28,2 %. Продажи систем начального уровня (дешевле $25 тыс.), напротив, упали на 14,6 % — до $0,9 млрд при доле в 9 %. С географической точки зрения рост зафиксирован во всех регионах. Доминируют США, на которые пришлось 35,3 % мировой выручки, или $3,6 млрд (плюс 26,8 % в годовом исчислении). Канада стала самым быстрорастущим регионом с прибавкой в размере 77,2 % и итоговым результатом $239,6 млн. Азиатско-Тихоокеанский регион (без учёта Китая и Японии) показал рост на 73,1 % в годовом исчислении (до $1,1 млрд), Центральная и Восточная Европа — на 54,1 % (до $240,4 млн). В Латинской Америке рост составил 48 %, на Ближнем Востоке и в Африка — 35,1 %. Западная Европа прибавила 42,8 % (до $1,9 млрд). В КНР продажи поднялись на 20,7 % — до $2,2 млрд, а в Японии — на 12,9 % с результатом $302,6 млн. Крупнейшим поставщиком СХД корпоративного класса остаётся Dell Technologies с долей 23,8 % и выручкой $2,46 млрд во II квартале нынешнего года. На втором месте располагается Huawei с 11,3 % и $1,17 млрд, а замыкает тройку NetApp с 9,6 % и $988,4 мдн. В первую пятёрку также входят Everpure с 8,1 % ($837,7 млн) и НРЕ с 6,8 % ($700,2 млн).
17.09.2026 [16:36], Сергей Карасёв
Квартальные продажи серверов обновили рекорд — $166,3 млрдКомпания IDC подвела итоги исследования мирового рынка серверов во II квартале текущего года: продажи в денежном выражении достигли $166,3 млрд, что стало историческим рекордом. Прежний максимум был зафиксирован в последней четверти 2025-го и составил $125,3 млрд. Отрасль демонстрирует стремительный рост на фоне бурного развития ИИ и НРС. Объём рынка взлетел на 52 % по сравнению со II четвертью 2025 года ($109,4 млрд) и на 35,7 % по отношению к предыдущему кварталу ($122,5 млрд). Выручка от поставок серверов с архитектурой x86 достигла $91,9 млрд, поднявшись на 16,1 % в годовом исчислении. Системы с процессорами других типов обеспечили $74,4 млрд — +146 % по сравнению со II кварталом 2025-го: на такие машины пришлось 44,8 % от общего объема рынка в деньгах. Продажи GPU-серверов увеличились на 28,1 % г/г, достигнув $87,4 млрд, а их доля составила 52,6 %. Отгрузки систем с ускорителями иных видов в денежном выражении подскочили на 237,6 % — до $27,5 млрд. Если рассматривать отрасль в штуках, то поставки серверов всех типов поднялись за год на 15,4 %. 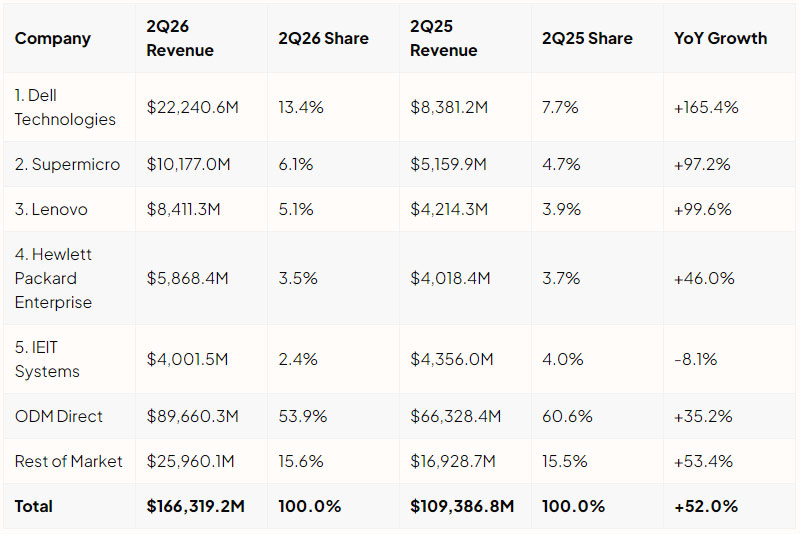
Источник изображения: IDC С географической точки зрения доминируют США с выручкой в размере $112,2 млрд (+54,9 % г/г), что соответствует 67,4 % от общемировых продаж. В Китае показатель поднялся за год на 43,4 % — до $26,4 млрд. Азиатско-Тихоокеанский регион (без учёта КНР и Японии) показал прибавку на уровне 31,5 % с итоговым результатом $10,9 млрд, в то время как Западная Европа продемонстрировала рост на 62,7 % — до $9,1 млрд. В Центральной и Восточной Европе отгрузки в деньгах поднялись на 98,3 %, составив $0,7 млрд. Канада стала самым быстрорастущим регионом в мире — +202,6 %. Ближний Восток и Африка показали рост на 68,8 %, Латинская Америка — на 32,8 %, Япония — на 11,1 %. Список ведущих производителей возглавляет Dell Technologies с выручкой в размере $22,24 млрд по итогам II четверти 2026 года, что соответствует 13,4 % отрасли. На втором месте располагается Supermicro с $10,18 млрд и 6,1 %. Замыкает тройку Lenovo, которая получила $8,41 млрд и 5,1 %. В первую пятёрку также входят НРЕ с $5,87 млрд (3,5 %) и IEIT Systems (Inspur) с $4 млрд (2,4 %).
07.09.2026 [14:51], Владимир Мироненко
Рост облачного рынка России резко замедлился — не хватает «железа» и «дешёвых» денегВ 2026 году темпы роста облачного рынка России существенно замедлились. Как сообщают «Ведомости» со ссылкой на исследование iKS-Consulting, в первом полугодии выручка компаний, предоставляющих облачные услуги, выросла год к году на 13,6 % до 123 млрд руб. и может за 2026 год достичь 500 млрд руб. (+19,4 %), тогда как в 2025 и 2024 гг. темпы роста рынка составили 39 % (до 418,6 млрд руб.) и 42 % (324,5 млрд руб.) соответственно. Эксперты iKS-Consulting проанализировали облачный рынок по трём сегментам: IaaS, PaaS и SaaS. Наиболее стремительно развивался в 2019–2025 гг. сегмент PaaS (рост в диапазоне от 37 до 59 % г/г). Темпы роста сегмента IaaS составили 30,5–56,3 %, сегмента аSaaS — 13–36 %. Почти половину облачного рынка в 2025 году занимал сегмент SaaS (45,6 %), 43,7 % было у IaaS и 10,8 % — у PaaS. В связи с замедлением темпов роста в I полугодии аналитики iKS-Consulting скорректировали прогноз для основных сегментов на 2026 год: по сегменту IaaS рост, как ожидается, составит 18,2 % (до 216 млрд руб.) вместо ранее ожидавшихся 27%, по PaaS — 20 % (до 53 млрд руб.) вместо 32 %, SaaS — 21,1 % (до 231 млрд руб.). Аналитики объясняют замедление роста рынка зависимостью провайдеров от «железа» с GPU и высокой учётной ставкой ЦБ РФ. 
Источник изображения: Joshua Sortino/unsplash.com В iKS-Consulting также отметили, что в сегменте IaaS одним из наиболее быстрорастущих направлений в прошлом году была аренда серверов с GPU (рост выручки на 39 %). Виртуальные публичные ЦОД увеличили выручку на 24 %, частные облачные решения на инфраструктуре провайдера — 18 %, а серверы Bare Metal — на 12 %. В сегменте PaaS быстрее всего росла выручка платформ для машинного обучения (MLOps) — на 29 %, платформы баз данных показали рост на 23 %, сервисы управления контейнерами — на 22 %.
02.09.2026 [16:51], Руслан Авдеев
Поставки ленточных накопителей в 2025 году снизились на 16 Эбайт, но лидеры отрасли не теряют оптимизмаЛенточные накопители всё ещё живы, но в 2025 году их поставки сократились на 16 Эбайт, сообщает The Register со ссылкой на альянс LTO Program Technology Provider Companies (TPCs). Альянс ежегодно публикует статистику продаж за предыдущий год, В новом отчёте сообщается, что в 2025 году отгружно LTO-накопителей на 160,3 Эбайт, на 9 % меньше в сравнении с 2024 годом (176,5 Эбайт). При этом LTO Program подчёркивает, что 2024 год стал рекордным в истории формата, а результаты 2025 года занимают второе место. Компании приводят данные эксперта Тома Кафлина (Tom Coughlin), по словам которого причиной заметного спада продаж стала «меняющаяся международная торговая обстановка», способствовавшая более острожному поведению покупателей. Эксперт уверен, что после того, как неопределённость исчезнет, рынок ленточных накопителей продемонстрирует ещё более впечатляющие результаты. Дефицит электроэнергии для ЦОД играет в этом важную роль, поскольку в этих условиях рациональнее использовать ленты, потребляющие меньше электроэнергии, чем любой иной тип носителей. LTO Program подчёркивает, что поставки в I квартале 2026 года на 57 % выше г/г. Представители альянса уверены, что сильное начало года подтверждает, что многие клиенты всё ещё привержены расширению инфраструктуры на основе ленточных накопителей. Технология используется в дополнение к другим «вторичным» платформам хранения. Прогнозируется, что в 2026 году рынок дополнительно окрепнет и будет поставлен очередной рекорд продаж. 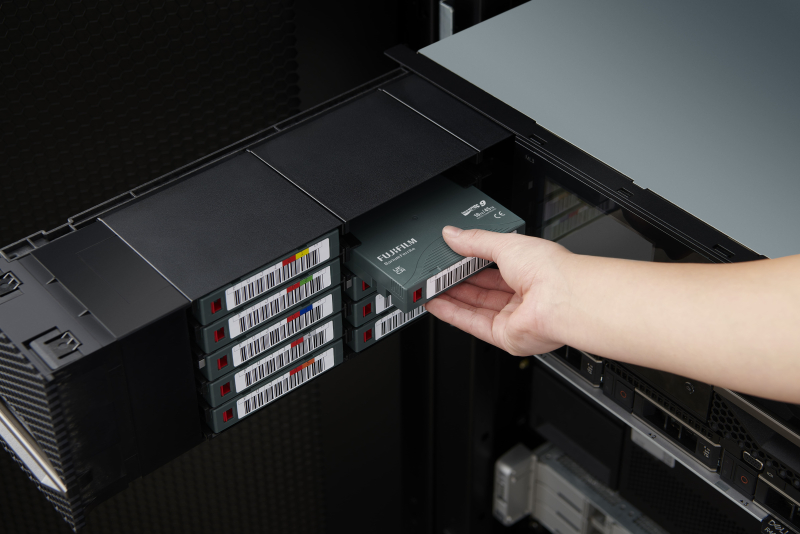
Источник изображения: Fujifilm Рост поставок в начале года связывается с появлением картриджей LTO-10 с «сырой» ёмкостью 40 Тбайт (100 Тбайт с учётом компресси 2,5:1), совместимых с приводами для картриджей на 30 Тбайт — не так давно это было максимальной ёмкостью для LTO-10. Главное преимущество подобных лент — высокая ёмкость и низкое энергопотребление, а недостатки — долгое восстановление и извлечение данных, а также необходимость тщательно соблюдать условия хранения накопителей. Гиперскейлеры пытаются конкурировать на корпоративном рынке с ленточными накопителями, предлагая хранение данных в облачных архивах. Фактически речь идёт о предложении «виртуальных лент», с обеспечением совместимости с инструментами резервного копирования, предназначенными для работы именно с такими накопителями. Провайдеры подобных сервисов крайне неохотно делятся данными о том, какие именно физические накопители они используют сами. В частности, речь идёт об использовании HDD большой ёмкости, которые сейчас довольно трудно купить на общем рынке, поскольку те активно применяются гиперскейлерами для ИИ-проектов. |
|

