Материалы по тегу: прогноз
|
28.05.2026 [09:13], Руслан Авдеев
ИИ осветят путь: Goldman Sachs прогнозирует резкий рост рынка оптических сетейПо прогнозам Goldman Sachs, рынок оптических сетевых решений для ИИ-инфраструктуры увеличится до $154 млрд на фоне роста спроса со стороны облачных гиперскейлеров и ИИ-кластеров, сообщает блог IEEE ComSoc. Техногиганты стремятся эффективно объединить как можно больше чипов, что приведёт к росту рынка волоконно-оптических соединений в ИИ ЦОД в девять раз. В Goldman Sachs отмечают, что показатели ИИ-систем теперь зависят не только от производительности GPU и HBM, но и от того, насколько быстро данные передаются между чипами и стойками. Аналитики подчёркивают, что именно оптические сетевые решения «разблокируют» вычислительные мощности, с чем уже не особенно эффективно справляются медные интерконнекты. В докладе рынок делится на решения для вертикального (scale-up) и горизонтального (scale-out) масштабирования. Примечательно, что на первые, как ожидается, придётся около $106 млрд из $154 млрд, т.е. 69 % рынка. Рынок оптических интерфейсов CPO составит порядка $91 млрд (59 %), т.е. большая часть затрат пойдёт на сети внутри ИИ-кластеров. По прогнозам Goldman Sachs, при переходе от систем NVIDIA GB300 NVL72 к Rubin Ultra NVL576 рост долларового содержания на вычислительную единицу вырастет в 16 раз в сегменте scale-out и в 45 раз — в сегменте scale-up. Рост связан с увеличением спроса на подключаемые оптические модули, оптические «движки», медные кабели и др. Рынок подключаемых оптических модулей и оптических «движков» вырастет в 13 раз при переходе от scale-out (как в случае GB300 NVL72/Oberon) к scale-up (Rubin Ultra NVL576/Kyber) в расчёте на вычислительную единицу. 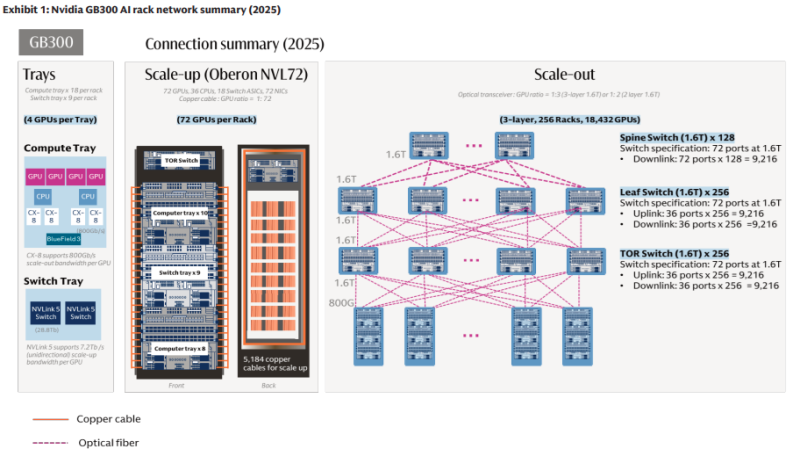
Источник изображения: Goldman Sachs Рынок подключаемых оптических модулей в сегменте scale-out вырастет в 10 раз на вычислительную единицу при переходе с GB300 NVL72 на Rubin Ultra NVL576, даже при проникновении CPO на уровне 29 %. Количество оптических модулей (в эквиваленте 1.6TbE) в одной вычислительной единице увеличится с 216 шт. в GB300 NVL72 до приблизительно 2,5 тыс. в Rubin Ultra NVL576. Банк прогнозирует, что долларовое содержание на вычислительную единицу в сегментах scale-up и scale-out увеличится в 20 раз с $315 тыс. в GB300 NVL72 до $9,4 млн в Rubin Ultra NVL576. При этом прогнозируется, что за полный жизненный цикл продукта будет поставлено 48 тыс. стоек GB300 NVL72 и 16,5 тыс. систем Rubin Ultra NVL576. Совокупный адресуемый рынок (TAM) для вертикальных и горизонтальных решений вырастет в 9 раз, с $15 млрд в случае с GB300 NVL72 (преимущественно в 2026 году) до $154 млрд для Rubin Ultra NVL576 (в основном в 2028 году). 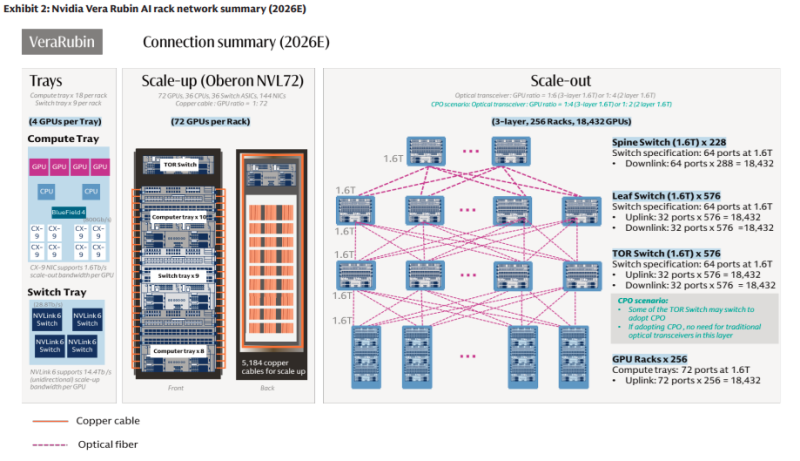
Источник изображения: Goldman Sachs Одним из ключевых выводов является то, что ИИ-кластеры становятся всё более насыщенными на разных уровнях стека оптическими системами, а не только на уровне подключения между стойками. Более всего от ситуации выиграют поставщики, способные снизить энергопотребление, повысить плотность и упростить упаковку для сверхскоростных интерконнектов. Чаще всего в числе основных бенефициаров упоминаются Coherent, Lumentum и Fabrinet, занятых в индустрии производства оптических компонентов и модулей, которое растёт вместе со спросом на ИИ-интерконнекты. Наилучшие перспективы у производителей специализированных оптических решений, а не у игроков более широкого профиля, включая Ciena, Nokia/Infinera, Cisco/Acacia, ADVA или Calix. В целом в Goldman Sachs считают, что оптические решения более не являются вспомогательным элементом инфраструктуры и становятся ключевым фактором для масштабирования инвестиций в ИИ. В результате инвесторы всё активнее интересуются производителями оптических компонентов, кремниевой фотоники, трансиверов и смежных технологий упаковки и пр. Ключевой вывод — по мере развития ИИ-кластеров сетевая инфраструктура становится одним из главных потенциальных ограничений, а оптика — наиболее вероятным решением этой проблемы.
25.05.2026 [22:40], Руслан Авдеев
Совокупная мощность строящихся ЦОД в мире удвоилась всего за год и достигла 31,7 ГВтКомпания Cushman & Wakefield подготовила доклад «Сравнительный анализ мирового рынка дата-центров за 2026 год» (2026 Global Data Center Market Comparison), согласно которому, спрос на ИИ и облачные вычисления привели в 2025 году к удвоению глобальной мощности строящихся ЦОД до 31,7 ГВт, сообщает Datacenter Dynamics. По статистике, около 80 % строительства соответствующих объектов сосредоточено в Северной и Южной Америках — порядка 25,3 ГВт. При этом компания отмечает, что динамика отрасли лучше всего характеризуется как «управляемый рост» — высокий спрос сочетается с регулированием рынка и требованиями инвесторов к финансовой и операционной прозрачности. При этом отношение к ЦОД в обществе становится весьма негативным. Предыдущая версия доклада описывала отрасль как переживающую период «ускоренного роста». Лучшим рынком ЦОД в новом докладе признан Даллас (Техас). Cushman & Wakefield впервые «присудила» городу первое место, обычно оно принадлежало региону Северная Вирджиния. К похожим выводам о росте важности Техаса ранее пришли JLL и Synergy Research Group. 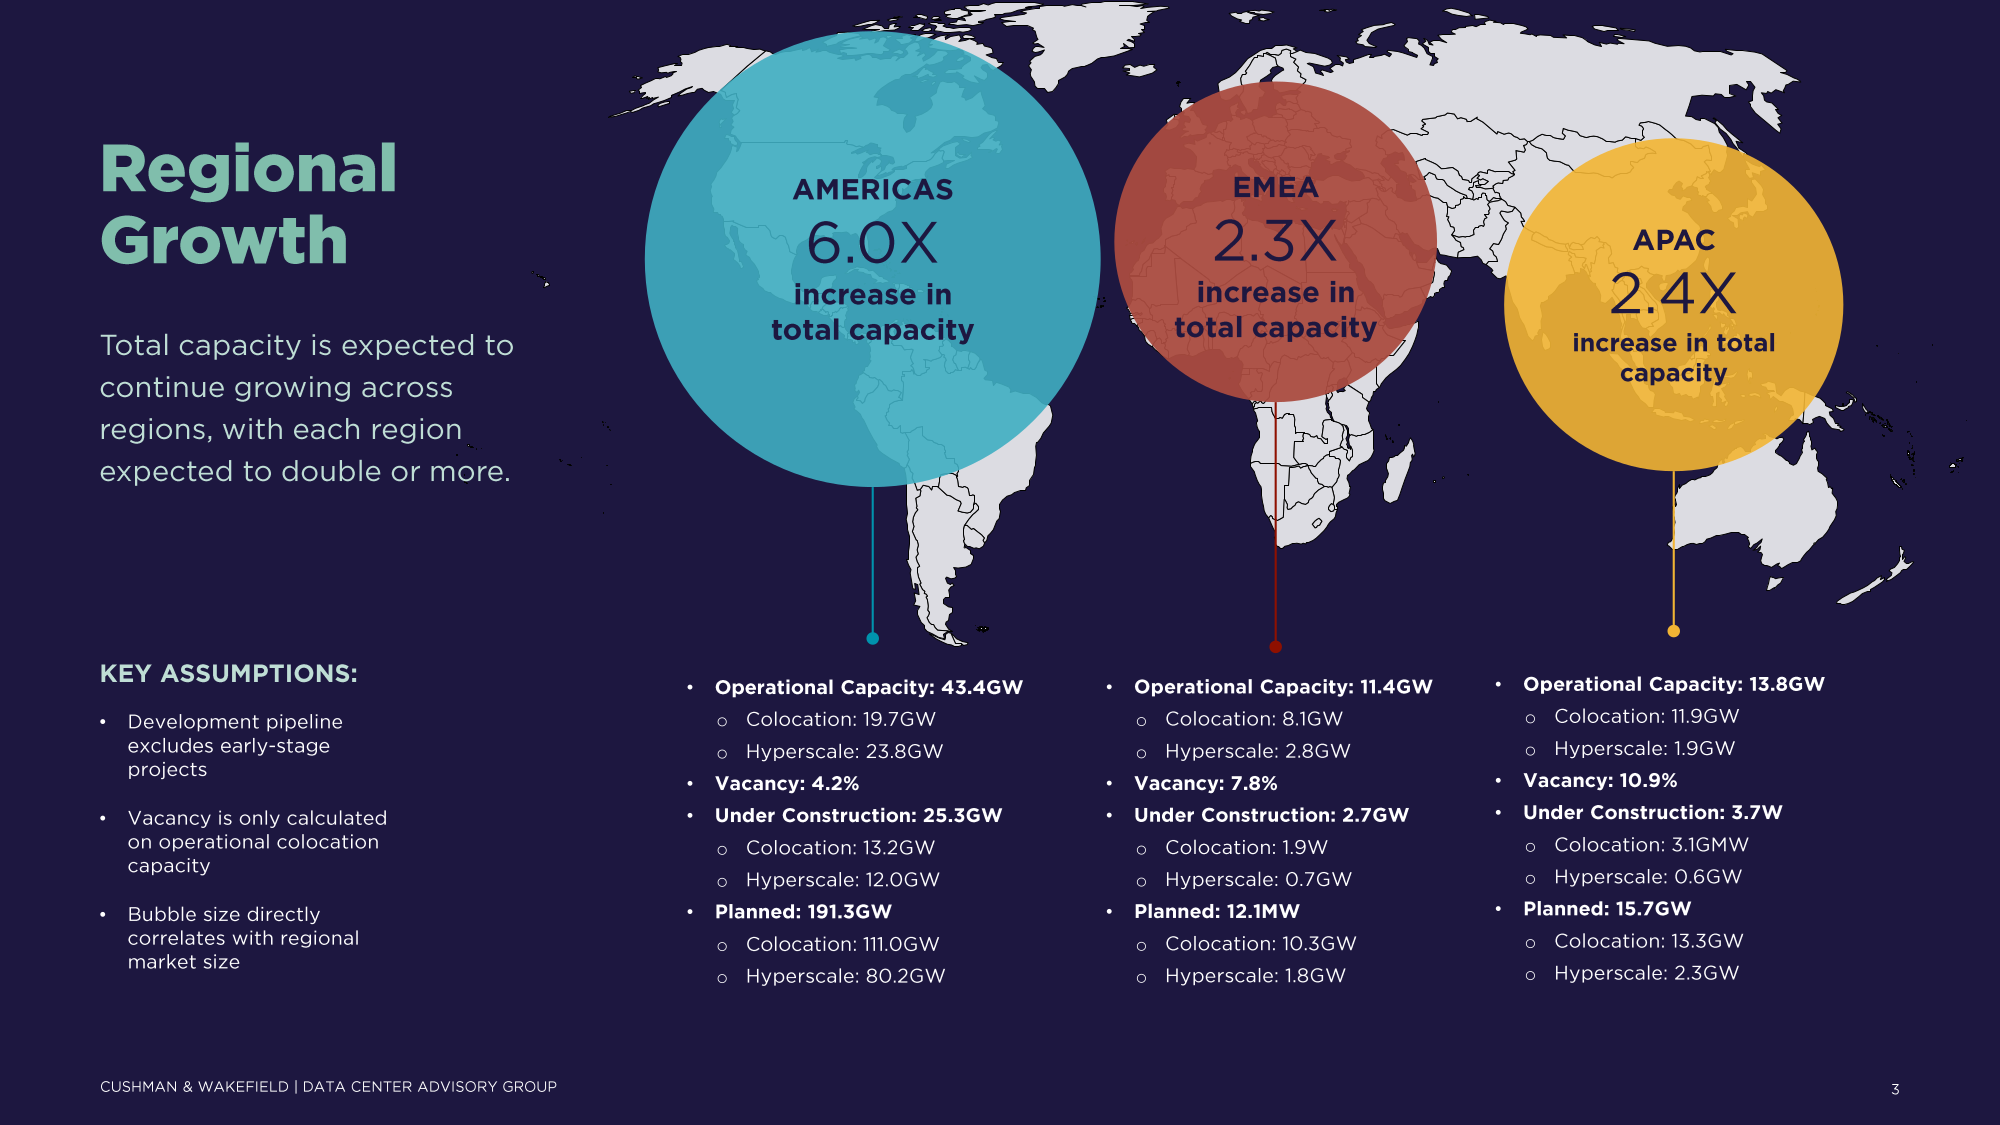
Источник изображения: Cushman & Wakefield Наибольший вес при подсчёте рейтинга рынков компания придаёт доступности электричества, наличию земли, объёму действующего рынка, а также строящимся мощностям. Среднюю значимость в компании приписывают стабильности электросетей, генерации, объёму предварительной аренды мощностей на стадии строительства, ценам на землю, доступности оптоволоконной связи, балансу спроса и предложения, нормативному регулированию и стимулам, стоимости электричества, присутствию крупных облачных провайдеров и иных операторов ЦОД, а также доступности «зелёной» энергии. Низкий вес имеют факторы вроде экологического риска, налогов, доступности воды, политической стабильности, планируемой мощности, ставкам предаренды, а также температуры и влажности. 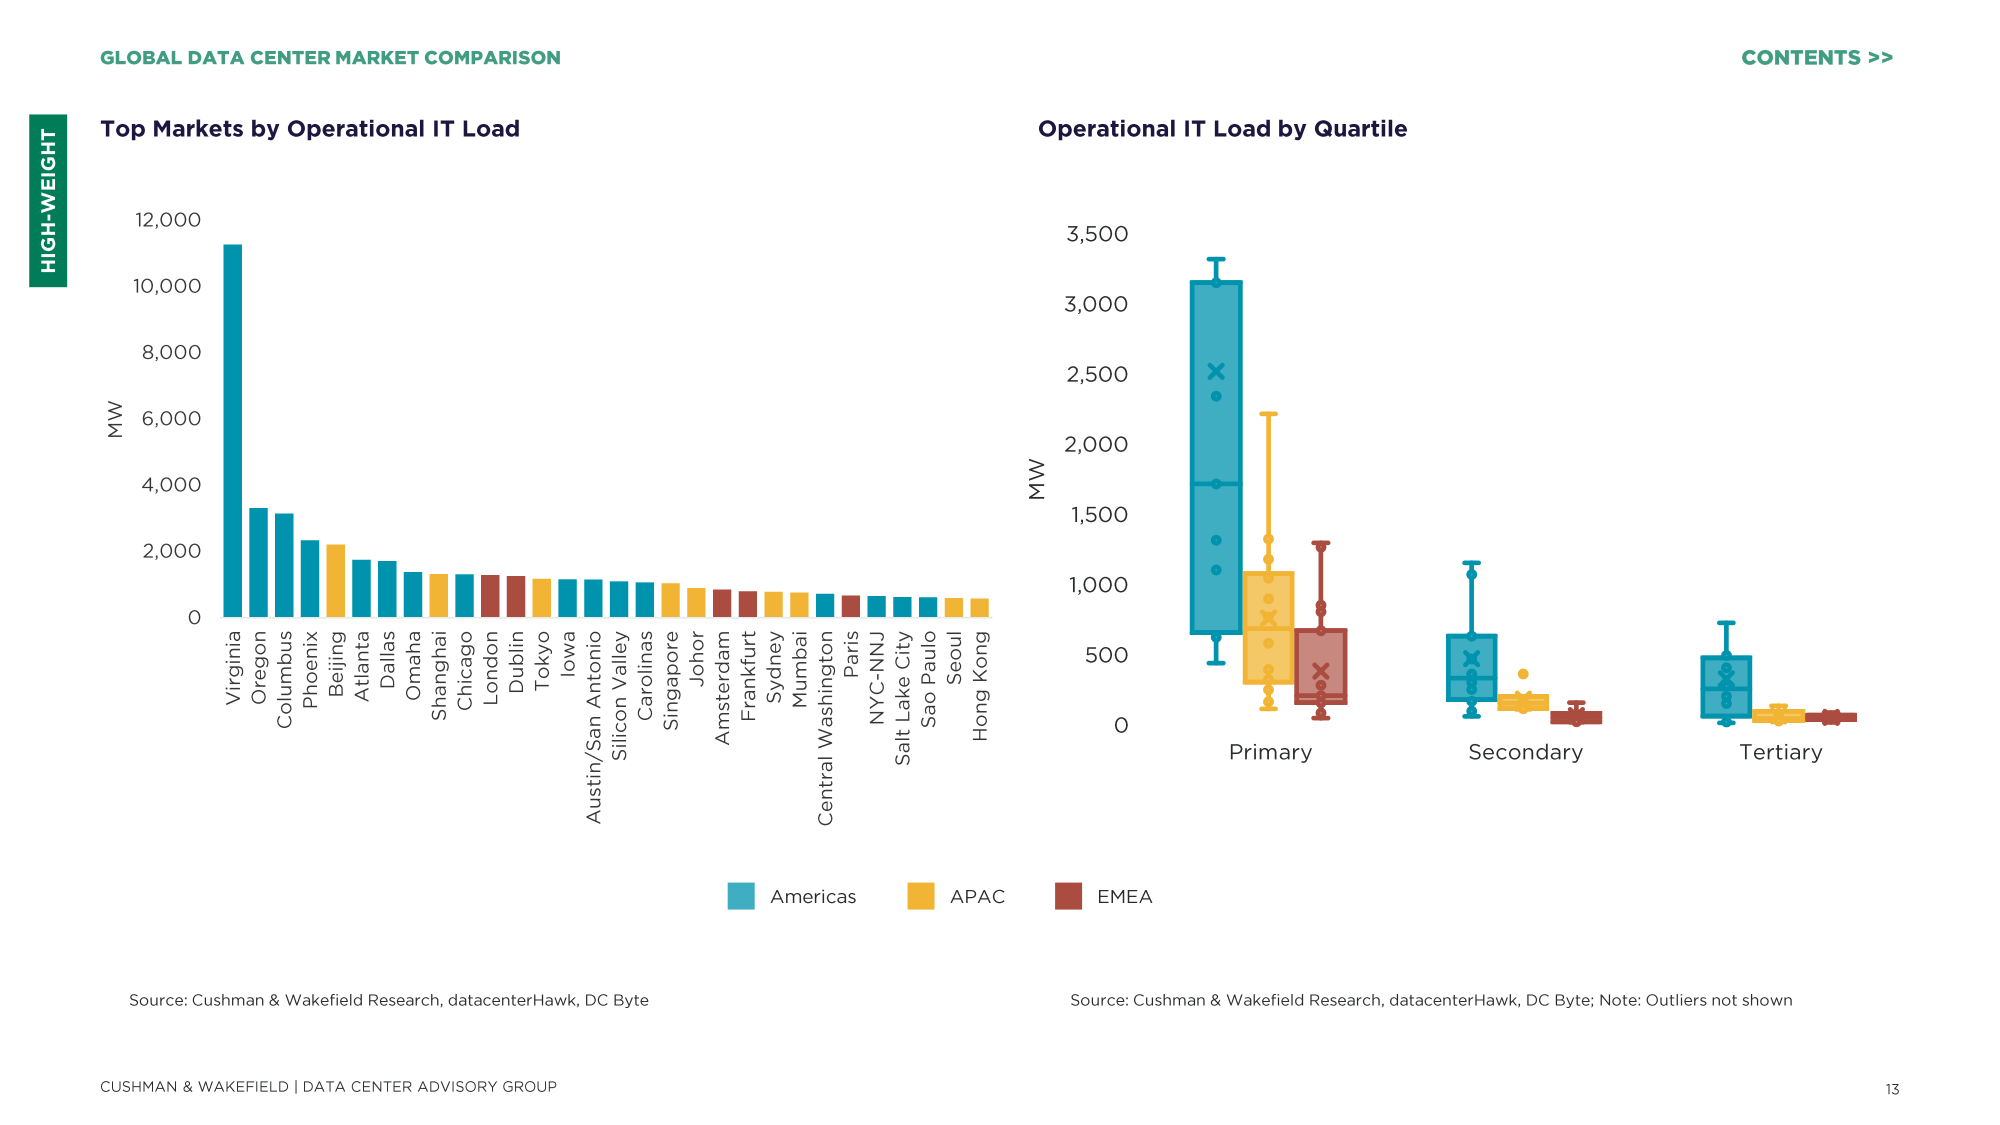 Лидером по объёму операционной IT-нагрузки остаётся Вирджиния, она предлагает 11 ГВт мощностей, чуть отставая от целого региона APAC (13,8 ГВт). Из десяти ключевых рынков лишь Джохор (Малайзия) и Сидней (Австралия) расположены в APAC. Остальные находятся в Северной Америке. В APAC лидером по объёму строящихся мощностей является Бангкок, а Джохор показал одни из наиболее высоких темпов роста в мире, рост составил 124 % г/г. Впрочем, Пекин по-прежнему остаётся крупнейшим рынком региона и единственным в APAC с операционной мощностью более 2 ГВт.
Если в среднем по миру сроки подключения ЦОД к источникам электроэнергии составляют около четырёх с половиной лет, в АТР речь идёт «всего лишь» приблизительно о двух годах и восьми месяцах. Около года назад Cushman & Wakefield сообщала, что Малайзия, Таиланд и Япония станут лидерами по росту ЦОД в Азиатско-Тихоокеанском регионе. При этом сейчас меньше всего свободных площадей в Северной и Южной Америках (4,2 %), EMEA (7,8 %) и APAC (10,9 %).
25.05.2026 [14:30], Сергей Карасёв
Gartner: расходы в сфере ИИ в 2026 году вырастут почти в полтора раза — до $2,6 трлнКомпания Gartner опубликовала свежий прогноз по глобальному рынку ИИ: отрасль демонстрирует стремительный рост, чему способствует высокий спрос на высокопроизводительные серверы и сетевые компоненты, платформы IaaS и пр. Затраты в области ИИ в 2025 году составили $1,764 трлн, а в 2026-м, как ожидается, превысят $2,5 трлн, увеличившись практически в полтора раза. Аналитики выделяют восемь ключевых отраслевых направлений: это ИИ-инфраструктура, ИИ-сервисы, ИИ-модели, средства ИИ-кибербезопасности, программное обеспечение для ИИ, платформы разработки ИИ-приложений, ИИ-платформы для наук о данных и машинного обучения, а также данные для ИИ. В 2025 году наибольшую выручку обеспечили инфраструктурные решения — $975,58 млрд. ИИ-сервисы принесли $436,35 млрд, а софт — $282,9 млрд. На средства кибербезопасности пришлось $25,92 млрд, на ИИ-модели — $15,49 млрд, на платформы машинного обучения — $21,29 млрд, на платформы разработки — $6,59 млрд. В сегменте данных затраты оцениваются в $826 млн. 
Источник изображения: Dillon Groves / Unsplash В 2026 году прогнозируется рост по всем перечисленным направлениям. В частности, полагают специалисты Gartner, расходы в области ИИ-инфраструктуры достигнут $1,43 трлн, в сфере ИИ-сервисов — $585,53 млрд. На софт, по оценкам, будет затрачено около $453,21 млрд, на средства безопасности — $51,35 млрд. Приблизительно $32,6 млрд пойдёт на ИИ-модели, $29,93 млрд — на ИИ-платформы для наук о данных и машинного обучения. В сегменте платформ разработки затраты поднимутся до $8,42 млрд, в сфере данных — до $3,13 млрд. Таким образом, суммарные расходы в области ИИ в 2026 году составят около $2,595 трлн, что будет соответствовать росту на 47 % по отношению к предыдущему году. В 2027-м ожидается дальнейшее расширение рынка — до $3,493 трлн.
03.05.2026 [23:30], Владимир Мироненко
Поборы Broadcom вынудили Google обратиться к MediaTek для создания ИИ-ускорителей TPUСогласно свежему отчёту Foundry Quarterly and Monthly Intelligence от Counterpoint Research, благодаря сотрудничеству с Google доля компании MediaTek на рынке ИИ-серверов на базе кастомных ускорителей (ASIC) может вырасти к 2028 году до 26 %. В результате MediaTek может выйти на второе место, уступив лишь Broadcom. Google представила в апреле два TPU восьмого поколения: TPU 8t (Sunfish) для обучения ИИ и TPU 8i (Zebrafish) для ИИ-инференса. Как сообщается в отчёте Counterpoint Research, TPU v8t занимает ключевое место в стратегии Google в области ИИ. «Мы рассматриваем это поколение как переломный момент с точки зрения цепочки поставок, поскольку оно знаменует собой первый важный шаг в диверсификации Google от простой модели ASIC Broadcom “под ключ”», — отметили в Counterpoint Research. Что касается основной причины соглашения Google с MediaTek, в рамках которого Google разрабатывает вычислительный кристалл, а MediaTek предоставляет кристалл I/O, то Counterpoint Research объясняет это экономикой закупок HBM. В рамках модели поставок «под ключ» Broadcom сама занимается поиском поставщиков HBM, прибавляя к стоимости памяти ещё 15–20 %. С учётом того, что на HBM приходится всё более значительная доля в себестоимости ASIC, такая наценка становится всё более обременительной для Google, которая к тому же наращивает темпы развёртывания TPU в ЦОД. Взяв на себя разработку чипов и закупку HBM, начиная с TPU 8t, Google устраняет поборы посредников и снижает себестоимость своих чипов. 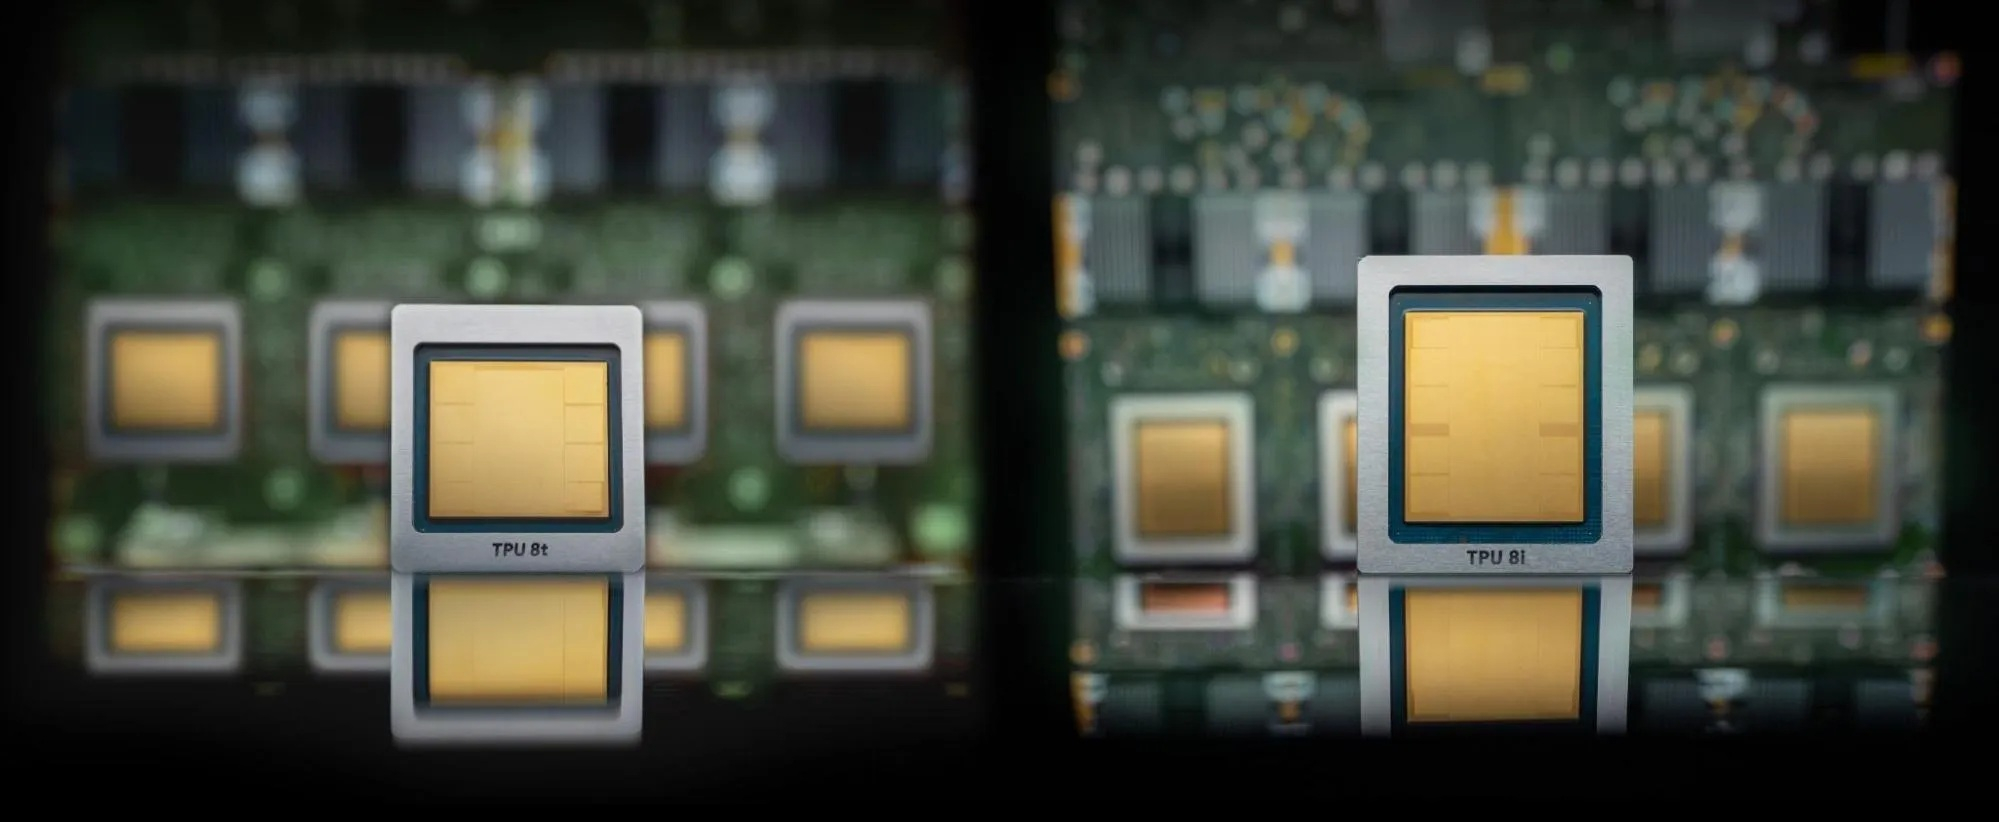
Источник изображения: Google Объём производства MediaTek значительно возрастёт после того, как начнётся выпуск TPU 8t в конце 2026 года и его преемника TPU v8e (Humufish) в период до 2028 года. Исходя из последнего прогноза глобальных поставок ASIC для ИИ-вычислений, аналитики ожидают, что совокупные поставки TPU v8t и v8e приблизятся к 5 млн единиц в 2028 году, что более чем в 10 раз больше по сравнению с отгрузкой примерно 400 тыс. чипов в 2026 году. Это станет возможным благодаря ускоренному внедрению TPU Google как для внутренних рабочих нагрузок, так и для облачных клиентов. Комментируя прогноз, Counterpoint Research уточняет, что он не учитывает реализацию проекта Meta✴ MTIA. Кроме того, достижение прогнозируемого объёма зависит от наличия достаточных мощностей по упаковке TSMC CoWoS и Intel EMIB-T. Основной риск для реализации прогноза связан с TPU v8e, для которого MediaTek предлагает упаковку Intel EMIB-T: «В настоящее время компания находится на стадии проектирования и квалификации, а массовое производство запланировано не ранее конца 2027 года, и этот переход сопряжён с весьма специфическими рисками для исполнения». К числу ключевых факторов отнесены необходимое для этого увеличение производительности Intel Foundry Services (IFS) и готовность поставщиков подложек, что в конечном итоге может повлиять на объём поставок MediaTek.
23.04.2026 [14:54], Руслан Авдеев
Gartner: нефтяной кризис не затормозит IT-индустрию — в ИИ готовы вкладываться всеНа следующий день после того, как Международное энергетическое агентство (IEA) заявило, что война на Ближнем Востоке создаёт серьёзнейший энергетический кризис за мировую историю, агентство Gartner сообщила о вероятном росте расходов на IT почти на 3 п.п., сообщает The Register. Стремительный рост цен на нефть и газ, вызванный кризисом, по мнению Gartner, не имеет прямого влияния на расходы в IT. И хотя косвенное влияние на уверенность бизнеса и потребителей не исключено, это пока не подтверждается цифрами. В Gartner прогнозируют, что мировые расходы на IT вырастут в 2026 году на 13,5 % до $6,31 трлн. В феврале агентство прогнозировало рост на 10,8 %, до $6,15 трлн. Подчёркивается, что цена на нефть мало соотносится с ростом расходов. Отчасти кризис оказал влияние лишь на цены на электричество в некоторых странах, например в АТР, где это стало реальной проблемой. Единственным значимым эффектом можно признать изменение уверенности бизнеса, но пока не произошло и этого. За пределами сегментов облачной инфраструктуры и ИИ, инвестиции в IT тоже находятся в относительно нормальном состоянии. Расходы на потребительские IT-решения растут всего на 4,1 %, и то из-за изменения стоимости памяти. Даже рост корпоративных IT-расходов оценивается приблизительно в 7 %, а показатель в 13,5 % достигается только с учётом расходов гиперскейлеров. А без учёта ЦОД и ИИ-серверов общий рост расходов составит текущем году 7,2 %. 
Источник изображения: Towfiqu barbhuiya/unsplash.com Таким образом, строительство ЦОД, совместные разработки новых технологий для ИИ, создание ИИ-моделей и т.п. оказывают существенное влияние на рынок. При этом в долгосрочной перспективе, вероятно, корпоративные пользователи окупят инвестиции. Ожидается, что к 2026 году компании выйдут из периода «избавления от иллюзий» в отношении ИИ-проектов. Сейчас ожидания находятся на самом низком уровне и выход будет найден к началу 2027 года. IT-руководители ищут ПО на базе ИИ у своих текущих поставщиков. Более мелкие проекты помогают добиться немедленных улучшений. В контексте ИИ-агентов в 2026 году ожидается гораздо больше провальных проектов, после чего индустрия выйдет на «плато продуктивности» — станет понятно, что именно следует делать с этими технологиями, а сами они станут более надёжными, предсказуемыми и стабильными, но это вряд ли произойдёт раньше 2030 года. Впрочем, прогноз основан на предположении, что война на Ближнем Востоке будет «относительно кратковременным конфликтом». Если она продлится весь год, мир, вероятно, потеряет доверие к мировой экономике, и IT-бюджеты некоторых компаний могут пострадать от этого. Впрочем, даже если это произойдёт, в гонке поставщиков ИИ-технологий вряд ли что-то изменится, поскольку игроки этого рынка оперируют «четырёхлетними циклами».
16.04.2026 [10:22], Владимир Мироненко
ИИ не поможет: Gartner предрекает провал автоматизированному переносу древнего ПО с мейнфреймовБольшинство пользователей мейнфреймов, которые попытаются воспользоваться ИИ для миграции устаревшего кода на альтернативные платформы, потерпят неудачу, сообщил The Register со ссылкой на данные аналитической компании Gartner. «Более 70 % проектов по уходу с рынка мейнфреймов, начатых в 2026 году, не принесут ожидаемых результатов из-за переоценки возможностей инструментов генеративного ИИ», — говорится в материале под названием «Too Big to Fail: Why Mainframe Exit Projects Are Likely to Fail in the Age of Generative AI», опубликованной Gartner на прошлой неделе. Gartner также считает, что рынок услуг миграции с мейнфреймов с использованием ИИ вот-вот лопнет. «К 2030 году 75 % поставщиков, работающих на рынке “ухода с мейнфреймов”, либо изменят свои бизнес-модели, либо прекратят свое существование», — предупреждает компания. Пессимизм Gartner объясняется ролью мейнфреймов как хранилища критически важных приложений и данных в течение долгого периода. «Для большинства крупных предприятий огромный объём и взаимосвязанная сложность данных делают полную миграцию физически и финансово невозможной», — считают в Gartner. 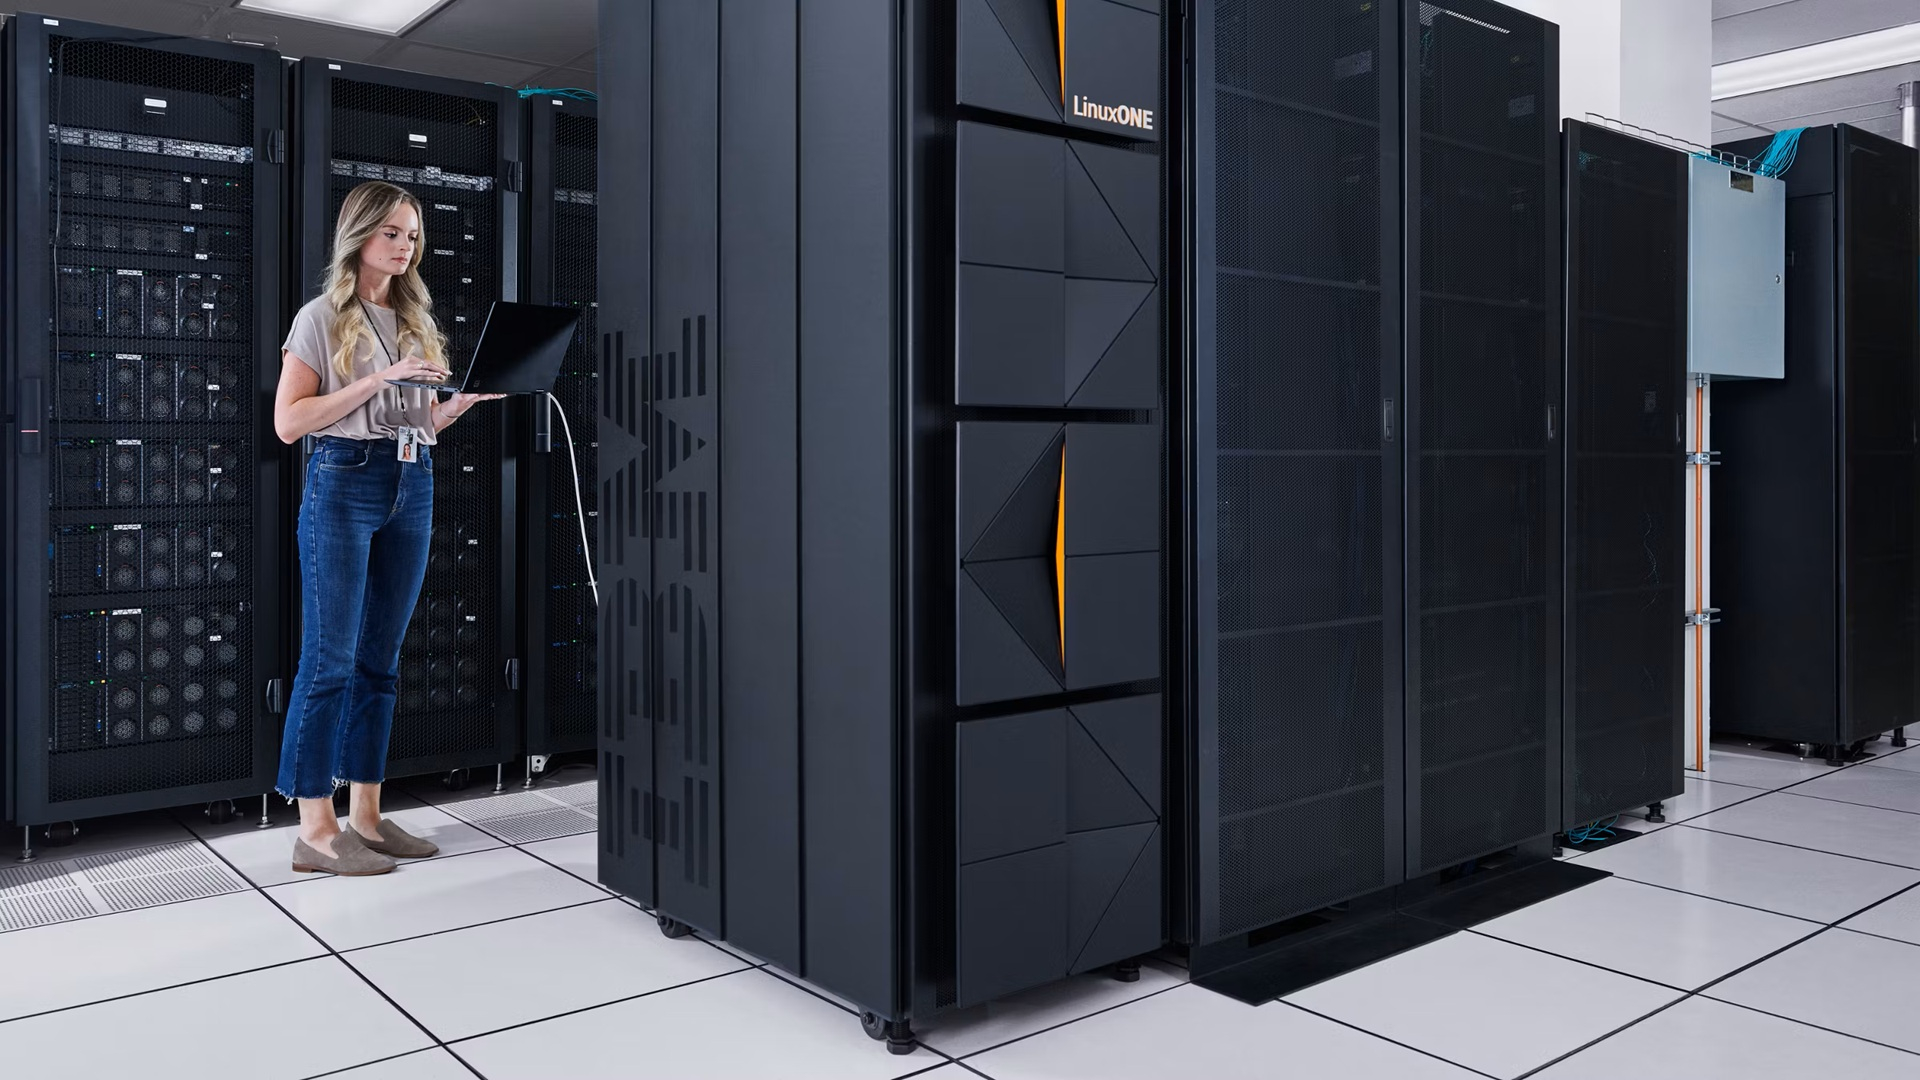
Источник изображения: IBM Аналитики отметили, что мейнфреймы являются значительным источником технического долга и что генеративный ИИ очень полезен для выявления и описания этого долга. Вместе с тем они указали на то, что генеративный ИИ имеет «значительные ограничения, когда речь идет об автоматизированных переписывании и миграции устаревшего кода». «Также не учитываются уникальные возможности, которые предлагает мейнфрейм, например, сохранения той же производительности и пропускной способности после миграции», — добавили они. В Gartner сообщили, что одной из причин, по которой поставщики предлагают ИИ для проектов по отказу от мейнфреймов, является «агрессивный спрос инвесторов на возможности ИИ как единственный показатель долгосрочного “здоровья” поставщика, вынуждающий поставщиков внедрять ИИ даже там, где это не требуется». Это давление усиливает опасения пользователей по поводу трудностей с поиском персонала для работы с мейнфреймами и технического долга. 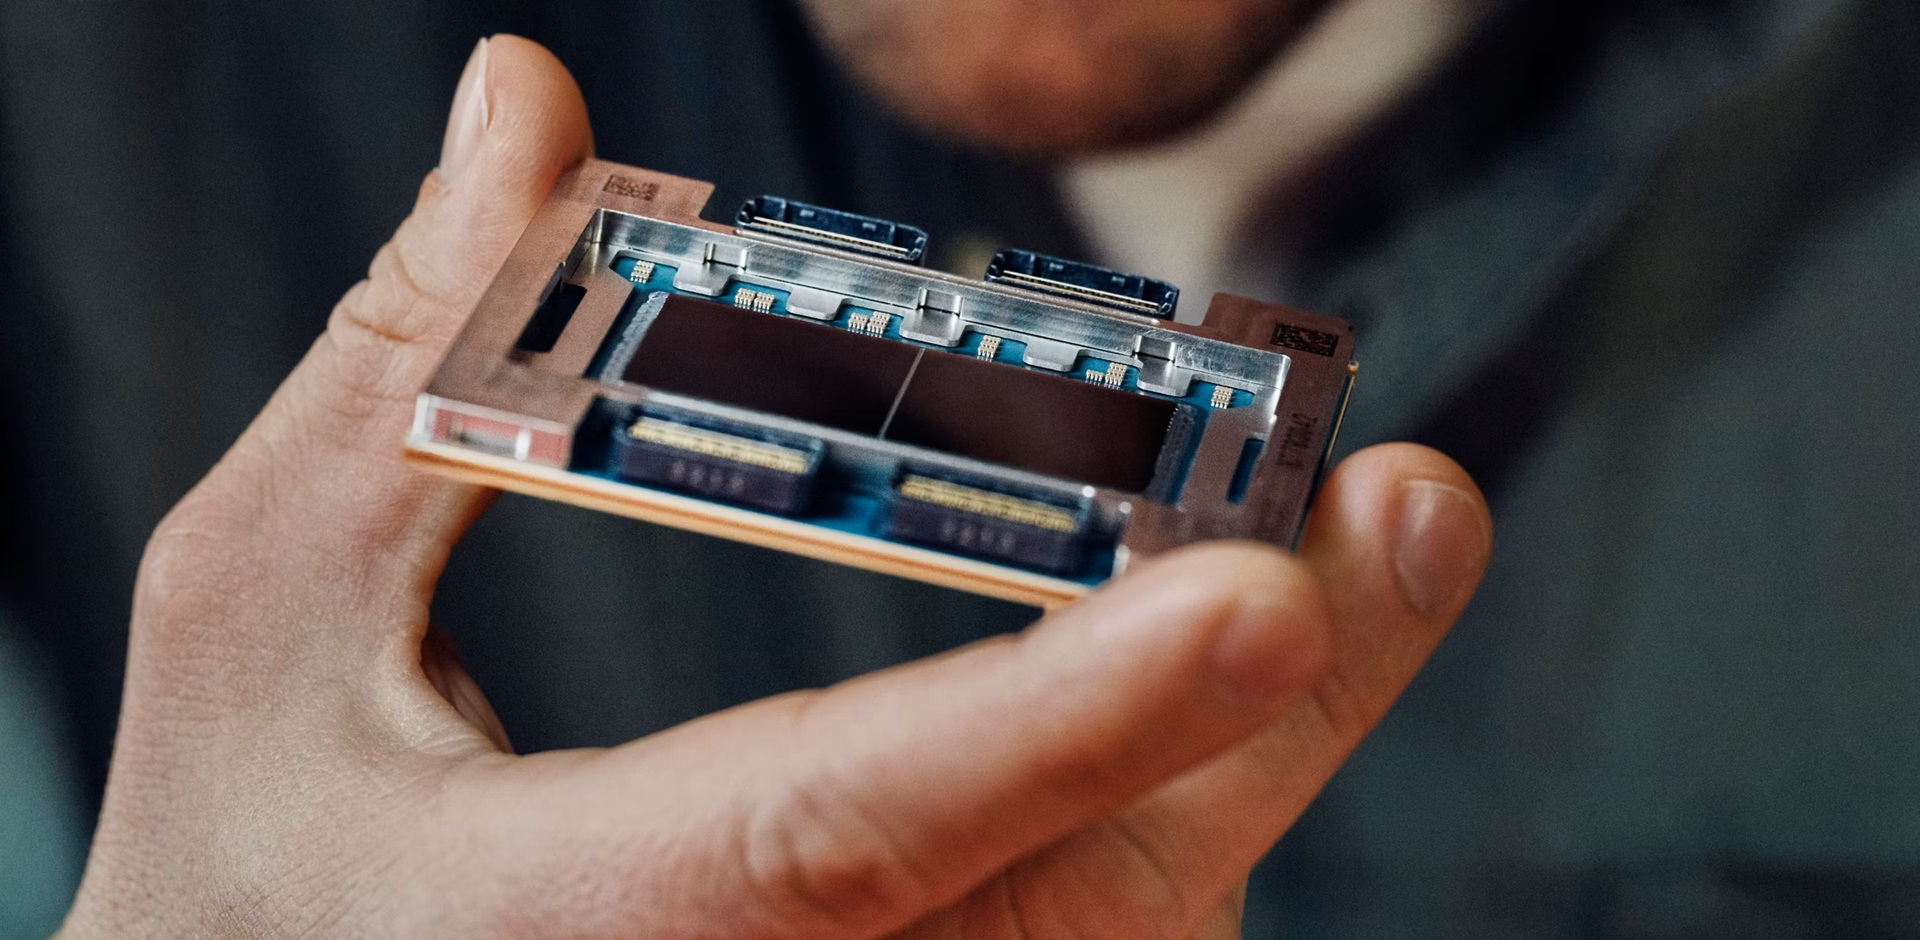
Источник изображения: IBM Аналитики отметили «разрыв между “маркетинговым заявлениями” о генеративном ИИ и его реальными возможностями в трансформации кода». «Поддавшись обещаниям “кажущегося волшебным решения” в виде миграции и игнорируя подход, ориентированный на конкретную платформу (то есть, тщательную оценку рабочих нагрузок и выбор оптимальной платформы для соответствующих задач), мы наращиваем огромный технический долг и создаём критические риски для всего предприятия», — сообщается в статье Gartner. В связи с этим пользователям предлагается искать способы улучшения своих систем, а не переходить на новые. «Стремление отказаться от мейнфреймов ослабевает, — пишут аналитики. — Клиенты всё больше осознают, что практически невозможно отказаться от мейнфреймов с приемлемыми затратами и рисками, что заставляет их отказаться от давней надежды на создание совершенного инструмента для осуществления этой миграции». Согласно Gartner, мейнфреймы по-прежнему являются «ведущей платформой для некоторых критически важных приложений, даже с учётом продолжающегося стремления к облачным архитектурам». Публикацию Gartner позитивно восприняли в IBM, чьи акции резко упали после того, как Anthropic разрекламировала возможности своего инструмента Claude Code по преобразованию COBOL, что вызвало очередной виток спекуляций о том, что мейнфреймы, возможно, находятся на грани исчезновения. Аналогичное решение на базе Google Gemini во время анонса такого эффекта не вызвало.
09.04.2026 [15:25], Руслан Авдеев
Synergy Research: более половины всех мощностей ЦОД в мире приходится на гиперскейлеров, а к 2031 году они займут ⅔ рынкаСогласно прогнозам Synergy Research Group, на долю операторов ЦОД из числа гиперскейлеров уже сегодня приходится около половины всех мощностей дата-центров в мире, а к 2031 году баланс окончательно изменится в пользу техногигантов. Согласно результатам исследования Synergy Research, на долю крупных облачных провайдеров сейчас приходится 48 % мировых мощностей ЦОД, из них 60 % — собственные дата-центры, самостоятельно построенные или находящиеся в собственности гиперскейлеров. На колокейшн-ЦОД, не связанные с гиперскейлерами, приходится всего 20 % мощности, а ещё 32 % — на корпоративные объекты, расположенные на собственных территориях бизнесов различного профиля. При этом ещё в 2018 году на собственные дата-центры компаний приходилось 56 % мировой мощности ЦОД, но ситуация продолжает меняться в пользу гиперскейлеров. Мощность в целом будет расти, чему, как ожидается, будет способствовать трёхкратное увеличение мощностей гиперскейлеров. Synergy прогнозирует, что к 2031 году на долю гиперскейлеров будет приходиться уже 67 % всех мощностей ЦОД в мире, при этом доля корпоративных площадок сократится до 19 %. Хотя доля колокейшн-объектов будет уменьшаться, их совокупная мощность, наоборот, будет расти ежегодно двухзначными темпами в процентах. Благодаря развитию рынка ИИ и размещению ИИ-ускорителей ёмкость корпоративных ЦОД тоже начнёт расти после периода стагнации, хотя их доля будет падать в среднем на пару процентов ежегодно. 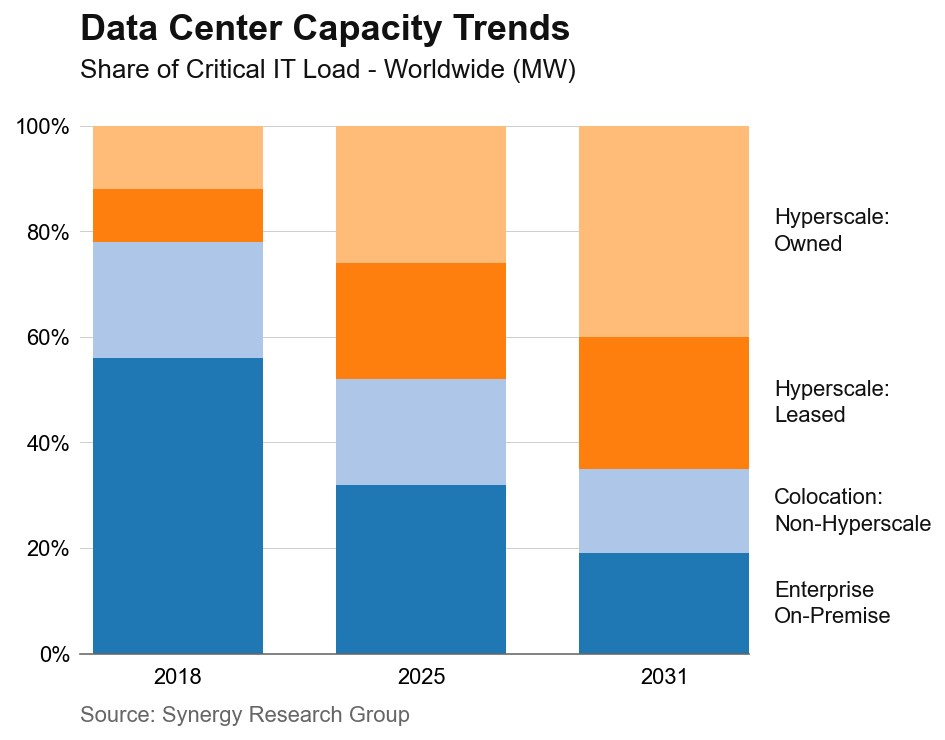
Источник изображения: Synergy Research Group По словам Synergy Research, облачные сервисы и цифровые потребительские сервисы многие годы меняли модель использования дата-центров, а в последние три года ключевым драйвером, ускорившим изменения, стал искусственный интеллект. Хотя имеются региональные различия в использовании ЦОД, общемировой тренд — увеличение доли мощностей, контролируемых крупным игроками, включая AWS, Microsoft, Google и др. В ближайшие три года их мощности должны удвоиться, всего техногиганты планируют построить в указанный период почти 800 новых дата-центров. Кроме того, гиперскейлеры усиливают контроль и над интернет-каналами. Как заявляется в докладе JLL, к 2030 году на ЦОД будет потрачено в мире $3 трлн — это крупнейший инвестиционный «суперцикл» в истории, 2025–2030 гг. появятся ЦОД общей мощностью около 97 ГВт. Впрочем, согласно анализу DC Byte, существуют немалые риски для этого рынка. Аналитики назвали отмечают, что всё больше проектов не доходят до стадии строительства, правительства всё больше влияют на реализацию проектов, а капитал всё активнее расходуется на ранних стадиях реализации — это повышает риски для инвесторов.
09.04.2026 [12:22], Руслан Авдеев
TrendForce: начало поставок NVIDIA Rubin задержится, а Hopper для Китая выпустят меньше, чем ожидалосьВысока вероятность, что поставки ИИ-ускорителей семейства NVIDIA Rubin начнутся позже, чем планировалось и в меньших объёмах, чем рассчитывали ранее. По данным The Register, это связано с вероятными проблемами с цепочками поставок. По словам экспертов TrendForce, на долю Rubin придётся 22 % всех поставок передовых ускорителей NVIDIA в 2026 году, хотя раньше в прогнозах речь шла о 29 %. Причинами называются задержки с проверкой новейшей памяти HBM4, применяемой с ускорителями, трудности с переходом на адаптеры NVIDIA ConnectX‑9, а также увеличение энергопотребления ИИ-систем и повышение требований к СЖО. Более того, будут ниже прежних прогнозов поставки ускорителей на архитектуре Hopper, включая модели H200, предназначенные для поставок в Китай. В январе 2026 года одобрили поставки в обмен на 25 % от выручки от продаж этих изделий. Пришлось уговаривать и сам Пекин, который одобрил импорт H200 в КНР лишь недавно. В марте глава NVIDIA Дженсен Хуанг (Jensen Huang) сообщил, что компания наращивает производственные мощности по выпуску H200 для Китая, и уже имеются заказы. 
Источник изображения: Jakub Żerdzicki/unsplash.com TrendForce прогнозирует, что в 2026 году доля поставок ускорителей Hopper составит 7 % от общего объёма поставок NVIDIA, это ниже 10 %, как ожидалось ранее. Впрочем, в TrendForce предполагают, что их место и место недопоставленных Rubin займут чипы Blackwell, включая Blackwell Ultra. На долю Blackwell, вероятно, придётся 71 % об общего объёма продаж ускорителей NVIDIA за 2026 год. Кроме того, TrendForce предрекает неплохие перспективы недавно анонсированным инференс-ускорителям NVIDIA LPU Groq, предназначенным для совместной работы с «классическими» GPU вроде Rubin. Впрочем, из-за ограничений встроенной SRAM-памяти такие модели понадобятся в больших количествах, говорит TrendForce, предрекая спрос в «сотни тысяч единиц» в 2026 году и приблизительно вдвое больше — в следующем. При этом эксперты подчёркивают, что во II квартале цены на DRAM могут вырасти на 45–50 % дополнительно, вдобавок к росту на 75–80 %, отмеченному в I квартале. В последние месяцы цена на память, включая продукты вроде DDR5 и SSD, стремительно растут, они более чем втрое дороже, чем стоили год назад. В значительной степени это обусловлено спросом на ИИ-инфраструктуру и высокой цикличностью ценообразования на рынках модулей памяти.
06.04.2026 [13:01], Руслан Авдеев
Dell’Oro Group: мировая телеком-отрасль снизит затраты в 2026 годуСогласно недавнему докладу, подготовленному Dell'Oro Group, в 2025 году мировые капитальные затраты в 2025 году оставались стабильными. При этом прогноз расходов в этой сфере на текущий год выглядит несколько хуже. В докладе Telecom Capex Report оценивались расходы полусотни мировых операторов связи, на которых приходится приблизительно 80 % мировых капитальных затрат. Стабильным оставалось соотношение капитальных затрат к выручке от продажи оборудования в шести сегментах, отслеживаемых компанией: Broadband Access, Microwave & Optical Transport, Mobile Core Network (MCN), Radio Access Network (RAN) и Service Provider Router & Switch. При этом год к году выручка производителей оборудования год к году в 2025 году выросла на 4 %. Более заметное увеличение выручки в сравнении с капитальными затратами в некоторой степени объясняется поддержкой спроса со стороны облачных провайдеров, на них приходится около половины роста выручки, связанной с продажами оборудования. 
Источник изображения: Mario Caruso/unsplash.com По словам Dell'Oro Group, операторы демонстрируют оптимизм относительно долгосрочной перспективы, но остаются осторожными в краткосрочной. Компании верят, что спрос будет расти, в т.ч. из-за развития ИИ и новых цифровых сервисов. Тем не менее в ближайшей перспективе капитальные затраты могут быть даже сокращены. Согласно прогнозам экспертов, в 2026 году капитальные затраты телеком-отрасли могут сократиться на 2 %, а затем до 2030 года будут медленно расти в среднем по 1 % в год. Выручка операторов связи будет расти в среднем по 2 % ежегодно, к 2029 году капитальные затраты должны составить 14 % от выручки. Доля инвестиций в беспроводную инфраструктуру (капиталоёмкость беспроводных сетей) снизится к 2029 году до приблизительно 11 %, это на 7 п.п. ниже пиковых значений, отмечавшихся в период активного строительства 5G-сетей.
06.04.2026 [12:40], Сергей Карасёв
Объём мирового рынка неооблаков достигнет $400 млрд к 2031 годуИсследование, проведённое компанией Synergy Research Group, говорит о том, что мировой рынок неооблаков демонстрирует беспрецедентные темпы роста. В IV квартале 2025 года его объём достиг $9 млрд, что на 223 % больше по сравнению с аналогичным периодом предыдущего года. Аналитики отмечают, что неооблачные платформы становятся отдельной и быстрорастущей категорией облачной инфраструктуры, специально ориентированной на высокопроизводительные вычисления для задач ИИ и машинного обучения. Это, в частности, сервисы GPUaaS (GPU как услуга), решения для генеративного ИИ и пр. Среди ключевых игроков сектора названы CoreWeave, Crusoe, Core Scientific, Lambda, Nebius и Nscale. 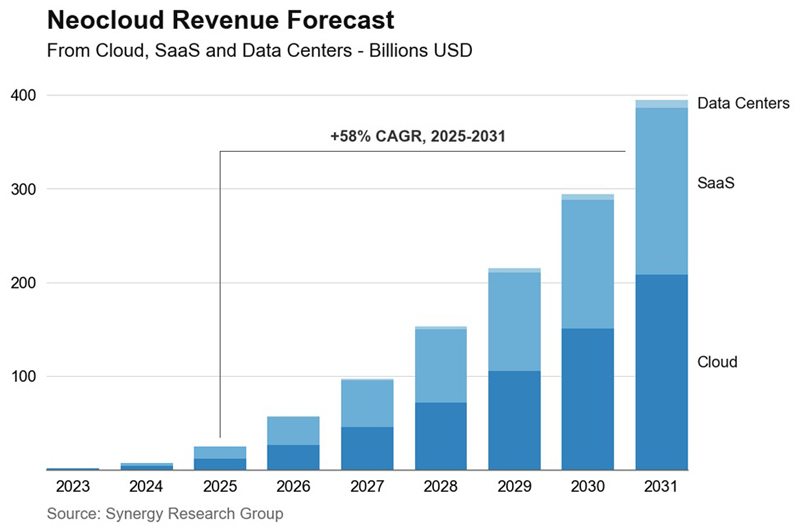
Источник изображения: Synergy Research Group По мере роста спроса на инфраструктуру ИИ неооблачные системы набирают обороты. Авторы исследования отмечают, что одним из наиболее сильных конкурентов традиционным гиперскейлерам, таким как AWS, Microsoft Azure и Google Cloud, является компания CoreWeave. Вместе с тем OpenAI и Anthropic закладывают основу для всё более важного направления рынка — платформоориентированных поставщиков, предлагающих облачный доступ к ИИ-моделям и соответствующим средам разработки. В результате, конкурентная обстановка на рынке облаков начинает меняться. «Мы наблюдаем не просто появление нового класса поставщиков облачных услуг, а более глубокую структурную перестройку в самой архитектуре вычислений», — говорит Джереми Дьюк (Jeremy Duke), основатель и главный аналитик Synergy Research Group. Спрос на вычислительные ресурсы для ИИ продолжает стремительно расти. По оценкам, в 2025 году в целом объём мирового рынка неооблаков превысил $25 млрд. Аналитики Synergy Research Group прогнозируют, что в дальнейшем среднегодовой темп роста в сложных процентах (CAGR) составит 58 %. Если эти ожидания оправдаются, к 2031 году выручка поставщиков таких услуг приблизится к $400 млрд. |
|


