
Материалы по тегу: прогноз
|
09.10.2026 [21:59], Владимир Мироненко
Apple Hills Digital: предобученные модели и интеграция с данными для заказчиков важнее стоимости ИИ-нагрузкиАналитическая компания Apple Hills Digital представила совместно с Selectel исследование «Облачные сервисы для ИИ: серверы с GPU и AI/ML-платформы». В нём содержится анализ и описывается динамика российского рынка инфраструктурных и платформенных облачных решений для задач ИИ по трём ключевым сегментам: виртуальные серверы с GPU (Virtual Server), выделенные серверы с GPU (Bare Metal) и AI/ML-платформы класса PaaS за период с 2022 до 2025 гг., а также приводятся сценарии развития до 2030 года. Согласно исследованию, совокупное потребление облачных серверов с GPU и AI/ML-платформ в 2025 году в стране составило 65,5 млрд руб., включая 40,8 млрд руб. (62 %), израсходованных на внутреннее потребление в экосистемах провайдеров, и 24,7 млрд руб. — на внешнее (затраты внешних заказчиков). Большая часть рыночного потребления приходится на публичное облако — 17,6 млрд руб. (71 %). Частные облака в основном используются на серверах с GPU (45 % рыночного потребления) и почти не используются для AI/ML платформ (3 %). Совокупное потребление виртуальных и выделенных серверов с GPU в прошлом году составило 37 млрд руб., в том числе, рыночное — 15 млрд руб. (41 %), внутреннее — 22 млрд руб. (59 %). Доля внутреннего потребления в этом сегменте существенно выше, чем в среднем по облачному рынку, составляющем 14 % по данным исследования «Рынок облачных сервисов в РФ», поскольку крупные финансовые и телеком-группы размещают ИИ-нагрузки у собственных провайдеров, и суммарно эти нагрузки больше, чем у рыночных клиентов. 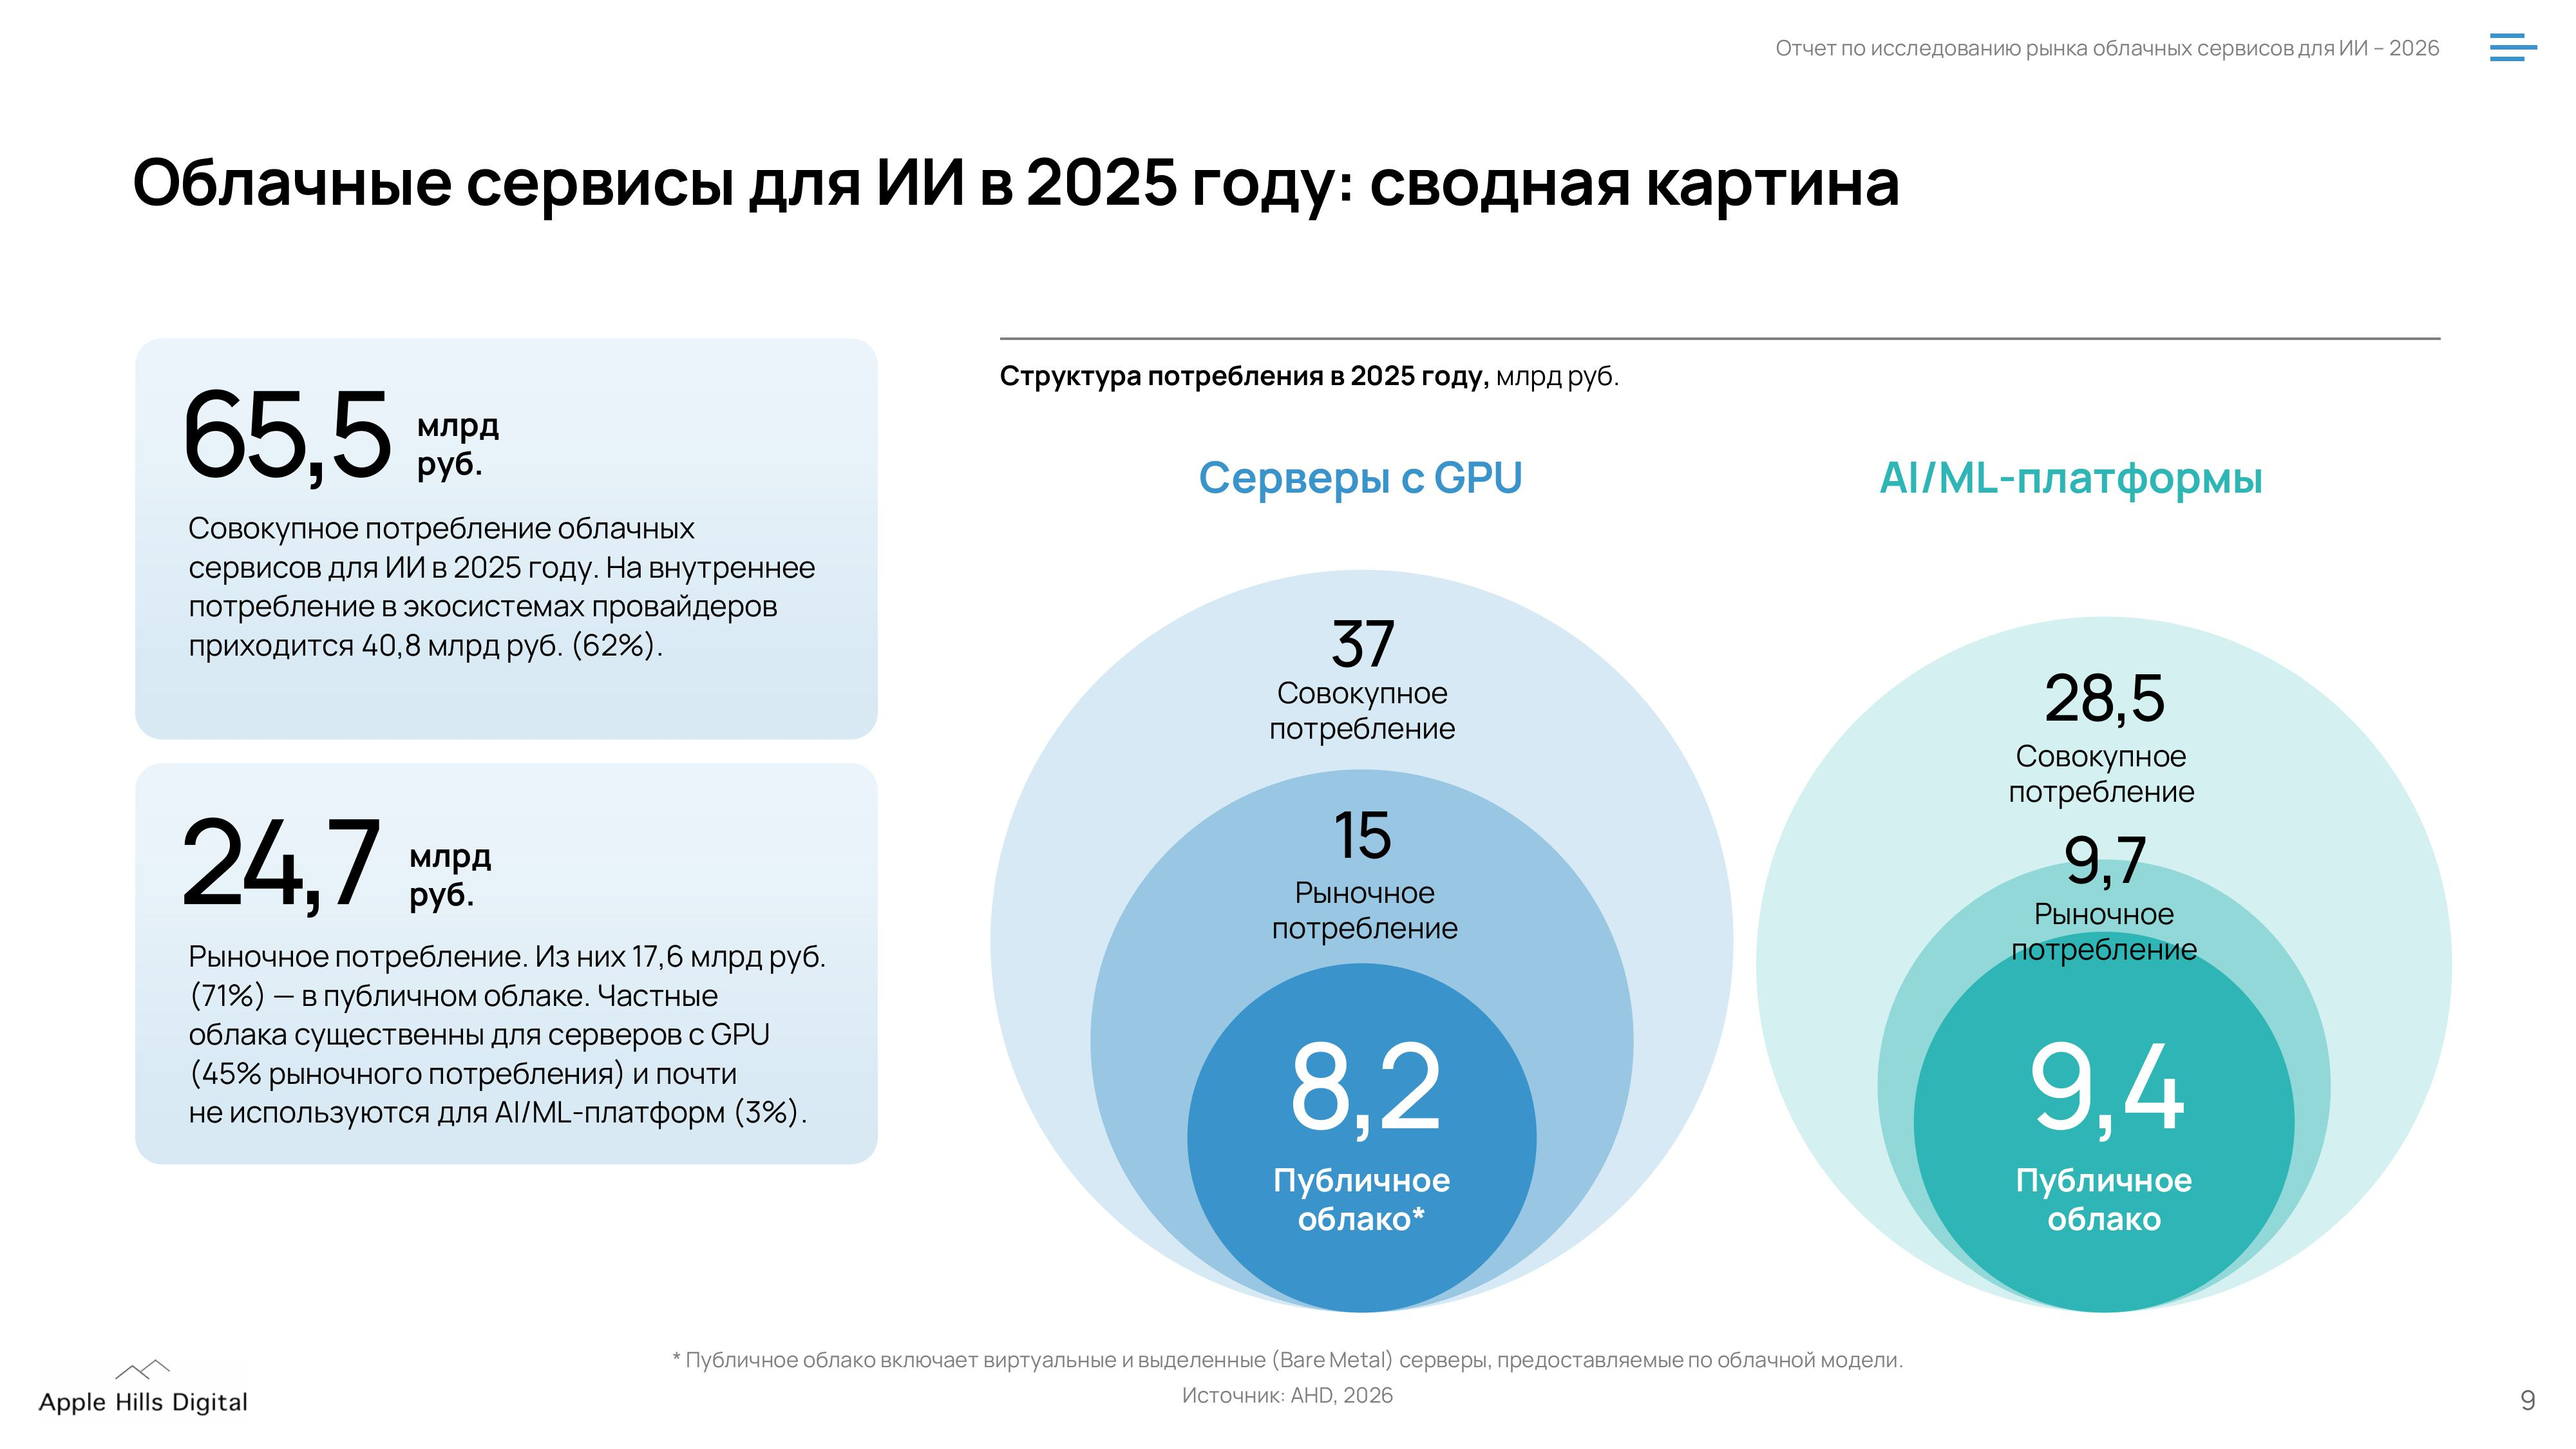
Источник изображений: Apple Hills Digital Из 15 млрд руб. рыночного потребления серверов с GPU в публичном облаке получено 8,2 млрд руб. (55 %) выручки, в частных облаках — 6,8 млрд руб. (45 %). Для сравнения: в сегменте IaaS в целом на частные облака приходится 27 % рыночного потребления (AHD, 2026). Таким образом, доля частного облака в GPU-сегментах значительно больше, чем в среднем по облачной инфраструктуре. Это объясняется тем, что банки, госсектор и субъекты КИИ размещают ИИ-нагрузки с чувствительными данными в выделенном контуре. При этом объём рынка облачных серверов с GPU в публичном облаке в 2025 году, составивший 9 % сегмента IaaS, вырос год к году на 68,7 %. На виртуальные серверы с GPU приходится 4,3 млрд руб. (53 %), на выделенные серверы с GPU — 3,9 млрд руб. (47 %). 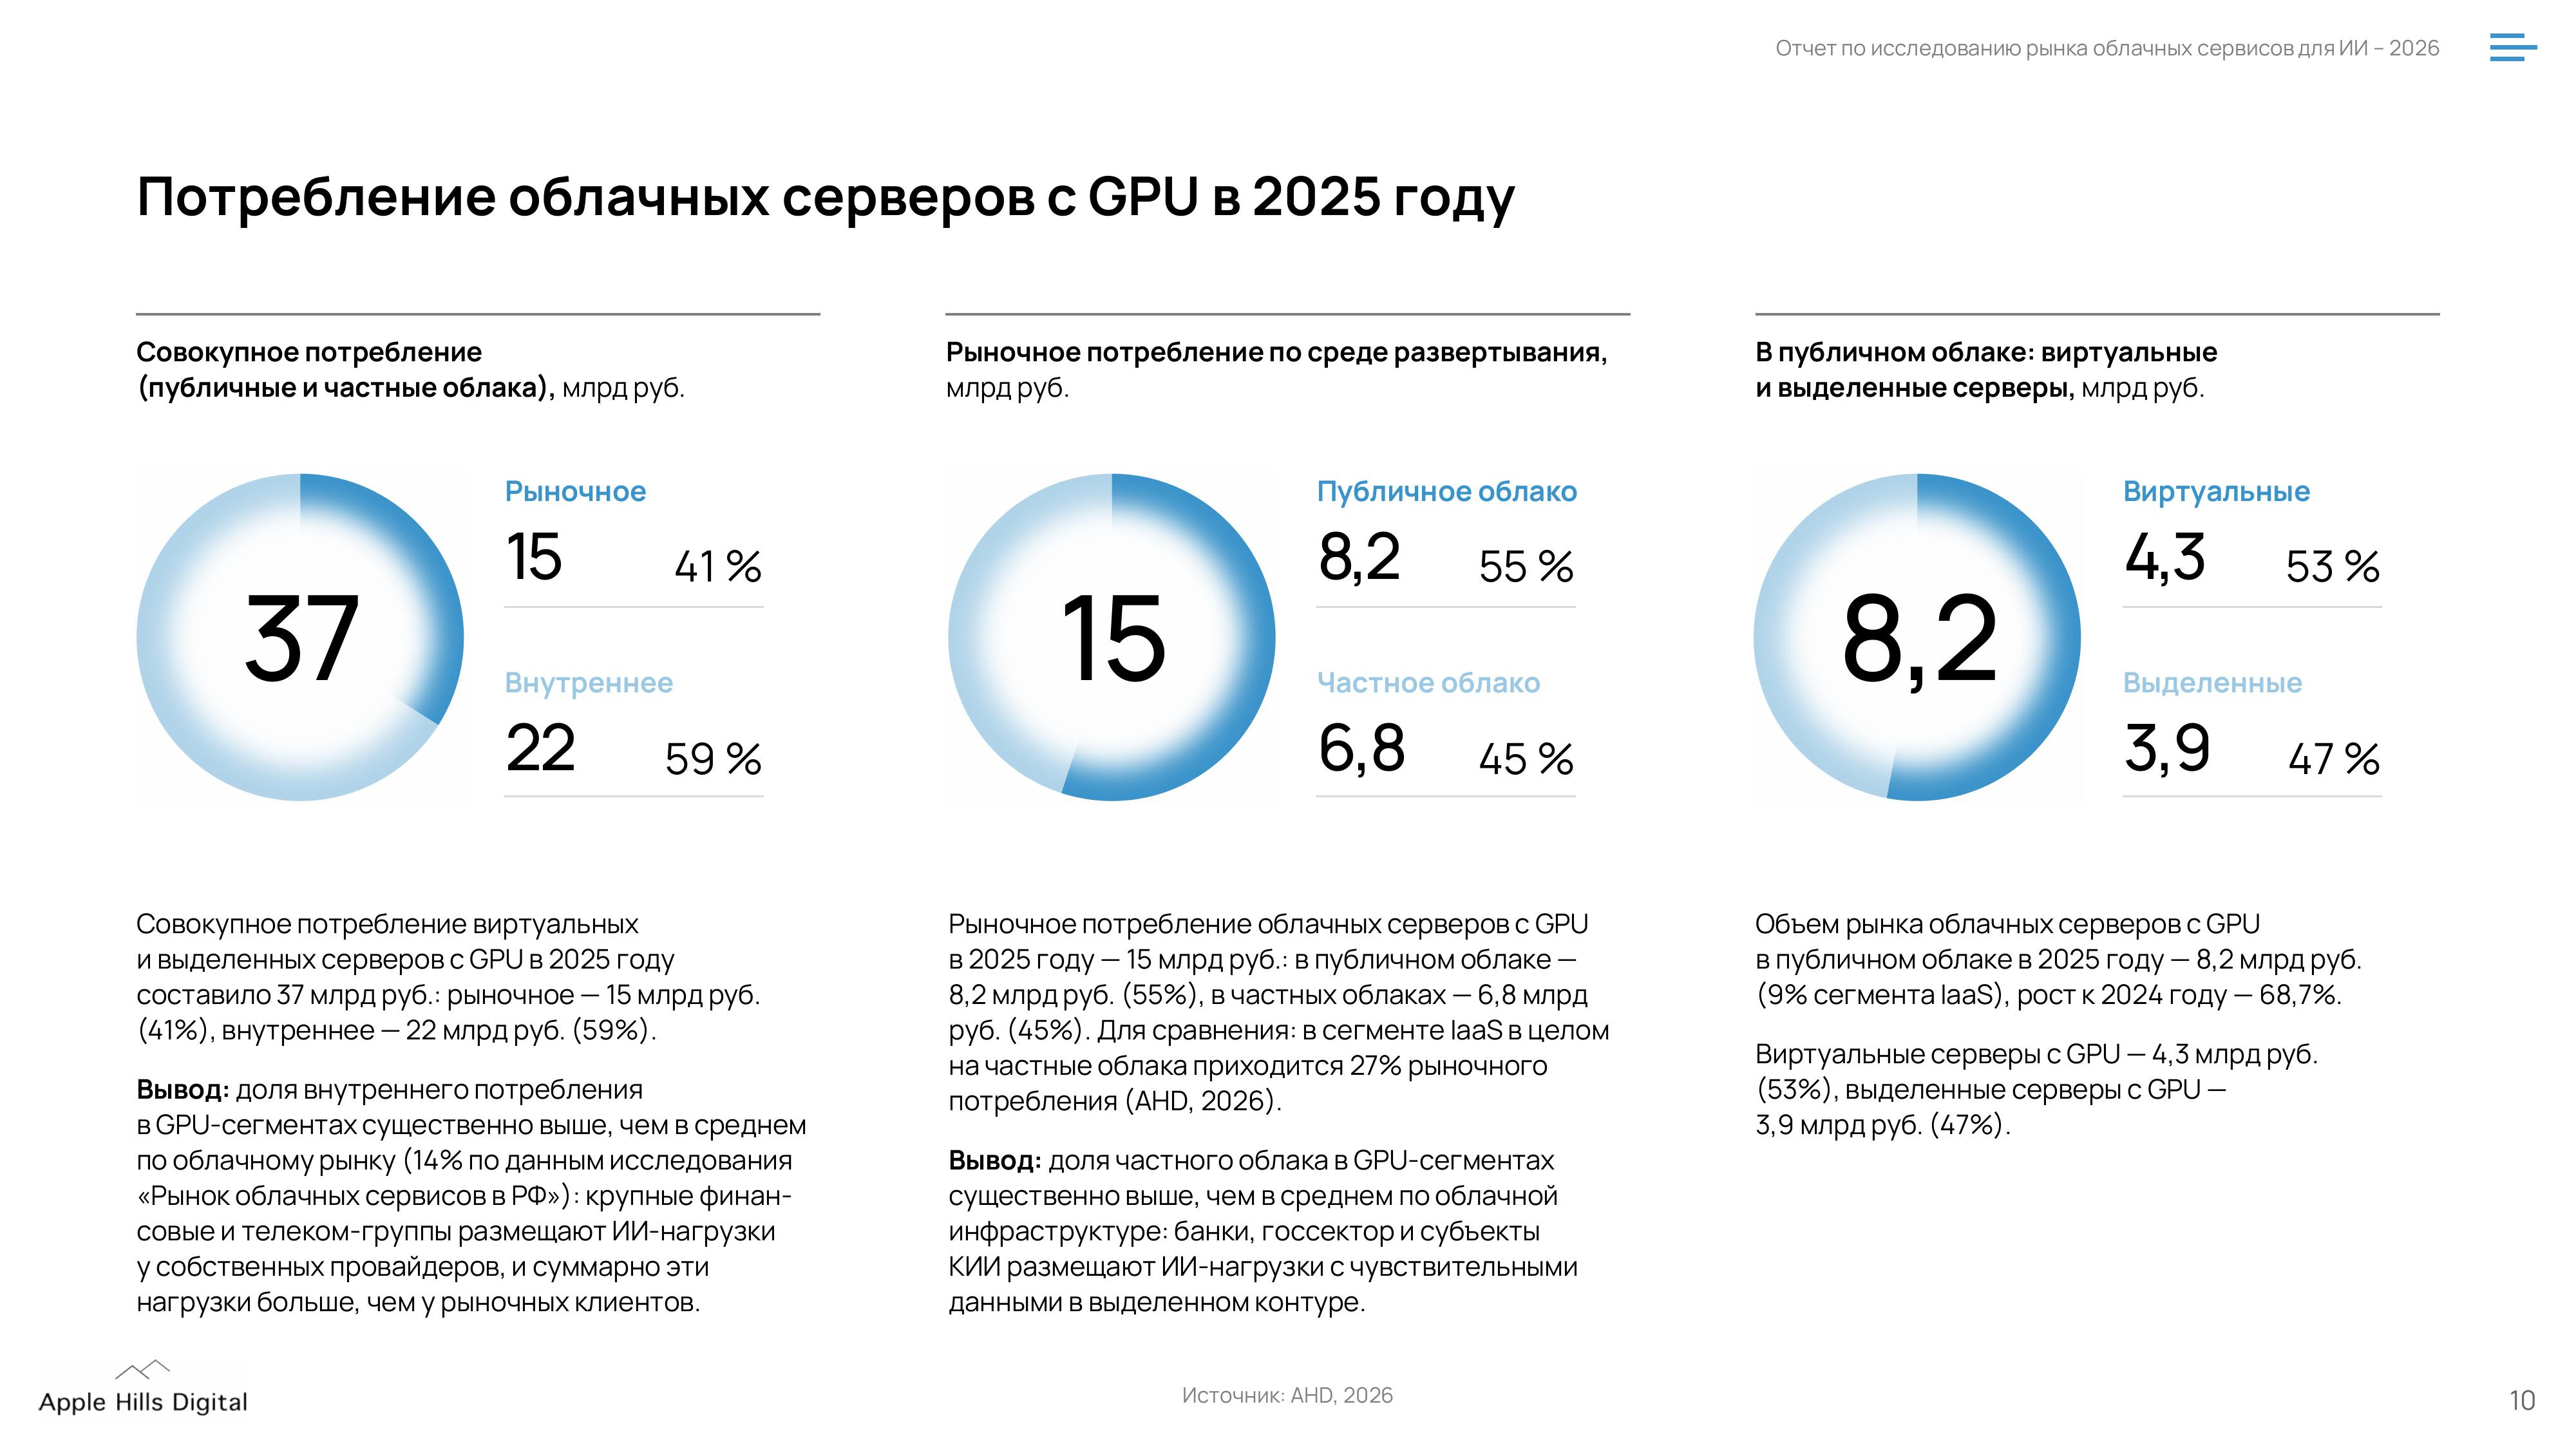 Совокупное потребление облачных AI/ML-платформ в 2025 году (все типы развёртывания) составило 28,5 млрд руб., включая рыночное потребление в размере 9,7 млрд руб. (34 %), внутреннее —18,8 млрд руб. (66 %). Исследователи отметили, что доля внутреннего потребления в AI/ML-платформах существенно выше, чем в PaaS в целом (36 %; AHD, 2026). В данном случае, финансовые и телеком-группы используют платформы собственных провайдеров для своих ИИ-нагрузок, и эти нагрузки больше, чем у рыночных клиентов. В отличие от серверов с GPU, AI/ML-платформы потребляются почти исключительно из публичного облака. В собственном контуре заказчики, как правило, разворачивают ПО ИИ по лицензии. В публичном облаке рыночное потребление облачных AI/ML-платформ составило в прошлом году 9,4 млрд руб. (97 %), в частных облаках — 0,3 млрд руб. (3 %). 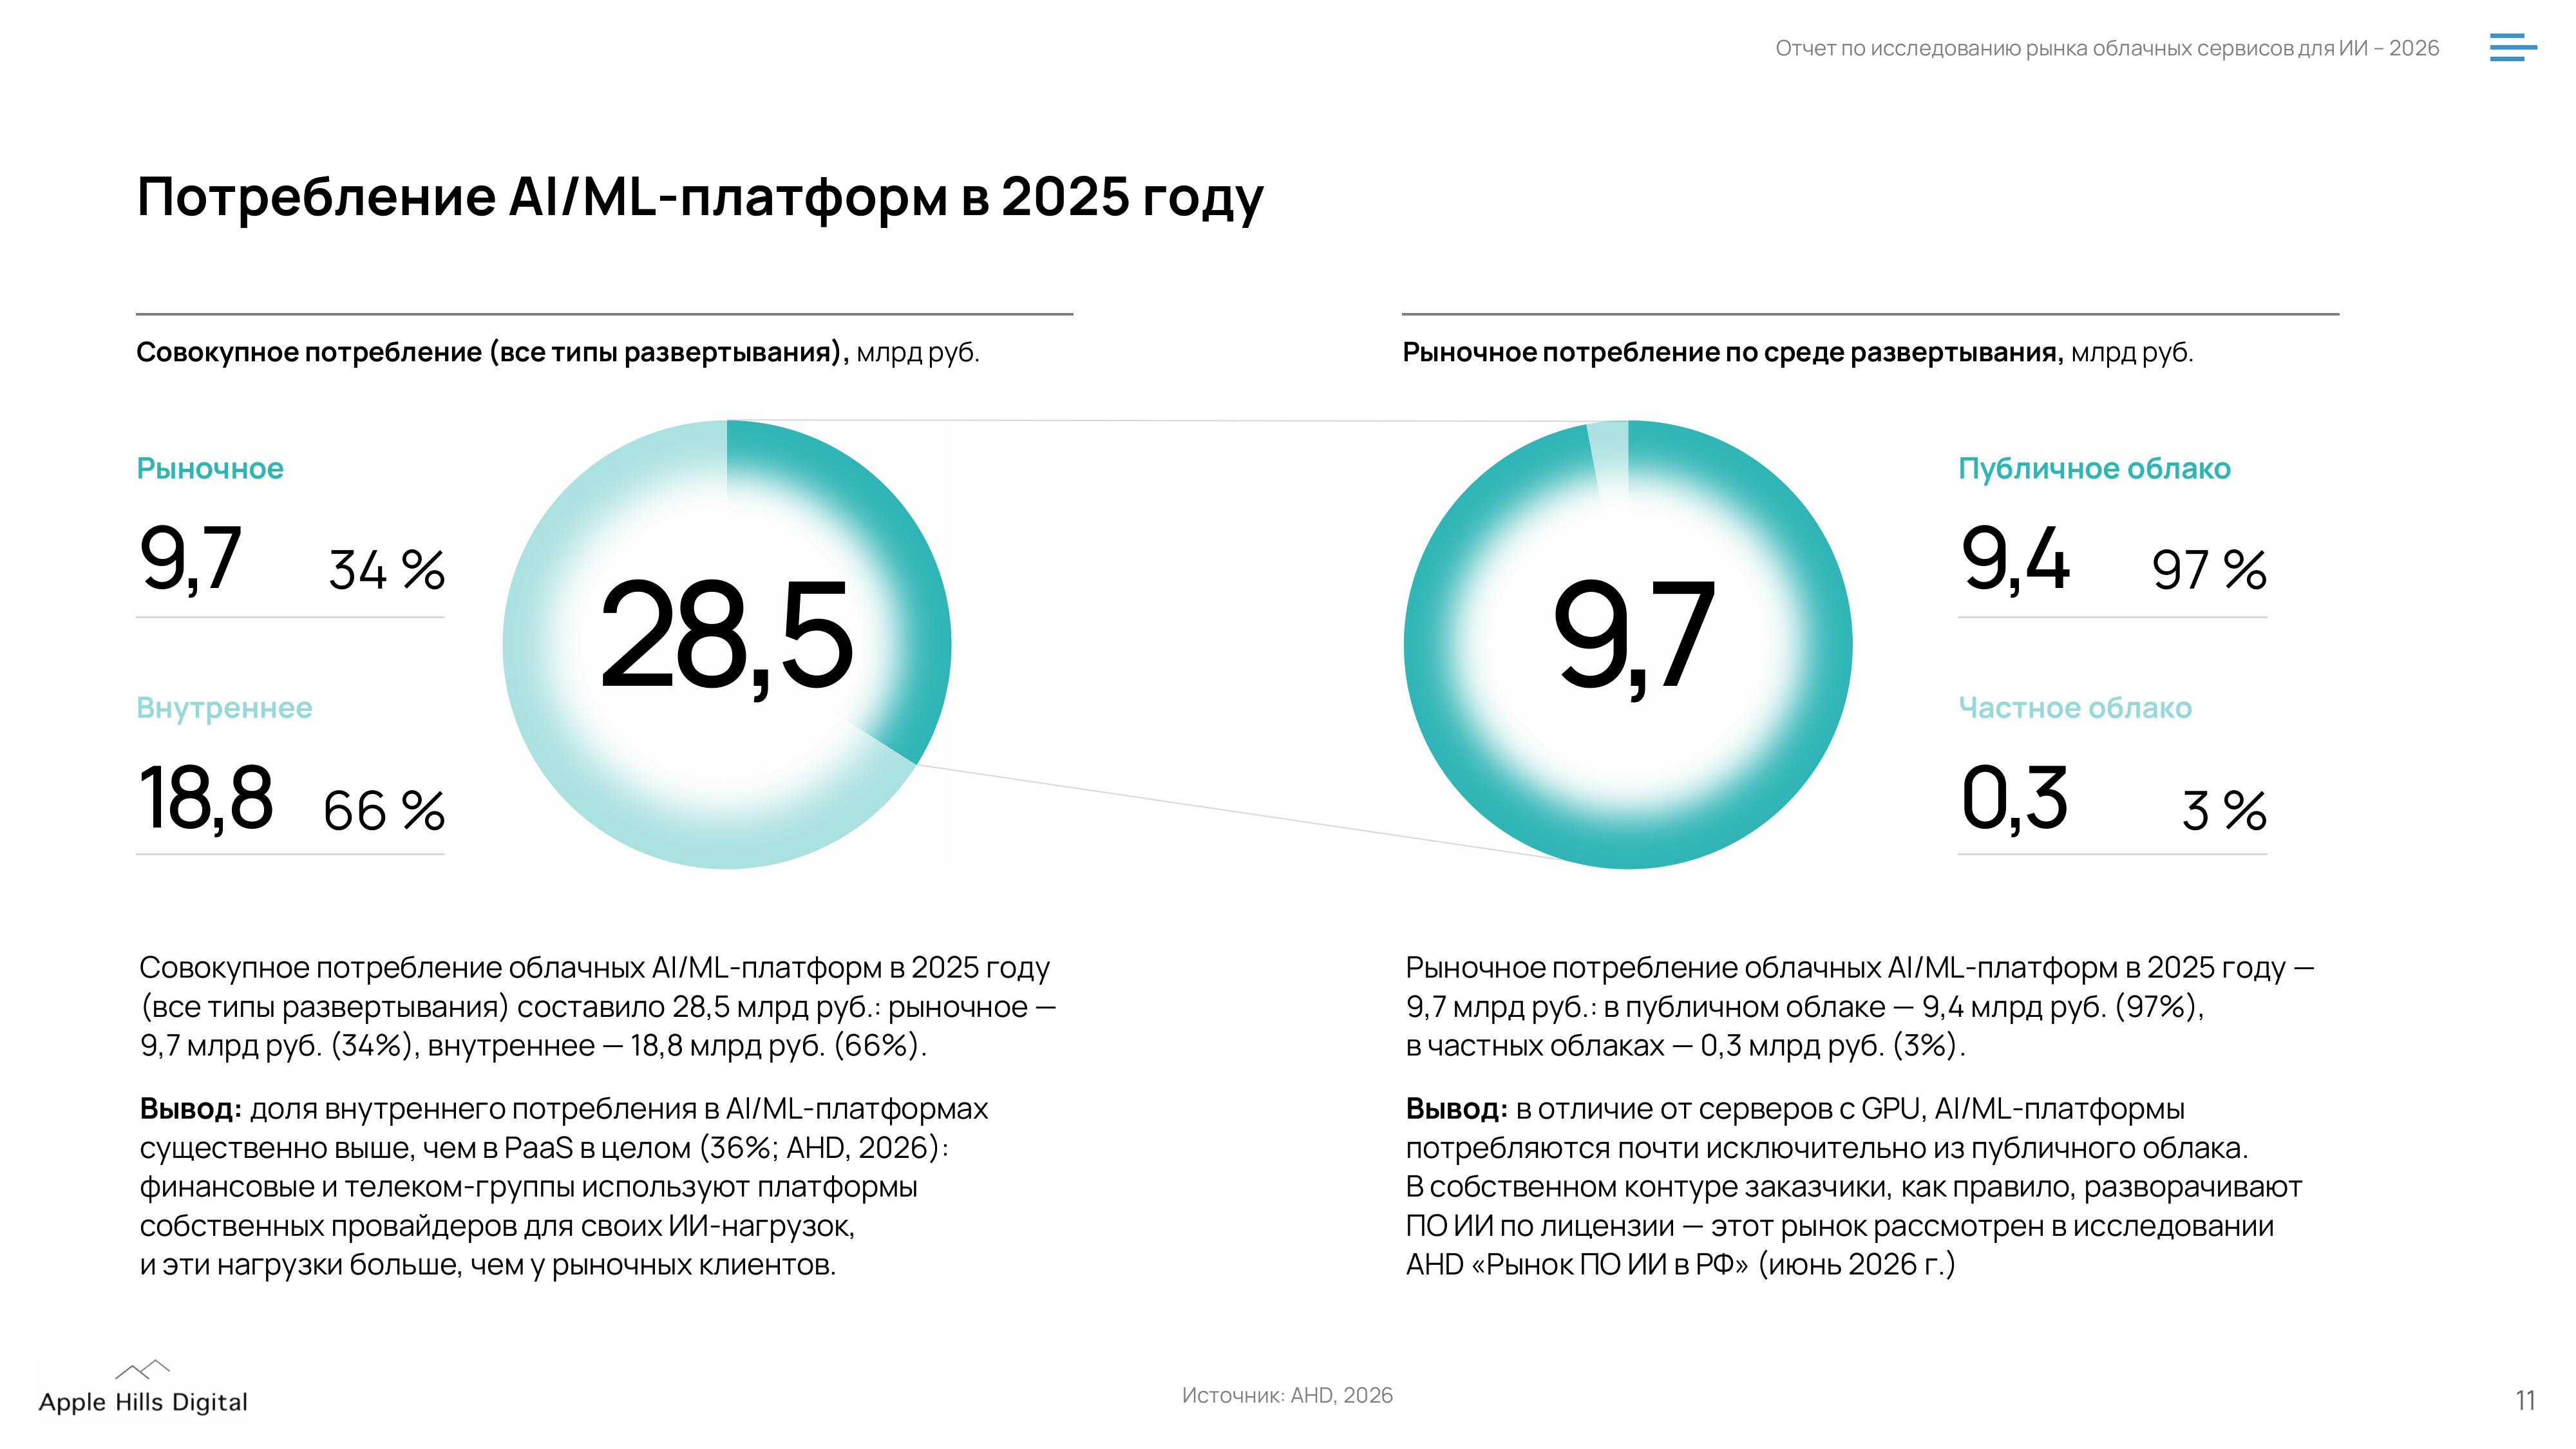 С 2022 по 2025 год рынок серверов с GPU в публичном облаке рос со среднегодовым темпом (CAGR) 48,4%, увеличившись с 2,5 до 8,2 млрд руб. Прогноз аналитиков включает два сценария: «Продолжение тренда», при котором торможение в 2026 году временное, и «Замедление роста», при котором оно закрепляется. К 2030 году рынок серверов с GPU в публичном облаке при первом сценарии составит до 36,5 млрд рублей (CAGR — 34,8 %), при втором — 21,2 млрд руб. (CAGR — 20,9 %). В свою очередь, рынок AI/ML-платформ в период 2022–2025 гг. рос в среднем на 41,9 % в год. К 2030 году рынок AI/ML-платформ вырастет от 25,9 до 40,7 млрд рублей (22,4–34 %). В сумме это составит 47–77 млрд руб. против 17,6 млрд руб. в 2025 году. 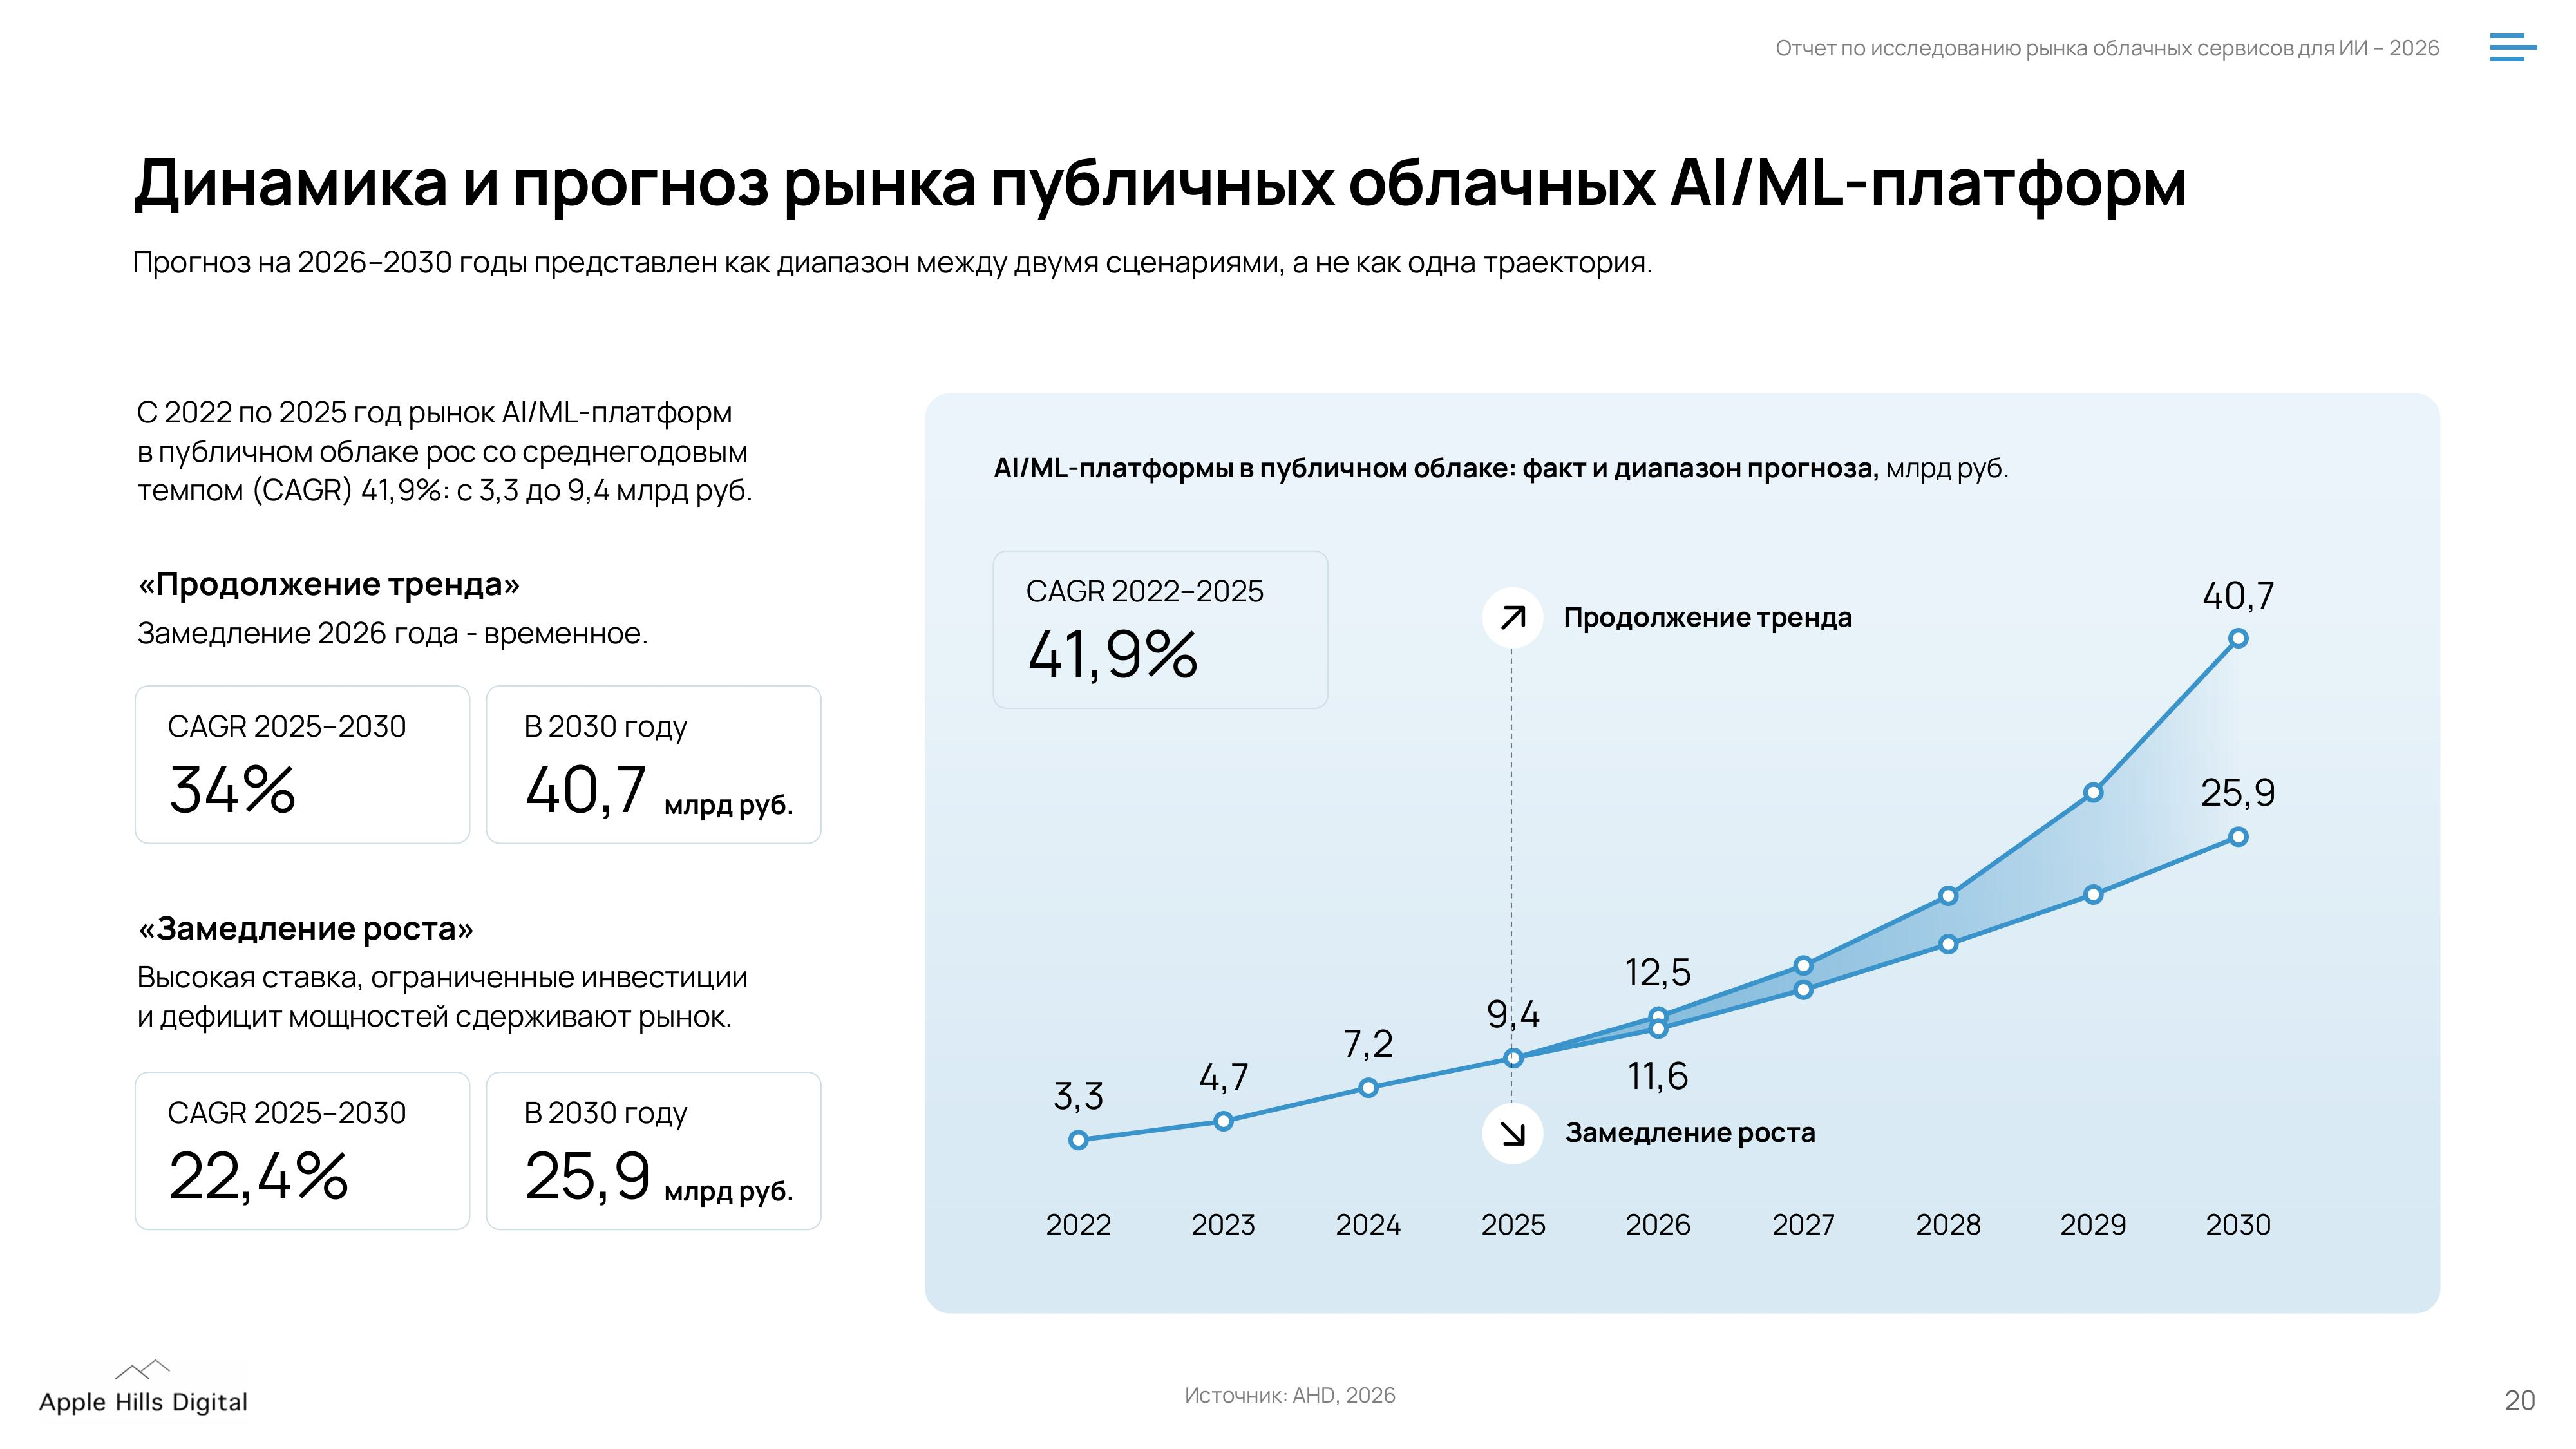 Как сообщается, ИИ остаётся одним из приоритетов новых ИТ-бюджетов. На рост сегмента серверов с GPU в публичном облаке будет влиять не только спрос, но и доступность вычислительных ресурсов. В связи с высокой ключевой ставкой и ценой на оборудование, а также требованиями к безопасности и локализации данных для заказчиков аренда оборудования становится более выгодным вариантом по сравнению с покупкой. Вместе с тем сегмент AI/ML-платформ растёт быстрее сегмента серверов с GPU в публичном облаке и даже в сценарии прогноза «Замедление роста» растёт в среднем на 22,4 % в год до 2030 года. Заказчики всё чаще приходят за готовой средой и моделями, а не за сервером, говорят исследователи. 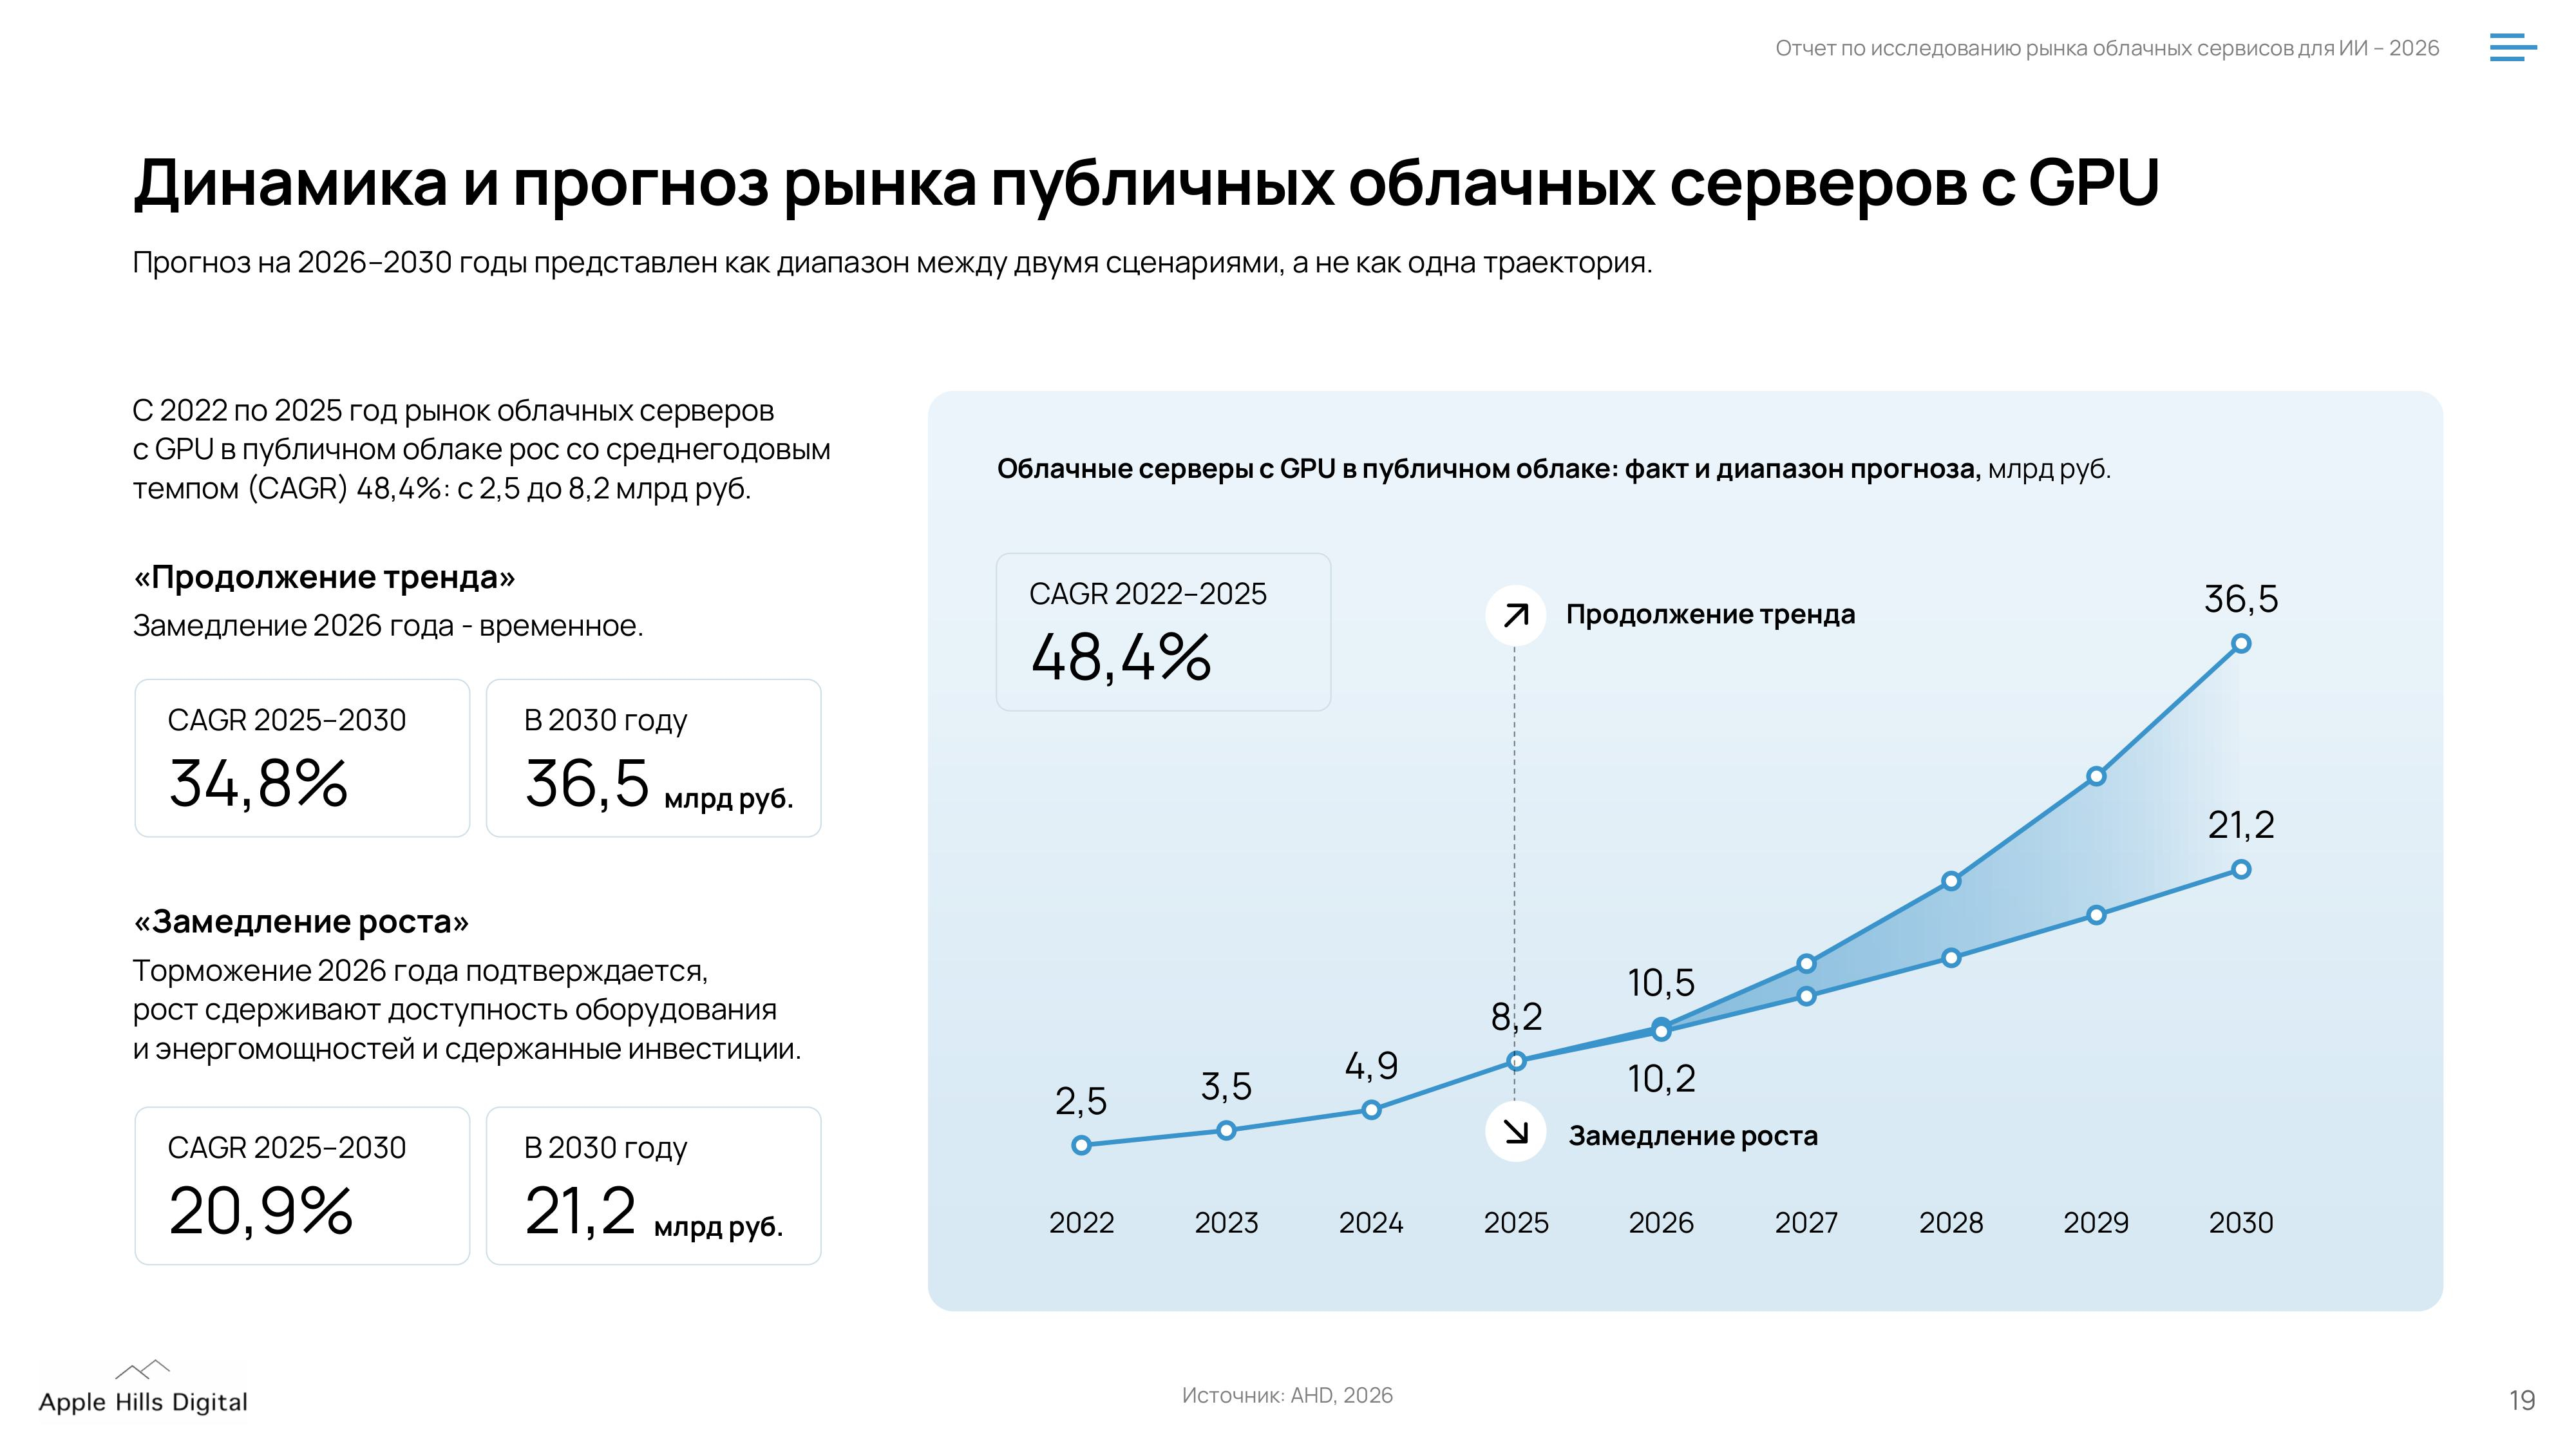 Согласно проведённому опросу, 24 % компаний уже используют ИИ в облаке, еще 18 % планируют начать в течение 2026 года и 4 % проводят пилоты — итого 46 % респондентов. В числе главных причин перехода в облако респонденты назвали наличие готовых моделей и сервисов (36 %), ускорение экспериментов (32 %) и повышение безопасности (27 %). 41 % компаний работают с ИИ самостоятельно, провайдер лишь предоставляет инфраструктуру. У 29 % респондентов провайдеров принимает частичное участие. При выборе провайдера заказчики чаще называют в числе важнейших факторов предобученные модели (23 %) и интеграцию с данными и аналитикой (23 %), чем GPU-оборудование (17 %) и стоимость ИИ-нагрузок (16 %). В качестве предпочтительного варианта развёртывания ИИ респонденты назвали open-source ИИ в облаке (37 %); облачные ИИ-агенты и дообученные LLM указали 27 % участников опроса.
07.10.2026 [08:32], Руслан Авдеев
Банк Англии призвал не ждать скорой экономической выгоды от ИИПо словам главы Банка Англии Эндрю Бейли (Andrew Bailey), в отрасль ИИ направляется немало средств, и искусственный интеллект способен внести значительный вклад в британскую и мировую экономику, но эффект может оказаться ниже ожиданий финансовых рынков. При этом дожидаться экономической выгоды, возможно, придётся дольше, чем предполагалось, сообщает Computer Weekly Согласно протоколу заседания Комитета по финансовой политике (Financial Policy Committee, FPC) Банка Англии от 25 сентября, развитие ИИ может повлиять на широкий круг инвесторов и финансовых рынков. Отмечено, что всё больше инвестиций привлекается за счёт выпуска долговых обязательств. Как предупредили в FPC, рост долговой нагрузки ИИ-бизнесов в комбинации с их непрозрачностью и всё более частыми «циклическими» схемами финансирования могут осложнить оценку рисков и увеличить потери, если ожидания не оправдаются. Комитет также подчеркнул, что оценка перспектив роста и финансовые прогнозы отчасти зависят от ожиданий того, что развитие и внедрение ИИ обеспечит значительный рост производительности труда. Поэтому пересмотр ожиданий способен сказаться не только на стоимости связанных с ИИ активов, но и на рынках государственного долга. 
Источник изображения: Francais a Londres/unsplash.com Дополнительно в FPC обсудили сложившуюся ситуацию сокращающегося разрыва между ИИ-моделями с открытыми и закрытыми весами. Предполагается, что это обеспечит широкий доступ к передовым ИИ-возможностям. При этом возникают и риски для IT-безопасности, поскольку открытыми моделями могут пользоваться, например, киберпреступники. Впрочем, это также означает, что современные ИИ-возможности станут доступны всем без необходимости платить за доступ к лучшим закрытым моделям. Если open source модели обеспечат передовые ИИ-возможности, покупатели могут предпочесть более дешёвые открытые варианты решениям, предлагаемым компаниями вроде OpenAI и Anthropic. Кроме того, для использования открытых моделей обычно требуется менее производительное оборудование. По прогнозам Gartner, инвесторам в ИИ-бизнесы, возможно, придётся ожидать измеримой экономической отдачи более пяти лет. В компании полагают, что совокупные инвестиции в ИИ не обеспечат необходимую для рентабельности доходность инвестированного капитала (ROIC) на уровне 12 % ранее 2032 года. С точки зрения покупателей IT-продуктов и руководителей, отвечающих за IT-стратегию компаний, имеются вполне реальные риски того, что к тому времени некоторые бизнесы, у которых они приобрели ИИ-продукты, уже прекратят существование. Кроме того, не исключён рост стоимости инференса и машинного обучения, поскольку ИИ-бизнесы намерены как поднимать стоимость компании, так и продолжить инвестиции в дорогое ИИ-оборудование. Ранее Gartner прогнозировала, что большинство кастомных ИИ-моделей и проектов генеративного ИИ ожидает провал, а Банк Англии намеревался проверить кредитование ЦОД на фоне возможного пузыря на рынке ИИ. На днях компания Bain & Company опубликовала доклад, согласно которому к 2031 году ИИ-индустрия должна приносить $6 трлн ежегодно, чтобы отбить затраты на инфраструктуру.
05.10.2026 [12:29], Владимир Мироненко
Apple Hills Digital: российский облачный рынок продолжил рост и изменил структуруСогласно новому исследованию Apple Hills Digital, общий объём потребления облачных сервисов, включая сегменты IaaS, PaaS и SaaS, в России в 2025 году составил 487 млрд руб. Из этой суммы объём рыночного потребления составил 416,9 млрд руб. (86 % общего потребления облачных сервисов), а на внутреннее потребление пришлось 70 млрд руб. (14 %). Внутреннее потребление имеет наиболее существенные объёмы в финансовой отрасли и телекоме. На публичные облака приходится 383 млрд руб. (92 %), на частные — 34 млрд руб. (8 %). Исследователи отметили, что структура российского рынка публичных облачных сервисов в течение 2025 года не изменилась по отношению к 2024 году: 6 % в объёме рынка составляют готовые приложения (SaaS) — 248 млрд руб., 25 % — облачная инфраструктура (IaaS) — 96 млрд руб., и только 10 % — платформенные сервисы (PaaS) — 39 млрд руб. Отечественный рынок по-прежнему отличается от структуры мирового рынка, где доля PaaS приблизительно втрое выше. Исходя из пропорций мирового рынка, российский сегмент PaaS обладает наибольшим потенциалом развития. В числе препятствий для реализации такого сценария исследователи назвали низкую зрелость cloud-native архитектур у заказчиков; опасения зависимости от провайдера при переходе на платформенные сервисы; дефицит квалифицированных кадров для работы с PaaS-инструментами; неопределённость экономики перехода на фоне высокой стоимости заёмного финансирования. 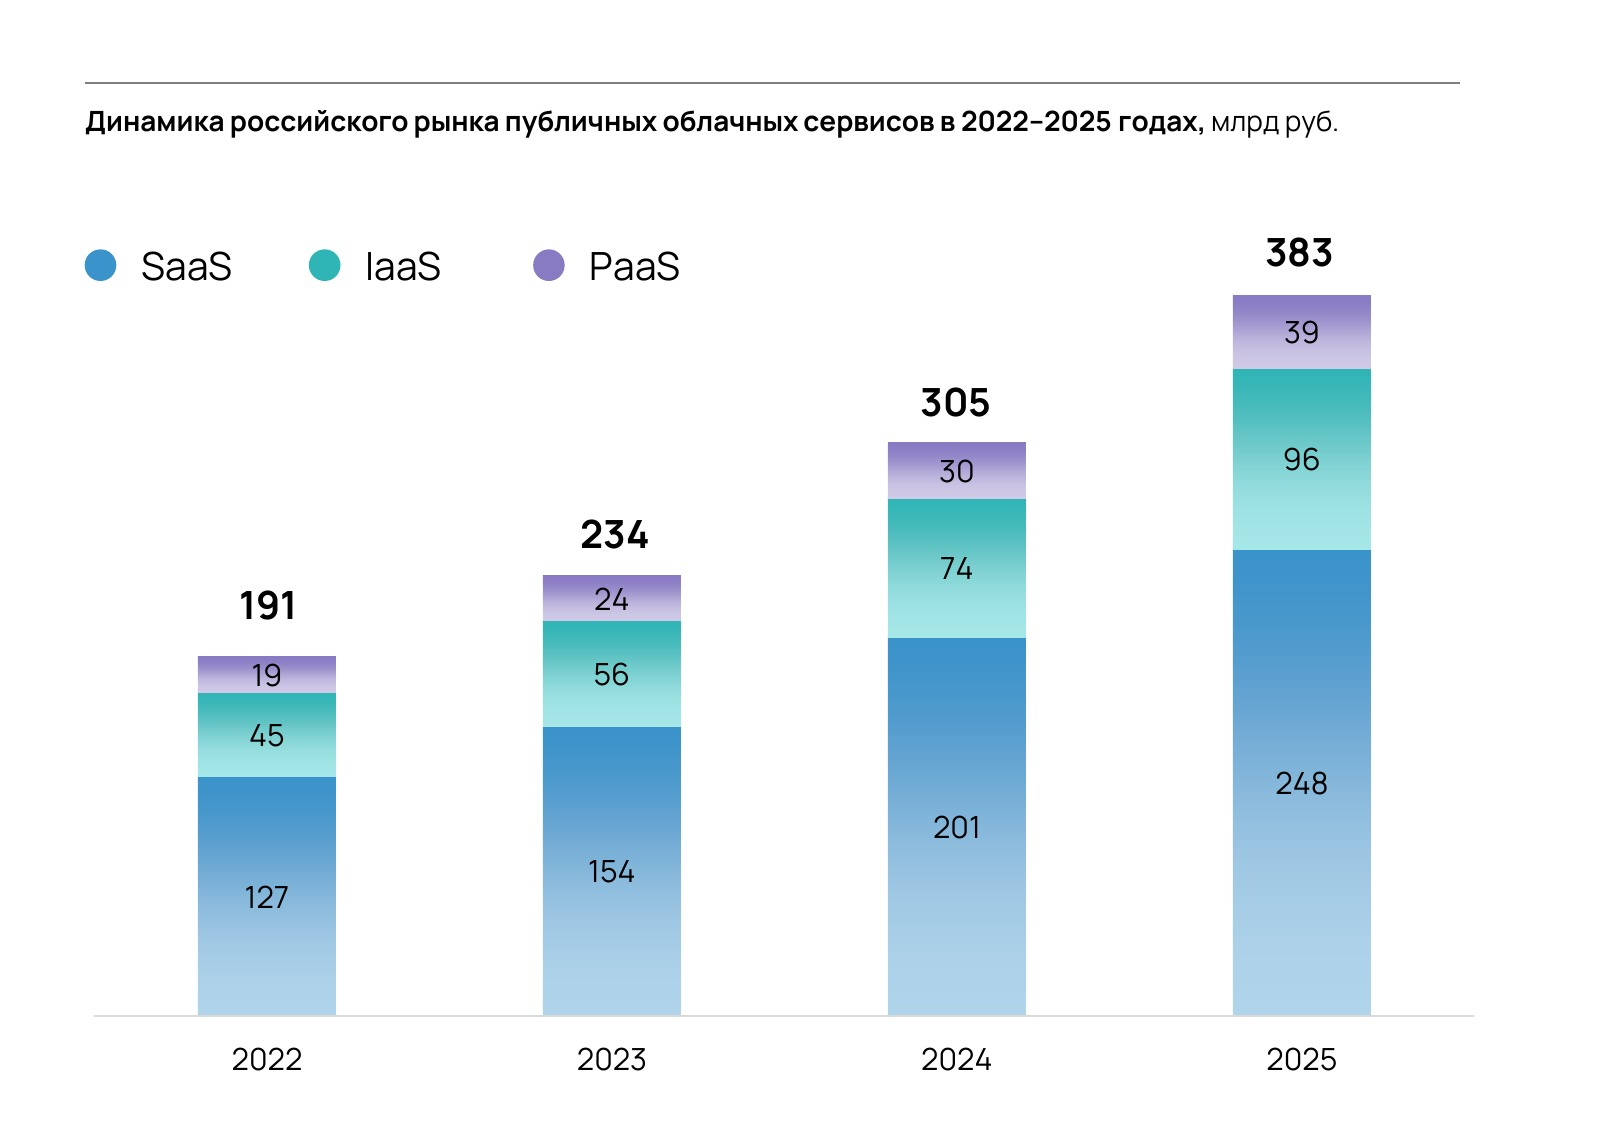
Источник изображений: Apple Hills Digital В 2025 году темп роста российского рынка публичных облачных сервисов несколько замедлился и составил 25,3 % против 30 % годом ранее. В сегментах IaaS и PaaS сохранился быстрый рост – на 28,7 и 29,3 % соответственно по сравнению с 2024 годом. В сегменте SaaS темп роста в 2025 году снизился, составив 23,4 % (против 30 % в 2024 году). 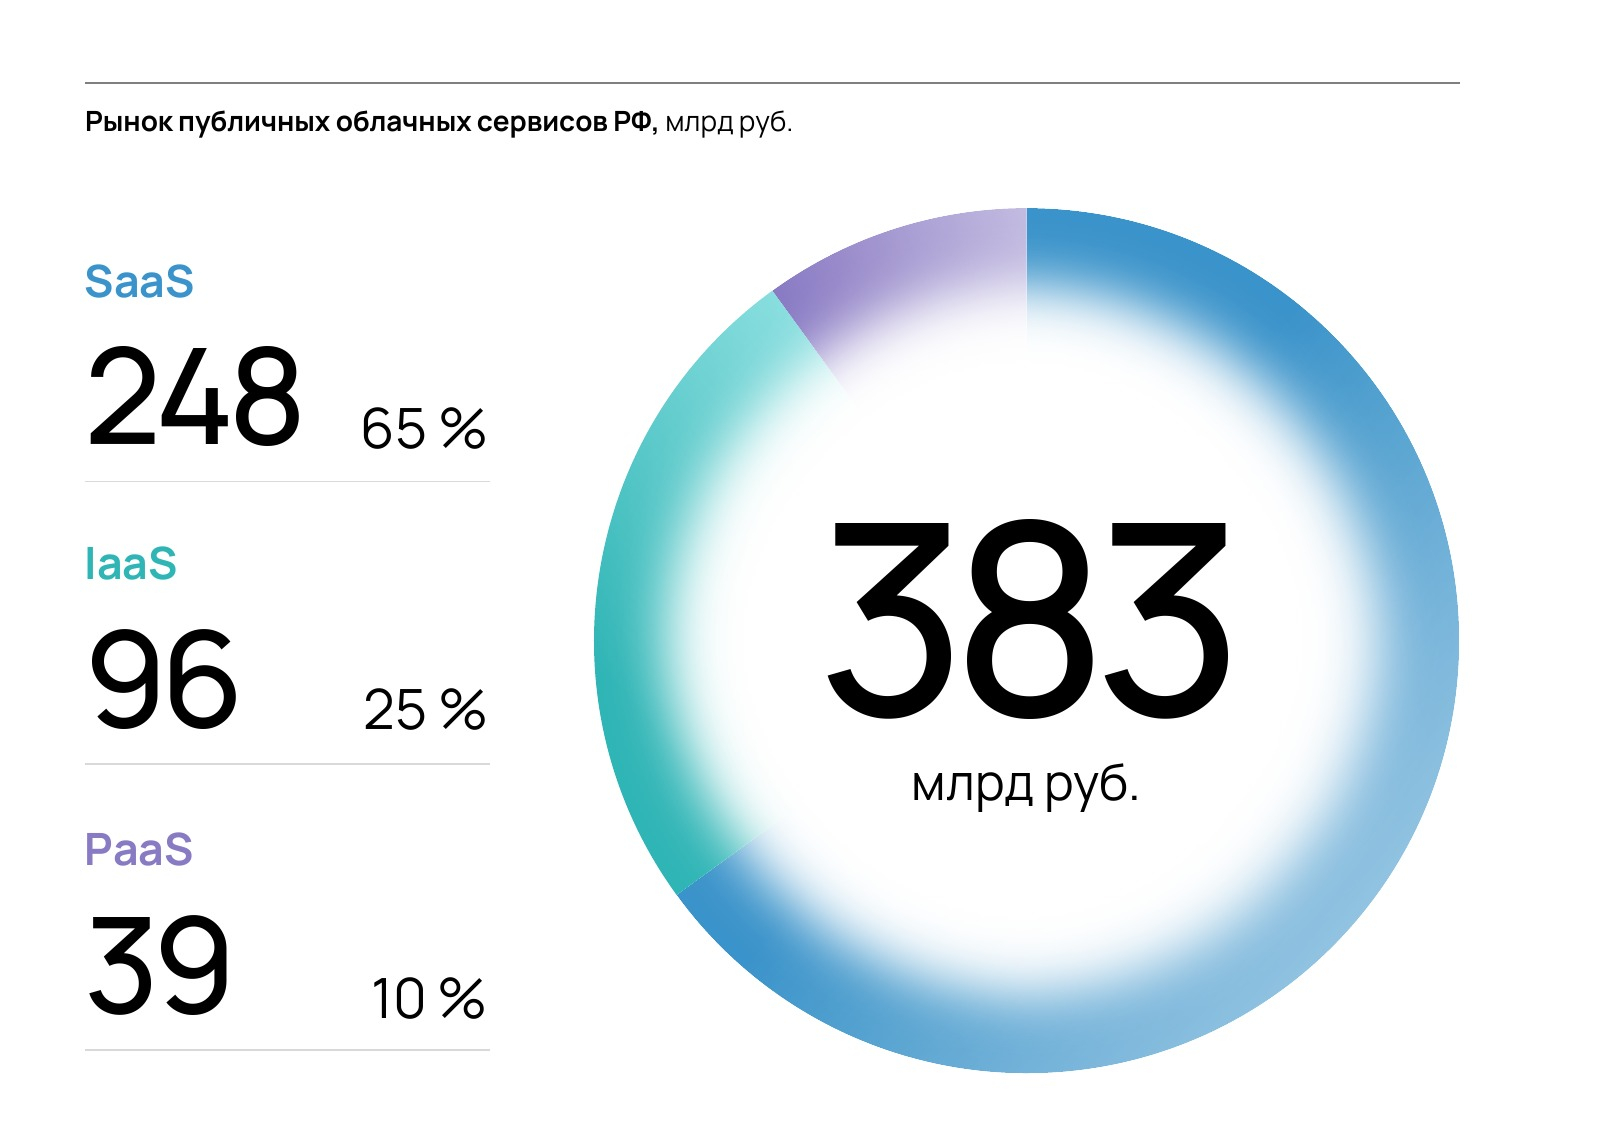 Кирилл Тиненин, директор по стратегии и M&A MWS Cloud, объясняет разницу в динамике сегментов структурными отличиями. По его словам, спрос на инфраструктуру поддерживает сразу несколько факторов: значительный рост стоимости оборудования (до 40 %), из-за чего многим заказчикам выгоднее арендовать мощности, чем обновлять парк; рост спроса на GPU-инфраструктуру (в 2025 году — в 1,8–2 раза), что повлияло на общий рост IaaS; завершение компаниями замены зарубежных СУБД с переходом на managed-формат, в связи с чем PaaS растёт быстрее рынка в целом, примерно на 35 %. В SaaS, напротив, драйвер импортозамещения практически исчерпан, утверждает эксперт. Кроме того, эти сервисы сильно зависят от малого и среднего бизнеса, который в условиях высокой ключевой ставки первым сокращает ИТ-бюджеты. «Мы ожидаем, что эта тенденция сохранится в среднесрочной перспективе», — заявил он. 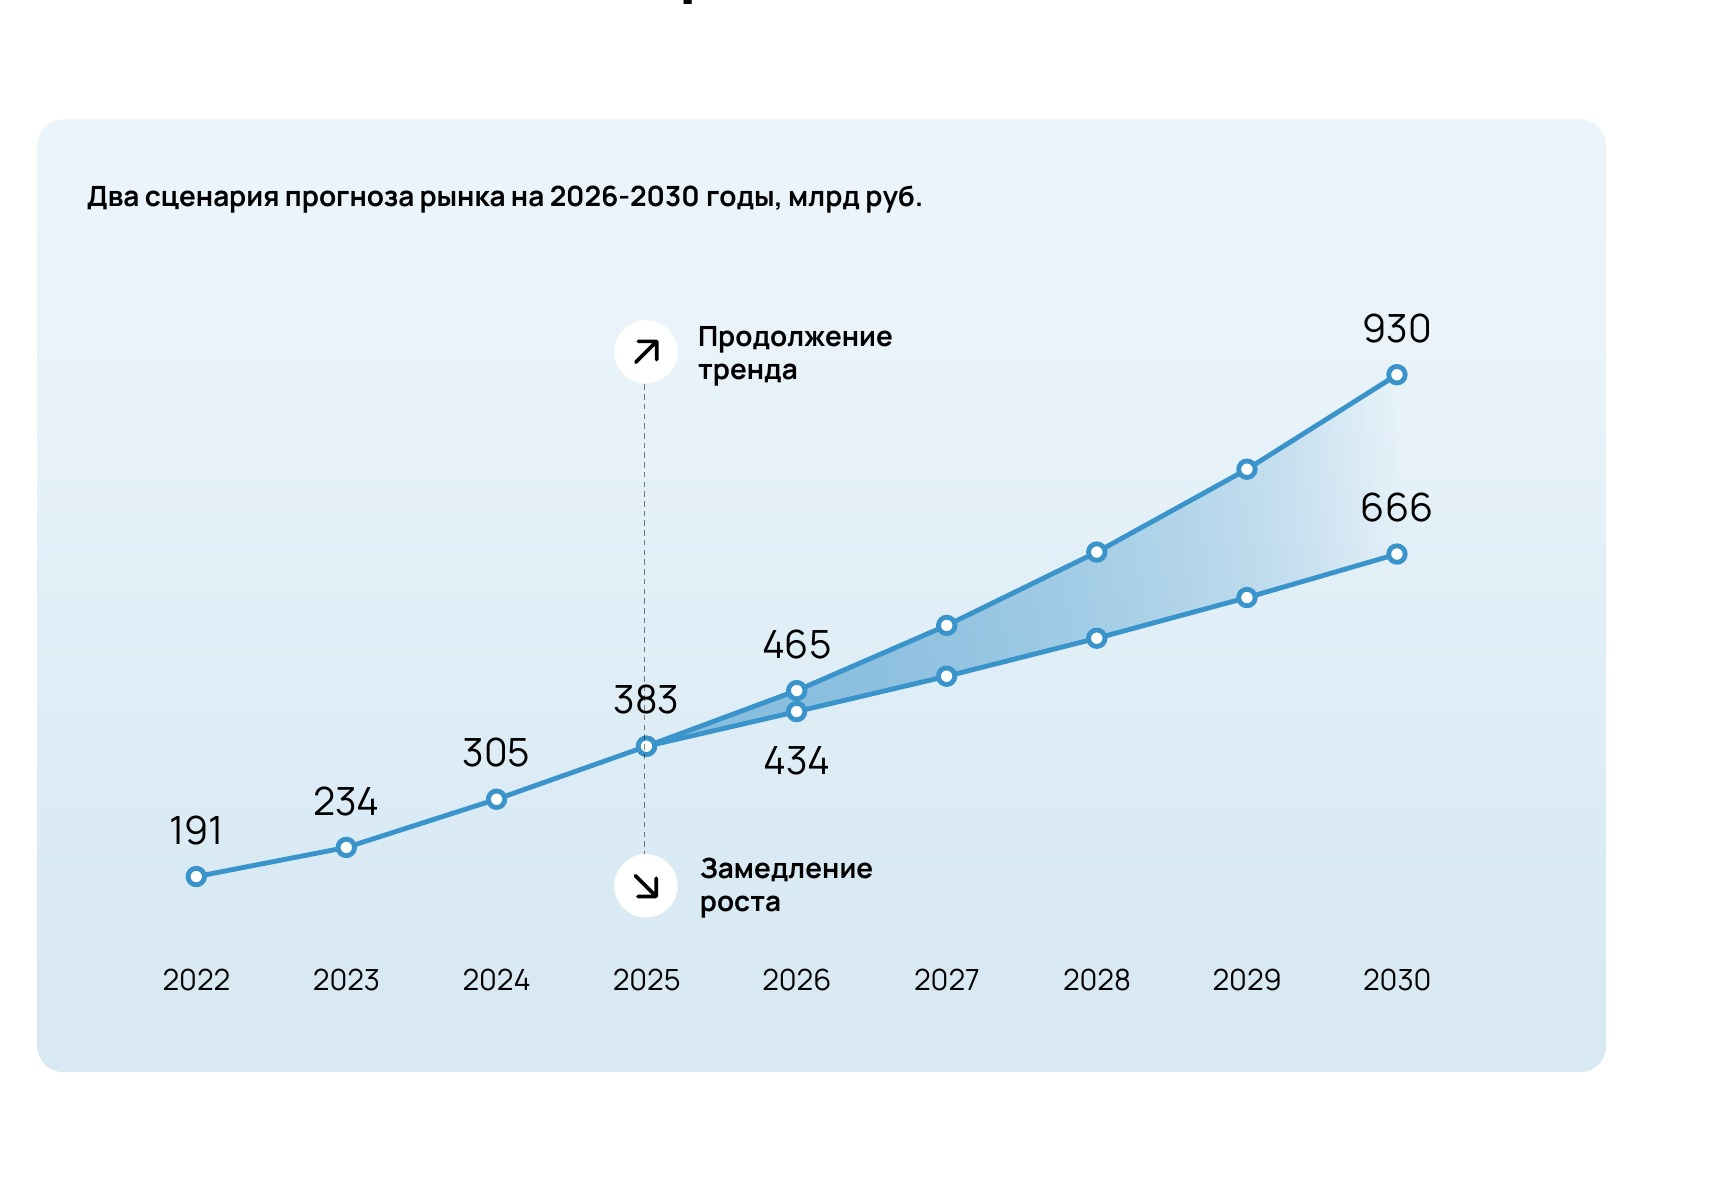 Аналитики предоставили прогноз рынка на 2026–2030 годы с учётом двух сценариев. При его составлении использовались данные за I полугодие 2026 года, которые указывают на снижение темпов роста. Однако неполный период не позволяет подтвердить смену тренда, поэтому прогноз на 2026–2030 гг. представлен в виде диапазона между двумя сценариями, а не определённой траекторией:
Также был представлен прогноз по отдельным сегментам рынка. 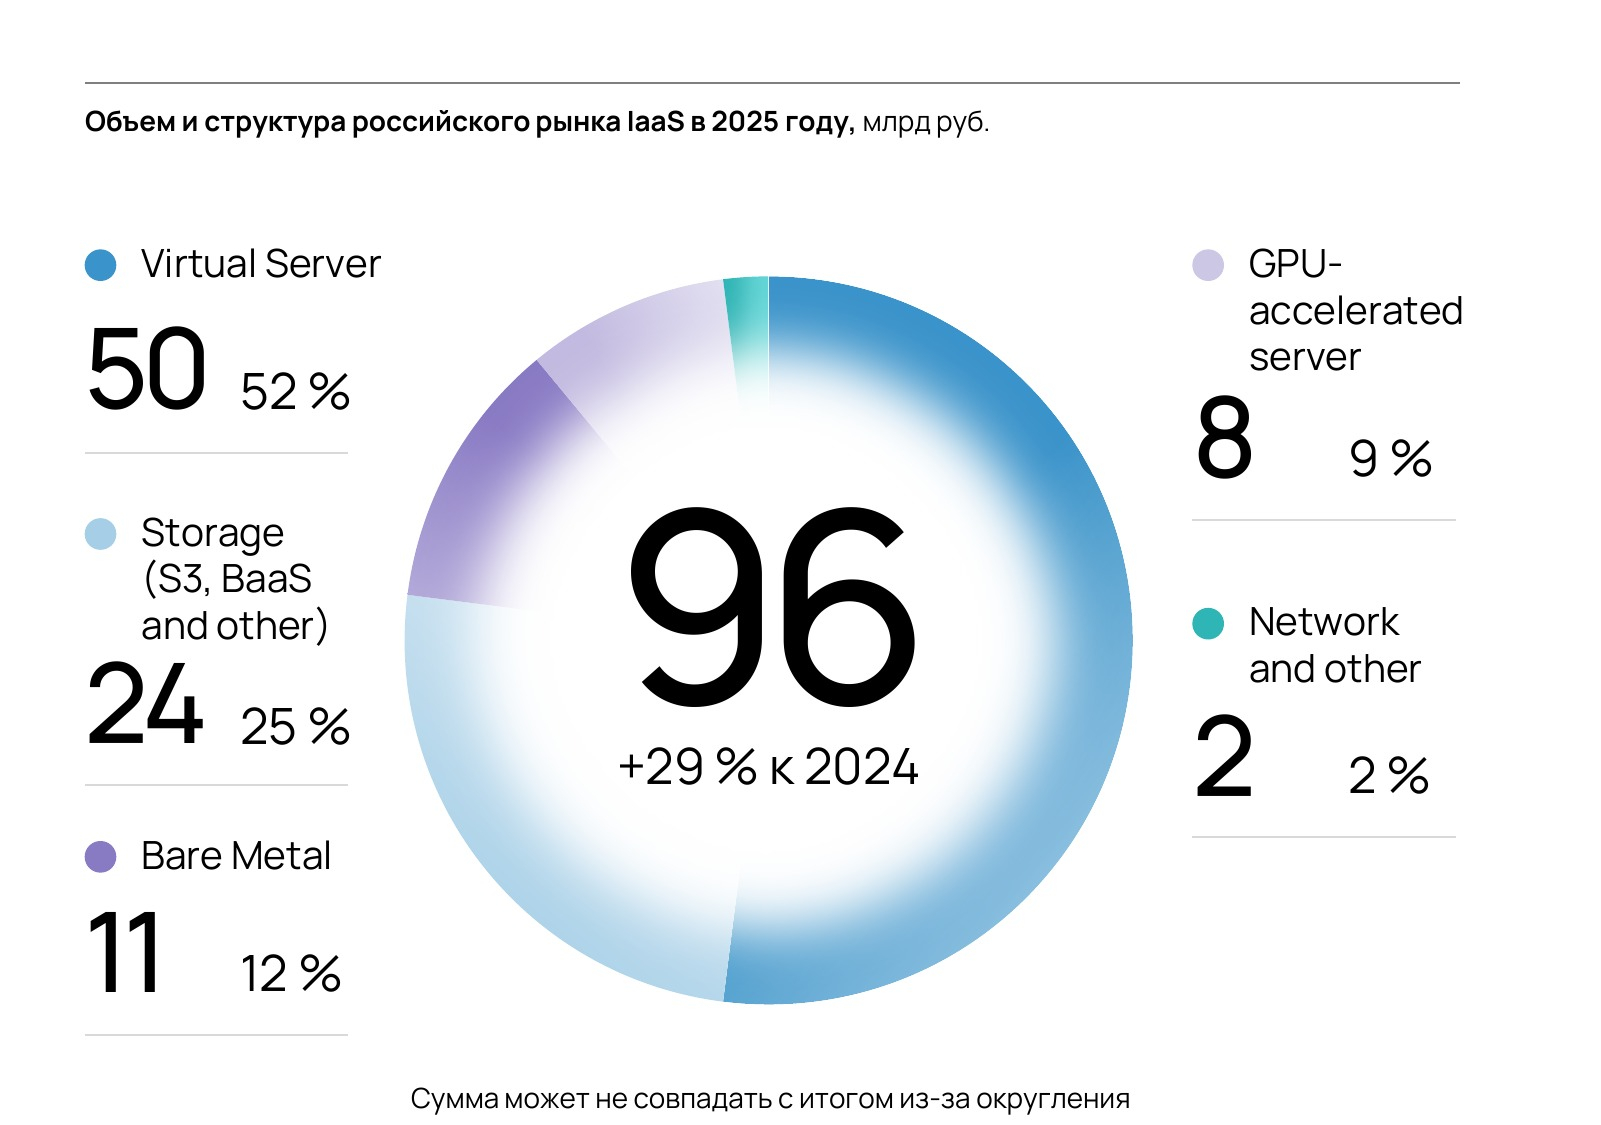 Сообщается, что с 2022 по 2025 год российский рынок публичных IaaS рос со среднегодовым темпом (CAGR) 28,9 %, увеличившись с 44,9 млрд руб. в 2022 году до 96 млрд руб. в 2025 году. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 20,2 %, «Замедление роста» — CAGR 11,5 %. 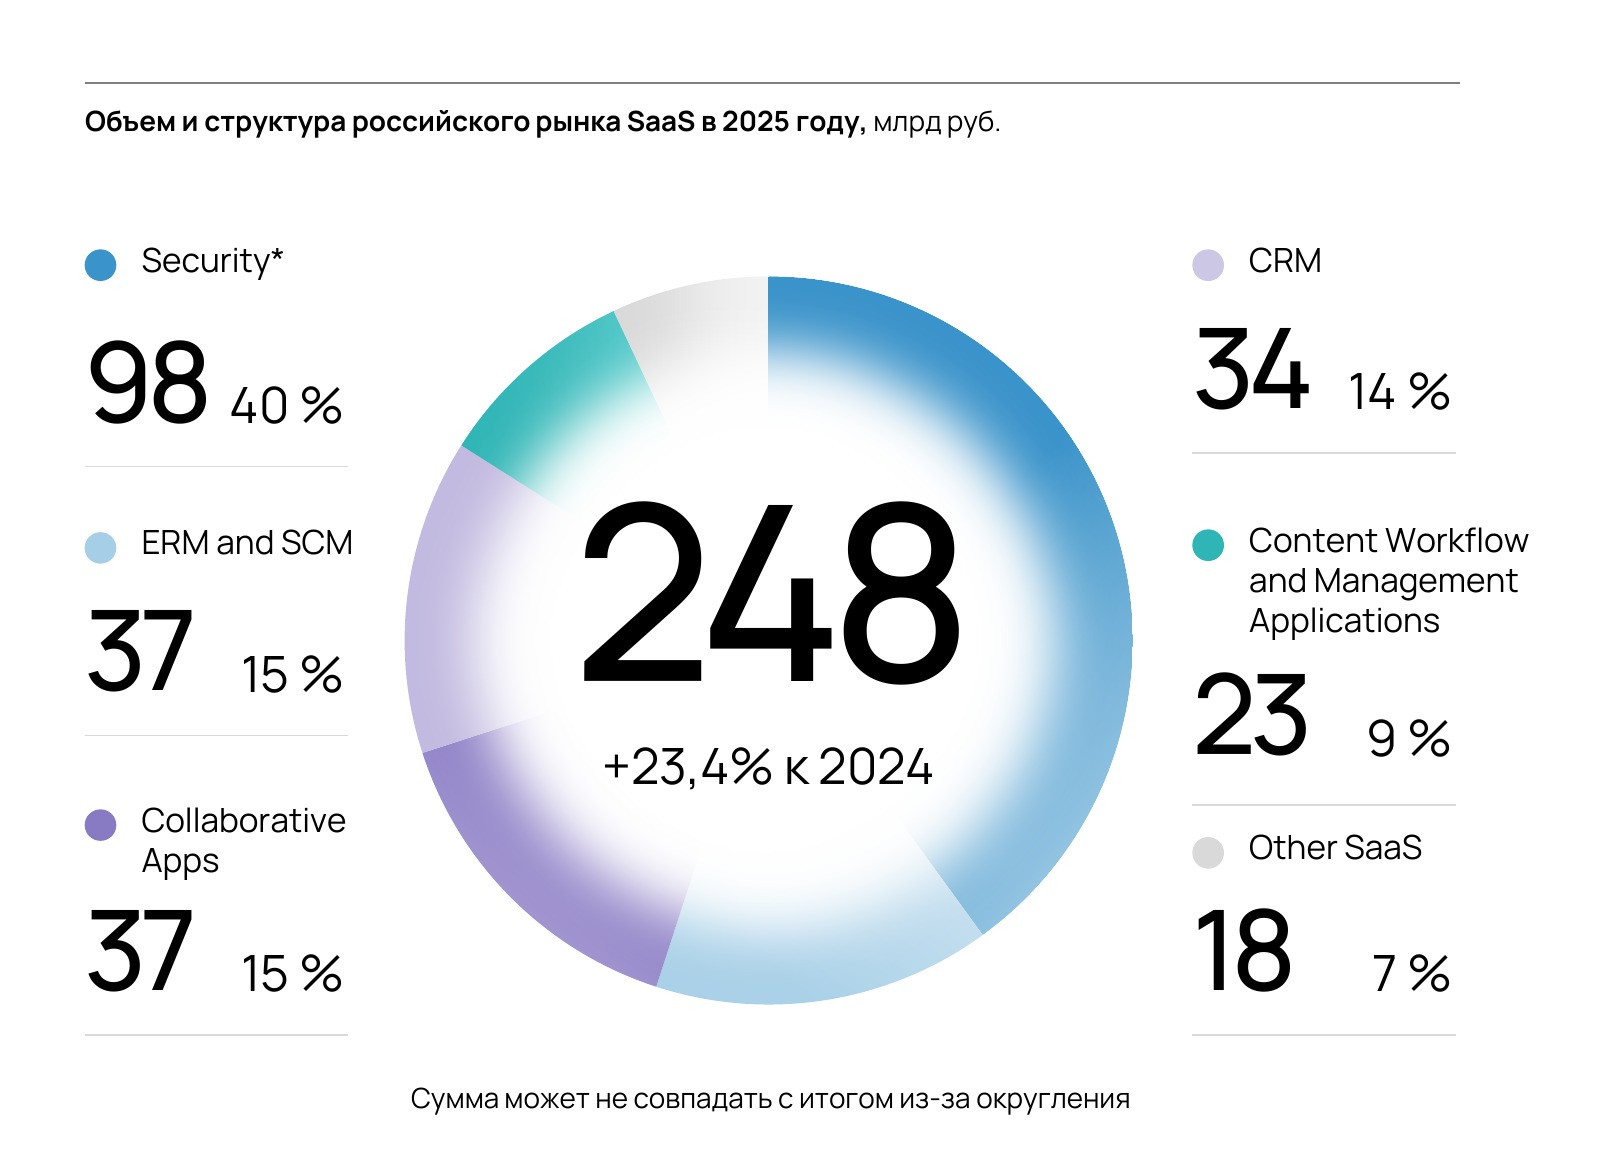 Российский рынок публичных SaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 25 %, увеличившись почти вдвое с 127 млрд руб. в 2022 году до 248 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 годы составит для сценариев: «Продолжение тренда» — CAGR 18,0 %, «Замедление роста» — CAGR 11,1 %. 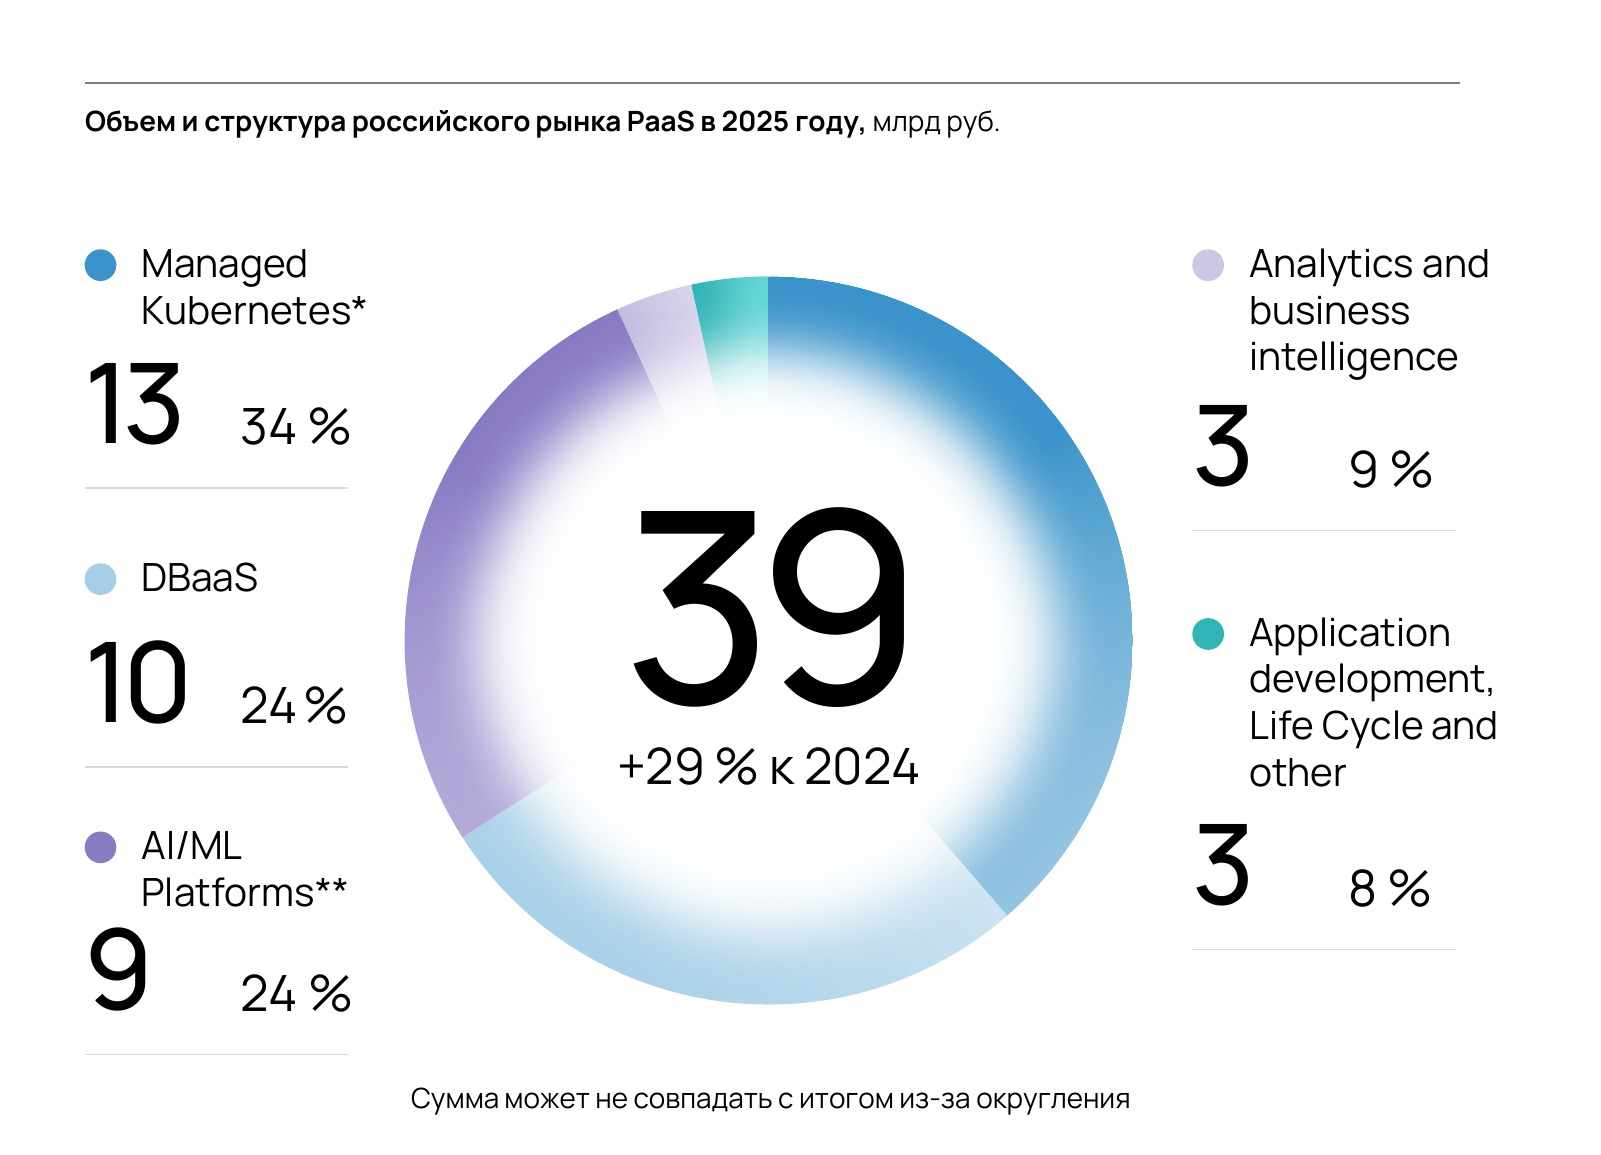 В свою очередь, российский рынок публичных PaaS с 2022 по 2025 год показывал среднегодовой рост с CAGR 26,3 %, увеличившись вдвое с 19,2 млрд руб. в 2022 году до 38,7 млрд руб. в 2025-м. Согласно прогнозу Apple Hills Digital, среднегодовой темп роста на 2025-2030 гг. составит для сценариев: «Продолжение тренда» — CAGR 25,7 %, «Замедление роста» — CAGR 15,9 %. В числе драйверов роста рынка облачных сервисов аналитики AHD называют продолжение цифровой трансформации, рост объёма данных, внедрение ИИ, прекращение поддержки ПО иностранными вендорами, устаревание ИТ-оборудования. Регуляторные требования могут служить драйвером спроса в сегменте защищённого облака и сервисов, обеспечивающих комплаенс. Также следует учесть рост требований к скорости вывода продуктов на рынок. В числе сдерживающих факторов в AHD указали ограниченную функциональную зрелость PaaS-экосистемы в РФ, резкий рост пиратства ПО с 2022 года, ужесточение регулирования и фильтрации трафика, которое приводит к деградации интернета в РФ и препятствует цифровизации бизнеса, а также требования к безопасности и суверенитету данных. Также они назвали в качестве такого фактора осторожность бизнеса в условиях высокой стоимости. Отмечено что бюджеты на ИТ растут, но медленно. 65 % компаний увеличат ИТ-бюджет в 2026 году, но лишь 17 % — более чем на 15 %. 75 % компаний управляют облачными затратами вручную, лишь 10 % имеют зрелую FinOps-функцию. Согласно опросу ИТ-руководителей, рынок вошел в фазу зрелости. Провайдеры конкурируют за долю в уже сложившихся портфелях, а не за новых клиентов; крупные заказчики консервативны в обновлении инфраструктуры и сохраняют унаследованные системы там, где нет российской замены. ИИ остаётся точкой роста, но пока не сформировал масштабный новый спрос, отметили исследователи. 46 % респондентов уже используют, пилотируют или планируют ИИ в облаке, 78 % сохраняют legacy-системы в эксплуатации, 66 % не планируют менять ИТ-инфраструктуру в течение года и 58 % работают с двумя и более провайдерами. У 35 % ИИ и кибербезопасность — приоритеты новых бюджетов, облачная инфраструктура — у 23 %. Исследователи отметили, что в 2026 году рост рынка замедляется: сказываются стоимость заёмного капитала и торможение экономики. Важно развивать контроль в отношении использования облачных ресурсов, внедрять FinOps, диверсифицировать облачные ресурсы, чтобы иметь возможность оптимизации и управления ценовыми рисками. Работа с несколькими провайдерами стала нормой, но без единой политики безопасности и консолидированного учёта затрат это может привести к скрытым издержкам. AI/ML-платформы остаются одной из самых быстрорастущих категорий рынка, а риски безопасности — главным сдерживающим фактором.
02.10.2026 [09:13], Руслан Авдеев
К 2031 году ИИ-индустрия должна приносить $6 трлн ежегодно, чтобы отбить затраты на инфраструктуруСогласно данным доклада Global Technology Report, представленного консалтинговой компанией Bain & Company, к 2031 году ИИ-индустрия должна обеспечивать $6 трлн ежегодной выручки. Это необходимо, чтобы продолжить оплачивать инфраструктуру, достаточную для удовлетворения ожидаемого спроса, сообщает The Register. Для получения таких средств потребуются новые, нестандартные способы применения искусственного интеллекта — речь уже не идёт о простом повышении эффективности работы сотрудников. По словам авторов доклада, огромный спрос на ИИ-инфраструктуру обеспечил новый импульс индустрии аппаратного обеспечения. Быстро растёт производство HBM, развиваются технологии корпусирования чипов, растёт рынок кастомных решений и ASIC. Ранее сообщалось, что огромные расходы на ИИ фактически помогают экономике США избежать рецессии, а строительство инфраструктуры для ЦОД и разработка ИИ-моделей стали единственными по-настоящему значимыми векторами роста. Bain & Company отмечает «гонку вооружений» среди облачных гиперскейлеров за ИИ-мощности. Совокупные капитальные затраты Microsoft, Google, Amazon, Meta✴ и Oracle в 2026 году могут составить $780 млрд, т.е. почти впятеро больше, чем тремя годами ранее. 
Источник изображения: RONNAKORN TRIRAGANON/unsplash.com К 2031 году ежегодные расходы на ИИ-инфраструктуру могут достичь $1,5 трлн — это приблизительно соответствует прогнозам Omdia, говорившей об $1,6 трлн к 2030 году. Сумма в $6 трлн основана на предположении Bain о том, что капитальные издержки составят порядка 25 % от выручки индустрии. Предполагается, что сфера применений ИИ в традиционных для этого сферах обеспечит выручку на уровне $1,2–$1,8 трлн. В том числе речь идёт о потребительских ИИ-сервисах с выручкой от подписок и рекламы и корпоративных сервисов, применяемых для разработки ПО, продаж, маркетинга, обслуживания клиентов и в IT-операциях. Другими словами, необходимо найти новые сферы применения, которые будут приносить ещё $4,2 трлн выручки. В докладе отмечены четыре возможные категории. Так, ИИ-модели постепенно заменяют традиционные поисковые системы и обеспечивают интеграцию рекламы, что позволит получать $100–$200 млрд дополнительно. ИИ для автономных автомобилей, грузовиков и беспилотников, а также систем промышленной автоматизации позволят создавать новые продукты и сервисы, приносящие ещё приблизительно по $400 млрд. Сфера «физического» ИИ с симуляциями, цифровыми двойниками и робототехникой может приносить до $900 млрд. Всего три категории потенциально обеспечат до $1,5 трлн. Остальные средства должны поступить от «новых продуктов и способов применения, которых пока ещё не существует». В эту категорию входит создание новых лекарств с помощью ИИ, сервисы поддержки психического здоровья (миллиарды долларов неудовлетворённого спроса), новые решения в сфере материаловедения (в частности, аккумуляторов и полупроводников). Кроме того, ожидается ускорение исследований в самых разных отраслях, от «нейронауки» до термоядерной энергетики. Аналитики подчёркивают, что современные дискуссии рассматривают в основном повышение производительности сотрудников, но новая экономика ИИ-инфраструктуры требует огромных средств, которые обеспечить простое повышение их показателей не в состоянии. По словам экспертов, отрасли необходима «волна инноваций», более масштабная в сравнении с экономическими изменениями, вызванными приходом мобильных технологий и облачных вычислений. В отчёте Bain, представленном годом ранее, прогнозировалось, что к 2030 году индустрия должна обеспечить $2 трлн выручки для обеспечения подпитки развивающейся инфраструктуры. Цифра утроилась, и это косвенно свидетельствует о росте инвестиций в ИИ за последние 12 мес. Не исключено, что заявленного показателя в $6 трлн добиться не выйдет, поскольку эксперты неоднократно заявляли, что пока внедрение ИИ не приносит желаемой финансовой отдачи. Кроме того, не факт, что будут реализованы все проекты строительства ИИ-инфраструктуры. Согласно докладу инвестиционного банка Jefferies, фактически в США строится только половина из запланированных на 2026 год мощностей, а по проектам, ввод в эксплуатацию которых намечен на 2028 год, работы не начались в 80 % случаев. Та же компания в другом отчёте отмечает, что ограничения, связанные с производством чипов, будут ограничивать ввод в эксплуатацию ЦОД в ближайшие годы.
22.09.2026 [23:59], Руслан Авдеев
К 2050 году из-за ИИ контейнеры с электронными отходами смогут шесть раз опоясать ЗемлюСогласно докладу, представленному НКО Basel Action Network (BAN), к 2050 году электронными отходами от ИИ-инфраструктуры можно будет заполнить цепочку морских контейнеров, способную шесть раз опоясать Землю, сообщает The Register. Хотя эти отходы, как ожидается, будут направлены на утилизацию, авторы отмечают тот факт, что существующие оценки в десятки раз занижают масштаб проблемы. Ранее при оценках внимание уделялось в основном серверам и ускорителям, на которые по массе приходится всего 13 % оборудования ЦОД. Если учитывать системы распределения энергии, резервные источники питания, охлаждение, сетевое оборудование и прочую инфраструктуру, отходов может и вовсе оказаться в 40–60 раз больше, чем прогнозируют сегодня известные эксперты. Всего речь идёт о 7 тыс. т отходов для условного ИИ ЦОД мощностью 100 МВт — при модернизации объекта значительная часть оборудования подлежит замене. В докладе How Big Is the AI Waste Wave? Исходят из заявленных отраслью планов строительства новых объектов. На основе этих планов рассчитывается потенциальный объём отходов, который, вероятно, возникнет благодаря ИИ-буму. С 2025 по 2050 гг. на ИИ-инфраструктуру придётся 395–617 млн т электронных отходов, которыми можно заполнить 15–23 млн морских контейнеров. Даже 20 млн поставленных друг за другом контейнеров растянутся на 244 тыс. км, что примерно в шесть раз больше длины окружности Земли. 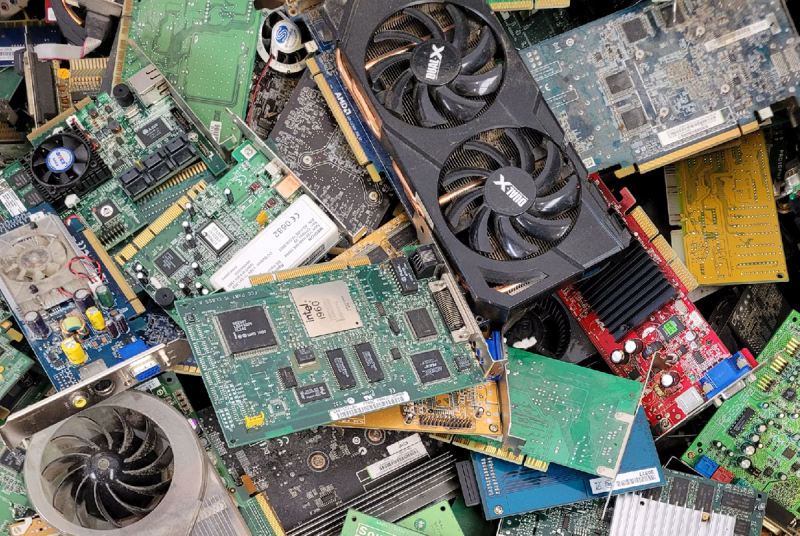
Источник изображения: Nathan Cima Оценка учитывает несколько допущений. Предполагается, что медь, сталь, охлаждающее и электрораспределительное, а также сетевое оборудование и вычислительные модули в современных ЦОД будут работать по несколько лет, а не десятилетиями — поскольку технологии будут морально устаревать. Так, при замене стоек мощностью 5–15 кВт на стойки 50–140 кВт, поддерживающие ИИ-нагрузки, придётся заменить и большую часть силовой инфраструктуры. Только в кабелях и шинопроводах ЦОД на 100 МВт содержится 2,7 тыс. т меди. ИИ-ускорители, по оценкам BAN, приходится менять каждые два-три года, тогда как у «классических» серверов жизненный цикл составляет порядка в 5–7 лет. Модель предполагает, что владельцы меняют серверы целиком, поскольку OEM-производители обычно поставляют полностью собранное и предварительно сконфигурированное системы. Для прочего оборудования циклы обновления разнятся. Так, для сетевой инфраструктуры цикл составляет 3–4 года, системы распределения электропитания меняют раз в восемь лет, а резервного электропитания — раз в пять лет, как и системы охлаждения. Это лишь первый доклад из серии исследований. Второй, как ожидается, позволит оценить возможности переработки и повторного использования компонентов для снижения электронных отходов. Третий посвятят потенциальной токсичности таких компонентов, включая загрязнение PFAS-химикатами, а четвёртый — способам снижения связанных рисков. Пока что ни один гиперскейлер или международная структура не публиковали планов переработки и использования электронных отходов в прогнозируемых НКО масштабах. Подчёркивается, что существующей инфраструктуры не хватает даже для безопасной переработки отходов в нынешних объёмах. По словам BAN, до сих пор связанные с ИИ дискуссии уделяли основное внимание электроснабжению, углеродным выбросам и водопользованию, в основном, не рассматривая вопрос того, что происходит непосредственно с оборудованием. В организации подчёркивают, что масштабное строительство ИИ-инфраструктуры может привести к катастрофическому кризису, если бизнес и власти не будут планировать действий в отношении «цунами отходов».
17.09.2026 [16:31], Руслан Авдеев
Дата-центры США будут потреблять больше газа, чем большинство странСогласно экспертным прогнозам, в ближайшие десять лет на дата-центры в США будет уходить больше природного газа, чем у большинства стран в целом, сообщает Bloomberg. Потребление газа для генерации электричества для ЦОД, как ожидается, увеличится на 424,75 млн м3/день к концу 2035 году, даже с учётом того, что многие проекты могут «не дойти до финиша» вовсе. По данным Управления энергетической информации США (US Energy Information Administration), такие объёмы превышают текущее потребление газа всех стран, за исключением России, Китая, США и Ирана. Новый прогноз BloombergNEF вдвое превышает предыдущие данные агентства, опубликованные в декабре 2025 года, тогда речь шла о 195,38 млн м3/день. Энергетический сектор становится вторым по масштабу драйвером спроса на газ в США, уступая новым экспортным терминалам для СПГ на побережье Мексиканского залива. По прогнозу BloombergNEF, на природный газ будет приходиться 69 % энергии, необходимой для подключенных к магистральным сетям объектов ЦОД. Изобилие этого топлива и относительно низкая стоимость в США, а также способность газовых электростанций быстро адаптировать генерацию в соответствии с потребностями ЦОД в течение суточного цикла косвенно свидетельствуют в пользу этого прогноза. 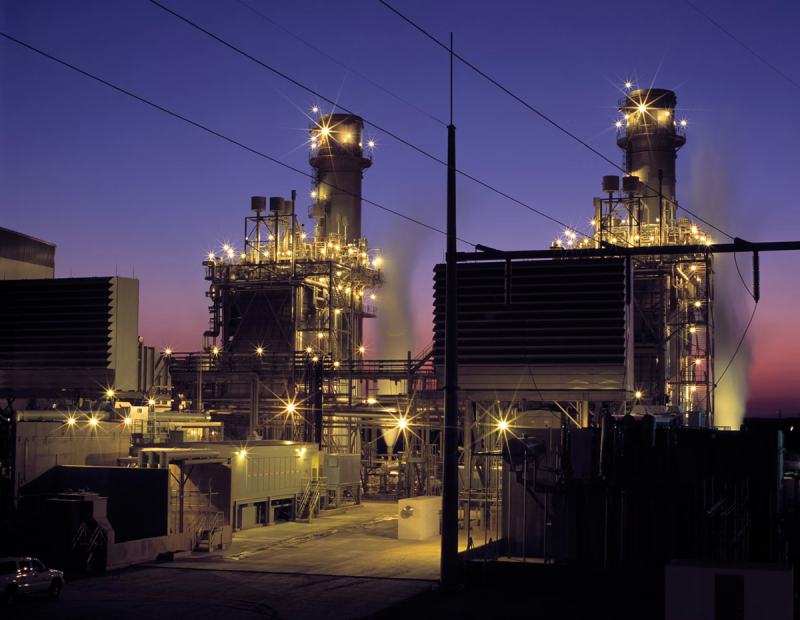
Источник изображения: American Public Power Association/unsplash.com Потребление газа энергосектором должно составить около 1,53 млрд м3 в сутки к 2035 году. В сравнении с 2025 годом рост составит 509,70 млн м3 в сутки. При этом экспорт СПГ вырастет почти на 595 млн м3 ежесуточно. По словам BloombergNEF, прогноз имеет большую погрешность как в большую, так и в меньшую стороны. Объём общих потребностей ИИ ЦОД и экспортёров СПГ обеспечивают сложную задачу газодобытчикам США. Современные прогнозы позволяют предположить, что с 2025 по 2035 гг. они нарастят поставки газа на 991 млн м3 в сутки, но для того, чтобы удовлетворить прогнозируемый спрос, необходимо будет поставлять на 311,48 млн м3 больше. Ещё в октябре 2024 года S&P Global сообщало, что стремительный рост дата-центров в США, связанный с ИИ, ведёт и к увеличению спроса на природный газ в США. В сентябре 2025 года BloombergNEF сообщало, что ИИ ЦОД способствуют ускорению роста спроса на электричество, который, вероятно, придётся покрывать за счёт ископаемого топлива. Наконец, в феврале 2026 года сообщалось, что ЦОД используют всё больше турбин на природном газу, а в июле появилась новость о планах Oracle и OpenAI, где упоминалось, что рост потребностей ЦОД в газе уже приводит к реальным ограничениям поставок.
14.09.2026 [22:18], Владимир Мироненко
Gartner: ИИ и ИИ-компании всё ещё не созрели для корпоративного использованияИИ и его основные разработчики пока не готовы к корпоративному использованию этой технологии, считают в аналитической фирме Gartner. Об этом сообщили на ежегодном симпозиуме Gartner IT Symposium ведущие аналитики и вице-президенты компании Дэрил Пламмер (Daryl Plummer) и Кристин Мойер (Kristin Moyer). Они выразили мнение, что ИИ-индустрия и её ключевые игроки пока не достигли необходимой для корпоративного сектора зрелости, пишет The Register. Говоря о сотрудничестве с ведущими ИИ-лабораториями, Пламмер заявил, что доверять им пока рано. По его словам, они «не соответствуют корпоративным стандартам, не понимают корпоративных условий и правил, не осознают вопросов ответственности и не имеют представления о таких понятиях, как стабильность и непрерывность бизнес-процессов». Пламмер указал на характерную для ИИ-компаний практику частой смены моделей без оглядки на то, как эти обновления могут отразиться на работе приложений, зависящих от результатов их систем, и на то, что это может нарушить функционирование ПО. 
Источник изображения: Look Studio / Unsplash «Темпы инноваций вышли из-под контроля, и самое печальное, что игнорировать их невозможно», — отметил Пламмер. По его словам, проблема усугубляется тем, что разработчики ИИ не готовы поддерживать устаревшие версии ИИ-моделей, хотя их жизненный цикл составляет всего около шести месяцев. «Если вы решите остаться на первой версии модели, вам не будут уделять особого внимания. Уже одно это говорит о том, что они не готовы к работе с корпоративным сектором», — подчеркнул он. Кристин Мойер сослалась на исследование Gartner, согласно которому 86 % ИТ-директоров (CIO) считают, что риски, связанные с ИИ, растут быстрее приносимой ими пользы. В частности, первые успехи внедрения ИИ порождают спрос, который ИТ-отделы не могут удовлетворить без ущерба для безопасности и стабильности систем. Часть этого спроса Мойер связывает с «безответственным потреблением», когда сотрудники используют ИИ без реальной необходимости или неуместно. Согласно исследованию, 40 % работников сталкивались с низкокачественным контентом, сгенерированным ИИ (AI slop). На его разбор и осмысление уходит порядка двух часов, что для организации с персоналом около тысячи человек может обойтись в $9 млн в год. Предотвратить такое «безответственное потребление» крайне сложно, поскольку «трудно даже отследить, сколько именно агентов ИИ у вас задействовано. ИИ проникает в вашу компанию через продукты, которыми вы уже пользуетесь», говорит Мойер. Она отметила, что предприятиям потребовалось целое десятилетие, чтобы отучить разработчиков выбирать самые мощные и дорогостоящие облачные инстансы из имеющегося набора. 
Источник изображения: Nahrizul Kadri / Unsplash Пламмер считает, что для контроля использования ИИ можно задействовать проверенные временем технологии автоматизации. По его словам, создавать агента для взаимодействия с базой данных неразумно, поскольку с этой задачей прекрасно справится старый добрый вызов функции. Часть вины в безответственном использовании ИИ лежит на вендорах, которые «любой ценой стремятся монетизировать ИИ», продавая продукты с его поддержкой или просто вынуждая клиентов покупать больше токенов. «Вендоры хотят, чтобы вы использовали агентов повсеместно», — утверждает Пламмер. Говоря об эффективности AIOps — подхода, при котором вендоры используют агентов для выявления источников проблем и предложения решений, активируемых одним нажатием кнопки, Пламмер заявил, что вендоры следуют в верном направлении, но ими движут порочные мотивы. «Их цель — продать вам свои продукты, а не внедрить действительно подходящее решение; ведь их продукты, скорее всего, таковыми не являются», — считает аналитик. По его словам, такое поведение типично для цикла продаж новых технологий; это наблюдается и сейчас, когда вендоры создают инструменты управления, якобы позволяющие безопасно использовать ИИ. Пламмер охарактеризовал рынок таких решений как «один из самых фрагментированных, что нам когда-либо доводилось видеть». Аналитики предложили несколько мер по «обузданию» ИИ, одна из которых — создание «центрального банка ИИ». Эта структура будет отвечать за контроль использования ИИ во всей организации и обеспечение её стабильной работы с учётом системного влияния ИИ. Её ключевая задача — обеспечение подотчётности. Это можно реализовать с помощью традиционных ERP- или CRM-систем, которые фиксируют историю действий (кто их выполнил или санкционировал). ИИ не всегда оставляет такие следы, добавила Мойер. 
Источник изображения: Francis Ledger / Unsplash Также для нейтрализации вышедшей из-под контроля системы потребуются «агенты-хранители» — ИИ, задача которого заключается исключительно в наблюдении за другими агентами и обеспечении того, чтобы их поведение оставалось в заданных рамках. Его также следует наделить правом «уничтожать» агентов, вышедших из-под контроля. Кроме того, эксперты предлагают создать группы быстрого реагирования для устранения последствий сбоев или проблем, вызванных ИИ. «Если вам придётся держать ответ за случившееся, и вы скажете: “Это сделал ИИ”, у вас возникнут серьёзные неприятности, — заявил Пламмер. — Именно ИТ-директора будут нести ответственность за сбои в работе систем ИИ».
07.09.2026 [14:51], Владимир Мироненко
Рост облачного рынка России резко замедлился — не хватает «железа» и «дешёвых» денегВ 2026 году темпы роста облачного рынка России существенно замедлились. Как сообщают «Ведомости» со ссылкой на исследование iKS-Consulting, в первом полугодии выручка компаний, предоставляющих облачные услуги, выросла год к году на 13,6 % до 123 млрд руб. и может за 2026 год достичь 500 млрд руб. (+19,4 %), тогда как в 2025 и 2024 гг. темпы роста рынка составили 39 % (до 418,6 млрд руб.) и 42 % (324,5 млрд руб.) соответственно. Эксперты iKS-Consulting проанализировали облачный рынок по трём сегментам: IaaS, PaaS и SaaS. Наиболее стремительно развивался в 2019–2025 гг. сегмент PaaS (рост в диапазоне от 37 до 59 % г/г). Темпы роста сегмента IaaS составили 30,5–56,3 %, сегмента аSaaS — 13–36 %. Почти половину облачного рынка в 2025 году занимал сегмент SaaS (45,6 %), 43,7 % было у IaaS и 10,8 % — у PaaS. В связи с замедлением темпов роста в I полугодии аналитики iKS-Consulting скорректировали прогноз для основных сегментов на 2026 год: по сегменту IaaS рост, как ожидается, составит 18,2 % (до 216 млрд руб.) вместо ранее ожидавшихся 27%, по PaaS — 20 % (до 53 млрд руб.) вместо 32 %, SaaS — 21,1 % (до 231 млрд руб.). Аналитики объясняют замедление роста рынка зависимостью провайдеров от «железа» с GPU и высокой учётной ставкой ЦБ РФ. 
Источник изображения: Joshua Sortino/unsplash.com В iKS-Consulting также отметили, что в сегменте IaaS одним из наиболее быстрорастущих направлений в прошлом году была аренда серверов с GPU (рост выручки на 39 %). Виртуальные публичные ЦОД увеличили выручку на 24 %, частные облачные решения на инфраструктуре провайдера — 18 %, а серверы Bare Metal — на 12 %. В сегменте PaaS быстрее всего росла выручка платформ для машинного обучения (MLOps) — на 29 %, платформы баз данных показали рост на 23 %, сервисы управления контейнерами — на 22 %.
02.09.2026 [14:00], Руслан Авдеев
PwC: глобальные инвестиции в ИИ-инфраструктуру составят $31,6 трлн к 2050 годуСогласно прогнозам аудиторской и консалтинговой группы PwC, мировые инвестиции в ИИ-инфраструктуру к 2050 году составят рекордные $31,6 трлн. Компания изложила основные прогнозы в отчёте Global Data Centre Outlook. В годовом выражении капитальные затраты на дата-центры вырастут с приблизительно $800 млрд в 2026 году до $1,8 трлн к 2050 году. Роль лидера, вероятно, будет играть США, играющие ключевую роль в экосистеме передовых полупроводниковых решений. Ожидается, что доля страны в этих затратах составит 48 % или $15,1 трлн. Второе место займёт Азиатско-Тихоокеанский регион с совокупными капитальными издержками $8,2 трлн, лидерами в котором станут Китай и Индия. В то же время стратегии обретения ИИ-суверенитета будут способствовать росту инвестиций в Европе и на Ближнем Востоке. В отличие от регулярно начинающихся и замедляющихся инфраструктурных «бумов», инвестиции в ИИ будут только ускоряться в обозримой перспективе. Одна из основных причин в том, что ИИ-ускорители и вспомогательное ИИ-оборудование необходимо обновлять каждые несколько лет, доля оборудования в инвестициях будет постоянно расти — с 70 % сейчас до 93 % к 2050 году. 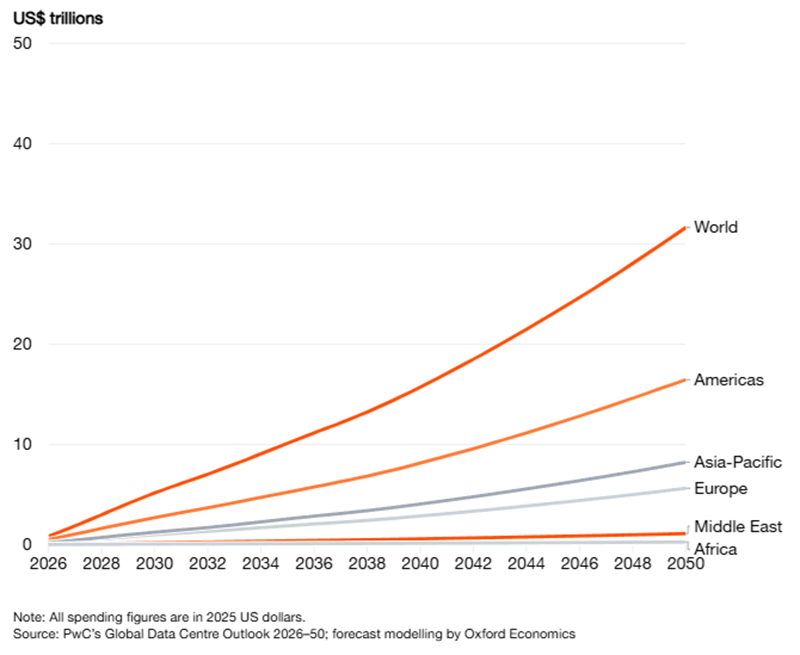
Источник изображения: PwC Отмечены пять факторов, которые определят направление мировых инвестиций. Ключевым является доступ к электроэнергии — на многих рынках весьма трудно получить доступную, надёжную и низкоуглеродную электроэнергию в требуемых объёмах. Качество связи, безопасность, предсказуемость государственной политики, согласие на строительство ЦОД со стороны местных жителей и доступность ИИ-ускорителей также будут влиять на распределение инвестиций. В рамках подробного анализа рассмотрены сценарии, позволяющие оценить, как могут повлиять на мировые инвестиции и ИИ-инфраструктуру изменения торговой политики, экспортных ограничений и требований к цифровому суверенитету. В первом случае ужесточение экспортных нормативов нарушит мировые цепочки поставок полупроводников. Уже к 2030 году ежегодные инвестиции сократятся приблизительно на 50 % от базового прогнозируемого уровня, после чего последует постепенное восстановление по мере адаптации цепочек. Впрочем, даже после этого мировой объём инвестиций в ИИ составит «всего» $25,5 трлн, на $6 трлн меньше базового прогноза. Второй сценарий предполагает, что усиление внимания к обеспечению цифрового суверенитета и надёжной национальной инфраструктуры не приведёт к значительному сокращению инвестиций, хотя распределение по регионам несколько изменится. Общемировые расходы незначительно сократятся, но инвестиции сместятся в страны с высоким внутренним спросом и относительно неразвитой инфраструктурой ЦОД. Это будет происходить потому, что правительство и регулируемые отрасли будут отдавать приоритет местной инфраструктуре. 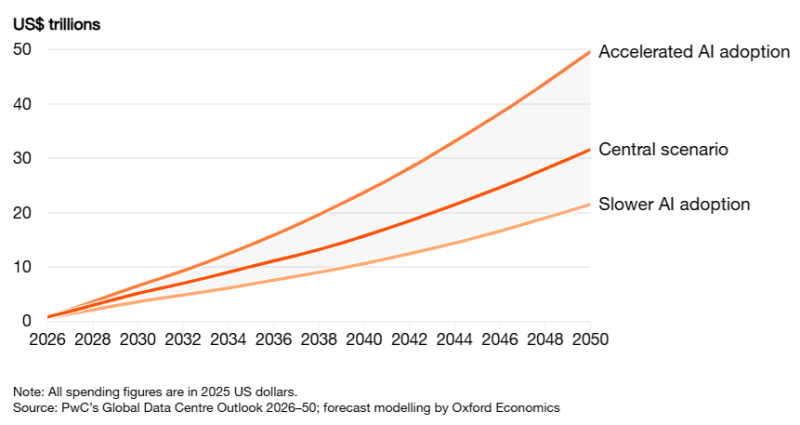
Источник изображения: PwC По словам PwC, «развитие ИИ-инфраструктуры — не прилив, который автоматически поднимет все лодки», поскольку для привлечения инвестиций необходимо активно занимать выгодные позиции, а инвесторам стоит рассматривать ЦОД как гибридные активы со сложным профилем рисков. Отчёт стал первым исследованием подобного рода, с долгосрочным прогнозом капитальных затрат до 2050 года. В нём рассматриваются показатели 46 стран и территорий, учитывается как строительство зданий ЦОД, так и размещение в них оборудования. В конце августа американская аналитическая компания Dell’Oro Group существенно повысила прогноз по объёму капитальных затрат на мировом рынке дата-центров. Предполагалось, что к 2030 году капитальные затраты в области ЦОД превысят «всего» $3 трлн. При этом такие показатели вдвое выше тех, что компания приводила в январе 2026 года.
23.08.2026 [15:50], Сергей Карасёв
Капитальные затраты на дата-центры превысят $3 трлн к 2030 годуАмериканская аналитическая компания Dell’Oro Group существенно повысила прогноз по объёму капитальных затрат на мировом рынке дата-центров. Это связано с большим спросом на дорогостоящие ускорители для ИИ-задач, а также с удорожанием компонентов для серверов (прежде всего чипов оперативной и флеш-памяти) на фоне сформировавшегося дефицита. По мнению Dell’Oro Group, к 2030 году капитальные затраты в области ЦОД превысят $3 трлн. Это практически в два раза больше по сравнению с оценкой, которую аналитики приводили в январе 2026-го. Ожидается, что основная часть расходов придётся именно на ИИ-ускорители. Эксперты говорят о быстром расширении сегмента облачных сервисов, ориентированных на нагрузки ИИ: речь идёт о поставщиках неооблачных услуг и разработчиках больших языковых моделей. Согласно прогнозам, этот сектор будет расти со среднегодовым темпом около 60 %, опережая прочие направления. В сфере серверов общего назначения спрос будет поддерживаться благодаря развитию рабочих нагрузок, связанных с инференсом, агентным ИИ и хранением больших массивов информации. 
Источник изображения: unsplash.com / Taylor Vick В целом, как отмечается в отчёте Dell’Oro Group, четыре ведущих американских гиперскейлера (AWS, Microsoft Azure, Google Cloud и Meta✴) могут обеспечить примерно половину от общемировых капитальных затрат на рынке дата-центров до 2030 года. В то же время корпоративные инвестиции сдерживаются неопределённостью в отношении окупаемости ИИ-проектов. Темпы роста будут зависеть от устойчивости инвестиционной активности, доступности энергоресурсов и состояния цепочек поставок. |
|

