Материалы по тегу: idc
|
23.12.2024 [12:20], Сергей Карасёв
Продажи Ethernet-коммутаторов и маршрутизаторов корпоративного класса падают, но 200/400GbE-решения для ЦОД только растутКомпания International Data Corporation (IDC) подвела итоги исследования мирового рынка сетевого оборудования корпоративного класса в III квартале уходящего года. Продажи Ethernet-коммутаторов и маршрутизаторов сократились в годовом исчислении. В сегменте коммутаторов выручка в период с июля по сентябрь включительно составила $10,8 млрд. Это на 7,9 % меньше по сравнению с III четвертью 2023 года. В секторе решений для дата-центров выручка поднялась на 18,0 % в годовом исчислении, в секторе решений для прочих корпоративных заказчиков, напротив, сократилась на 24,7 %. Аналитики отмечают, что спрос на ЦОД-оборудование подпитывается внедрением ИИ-приложений, которые создают высокую нагрузку на каналы передачи данных. Объём реализации коммутаторов стандартов 200/400GbE для дата-центров увеличился в денежном выражении на 126,3 % по отношению к III кварталу 2023 года. В сегменте коммутаторов, не связанных с ЦОД, продажи устройств 1GbE рухнули на 25,6 % в годовом исчислении. 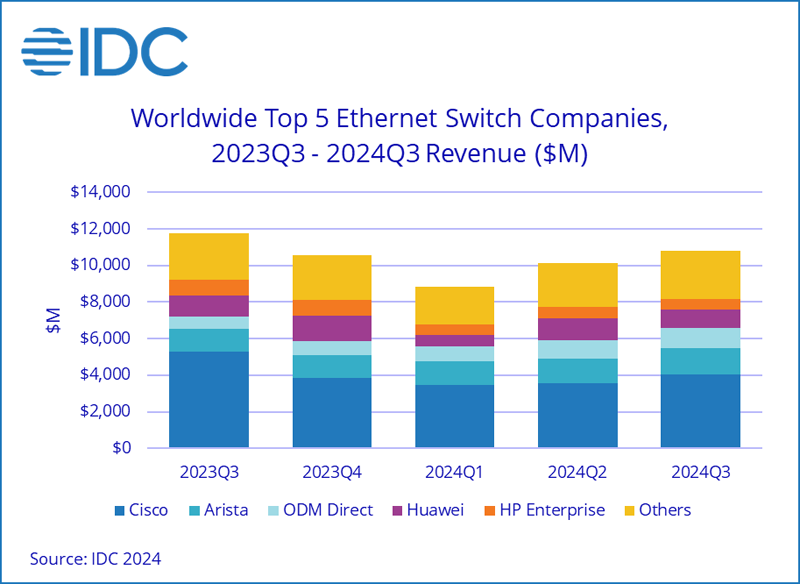
Источник изображения: IDC С географической точки зрения в США общий рынок коммутаторов Ethernet сократился на 6,5 % год к году. В Западной Европе падение составило 11,9 %, в Центральной и Восточной Европе — 17,8 %. В Азиатско-Тихоокеанском регионе, за исключением Японии и Китая, отмечено снижение на 8,7 % в годовом исчислении. В КНР продажи остались примерно на прошлогоднем уровне. В список крупнейших мировых поставщиков коммутаторов Ethernet входят Cisco, Arista Networks, Huawei, HPE и H3C с долями соответственно 37,2 %, 13,6 %, 9,7 %, 5,3 % и 4,1 %. Продажи маршрутизаторов в III квартале 2024 года сократились на 17,4 % по сравнению с 2023-м — до $3,1 млрд. На поставщиков услуг пришлось 70,8 % от общего объёма рынка, а падение год к году составило 22,3 %. Корпоративный сегмент обеспечил 29,2 % продаж с падением на 2,4 %.
13.12.2024 [10:52], Сергей Карасёв
Квартальный объём мирового рынка корпоративного WLAN-оборудования достиг $2,5 млрдКомпания International Data Corporation (IDC) обнародовала результаты исследования глобального рынка корпоративного оборудования для беспроводных локальных сетей (WLAN) по итогам III квартала 2024 года. Аналитики отмечают, что отрасль стабилизируется после потрясений, вызванных пандемией COVID-19, когда нарушилась работа производств и цепочек поставок. Продажи WLAN-оборудования с июля по сентябрь включительно составили примерно $2,5 млрд. Это на 5,8 % больше по сравнению со II четвертью текущего года, однако на 1,7 % меньше по отношению к III кварталу 2023-го. Падение продаж за первые три квартала 2024-го составило в годовом исчислении около 17,5 %. 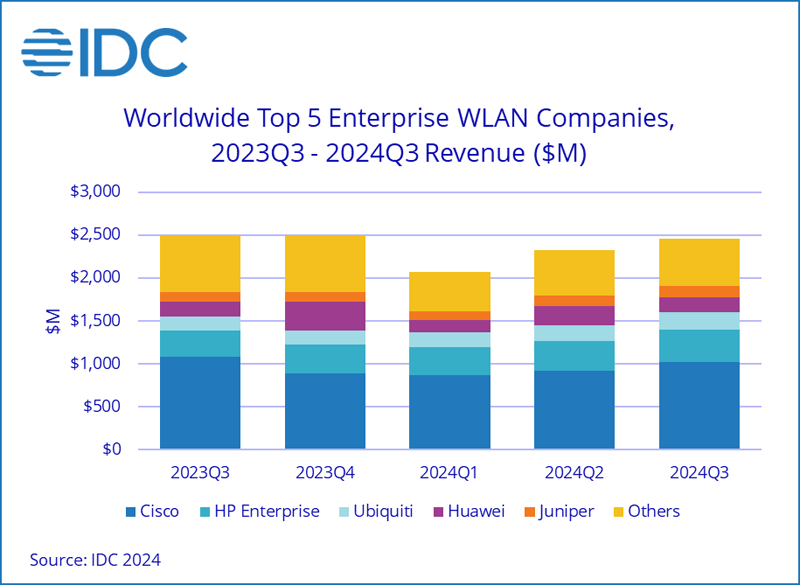
Источник изображения: IDC На точки доступа Dependent Access Point стандарта Wi-Fi 6E пришлось 31,7 % в общем объёме выручки против 20,4 % годом ранее. Ещё 4,9 % продаж в денежном выражении обеспечили решения Wi-Fi 7. Основная масса прочих точек доступа Dependent Access Point основана на технологии Wi-Fi 6. В США сегмент корпоративного WLAN-оборудования в III четверти 2024-го сократился на 3,2 % в годовом исчислении, но вырос на 10,7 % в квартальном. В Западной Европе рынок показал рост на 0,2 % в годовом исчислении и на 4,2 % в квартальном. В Центральной и Восточной Европе прибавка составила соответственно 0,5 % и 7,8 %. В Азиатско-Тихоокеанском регионе, за исключением Японии и Китая, сектор сократился на 4,4 % в годовом исчислении и на 3,5 % в квартальном. В КНР зафиксировано падение на 10,2 % в годовом исчислении, тогда как в квартальном выражении отмечен рост на 2,2 %. В список ведущих поставщиков WLAN-продуктов на корпоративном рынке входят Cisco (41,6 % в денежном выражении), HPE Aruba Networking (15,1 %), Ubiquiti (8,3 %), Huawei (7,2 %) и Juniper Networks (5,3 %).
01.12.2024 [11:08], Сергей Карасёв
Объём рынка публичных облаков в регионе EMEA в 2024 году превысит $200 млрдКомпания International Data Corporation (IDC) обнародовала прогноз по рынку публичных облачных услуг в регионе EMEA, который включает Европу, Ближний Восток и Африку. Отрасль демонстрирует стремительный рост, что объясняется быстрым внедрением ИИ, в то числе сервисов генеративного ИИ, а также расширением инфраструктур ведущих облачных провайдеров. По оценкам, в 2024 году объём отрасли превысит $200 млрд, достигнув приблизительно $203 млрд. Аналитики IDC учитывают затраты в области публичных услуг SaaS, PaaS и IaaS. Первый из этих сегментов, который включает SaaS-приложения и SaaS-SIS (SaaS в области системных инфраструктур), обеспечивает наибольшую выручку — 64,4 % в общем объёме рынка ЕМЕА. Отмечается, что из-за своего размера и зрелости SaaS демонстрирует самые медленные темпы роста среди облачных услуг всех типов. Наиболее высокий показатель CAGR (среднегодовой темп роста в сложных процентах) прогнозируется в категории PaaS — 29,3 % в период 2023–2028 гг. В сегменте IaaS это значение ожидается на уровне 21,6 %. 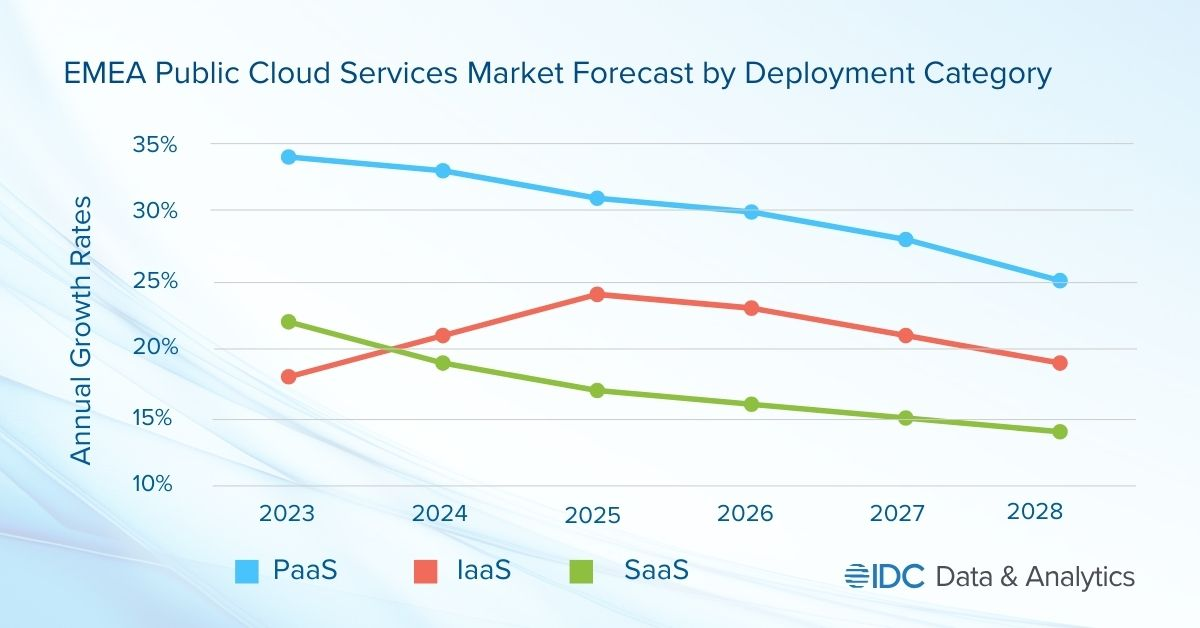
Источник изображения: IDC С субрегиональной точки зрения Западная Европа доминирует на рынке EMEA с долей около 80 % в общем объёме рынка. Далее следуют Ближний Восток и Африка (MEA), а также Центральная и Восточная Европа (CEE). Основные инвестиции в сегменте публичных облаков приходятся на Германию, Великобританию, Францию и Италию. Ключевыми игроками в регионе являются Google, Amazon, Microsoft и Oracle. Аналитики IDC считают, что глобальные технологические компании продолжат вкладывать средства в ИИ, что обеспечит дальнейший рост рынка. Величина CAGR в регионе EMEA прогнозируется на уровне 20,0 %: таким образом, к 2028-му затраты могут подняться до $415,1 млрд.
28.11.2024 [10:32], Сергей Карасёв
IDC: мировые расходы на ИИ-инфраструктуру превысят $100 млрд к 2028 годуКомпания International Data Corporation (IDC) обнародовала свежий прогноз по глобальному рынку инфраструктур для приложений ИИ. Отрасль переживает стремительный рост, что обусловлено активным внедрением ИИ и машинного обучения в самых разных сферах. Аналитики учитывают отгрузки серверов и СХД для задач ИИ. По оценкам, в I полугодии 2024-го продажи соответствующего оборудования достигли в денежном выражении $31,8 млрд. Это на 37 % больше по сравнению с показателем за аналогичный период 2023 года. При этом основную часть выручки обеспечили ИИ-серверы — приблизительно 89 % в общем объёме затрат. В исследовании отмечается, что в I половине 2024 года инфраструктура ИИ, развёрнутая в облачных и общедоступных средах, обеспечила 65 % от суммарных продаж. Операторы ЦОД и гиперскейлеры вкладывают значительные средства в расширение своих мощностей. 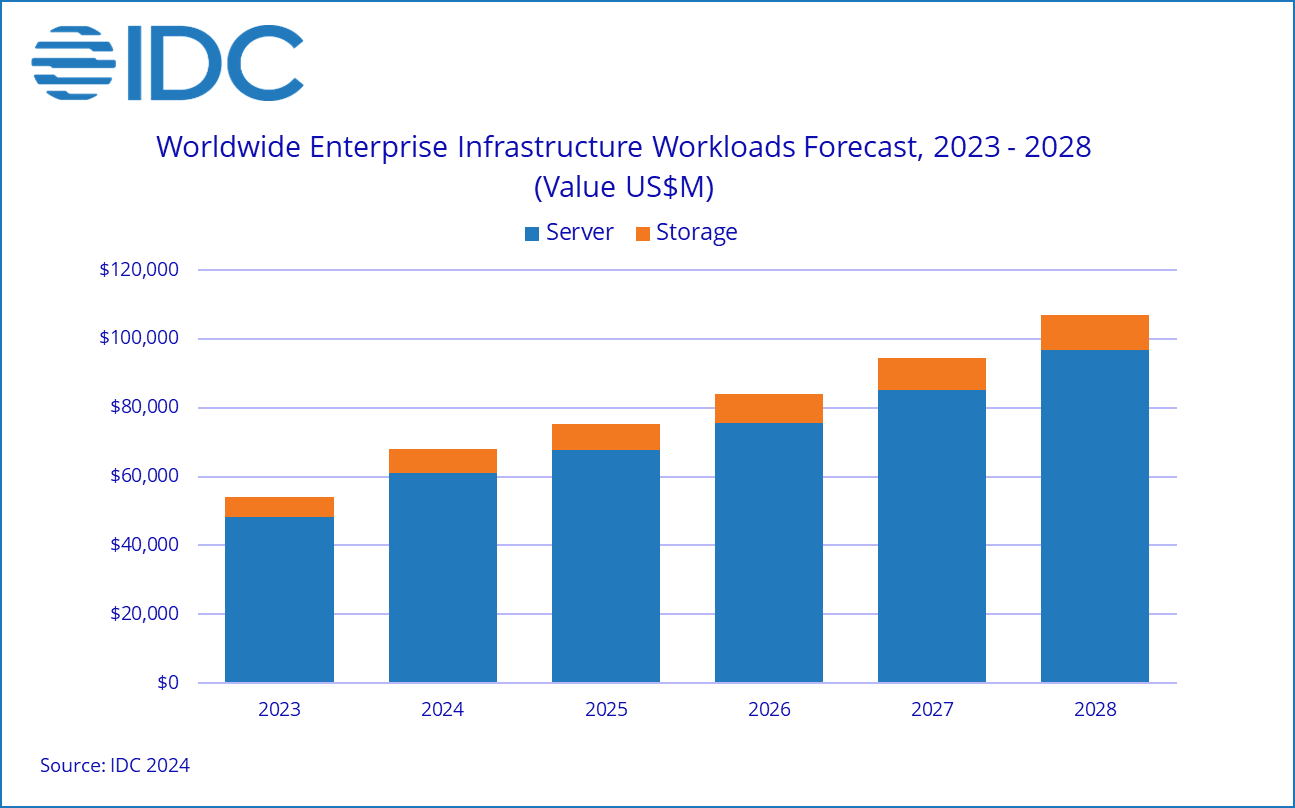
Источник изображения: IDC На серверы с ИИ-ускорителями пришлось 58 % от общих расходов на серверную инфраструктуру ИИ, а рост в годовом исчислении зафиксирован на уровне 63 %. IDC прогнозирует, что к 2028 году затраты на ИИ-серверы превысят 60 % от суммарных расходов в соответствующем сегменте. При этом показатель CAGR (среднегодовой темп роста в сложных процентах) прогнозирует в размере 19 % на протяжении пяти лет. Сегмент СХД в I полугодии 2024-го показал рост на 36 % в годовом исчислении, при этом 56 % расходов пришлось на облачные развёртывания. США лидируют на мировом рынке ИИ-инфраструктур с долей почти 50 %. Далее следуют Китай (23 %), Азиатско-Тихоокеанский регион (16 %) и EMEA (10 %). В течение следующих пяти лет, как прогнозирует IDC, Азиатско-Тихоокеанский регион будет демонстрировать показатель CAGR около 20 %, США — 16 %, EMEA — 13 %, Китай — 11 %. К 2028 году, как ожидается, мировые расходы на инфраструктуру ИИ достигнут $107 млрд, при этом серверы, развёрнутые в облачных средах, обеспечат 75 % выручки.
28.10.2024 [16:19], Сергей Карасёв
IDC: затраты в области ИИ в Европе к 2028 году превысят $130 млрдКомпания IDC обнародовала свежий прогноз по европейскому рынку ИИ, включая генеративные сервисы. Аналитики говорят, что данная отрасль стремительно расширяется: по итогам 2024 года суммарные затраты ожидаются на уровне $47–$48 млрд. По состоянию на середину 2024-го около 40 % европейских компаний вкладывают значительные средства в генеративный ИИ, планируя в течение следующих 18 месяцев инвестировать в обучение, ПО с улучшенными возможностями и консалтинговые услуги. Кроме того, 30 % компаний в Европе уже развернули приложения и услуги с функциями генеративного ИИ в своих операционных средах. В 2024 году в общем объёме затрат на ИИ в Европе примерно 15,7 % пришлось на банковский сектор. Ещё 9,5 % обеспечил ретейл, 8,3 % — софт и информационные сервисы. На телекоммуникационный сегмент пришлось 5,5 % расходов, на сферу профессиональных и персональных услуг — 5,1 %. 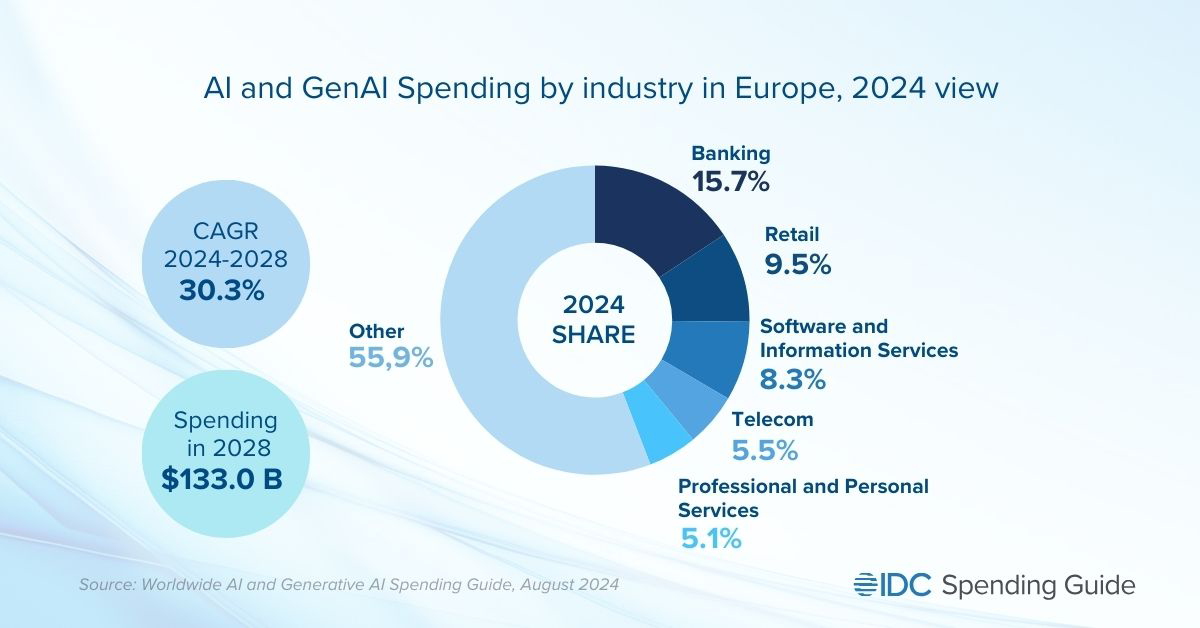
Источник изображений: IDC Если рассматривать отрасль по типу задач, которые выполняются с применением ИИ, то на расширенный анализ и расследование мошенничества в 2024 году пришлось 8,7 % всех расходов. Инструменты разведки и предотвращения угроз обеспечили 8,5 % выручки. Доля расходов на подготовку инфраструктуры ИИ равна 6,6 %. Платформы обслуживания клиентов и самообслуживания на базе ИИ принесли 5,9 %. 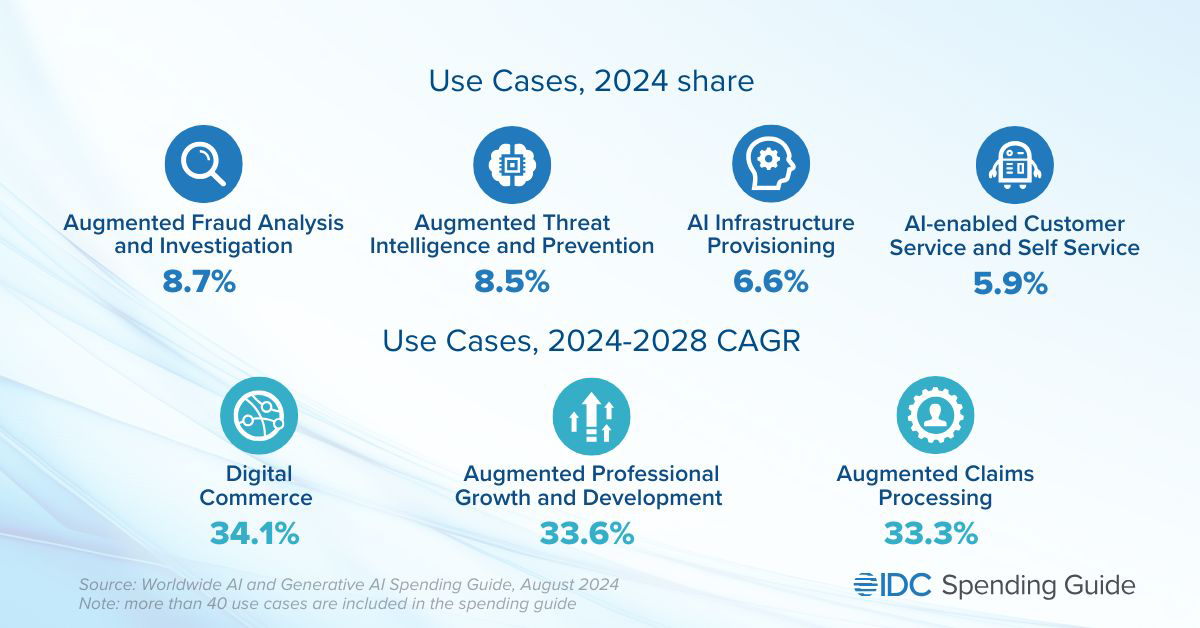 Аналитики IDC прогнозируют, что в перспективе показатель CAGR (среднегодовой темп роста в сложных процентах) на европейском рынке ИИ составит 30,3 %: в результате, к 2028-му объём отрасли достигнет $133 млрд. При этом в сегменте генеративного ИИ величина CAGR окажется ещё выше — приблизительно 55 %. «Внедрение генеративного ИИ быстро переходит от раннего тестирования и экспериментов к более интегрированным бизнес-решениям. Ожидается, что среднегодовой темп роста в данном сегменте будет значительно выше, чем у более традиционных технологий ИИ», — говорит Карла Ла Кроче (Carla La Croce), менеджер по исследованиям IDC. |
|

