
Материалы по тегу: trendforce
|
16.03.2025 [13:27], Сергей Карасёв
Квартальные продажи SSD корпоративного класса замедлилисьКомпания TrendForce обнародовала результаты исследования мирового рынка SSD корпоративного класса в IV квартале 2024 года. Продажи таких накопителей, по оценкам, составили $7,34 млрд, что на 0,5 % меньше в квартальном исчислении. Контрактные цены при этом не изменились. Аналитики отмечают, что спрос на корпоративные SSD в конце прошлого года оставался стабильным в связи с продолжающимся развитием ИИ-систем на фоне распространения ускорителей NVIDIA Hopper. Кроме того, наблюдается высокий уровень закупок со стороны облачных провайдеров в Китае. Тем не менее, из-за слабого спроса в сегменте потребительской электроники наблюдается стагнация цен. 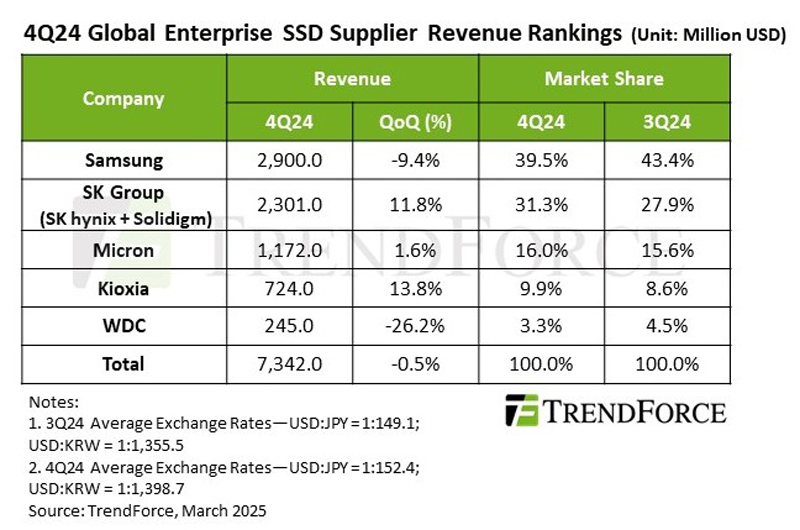
Источник изображения: TrendForce Крупнейшим игроком глобального рынка SSD корпоративного класса является Samsung: продажи южнокорейской компании в IV четверти 2024 года снизились на 9,4 % по сравнению с предыдущим кварталом и составили $2,9 млрд. При этом доля уменьшилась с 43,4 % до 39,5 %. На втором месте располагается SK Group (включая SK hynix и Solidigm), у которой поставки поднялись в квартальном исчислении на 11,8 % — до $2,3 млрд. Группа укрепила позиции с 27,9 % до 31,3 %. Замыкает тройку Micron с $1,17 млрд и ростом на 1,6 % в квартальном исчислении. Доля компании поднялась с 15,6 % до 16,0 %. На четвёртой строке находится Kioxia, увеличившая продажи на 13,8 % по сравнению с III кварталом 2024 года — до $724 млн: доля компании поднялась с 8,6 % до 9,9 %. На пятом месте располагается Western Digital/SanDisk, которая столкнулись с трудностями из-за слабого спроса на накопители высокой ёмкости: компания получила $245 млн выручки, что соответствует снижению на 26,2 %. Доля уменьшилась с 4,5 % до 3,3 %. В I квартале 2025 года, как полагает TrendForce, спрос на корпоративные SSD вместимостью 4 и 8 Тбайт останется существенным благодаря рабочим нагрузкам по обучению ИИ. Однако общий рост рынка сдерживается сезонными факторами и избыточным предложением, а некоторые поставщики агрессивно распродают запасы накопителей ёмкостью 16 и 30 Тбайт. Ожидается, что это приведёт к снижению контрактных цен на 18–23 %, тогда как выручка от продаж SSD в корпоративном сегменте может уменьшиться почти на 30 % в квартальном исчислении. Стабилизация ситуации прогнозируется во II половине 2025 года.
14.02.2025 [13:24], Руслан Авдеев
Эксперты прогнозируют охлаждение рынка ИИ-серверов в 2025 годуТехнологические санкции США и подготовка цепочки поставок к поступлению на рынок новейшего оборудования NVIDIA, вероятно, приведут к снижению объёмов продаж ИИ-серверов в 2025 году, сообщает The Register со ссылкой на мнение независимых экспертов. Так, TrendForce сообщает, что поставки ИИ-серверов в прошлом году выросли на 46 %, преимущественно благодаря заказам провайдеров облачных сервисов (CSP). В частности, производитель серверов Foxconn объяснил недавний рекордный рост выручки именно продажами ИИ-серверов. При этом в TrendForce рассматривают несколько вариантов развития событий на рынке серверов в 2025 году из-за неопределённости, царящей в нише ИИ-решений. Наиболее вероятным считается дальнейшее расширение рынка, но с более низким годовым приростом. Впрочем, даже в таких условиях он может превысить 30 % — Microsoft, Meta✴, Amazon и Google намерены увеличить капитальные затраты на ИИ-инфраструктуру. Как ожидается, это будет способствовать поддержке спроса на ИИ-серверы. Наихудшим сценарием, по оценке TrendForce, причём следующим по вероятности, является рост поставок ИИ-серверов до «всего» 20–25 %. Этот прогноз учитывает ужесточение США экспорта ИИ-чипов в Китай, что создаёт большую неопределённость на рынке. Кроме того, не исключены задержки поставок стоечных решений NVIDIA на основе суперчипов Grace Blackwell — их структура довольно сложна, поэтому масштабное развёртывание откладывается на II половину года. 
Источник изображения: Foxconn Более оптимистичный сценарий предполагает, что масштабные проекты в Китае и США (например, Stargate) помогут ускоренному развёртыванию ИИ-серверов. Кроме того, хотя триумф DeepSeek может негативно повлиять на необходимость внедрения большого количества ИИ-ускорителей, он же способен расширить применение искусственного интеллекта, стимулируя рост ИИ на периферии. При удачном стечении обстоятельств поставки ИИ-серверов вырастут в 2025 году почти на 35 %. Недавно глава IBM Арвинд Кришна (Arvind Krishna) уже предсказал, что использование аналогичных решениям DeepSeek экономичных и эффективных технологий не только не приведёт к падению рынка, но, наоборот, значительно увеличит использование оборудования после снижения «порога входа» для применения ИИ-моделей. Схожей позиции придерживаются инвесторы в ИИ-инфраструктуру вроде Blackstone и Brookfield, ожидающие, что спрос на ЦОД и оборудование не уменьшится. В TrendForce ожидают, что влияние DeepSeek будет способствовать переходу облачных операторов на недорогие чипы собственной разработки, поскольку акцент в последнее время смещается с обучения ИИ на инференс. В результате серверы, оптимизированные для запуска моделей, займут большую часть рынка. Вероятно, рынок серверов станет более сегментированным, поскольку крупные облачные игроки продолжат инвестиции в высокопроизводительные решения, а корпоративные заказчики будут отдавать предпочтение более экономичным альтернативам.
12.12.2024 [14:04], Руслан Авдеев
Большому ИИ — ёмкий SSD: выручка поставщиков серверных SSD в III квартале взлетела на 28,6 %Мировой рынок SSD корпоративного класса значительно вырос в III квартале 2024 года, а основным драйвером роста стал огромный спрос на связанные с ИИ задачи. По данным TrendForce, значительную роль сыграл и рост цен, поскольку поставщики с трудом справлялись со спросом. В целом выручка индустрии выросла на впечатляющие 28,6 % квартал к кварталу. Спрос на накопители высокой ёмкости подогревался появлением ускорителей NVIDIA H100/H200 и устойчивыми заказами на серверы для обучения ИИ-моделей. В результате общий объём закупок SSD вырос в сравнении с предыдущим кварталом на 15 %. В IV квартале TrendForce прогнозирует замедление роста выручки, поскольку спрос начинает «охлаждаться». Общие объёмы закупок упадут, поскольку пик, похоже, позади, а OEM-производители серверов пересматривают заказы в меньшую сторону. Ранее сообщалось, что поставки SSD во II квартале упали на 18,4 %, при этом суммарная ёмкость выросла благодаря серверным NVMe-накопителям. Примечательно, что год назад расстановка сил на рынке отличалась. Несмотря на сильный рост рынка в III квартале, позиции поставщиков по доходам остались без изменений. Но изменения в структуре заказов на SSD высокой ёмкости, которые дороже других, привели к тому, что темпы роста у вендоров отличались. 
Источник изображения: Samsung Samsung сохранила позицию главного поставщика корпоративных SSD, выручка в III квартале достигла $3,2 млрд. Рост показателей компании превысил ожидания благодаря повышенному спросу на модели высокой ёмкости, хотя некоторые поставки пришлось отменить из-за оптимизации производства. Доля серверных SSD в выручке компании продолжает расти. Ожидается, что компания сохранит рост выручки и в IV квартале на фоне больших объёмов поставок SSD ёмкостью до 8 Тбайт. SK Group (SK hynix и Solidigm) сохранила позицию второго по величине поставщика твердотельных накопителей корпоративного уровня, выручка в III квартале выросла до $2,058 млрд. Компания добилась рекордных поставок решений для ИИ. В IV квартале выручка SK Group, как ожидается, останется стабильной и будет подкрепляться массовым производством SSD следующего поколения с интерфейсом PCIe 5.0 и 176-слойной памяти TLC NAND. Новые продукты, наряду с уже имеющимися SSD Solidigm на базе PCIe 4.0 и 144-слойной TLC- и QLC-памяти, и должны, как ожидается, сохранить выручку на прежнем уровне. Третье место заняла Micron с $1,153 млрд выручки, полученной благодаря стабильному росту поставок SSD высокой ёмкости. Увеличенные поставки таких продуктов привели к росту показателей компании. Впрочем, в следующем квартале Micron может столкнуться с проблемами из-за роста спроса на SSD ёмкостью 60 Тбайт — этот продукт Micron всё ещё в процессе валидации многими партнёрами, что может повлиять на выручку в IV квартале. 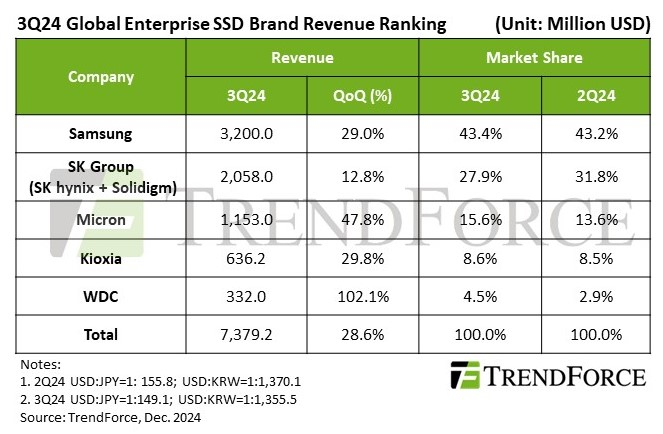
Истчоник изображения: TrendForce Выручка Kioxia выросла до $636 млн, компания заняла четвёртое место среди поставщиков. Хотя в целом поставки выросли, по росту продаж продуктов высокой ёмкости компания отстаёт от конкурентов. Для того, чтобы сбалансировать ситуацию, компания сделала ставку на ограничение поставок SSD объёмом до 8 Тбайт. Теперь она усиливает сотрудничество с ключевыми североамериканскими клиентами и старается нарастить поставки SSD большой ёмкости. Western Digital и SanDisk теперь отвечают за HDD и NAND/SSD соответственно, поэтому структура отчётности меняется. Разделение бизнеса направлено на увеличение операционной гибкости и углубление сотрудничества с ключевыми североамериканскими клиентами. В III квартале бизнес Western Digital, связанный с корпоративными SSD, зарегистрировал рост выручки на 100 % квартал к кварталу до $332 млн благодаря повышению спроса со стороны североамериканских клиентов.
27.11.2024 [10:39], Владимир Мироненко
TrendForce: высокий спрос на память DDR5 и HBM для ЦОД подстегнул рост доходов отрасли в III кварталеСогласно оценкам аналитической компании TrendForce, в III квартале 2024 года глобальный доход производителей памяти DRAM достиг $26,02 млрд (последовательный рост на 13,6 %) на фоне растущего спроса на память DDR5 и HBM для ЦОД, несмотря на снижение поставок памяти LPDDR4 и DDR4 из-за сокращения запасов китайскими брендами смартфонов и расширения мощностей китайскими поставщиками DRAM. Как и в предыдущем квартале средняя цена продажи (ASP) продолжала расти, чему способствовало, в том числе, вытеснение памятью HBM производства обычной DRAM. При этом контрактные цены выросли на 8–13 %. В IV квартале TrendForce ожидает квартальный рост общих поставок DRAM в битах, полагая при этом, что ограничения мощностей, вызванные производством HBM, окажут более слабое, чем ожидалось, влияние на цены. Кроме того, расширение мощностей китайскими поставщиками может побудить производителей ПК и бренды смартфонов активно расходовать имеющиеся запасы, чтобы пополнять их более дешёвой DRAM. Это может привести к снижению контрактных цен на обычную DRAM. 
Источник изображения: SK hynix Благодаря росту контрактных цен на DRAM для серверов и ПК в III квартале увеличились доходы трёх крупнейших производителей памяти. Samsung сохранила лидерство с доходом в $10,7 млрд, что на 9 % больше показателя предыдущего квартала. В связи со стратегическим снижением запасов LPDDR4 и DDR4 поставки компанией памяти в битах остались на уровне предыдущего квартала. На втором месте по-прежнему находится SK hynix с доходом в $8,95 млрд (последовательный рост на 13,1 %). Несмотря на рост поставок HBM3e, более слабые продажи LPDDR4 и DDR4 привели к снижению показателя поставок в битах на 1–3% в квартальном исчислении. Доход Micron вырос на 28,3 % в квартальном исчислении до $5,78 млрд благодаря значительному росту поставок серверной памяти DRAM и HBM3e, что привело к увеличению поставок в битах на 13 % по сравнению с предыдущим кварталом. 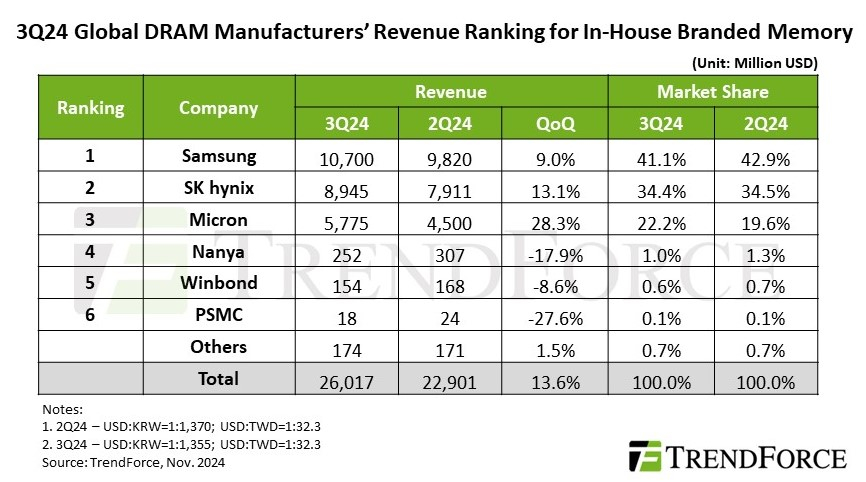
Источник изображения: TrendForce Тайваньские поставщики DRAM, столкнувшиеся в III квартале с падением выручки, значительно отстали от тройки лидеров. У Nanya Technology было отмечено падение поставок в битах более чем на 20 % в квартальном исчислении из-за более слабого спроса на потребительскую DRAM и усиления конкуренции на рынке DDR4 со стороны китайских поставщиков. Операционная прибыль ещё больше снизилась (с -23,4 % до -30,8 %) из-за инцидента с отключением электроэнергии. Выручка Winbond снизилась в квартальном исчислении на 8,6 % до $154 млн на фоне падения спроса на потребительскую DRAM снизился, что также негативно отразилось на объёме поставок в битах. Наконец, PSMC сообщила о падении выручки от собственного производства потребительской DRAM на 27,6 %. Однако, с учётом полупроводникового производства, её общая выручка от поставок DRAM выросла на 18 % в квартальном исчислении, что обусловлено продолжающимся пополнением запасов клиентами в сфере производства полупроводников.
23.10.2024 [16:57], Владимир Мироненко
NVIDIA переименовала будущие ИИ-ускорители Blackwell Ultra в B300Согласно данным аналитической компании TrendForce, NVIDIA решила переименовать продукты семейства Blackwell Ultra в серию B300. В связи с этим ускоритель B200 Ultra стал B300, а GB200 Ultra теперь называется GB300. Кроме того, B200A Ultra и GB200A Ultra получили имена B300A и GB300A соответственно. Серия ускорителей B300, как ожидается, выйдет в I–II квартале 2025 года, а поставки (G)B200 начнутся не позднее I квартал 2025 года. TrendForce отметила, что NVIDIA совершенствует сегментацию чипов Blackwell, чтобы лучше соответствовать требованиям по стоимости и производительности со стороны облачных провайдеров (CSP) и OEM-производителей серверов и смягчить требования к цепочкам поставок. Так, модель B300A нацелена на OEM-клиентов, её массовое производство планируется начать во II квартале 2025 года после пика поставок H200. Изначально NVIDIA хотела предложить данному сегменту упрощённый вариант B200A, но, судя по всему, спрос на него оказался более слабом, чем ожидалось. Вместе с тем переход с GB200A на GB300A для стоечных решений может привести к увеличению первоначальных затрат для корпоративных клиентов, что также может отразиться на спросе. 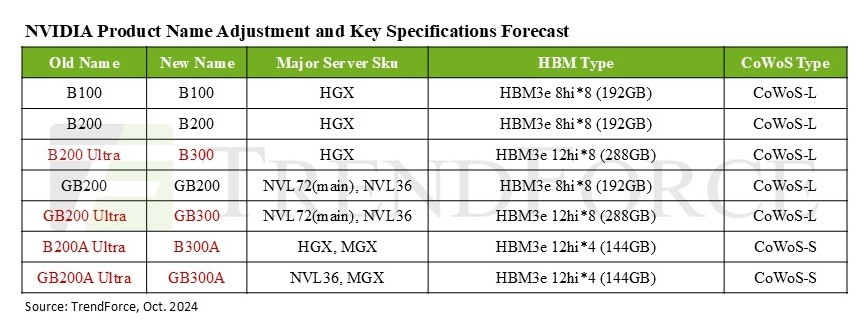
Источник изображения: TrendForce Сейчас компания вкладывает значительные средства в улучшение стоечных решений NVL, помогая поставщикам серверных систем с оптимизацией производительности и жидкостным охлаждением для систем NVL72, а AWS и Meta✴ настоятельно призывают перейти с NVL36 на NVL72. TrendForce также ожидает, что предложение топовых ускорителей NVIDIA будет расширяться, а их общая доля в поставках, как ожидается, достигнет около 50 % в 2024 году, то есть вырастет на 20 п.п. год к году. Ожидается, что выпуск ускорителей Blackwell увеличит этот показатель до 65 % в 2025 году. Аналитики также отметили роль NVIDIA в стимулировании спроса на технологию упаковки CoWoS. Благодаря Blackwell спрос на данный тип упаковки вырастет более чем на 10 п.п. в годовом исчислении. NVIDIA, скорее всего, сосредоточится на поставках чипов B300 и GB300 крупным североамериканским гиперскейлерам — оба варианта используют технологию CoWoS-L. Компания активно наращивает закупки HBM — согласно прогнозам, в 2025 году на NVIDIA придётся более 70 % мирового рынка HBM (рост на 10 п.п. год к году). TrendForce также отмечает, что все чипы серии B300 будут оснащены памятью HBM3e 12Hi, производство которой начнётся не позднее I квартал 2025 года. Но поскольку это будут первые массовые продукты с таким типом памяти, поставщикам, как ожидается, потребуется не менее двух кварталов для отработки процессов и стабилизации объёмов производства. |
|

