
Материалы по тегу: mckinsey
|
12.08.2026 [14:22], Руслан Авдеев
Да вы стройте, стройте: даже если ИИ-пузырь лопнет, расширение энергосистемы США будет не напрасным, говорит McKinseyАмериканским энергетическим компаниям приходится строить новые мощности даже с учётом того, что некоторые запланированные ЦОД могут так и не появиться. Тем не менее, в McKinsey & Company считают, что в ближайшей перспективе намного опаснее построить слишком мало, а не слишком много, сообщает The Register. В текущем году бум строительства ИИ ЦОД может привести к росту потребления энергии соответствующими объектами на 26 %. По оценкам McKinsey, на ЦОД придётся около 75 % прироста спроса на электричества в США в следующем десятилетии. С нынешними темпами строительства будет требоваться по 30 ГВт новых энергомощностей ежегодно — порядка 20 ГВт уйдёт на IT-оборудования, остальное придётся потратить на охлаждение, распределение энергии и обеспечение устойчивости инфраструктуры. Сбудутся ли прогнозы, зависит от того, сохранится ли спрос на ИИ-вычисления. По мнению экспертов, интерес к ИИ-компаниям по-прежнему высок, но 71 % организаций говорят о «негативных» результатах внедрения, а в некоторых сегментах ИИ-экосистемы отмечаются признаки возникновения пузыря. Но даже если рост ИИ-вычислений замедлится, в McKinsey считают, что построенная энергетическая инфраструктура всё равно будет востребована — её можно будет использовать на другие цели, она повысит надёжность и устойчивость энергосистемы. 
Источник изображения: Nopparuj Lamaikul/unsplash.com Спрос наращивают не только дата-центры. Немалую роль играет развитие рынка электромобилей и электрификация промышленных процессов. В докладе подчёркивается, что в США есть до 40 ГВт резервных генерирующих мощностей, которые можно использовать для удовлетворения растущего спроса в краткосрочной перспективе. Кроме того, о создании ещё 100 ГВт мощностей имеются определённые обязательства. При этом в скором будущем из эксплуатации планируют вывести 50–75 ГВт мощностей угольных и газовых электростанций, а прогнозируемый рост спроса составляет порядка 120 ГВт. В результате, к 2030 году дефицит генерирующих мощностей в США может составить 30–55 ГВт. Для компенсации вероятного дефицита и сохранения надёжности энергосистемы энергокомпании возобновляют работу электростанций, уже выведенных из эксплуатации, а для действующих угольных и газовых объектов сроки работы продлеваются. Тем не менее, таких мер может оказаться недостаточно. Тем временем в отчёте подчёркивается, что многие девелоперы и операторы ЦОД планируют кампусы с собственной генерацией энергии на территории самих дата-центров из-за задержек подключения к магистральным электросетям. В опросе McKinsey, проведённом среди лидеров энергетического сектора, около 60 % респондентов ожидают, что ЦОД к 2030 году сохранят собственные генерирующие мощности, даже после присоединения к энергосистеме. Среди намеренных использовать собственную генерацию 64 % будут использовать мощности на природном газе. 
Источник изображения: McKinsey & Company После 2030 года ожидается укрепление позиций солнечной энергетики с использованием аккумуляторных систем хранения, поскольку солнечные системы конкурентоспособны и сравнительно легко развёртываются. Также продолжится использование газа. Правда, это может зависеть от дальнейшей политики государства в сфере энергетики и того, будет ли цена энергохранилищ снижаться и дальше. Также солнечная энергетика, вероятно, будет комбинироваться с другими источниками. Относительно АЭС McKinsey рассчитывает на значительный рост соответствующего сегмента в следующем десятилетии. Правда, в этот период будут, в основном, продлевать сроки эксплуатации уже действующих атомных станций, а не строить новые. Технологии вроде малых модульных реакторов (SMR) и геотермальной энергетики нового поколения привлекают всё больше средств инвесторов, но до середины 2030-х гг. они, вероятно, не окажут значительного влияния на совокупную мощность энергосистемы. В McKinsey пришли к выводу, что в ближайшие годы энергетический сектор США, вероятно, столкнётся с дефицитом электричества, поэтому построить недостаточно новых мощностей весьма рискованно. Гораздо рискованнее, чем возможный избыток таких мощностей. Предлагаются и самые необычные проекты. Так, Sunrun, Renew Home и Tesla заключили соглашение, позволяющее задействовать более 16 ГВт энергии, в норме доступной домохозяйствам на территории США за счёт ресурсов уже используемых домашних аккумуляторных энергосистем, возможностей умных термостатов и электромобилей, способных отдавать электроэнергию обратно в сеть (V2G).
24.11.2025 [22:25], Владимир Мироненко
Внедрение облачных технологий увеличивает прибыль компаний, показало исследование Yandex B2B Tech и «Яков и Партнёры»Согласно совместному исследованию консалтинговой компании «Яков и Партнёры» и Yandex B2B Tech «Облачные технологии: тренды и перспективы развития», российские компании продолжают наращивать масштабы использования облачных сервисов, получая от внедрения облачных решений заметный финансовый эффект. В основу исследования легли результаты опроса руководителей 200 крупных российских компаний из 17 отраслей. По оценкам экспертов, большей частью высоким уровнем внедрения ИИ могут похвастать компании с высоким уровнем использования облаков — таких 30 %. При низком уровне использования облаков уровень внедрения ИИ составляет не более 2 %. Около половины компаний оценивают эффект от внедрения облачных решений как превышающий 3 % их EBITDA, что значительно больше затрат на облако. В цифровых отраслях финансовый эффект ещё выше: более 5 % EBITDA у компаний в сфере ИТ и технологий электронной коммерции, а также телекоме и медиа. У 73 % респондентов эффект превысил затраты, у 2 % — он оказался выше 25 %, но 23 % опрошенных всё ещё не могут его оценить. 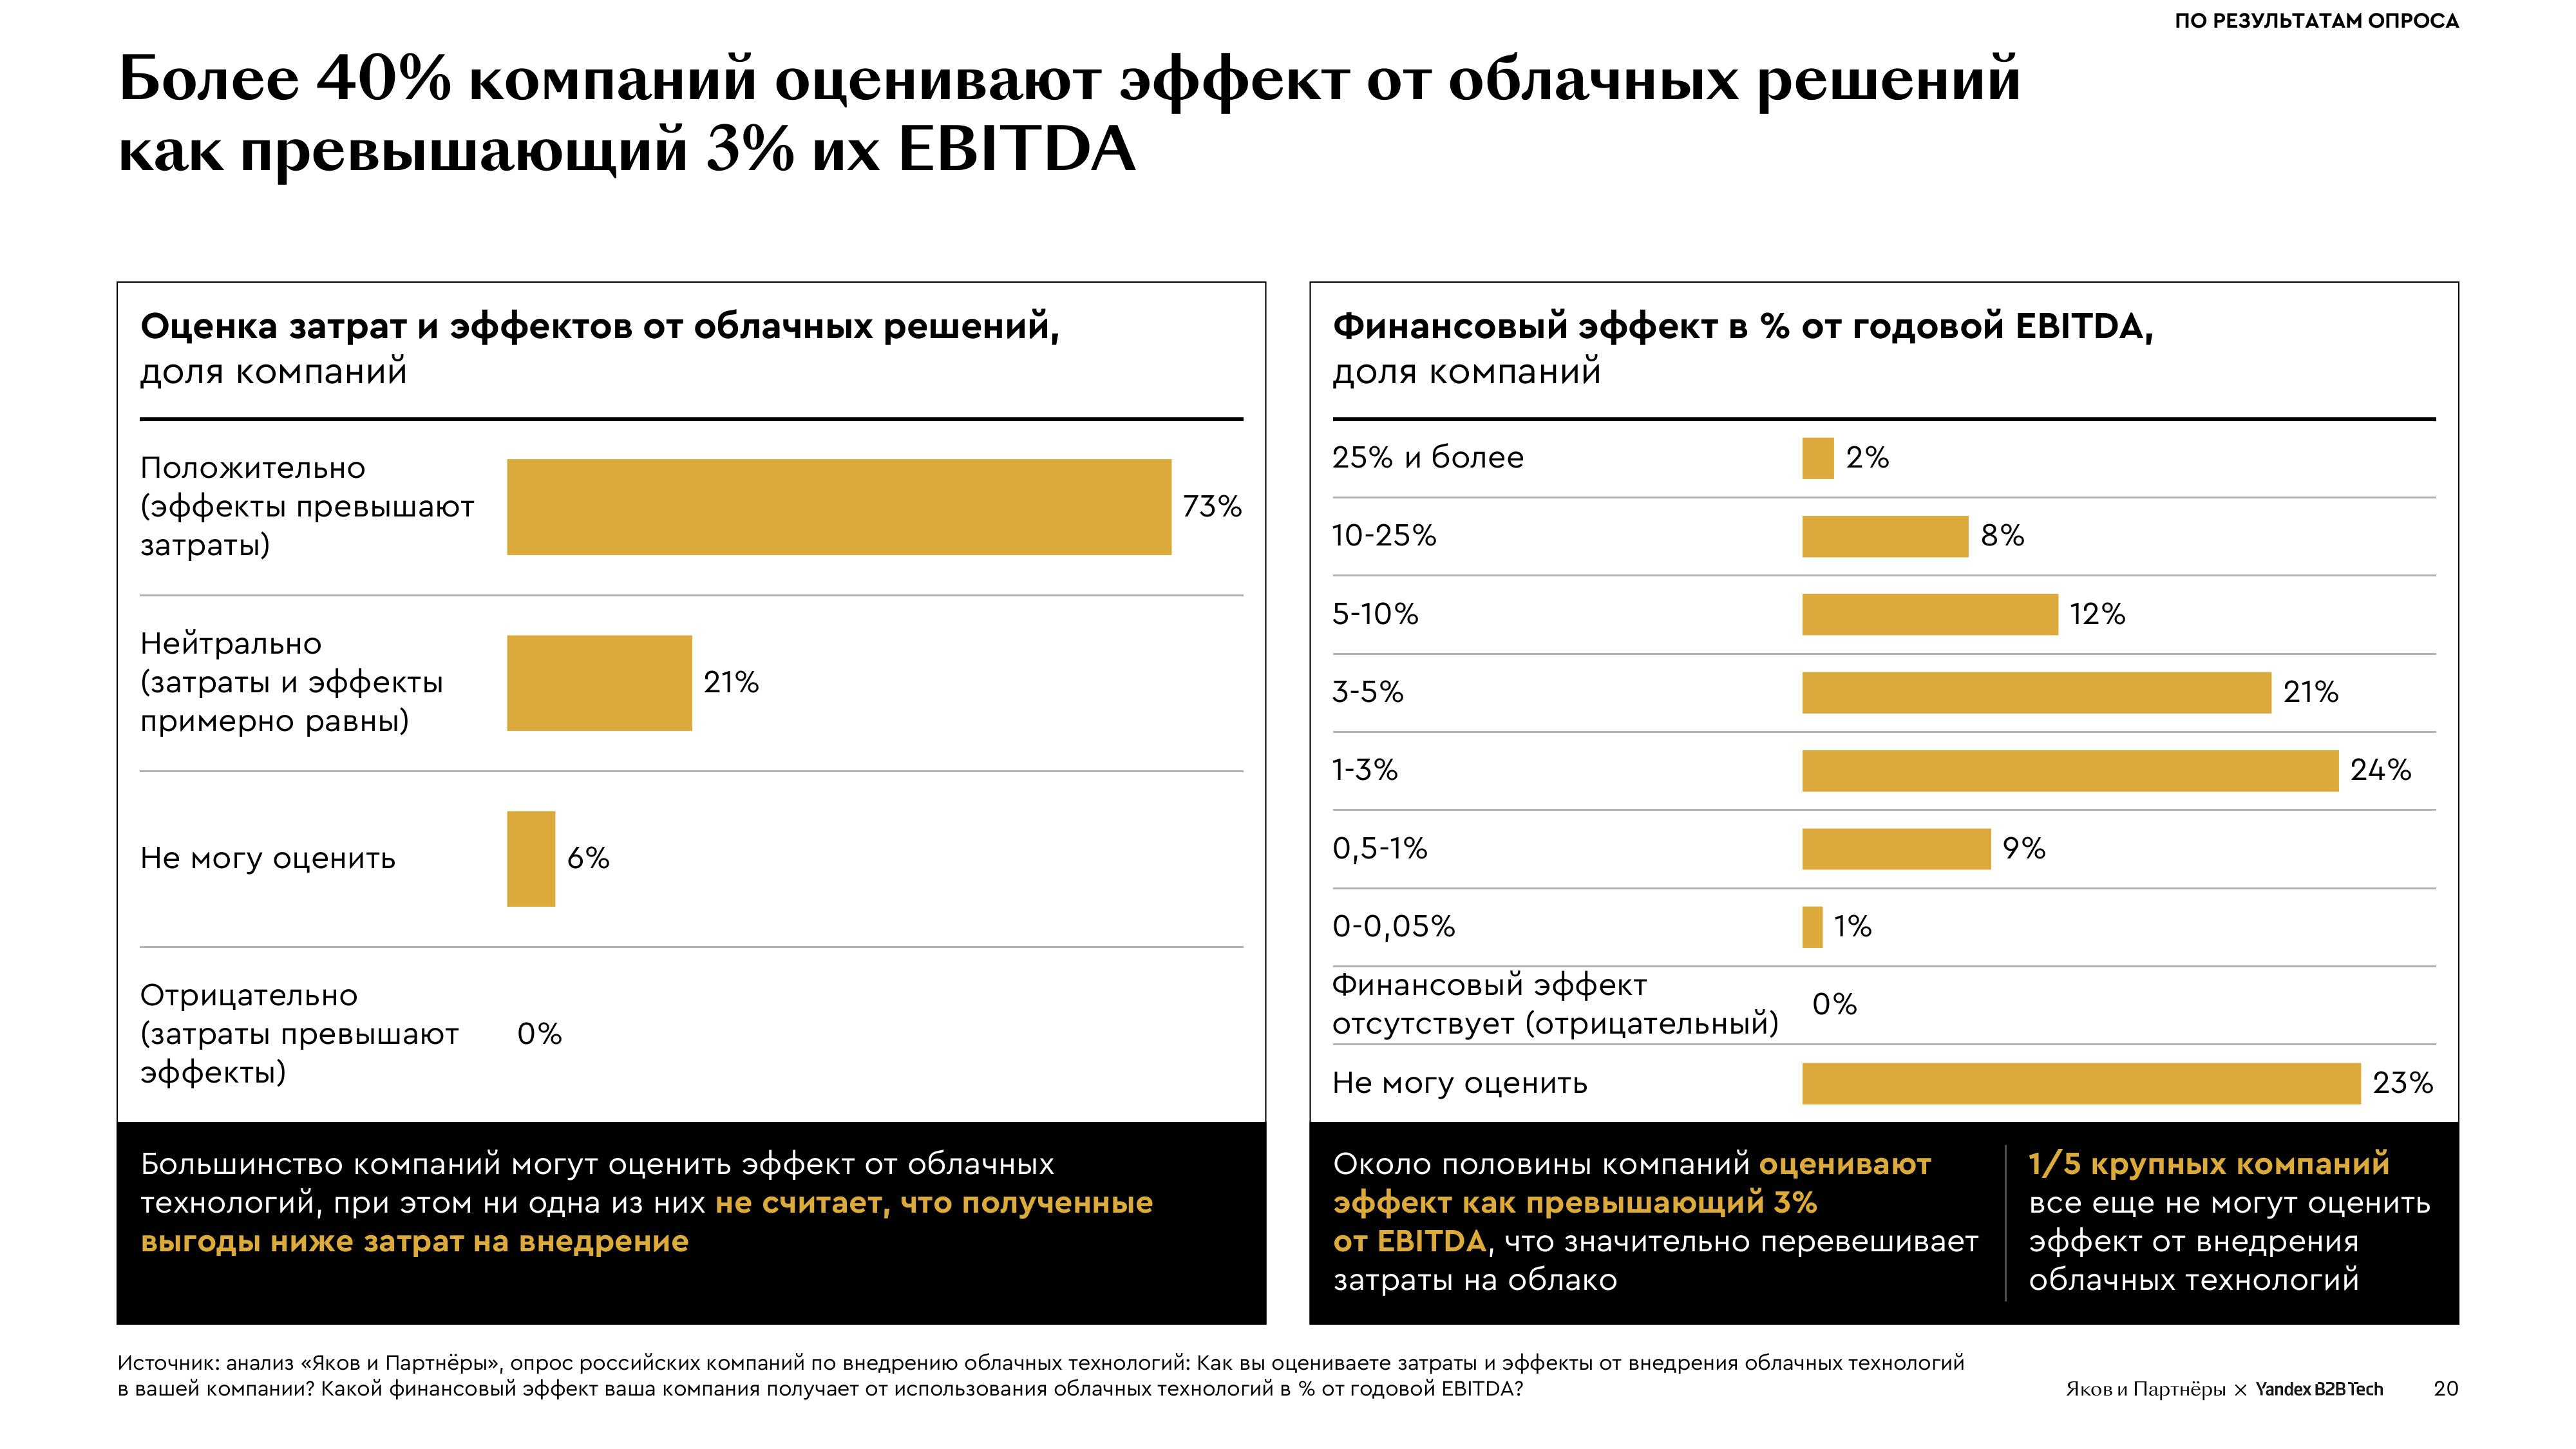
Источник изображений: Yandex B2B Tech / «Яков и Партнёры» При этом главный результат внедрения компании видят не в прямой экономии, а в улучшение масштабируемости, повышении доступности данных и надёжности инфраструктуры. В этих условиях около половины компаний тратят на облачные решения более 5 % от годового ИТ-бюджета, а свыше 30 % планируют увеличить расходы в будущем. Большинство участников опроса (94 %) планируют и дальше использовать облачные технологии, причем 44 % намерены масштабировать существующие решения, 28 % — применять технологии в новых сценариях, 26 % — использовать облачные технологии в тех же объёмах. 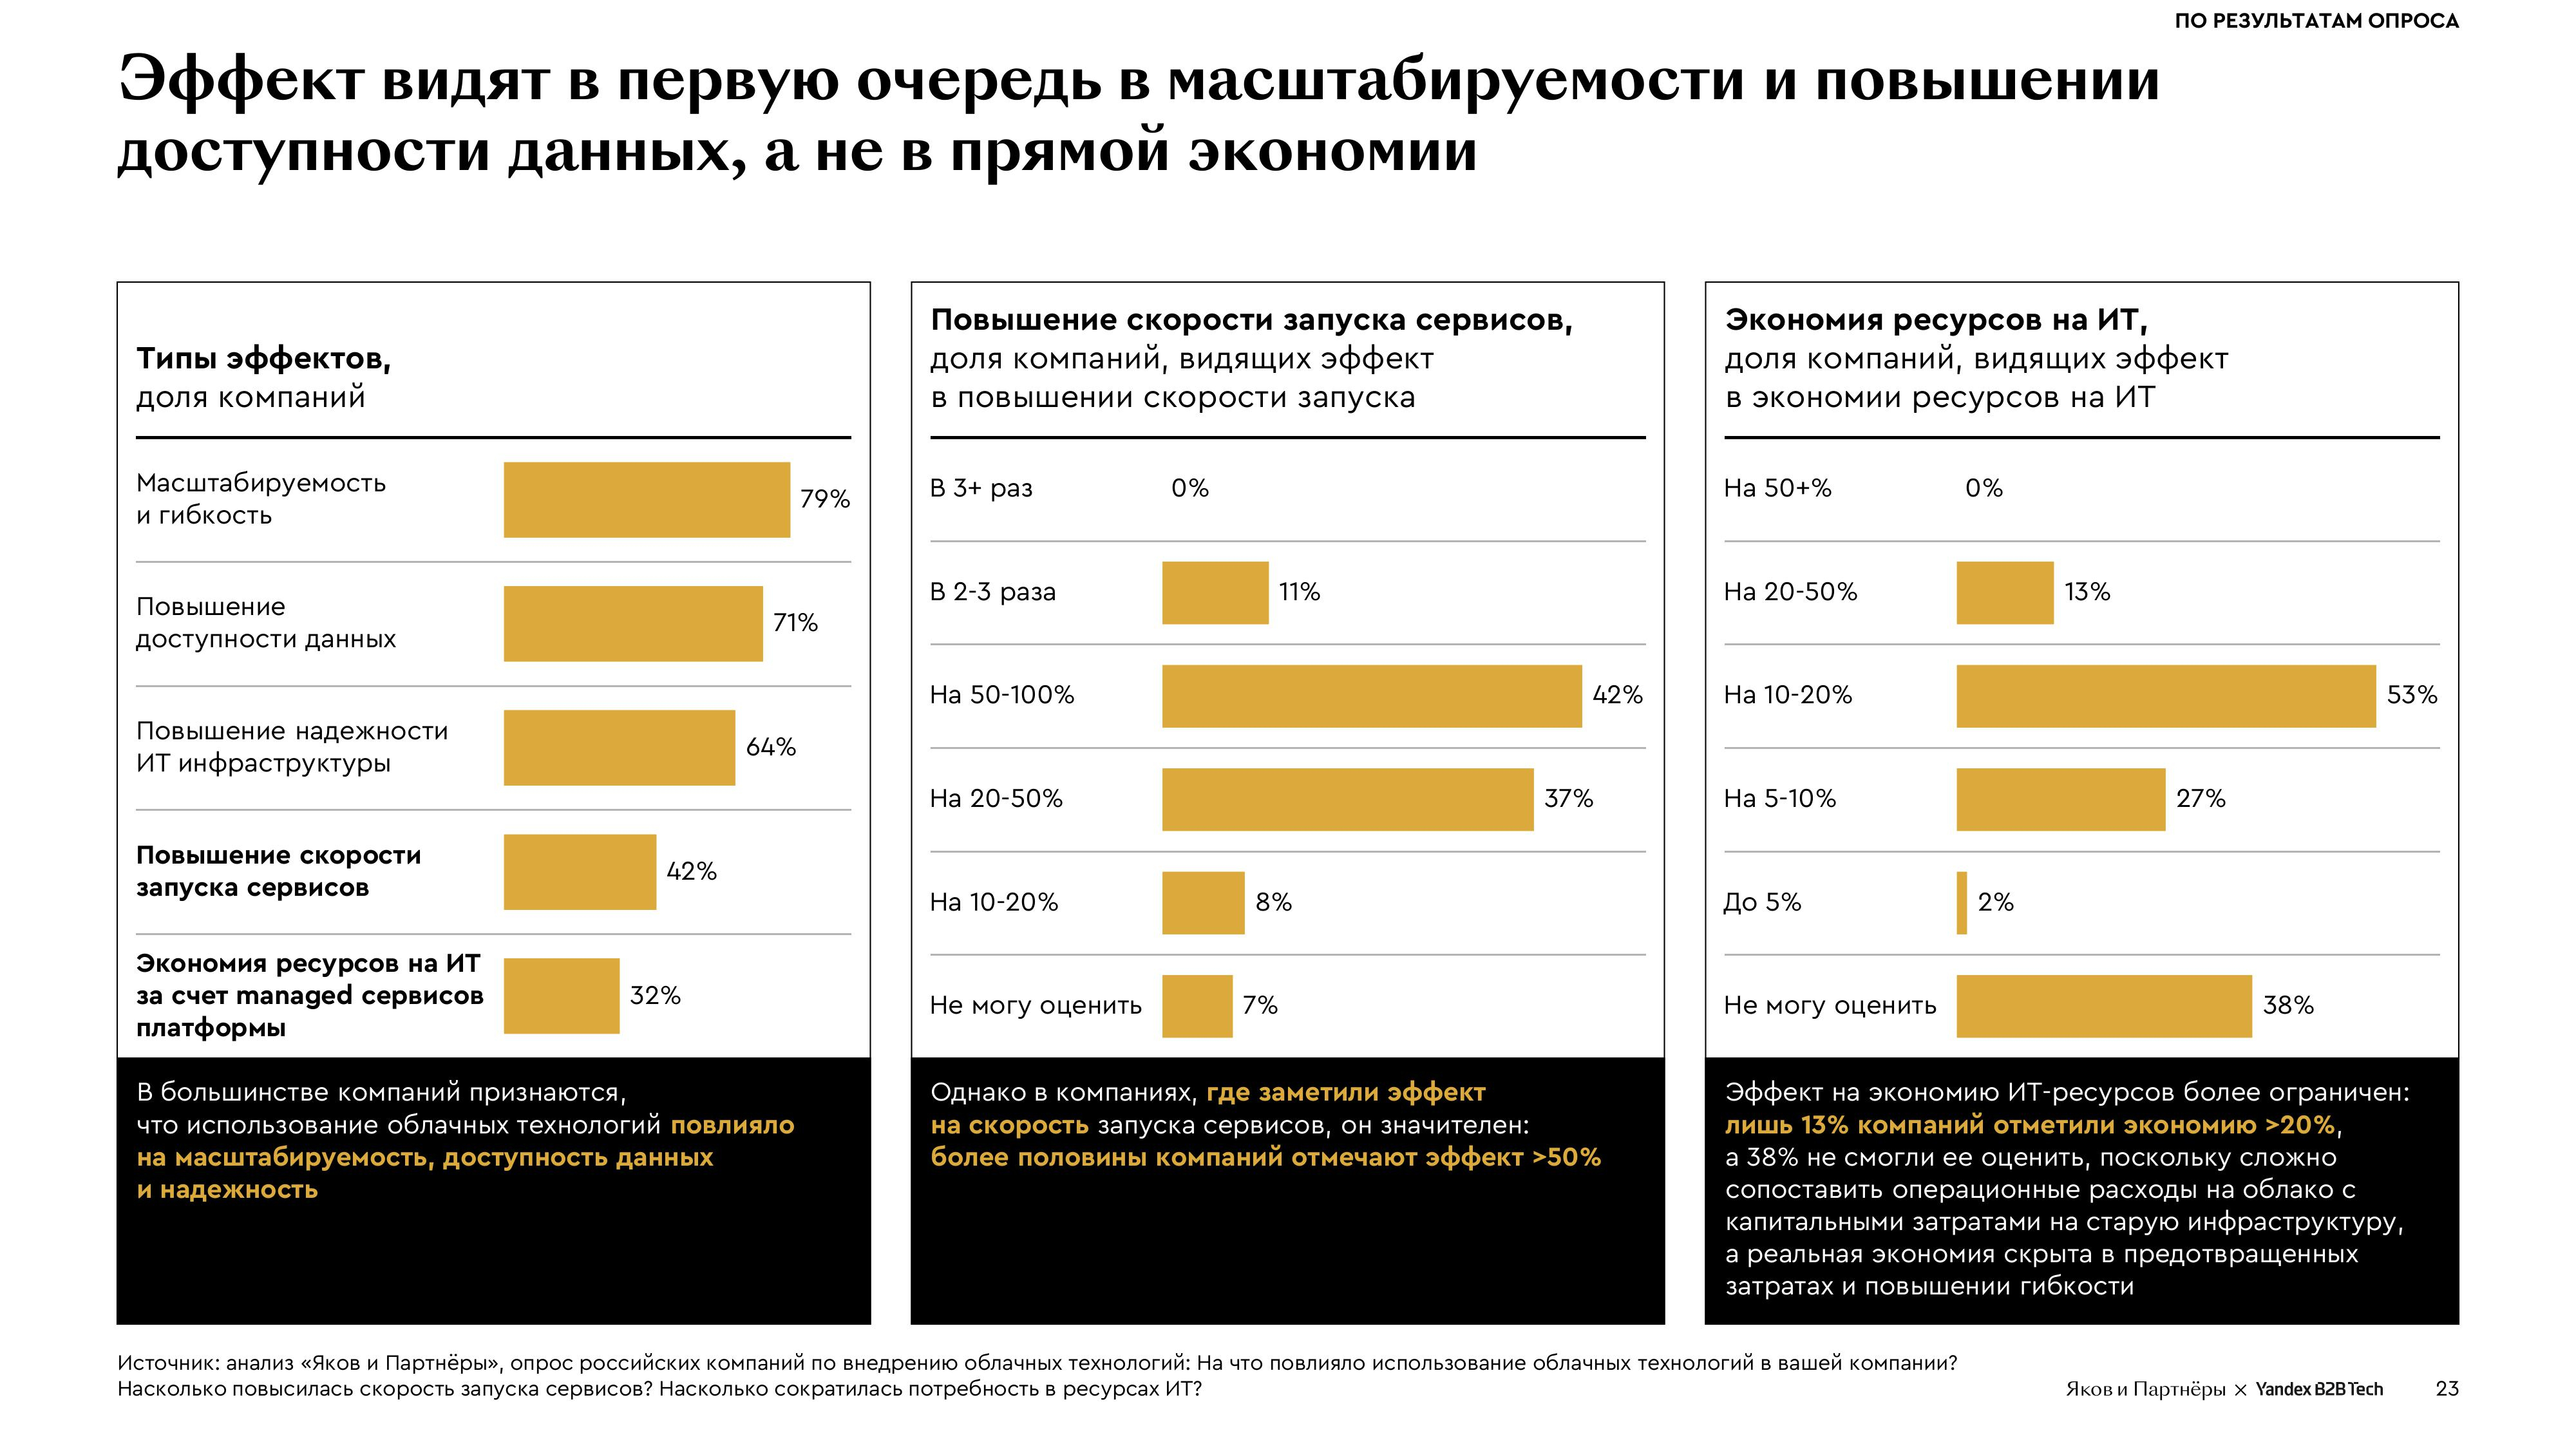 Половина компаний планирует увеличить количество провайдеров облачных услуг. При этом ключевым критерием при выборе компании называют качество платформы и сопутствующих сервисов, превышающим по значимости цену и модель ценообразования. Согласно опросу, компании быстро переходят к гибридной модели: более 70 % используют одновременно публичное облако и on-premise инфраструктуру. Проникновение решений PaaS и SaaS составляет 65–66 %, при этом свыше половины компаний (52 %) комбинируют IaaS-, PaaS- и SaaS. Компании активно используют PaaS для ускорения разработки, анализа данных и внедрения AI-технологий, в большинстве случаев — несколько типов. Наиболее востребованы решения для хранения и обработки данных (78 % респондентов), инструменты для разработчиков (76 %), сервисы в области ML и ИИ (65 %), оркестрация, управление контейнерными кластерами (40 %) и инструменты аналитики и визуализации данных (27 %). 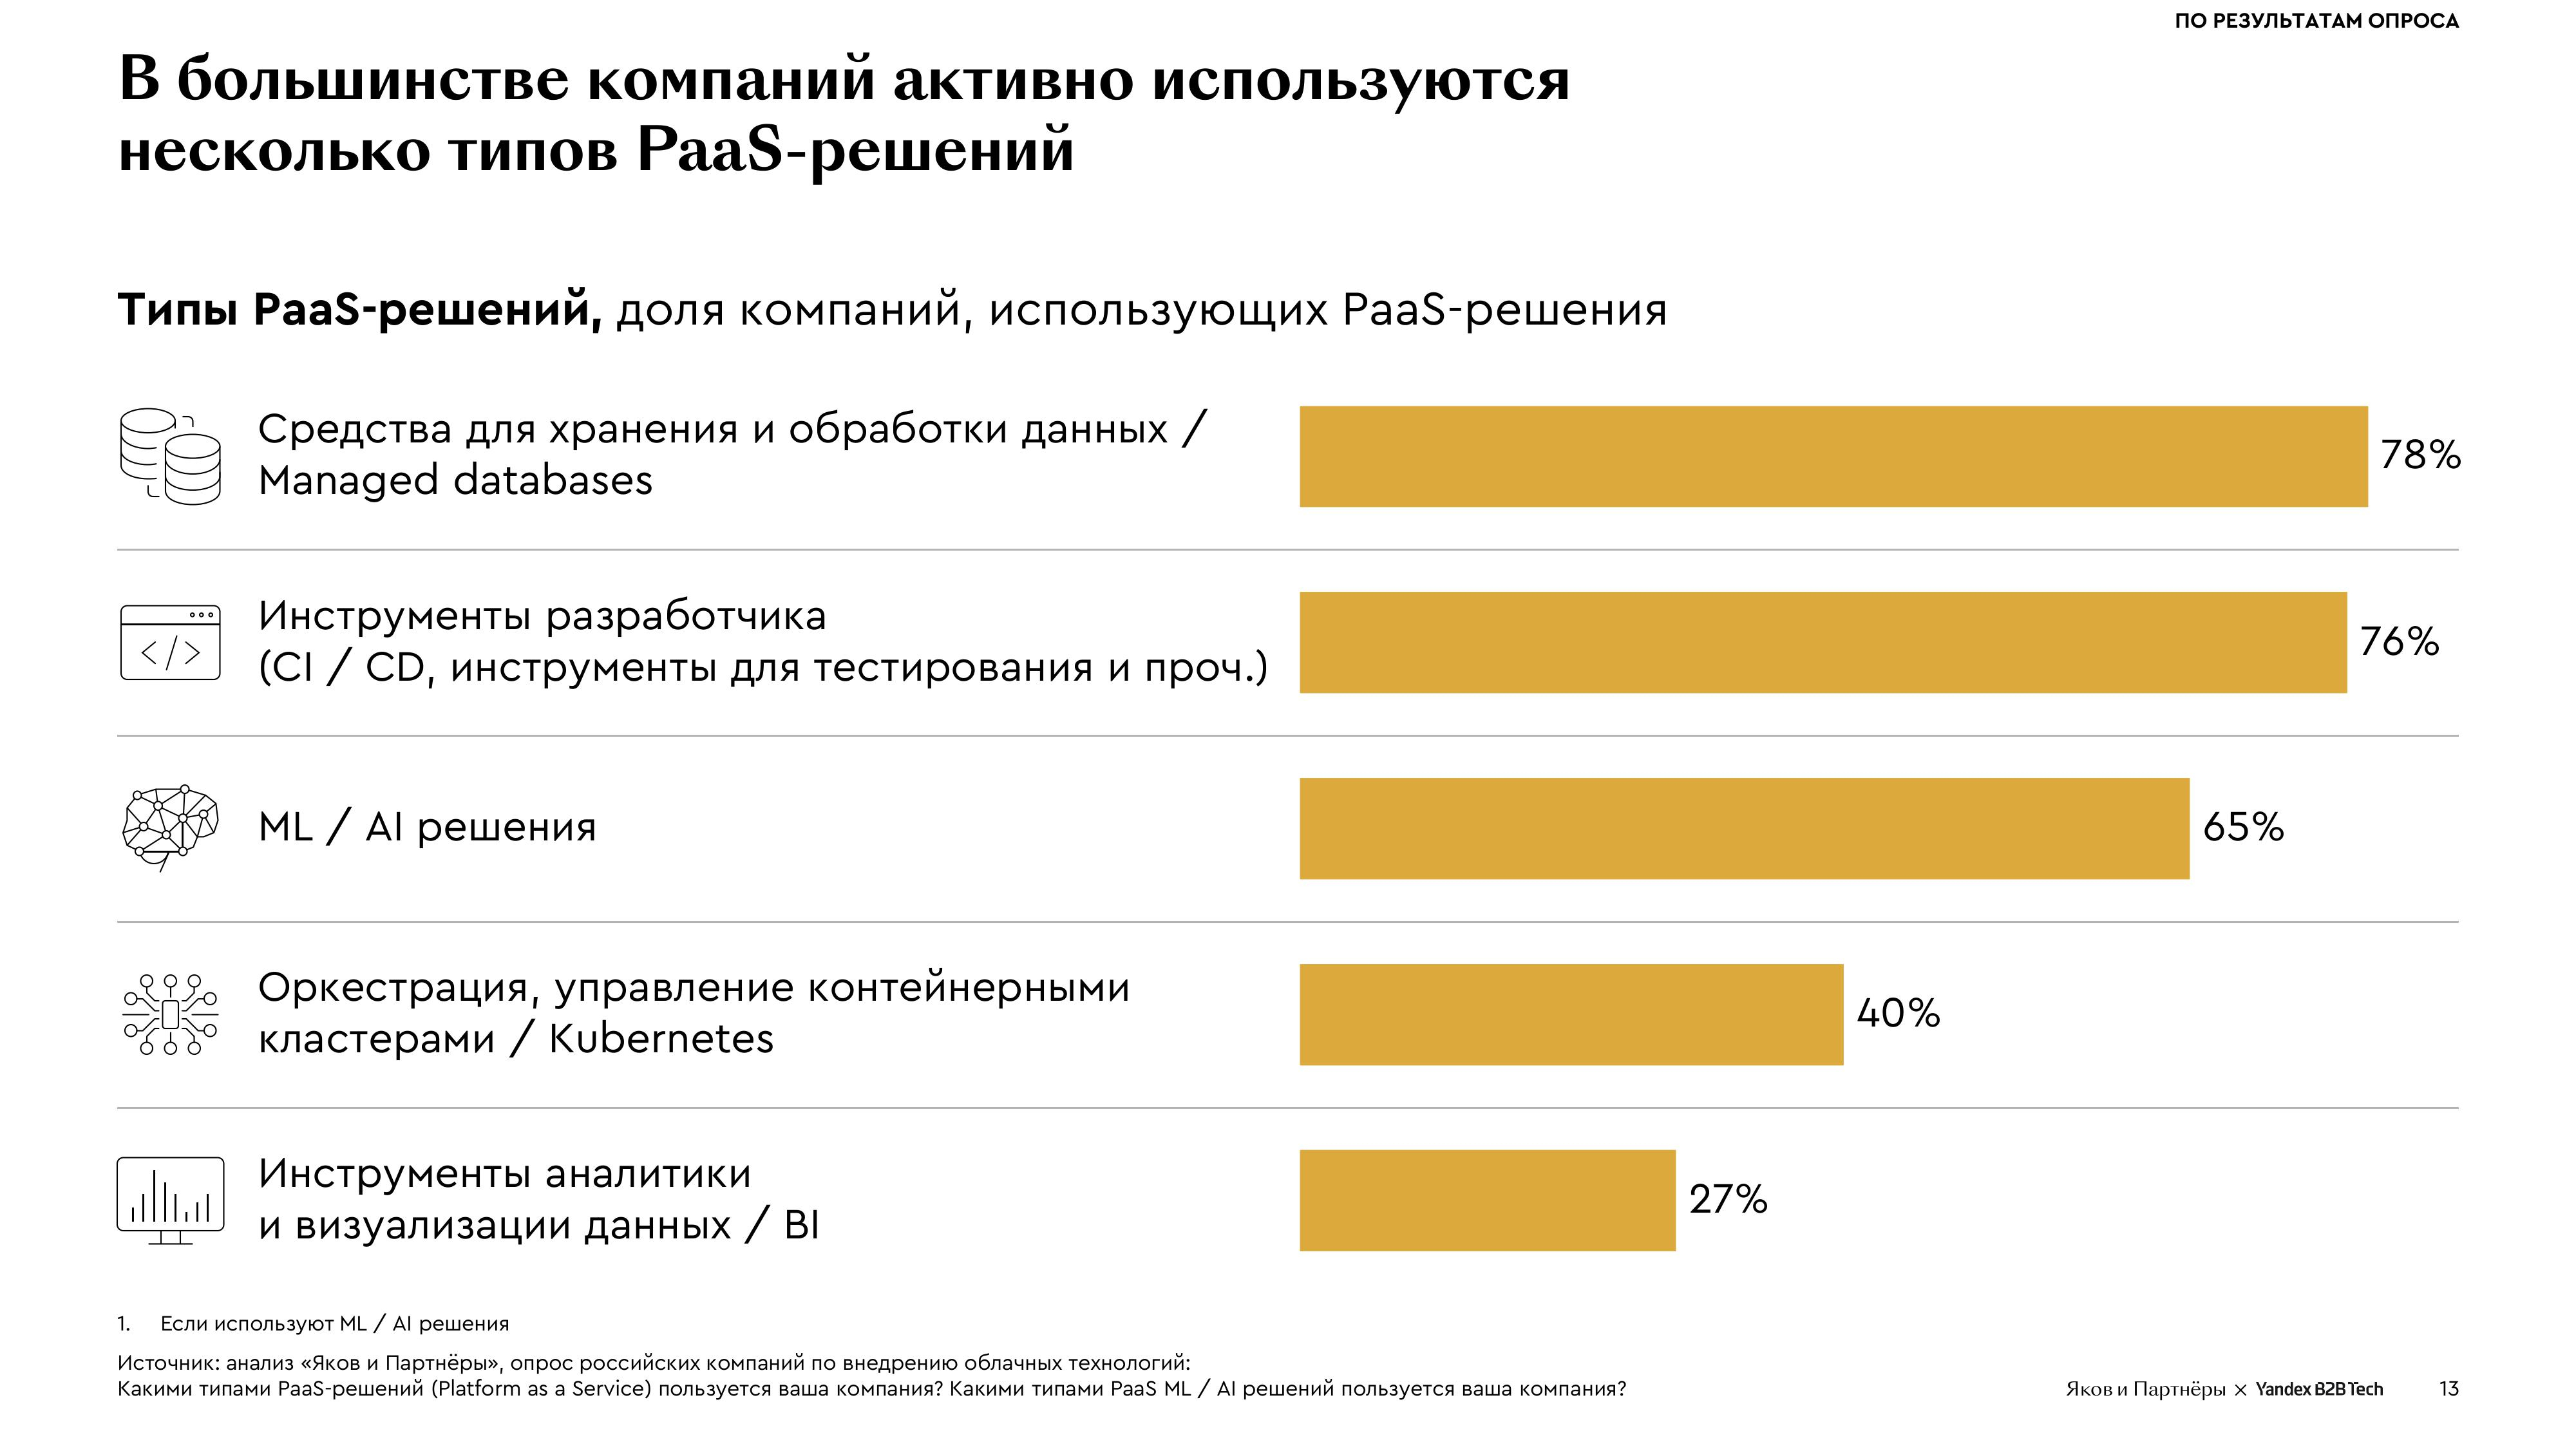 Отмечено, что аналитические платформы ускоряют подготовку отчётов более чем в два раза, автоматизация консультаций снижает нагрузку на клиентскую поддержку на 20 %, а генеративные сервисы для создания карточек товаров увеличивают скорость публикации в десятки раз. В исследовании отмечено, что глобальный рынок публичных облаков увеличился с 2020 по 2024 гг. почти втрое, до почти $600 млрд, и, согласно прогнозу, достигнет $1,26 трлн в 2028 году. По словам «Яков и Партнёры», на публичные облака приходится больше 60 % мирового рынка ПО, и при позитивном сценарии к 2030 году доля может составить порядка 80 %. При этом в России этот рынок всё ещё является недостаточно зрелым, занимая около 35 % рынка ПО. Вместе с тем прогнозируемые темпы его роста будут превышать мировые, и в течение следующих пяти лет рынок вырастет приблизительно в три раза, практически сравнявшись с on-premise. 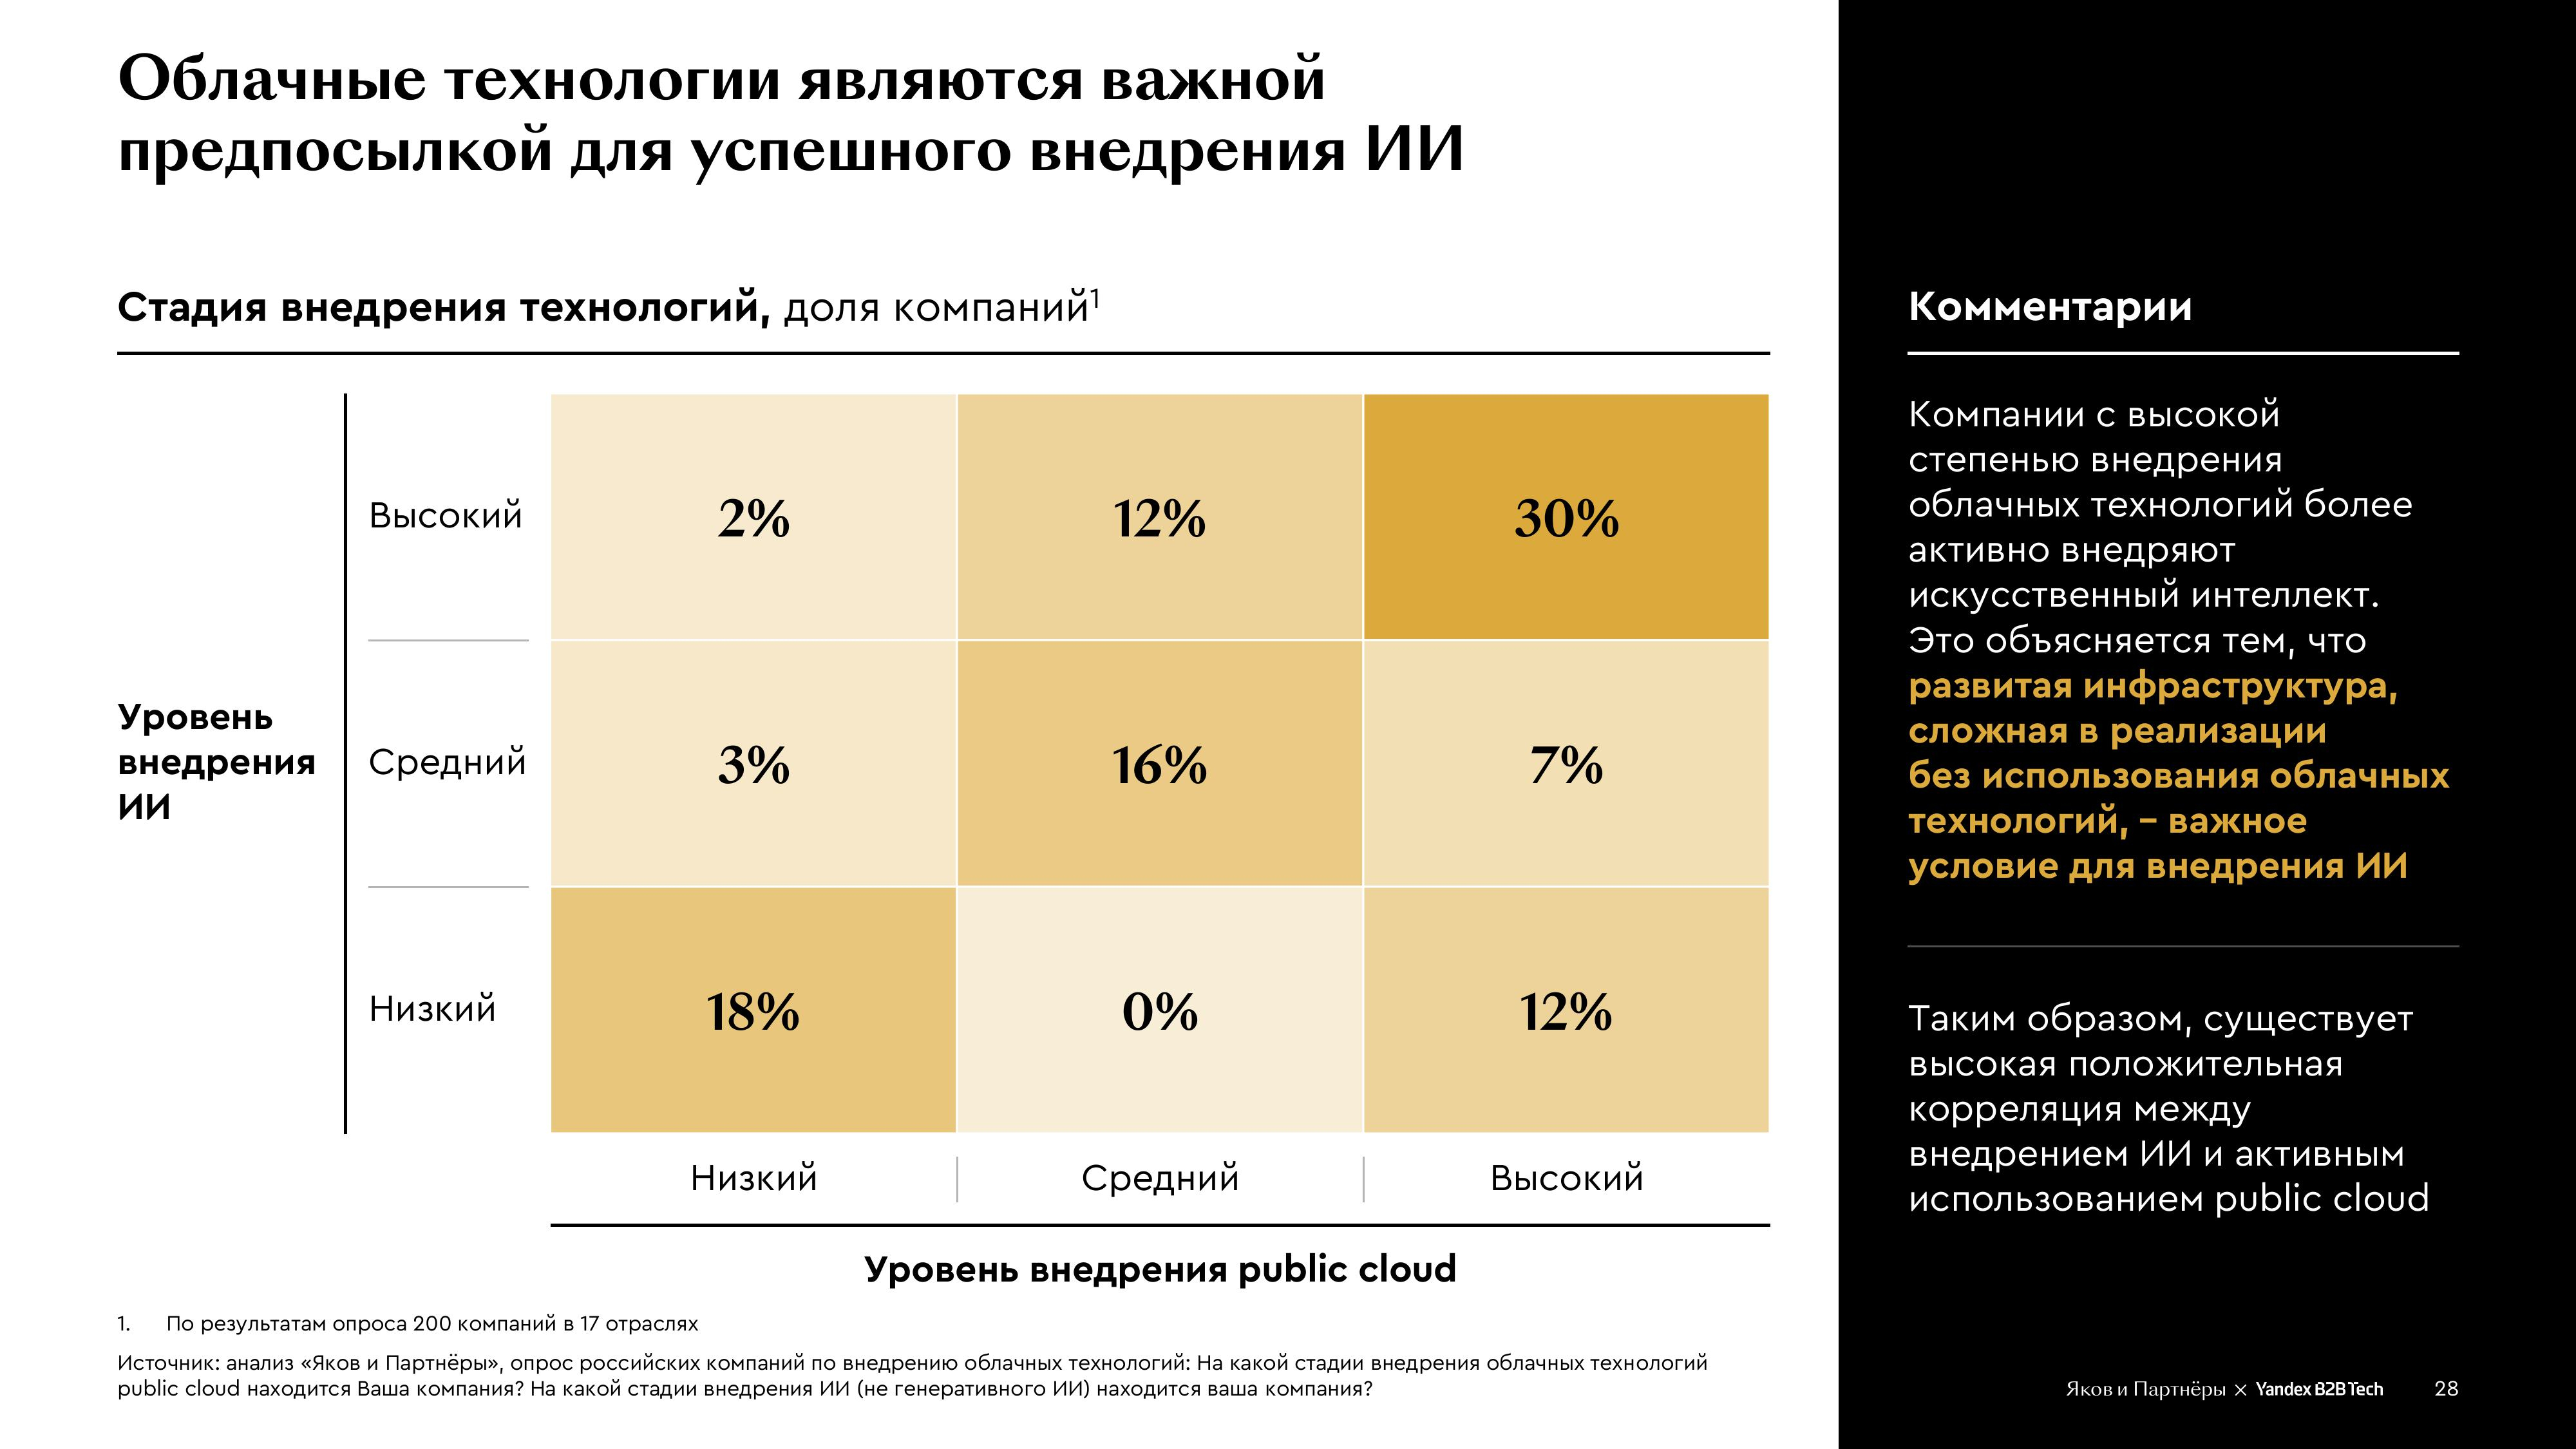 Согласно прогнозу экспертов, в 2030 году российский рынок облаков по основным типам решений достигнет рекордных 1,24 трлн руб. Основными драйверами его роста являются цифровизация отраслей и спрос на гибкие решения. Рынок включает в себя все облачные решения ПО, а также потребление частных облаков и внутригрупповое потребление решений облачных провайдеров. На внешнее потребление приходится около 70 %.
26.09.2025 [17:44], Сергей Карасёв
Семь из десяти российских компаний не окупили инвестиции в ИИИсследование, проведенное консалтинговой компанией TRIADA Partners (бывшие партнёры и консультанты Mckinsey & Company), говорит о том, что примерно 70 % российских предприятий пока не смогли окупить инвестиции в ИИ, несмотря на то что они были сделаны несколько лет назад. Аналитики изучили данные по использованию технологий ИИ более 10 крупнейших компаний-клиентов, крупных и средних бизнесов на российском рынке в сегментах горной добычи, металлургии, добычи нефти и строительной отрасли. На этих предприятиях в числе прочего применяются системы на основе генеративного ИИ. По оценкам экспертов, технологии ИИ в том или ином виде используют в своей работе около 70 % компаний в России. Средний срок окупаемости ИИ-проектов составляет 2–3 года, но по прошествии этого времени многие предприятия по-прежнему не могут компенсировать понесённые затраты. Вместе с тем стоимость готовых ИИ-решений, включая модель и поддержку, при заказе у сторонних разработчиков может исчисляться десятками и сотнями миллионов рублей. Причём условия соглашения зачастую предполагают, что клиент должен делиться с разработчиком своими данными, что вызывает опасения в плане безопасности. В целом, бюджет на ИИ-проекты в среднем распределяется следующим образом:
Источник изображения: unsplash.com / BoliviaInteligente Вопрос окупаемости инвестиций в ИИ, по данным TRIADA Partners, наиболее остро стоит у промышленных компаний, организаций из сфер энергетики, госуправления и обороны. Основными препятствиями аналитики называют отсутствие единой стратегии и координации ИИ-проектов, что приводит к конфликтующим решениям, а также несистемность трансформаций. Эксперты подчёркивают, что одиночные пилотные инициативы «не дают системного эффекта»: для достижения наилучших результатов необходимо охватывать все ключевые и поддерживающие функции — производство, маркетинг, HR, закупки, финансы и пр. Кроме того, в окупаемости инвестиций в технологии ИИ может помочь коммерциализация и вывод собственных разработок на рынок. «Скорость и повсеместность интеграции ИИ имеет обратную сторону — пока не для всех компаний очевидна эффективность таких технологий, правильный алгоритм их внедрения и использования, что приводит к увеличению сроков окупаемости инвестиций. В сложившейся ситуации бизнес находится в поиске решений оптимизировать затраты», — говорит TRIADA Partners.
05.05.2025 [12:38], Сергей Карасёв
McKinsey: инвестиции в ИИ ЦОД к 2030 году превысят $5 трлнКонсалтинговая компания McKinsey обнародовала прогноз по развитию дата-центров в глобальном масштабе до 2030 года. Аналитики отмечают, что ключевым драйвером отрасли будет оставаться ИИ, а операторы ЦОД и гиперскейлеры продолжат активно наращивать мощности. В общей сложности, как ожидается, капиталовложения в дата-центры по всему миру к концу десятилетия достигнут $6,7 трлн. Из этой суммы, полагают специалисты McKinsey, примерно $5,2 трлн будет потрачено на объекты, оптимизированные для задач ИИ, а оставшиеся $1,5 трлн — на ЦОД, рассчитанные на традиционные рабочие нагрузки. Если прогноз McKinsey оправдается, то в ИИ-сегменте из общей суммы в $5,2 трлн на строительные работы пойдёт приблизительно 15 %, или $800 млрд: это средства на землю, материалы и возведение необходимых сооружений. Ещё около 25 %, или $1,3 трлн, составят затраты, связанные с поставками и использованием энергии, включая электрическую инфраструктуру (трансформаторы, генераторы) и системы охлаждения. Оставшиеся 60 %, или $3,1 трлн, будут направлены на закупки необходимого IT-оборудования и систем, в том числе серверов, GPU-ускорителей, стоечных решений и пр. 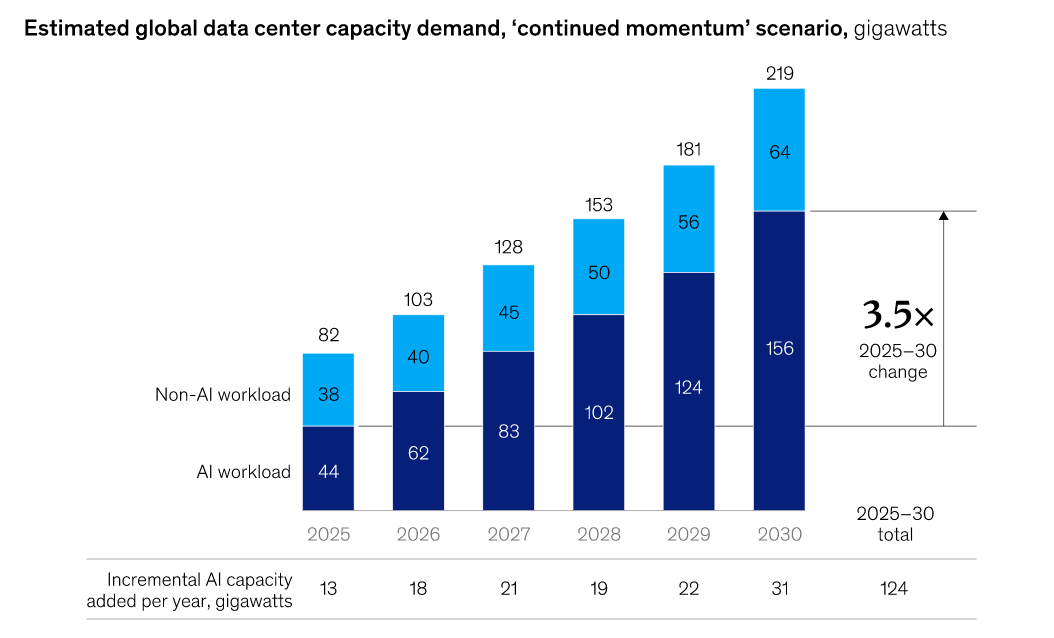
Источник изображения: McKinsey Вместе с инвестициями будут расти и мощности дата-центров. В 2025 году общемировой показатель, по данным McKinsey, окажется на уровне 82 ГВт, из которых 44 ГВт придётся на ИИ-нагрузки, ещё 38 ГВт — на традиционные задачи. К 2030 году суммарная мощность ЦОД достигнет 219 ГВт, в том числе 156 ГВт под нагрузки ИИ и 64 ГВт под прочие задачи. Таким образом, общая мощность дата-центров для приложений ИИ в период 2025–2030 гг. поднимется приблизительно в 3,5 раза. |
|

